குறைந்த செலவுக்கான அழுத்தத்துடன், கிட்டத்தட்ட 19 பில்லியன் டாலர் சேமிப்பு
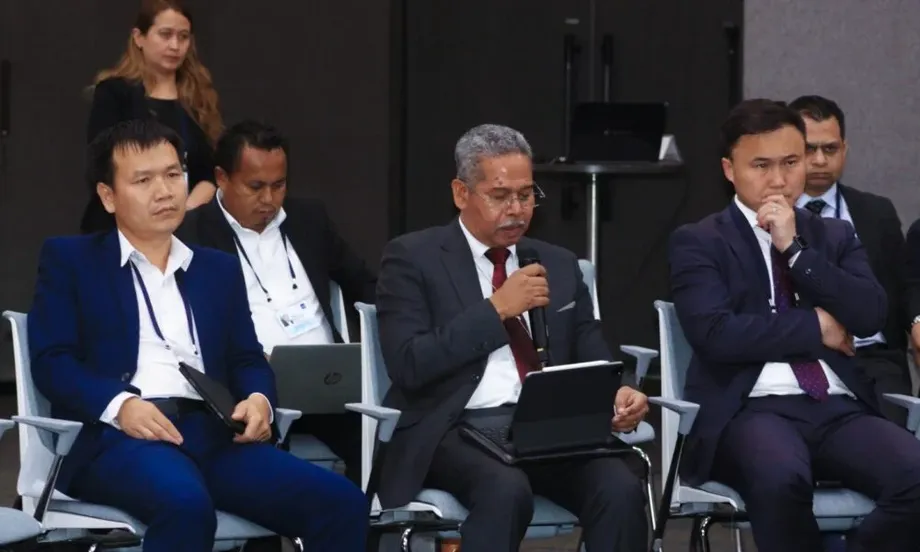
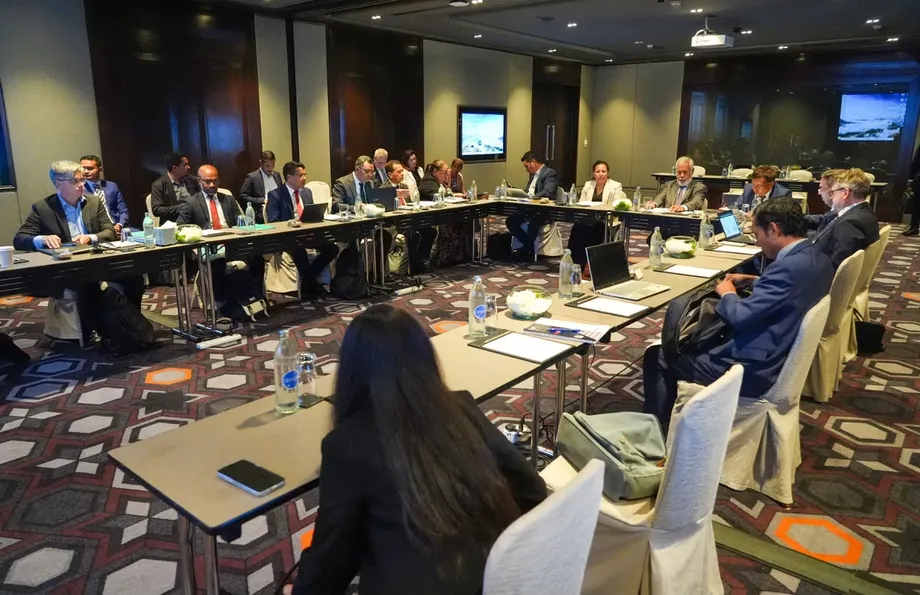
அக்டோபர் 6, 7 தேதிகளில் பாங்காக்கில் நடைபெற்ற சர்வதேச கருத்தரங்கில் கடுமையான நிதி ஒழுக்கத்தைக் கடைப்பிடிக்க வேண்டும் என்ற அழைப்புகள் மீண்டும் எழுந்ததைத் தொடர்ந்து, கிட்டத்தட்ட 19 பில்லியன் அமெரிக்க டாலர் மதிப்புள்ள பெட்ரோலிய நிதியை எவ்வாறு பாதுகாப்பது என்பதை திமோர்-லெஸ்தே மறுஆய்வு செய்து வருகிறது. அரச வரவு செலவுத் திட்டத்துக்கான நிதியில் சுமார் 80% இந்த நிதியிலிருந்து கிடைப்பதாக நிதியமைச்சர் சன்டினா கார்டோசோ தெரிவித்தார். எனவே, நிதி நீடித்திருப்பது முதலீட்டுச் செயல்திறனைப் பொறுத்தது மட்டுமல்ல; பொதுச் செலவினம் மற்றும் பொருளாதார வளர்ச்சியையும் பொறுத்தது.
உள்ளடக்கம்
- குறைந்த செலவுக்கான அழுத்தத்துடன், கிட்டத்தட்ட 19 பில்லியன் டாலர் சேமிப்பு
- பாங்காக் கலந்துரையாடலில் இடம்பெற்றவை
- நிலையான வருமான விதி எவ்வாறு செயல்படுகிறது
- பல அளவீடுகளின்படி பட்ஜெட் சார்பு அதிகம்
- நிதி தீரும் காலக் கணிப்புகள் ஏன் வேறுபடுகின்றன
- பாயு-உண்டானுக்குப் பிந்தைய மாற்றம்
- கிரேட்டர் சன்ரைஸ் வருவாய் உறுதியானதல்ல
- செலவு வரம்புகளுடன் செலவினத்தின் தரமும் முக்கியம்
- படிப்படியான நிதி மாற்றம் தீர்க்க வேண்டியவை
- முக்கிய அம்சங்கள்
பொது நிதிகளையும் எதிர்காலத் தலைமுறைகளுக்கான வளங்களையும் பாதுகாக்க, மேலும் எச்சரிக்கையுடனும் ஒழுக்கத்துடனும் நிதியை நிர்வகிக்க வேண்டும் என்று பெட்ரோலிய நிதி ஆலோசனைக் குழு பரிந்துரைத்தது. பிரதமர் சானானா குஸ்மாவோவும் இந்தக் கூட்டத்தில் பங்கேற்றார். தாய்லாந்துக்கான அவரது அதிகாரபூர்வப் பயணத்தின்போது, நிதியமைச்சகமும் திமோர்-லெஸ்தே மத்திய வங்கியும் (BCTL) இணைந்து இதை ஏற்பாடு செய்தன.
இந்த எச்சரிக்கைக்கு உறுதியான அதிகாரபூர்வக் கணிப்பும் உள்ளது. தேசிய நாடாளுமன்றம் வெளியிட்ட பொதுக் கடன் திருத்த முன்மொழிவு PPL No. 30/VI(3.ª)-க்கு இணைக்கப்பட்ட விளக்கக் குறிப்பின்படி, பணம் எடுக்கும் அளவு மாறாமல் தொடர்ந்தால், 2037ஆம் ஆண்டுக்குள் நிதி முழுமையாகத் தீர்ந்துவிடக்கூடும் என்று நிதியமைச்சகம் கணித்துள்ளது. பொதுக் கடனைக் கட்டுப்படுத்தும் 2011 செப்டம்பர் 28ஆம் தேதியிட்ட சட்டம் எண் 13/2011-ஐ இந்த முன்மொழிவு திருத்தும்.
இருப்பினும், முந்தைய கணிப்புகளைவிட நிதியின் செயல்பாடு சிறப்பாக இருந்ததாக கார்டோசோ தெரிவித்தார்: பெட்ரோலிய வருவாயும் முதலீட்டு வருமானமும் எதிர்பார்ப்புகளை மிஞ்சின; அதேவேளை, கணித்ததைவிடக் குறைவாகவே நிதியிலிருந்து பணம் எடுக்கப்பட்டது. இதனால் அரசாங்கம் இரண்டு உண்மைகளைச் சமநிலைப்படுத்த வேண்டியுள்ளது. எதிர்பார்த்ததைவிட நிதி இருப்பு வலுவாக உள்ளது; ஆனாலும், பல ஆண்டுகளாக நிலையான முறையில் எடுக்கக்கூடிய அளவைவிட அதிகமாகச் செலவிடப்பட்டுள்ளது.
பாங்காக் கலந்துரையாடலில் புதிய பணமெடுப்பு வரம்போ, ஏற்றுக்கொள்ளப்பட்ட முதலீட்டு ஒதுக்கீடோ, நிதிச் சீர்திருத்தங்களுக்கான கால அட்டவணையோ அறிவிக்கப்படவில்லை. மாறாக, நிதியின் தற்போதைய விதிகளையும் கொள்கைகளையும் வழிகாட்டியாகக் கொண்டு படிப்படியாக மாறுவதற்கான வழிகளை ஆராய்ந்து வருவதாக அரசாங்கம் தெரிவித்தது.
பாங்காக் கலந்துரையாடலில் இடம்பெற்றவை
முதல் நாளில் நிதியின் நீடித்த நிலைத்தன்மை, அதன் வளங்களைக் கொண்டு நிதியளிக்கப்பட்ட திட்டங்கள், நிதியின் நோக்கங்களுக்கு அவற்றின் பங்களிப்பு, நிதி உத்தி ஆகியவை ஆராயப்பட்டன. இரண்டாம் நாள் முதலீட்டு மேலாண்மை, இடர் மற்றும் வருமானம் ஆகியவற்றில் கவனம் செலுத்தியது. நிதிப் பட்டியலை நிர்வகிப்பது தொடர்பான முடிவுகளையும், அரசு எவ்வளவு செலவிடுகிறது என்பது குறித்த முடிவுகளையும் இந்தத் தலைப்புகள் ஒன்றிணைக்கின்றன.
அரசின் பொதுப் பட்ஜெட்டைத் தயாரிக்கவும் செயல்படுத்தவும் உதவ, மேலதிக ஆய்வுகளும் புதுப்பிக்கப்பட்ட பொருளாதார மாதிரிகளும் தேவை என்று கார்டோசோ வலியுறுத்தினார். முதலீட்டுச் செயல்திறன், ஆண்டுச் செலவினம், பட்ஜெட் செயல்படுத்தப்படுவது நிதி வருமானத்தில் ஏற்படுத்தும் தாக்கம் ஆகியவற்றையும் ஆலோசனைக் குழு ஆராய்ந்தது. இடர்களை மட்டும் சுட்டிக்காட்டாமல், மேம்பட்ட நிர்வாகத்துக்கான வழிகளையும் அது பரிந்துரைத்தது.
இறையாண்மை நிதி நிர்வாகம் மற்றும் நிதி நிலைத்தன்மை தொடர்பான அனுபவங்களை ஆஸ்திரேலியா, நார்வே நாடுகளின் நிபுணர்கள் பகிர்ந்துகொண்டனர். தாய்லாந்து மற்றும் மலேசியாவின் மத்திய வங்கியைச் சேர்ந்த நிபுணர்கள், நிறுவனங்களுடனும் பங்கேற்பாளர்கள் அனுபவங்களைப் பரிமாறிக்கொண்டனர். தேசிய முதலீட்டு முன்னுரிமைகள், நீண்டகால வளர்ச்சிக்காக மூலதனத்தைத் திரட்டும் வழிகள் குறித்தும் விளக்கங்கள் அளிக்கப்பட்டன.
துணைப் பிரதமர் மரியானோ அசானாமி சபினோ, ஆசியான் விவகாரங்களுக்கான துணை அமைச்சர் மிலேனா ராஞ்செல், தாய்லாந்துக்கான திமோர்-லெஸ்தே தூதர், பிரதமரின் தலைமைப் பணியாளர் எலிசபெத் எக்ஸ்போஸ்டோ ஆகியோர் குழுவில் இடம்பெற்றிருந்தனர். அவர்களது பங்கேற்பு, தொழில்நுட்பக் கலந்துரையாடலை வளர்ச்சி மற்றும் பிராந்திய உறவுகள் குறித்த அரசின் பரந்த முடிவுகளுடன் இணைத்தது.
நிலையான வருமான விதி எவ்வாறு செயல்படுகிறது
சர்வதேச இறையாண்மைச் செல்வ நிதிகள் மன்றம் வெளியிட்டுள்ள பெட்ரோலிய நிதி விவரக்குறிப்பு அதன் சட்டக் கட்டமைப்பை விளக்குகிறது. 2005 ஆகஸ்ட் 3ஆம் தேதியிட்ட சட்டம் எண் 9/2005-ன் கீழ் இந்த நிதி நிறுவப்பட்டது; பின்னர் 2011 செப்டம்பர் 28ஆம் தேதியிட்ட சட்டம் எண் 12/2011 மூலம் திருத்தப்பட்டது. இயற்கை வளங்களைச் சமமாகப் பயன்படுத்தவும், அவற்றைச் சுரண்டுவதன் மூலம் நிதி இருப்பை உருவாக்கவும் வலியுறுத்தும் அரசியலமைப்பின் 139ஆம் பிரிவுக்கு இது செயல்வடிவம் அளிக்கிறது.
இந்த நிதி, BCTL-இல் வைக்கப்பட்டுள்ள நிதியமைச்சகக் கணக்காகும். அரச வரவு செலவுத் திட்டத்துக்கு நிதி மாற்றப்படுவதற்கு முன், பெட்ரோலிய வருவாய் இதில் சேர்க்கப்படுகிறது. மொத்த பெட்ரோலியச் செல்வத்தில் 3% என நிர்ணயிக்கப்பட்டுள்ள மதிப்பிடப்பட்ட நிலையான வருமானம் (ESI), இந்தப் பணப் பரிமாற்றங்களுக்கு வழிகாட்டுகிறது.
பெட்ரோலியச் செல்வத்தில் நிதியின் இருப்பும், எதிர்காலத்தில் கிடைக்கும் என எதிர்பார்க்கப்படும் பெட்ரோலிய வருவாயின் தற்போதைய மதிப்பும் அடங்கும். எதிர்காலத்தில் கிடைக்கும் வருவாய் இன்று எவ்வளவு மதிப்புடையது என்பதைக் தற்போதைய மதிப்பு குறிக்கிறது. எனவே, தற்போது நிதியில் உள்ள பணம் மற்றும் முதலீடுகளின் 3% மட்டுமே இந்த அளவுகோல் குறிக்கவில்லை.
அளவைப் புரிந்துகொள்ள, 19 பில்லியன் டாலர் இருப்பின் 3% என்பது 570 மில்லியன் டாலர். இது விளக்கத்துக்கான கணக்கீடே தவிர, அதிகாரபூர்வ ESI மதிப்பீடு அல்ல; ஏனெனில் சட்டப்பூர்வக் கணக்கீட்டில் எதிர்கால வருவாயும் சேர்க்கப்படுகிறது. பட்ஜெட் தேவைகளுடன் நிதியின் அளவை ஒப்பிடும்போது இந்த வேறுபாடு முக்கியமானது.
இந்த நிதி சர்வதேச நிதிச் சொத்துகளில் மட்டுமே முதலீடு செய்கிறது. நீண்டகாலத்தில் பணவீக்கத்தைக் கழித்த பின் 3% உண்மையான வருமானம் ஈட்டுவதே அதன் நோக்கம். பணவீக்கத்தைக் கணக்கில் கொண்ட பிறகான ஆதாயமே உண்மையான வருமானம். முதலீட்டு இலக்கும் பணமெடுப்பு அளவுகோலும் 3% என்ற ஒரே விகிதத்தைப் பயன்படுத்தினாலும், அவற்றின் நோக்கங்கள் வேறுபட்டவை: ஒன்று முதலீட்டுப் பட்டியலின் செயல்திறனைப் பற்றியது; மற்றொன்று நிலையான செலவினத்துக்கு வழிகாட்டுவது.
முதலீட்டு வருமானத்தை நாடுவதற்கு, குறுகிய காலத்தில் ஏற்ற இறக்கங்களை ஏற்றுக்கொள்ள வேண்டியிருக்கும் என்பதையும் நிறுவன விவரக்குறிப்பு ஒப்புக்கொள்கிறது. சந்தை சிறப்பாகச் செயல்படும் ஓர் ஆண்டு நிதி இருப்பை அதிகரிக்கலாம். ஆனால், சந்தை பலவீனமாக இருக்கும் ஆண்டுகளிலும் அதே அளவில் பணம் எடுப்பது கட்டுப்படியாகும் என்பதை அது உறுதிப்படுத்தாது.
பல அளவீடுகளின்படி பட்ஜெட் சார்பு அதிகம்
கடந்த பத்தாண்டுகளில் அரச பட்ஜெட் செலவினத்தில் 70%-க்கும் அதிகமானவற்றுக்கு பெட்ரோலிய நிதி தொடர்ந்து நிதியளித்ததாக பொதுக் கடன் முன்மொழிவு கூறுகிறது. ESI-ஐ விட அதிகமாகப் பணம் எடுத்ததே இந்தச் சார்புக்குக் காரணம் என்றும், பட்ஜெட் வருவாய் ஆதாரங்கள் பன்முகப்படுத்தப்பட வேண்டும் என்றும் அது குறிப்பிடுகிறது.
பாங்காக் கருத்தரங்கில் விவாதிக்கப்பட்ட நிதிச் சார்பை கார்டோசோவின் சுமார் 80% என்ற கணிப்பு குறிக்கிறது. 2018 முதல் 2023 வரை நிதியமைச்சராக இருந்த ரூய் ஏ. கோம்ஸ், 2025 பட்ஜெட்டில் சுமார் 73% நிதி மாற்றங்கள் மூலம் கிடைத்ததாக மதிப்பிடுகிறார். இந்தக் கணக்குகள் வெவ்வேறு காலகட்டங்களையும் கணக்கீட்டு முறைகளையும் குறிக்கின்றன. எனவே, ஏழு சதவீதப் புள்ளி அதிகரிப்பைக் காட்டும் துல்லியமான தொடர் கணக்காக அவற்றைக் கருதக்கூடாது.
நிலையான வருமானத்தைவிட அதிகமாகத் தொடர்ந்து பணம் எடுப்பது 2008இல் தொடங்கியதாக கோம்ஸ் கூறுகிறார். 2025 ஜனவரியில் வெளியான பகுப்பாய்வில், டீக்கின் பல்கலைக்கழகத்தின் ஓய்வுபெற்ற பேராசிரியர் டேமியன் கிங்ஸ்பரியும், 2008–09 முதல் கிட்டத்தட்ட ஒவ்வோர் ஆண்டும் நிலையான பணமெடுப்பு அளவை மீறியதாகக் கூறுகிறார். 2023ஆம் ஆண்டில் பணமெடுப்பு மொத்த உள்நாட்டு உற்பத்தியில் (GDP) 88% ஆக இருந்ததாக அவரது பகுப்பாய்வு மதிப்பிடுகிறது.
பட்ஜெட்டில் உள்ள பங்கு மற்றும் GDP-யில் உள்ள பங்கு வெவ்வேறு அளவீடுகள். அரசு நிதியளிப்பில் நிதி எந்த அளவுக்குச் சார்ந்துள்ளது என்பதை முதலாவது காட்டுகிறது; பணமெடுப்பை ஒட்டுமொத்தப் பொருளாதாரத்தின் அளவுடன் ஒப்பிடுவதை இரண்டாவது காட்டுகிறது. இரண்டும் அதிகச் சார்பைச் சுட்டினாலும், இந்தச் சதவீதங்களை ஒன்றுக்குப் பதிலாக மற்றொன்றாகப் பயன்படுத்த முடியாது.
2026ஆம் ஆண்டின் தொடக்கப் பட்ஜெட் 2.29 பில்லியன் டாலர்; 2025ஆம் ஆண்டில் அது 2.6 பில்லியன் டாலராக இருந்தது என கோம்ஸ் குறிப்பிடுகிறார். இது 310 மில்லியன் டாலர் அல்லது சுமார் 12% குறைவு. சர்வதேச எரிபொருள் விலை உயர்வுக்குப் பதிலளிப்பது உள்ளிட்ட காரணங்களுக்காக, 2026 ஜூனில் மேலும் 101.1 மில்லியன் டாலர் ஒதுக்கீட்டுக்கு ஒப்புதல் அளிக்கப்பட்டது. எனவே, தொடக்கத்தில் செய்யப்பட்ட குறைப்பு, அந்த ஆண்டில் கூடுதல் நிதி தேவைப்படுவதைத் தவிர்க்கவில்லை.
நிதி தீரும் காலக் கணிப்புகள் ஏன் வேறுபடுகின்றன
பொதுக் கடன் முன்மொழிவில் உள்ள நிதியமைச்சகத்தின் 2037ஆம் ஆண்டு கணிப்பு, பணமெடுப்பு அதே அளவில் தொடரும் என்ற நிபந்தனையை அடிப்படையாகக் கொண்டது. ESI-ஐ மீறிய பணமெடுப்பு தொடர்ந்தால், சுமார் 2034ஆம் ஆண்டில் அபாயம் ஏற்படலாம் என்று கோம்ஸின் மதிப்பீடு குறித்த மற்றொரு தகவல் கூறுகிறது. செலவினம் அதே அளவில் தொடர்ந்தால், அடுத்த பத்தாண்டின் இரண்டாம் பாதியில் நிதி தீர்ந்துவிடும் என்று கிங்ஸ்பரியின் 2025 ஜனவரி பகுப்பாய்வு கணித்தது.
இவை வேறுபட்ட கணிப்புகள்; ஒப்புக்கொள்ளப்பட்ட இறுதித் தேதியல்ல. 2034, 2037 கணிப்புகளுக்கு இடையே மூன்று ஆண்டுகள் வேறுபாடு உள்ளது. அவற்றின் அடிப்படை அனுமானங்களை ஒப்பிட்டுப் புரிந்துகொள்ளும் அளவுக்கு விரிவாக விளக்கப்படவில்லை. முதலீட்டு வருமானம், செலவினம், பணவீக்கம், எதிர்கால பெட்ரோலிய வருவாய் ஆகிய அனைத்தும் இருப்பு எவ்வளவு வேகமாகக் குறையும் என்பதைப் பாதிக்கின்றன.
2026 மே மாதத்தில் நிதி இருப்பு சுமார் 18.75 பில்லியன் டாலராக இருந்ததாக கோம்ஸ் தெரிவிக்கிறார்; அக்டோபரில் அது கிட்டத்தட்ட 19 பில்லியன் டாலர் என பாங்காக் கருத்தரங்கு தொடர்பான தகவல்கள் குறிப்பிடுகின்றன. இந்த எண்ணிக்கைகள் வெவ்வேறு தேதிகளைச் சார்ந்தவை; வட்டமிடும் முறையும் வேறுபடுகிறது. மே முதல் அக்டோபர் வரை துல்லியமாக எவ்வளவு அதிகரித்தது என்பதை இவை உறுதிப்படுத்தவில்லை.
2024 இறுதியில் நிதி இருப்பு சுமார் 18.3 பில்லியன் டாலராகவும், அந்த ஆண்டின் முதலீட்டு வருமானம் 6.8% ஆகவும் இருந்ததாக அவரது அறிக்கை கூறுகிறது. 2023இல் அது 9.99% ஆக இருந்தது. முதலீட்டு ஆதாயங்களில் கணிசமான பகுதியை பட்ஜெட்டுக்கான நிதி மாற்றங்கள் பயன்படுத்திக்கொண்டதாக அவர் வாதிடுகிறார்.
எதிர்பார்ப்புகளைவிட முடிவுகள் சிறப்பாக இருந்ததாக கார்டோசோ கூறியதும் இந்தக் கவலையுடன் முரண்படவில்லை. கணிப்பைவிடச் சிறப்பாகச் செயல்பட்டாலும், சொத்துகள் தொடர்ந்து செலவினத்துக்குப் பயன்படுத்தப்பட்டால் நிதி இறுதியில் தீர்ந்துவிடலாம். சிறந்த முடிவுகள் மாற்றங்களைச் செய்வதற்கு கூடுதல் அவகாசம் தருகின்றன; ஆனால் தற்போதைய செலவினம் நிலையானது என்பதை அவை தனித்து நிரூபிப்பதில்லை.
பாயு-உண்டானுக்குப் பிந்தைய மாற்றம்
பாயு-உண்டானில் வணிகரீதியான உற்பத்தி முடிவடைந்தது நிதியளிப்பு நிலையை மாற்றியது. இந்த நிகழ்வு 2025 ஜூன் 4ஆம் தேதி நடந்ததாகக் குறிப்பிடும் கோம்ஸ், அதன் பின்னரான காலகட்டத்தை தற்போதைய பெட்ரோலிய வருவாயிலிருந்து விலகி, நிதியின் முதலீட்டு வருமானத்தையும் திரட்டப்பட்ட சொத்துகளையும் சார்ந்திருக்கும் மாற்றமாக விவரிக்கிறார்.
நிகழ்வுகளின் காலவரிசையை விவரிப்பதில் வேறுபாடு உள்ளது. திமோர் கடற்பகுதியின் எண்ணெய் வயல்கள் இனி வருவாய் ஈட்டவில்லை என்று கிங்ஸ்பரியின் 2025 ஜனவரி பகுப்பாய்வு குறிப்பிட்டது. அதேவேளை, பாயு-உண்டானின் வணிகரீதியான உற்பத்தி 2025 ஜூனில் முடிவடைந்ததாக கோம்ஸ் கூறுகிறார். எல்லா பெட்ரோலிய வருவாயும் ஒரே தேதியில் முடிவடைந்தது என இந்தக் கூற்றுகளைப் புரிந்துகொள்ளக்கூடாது.
தற்போதைய விவாதம் எவ்வாறு உருவானது என்பதை முக்கிய நிகழ்வுகள் காட்டுகின்றன:
- 2005: பெட்ரோலியச் செல்வத்தைப் பாதுகாப்பதற்கான கட்டமைப்புடன் திமோர்-லெஸ்தே பெட்ரோலிய நிதியை நிறுவியது.
- 2008–09 முதல்: கோம்ஸ், கிங்ஸ்பரி ஆகியோரின்படி, பெரும்பாலான ஆண்டுகளில் பணமெடுப்பு நிலையான அளவை மீறியது.
- 2024: கோம்ஸின்படி, பாயு-உண்டான் கூட்டமைப்பில் 16.74% பங்கை டிமோர் ஜிஏபி வாங்கியது.
- 2025 ஜூன் 4: கோம்ஸின்படி, பாயு-உண்டானில் வணிகரீதியான உற்பத்தி முடிவடைந்தது.
- 2026 ஜூன்: 101.1 மில்லியன் டாலர் பட்ஜெட் அதிகரிப்புக்கு ஒப்புதல் அளிக்கப்பட்டது.
- 2026 அக்டோபர் 6–7: நிதி நிலைத்தன்மை மற்றும் முதலீட்டு உத்தியை பாங்காக் கருத்தரங்கு ஆராய்ந்தது.
கார்பன் பிடிப்பு மற்றும் சேமிப்பின் மூலம் பாயு-உண்டானை வேறுவிதமாகப் பயன்படுத்துவதற்கான சாத்தியத்தையும் கோம்ஸ் விவரிக்கிறார். இந்த முன்மொழியப்பட்ட திட்டம் ஆண்டுதோறும் சுமார் 10 மில்லியன் டன் கார்பன் டை ஆக்சைடைச் சேமிக்கக்கூடும். ஆனால், அதன் சாத்தியத்தன்மை இறுதி முதலீட்டு முடிவையும் ஒப்பந்தங்களையும் பொறுத்தது. சேமிப்புத் திறன் இருப்பது, அரசுக்கு உறுதியான வருவாய் கிடைப்பதற்குச் சமமல்ல.
கிரேட்டர் சன்ரைஸ் வருவாய் உறுதியானதல்ல
எதிர்கால பெட்ரோலிய வருவாய் குறித்த எதிர்பார்ப்புகளில் கிரேட்டர் சன்ரைஸ் திட்டம் முக்கிய இடம் வகிக்கிறது. இத்திட்டத்தில் திமோர்-லெஸ்தே 56.6% பங்கைக் கொண்டுள்ளது என்றும், எரிவாயுவை ஆஸ்திரேலியாவில் பதப்படுத்துவதா அல்லது திமோர்-லெஸ்தேவின் தென்கரையில் முன்மொழியப்பட்டுள்ள நிலையத்தில் பதப்படுத்துவதா என்பது குறித்து முரண்பாடு உள்ளது என்றும் கிங்ஸ்பரியின் பகுப்பாய்வு கூறுகிறது.
பதப்படுத்துதல் ஆஸ்திரேலியாவில் நடந்தால் திமோர்-லெஸ்தேவுக்கான மேல்நிலை வருவாய்ப் பங்கு 80%; அந்நாட்டிலேயே நடந்தால் அது 70% என அந்தப் பகுப்பாய்வு குறிப்பிடுகிறது. இந்த வருவாய் ஒதுக்கீடுகள், திட்டத்தின் உரிமைப் பங்கிலிருந்து வேறுபட்டவை. 2024 இறுதியில், வருவாயில் திமோர்-லெஸ்தேவுக்கான பங்கை 90% ஆக உயர்த்தவும், ஆஸ்திரேலியாவின் பங்கைத் தனிப்பட்ட வளர்ச்சி நிதிக்கு ஒதுக்கவும் ஆஸ்திரேலியா முன்வந்ததாகவும் கிங்ஸ்பரி கூறுகிறார்.
இந்த எண்ணிக்கைகள் அப்போது விவாதிக்கப்பட்ட ஏற்பாடுகளையும் முன்மொழிவையும் குறிக்கின்றன; பாங்காக் கருத்தரங்கில் உறுதிசெய்யப்பட்ட முடிவைக் குறிக்கவில்லை. 2024 இறுதியில் திட்டம் முடங்கியிருந்ததாக கிங்ஸ்பரி கூறுகிறார்; பின்னர் அளித்த மதிப்பீட்டிலும் இறுதி முடிவு எடுக்கப்படவில்லை என கோம்ஸ் குறிப்பிடுகிறார்.
கிரேட்டர் சன்ரைஸ் திட்டத்திலிருந்து 78 பில்லியன் டாலருக்கும் அதிகமான வரி மற்றும் உரிமக் கட்டண வருவாய் கிடைக்கும் என்று அரசாங்கம் கணித்துள்ளதாக கோம்ஸ் குறிப்பிடுகிறார். 33 பில்லியன் டாலருக்கும் அதிக மதிப்புள்ள எரிவாயு இருப்பதாக கிங்ஸ்பரியின் பகுப்பாய்வு கூறுகிறது. இவை வெவ்வேறு அம்சங்களை அளவிடுவதால் நேரடியாக ஒப்பிட முடியாது. ஆண்டுதோறும் பட்ஜெட் செலவுக்குக் கிடைக்கும் பணத்துக்கு இவற்றில் எதுவும் சமமல்ல.
இங்கு முக்கியமானது காலக்கெடு. புதிய பெட்ரோலியத் திட்டங்கள் எதிர்காலத்தில் வருவாய் ஈட்டக்கூடும்; ஆனால் அந்த வருவாய் கிடைப்பதற்கு முன்பே பணமெடுப்பை நிர்வகிக்கும் நிதி மாற்றம் தேவை. கருத்தரங்கு குறித்த தகவல்களில், உற்பத்தி தொடங்கும் உறுதியான தேதியோ இறுதி முதலீட்டு முடிவோ குறிப்பிடப்படவில்லை.
செலவு வரம்புகளுடன் செலவினத்தின் தரமும் முக்கியம்
உலக வங்கி 2025 பிப்ரவரி 13 அன்று வெளியிட்ட பொதுச் செலவின அறிக்கை, ‘திமோர்-லெஸ்தே பொருளாதார அறிக்கை: உயர் வளர்ச்சிக்காகப் பொதுச் செலவினத்தை மாற்றியமைத்தல்’ என்ற தலைப்பில், வளர்ச்சிச் சவாலை அளவிடுகிறது. 2013 முதல் 2023 வரை பொதுச் செலவினம் GDP-யில் சராசரியாக 85% ஆக இருந்தது; அதே காலத்தில் ஆண்டுச் சராசரி GDP வளர்ச்சி 1.3% ஆக இருந்தது.
மக்கள்தொகையில் 42% பேர் தேசிய வறுமைக் கோட்டுக்குக் கீழே வாழ்ந்ததாகவும் அறிக்கை கூறுகிறது. கிங்ஸ்பரியின் கல்விசார் பகுப்பாய்வு வேறு அளவீடுகளை வழங்குகிறது: கால் பங்குக்கும் அதிகமானோர் கடுமையான வறுமையில், கிட்டத்தட்ட பாதிப்பேர் பல்பரிமாண வறுமையில், ஐந்து வயதுக்குட்பட்ட குழந்தைகளில் கிட்டத்தட்ட பாதிப்பேர் வளர்ச்சி குன்றிய நிலையில் உள்ளனர். வறுமைக்கான வரையறைகளும் கணக்கெடுக்கப்பட்ட காலகட்டங்களும் வேறுபடுவதால், இந்த எண்ணிக்கைகளை ஒன்றுக்கொன்று மாற்றாகப் பயன்படுத்த முடியாது.
திமோர்-லெஸ்தேவுக்கான உலக வங்கியின் நாட்டுப் பிரதிநிதி பெர்னார்ட் ஹார்போர்ன், வலுவான பொருளாதார முடிவுகளைத் தரும் செலவினத்துக்கு அழைப்பு விடுத்தார்:
திமோர்-லெஸ்தே முக்கியமான கட்டத்தில் உள்ளது. வேலைவாய்ப்புகளை உருவாக்கவும் வளர்ச்சியை அதிகரிக்கவும், செலவினத்தின் செயல்திறனை மேம்படுத்தி பொருளாதாரத்தைப் பன்முகப்படுத்துமாறு நாடு ஊக்குவிக்கப்படுகிறது.
காலப்போக்கில் ESI விதிக்கு இணங்கிச் செல்லுதல், வரி வசூலை மேம்படுத்துதல், பயனற்ற திட்டங்களிலிருந்து உள்கட்டமைப்பு, கல்வி, சுகாதாரம் ஆகியவற்றுக்கு வளங்களைத் திருப்புதல் ஆகியவற்றை உலக வங்கி பரிந்துரைக்கிறது. கொள்முதல் நடைமுறைகளை மேம்படுத்துதல், பொதுமுதலீட்டு மேலாண்மையை வலுப்படுத்துதல், திட்டத் தாமதங்களைக் குறைத்தல் ஆகியவற்றுக்கும் அது அழைப்பு விடுக்கிறது.
நிலைத்தன்மை என்பது வளர்ச்சிப் பிரச்சினையும் ஆகும் என்ற கார்டோசோவின் வாதத்துக்கு இந்தப் பரிந்துரைகள் வலுசேர்க்கின்றன. பணமெடுப்பைக் குறைப்பது நிதி இருப்பைப் பாதுகாக்கும்; அதேவேளை, செலவினத்தை மேலும் பயனுள்ளதாக மாற்றுவது பொருளாதாரத்தையும் பெட்ரோலியத்தைச் சாராத வருவாய் ஈட்டும் திறனையும் வலுப்படுத்தும்.
படிப்படியான நிதி மாற்றம் தீர்க்க வேண்டியவை
உற்பத்தித் துறைகளுக்கு ஆதரவளிக்கவும், பொருளாதாரத்தைப் பன்முகப்படுத்தவும், பெட்ரோலியச் சார்பைக் குறைக்கவும் நிதி வளங்களைப் பயன்படுத்த அரசு விரும்புகிறது. இந்தப் பணியின் அளவை கோம்ஸ் அளிக்கும் புள்ளிவிவரங்கள் காட்டுகின்றன: பெட்ரோலியம் அல்லாத ஏற்றுமதிகள் சுமார் 35–36 மில்லியன் டாலர்; அத்தியாவசியப் பொருட்களின் ஆண்டு இறக்குமதி ஏறத்தாழ 900 மில்லியன் டாலர். இந்தக் கணக்குகளின்படி, பெட்ரோலியம் அல்லாத ஏற்றுமதிகளின் மதிப்பைவிட இறக்குமதியின் மதிப்பு 25 முதல் 26 மடங்கு அதிகம். இருப்பினும், இந்த இரண்டு வகைகளும் முழுமையான வர்த்தகக் கணக்கல்ல.
கருவூலப் பத்திரங்களும் கருவூலக் குறுகியகாலப் பத்திரங்களும் சாத்தியமான நிதியளிப்பு வழிகள் எனப் பொதுக் கடன் திருத்த முன்மொழிவு குறிப்பிடுகிறது; அவற்றை வெளியிட அடுத்தடுத்து வந்த அரசாங்கங்கள் திட்டமிட்டதாகவும் கூறுகிறது. இவை கடன் பெறும் வழிமுறைகள். நிதி ஆதாரங்களைப் பன்முகப்படுத்த அவை உதவலாம்; ஆனால் அவற்றைத் திருப்பிச் செலுத்த வேண்டும், நிலையான வருவாயை வலுப்படுத்த வேண்டிய தேவைக்கு அவை மாற்றாக முடியாது.
நிர்வாகம் தொடர்பான விவரங்களிலும் கவனம் தேவை. நிதியமைச்சருக்கு ஆலோசனை வழங்கும் முதலீட்டுக் குழுவில் BCTL-ஐச் சேர்ந்த மூன்று நிபுணர்கள் இடம்பெறுவதாகவும், ஆண்டுதோறும் ஒரு பயிலரங்கம் நடத்தப்படுவதாகவும் BCTL ஆளுநர் ஹெல்டர் லோபஸ் தெரிவித்தார். வழக்கமாக ஆண்டுக்கு இருமுறை, உள்நாட்டிலும் வெளிநாட்டிலும் தலா ஒரு கருத்தரங்கு நடத்தும் ஆலோசனைக் குழுவைப் பற்றிக் கார்டோசோ கூறினார். இந்தத் தகவல்களில் குழுக்களின் பெயர்களும் கூட்டங்களின் எண்ணிக்கையும் வேறுபடுகின்றன. இவை ஒரே குழுவையோ ஒரே கூட்ட அட்டவணையையோ குறிக்கின்றன என்பதைத் தகவல்கள் உறுதிப்படுத்தவில்லை.
பணமெடுப்பைக் குறைக்கும் வேகம், பாதுகாக்க வேண்டிய செலவினங்கள், உள்நாட்டு வருவாய் நடவடிக்கைகள், முதலீட்டு இடர் ஆகியவை அடுத்த முக்கிய முடிவுகளாகும். திருத்தப்பட்ட உத்தியை ஏற்கவோ, கருவூலப் பத்திரங்களை வெளியிடவோ, புதிய நிலையான பணமெடுப்பு அளவை அடையவோ காலக்கெடு எதுவும் கருத்தரங்கு தொடர்பான தகவல்களில் அறிவிக்கப்படவில்லை.
முக்கியத் தேர்வு ஏற்கெனவே தெளிவாக உள்ளது: எதிர்பார்த்ததைவிட வலுவான நிதி இருப்பைப் பயன்படுத்தி திட்டமிட்ட மாற்றத்தை மேற்கொள்ள வேண்டும்; சந்தை ஆதாயங்களோ உறுதிசெய்யப்படாத பெட்ரோலியத் திட்டங்களோ பட்ஜெட் தேவைகளை முடிவில்லாமல் ஈடுகட்டும் எனக் கருதுவதைத் தவிர்க்க வேண்டும்.
முக்கிய அம்சங்கள்
- 2026 அக்டோபர் 6–7 தேதிகளில் பாங்காக்கில் நடந்த கருத்தரங்கின்போது, திமோர்-லெஸ்தேவின் பெட்ரோலிய நிதி இருப்பு கிட்டத்தட்ட 19 பில்லியன் டாலராக இருந்ததாகத் தெரிவிக்கப்பட்டது.
- அரச வரவு செலவுத் திட்டத்துக்கான நிதியில் சுமார் 80% இந்த நிதியிலிருந்து கிடைப்பதாக நிதியமைச்சர் சன்டினா கார்டோசோ தெரிவித்தார்.
- அரசாங்கம் படிப்படியான நிதி மாற்றத்தை ஆராயும் நிலையில், கூடுதல் நிதி ஒழுக்கத்தைக் கடைப்பிடிக்க ஆலோசனைக் குழு பரிந்துரைத்தது.
- பணமெடுப்பு மாறாமல் தொடர்ந்தால் 2037ஆம் ஆண்டுக்குள் நிதி தீர்ந்துவிடும் என நிதியமைச்சகம் கணித்துள்ளதாக பொதுக் கடன் முன்மொழிவு குறிப்பிடுகிறது; மற்றொரு மதிப்பீட்டின்படி சுமார் 2034ஆம் ஆண்டில் அபாயம் ஏற்படலாம்.
- எதிர்கால பெட்ரோலிய வருவாயையும் உள்ளடக்கிய மொத்த பெட்ரோலியச் செல்வத்தில் 3% என்பது மதிப்பிடப்பட்ட நிலையான வருமானம்.
- செலவினத்தை மேம்படுத்துதல், வரி வசூலை வலுப்படுத்துதல், நிலையான வருமான விதியைப் படிப்படியாகக் கடைப்பிடித்தல் ஆகியவற்றை உலக வங்கி பரிந்துரைக்கிறது.
- புதிய பணமெடுப்பு வரம்போ, சீர்திருத்தக் காலக்கெடுவோ, கிரேட்டர் சன்ரைஸ் திட்டத்துக்கான உறுதியான உற்பத்தித் தேதியோ கருத்தரங்கு தொடர்பான தகவல்களில் அறிவிக்கப்படவில்லை.