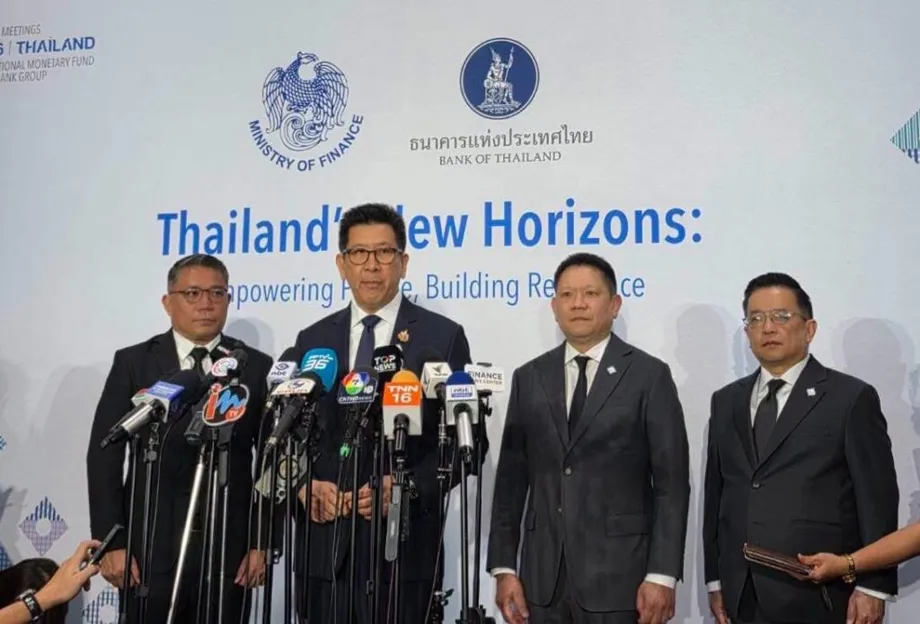
பாங்காக்கில் தொடங்கவுள்ள உலகளாவிய மோசடி எதிர்ப்புத் திட்டம்
ஆண்டுக்கு உலகளவில் சுமார் 1 டிரில்லியன் டாலர் இழப்பை ஏற்படுத்தும் டிஜிட்டல் மோசடிகளுக்கு ஒருங்கிணைந்த பதிலளிப்பை முன்மொழியும் பாங்காக் வழிகாட்டித் திட்டத்தை, 2026 அக்டோபர் 14 அன்று சர்வதேச நாணய நிதியம் மற்றும் உலக வங்கி குழுமத்தின் வருடாந்திரக் கூட்டங்களில் தாய்லாந்து அறிமுகப்படுத்தத் திட்டமிட்டுள்ளது. அரசுகள், ஒழுங்குமுறை அமைப்புகள் மற்றும் நிதி நிறுவனங்களுக்கான நடைமுறை வழிகாட்டியாக இந்த ஆவணத்தை, புதிய கட்டுப்பாடுகளை விதிக்கும் சர்வதேச விதிகளின் தொகுப்பாக அல்லாமல், தாய்லாந்து வங்கி அந்த இரு நிறுவனங்களுடன் இணைந்து உருவாக்கி வருகிறது.
உள்ளடக்கம்
- பாங்காக்கில் தொடங்கவுள்ள உலகளாவிய மோசடி எதிர்ப்புத் திட்டம்
- நாடுகள் என்ன செய்ய வேண்டும் என வழிகாட்டித் திட்டம் வலியுறுத்தும்
- இழப்புகளின் அளவை கவனமாகப் புரிந்துகொள்ள வேண்டும்
- வாடிக்கையாளர் ஒப்புதல் அளித்த பரிவர்த்தனையும் மோசடியாக இருக்கலாம்
- தாய்லாந்தின் உள்நாட்டு விதிகள் சேவை வழங்குநர்களை ஆய்வுக்கு உட்படுத்துகின்றன
- பணம், தங்கம் மற்றும் மோசடிக்கு எதிரானதாகக் கூறப்படும் முன்னேற்றம்
- வங்கிகள் தனியாகச் செயல்பட முடியாது என்பதை பிராந்திய நடவடிக்கைகள் காட்டுகின்றன
- தாய்லாந்தின் பரந்த திட்டத்தின் ஒரு பகுதியாக நிதிப் பாதுகாப்பு
- கால அட்டவணையும் அடுத்து எடுக்கப்பட வேண்டிய முடிவுகளும்
- முக்கிய அம்சங்கள்
உள்நாட்டில் இதன் முக்கியத்துவம் கணிசமானது. தாய்லாந்தில் 2024ஆம் ஆண்டில் மோசடிகளால் 1.76 பில்லியன் டாலர் இழப்பு ஏற்பட்டதாக தாய்லாந்து வங்கியின் உதவி ஆளுநர் சாயாவதீ சாய்-ஆனந்த் மற்றும் பொருளாதார நிபுணர் பிதிவாட் பிருக்சாசாட் தெரிவித்துள்ளனர். அவர்களின் உலகப் பொருளாதார மன்றக் கட்டுரை, சட்டக் கட்டமைப்புகள், மோசடி தடுப்புப் பாதுகாப்புகள், ஒத்துழைப்பு மற்றும் நுகர்வோர் பாதுகாப்பு உள்ளிட்ட 12 கொள்கைப் பரிசீலனைகளையும் ஐந்து முக்கிய செயல்பாட்டுப் பகுதிகளையும் கொண்ட வழிகாட்டித் திட்டத்தை விவரிக்கிறது.
தென்கிழக்கு ஆசியாவைத் தாண்டி அமெரிக்கா மற்றும் லத்தீன் அமெரிக்காவிலும் பரவியுள்ள பிரச்சினையை இந்த முன்னெடுப்பு கையாள வேண்டும் என்று தாய்லாந்து வங்கியின் ஆளுநர் விதாய் ரத்தனகோர்ன் விரும்புகிறார். சர்வதேச ஆவணத்தை உருவாக்குவதால் தாய்லாந்தின் சொந்தப் பணிகள் முடிந்துவிட்டதாக அர்த்தமில்லை என்றும் அவர் எச்சரித்துள்ளார். கொள்கைகளை நாடு செயல்படுத்தி, தனது பதிலளிப்பு முறையைத் தொடர்ந்து மேம்படுத்த வேண்டும்.
இந்த முன்னெடுப்பைப் பற்றிப் பேசிய விதாய், அதன் நோக்கத்தை விளக்கினார்:
டிஜிட்டல் மோசடிகளுக்கு எதிரான தங்கள் நடவடிக்கைகளை வலுப்படுத்த விரும்பும் நாடுகளுக்கு பாங்காக் வழிகாட்டித் திட்டம் நடைமுறை வழிகாட்டியாக அமைய வேண்டும் என்பதே எங்கள் இலக்கு.
வருடாந்திரக் கூட்டங்கள் அக்டோபர் 12 முதல் 18 வரை பாங்காக்கில் நடைபெற உள்ளன. 191 நாடுகளில் இருந்து 15,000க்கும் மேற்பட்ட பிரதிநிதிகள் பங்கேற்பார்கள் என எதிர்பார்க்கப்படுகிறது. இரண்டாவது முறையாக இந்தக் கூட்டத்தை நடத்தும் தாய்லாந்து, நிதிப் பாதுகாப்பை அதன் பரந்த பொருளாதாரத் திட்டத்துடன் இணைக்கும் வாய்ப்பாக இதைப் பயன்படுத்துகிறது.
நாடுகள் என்ன செய்ய வேண்டும் என வழிகாட்டித் திட்டம் வலியுறுத்தும்
ஒரு மோசடி சம்பவத்தின் முழுச் செயல்முறையையும் இந்த வழிகாட்டித் திட்டம் உள்ளடக்கும்: மோசடியைத் தடுப்பது, சந்தேகத்துக்குரிய நடவடிக்கைகளைக் கண்டறிவது, சேதத்தைக் குறைப்பது, பாதிக்கப்பட்டவர்களுக்கு உதவுவது, திருடப்பட்ட பணத்தைக் கண்டுபிடிப்பது அல்லது மீட்பது. நிதிப் பொருட்களின் வடிவமைப்பு, சட்டங்கள் மற்றும் அமைப்புகளுக்கு இடையிலான ஒருங்கிணைப்பும் இதன் வரம்பில் அடங்கும். ஏனெனில், ஒரு பரிவர்த்தனை வங்கியை அடைவதற்கு முன்பே பாதிப்புகள் உருவாகலாம்.
தாய்லாந்து வங்கியின் ஆசிரியர்கள் விவரித்த ஐந்து முக்கிய அம்சங்கள்:
- தெளிவான தேசிய உத்தியும் சட்டக் கட்டமைப்பும்.
- மோசடியைத் தடுக்கவும் கண்டறியவும், அதிலிருந்து மீளவும் தேவையான பாதுகாப்பு நடவடிக்கைகள்.
- சைபர் பாதுகாப்பு மற்றும் பணமோசடி தடுப்புக் கருவிகளைச் சிறப்பாகப் பயன்படுத்துதல்.
- துறைகளுக்கு இடையிலும் எல்லை கடந்தும் வலுவான ஒத்துழைப்பு.
- நுகர்வோர் பாதுகாப்பு, விழிப்புணர்வு மற்றும் இழப்பீடு கோரும் வழிமுறைகள்.
நாடுகள் தத்தமது சட்ட அமைப்புகள், நிதிச் சேவைகள் மற்றும் டிஜிட்டல் வளர்ச்சிக்கு ஏற்ப இந்தக் கொள்கைகளை மாற்றியமைத்துக் கொள்ளும். இந்த நெகிழ்வுத்தன்மை முக்கியம். அடிப்படை மொபைல் கட்டண வசதிகளை விரிவுபடுத்தும் நாடு எதிர்கொள்ளும் செயல்பாட்டுச் சிக்கல்கள், விரிவான உடனடிப் பணப் பரிமாற்றக் கட்டமைப்புகளும் சர்வதேசப் பரிவர்த்தனைகளும் கொண்ட நாட்டின் சிக்கல்களிலிருந்து மாறுபடலாம்.
டிஜிட்டல் மோசடியைக் குறைத்தல், சைபர் பாதுகாப்பை வலுப்படுத்துதல், டிஜிட்டல் நிதிச் சூழலின் ஆயத்தநிலையை மேம்படுத்துதல் ஆகிய மூன்று முன்னுரிமைகளின் வழியாக இந்தப் பரந்த முன்னெடுப்பை விதாய் விவரித்துள்ளார். உறுப்பினர் நாடுகள் தங்கள் கருத்துகளையும் கொள்கை அனுபவங்களையும் பகிரும் என எதிர்பார்க்கப்படுகிறது. எனவே, இந்த வழிகாட்டித் திட்டம் தாய்லாந்து விதிமுறைகளை மற்ற நாடுகளுக்கு ஏற்றுமதி செய்வதைவிட, நாடுகள் ஒன்றிடமிருந்து ஒன்று கற்றுக்கொள்வதற்கான வழியாக அமையும்.
இந்த ஆவணம், நிதித் தொழில்நுட்பத்தைப் பயன்படுத்தும்போது இடர்களைக் கையாள நாடுகளுக்கு உதவும் நோக்கில் சர்வதேச நாணய நிதியமும் உலக வங்கியும் 2018இல் தொடங்கிய பாலி ஃபின்டெக் செயல் திட்டத்தையும் தொடர்ந்து வருகிறது. பாங்காக் முன்னெடுப்பு இன்னும் குறிப்பிட்ட சவாலை எதிர்கொள்கிறது: டிஜிட்டல் நிதியைப் பயன்படுத்துவோரின் சேவைகளையே குற்றவாளிகள் தவறாகப் பயன்படுத்துவதிலிருந்து அவர்களைப் பாதுகாப்பது.
இழப்புகளின் அளவை கவனமாகப் புரிந்துகொள்ள வேண்டும்
சைபர் தொடர்பான மோசடிகள் மற்றும் அச்சுறுத்தல்களால் ஏற்படும் பொருளாதாரச் சேதம் சுமார் 1.03 டிரில்லியன் டாலர் எனவும், அதில் மூன்றில் இரண்டு பங்குக்கும் அதிகமானது ஆசியாவில் நிகழ்வதாகவும் விதாய் குறிப்பிட்டுள்ளார். தாய்லாந்து வங்கியின் ஆசிரியர்கள் உலகளாவிய ஆண்டுச் சேதத்தை தோராயமாக 1 டிரில்லியன் டாலர் எனக் கணித்து, உலகெங்கிலும் உள்ள பெரியவர்களில் சுமார் 50% முதல் 70% பேர் மோசடி முயற்சியை எதிர்கொண்டுள்ளதாகக் கூறுகின்றனர்.
இந்தப் புள்ளிவிவரங்கள் வெவ்வேறு விஷயங்களைச் சுட்டுகின்றன. மோசடி முயற்சிக்கு இலக்காவது பணத்தை இழப்பதற்கு இணையானதல்ல. சைபர் அச்சுறுத்தல்களைப் பரந்த அளவில் உள்ளடக்கும் கணக்கீட்டையும், குறுகிய வரையறையிலான கட்டண மோசடிகளின் மொத்த இழப்பையும் ஒன்றாகக் கருத முடியாது. இந்த மதிப்பீடுகள் பிரச்சினையின் அளவை உணர்த்துகின்றன; ஆனால் ஒவ்வொரு நாட்டின் இழப்பையும் ஒப்பிடுவதற்கான ஒரே அளவீட்டை வழங்கவில்லை.
பிராந்திய மதிப்பீடு மற்றொரு முக்கிய வேறுபாட்டை எடுத்துக்காட்டுகிறது. 2026 அக்டோபர் 12 அன்று வெளியிட்ட தனது டிஜிட்டல் மோசடி மதிப்பீட்டில், ஆசியான்+3 பொருளாதார ஆராய்ச்சி அலுவலகம், முழு நிதி அமைப்பின் ஸ்திரத்தன்மையில் மோசடிகள் ஏற்படுத்தும் தாக்கத்துக்கான ஆதாரங்கள் இன்னும் குறைவாகவே உள்ளன எனக் கூறுகிறது.
இந்தக் கண்டறிதல் குடும்பங்களுக்கும் நிறுவனங்களுக்கும் ஏற்படும் பாதிப்பை மறுப்பதல்ல. ஆவணப்படுத்தப்பட்ட இழப்புகள் மற்றும் நம்பிக்கைக்கான அச்சுறுத்தல்களை, மோசடிகள் ஏற்கெனவே நிதி அமைப்பைச் சீர்குலைக்கின்றன என்ற வலுவான கூற்றிலிருந்து இது வேறுபடுத்துகிறது. இருப்பினும், மோசடிகளின் அளவும் தொடர்ச்சியும் துறைகள் மற்றும் அதிகார வரம்புகளைக் கடந்து ஒருங்கிணைந்த நடவடிக்கையைத் தேவைப்படுத்துகின்றன என ஆசிரியர்கள் பென்யாபோர்ன் சாந்தனா, இவான் லிம் மற்றும் பிரசாந்த் பாண்டே வாதிடுகின்றனர்.
மோசடியை உலகளாவிய கட்டமைப்பு ரீதியான இடராக விதாய் விவரிப்பதை மதிப்பிடும்போது இந்த வேறுபாடு பயனுள்ளது. வங்கிச் சேமிப்புகளை மோசடிகள் பறிக்கலாம், நிதிச் சேவை வழங்குநர்களுக்கு சுமையை ஏற்படுத்தலாம், டிஜிட்டல் சேவைகளைப் பயன்படுத்துவதிலிருந்து மக்களைத் தயங்கச் செய்யலாம். ஆனால் இவை உடனடியாக வங்கிச் சிக்கலை உருவாக்க வேண்டியதில்லை.
வாடிக்கையாளர் ஒப்புதல் அளித்த பரிவர்த்தனையும் மோசடியாக இருக்கலாம்
பாதிக்கப்பட்டவர்களே பணப் பரிமாற்றத்துக்கு ஒப்புதல் அளிக்கும் மோசடிகள்தான் மிகக் கடினமான பிரச்சினைகளில் ஒன்று. குற்றவாளி முதலீட்டுக் குழுவின் மூலம் நம்பிக்கையை வளர்க்கலாம், உறவினர் போல ஆள்மாறாட்டம் செய்யலாம் அல்லது அவசரப் பணப் பரிமாற்றம் அவசியம் என ஒருவரை நம்பவைக்கலாம். வாடிக்கையாளரை ஏமாற்றியதன் விளைவாக அந்த உத்தரவு பிறந்திருந்தாலும், பணப் பரிமாற்ற உத்தரவு உண்மையான வாடிக்கையாளரிடமிருந்தே வங்கிக்குக் கிடைக்கிறது.
நிதி நிறுவனங்கள் தலையிடுவதற்கு முன்பே பல நேரங்களில் ஏமாற்றுதல் நிகழ்வதால், வாடிக்கையாளர் ஒப்புதல் அளிக்கும் இத்தகைய கட்டண மோசடிகள் குறிப்பாகக் கடினமானவை என ஆசியான்+3 பொருளாதார ஆராய்ச்சி அலுவலகம் சுட்டிக்காட்டுகிறது. எனவே, குற்றச் செயல்முறையின் முக்கியப் பகுதிகள் நிதி ஒழுங்குமுறை அமைப்புகளின் நேரடி அதிகாரத்திற்கு வெளியே இருக்கலாம்.
இந்தப் பிரச்சினையை விளக்க தாய்லாந்து வங்கியின் ஆசிரியர்கள் பிளாய் என்ற உதாரணத்தைத் தருகின்றனர். அவர் உண்மையான மோசடி அனுபவங்களை அடிப்படையாகக் கொண்ட கூட்டுப் பாத்திரம்; தனிப்பட்ட முறையில் அடையாளம் காணப்பட்ட பாதிக்கப்பட்டவர் அல்ல எனத் தெளிவுபடுத்துகின்றனர். டிஜிட்டல் திறனுள்ள பாங்காக் கஃபே உரிமையாளரான பிளாய் முதலீட்டுக் குழுவில் ஈர்க்கப்படுகிறார். வர்த்தகத்தில் கிடைத்ததாகத் தோன்றும் லாபம் அவருக்கு ஊக்கமளிக்கிறது; சேமிப்புப் பணத்தையும் கடன் வாங்கிய பணத்தையும் முதலீடு செய்ய அவர் தூண்டப்படுகிறார். பணத்தைத் திரும்பப் பெற முயன்றபோது கணக்கு முடக்கப்பட்டிருப்பதையும், போலியான வரிக் கோரிக்கையையும் எதிர்கொள்கிறார்.
அடையாளச் சரிபார்ப்பு மட்டும் ஏன் போதாது என்பதை இந்த உதாரணம் விளக்குகிறது. பணப் பரிமாற்றம் செய்பவர் யார் என்பதை உறுதிப்படுத்துவது, அந்த நபர் ஏமாற்றப்பட்டாரா என்பதைத் தெரிவிக்காது. வழக்கத்துக்கு மாறான பரிவர்த்தனைகளைக் கண்டறிவதை வங்கிகள், தொலைத்தொடர்பு நிறுவனங்கள், டிஜிட்டல் தளங்கள் மற்றும் சட்ட அமலாக்க அமைப்புகளின் நடவடிக்கையுடன் இணைக்க வேண்டும்.
நிதிச் சேவைகளை அனைவருக்கும் கிடைக்கச் செய்வதையும் மோசடி எவ்வாறு பாதிக்கலாம் என்பதை இது காட்டுகிறது. பண இழப்பு உடனடியான பாதிப்பு; ஆனால் அச்சம், மன அழுத்தம் மற்றும் நம்பிக்கை இழப்பு ஆகியவை பாதிக்கப்பட்டவர்களை வங்கிச் செயலிகள் மற்றும் நிதியை எளிதில் அணுக உதவும் பிற சேவைகளிலிருந்து விலகச் செய்யலாம்.
தாய்லாந்தின் உள்நாட்டு விதிகள் சேவை வழங்குநர்களை ஆய்வுக்கு உட்படுத்துகின்றன
சர்வதேச வழிகாட்டித் திட்டத்தைத் தாண்டியும் தாய்லாந்தின் ஆயத்தப் பணிகள் விரிகின்றன. 2025 மார்ச் 18 வரை பொதுமக்களின் கருத்துகளுக்காகத் திறக்கப்பட்ட தாய்லாந்து வங்கியின் வரைவு வழிகாட்டுதல்கள், மோசடித் தடுப்பு, கண்காணிப்பு, பதிலளிப்பு, தீர்வு மற்றும் பாதிக்கப்பட்ட வாடிக்கையாளர்களுக்கான ஆதரவு ஆகியவற்றை உள்ளடக்கிய மோசடி மேலாண்மைக் கொள்கைகளை முன்மொழிந்தன. முல் கணக்குகள் மற்றும் வாடிக்கையாளர் சரிபார்ப்பைக் கையாளும் நடவடிக்கைகளுடன், அவற்றை 2025 ஏப்ரல் 1 முதல் செயல்படுத்துவது தற்காலிகமாகத் திட்டமிடப்பட்டது.
குற்றச் செயல்களால் கிடைத்த பணத்தைப் பெறவும் நகர்த்தவும் பயன்படுத்தப்படும் வங்கிக் கணக்கு அல்லது மின்னணுப் பணக் கணக்கே முல் கணக்கு எனப்படும். இத்தகைய கணக்குகளின் இடரைச் சேவை வழங்குநர்கள் மதிப்பிடவும், வாடிக்கையாளர் பரிவர்த்தனைகளைத் தொடர்ந்து கண்காணிக்கவும், இடர் வகைப்பாடுகளைப் புதுப்பிக்கவும் வரைவு வழிகாட்டுதல்கள் கோரின. பரிவர்த்தனை, பொருள் மற்றும் சேவை வழியின் இடருக்கு ஏற்ப அங்கீகாரத் தேவைகள் அமைக்கப்பட வேண்டும் என்றும் அவை வலியுறுத்தின.
மோசடிக் கொள்கைகளுக்கும் அளவிடக்கூடிய செயல்திறன் இலக்குகளுக்கும் இயக்குநர்களும் மூத்த நிர்வாகிகளும் பொறுப்பேற்க வேண்டும். வணிக வங்கிகள், சிறப்பு நிதி நிறுவனங்கள் மற்றும் மாற்றத்தக்க மின்னணுப் பணத்தை வழங்கும் நிறுவனங்கள் அனைத்து தேவைகளையும் பூர்த்தி செய்யும் என எதிர்பார்க்கப்பட்டது. மற்ற சேவை வழங்குநர்கள் தங்கள் சேவைகளுக்கு ஏற்ப வழிகாட்டுதல்களைப் பயன்படுத்தலாம்.
வாடிக்கையாளர் பதிலளிப்பு நடவடிக்கைகளில், 24 மணி நேரமும் செயல்படும் உதவி வழிகள், குறிப்பிட்ட பதிலளிப்பு காலவரம்புகள், மேலும் சம்பவங்களால் பரவலான வாடிக்கையாளர் பாதிப்பு ஏற்பட்டாலோ சேவை வழங்குநரின் நற்பெயர் பாதிக்கப்பட்டாலோ மத்திய வங்கிக்குத் தகவல் அளித்தல் ஆகியவை அடங்கின. பிற சேவை வழங்குநர்கள், பணமோசடி தடுப்பு அலுவலகம் மற்றும் தாய்லாந்து காவல்துறையுடன் தகவல் பகிர்வும் வரைவு வழிகாட்டுதலின் ஒரு பகுதியாக இருந்தது.
2025 ஏப்ரல் முதல் நடைமுறையில் உள்ள பொறுப்புக் கட்டமைப்பைத் தாய்லாந்து வங்கி ஆசிரியர்கள் பின்னர் விவரித்துள்ளனர். நிர்ணயிக்கப்பட்ட மோசடித் தடுப்பு தரநிலைகளைப் பூர்த்தி செய்யாத நிதி நிறுவனங்களும் பிற சேவை வழங்குநர்களும் அதன் விளைவாக ஏற்படும் இழப்புகளுக்குப் பகிர்ந்து பொறுப்பேற்க வேண்டும். தேவையான பாதுகாப்பு நடவடிக்கைகள் நடைமுறையில் இருந்தன என்பதைச் சேவை வழங்குநர்களே நிரூபிக்க வேண்டும்; தவறு நிகழ்ந்ததை வாடிக்கையாளர்கள் நிரூபிக்க வேண்டிய நிலை இருக்காது என ஆசிரியர்கள் கூறுகின்றனர்.
இதனால் ஒவ்வொரு மோசடியால் பாதிக்கப்பட்டவருக்கும் தானாகவே இழப்பீடு கிடைக்கும் என்று பொருள் கொள்ளக்கூடாது. பொருந்தும் தரநிலைகளையும் சேவை வழங்குநர் அவற்றைப் பூர்த்தி செய்தாரா என்பதையும் பொறுப்பு சார்ந்துள்ளது. முந்தைய வரைவு கால அட்டவணையும் பின்னர் நடைமுறையில் உள்ள கட்டமைப்பு குறித்த விவரிப்பும் தொடர்புடைய நடவடிக்கைகளைக் குறிக்கின்றன; அவை இரண்டும் ஒரே இறுதி ஒழுங்குமுறை ஆவணத்தைக் குறிக்க வேண்டியதில்லை.
பணம், தங்கம் மற்றும் மோசடிக்கு எதிரானதாகக் கூறப்படும் முன்னேற்றம்
மத்திய வங்கி, வணிக மற்றும் அரச வங்கிகள், கட்டணச் சேவை வழங்குநர்கள், வங்கி அல்லாத கடன் நிறுவனங்கள், 2,000க்கும் மேற்பட்ட பணமாற்று நிறுவனங்கள் ஆகியவற்றை ஒன்றிணைக்கும் தனித் துறை கட்டமைப்பு செப்டம்பர் 10 அன்று தொடங்குவதாக அறிவிக்கப்பட்டது. சட்டவிரோத நிதிச் செயல்பாடுகளுக்கோ ஊழலுக்கோ ஆதரவளிக்க மாட்டோம் எனப் பங்கேற்பாளர்கள் உறுதியளிக்க இருந்தனர்.
5 மில்லியன் பாட்தைத் தாண்டும் ரொக்க வைப்புகளுக்கு கூடுதல் உரிய கவனம் செலுத்துதல், குறைந்தது 10 மில்லியன் பாட் மதிப்புள்ள தங்கக் கட்டிகளை ரொக்கமாக வாங்குவதற்குக் கடுமையான கட்டுப்பாடுகள் விதித்தல் ஆகியவை குறிப்பிட்ட நடவடிக்கைகளில் அடங்கின. வழக்கமான டிஜிட்டல் கட்டணக் கணக்குகளுக்கு வெளியே சட்டவிரோதப் பணம் நகரக்கூடிய வழிகளை இந்தக் கட்டுப்பாடுகள் குறிவைக்கின்றன.
முந்தைய 12 மாதங்களில் பெரிய அளவிலான ரொக்கப் பணம் எடுத்தல் 52% குறைந்ததாகவும், பெரிய அளவிலான தங்கம் தொடர்பான பணம் எடுத்தல் 70% குறைந்ததாகவும் விதாய் குறிப்பிட்டுள்ளார். இந்த மாற்றங்கள் பணமோசடி நடவடிக்கைகள் குறைந்ததற்கான அறிகுறிகளாக முன்வைக்கப்பட்டன. எனினும், பணம் எடுக்கும் அளவு மட்டும் குற்றப் பணத்தின் முழு அளவையும் காட்டாது.
பாதிக்கப்பட்டவர்களால் அங்கீகரிக்கப்பட்ட கட்டணங்களுக்கான மோசடி இழப்பு என்பது இன்னும் நேரடியான குறியீடாகும். 2026ஆம் ஆண்டின் இரண்டாவது காலாண்டில் இழப்பு 1.8 பில்லியன் பாட் ஆகக் குறைந்தது; இது 2024ஆம் ஆண்டின் அதே காலாண்டைவிட 80% குறைவு. இந்தக் குறைவு, 2024ஆம் ஆண்டின் இரண்டாவது காலாண்டில் சுமார் 9 பில்லியன் பாட் இழப்பு ஏற்பட்டிருந்ததைக் குறிக்கிறது; அதாவது சுமார் 7.2 பில்லியன் பாட் குறைவு.
இந்த காலாண்டு கட்டண மோசடி அளவை, 2024ஆம் ஆண்டில் தாய்லாந்தில் மோசடிகளால் ஏற்பட்ட 1.76 பில்லியன் டாலர் ஆண்டு இழப்புடன் நேரடியாக ஒப்பிட முடியாது. கால அளவு, நாணயம், வகைகள் ஆகியவை வேறுபடுகின்றன. இந்தக் கணக்கு ஒரு குறுகிய முடிவை ஆதரிக்கிறது: இந்த வகை கட்டண மோசடியில் பதிவான இழப்புகள் கடுமையாகக் குறைந்துள்ளன; அதேவேளை பரந்த மோசடிப் பிரச்சினை தொடர்ந்து கவனம் தேவைப்படுத்துகிறது.
வங்கிகள் தனியாகச் செயல்பட முடியாது என்பதை பிராந்திய நடவடிக்கைகள் காட்டுகின்றன
வழிகாட்டித் திட்டம் வலியுறுத்தும் ஒருங்கிணைப்புக்கு பிலிப்பைன்ஸ் ஓர் இணையான எடுத்துக்காட்டை வழங்குகிறது. மோசடி மையங்கள் முன்பு கம்போடியா, தாய்லாந்து மற்றும் வியட்நாம் பகுதிகளில் குவிந்திருந்த நிலையில், அவை பிலிப்பைன்ஸ், மியான்மர் மற்றும் திமோர்-லெஸ்தே ஆகிய நாடுகளுக்கும் பரவியுள்ளதாக ஆசியான் அறக்கட்டளையின் நிர்வாக இயக்குநர் பிதி ஸ்ரிசங்க்னம் தெரிவித்துள்ளார்.
உலகளாவிய மோசடி எதிர்ப்புக் கூட்டணியின் ஆய்வை மேற்கோள்காட்டி, பிலிப்பைன்ஸ் மக்களில் கிட்டத்தட்ட 80% பேரை மோசடியாளர்கள் தொடர்புகொள்வதாக அவர் கூறினார். இந்த அளவு, தாய்லாந்து வங்கி ஆசிரியர்கள் குறிப்பிட்ட உலகளாவிய 50% முதல் 70% வரம்பைவிட அதிகம். ஆனால் கணக்கெடுக்கப்பட்ட மக்கள் தொகையும் ஆய்வு முறைகளும் வேறுபடுவதால், இந்தப் புள்ளிவிவரங்களை நாடுகளுக்கிடையிலான துல்லியமான தரவரிசையாகக் கருதக்கூடாது.
திட்டமிடப்பட்ட 2,000 முதன்மைப் பயிற்றுநர்களைக் கொண்ட வலையமைப்பின் மூலம் 3 மில்லியன் பேரைச் சென்றடைவதை ஸ்காம் ரெடி ஆசியான் திட்டம் இலக்காகக் கொண்டுள்ளது. விவரிக்கப்பட்ட காலகட்டத்தில் 105 பயிற்றுநர்கள் இருந்தனர்; இது இலக்கில் 5.25% ஆகும். பிலிப்பைன்ஸ் திட்டம், பிலிப்பைன்ஸ் வங்கிச் சந்தைப்படுத்தல் சங்கம், கூகுள் மற்றும் பிலிப்பைன்ஸ் மத்திய வங்கி உள்ளிட்ட கூட்டாளர்களின் மூலம் சுமார் 1 மில்லியன் பயனாளிகளைச் சென்றடைய இலக்கு வைத்துள்ளது. இது பிராந்திய இலக்கில் மூன்றில் ஒரு பங்காகும்.
கல்வியைத் தாண்டியும் செயல்பட வேண்டியதன் அவசியத்தை பிலிப்பைன்ஸ் மத்திய வங்கியின் துணை ஆளுநர் பெர்னடெட் ரோமுலோ-புயாட் விளக்கினார்:
மோசடிகளை எதிர்த்துப் போராட விழிப்புணர்வை விட அதிகம் தேவை. நடவடிக்கையும் ஒத்துழைப்பும் அவசியம்.
நிதிக் கணக்கு மோசடி தடுப்புச் சட்டத்தின் கீழான வழக்குகளுக்காக, பிலிப்பைன்ஸ் தேசியக் காவல்துறையுடன் தகவல் பகிர்வு ஒப்பந்தத்திலும் அந்த நாட்டின் மத்திய வங்கி கையெழுத்திட்டது. புலனாய்வு, நீதித்துறை மற்றும் பத்திரங்கள் தொடர்பான அதிகார அமைப்புகளுடனான ஒப்பந்தங்களைத் தொடர்ந்து, இத்தகைய ஒப்பந்தம் செய்த ஐந்தாவது அரசு அமைப்பாகக் காவல்துறை ஆனது.
இந்த முன்னெடுப்புகள் ஒரே பிரச்சினையின் வெவ்வேறு பகுதிகளைக் கையாள்கின்றன: ஏமாற்றுதலை மக்கள் அடையாளம் காண உதவுவது, நிதி நிறுவனங்களுக்குள் மோசடித் தடுப்புக் கட்டுப்பாடுகளை வலுப்படுத்துவது, குற்றச் செயல்களைப் பின்தொடரத் தேவையான தகவல்களைப் புலனாய்வாளர்களுக்கு வழங்குவது.
தாய்லாந்தின் பரந்த திட்டத்தின் ஒரு பகுதியாக நிதிப் பாதுகாப்பு
டிஜிட்டல் மோசடித் தடுப்பை நான்கு உள்நாட்டு முன்னுரிமைகளுடன் விதாய் இணைக்கிறார்: குடும்பக் கடன், சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கான கடன் அணுகல், நியாயமான செலவிலான நிதிச் சேவைகள், மோசடி அல்லது ஊழலுடன் தொடர்புடைய சட்டவிரோதப் பணம். இவற்றுக்கிடையிலான தொடர்புகள் நடைமுறைக்கு உகந்தவை. ஒரு மோசடி குடும்பச் சேமிப்பையோ கடன் வாங்கிய பணத்தையோ பறிக்கலாம்; அதேவேளை குற்றப் பணம் நேர்மையான நிறுவனங்களும் பயன்படுத்தும் சேவைகள் வழியாக நகரலாம்.
நம்பிக்கைக்கு மேலும் இரண்டு அச்சுறுத்தல்களைத் தாய்லாந்து வங்கி ஆசிரியர்கள் சுட்டிக்காட்டுகின்றனர். சில தொழில்நுட்பச் சேவை வழங்குநர்களையே மிகையாகச் சார்ந்திருப்பதால், ஒரே செயலிழப்பு பல நிறுவனங்களின் சேவையைப் பாதிக்கலாம்; 2024ஆம் ஆண்டு கிரௌட்ஸ்ட்ரைக் சம்பவம் இதற்கு எடுத்துக்காட்டு. டிஜிட்டல் தளங்கள் பயனாளர்களின் தேர்வுகளையும் கட்டுப்படுத்தலாம். செயற்கை நுண்ணறிவு சார்ந்த முடிவுகளில் பயன்படுத்தப்படும் பாகுபாடான தரவுகள், குறைந்த நிதி வரலாறு கொண்டவர்களை விலக்கவும் கூடும்.
இந்தப் பிரச்சினைகள் குற்ற மோசடியிலிருந்து வேறுபட்டவை. இருப்பினும், "நிதி நலனுக்கான பாதுகாப்பான மற்றும் அனைவரையும் உள்ளடக்கிய டிஜிட்டல் நிதி" என்ற கூட்டத்தின் கருப்பொருளை விளக்குகின்றன. சேவைகள் நம்பகமற்றவையாகவோ நியாயமற்றவையாகவோ பாதுகாப்பற்றவையாகவோ இருந்தால், அவற்றை அணுகும் வாய்ப்பு மட்டும் போதாது.
டிஜிட்டல் மற்றும் செயற்கை நுண்ணறிவு மாற்றம், உலகளாவிய பிளவுகளுக்கு மத்தியில் மீள்திறன், காலநிலைச் சீரமைப்புக்கான நிதி, மக்கள்தொகை மாற்றம் மற்றும் நீண்ட ஆயுள் பொருளாதாரம் ஆகியவையும் தாய்லாந்துக் கூட்டத்தின் நிகழ்ச்சி நிரலில் இடம்பெற்றுள்ளன. பெருந்தொற்றுக்குப் பிறகு ஆண்டுக்குச் சராசரி பொருளாதார வளர்ச்சி 2.4% ஆக இருந்ததாக விதாய் குறிப்பிட்டுள்ளார்; 1997 ஆசிய நிதி நெருக்கடிக்குப் பிறகு அது 5.3% ஆக இருந்தது. இந்த வேறுபாடு 2.9 சதவீதப் புள்ளிகள். எனினும், இவை வெவ்வேறு பொருளாதாரக் காலகட்டங்களைப் பற்றிய ஒப்பீடு; குறைந்த வளர்ச்சிக்கு மோசடிதான் காரணம் என்பதை இது நிறுவவில்லை.
கால அட்டவணையும் அடுத்து எடுக்கப்பட வேண்டிய முடிவுகளும்
தாய்லாந்தின் உள்நாட்டுத் தயாரிப்புகளையும் சர்வதேச அறிமுகத்தையும் முக்கியத் தேதிகள் இணைக்கின்றன:
- 2025 மார்ச் 18: டிஜிட்டல் மோசடி மேலாண்மை வரைவு வழிகாட்டுதல்கள் மீதான பொதுக் கருத்துக் காலம் முடிந்தது.
- 2025 ஏப்ரல்: தாய்லாந்து வங்கி ஆசிரியர்களின் கூற்றுப்படி, சேவை வழங்குநர்களுக்கான பொறுப்புக் கட்டமைப்பு நடைமுறைக்கு வந்தது.
- செப்டம்பர் 10: தனித் துறை உறுதிமொழி மற்றும் ரொக்கம், தங்கம் தொடர்பான கட்டுப்பாடுகள் தொடங்குவதாக அறிவிக்கப்பட்ட நாள்.
- 2026 அக்டோபர் 12: வருடாந்திரக் கூட்டங்கள் தொடங்குகின்றன; ஆசியான்+3 பொருளாதார ஆராய்ச்சி அலுவலகம் மோசடி மதிப்பீட்டை வெளியிடுகிறது.
- 2026 அக்டோபர் 13: மீள்திறன் குறித்த தாய்லாந்து நிதி அமைச்சகத்தின் முக்கிய நிகழ்ச்சி திட்டமிடப்பட்டுள்ளது.
- 2026 அக்டோபர் 14: பாங்காக் வழிகாட்டித் திட்டம் அறிமுகப்படுத்தத் திட்டமிடப்பட்டுள்ளது.
- 2026 அக்டோபர் 18: வருடாந்திரக் கூட்டங்கள் நிறைவடையத் திட்டமிடப்பட்டுள்ளன.
நிதி அமைச்சக நிகழ்ச்சியில் சர்வதேச நாணய நிதியத்தின் நிர்வாக இயக்குநர் கிறிஸ்டலினா ஜார்ஜீவா, உலக வங்கி குழுமத்தின் தலைவர் அஜய் பங்கா, பின்லாந்தின் துணைப் பிரதமரும் நிதி அமைச்சருமான ரீக்கா புர்ரா ஆகியோர் பங்கேற்க உள்ளனர். முதலீடு, தொழில்நுட்பம் மற்றும் தாய்லாந்து நிறுவனங்களுக்கான வாய்ப்புகளுடன் மோசடித் தடுப்பையும் துணைப் பிரதமரும் நிதி அமைச்சருமான எக்னிதி நிதிதன்பிரபாஸ் இணைத்துள்ளார்.
செயல்படுத்துவதே இன்னும் தீர்க்கப்படாத முக்கியப் பிரச்சினை. ஐந்து முக்கிய அம்சங்கள் பொதுவெளியில் விவரிக்கப்பட்டுள்ளன. ஆனால் 12 பரிசீலனைகளையும் தனித்தனி நாடுகள் சட்டங்கள், மேற்பார்வை, இழப்பீட்டு நடைமுறைகள் மற்றும் இழப்புகளுக்கான பொறுப்பு ஆகியவையாக எவ்வாறு மாற்றும் என்பது இன்னும் முடிவாகவில்லை. நடைமுறை வழிகாட்டி என்ற அந்தஸ்து கொண்டிருப்பதால், இந்த ஆவணம் வெளியிடப்படுவது மட்டுமே உலகம் முழுவதும் அமல்படுத்தக்கூடிய கடமைகளை உருவாக்காது.
இந்த அறிமுகம் வெற்றியைச் சான்றளிப்பதற்கான முடிவல்ல, மேலதிகப் பணிகளைத் தொடங்குவதற்கான ஆரம்பம் என்பதே தாய்லாந்தின் செய்தி. நிறுவனங்கள் விரைவாகத் தகவல்களைப் பகிர்கின்றனவா, சந்தேகத்துக்குரிய பணப் பரிமாற்றங்களைத் தடுக்கின்றனவா, பாதிக்கப்பட்ட வாடிக்கையாளர்களுக்கு உதவுகின்றனவா, முறையான நிதிச் சேவைகளுக்கான அணுகலைப் பேணியபடி பணத்தை மீட்கின்றனவா என்பதே உண்மையான அளவுகோல்களாக இருக்கும்.
முக்கிய அம்சங்கள்
- சர்வதேச நாணய நிதியம் மற்றும் உலக வங்கி குழுமத்தின் வருடாந்திரக் கூட்டங்களில், 2026 அக்டோபர் 14 அன்று பாங்காக் வழிகாட்டித் திட்டம் அறிமுகப்படுத்தத் திட்டமிடப்பட்டுள்ளது.
- சர்வதேச அளவில் கட்டுப்படுத்தும் விதிகளை உருவாக்காமல், டிஜிட்டல் மோசடியை எதிர்ப்பதற்கான 12 கொள்கைப் பரிசீலனைகளையும் ஐந்து முக்கியப் பகுதிகளையும் இது கொண்டுள்ளது.
- தாய்லாந்து வங்கி ஆசிரியர்களின் கூற்றுப்படி, 2024ஆம் ஆண்டில் தாய்லாந்தில் மோசடிகளால் 1.76 பில்லியன் டாலர் இழப்பு ஏற்பட்டது.
- மோசடியால் பாதிக்கப்பட்டவர்கள் அங்கீகரித்த கட்டணங்களின் இழப்பு 2026ஆம் ஆண்டின் இரண்டாவது காலாண்டில் 1.8 பில்லியன் பாட் ஆகக் குறைந்தது; இது இரண்டு ஆண்டுகளுக்கு முந்தையதைவிட 80% குறைவு.
- பரிந்துரைக்கப்பட்ட பாதுகாப்பு நடவடிக்கைகளைப் பின்பற்றத் தவறியதன் அடிப்படையில் பொறுப்பு நிர்ணயிக்கப்படும் தாய்லாந்தின் சேவை வழங்குநர் பொறுப்புக் கட்டமைப்பு 2025 ஏப்ரல் முதல் நடைமுறையில் உள்ளது.
- முழு நிதி அமைப்பின் ஸ்திரத்தன்மையில் தாக்கம் ஏற்பட்டதற்கான ஆதாரங்கள் குறைவாக உள்ளன எனக் குறிப்பிடும் ஆசியான்+3 பொருளாதார ஆராய்ச்சி அலுவலகம், ஒருங்கிணைந்த நடவடிக்கைக்கு அழைப்பு விடுக்கிறது.