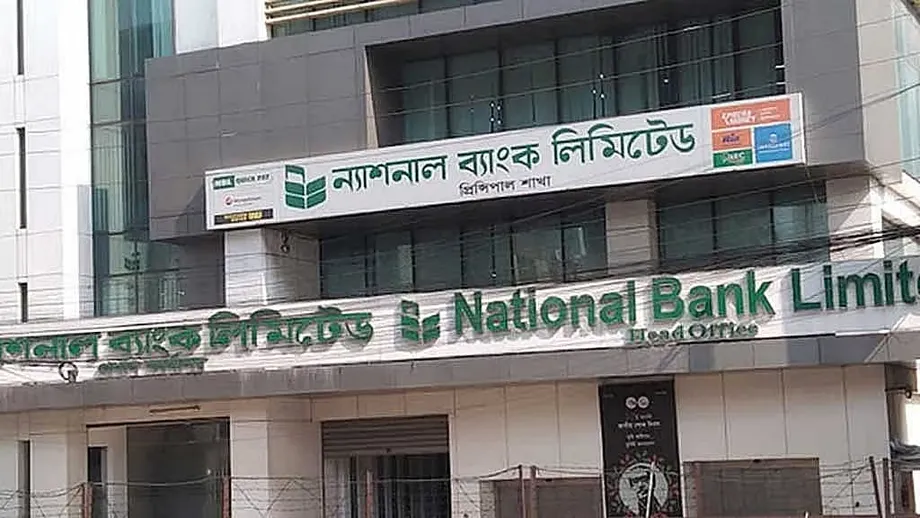
வாக்குறுதியளிக்கப்பட்ட பணம் எடுத்தலுக்கு முன்பாக அவசர நிதியுதவி கிடைத்தது
சொந்தமான அரசுடைமையான சோனாலி வங்கி, நெருக்கடியில் உள்ள நேஷனல் வங்கிக்கு 7,000 கோடி டாகா கடனை வழங்கி முடித்துள்ளது. இதற்கான முழுத் தொகைக்கும் வங்கதேச வங்கி உத்தரவாதம் அளித்துள்ளது. தனியார் வங்கியான நேஷனல் வங்கி, 2026 அக்டோபர் 15 அன்று வழக்கமான வங்கிச் சேவைகளை மீண்டும் தொடங்கத் தயாராகி வருகிறது. வாடிக்கையாளர்கள் தங்கள் சேமிப்புத் தொகையைப் பெற விரும்புவதால், அக்டோபர் 13-க்குள் கிட்டத்தட்ட 7,000 பணம் எடுக்கும் கோரிக்கைகள் வந்திருந்தன.
உள்ளடக்கம்
- வாக்குறுதியளிக்கப்பட்ட பணம் எடுத்தலுக்கு முன்பாக அவசர நிதியுதவி கிடைத்தது
- கடனும் உத்தரவாதமும் எவ்வாறு செயல்படுகின்றன
- வாடிக்கையாளர்களுக்கு அளிக்கப்படும் உறுதி
- மீட்பு நடவடிக்கையின் காலவரிசை
- தொடக்கத் திட்டத்திலிருந்து 7,000 கோடி டாகா வரை
- 2026-லும் இழப்புகள் தொடர்கின்றன
- திருப்பிச் செலுத்தப்படாத கடன்களும் ஒதுக்கீட்டுப் பற்றாக்குறையும்
- நிர்வாக மாற்றங்களும் பணத்தை மீட்டுவரும் முயற்சிகளும்
- பலவீனமான வங்கிகளுக்கான விரிவான ஆதரவு நடவடிக்கை
- முக்கிய அம்சங்கள்
இந்தக் கடன் மூன்று மாத காலத்துக்கு வழங்கப்படுகிறது; இதற்கு 10 சதவீத வட்டி விதிக்கப்படும் என்று சோனாலி வங்கியின் நிர்வாக இயக்குநர் முகமது ஷவ்கத் அலி கான் உறுதிப்படுத்தினார். நேஷனல் வங்கி கடனைத் திருப்பிச் செலுத்தத் தவறினால், சோனாலி வங்கிக்குத் தொகையை வங்கதேச வங்கி திருப்பிச் செலுத்தும். வாடிக்கையாளர்களின் பணம் எடுக்கும் கோரிக்கைகளை நிறைவேற்ற நேஷனல் வங்கிக்கு இந்த ஏற்பாடு நிதி வழங்குகிறது; கடன் பெற்ற வங்கியால் செலுத்த முடியாவிட்டால், திருப்பிச் செலுத்தும் பொறுப்பு மத்திய வங்கியிடம் இருக்கும்.
அக்டோபர் 14-க்குள் ஒவ்வொரு கிளைக்கும் நிதியைச் சேர்ப்பதற்கான ஏற்பாடுகள் நடைபெறுவதாக நேஷனல் வங்கியின் தலைவர் பேராசிரியர் மெலிதா மெஹ்ஜபீன் தெரிவித்தார். அக்டோபர் 15 முதல் வாடிக்கையாளர்கள் தங்கள் தேவைக்கேற்ப பணம் எடுக்க, கிளைகளிலும் ஏடிஎம்களிலும் போதுமான பணத்தை வைத்திருக்குமாறு கடனளிக்கும் வங்கிக்கு வங்கதேச வங்கி அறிவுறுத்தியுள்ளது.
செப்டம்பரில் நான்கு வைப்பாளர்கள் தங்கள் சேமிப்பைப் பெறுவதற்காக உயர் நீதிமன்றத்தை அணுகியதைத் தொடர்ந்து இந்த ஆதரவு வழங்கப்படுகிறது. 2022 முதல் 2025 வரை நேஷனல் வங்கி கிட்டத்தட்ட 9,000 கோடி டாகா இழப்பைச் சந்தித்துள்ளது. 2025 இறுதியில் நிலுவையில் இருந்த மொத்தக் கடன்களில் 59.69 சதவீதம் வாராக்கடன்களாக இருந்ததாக அதன் ஆண்டு அறிக்கை தெரிவித்தது.
வைப்பாளர்களைப் பொறுத்தவரை, அவர்கள் கேட்கும்போது பணம் கிடைக்குமா என்பதே உடனடிப் பிரச்சினை. நேஷனல் வங்கிக்கு இதைவிடப் பெரிய பணி உள்ளது: அன்றாடச் சேவைகளை மீட்டெடுப்பதுடன், இழப்புகள், திருப்பிச் செலுத்தப்படாத கடன்கள் மற்றும் கடன் இழப்புகளை எதிர்கொள்ள ஒதுக்கி வைக்க வேண்டிய நிதியில் ஏற்பட்டுள்ள பெரும் பற்றாக்குறை ஆகியவற்றையும் கையாள வேண்டும்.
கடனும் உத்தரவாதமும் எவ்வாறு செயல்படுகின்றன
சோனாலி வங்கி நிதியை வழங்குகிறது; நேஷனல் வங்கி அதைக் கடனாகப் பெறுகிறது; வங்கதேச வங்கி திருப்பிச் செலுத்துவதற்கு உத்தரவாதம் அளிக்கிறது. இது வங்கிகளுக்கு இடையிலான கடன் ஏற்பாடு; ஒழுங்குமுறை அமைப்பின் உத்தரவாதம் இதற்கு ஆதரவாக உள்ளது. மத்திய வங்கி ஒவ்வொரு வைப்பாளருக்கும் நேரடியாகப் பணம் வழங்குவதல்ல இது.
தனது நிறுவனத்துக்கு இந்த உத்தரவாதம் பாதுகாப்பு அளிப்பதாக சோனாலி வங்கியின் நிர்வாக இயக்குநர் ஷவ்கத் அலி கான் தெரிவித்தார்:
வங்கதேச வங்கி உத்தரவாதம் அளிப்பதால் எங்களுக்கு இங்கு எந்த ஆபத்தும் இல்லை.
அவர் விவரித்த ஏற்பாட்டின்படி, நேஷனல் வங்கி மூன்று மாதங்களுக்குள் கடனைத் திருப்பிச் செலுத்த வேண்டும். அவ்வாறு செய்யத் தவறினால், சோனாலி வங்கிக்கு வங்கதேச வங்கி பணத்தைத் திருப்பிச் செலுத்த வேண்டும். எனவே, நேஷனல் வங்கியால் தனது கடமைகளை நிறைவேற்ற முடியாவிட்டாலும், பணத்தைத் திரும்பப் பெறுவதை இந்த உத்தரவாதம் சோனாலி வங்கிக்கு உறுதிப்படுத்துகிறது.
பணப்புழக்கம் என்பது, பணம் எடுப்பதற்குத் தேவைப்படும் ரொக்கம் உள்ளிட்ட, வங்கி உடனடியாகப் பயன்படுத்தக்கூடிய பணத்தைக் குறிக்கிறது. ஒரு வங்கியின் கணக்கில் கடன்களும் பிற சொத்துகளும் இருக்கலாம்; ஆனால் அவற்றை விரைவாகப் பணமாக மாற்ற முடியாவிட்டால் வாடிக்கையாளர்களுக்குப் பணம் கொடுப்பதில் சிரமம் ஏற்படலாம். நேஷனல் வங்கியின் பிரச்சினையில், கையிருப்பில் உள்ள பணத்தின் பற்றாக்குறையும் கடன் வழங்கும் தொழிலில் ஏற்பட்டுள்ள கடுமையான இழப்புகளும் அடங்கும்.
வட்டி விகிதம் காரணமாக இந்த உதவிக்கு கடன் செலவும் உண்டு. அறிவிக்கப்பட்ட விதிமுறைகளின்படி வட்டி 10 சதவீதம்; கடன் காலம் மூன்று மாதங்கள். ஆனால், சரியான திருப்பிச் செலுத்தும் தேதி அல்லது வட்டி கணக்கிடப்படும் முறை குறிப்பிடப்படவில்லை. வைப்பாளர்களின் கோரிக்கைகளுடன் இந்தக் கடன் பொறுப்பையும் நேஷனல் வங்கி நிர்வகிக்க வேண்டியிருக்கும்.
வாடிக்கையாளர்களுக்கு அளிக்கப்படும் உறுதி
அக்டோபர் 15 முதல் வாடிக்கையாளர்களின் தேவைக்கேற்ப பணம் எடுக்க அனுமதிக்கவும், அனைத்து கிளைகளிலும் ஏடிஎம் மையங்களிலும் போதுமான ரொக்கம் வைக்கவும் வங்கதேச வங்கி அறிவுறுத்தியுள்ளது. 221 கிளைகள், 65 துணைக் கிளைகள் மற்றும் 53 ஏடிஎம்களில் ஏற்பாடுகள் செய்யப்பட்டு வருவதாக நேஷனல் வங்கி தெரிவித்துள்ளது.
நேஷனல் வங்கியின் நிர்வாகிகளுடனான சந்திப்புக்குப் பிறகு, ஒழுங்குமுறை அமைப்பின் நிலைப்பாட்டை வங்கதேச வங்கியின் நிர்வாக இயக்குநரும் செய்தித் தொடர்பாளருமான ஆரிஃப் ஹொசைன் கான் தெரிவித்தார்:
எந்தச் சூழ்நிலையிலும் வைப்பாளர்களைத் திருப்பி அனுப்பக் கூடாது. அக்டோபர் 15 முதல் அவர்கள் தங்கள் பணத்தைப் பெறுவார்கள். இதற்காக, தேவைக்கேற்ப வங்கிக்கு பணப்புழக்க ஆதரவு வழங்கப்படும்.
முழுச் சேவைகள் திட்டமிட்டபடி மீண்டும் தொடங்குவதற்கு முன்பே, பணம் எடுக்கும் கோரிக்கைகளை நேஷனல் வங்கி ஏற்கத் தொடங்கியது. அதிகத் தொகையை எடுக்க விரும்பும் வைப்பாளர்களிடமிருந்து அக்டோபர் 11 முதல் விண்ணப்பங்களைப் பெறத் திட்டமிடப்பட்டது. அக்டோபர் 13-க்குள் கிட்டத்தட்ட 7,000 கோரிக்கைகள் பெறப்பட்டிருந்தன. அந்தக் கோரிக்கைகளின் மொத்த மதிப்பு வெளியிடப்படவில்லை.
முழுச் சேவைகள் மீண்டும் தொடங்கும்போது ரொக்கப் பணம் எடுப்பதுடன் மட்டும் அது நின்றுவிடாது என்று மெஹ்ஜபீன் கூறினார். வாடிக்கையாளர்கள் காசோலைகள், மின்னணுப் பணப் பரிமாற்ற அமைப்புகள் மற்றும் கடன் கடிதங்களையும் பயன்படுத்த முடியும். ஒப்புக்கொள்ளப்பட்ட நிபந்தனைகள் நிறைவேறியதும் விற்பனையாளருக்குப் பணம் செலுத்துவதாக வங்கி அளிக்கும் உறுதிமொழியே கடன் கடிதம். வெளிநாடுகளிலிருந்து பொருட்களை வாங்கும் நிறுவனங்கள் பொதுவாக இந்தச் சேவையைப் பயன்படுத்துகின்றன.
அவர் குறிப்பிட்ட மின்னணுச் சேவைகளில் RTGS அடங்கும்; இது ஒவ்வொரு பணப் பரிமாற்றத்தையும் நிகழ்நேரத்தில் செயல்படுத்துகிறது. NPSB என்பது பங்கேற்கும் வங்கிகளை இணைக்கும் வலையமைப்பு; பணப் பரிமாற்றம், அட்டை பரிவர்த்தனை போன்ற சேவைகளை இது வழங்குகிறது. கையில் ரொக்கப் பணம் எடுக்காமல் பணத்தை நகர்த்த வேண்டிய வாடிக்கையாளர்களுக்கு இந்தச் சேவைகளை மீட்டெடுப்பது முக்கியம்.
மீட்பு நடவடிக்கையின் காலவரிசை
வைப்பாளர்கள், வங்கியின் நிர்வாகம் மற்றும் வங்கதேச வங்கி ஆகியவை மேற்கொண்ட தொடர் நடவடிக்கைகளுக்குப் பிறகு, நேஷனல் வங்கி வழக்கமான சேவைகளுக்குத் திரும்புகிறது. அக்டோபர் 8 அன்று டாக்காவில் உள்ள வங்கதேச வங்கியின் தலைமையகத்தில் மத்திய வங்கிக் கூட்டம் நடைபெற்றது.
மெஹ்ஜபீனும், பதில் நிர்வாக இயக்குநர் ஜாஹிதுல் ஹக்கும் ஆளுநர் முகமது மோஸ்தாகுர் ரஹ்மானைச் சந்தித்தனர். நான்கு துணை ஆளுநர்களும் கூட்டத்தில் பங்கேற்றனர். வங்கியின் பணநிலையையும் பணம் எடுக்க முயன்ற வாடிக்கையாளர்கள் எதிர்கொண்ட சிரமங்களையும் ஆளுநர் ஆய்வு செய்தார்.
- செப்டம்பர் 2026: நான்கு வைப்பாளர்கள் தங்கள் சேமிப்பைப் பெறுவதற்காக உயர் நீதிமன்றத்தை அணுகினர்.
- அக்டோபர் 8: நேஷனல் வங்கித் தலைவர்கள் வங்கதேச வங்கியைச் சந்தித்தனர். தேவைக்கேற்ப பணம் எடுக்க அனுமதிக்கத் தயாராகுமாறு கடனளிக்கும் வங்கிக்கு அது உத்தரவிட்டது.
- அக்டோபர் 11: அதிகத் தொகையை எடுக்க விரும்பும் வைப்பாளர்களிடமிருந்து விண்ணப்பங்களைப் பெறத் தொடங்க நேஷனல் வங்கி திட்டமிட்டது.
- அக்டோபர் 13: கிட்டத்தட்ட 7,000 பணம் எடுக்கும் கோரிக்கைகளை வங்கி பெற்றிருந்தது.
- அக்டோபர் 14: சேவைகளை மீண்டும் தொடங்குவதற்கு முன்பாக அனைத்து கிளைகளுக்கும் நிதி சென்றடைய வேண்டியிருந்தது.
- அக்டோபர் 15: முழு வங்கிச் சேவைகளும் வாடிக்கையாளர்களின் தேவைக்கேற்ப பணம் எடுக்கும் வசதியும் மீண்டும் தொடங்கத் திட்டமிடப்பட்டன.
அக்டோபர் 15 என்பது ஒழுங்குமுறை அமைப்பு நிர்ணயித்து வங்கி அறிவித்துள்ள செயல்பாட்டு இலக்கு. வாக்குறுதியளித்தபடி கிளைகள், ஏடிஎம்கள் மற்றும் பணப் பரிமாற்ற அமைப்புகள் வாடிக்கையாளர் தேவையைச் சமாளிக்குமா என்பதே அடுத்த நடைமுறைச் சோதனை.
தொடக்கத் திட்டத்திலிருந்து 7,000 கோடி டாகா வரை
முதற்கட்டமாக சுமார் 3,000 கோடி டாகா பணப்புழக்க உதவியை வங்கதேச வங்கி பரிசீலித்தது. உத்தரவாதம் அளிப்பவராகச் செயல்பட்டு, வங்கிகள் மூலம் 10,000 கோடி டாகா வரை திரட்டவும் இலக்கு நிர்ணயித்திருந்தது என்று மத்திய வங்கியின் மூத்த அதிகாரி ஒருவர் தெரிவித்தார். நிறைவடைந்துள்ள சோனாலி வங்கியின் 7,000 கோடி டாகா கடன், தொடக்கத் தொகையைவிட அதிகம்; அறிவிக்கப்பட்ட உச்ச இலக்கைவிடக் குறைவு.
உதவி எவ்வாறு வழங்கப்படும் என்பதைத் தொடக்கத்தில் துல்லியமாகக் குறிப்பிடாமல், செயல்பாடுகளை மீண்டும் தொடங்குமாறு நேஷனல் வங்கிக்கு ஒழுங்குமுறை அமைப்பு அறிவுறுத்தியதாக மெஹ்ஜபீன் கூறினார். சோனாலி வங்கியின் உறுதிப்படுத்தல் அதற்கான விவரத்தை அளிக்கிறது: அரசுடைமையான வங்கியிடமிருந்து வழங்கப்பட்ட கடன்; அதற்கு வங்கதேச வங்கி முழுமையாக உத்தரவாதம் அளிக்கிறது.
2026 செப்டம்பர் தொடக்கத்துக்குள், நேஷனல் வங்கிக்கு வங்கதேச வங்கி ஏற்கெனவே 10,568 கோடி டாகா பணப்புழக்க ஆதரவு வழங்கியிருந்தது. புதிய சோனாலி வங்கிக் கடன் வேறுபட்ட அமைப்பைக் கொண்டது; இதில் பணம் மற்றொரு வங்கியிடமிருந்து வருகிறது, திருப்பிச் செலுத்துவதற்கு வங்கதேச வங்கி உத்தரவாதம் அளிக்கிறது.
வாடிக்கையாளர்களின் நம்பிக்கையை மீட்டெடுக்க இந்தப் பணம் உதவும் என நம்புவதாக ஷவ்கத் அலி கான் கூறினார். அதேசமயம், நேஷனல் வங்கி இந்தத் தொகையை அதன் நோக்கத்துக்காகப் பயன்படுத்த வேண்டும் என்றும் வலியுறுத்தினார்:
நேஷனல் வங்கி இந்தப் பணத்தைச் சரியாகப் பயன்படுத்த வேண்டும். பொருத்தமான நோக்கங்களுக்காகவே அதைச் செலவிட வேண்டும்.
உடனடியாக இந்தப் பணம் வைப்பாளர்களின் பணம் எடுக்கும் கோரிக்கைகளை நிறைவேற்றவும் சேவைகளை மீட்டெடுக்கவும் பயன்படும். கடன் காலத்துக்குள் எவ்வளவு பணத்தை உருவாக்கவோ கையிருப்பில் வைத்திருக்கவோ முடிகிறது என்பதையும் பொறுத்தே, நேஷனல் வங்கியின் கடனைத் திருப்பிச் செலுத்தும் திறன் அமையும்.
2026-லும் இழப்புகள் தொடர்கின்றன
நேஷனல் வங்கியின் ஆண்டு அறிக்கையின்படி, 2025-ல் 2,430 கோடி டாகா இழப்பு ஏற்பட்டது; 2024-ல் இழப்பு 1,722 கோடி டாகாவாக இருந்தது. இது சுமார் 41 சதவீத அதிகரிப்பாகும். மற்றொரு வெளியிடப்பட்ட தகவலின்படி, 2024-ம் ஆண்டின் இழப்பு 1,706 கோடி டாகா. இரண்டு புள்ளிவிவரங்களும், கணிசமான ஆண்டு இழப்புக்குப் பிறகே வங்கி 2025-க்குள் நுழைந்ததைக் காட்டுகின்றன.
சமீபத்திய தணிக்கை செய்யப்படாத நிதிநிலை அறிக்கைகள், 2026-லும் நெருக்கடி தொடர்ந்ததைக் காட்டுகின்றன. 2026 முதல் ஆறு மாதங்களில் நேஷனல் வங்கிக்கு 2,286 கோடி டாகா இழப்பு ஏற்பட்டது; 2025-ன் இதே காலத்தில் இழப்பு 985 கோடி டாகாவாக இருந்தது.
இழப்பு 1,301 கோடி டாகா அல்லது சுமார் 132 சதவீதம் அதிகரித்தது. எளிமையாகச் சொன்னால், 2026 முதல் பாதியில் ஏற்பட்ட இழப்பு முந்தைய ஆண்டின் இழப்பைவிட இருமடங்குக்கும் அதிகம். 2025 முழுவதற்கும் பதிவான 2,430 கோடி டாகா இழப்பில் சுமார் 94 சதவீதத்துக்கு இது சமம்; இருப்பினும், இரு புள்ளிவிவரங்களும் வெவ்வேறு கால அளவுகளைக் குறிக்கின்றன.
2026 முதல் பாதியில் ஒரு பங்குக்கான இழப்பு 7.10 டாகா என நேஷனல் வங்கி தெரிவித்தது. வங்கியின் இழப்பை அதன் பங்குகளின் எண்ணிக்கையால் வகுத்துக் கணக்கிடப்படும் இந்த அளவீடு, நிதிநிலை அதன் பங்குதாரர் உரிமையுடன் எவ்வாறு தொடர்புடையது என்பதை முதலீட்டாளர்கள் புரிந்துகொள்ள உதவுகிறது.
புதிய கடன் பணம் செலுத்துவதற்கான ரொக்கத்தை வழங்குகிறது. அதேவேளை, கிளைகளில் பணம் நிரப்புவது மட்டுமே வங்கியை மீட்டெடுக்கப் போதாது என்பதையும் இழப்புகள் காட்டுகின்றன. தனது சொந்த வளங்களிலிருந்து எதிர்காலக் கடமைகளை நிறைவேற்றும் திறனை நிர்ணயிக்கும் நிதிச் செயல்திறனையும் நேஷனல் வங்கி மேம்படுத்த வேண்டும்.
திருப்பிச் செலுத்தப்படாத கடன்களும் ஒதுக்கீட்டுப் பற்றாக்குறையும்
2025 இறுதியில் நிலுவையில் இருந்த மொத்தக் கடன்களில் வாராக்கடன்கள் 59.69 சதவீதமாக இருந்ததாக நேஷனல் வங்கியின் ஆண்டு அறிக்கை தெரிவித்தது. பொருந்தக்கூடிய வகைப்பாட்டு விதிகளின்படி, கடன் பெற்றவர் செலுத்த வேண்டிய தொகையைச் செலுத்தத் தவறிய கடனே வாராக்கடன் எனப்படுகிறது.
அக்டோபரில் வெளியான செய்திகளில் மேற்கோள் காட்டப்பட்ட வங்கதேச வங்கியின் தரவுகளின்படி, இதன் விகிதம் 56.44 சதவீதம்; தொகை சுமார் 24,000 கோடி டாகா. எனினும், அந்த அளவீடு எடுக்கப்பட்ட தேதி குறிப்பிடப்படவில்லை. ஆண்டு அறிக்கையில் உள்ள புள்ளிவிவரத்தின்படி, 2025 இறுதியில் வழங்கப்பட்ட ஒவ்வொரு 100 டாகா கடனிலும் கிட்டத்தட்ட 60 டாகா வாராக்கடனாக வகைப்படுத்தப்பட்டது. மத்திய வங்கியின் தரவுகளும் இந்த விகிதம் பாதிக்கும் அதிகமாக இருப்பதைக் காட்டுகின்றன.
மத்திய வங்கித் தரவுகளின்படி, சுமார் 20,000 கோடி டாகா ஒதுக்கீட்டுப் பற்றாக்குறையையும் நேஷனல் வங்கி எதிர்கொள்கிறது. கடன்களில் எதிர்பார்க்கப்படும் இழப்புகளை ஈடுகட்ட வங்கி தனது கணக்குகளில் ஒதுக்கி வைக்கும் தொகையே ஒதுக்கீடு. கடன் வழங்கலில் உள்ள இடர்களுக்குத் தேவையான அளவைவிடக் குறைவாக ஒதுக்கியுள்ளது என்பதையே பற்றாக்குறை குறிக்கிறது.
இந்தப் புள்ளிவிவரங்கள் பணப்புழக்க நெருக்கடி ஏன் தொடர்கிறது என்பதை விளக்குகின்றன. கடன் பெற்றவர்கள் திருப்பிச் செலுத்துவதை நிறுத்தும்போது, கடன்களிலிருந்து வங்கிக்கு வரும் பணம் குறைகிறது; அதேவேளை வைப்பாளர்கள் தங்கள் சேமிப்பைப் பெறுவார்கள் என எதிர்பார்க்கின்றனர். அவசரக் கடன் அந்தப் பணம் செலுத்தல்களுக்கு உதவுகிறது. நிலுவைக் கடன்களை வசூலிப்பதும், ஒதுக்கீட்டுப் பற்றாக்குறையைச் சரிசெய்வதும் தொடர்ந்து முக்கியப் பணிகளாக உள்ளன.
நிர்வாக மாற்றங்களும் பணத்தை மீட்டுவரும் முயற்சிகளும்
2024-ல் நேஷனல் வங்கியின் நிர்வாகக் குழுவில் வங்கதேச வங்கி தலையிட்டது. இதன்மூலம், அவாமி லீக் அரசின் காலத்தில் சிக்தர் குழுமம் பல ஆண்டுகளாகக் கொண்டிருந்த கட்டுப்பாடு முடிவுக்கு வந்தது. மல்டிமோட், ஹொசாஃப் மற்றும் அர்மானா குழுமங்களுடன் தொடர்புடைய குடும்பங்களின் உறுப்பினர்கள் தற்போது வங்கியை நடத்தி வருகின்றனர்.
மத்திய வங்கியின் அண்மைய நடவடிக்கைகள் சிறந்த நிர்வாகத்துக்கு வழிவகுத்துள்ளதாகவும், மூத்த நிர்வாகத்தில் செய்யப்பட்ட மாற்றங்கள் வங்கியின் செயல்திறனையும் திறனையும் மேம்படுத்தியுள்ளதாகவும் ஆளுநரிடம் தெரிவித்ததாக மெஹ்ஜபீன் கூறினார். கடந்த கால முறைகேடுகள் மற்றும் கூறப்படும் மோசடிகளின் தாக்கங்களுடன், திருப்பிச் செலுத்தப்படாத கடன்களையும் இழப்புகளையும் நேஷனல் வங்கி தொடர்ந்து எதிர்கொள்கிறது.
பணப் பற்றாக்குறை, வங்கி புதிதாகக் கட்டிய தலைமையகத்தையும் பாதித்தது. அந்தக் கட்டிடத்துக்குக் குடிபெயர முடியாத நிலையில், நிறுவனச் சட்டத்திலிருந்து விலக்கு அளிக்கப்பட்டதையடுத்து 2026 ஜூலை முதல் அதை வாடகைக்கு விட நேஷனல் வங்கிக்கு அனுமதி வழங்கப்பட்டது. இந்தச் செயல்முறையில் வங்கதேச வங்கியும் ஒத்துழைத்தது.
ஒருகாலத்தில் நேஷனல் வங்கியில் 40,000 கோடி டாகாவுக்கும் அதிகமான வைப்புத் தொகை இருந்ததாகவும், நம்பகமான சேவைகள் வாடிக்கையாளர்களை மீண்டும் பணம் கொண்டுவர ஊக்குவிக்கும் என்றும் நம்புவதாக மெஹ்ஜபீன் கூறினார்:
வாடிக்கையாளர்கள் இன்னும் வங்கியின்மீது நம்பிக்கை வைத்துள்ளனர். அக்டோபர் 15 முதல் அனைத்துச் சேவைகளும் கிடைப்பதைக் காணும்போது, அவர்கள் மீண்டும் எங்களிடம் பணம் வைப்பார்கள் என எதிர்பார்க்கிறோம்.
அவரது எதிர்பார்ப்பின்படி, சேவைகளின் நம்பகத்தன்மையே வங்கியின் மீட்புத் திட்டத்தில் முக்கியமானது. தேவைப்படும்போது பணம் எடுக்கவோ பரிமாற்றம் செய்யவோ முடியும் வாடிக்கையாளர்கள், அந்த நிறுவனத்தைத் தொடர்ந்து பயன்படுத்துவதற்கான நடைமுறைக் காரணத்தைக் கொண்டிருப்பார்கள்.
பலவீனமான வங்கிகளுக்கான விரிவான ஆதரவு நடவடிக்கை
மிகப் பெரிய பணப்புழக்க ஆதரவுத் திட்டத்தின் ஒரு பகுதியாகவே நேஷனல் வங்கி உள்ளது. 2026 ஜூன் தொடக்க நிலவரப்படி, பலவீனமான வங்கிகளுக்கு வங்கதேச வங்கி 76,000 கோடி டாகா வழங்கியுள்ளதாக நிதியமைச்சர் அமீர் குஸ்ரு மஹ்மூத் சௌத்ரி நாடாளுமன்றத்தில் தெரிவித்தார்.
செப்டம்பர் தொடக்கத்தில் இந்த மொத்தத் தொகை 84,945 கோடி டாகாவாக இருந்தது. ஜூன் மாதத் தொகையைவிட இது 8,945 கோடி டாகா அல்லது சுமார் 11.8 சதவீதம் அதிகம். செப்டம்பர் மொத்தத் தொகையில் நேஷனல் வங்கியின் 10,568 கோடி டாகா பங்கு சுமார் 12.4 சதவீதமாகும்.
அமைச்சர் முன்னர் வெளியிட்ட விவரங்களின்படி, ஃபர்ஸ்ட் செக்யூரிட்டி இஸ்லாமி வங்கிக்கு 15,810 கோடி டாகாவும், எக்சிம் வங்கிக்கு 12,010 கோடி டாகாவும், சோஷியல் இஸ்லாமி வங்கிக்கு 10,841 கோடி டாகாவும் நிலுவைக் கடனாக இருந்தன. யூனியன் வங்கி, பிரீமியர் வங்கி, ஏபி வங்கி, குளோபல் இஸ்லாமி வங்கி, வங்கதேச காமர்ஸ் வங்கி மற்றும் இஸ்லாமி வங்கி ஆகியவையும், ஐசிபி இஸ்லாமிக் வங்கி, பத்மா வங்கி, பேசிக் வங்கி ஆகியவையும் ஆதரவு பெற்ற பிற வங்கிகளில் அடங்கும்.
நேஷனல் வங்கி வாடிக்கையாளர்களைப் பொறுத்தவரை, உடனடி நடவடிக்கை தெளிவானது: உத்தரவாதத்துடன் கூடிய கடனாக 7,000 கோடி டாகா மாற்றப்பட்டுள்ளது; அக்டோபர் 15 முதல் வழக்கமான சேவைகள் மீண்டும் தொடங்கும் என அறிவிக்கப்பட்டுள்ளது. வங்கி தனது நிதிப் பிரச்சினைகளைக் கையாளும் காலத்தில், தேவைப்பட்டால் மேலும் பணப்புழக்கத்தை வழங்குவதும் ஒழுங்குமுறை அமைப்பின் உறுதிப்பாட்டில் அடங்கும்.
முக்கிய அம்சங்கள்
- சோனாலி வங்கி, நேஷனல் வங்கிக்கு மூன்று மாத காலத்துக்கு 10 சதவீத வட்டியில் 7,000 கோடி டாகா கடன் வழங்கி முடித்துள்ளது.
- முழுக் கடனுக்கும் வங்கதேச வங்கி உத்தரவாதம் அளிக்கிறது; நேஷனல் வங்கி காலக்கெடுவுக்குள் செலுத்தத் தவறினால், சோனாலி வங்கிக்குத் தொகையைத் திருப்பிச் செலுத்தும்.
- 2026 அக்டோபர் 15 முதல் முழுச் சேவைகளையும் தேவைக்கேற்ப பணம் எடுக்கும் வசதியையும் மீண்டும் தொடங்க நேஷனல் வங்கி திட்டமிட்டுள்ளது.
- அக்டோபர் 13-க்குள் கிட்டத்தட்ட 7,000 பணம் எடுக்கும் கோரிக்கைகள் பெறப்பட்டிருந்தன.
- 2026 முதல் பாதியில் வங்கிக்கு 2,286 கோடி டாகா இழப்பு ஏற்பட்டது; முந்தைய ஆண்டின் இதே காலத்தில் இழப்பு 985 கோடி டாகாவாக இருந்தது.
- 2025 இறுதியில் நிலுவையில் இருந்த கடன்களில் 59.69 சதவீதத்தை வாராக்கடன்களாக அதன் ஆண்டு அறிக்கை வகைப்படுத்தியது.
- தங்கள் சேமிப்பைப் பெறுவதற்காக செப்டம்பரில் நான்கு வைப்பாளர்கள் உயர் நீதிமன்றத்தை அணுகினர்.