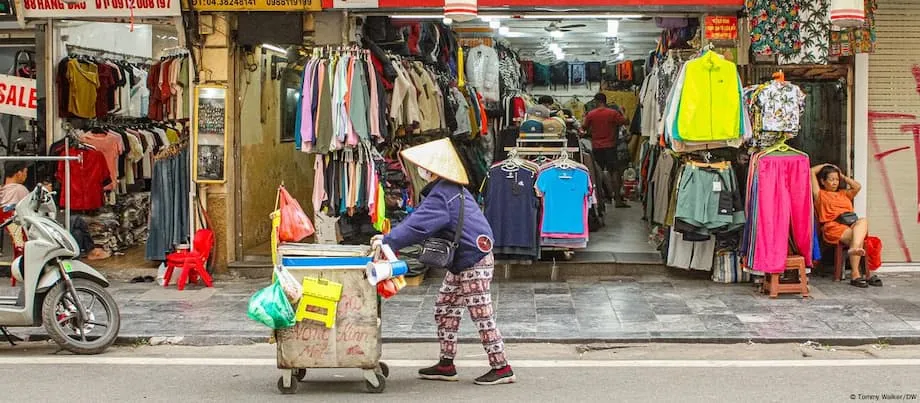
வியட்நாமின் வரிப் புரட்சி: வணிகத்துக்கும் பொருளாதாரத்துக்கும் ஒரு புதிய சகாப்தம்
பல தசாப்தங்களில் இல்லாத அளவிலான விரிவான வரிச் சீர்திருத்தத்தின் விளிம்பில் வியட்நாம் உள்ளது. 2026 ஜனவரி முதல், சிறு வணிகங்களுக்கான நீண்டகால மொத்தத் தொகை வரி முறையை நாடு ரத்து செய்யவுள்ளது. இதன்படி, எவ்வளவு சிறியதாக இருந்தாலும் பதிவு செய்யப்பட்ட அனைத்து நிறுவனங்களும் முறையான வரி அறிவிப்பு முறையைப் பின்பற்ற வேண்டும். வியட்நாமின் பொருளாதாரத்தை நவீனமயமாக்கவும், அரசின் வருவாயை அதிகரிக்கவும், 2045-க்குள் ஆசியாவின் அடுத்த “புலிப் பொருளாதாரமாக” உருவெடுக்கும் இலக்கை நோக்கி நாட்டை முன்னெடுக்கவும் வடிவமைக்கப்பட்டுள்ள பரந்த பொருளாதார மறுசீரமைப்பின் ஒரு பகுதியாக இந்த அதிரடித் திருப்பம் அமைந்துள்ளது.
உள்ளடக்கம்
- வியட்நாமின் வரிப் புரட்சி: வணிகத்துக்கும் பொருளாதாரத்துக்கும் ஒரு புதிய சகாப்தம்
- வியட்நாம் ஏன் தனது வரி முறையை மறுசீரமைக்கிறது?
- மொத்தத் தொகை முறையிலிருந்து அறிவிப்பு முறைக்கு: என்ன மாறுகிறது?
- 2026 வரிச் சீர்திருத்தத்தின் முக்கிய அம்சங்கள்
- மதிப்புக் கூட்டு வரி (VAT): நிவாரணமும் சிக்கல்களும்
- நிறுவன வருமான வரி: கடுமையான சலுகை விதிகளும் உலகளாவிய தரநிலைகளும்
- சிறப்புப் பயன்பாட்டு வரி: சுகாதாரம், சுற்றுச்சூழல், விதிமுறை இணக்கம்
- நிர்வாக எளிமைப்படுத்தலும் டிஜிட்டல் மாற்றமும்
- சிறு வணிகங்கள் மீதான தாக்கம்: வாய்ப்பா, சுமையா?
- நிர்வாகச் சீர்திருத்தம்: சிவப்புநாடாவைக் குறைக்கிறதா, புதிய அடுக்குகளைச் சேர்க்கிறதா?
- பரந்த பொருளாதார மற்றும் சமூக விளைவுகள்
- சர்வதேச ஒத்திசைவும் முதலீட்டுச் சூழலும்
- சுருக்கமாக
எனினும், கோடிக்கணக்கான சிறு வணிக உரிமையாளர்களுக்கு இந்தச் சீர்திருத்தம் நிச்சயமற்ற நிலை, புதிய செலவுகள், மேலும் சிக்கலான வரிச் சூழலைக் கையாள வேண்டிய சவால் ஆகியவற்றைக் கொண்டுவருகிறது. அரசின் தொலைநோக்குப் பார்வை துணிச்சலானது: தனியார் நிறுவனங்களுக்கு ஆதரவளித்து, வியட்நாமின் உள்கட்டமைப்பு மற்றும் சமூகத் தேவைகளுக்கு நிதியளிக்கும் வகையில், நியாயமான, வெளிப்படையான, உலகளவில் போட்டித்தன்மை வாய்ந்த வரி முறையை உருவாக்குவது. ஆனால் காலக்கெடு நெருங்கும் நிலையில், தனது லட்சிய இலக்குகளையும் மிகச்சிறிய தொழில்முனைவோர் எதிர்கொள்ளும் யதார்த்தங்களையும் வியட்நாமால் சமநிலைப்படுத்த முடியுமா என்ற கேள்வி நீடிக்கிறது.
வியட்நாம் ஏன் தனது வரி முறையை மறுசீரமைக்கிறது?
1980-களிலிருந்து வியட்நாமின் பொருளாதார மாற்றம் வியப்புக்குரியது. ஒரு காலத்தில் உலகின் மிக ஏழ்மையான நாடுகளில் ஒன்றாக இருந்த அது, உற்பத்தித் துறையில் வலுவான நாடாக உருவெடுத்து, கோடிக்கணக்கான மக்களை வறுமையிலிருந்து மீட்டுள்ளது. ஆனால் ஏற்றுமதியை அடிப்படையாகக் கொண்ட வளர்ச்சி மந்தமடைந்து வரும் நிலையில், முதியோர் எண்ணிக்கை அதிகரிப்பு, காலநிலை அபாயங்கள், உலக வர்த்தகத் தடைகள் போன்ற புதிய சவால்களை நாடு எதிர்கொள்கிறது. வளர்ச்சியைத் தக்கவைக்க தனியார் நிறுவனங்களையும் நிறுவனரீதியான சீர்திருத்தங்களையும் வியட்நாமின் தலைவர்கள் நம்பியுள்ளனர்.
இந்த உத்தியின் மையத்தில், 2025 மே மாதம் கம்யூனிஸ்ட் கட்சி நிறைவேற்றிய தீர்மானம் 68 உள்ளது. பொருளாதாரத்தின் “மிக முக்கியமான உந்துசக்தி” தனியார் நிறுவனங்களே என்று அறிவிக்கும் இத்தீர்மானம், அரசுக்குச் சொந்தமான மற்றும் வெளிநாட்டு நிறுவனங்களைவிட உள்ளூர் நிறுவனங்களை முன்னிலைப்படுத்துவதை நோக்கமாகக் கொண்டுள்ளது. கட்டுப்பாடுகளைத் தளர்த்துவது, மூலதனத்துக்கான அணுகலை மேம்படுத்துவது, சொத்துரிமைகள் மற்றும் நியாயமான போட்டிக்கான சட்டப் பாதுகாப்புகளை வழங்குவது ஆகியவற்றுக்கு இது உறுதியளிக்கிறது. அதேவேளையில், உள்கட்டமைப்பு, சமூகப் பாதுகாப்பு, காலநிலை மாற்றத்துக்கு ஏற்ப தகவமைத்தல் ஆகியவற்றுக்கு நிதியளிக்க வரி வருவாயை கணிசமாக உயர்த்தவும் அழைப்பு விடுக்கிறது.
வியட்நாமின் வரி-மொத்த உள்நாட்டு உற்பத்தி விகிதம் அண்மைய ஆண்டுகளில் சரிந்துள்ளது. 2023-இல் இது வெறும் 16.8% ஆக இருந்தது; ஆசிய-பசிபிக் சராசரியான 19.5%-க்கும் மிகவும் குறைவு, OECD-யின் 33%-இலிருந்தும் வெகுதொலைவில் உள்ளது. பொதுக் கடனுக்கு உச்சவரம்பு நிர்ணயிக்கப்பட்டுள்ளதுடன், செலவினமும் வேகமாக அதிகரிக்கவுள்ள நிலையில் (உள்கட்டமைப்புச் செலவு மட்டும் 2025-இல் கிட்டத்தட்ட 40% உயர்ந்து 36 பில்லியன் டாலராகிறது), அரசுக் கருவூலத்தை நிரப்ப புதிய வழிகளை அரசு கண்டறிய வேண்டும். வருவாயை அதிகரிக்கவும், வெளிப்படைத்தன்மை குறைவாகப் பெயர்பெற்ற வரி அலுவலகங்களில் ஊழலைக் கட்டுப்படுத்தவும் வரி முறையைச் சீர்திருத்துவது அவசியமாகக் கருதப்படுகிறது.
மொத்தத் தொகை முறையிலிருந்து அறிவிப்பு முறைக்கு: என்ன மாறுகிறது?
பல தசாப்தங்களாக, வியட்நாமின் 2 மில்லியன் குடும்ப வணிகங்களில் பெரும்பாலானவை எளிமைப்படுத்தப்பட்ட மொத்தத் தொகை முறையில் வரி செலுத்தின. மதிப்பிடப்பட்ட வருவாயின் அடிப்படையில் வரி நிர்ணயிக்கப்பட்டது; உள்ளூர் வரி அதிகாரிகளுடனான முறைசாரா பேச்சுவார்த்தைகள் மூலம் இது பெரும்பாலும் தீர்மானிக்கப்பட்டது. இந்த முறை பயன்படுத்த எளிதாக இருந்தாலும், வருவாயைக் குறைத்துக் காட்டுதல், பாரபட்சம், ஊழல் ஆகியவற்றுக்கு இடமளித்தது. 2025 தொடக்கத்தில் சுமார் 6,000 வணிகங்கள் மட்டுமே கடுமையான அறிவிப்பு முறையைப் பின்பற்றியிருந்தன.
2026 ஜனவரி முதல் மொத்தத் தொகை முறை ரத்து செய்யப்படும். அளவைப் பொருட்படுத்தாமல், பதிவு செய்யப்பட்ட அனைத்து வணிகங்களும் அறிவிப்பு முறையைப் பயன்படுத்த வேண்டும். இதற்கு விரிவான கணக்குப் பராமரிப்பு, முறையான கணக்கேடுகள், வழக்கமான வரித் தாக்கல்கள் தேவைப்படும். இதனால் அனைவருக்கும் சமமான போட்டித் தளம் உருவாகும், ஒவ்வொருவரும் தங்களுக்குரிய நியாயமான வரியைச் செலுத்துவார்கள், நவீனமான போட்டித்தன்மை வாய்ந்த தனியார் துறையின் வளர்ச்சிக்கு ஆதரவாக இருக்கும் என்று அரசு வாதிடுகிறது.
ஆனால் சிறு வணிக உரிமையாளர்களுக்கு இந்த மாற்றம் அச்சமூட்டுவதாக உள்ளது. பலர் அதிக வரி செலுத்த வேண்டியிருக்கும்; பணப் பதிவுக் கருவிகளையும் கணக்கியல் மென்பொருளையும் வாங்க வேண்டியிருக்கும்; புதிய விதிகளுக்கு இணங்க ஊழியர்களுக்குப் பயிற்சி அளிக்க வேண்டிய சவாலும் இருக்கும். பல துறைகள் இன்னும் கோவிட்-19 பெருந்தொற்றிலிருந்து மீண்டு வரும் நிலையிலும், வியட்நாம் பொருட்களுக்கு அண்மையில் அமெரிக்கா விதித்த வரிகள் போன்ற உலக வர்த்தக நிச்சயமின்மைகளை எதிர்கொள்ளும் நிலையிலும் இந்தச் சீர்திருத்தம் வருகிறது.
2026 வரிச் சீர்திருத்தத்தின் முக்கிய அம்சங்கள்
2026 வரி மறுசீரமைப்பு என்பது மொத்தத் தொகை முறையை ரத்து செய்வதுடன் மட்டும் நின்றுவிடவில்லை. மதிப்புக் கூட்டு வரி (VAT), நிறுவன வருமான வரி, சிறப்புப் பயன்பாட்டு வரி, தனிநபர் வருமான வரி ஆகியவற்றைப் பாதிக்கும் விரிவான சீர்திருத்தத் தொகுப்பின் ஒரு பகுதியாகும். நியாயம், செயல்திறன், வெளிப்படைத்தன்மை ஆகியவற்றை மேம்படுத்துவதோடு, வியட்நாமின் வரி முறையை சர்வதேச தரநிலைகளுடன் ஒத்திசைக்கவும் இந்த மாற்றங்கள் வடிவமைக்கப்பட்டுள்ளன.
மதிப்புக் கூட்டு வரி (VAT): நிவாரணமும் சிக்கல்களும்
பெரும்பாலான பொருட்கள் மற்றும் சேவைகளுக்கான 2% VAT குறைப்பை வியட்நாமின் தேசியச் சபை 2026 இறுதிவரை நீட்டித்துள்ளது. இதனால் நிலையான வரி விகிதம் 10%-லிருந்து 8%-ஆகக் குறைகிறது. 2024-இல் முதன்முதலாக அறிமுகப்படுத்தப்பட்ட இந்த நடவடிக்கை, வணிகங்களுக்கு ஆதரவளிக்கவும், நுகர்வைத் தூண்டவும், உலகளாவிய நிச்சயமின்மைகளிலிருந்து பொருளாதாரத்தைப் பாதுகாக்கவும் நோக்கமாகக் கொண்டது. VAT குறைப்பால் அரசின் வருவாய் 1 பில்லியன் டாலருக்கும் அதிகமாகக் குறையும் என மதிப்பிடப்படுகிறது. இருப்பினும், உற்பத்தியை நிலைப்படுத்தவும், வேலைவாய்ப்புகளை உருவாக்கவும், வாழ்க்கைத் தரத்தை மேம்படுத்தவும் இது உதவும் என்று அதிகாரிகள் நம்புகின்றனர்.
அதே நேரத்தில், VAT வரவுகளைப் பெறுவதற்காக அனைத்து கொள்முதல்களுக்கும் ரொக்கமற்ற பணப் பரிவர்த்தனைகளைப் பயன்படுத்த வேண்டும் எனப் புதிய VAT விதிகள் கோருகின்றன. போலி ரசீதுகளைத் தடுத்து, வரி நேர்மையை வலுப்படுத்துவதே இதன் நோக்கம். குடும்ப வணிகங்களுக்கான VAT மற்றும் தனிநபர் வருமான வரிப் பொறுப்பு வரம்பு இரட்டிப்பாக்கப்பட்டுள்ளது; ஆகவே, 2026 முதல் ஆண்டுக்கு 200 மில்லியன் வியட்நாமிய டாங் (சுமார் 8,000 டாலர்) மேல் வருவாய் ஈட்டுவோருக்கு மட்டுமே வரி விதிக்கப்படும். இணையவழி வணிகத் தளங்கள், விற்பனையாளர்களுக்குப் பணத்தை மாற்றுவதற்கு முன்பே வரியைப் பிடித்தம் செய்ய வேண்டும். இதன் மூலம் இணையவழி மற்றும் நேரடி வணிகங்களுக்கு இடையே நியாயமான அணுகுமுறை உறுதிசெய்யப்படும்.
நிறுவன வருமான வரி: கடுமையான சலுகை விதிகளும் உலகளாவிய தரநிலைகளும்
2026 ஜனவரியில் நடைமுறைக்கு வரும் திருத்தப்பட்ட நிறுவன வருமான வரிச் சட்டம் (CIT), நிலையான CIT விகிதத்தை 20%-ஆகவே வைத்திருக்கிறது; ஆனால் வரிச் சலுகைகளுக்கான தகுதி விதிகளை மேலும் கடுமையாக்குகிறது. ஏற்கெனவே சலுகைகளைப் பெறும் நிறுவனங்களின் துணை நிறுவனங்களும் தொடர்புடைய நிறுவனங்களும் இனி தானாகவே அவற்றுக்குத் தகுதி பெற முடியாது. இதனால் நிறுவனக் குழுக்களுக்குள் வரிச் சலுகைகளை மீண்டும் மீண்டும் பெறுவது கட்டுப்படுத்தப்படும். வரி அடித்தள அரிப்பு மற்றும் இலாப மாற்றம் (BEPS) தொடர்பாக OECD-யின் உலகளாவிய தரநிலைகளுடன் வியட்நாமை ஒத்திசைக்கும் வகையில், முறைகேடுகளைத் தடுக்கும் நடவடிக்கைகளையும் இந்தச் சட்டம் வலுப்படுத்துகிறது.
வெளிநாட்டு முதலீட்டாளர்களும் பன்னாட்டு நிறுவனங்களும், தங்களது உள்ளூர் செயல்பாடுகள் புதிய பொருளாதார இருப்புத் தேவைகளைப் பூர்த்திசெய்வதையும், பரிமாற்ற விலை நிர்ணய ஏற்பாடுகள் வலுவாக இருப்பதையும் உறுதிசெய்ய வேண்டும். இந்த மாற்றங்கள் வியட்நாமின் முதலீட்டுச் சூழலை மேலும் வெளிப்படையானதாகவும் போட்டித்தன்மை வாய்ந்ததாகவும் மாற்றும் என எதிர்பார்க்கப்படுகிறது. எனினும், நிறுவனங்கள் தங்களது குழு அமைப்புகளையும் வரித் திட்டமிடல் உத்திகளையும் மறுபரிசீலனை செய்ய வேண்டியிருக்கலாம்.
சிறப்புப் பயன்பாட்டு வரி: சுகாதாரம், சுற்றுச்சூழல், விதிமுறை இணக்கம்
2026 முதல் நடைமுறைக்கு வரும் வியட்நாமின் புதுப்பிக்கப்பட்ட சிறப்புப் பயன்பாட்டு வரிச் சட்டம் (SCT), சிகரெட், மது, பீர், சில வகை வாகனங்கள், குளிரூட்டிகள், சர்க்கரை சேர்க்கப்பட்ட பானங்கள் உள்ளிட்ட SCT-க்கு உட்படும் பொருட்கள் மற்றும் சேவைகளின் பட்டியலை விரிவுபடுத்துகிறது. ஆரோக்கியமான நுகர்வுப் பழக்கங்களை ஊக்குவிக்கவும், சுற்றுச்சூழல் பாதுகாப்புக்கு ஆதரவளிக்கவும், வரி நிர்வாகத்தை மேம்படுத்தவும் இந்தச் சட்டம் நோக்கமாகக் கொண்டுள்ளது. புகையிலை, மது போன்ற பொருட்களுக்கு அதிக SCT விகிதங்கள் திட்டமிடப்பட்டுள்ளன; ஏற்றுமதி உற்பத்தியில் பயன்படுத்தப்படும் பொருட்களுக்கும் பேரிடர் நிவாரணப் பொருட்களுக்கும் விலக்கு அளிக்கப்படும்.
வணிகங்கள் திட்டமிட உதவும் வகையில் விரிவான வகைப்பாடுகளுடனும் வரி உயர்வுகள் குறித்த முன்கூட்டிய அறிவிப்புடனும், SCT சீர்திருத்தம் மேலும் தெளிவாகவும் வெளிப்படையாகவும் வடிவமைக்கப்பட்டுள்ளது. எனினும், மது மற்றும் குளிர்பானங்கள் போன்ற அதிக வரியால் பாதிக்கப்படும் துறைகள் மாற்றங்களுக்கு ஏற்றவாறு செயல்பட வேண்டும்; இதற்காகப் பொருட்களின் கலவையை மாற்றியமைக்கவோ, ஆரோக்கியமான மாற்றுப் பொருட்களுக்கு மாறவோ நேரிடலாம்.
நிர்வாக எளிமைப்படுத்தலும் டிஜிட்டல் மாற்றமும்
வரி இணக்கத்துக்குத் தேவைப்படும் நேரத்தையும் செலவையும் குறைப்பது அரசின் முதன்மை முன்னுரிமைகளில் ஒன்றாகும். 2024-ஐ ஒப்பிடுகையில், 2026-க்குள் இணக்கத்துக்கான நேரத்தையும் செலவையும் 50% குறைக்கவும், தகுதிபெறும் அனைத்து நிர்வாக நடைமுறைகளையும் முழுமையான இணையவழிப் பொதுச் சேவைகளாக வழங்கவும் அதிகாரிகள் இலக்கு வைத்துள்ளனர். வரி நிர்வாக முறை டிஜிட்டல்மயமாக்கப்பட்டு வருகிறது. நடைமுறைகளில் 60%-க்கும் மேற்பட்டவை ஏற்கெனவே இணையவழியில் கிடைக்கின்றன; 2024-இல் சமர்ப்பிப்புகளில் கிட்டத்தட்ட 90% மின்னணு முறையில் செய்யப்பட்டன.
தனிநபர் வரி நிர்வாகமும் மாறுகிறது. வரிக் குறியீடுகளுக்குப் பதிலாக 12 இலக்கத் தனிநபர் அடையாள எண்கள் பயன்படுத்தப்படும். அபாயங்களையும் மோசடிகளையும் சிறப்பாகக் கண்டறிய, வரிப் பதிவுகள் மக்கள்தொகை, சமூகக் காப்பீடு, நிலப் பயன்பாடு, வங்கி ஆகிய தரவுகளுடன் இணைக்கப்படும். நடைமுறைகளை மேம்படுத்தவும் தேவையற்ற சுமைகளைக் குறைக்கவும், வணிகங்களிடமிருந்து கருத்துகளை அரசு வரவேற்கிறது.
சிறு வணிகங்கள் மீதான தாக்கம்: வாய்ப்பா, சுமையா?
நியாயமான, செயல்திறன் மிக்க வரி முறையை உருவாக்குவதே சீர்திருத்தங்களின் நோக்கம் என்றாலும், சிறு வணிகங்கள் மீதான அவற்றின் தாக்கம் ஆழமானது; சர்ச்சைக்குரியதும்கூட. பலருக்கு, மொத்தத் தொகை முறை முடிவுக்கு வருவது அதிக வரி, புதிய நிர்வாகச் செலவுகள், சிக்கலான கணக்கியல் விதிகளைக் கற்றுக்கொள்ள வேண்டிய தேவை ஆகியவற்றைக் குறிக்கிறது. கவலையடைந்த கடைக்காரர்களின் காணொளிகள் பரவலாகப் பகிரப்பட்டுள்ளன. சில சந்தைகளில் அண்மைய மாதங்களில் 80% வரை கடைகள் மூடப்பட்டுள்ளதாகச் செய்திகள் தெரிவிக்கின்றன; ஆனால் இதற்கு வரி மாற்றங்கள் மட்டுமே காரணம் என்பதை அதிகாரிகள் மறுக்கின்றனர்.
சிறு வணிக உரிமையாளர்கள் இப்போது:
- பணப் பதிவுக் கருவிகளையும் கணக்கியல் மென்பொருளையும் வாங்க வேண்டும்
- கணக்கேடு பராமரிப்பு மற்றும் வரி இணக்கம் குறித்து தங்களுக்கும் ஊழியர்களுக்கும் பயிற்சி அளிக்க வேண்டும்
- வழக்கமான வரிக் கணக்குகளைத் தாக்கல் செய்து, விரிவான விற்பனைப் பதிவுகளைப் பராமரிக்க வேண்டும்
- ரசீதுகளை வழங்குதல், VAT செலுத்துதல் தொடர்பான புதிய நடைமுறைகளைக் கையாள வேண்டும்
பெருந்தொற்றிலிருந்து இன்னும் மீண்டு வரும், உலக வர்த்தக அழுத்தங்களை எதிர்கொள்ளும் சில துறைகள், புதிய தேவைகள் தங்களைத் தொழிலிலிருந்து வெளியேற்றிவிடக்கூடும் எனக் கவலைப்படுகின்றன. அதிகரிக்கும் கண்காணிப்பும் டிஜிட்டல்மயமாக்கலும் தணிக்கைகளையும் அபராதங்களையும் அடிக்கடி எதிர்கொள்ளச் செய்யும் என்றும் சிலர் அஞ்சுகின்றனர்; ஊழலும் ஆதாய நோக்கிலான முறைகேடுகளும் நீண்டகாலப் பிரச்சினைகளாக உள்ள அமைப்பில் இது கூடுதல் கவலையாக உள்ளது.
ஆயினும், நியாயமான போட்டியை உறுதிசெய்யவும் நவீனத் தனியார் துறையின் வளர்ச்சிக்கு ஆதரவளிக்கவும் இந்தச் சீர்திருத்தங்கள் அவசியம் என அரசு வாதிடுகிறது. வரிப் பொறுப்பு வருமான வரம்பை உயர்த்துவதும் VAT விலக்குகளை விரிவுபடுத்துவதும் மிகச்சிறிய வணிகங்களின் சுமையைக் குறைக்கும் என்றும், அதேவேளையில் பெரியதும் அதிக இலாபம் ஈட்டுவதுமான நிறுவனங்களிடையே வரி அடித்தளத்தை விரிவுபடுத்தும் என்றும் அதிகாரிகள் நம்புகின்றனர்.
நிர்வாகச் சீர்திருத்தம்: சிவப்புநாடாவைக் குறைக்கிறதா, புதிய அடுக்குகளைச் சேர்க்கிறதா?
சிவப்புநாடா நடைமுறைகளைக் குறைத்து, வரி இணக்கத்தை எளிதாக்குவதாக வியட்நாமின் தலைவர்கள் உறுதியளித்துள்ளனர். வரி நடைமுறைகளை டிஜிட்டல்மயமாக்குவது, தேசியத் தரவுத்தளங்களுடன் ஒருங்கிணைப்பது, ஒருமுறை அறிவிக்கும் முறைக்கு மாறுவது ஆகியவை செயல்முறைகளை எளிதாக்கும் நோக்கத்துடன் மேற்கொள்ளப்படுகின்றன. 2026-க்குள் தகுதிபெறும் நடைமுறைகள் அனைத்தும் இணையவழியில் கிடைக்கச் செய்வதுடன், இணக்கத்துக்கான நேரத்தையும் செலவையும் 50% குறைப்பது இலக்காகும்.
ஆனால் மாற்றக் காலம் சவாலானது. பல சிறு வணிகங்களிடம் விரைவாக மாறியமைக்கத் தேவையான வளங்களோ நிபுணத்துவமோ இல்லை. அரசு பயிற்சியும் ஆதரவும் வழங்கி வருகிறது; எனினும், இந்த மாற்றம் மில்லியன் கணக்கான நிறுவனங்களைப் பாதிக்கும் அளவுக்கு விரிவானது என்பதால், குறுகிய காலத்தில் குழப்பமும் ஏமாற்றமும் தவிர்க்க முடியாதவை.
பரந்த பொருளாதார மற்றும் சமூக விளைவுகள்
வியட்நாமின் பரந்த பொருளாதார மாற்றத்தின் ஒரு பகுதிதான் வரிச் சீர்திருத்தம். தென் கொரியா, தைவான், சிங்கப்பூர் ஆகியவற்றின் பாதையைப் பின்பற்றி, 2045-க்குள் ஆசியாவின் புலிப் பொருளாதாரங்களின் வரிசையில் இணைய நாடு விரும்புகிறது. இந்த இலக்கை அடைய வரி நவீனமயமாக்கல் மட்டுமின்றி, உள்கட்டமைப்பு, தொழில்நுட்பம், மனிதவளம் ஆகியவற்றிலும் முதலீடு தேவை.
அதிவேக ரயில், புதுப்பிக்கத்தக்க எரிசக்தி, டிஜிட்டல் உள்கட்டமைப்பு ஆகியவற்றில் வியட்நாம் பெருமளவில் முதலீடு செய்கிறது. வேகமாக முதியோர் எண்ணிக்கை அதிகரிப்பதால் எழும் சவால்களை எதிர்கொள்ள, சமூகப் பாதுகாப்பையும் விரிவுபடுத்தி ஓய்வுபெறும் வயதையும் அரசு உயர்த்துகிறது. சூறாவளிகளும் கடல் மட்ட உயர்வும் வளர்ச்சிக்கும் வறுமைக் குறைப்புக்கும் அபாயங்களை ஏற்படுத்துவதால், காலநிலை மாற்றம் உடனடி அச்சுறுத்தலாக உள்ளது. தீர்மானமான நடவடிக்கை எடுக்காவிட்டால், 2050-க்குள் வியட்நாமின் மொத்த உள்நாட்டு உற்பத்தி ஆண்டுதோறும் 14.5% வரை குறையக்கூடும் என உலக வங்கி எச்சரிக்கிறது.
வியட்நாமின் வளர்ச்சி உத்தியின் மையத்தில் இப்போது தனியார் நிறுவனங்கள் உள்ளன. 2030-க்குள் உலகளவில் போட்டியிடக்கூடிய குறைந்தது 20 தனியார் நிறுவனங்களை வளர்த்தெடுக்க அரசு இலக்கு வைத்துள்ளது. இதற்காக எளிதான கடன்கள், அரசு ஒப்பந்தங்களில் முன்னுரிமை, வெளிநாடுகளில் விரிவடைவதற்கான ஆதரவு ஆகியவை வழங்கப்படுகின்றன. வலுவான பிராந்தியப் பொருளாதாரங்களைக் கட்டமைத்து, அதிகாரத்துவ நடைமுறைகளைக் குறைக்க அமைச்சகங்களை இணைத்தல், மாகாணங்களை ஒருங்கிணைத்தல் போன்ற நிறுவனரீதியான சீர்திருத்தங்களும் நடைபெற்று வருகின்றன.
சர்வதேச ஒத்திசைவும் முதலீட்டுச் சூழலும்
உலகளாவிய தரநிலைகளுடன் ஒத்திசைந்து, வெளிநாட்டு முதலீட்டை ஈர்ப்பதும் வியட்நாமின் வரிச் சீர்திருத்தங்களின் நோக்கமாகும். உலகளாவிய குறைந்தபட்ச வரியை அறிமுகப்படுத்துதல், கடுமையான பரிமாற்ற விலை விதிகள், மேம்பட்ட வெளிப்படைத்தன்மை ஆகியவை சர்வதேச முதலீட்டாளர்களுக்கு நம்பிக்கையளித்து, வரி அடித்தள அரிப்பைத் தடுக்கும் நோக்கத்துடன் மேற்கொள்ளப்படுகின்றன. ஆராய்ச்சி மற்றும் மேம்பாட்டுக்கான ஊக்கக் கொள்கைகளை ஏற்று, குறைக்கடத்திகள், செயற்கை நுண்ணறிவு, பசுமை எரிசக்தி போன்ற உயர் தொழில்நுட்பத் துறைகளுக்கு ஆதரவளிக்க, ஆசியான் அண்டை நாடுகளின் அனுபவத்திலிருந்து அரசு கற்றுக்கொள்கிறது.
இந்த முயற்சிகள் இருந்தபோதிலும், சவால்கள் நீடிக்கின்றன. விதிமுறைகளை நெகிழ்வாகப் பயன்படுத்தவும், அபராதம் விதிப்பதில் கலந்தாலோசனை அணுகுமுறையைக் கடைப்பிடிக்கவும், வரி செலுத்துவோரின் சுமைகளைக் கூடுதலாகக் குறைக்கவும் வணிகச் சமூகம் கோருகிறது. சீர்திருத்தங்களின் வெற்றி, அவற்றைச் சிறப்பாகச் செயல்படுத்துதல், வெளிப்படைத்தன்மை பேணுதல், வணிகங்கள் மற்றும் குடிமக்களுடன் நம்பிக்கையை வளர்க்கும் அரசின் திறன் ஆகியவற்றைப் பொறுத்தது.
சுருக்கமாக
- வியட்நாமின் 2026 வரிச் சீர்திருத்தம் மொத்தத் தொகை வரி முறையை ரத்து செய்து, அனைத்து வணிகங்களும் முறையான அறிவிப்பு அடிப்படையிலான வரித் தாக்கல் முறையைப் பின்பற்ற வேண்டும் என்கிறது.
- தனியார் நிறுவனங்களை ஊக்குவித்தல், அரசின் வருவாயை உயர்த்துதல், பொருளாதாரத்தை நவீனமயமாக்குதல் ஆகியவற்றை நோக்கிய பரந்த பொருளாதார உத்தியின் ஒரு பகுதியாக இந்தச் சீர்திருத்தங்கள் உள்ளன.
- முக்கிய மாற்றங்களில் 2% VAT குறைப்பு, நிறுவன வரிச் சலுகைகளுக்கான கடுமையான விதிகள், விரிவுபடுத்தப்பட்ட சிறப்புப் பயன்பாட்டு வரிகள், டிஜிட்டல் வரி நிர்வாகத்துக்கான முன்னெடுப்பு ஆகியவை அடங்கும்.
- சிறு வணிகங்கள் அதிக இணக்கச் செலவுகளையும் புதிய நிர்வாகச் சுமைகளையும் எதிர்கொள்வதால், கடைகள் மூடப்படுதல் மற்றும் பொருளாதாரச் சீர்குலைவு குறித்த கவலைகள் எழுகின்றன.
- 2026-க்குள் இணக்கத்துக்கான நேரத்தையும் செலவையும் 50% குறைத்து, அனைத்து வரி நடைமுறைகளையும் இணையவழியில் வழங்க அரசு இலக்கு வைத்துள்ளது.
- 2045-க்குள் ஆசியாவின் அடுத்த புலிப் பொருளாதாரமாக உருவெடுப்பதே வியட்நாமின் பரந்த லட்சியம்; இதற்கு தொடர்ந்து சீர்திருத்தங்கள், முதலீடு, காலநிலை மாற்றத்தைத் தாங்கும் திறன் ஆகியவை தேவை.
- நியாயமான, வெளிப்படையான செயலாக்கமும், அரசின் வருவாய்த் தேவைகளையும் சிறு வணிகங்கள் எதிர்கொள்ளும் யதார்த்தங்களையும் சமநிலைப்படுத்தும் திறனும் வெற்றியைத் தீர்மானிக்கும்.