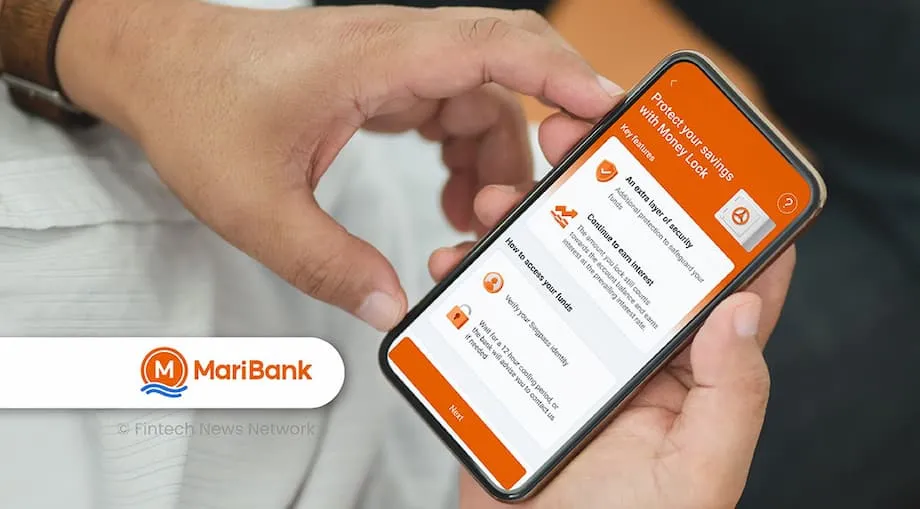
மோசடி இழப்புகள் அதிகரிக்க, விரைவாகப் பரவும் பயன்பாடு
சிங்கப்பூர் வங்கி வாடிக்கையாளர்கள் தங்கள் சேமிப்புகளை மோசடிக்காரர்களின் கைக்கு எட்டாமல் பாதுகாக்க S$30 பில்லியனுக்கும் அதிகமான தொகையைப் பூட்டியுள்ளனர். ஜூன் 30 நிலவரப்படி, 370,000-க்கும் மேற்பட்டோர் பணப் பூட்டுக் கருவிகளைப் பயன்படுத்தினர். 2023 இறுதியில் இந்த வசதி அறிமுகமானதிலிருந்து நாடு முழுவதும் அது வேகமாகப் பரவியிருப்பதை இந்தப் புள்ளிவிவரங்கள் காட்டுகின்றன. ஃபிஷிங், தீம்பொருள், சமூகப் பொறியியல் மோசடிகள் அதிகரித்து வரும் நிலையில், வங்கிகளும் வாடிக்கையாளர்களும் அவற்றை எவ்வளவு தீவிரமாக எடுத்துக்கொள்கிறார்கள் என்பதையும் அவை உணர்த்துகின்றன. இதன் அடிப்படை யோசனை எளிமையானது. வாடிக்கையாளர்கள் தங்கள் வங்கிக் கணக்கிலுள்ள வைப்புத் தொகையின் ஒரு பகுதியைப் பூட்டிவைக்கலாம். குற்றவாளி ஒருவரின் தொலைபேசியையோ இணைய வங்கிச் சேவை உள்நுழைவுத் தகவலையோ கைப்பற்றினாலும், பூட்டப்பட்ட அந்தத் தொகையை டிஜிட்டல் வழியில் நகர்த்த முடியாது.
உள்ளடக்கம்
- மோசடி இழப்புகள் அதிகரிக்க, விரைவாகப் பரவும் பயன்பாடு
- பணப் பூட்டு வசதி எவ்வாறு செயல்படுகிறது
- எந்த வங்கிகள் இந்த வசதியை வழங்குகின்றன, அவற்றின் அணுகுமுறைகள் எவ்வாறு வேறுபடுகின்றன
- உள்ளூர் வங்கிகளான DBS, OCBC, UOB
- வெளிநாட்டு வங்கிகளும் பிற சில்லறை வங்கிகளும்
- டிஜிட்டல் வங்கிகளும் புதிய தொழில்நுட்பமும்
- யார் பணப் பூட்டை பயன்படுத்துகிறார்கள், எவ்வளவு தொகையைப் பாதுகாக்கிறார்கள்
- இழப்புகளைத் தடுக்கிறது என்பதற்கான ஆதாரங்கள்
- பணப் பூட்டு தடுக்க முடியாதவை, மோசடி எதிர்ப்பு நடவடிக்கைகள்
- பணப் பூட்டைச் சிறப்பாகப் பயன்படுத்துவதற்கான நடைமுறை வழிகள்
- வங்கிகளுக்கும் வாடிக்கையாளர்களுக்கும் அடுத்தகட்டம் என்ன
- முக்கிய அம்சங்கள்
DBS, OCBC, UOB ஆகிய வங்கிகளில் 2023 நவம்பரில் இந்த வசதியின் முதல் வடிவங்கள் அறிமுகமாயின. 2024 நடுப்பகுதிக்குள் Citibank, CIMB Singapore, Bank of China Singapore, Standard Chartered, Maybank, HSBC உள்ளிட்ட பிற முக்கிய சில்லறை வங்கிகளுக்கும் இந்த வசதி பரவியது. 2025-இல் GXS Bank, MariBank, Trust Bank போன்ற சில்லறை வாடிக்கையாளர்களுக்குச் சேவையளிக்கும் டிஜிட்டல் வங்கிகளும் தத்தமது வசதிகளை அறிமுகப்படுத்தத் தொடங்கின. தொழில்துறை முழுவதும் பணப் பூட்டு வசதிகளை விரிவுபடுத்தவும், வாடிக்கையாளர்கள் தங்கள் தொகையைப் பூட்டுவதற்கும் திறப்பதற்குமான முறைகளை மேம்படுத்தவும், சிங்கப்பூர் நாணய ஆணையம் (MAS) வங்கிகளுடன் ஒருங்கிணைந்து செயல்பட்டுள்ளது.
மோசடி இழப்புகள் குவிந்தபோது இந்த வசதியின் பயன்பாடு வேகமடைந்தது. 2024-இல் மோசடிகளால் ஏற்பட்ட இழப்புகள் சுமார் S$1.1 பில்லியன் என சிங்கப்பூர் காவல் படை தெரிவித்தது. 2024-ஆம் ஆண்டின் முதல் பாதியில் மட்டும் குறைந்தது S$385.6 மில்லியன் இழப்பு ஏற்பட்டதாக அதிகாரபூர்வத் தரவுகள் சுட்டிக்காட்டின. இந்தப் பின்னணியில், அபாயகரமான செயல்களுக்கு, குறிப்பாகக் கைப்பற்றப்பட்ட சாதனங்களிலிருந்து தொடங்கப்படும் செயல்களுக்கு, கூடுதல் தடைகளை ஏற்படுத்தும் கருவிகளை MAS-உம் வங்கித் துறையும் பயன்படுத்தி வருகின்றன. வலுவான அங்கீகாரம், பரிவர்த்தனை எச்சரிக்கைகள், வாடிக்கையாளர் மீண்டும் கட்டுப்பாட்டைப் பெறும் வரை அனைத்து டிஜிட்டல் வங்கிச் சேவைகளையும் நிறுத்தும் அவசர முடக்க வசதி ஆகியவற்றுடன், இந்த முயற்சியின் மையத்தில் பணப் பூட்டு உள்ளது.
பணப் பூட்டு வசதி எவ்வாறு செயல்படுகிறது
வாடிக்கையாளர்கள் தங்களின் தற்போதைய கணக்கிலோ இணைக்கப்பட்ட கணக்கிலோ உள்ள ஒரு தொகையைத் தேர்ந்தெடுத்து, இணைய அல்லது கைப்பேசி வங்கிச் சேவை வழியாக வெளியே எடுக்க முடியாதபடி பணப் பூட்டு வசதியில் வைக்கலாம். பூட்டப்பட்ட அந்தத் தொகையிலிருந்து பணப் பரிமாற்றம், கட்டணம் செலுத்துதல், டிஜிட்டல் பணம் எடுத்தல் ஆகியவை தடுக்கப்படும். பொதுவாகக் குற்றவாளிகளால் தொலைவிலிருந்து செய்ய முடியாத, நேரடியாகச் செய்ய வேண்டிய கூடுதல் பாதுகாப்பு நடவடிக்கையை மேற்கொண்டு பூட்டைத் திறந்தால்தான் அந்தப் பணத்தை அணுக முடியும். அதிக அபாயமுள்ள செயல்களைத் தாமதப்படுத்தவும், நேரில் சரிபார்க்காமல் திருட்டு முயற்சி வெற்றிபெறாமல் தடுக்கவும் வங்கிகள் இந்தச் செயல்முறையை வடிவமைத்துள்ளன. பூட்டப்பட்ட தொகைக்கு அந்தக் கணக்கில் நடைமுறையில் உள்ள வட்டி தொடர்ந்து கிடைக்கும். சில போனஸ் வட்டிக் கணக்குகள் அல்லது கால வைப்புகள் போன்றவற்றில், பூட்டப்பட்ட தொகைக்கு போனஸ் வட்டி விதிமுறைகளும் தொடர்ந்து பொருந்தும்.
பூட்டைத் திறக்கும் நடைமுறைகள் வங்கிக்கு வங்கி மாறுபடும். சில வங்கிகள் அடையாள ஆவணங்களுடன் கிளைக்கு நேரில் வருமாறு கோருகின்றன. மற்றவை வங்கி அட்டை மற்றும் ரகசிய எண்ணைப் பயன்படுத்தி ஏடிஎம்மில் பூட்டைத் திறக்க அனுமதிக்கின்றன. பூட்டைத் திறந்த பிறகு பணத்தை எடுப்பதற்கு முன் சில நிறுவனங்கள் காத்திருக்கும் காலத்தையும் விதிக்கின்றன. டிஜிட்டல் வங்கிகள் தங்களுக்கென கூடுதல் பாதுகாப்பு அம்சங்களைச் சேர்த்துள்ளன. அருகாமைப் புலத் தொடர்பு (NFC) வசதியுள்ள தொலைபேசியில் அட்டையைத் தட்டுவதும், கூடுதல் கடவுக்குறியீட்டை உள்ளிடுவதும் அவற்றில் அடங்கும்; அதன் பிறகு பணம் எடுப்பதற்கு முன் கட்டாயக் காத்திருப்பு நேரமும் இருக்கும். தொழில்துறை முழுவதிலும் நோக்கம் ஒன்றே. தீம்பொருளை நிறுவுமாறு பாதிக்கப்பட்டவரை ஏமாற்றியோ ஒருமுறைப் பயன்படுத்தும் குறியீடுகளைப் பெற்றோ ஒரு திருடன் பூட்டப்பட்ட பணத்தை அணுக முடியாது. ஏனெனில் இறுதிக் கட்டத்துக்கு கணக்கு வைத்திருப்பவர் நேரில் இருக்க வேண்டும் அல்லது தொலைவிலிருந்து தாக்குதல் நடத்துபவரால் நிறைவேற்ற முடியாத பாதுகாப்புக் கட்டுப்பாடு தேவைப்படும்.
தனி கணக்கைத் தொடங்கச் சொல்லாமல், அதே கணக்குக்குள்ளேயே பணத்தைப் பூட்டும் வசதியை ஏற்படுத்துவது உள்ளிட்ட, வாடிக்கையாளர் அனுபவத்தை வங்கிகள் மேம்படுத்தி வருவதாக வசதி அறிமுகப்படுத்தப்பட்ட தொடக்கக் காலத்தில் MAS தெரிவித்தது. பயனர்களைத் தொடர்ந்து பாதித்து வந்த ஃபிஷிங் மற்றும் தீம்பொருள் மோசடிகளிலிருந்து பூட்டப்பட்ட இருப்புகள் பாதுகாப்பாக இருப்பதாகவும், ஒழுங்குமுறை அமைப்பு நாடாளுமன்றத்திடம் தெரிவித்தது. அதிகாரபூர்வப் பதிலில் மத்திய வங்கி குறிப்பிட்டபடி, அந்த முறைகளைப் பயன்படுத்தி பணப் பூட்டில் உள்ள தொகை களவாடப்பட்ட சம்பவங்கள் எதுவும் பதிவாகவில்லை.
இதுவரை, பணப் பூட்டில் உள்ள தொகையை இலக்காகக் கொண்ட ஃபிஷிங் அல்லது தீம்பொருள் மோசடிகள் குறித்து எந்தப் புகாரும் இல்லை.
கூடுதல் தடைகளும் நம்பிக்கையளிக்கும் முடிவுகளும் இணைந்தது, 2024 முழுவதும் 2025 வரையிலும் இந்த வசதியின் பயன்பாடு அதிகரிக்க உதவியது.
எந்த வங்கிகள் இந்த வசதியை வழங்குகின்றன, அவற்றின் அணுகுமுறைகள் எவ்வாறு வேறுபடுகின்றன
தற்போது சிங்கப்பூரின் முக்கிய சில்லறை வங்கிகள் முழுவதிலும் பணப் பூட்டு வசதி கிடைக்கிறது. உள்ளூர் வங்கிகளான DBS, OCBC, UOB ஆகிய மூன்றும் முதலில் இதை அறிமுகப்படுத்தின. 2024 இறுதிக்குள் Citibank, HSBC, Maybank, Standard Chartered ஆகியவையும் இணைந்தன; Bank of China Singapore, CIMB Singapore ஆகியவையும் தத்தமது வசதிகளை அறிமுகப்படுத்தின. 2025-இல் GXS Bank, MariBank, Trust Bank ஆகிய டிஜிட்டல் வங்கிகள் தத்தமது செயலி அனுபவம், அங்கீகார முறைகளை அடிப்படையாகக் கொண்ட கருவிகளுடன் இந்தத் துறையில் நுழைந்தன. இதன் மூலம் சில்லறை வாடிக்கையாளர்களுக்கு பரவலான சேவை கிடைக்கிறது; ஒவ்வொரு வங்கியின் தயாரிப்பு வடிவமைப்புக்கும் அபாயக் கட்டுப்பாடுகளுக்கும் ஏற்ப விருப்பங்கள் மாறுபடுகின்றன.
உள்ளூர் வங்கிகளான DBS, OCBC, UOB
DBS தனது வசதியை digiVault என அழைக்கிறது. தொடக்ககாலச் சோதனைகளில் தனி வால்ட் கணக்கு தேவைப்பட்டது. பின்னர், வாடிக்கையாளர்கள் தங்கள் தற்போதைய கணக்கிலேயே பணத்தைப் பூட்டி, நடைமுறையில் உள்ள வட்டியைப் பெறும் வகையில் DBS இந்த வசதியை விரிவுபடுத்தியது. பல்வேறு வயது மற்றும் சமூகப் பிரிவினரிடமும் இந்த வசதி பரவலாகப் பயன்படுத்தப்படுவதாக வங்கி தெரிவித்துள்ளது. பணப் பூட்டுடன் இணைந்து, வாடிக்கையாளர்களே நிர்வகிக்கக்கூடிய பாதுகாப்புக் கட்டுப்பாடுகளையும் தொடர்ந்து உருவாக்கி வருகிறது. பொதுவாக, பணத்தை எடுப்பதற்கு முன் கிளைக்கு நேரில் செல்ல வேண்டும். இது பணம் எடுப்பதற்கு முன்பாகக் குறிப்பிட்ட இடைநிறுத்தத்தை ஏற்படுத்துகிறது.
நடப்புக் கணக்குகள், சேமிப்புக் கணக்குகள், கால வைப்புகள் ஆகியவற்றில் OCBC பணப் பூட்டு வசதியை இணைத்துள்ளது. அறிமுகப்படுத்தப்பட்ட முதல் இரண்டு மாதங்களில், 30,000-க்கும் மேற்பட்ட வாடிக்கையாளர்கள் இந்த வசதியைப் பயன்படுத்தி S$3.3 பில்லியனுக்கும் அதிகமான தொகையைப் பூட்டினர். பின்னர் கால வைப்புகளுக்கும் இந்த வசதியை OCBC விரிவுபடுத்தியது. இதன்மூலம், நிரந்தர வைப்புகளுக்கான டிஜிட்டல் அணுகலை வாடிக்கையாளர்கள் தடுத்து, அட்டை மற்றும் ரகசிய எண்ணைப் பயன்படுத்தி ஏடிஎம்மிலோ அல்லது கிளையிலோ பூட்டைத் திறக்கலாம். 2025 முழுவதும் பயன்பாடு தொடர்ந்து அதிகரித்தது. ஆகஸ்ட் இறுதி நிலவரப்படி, 108,000-க்கும் மேற்பட்ட கணக்குகளில் கிட்டத்தட்ட S$13 பில்லியன் பூட்டப்பட்டிருந்ததாக OCBC தெரிவித்தது. பெரும்பாலானோர் உபரி நிதியைப் பூட்டிவைப்பதாகவும், கட்டணங்கள் மற்றும் அவசரத் தேவைகளுக்காக ஒரு தொகையைப் பூட்டாமல் வைத்திருப்பதாகவும் வங்கி கூறுகிறது.
தொடக்கத்தில் UOB வாடிக்கையாளர்கள் தனி பணப் பூட்டு கணக்கைத் தொடங்க வேண்டியிருந்தது. தற்போதைய கணக்குகளுக்குள்ளேயே இந்த வசதியை வழங்குவது குறித்து பரிசீலித்து வருவதாகவும் வங்கி தெரிவித்தது. ஏடிஎம்கள் வழியாகப் பூட்டைத் திறக்கலாம். ஜூலை இறுதிக்குள் 160,000-க்கும் மேற்பட்டோர் இந்த வசதியைப் பயன்படுத்தியதாக வங்கி கூறியது. அன்றாடச் செலவுக்கும் நீண்டகாலச் சேமிப்புக்கும் தனித்தனியாக வைத்திருக்க விரும்பும் வாடிக்கையாளர்களிடம் அதிக ஆர்வம் இருப்பதை இது காட்டுகிறது. மோசடிக்காரரின் தூண்டுதலால் பாதிக்கப்பட்டவர் பணத்தை மாற்றத் தொடங்கியபோது, பணப் பூட்டு இழப்புகளைக் கட்டுப்படுத்திய சம்பவங்களையும் UOB சுட்டிக்காட்டியுள்ளது.
வெளிநாட்டு வங்கிகளும் பிற சில்லறை வங்கிகளும்
Standard Chartered, Maybank, HSBC ஆகியவை தொழில்துறை வழிகாட்டுதலுக்கு ஏற்ப 2024 இறுதிக்குள் பணப் பூட்டு வசதியை இணையத்தில் அறிமுகப்படுத்தின. சிங்கப்பூரில் இந்த வசதியைப் படிப்படியாக அறிமுகப்படுத்திய Citibank, 2025 முதல் பாதியில் 500-க்கும் மேற்பட்டோர் இதைப் பயன்படுத்தியதாகத் தெரிவித்தது. தனது வசதியின் மூலம் 6,400-க்கும் மேற்பட்ட வாடிக்கையாளர்கள் S$310 மில்லியனுக்கும் அதிகமான தொகையைப் பாதுகாத்ததாக CIMB Singapore கூறியது. 5,000-க்கும் மேற்பட்ட கணக்குகளில் இந்தக் கருவி பயன்படுத்தப்படுவதாக Bank of China Singapore தெரிவித்தது. பூட்டைத் திறக்கும் துல்லியமான நடைமுறைகள் வேறுபட்டாலும், குற்றவாளிகள் குறிவைக்கும் டிஜிட்டல் செயல்முறைகளைவிட வலுவான கட்டுப்பாடுகள் அனைத்திலும் உள்ளன.
டிஜிட்டல் வங்கிகளும் புதிய தொழில்நுட்பமும்
Trust Bank-இன் Trust Lock, சாதனம் மற்றும் அட்டையை அடிப்படையாகக் கொண்ட கூடுதல் சரிபார்ப்புகளைச் சேர்க்கிறது. வாடிக்கையாளர்கள் தனித்தனி சேமிப்புப் பிரிவுகளைப் பூட்டலாம். பணத்தை எடுக்க, NFC வசதியுள்ள தொலைபேசியில் கையில் உள்ள Trust அட்டையைத் தட்டி, ஆறு இலக்க Trust Key-ஐ உள்ளிட வேண்டும். அதன் பிறகு பணத்தை நகர்த்துவதற்கு முன் கட்டாயமாக 12 மணி நேரம் காத்திருக்க வேண்டும். NFC தொலைபேசி இல்லாதவர்களுக்கு, Trust தனது அனுபவ மையத்தில் அடையாளச் சரிபார்ப்பை மேற்கொள்ளக் கோருகிறது. இதேபோன்ற பாதுகாப்பு வசதியைத் தங்கள் வாடிக்கையாளர்களுக்கு வழங்க GXS Bank, MariBank ஆகியவையும் 2025-இல் பணப் பூட்டை அறிமுகப்படுத்தின. இந்த அணுகுமுறைகளின் நோக்கம் ஒன்றே: தொலைபேசியைக் கட்டுப்பாட்டில் வைத்திருக்கும் தொலைதூரத் தாக்குதலாளர்கள், பூட்டப்பட்ட தொகையிலிருந்து அதிக மதிப்புள்ள பணப் பரிமாற்றங்களைச் செய்வதைத் தடுப்பது.
யார் பணப் பூட்டை பயன்படுத்துகிறார்கள், எவ்வளவு தொகையைப் பாதுகாக்கிறார்கள்
வயதுப் பிரிவுகள் அனைத்திலும் இந்த வசதி பயன்படுத்தப்படுகிறது. நடுத்தர வயதினர் மற்றும் முதியோரிடம் சற்றுக் கூடுதலான பயன்பாடு காணப்படுகிறது. 2024-இல் நாடாளுமன்றத்தில் சமர்ப்பிக்கப்பட்ட தொடக்ககாலத் தரவுகளின்படி, 50 வயது மற்றும் அதற்கு மேற்பட்டவர்கள் பயனர்களில் சுமார் 44 சதவீதமாக இருந்தனர். 30 முதல் 50 வயதுக்குட்பட்டவர்கள் சுமார் 41 சதவீதமாகவும், 30 வயதுக்குக் குறைவானவர்கள் சுமார் 15 சதவீதமாகவும் இருந்தனர். 2024 அக்டோபருக்குள், 30 முதல் 49 வயதுடையவர்கள் 43 சதவீதத்துடன் மிகப்பெரிய பயனர் பிரிவாக இருந்ததாக MAS தெரிவித்தது. 50 வயதுக்கு மேற்பட்டவர்கள் 42 சதவீதமாகவும், இளைய பயனர்கள் 15 சதவீதமாகவும் இருந்தனர். 50 வயதுக்கு மேற்பட்டவர்கள் பொதுவாக அதிகத் தொகையைப் பூட்டுகின்றனர். ஓய்வு பெற்றவர்களும் ஓய்வுக்கு நெருங்கியவர்களும் தங்களின் மொத்தச் சேமிப்பைப் பாதுகாக்க இந்த வசதியைப் பயன்படுத்துவதை இது காட்டுகிறது.
வளர்ச்சி வேகம் அதிகமாக இருந்துள்ளது. 2024 பிப்ரவரியில், அறிமுகப்படுத்தப்பட்ட சிறிது காலத்திலேயே 61,000-க்கும் மேற்பட்ட பணப் பூட்டுக் கணக்குகளில் S$5.4 பில்லியனுக்கும் அதிகமான தொகை பாதுகாக்கப்பட்டது. 2024 மார்ச் மாதத்துக்குள் 78,000-க்கும் மேற்பட்ட கணக்குகளில் பூட்டப்பட்ட மொத்தத் தொகை S$6.6 பில்லியனை எட்டியது. 2024 அக்டோபர் இறுதியில், 181,000-க்கும் மேற்பட்ட வாடிக்கையாளர்கள் சுமார் S$15.8 பில்லியன் தொகையைப் பூட்டியிருந்ததாக MAS தெரிவித்தது. 2025 மே 31-க்குள் 350,000-க்கும் மேற்பட்ட வாடிக்கையாளர்கள் கிட்டத்தட்ட S$28 பில்லியன் தொகையைப் பூட்டியிருந்தனர். ஜூன் இறுதிக்குள் 370,000-க்கும் மேற்பட்டோர் இந்த வசதியைப் பயன்படுத்தி S$30 பில்லியனுக்கும் அதிகமான தொகையைப் பூட்டியிருப்பதாக அண்மைய புள்ளிவிவரங்கள் தெரிவிக்கின்றன.
இந்த வசதியை மக்கள் எவ்வாறு பயன்படுத்துகிறார்கள் என்பதும் முக்கியம். OCBC-யின் பணப் பூட்டு வாடிக்கையாளர்களில் 70 சதவீதத்துக்கும் மேற்பட்டோர் S$10,000-க்கும் அதிகமான தொகையைப் பாதுகாத்துள்ளனர். இருப்பினும், அன்றாடத் தேவைகளுக்காக பாதிக்கும் மேற்பட்டோர் குறைந்தது S$10,000-ஐப் பூட்டாமல் வைத்துள்ளனர். 1 சதவீதத்துக்கும் குறைவானவர்களே தங்களிடம் உள்ள முழுத் தொகையையும் பூட்டுகின்றனர். இந்தப் போக்கு இந்த வசதியின் நோக்கத்தைப் பிரதிபலிக்கிறது. மக்கள் நீண்டகாலச் சேமிப்பைப் பலமான பாதுகாப்புக்குள் வைத்துக்கொண்டு, கட்டணங்கள் மற்றும் அவசரத் தேவைகளுக்குப் போதுமான தொகையை அணுகக்கூடியதாக வைத்திருக்கின்றனர். பூட்டப்பட்ட இருப்புக்கும் வட்டி தொடர்ந்து கிடைப்பதால், பாதுகாப்புக்காக வாடிக்கையாளர்கள் வட்டி வருவாயை இழப்பதில்லை.
இழப்புகளைத் தடுக்கிறது என்பதற்கான ஆதாரங்கள்
2024 அக்டோபர் புதுப்பிப்பில், மோசடிக்காரரின் அழுத்தத்தால் பாதிக்கப்பட்டவர் பணத்தை மாற்ற முயன்ற சம்பவங்களில், பெரிய இழப்புகளைப் பணப் பூட்டு ஏற்கெனவே தடுத்துள்ளதை MAS சுட்டிக்காட்டியது. சந்தேகத்துக்குரிய கணக்குக்கு S$700 அனுப்பிய வாடிக்கையாளர் ஒருவர், பின்னர் மேலும் பணம் அனுப்ப முயன்றதாக UOB தெரிவித்தது. S$50,000 பணப் பூட்டில் பாதுகாக்கப்பட்டிருந்ததால், பெரிய தொகையை மாற்றும் முயற்சி தடுக்கப்பட்டது. இந்த இடைநிறுத்தம் என்ன நடக்கிறது என்பதை நிதானித்து மறுபரிசீலனை செய்யவும் வாடிக்கையாளருக்கு அவகாசம் அளித்தது.
சமூக ஊடகங்களில் வந்த போலி விளம்பரத்தைச் சொடுக்கியதால் தீம்பொருள் கொண்ட செயலி பக்கவாட்டில் நிறுவப்பட்டது. அதன் பின்னர், 60 வயதுகளின் நடுப்பகுதியில் இருந்த ஓய்வுபெற்ற பெண்ணான கெல்லி (பெயர் மாற்றப்பட்டுள்ளது) சுமார் S$33,000 இழந்ததாக Straits Times செய்தி வெளியிட்டது. மோசடிக்காரர்கள் அவரது தொலைபேசியைக் கட்டுப்பாட்டில் கொண்டு, பூட்டப்படாத கணக்குகளிலிருந்து பணத்தை எடுத்தனர். ஆனால் OCBC பணப் பூட்டில் அவர் பாதுகாத்திருந்த S$110,000-க்கும் அதிகமான தொகையை அவர்களால் தொட முடியவில்லை. அந்தப் பூட்டைத் திறக்கக் கிளைக்கோ ஏடிஎம்முக்கோ செல்ல வேண்டியிருந்தது. உறுதிப்படுத்தப்பட்ட தொடக்ககாலச் சம்பவங்களில் ஒன்றான இந்த நிகழ்வு, தாக்குதலாளர்கள் ஒருவரின் சாதனத்துக்கு முழு அணுகலைப் பெற்றிருந்தாலும், பணப் பூட்டு முழுமையான இழப்பைத் தடுக்க முடியும் என்பதைக் காட்டியது.
பூட்டப்பட்ட இருப்பிலிருந்து பணத்தை எடுத்து ஃபிஷிங் அல்லது தீம்பொருள் மோசடிகள் நடந்ததாக எந்தச் சம்பவமும் பதிவாகவில்லை என்று 2024 பிப்ரவரியில் நாடாளுமன்றத்துக்கு அளித்த பதிலில் MAS தெரிவித்தது. பூட்டப்படாத நிதியிலிருந்து அனுமதியுடன் பணத்தை மாற்றுமாறு பாதிக்கப்பட்டவர்களை ஏமாற்றுவதில் மோசடிக்காரர்கள் இன்னும் வெற்றி பெறுகின்றனர். இருப்பினும், பணப் பூட்டு எந்த நேரத்திலும் அபாயத்துக்கு உள்ளாகக்கூடிய தொகையைக் குறைக்கிறது; பெரிய தொகை நகரும் முன் பாதிக்கப்பட்டவரோ வங்கி ஊழியர்களோ தலையிடுவதற்கான வாய்ப்பையும் அதிகரிக்கிறது.
பணப் பூட்டு தடுக்க முடியாதவை, மோசடி எதிர்ப்பு நடவடிக்கைகள்
சிங்கப்பூரில் ஏற்படும் பெரும்பாலான மோசடி இழப்புகள், வாடிக்கையாளரின் அனுமதியுடன் செய்யப்படும் பணப் பரிமாற்றங்களால் நிகழ்கின்றன. தாங்கள் விற்பனையாளருக்கோ, காதல் உறவில் இருப்பவருக்கோ, வேலைக்கு ஆள் சேர்ப்பவருக்கோ, அதிகாரி ஒருவருக்கோ பணம் செலுத்துவதாகப் பாதிக்கப்பட்டவர் நினைக்கிறார். வங்கி ஊழியர்கள் நிறுத்துமாறு எச்சரித்தாலும், அவர் விருப்பத்துடன் பணம் அனுப்புகிறார். பூட்டப்படாத தொகையிலிருந்து கணக்கின் உண்மையான உரிமையாளர் உறுதிப்படுத்திப் பணம் அனுப்புவதைப் பணப் பூட்டால் தடுக்க முடியாது. இதனால்தான் அபாயகரமான செயல்களைத் தாமதப்படுத்தவும், ஏதாவது தவறாகத் தோன்றும்போது மக்களை எச்சரிக்கவும் MAS-உம் வங்கிகளும் பிற நடவடிக்கைகளைச் சேர்த்துள்ளன. கடந்த ஓராண்டில், டிஜிட்டல் அடையாளக் கருவிகளைப் பயன்படுத்தும் வாடிக்கையாளர்களுக்கான டிஜிட்டல் உள்நுழைவுகளில் SMS ஒருமுறைப் பயன்பாட்டு கடவுச்சொற்களை வங்கிகள் படிப்படியாக நிறுத்தின. இதன்மூலம் பொதுவான ஃபிஷிங் வழி ஒன்று முடக்கப்பட்டது. பெரிய தொகைப் பணப் பரிமாற்றங்களுக்கு, தொடர்வதற்கு முன் மீண்டும் சிந்திக்குமாறு கேட்கும் எச்சரிக்கைகளைப் பல வங்கிகள் அறிமுகப்படுத்தின. பணப் பரிமாற்ற வரம்பை உயர்த்துவது அல்லது தொடர்பு விவரங்களை மாற்றுவது போன்ற அதிக அபாயமுள்ள மாற்றங்களுக்கு, காத்திருப்பு காலங்களைப் பயன்படுத்துமாறு MAS நிறுவனங்களை ஊக்குவித்துள்ளது.
பணப் பரிமாற்றங்கள் திடீரென வெளியேறுவது, மோசடியைக் குறிக்கும் பிற செயல்பாடுகள் ஆகியவற்றைக் கண்காணிக்கும் வகையில், பகிரப்பட்ட பொறுப்புக் கட்டமைப்பின் கீழ் 2025 ஜூனில் வங்கிகள் மேம்படுத்தப்பட்ட மோசடிக் கண்காணிப்பைச் செயல்படுத்தின. சாதனத்துடன் நேரடியாக இணைக்கப்பட வேண்டிய வன்பொருள் பாதுகாப்பு அடையாளக் கருவி மூலம் குறிப்பிட்ட பணப் பரிமாற்றங்களைப் பாதுகாப்பது உள்ளிட்ட, அதிக அபாயமுள்ள இணையச் செயல்களுக்கு வலுவான பயனர் அங்கீகாரத்தை ஏற்படுத்தவும் மத்திய வங்கி நிறுவனங்களுடன் இணைந்து செயல்பட்டு வருகிறது. அமலாக்க அதிகாரங்களையும் சிங்கப்பூர் வலுப்படுத்தியுள்ளது. விசாரணையாளர்களும் வங்கிகளும் சம்பந்தப்பட்ட நபரை அணுகி நடந்ததை உறுதிப்படுத்தும் வரை, மேலும் இழப்புகளைத் தடுக்க, சந்தேகத்துக்குரிய மோசடிப் பாதிக்கப்பட்டவர்களின் கணக்குகளை அவர்களின் ஒப்புதல் இல்லாமலேயே காவல்துறையினர் இப்போது முடக்கலாம்.
வங்கிகள் தங்கள் செயலிகளின் பாதுகாப்பையும் மேம்படுத்தியுள்ளன. Android சாதனத்தில் சந்தேகத்துக்குரிய செயலி கண்டறியப்பட்டால், பல வங்கிச் செயலிகள் இப்போது அணுகலைக் கட்டுப்படுத்துகின்றன. 2025-இல், கைப்பேசி பணப்பையில் அட்டையைச் சேர்ப்பதற்கு முன் வாடிக்கையாளர்கள் அனுமதியைச் செயல்படுத்த வேண்டிய கட்டுப்பாட்டை DBS சேர்த்தது. இதனால் கூடுதல் இடைநிறுத்தம் ஏற்படுகிறது; அட்டைச் சேமிப்புத் தகவலைப் பயன்படுத்திய மோசடியைக் குறைக்கவும் இது ஏற்கெனவே உதவியுள்ளது. இந்த நடவடிக்கைகள் பரந்த கொள்கை அணுகுமுறையைப் பிரதிபலிக்கின்றன. குற்றவாளிகள் எந்த இடைவெளியையும் விரைவாகப் பயன்படுத்திக்கொள்வதால், தேவைப்படும்போது வசதியைவிடப் பாதுகாப்புக்கு சிங்கப்பூர் முன்னுரிமை அளிக்க வேண்டும் என்று MAS தலைவர்கள் தெரிவித்துள்ளனர். அன்றாட வங்கிச் சேவையை எளிமையாக வைத்துக்கொண்டே, அபாயகரமான செயல்களுக்கு இடையூறுகளை ஏற்படுத்துவதே ஒட்டுமொத்த நோக்கம்.
பணப் பூட்டைச் சிறப்பாகப் பயன்படுத்துவதற்கான நடைமுறை வழிகள்
சில எளிய பழக்கங்களுடன் இணைத்துப் பயன்படுத்தும்போது பணப் பூட்டு சிறப்பாகச் செயல்படும். அன்றாடத் தேவைகளுக்குப் போதுமான நெகிழ்வுத்தன்மையை வைத்துக்கொண்டே, வாடிக்கையாளர்கள் தங்கள் அபாயத்தைக் குறைக்கலாம்.
- மாதச் செலவுகளையும் அவசரத் தேவைக்கான கையிருப்பையும் கணக்கிட்டு, எவ்வளவு தொகையைப் பூட்டுவது என்பதைத் தீர்மானிக்கவும். பல வாடிக்கையாளர்கள் உபரி சேமிப்பை மட்டுமே பூட்டுகின்றனர்.
- வெவ்வேறு இலக்குகளுக்குத் தனித்தனிப் பிரிவுகளைப் பயன்படுத்தவும். அன்றாடச் செலவை ஒரு கணக்கில் வைத்துக்கொண்டு, நீண்டகாலச் சேமிப்பைப் பணப் பூட்டில் வைக்கவும்.
- உங்கள் வங்கியில் பூட்டைத் திறக்கும் வழிமுறைகளை எழுதி வைத்துக்கொள்ளவும். கிளைக்குச் செல்லவோ ஏடிஎம் பயன்படுத்தவோ வேண்டுமானால், அதற்குத் தேவையான நேரத்தையும் ஆவணங்களையும் முன்கூட்டியே திட்டமிடவும்.
- அதிகாரபூர்வச் செயலி அங்காடிகளுக்கு வெளியிலிருந்து செயலிகளை நிறுவுவதைத் தவிர்க்கவும். பாதுகாப்பு அமைப்புகளை முடக்குமாறு உங்கள் தொலைபேசி அறிவுறுத்தினால், நிறுத்திவிட்டு உதவி கேட்கவும்.
- பரிவர்த்தனை எச்சரிக்கைகளைச் செயல்படுத்தி, அன்றாடப் பயன்பாட்டுக்கான பணப் பரிமாற்ற வரம்புகளைக் குறைவாக அமைக்கவும். தேவைப்படும்போது மட்டுமே வரம்பை உயர்த்தி, பின்னர் மீண்டும் குறைக்கவும்.
- உங்கள் சாதனம் அல்லது கணக்கு பாதிக்கப்பட்டிருக்கலாம் எனச் சந்தேகித்தால், வங்கியின் அவசர முடக்க வசதியைப் பயன்படுத்தவும். உங்கள் சாதனத்தையும் கணக்கையும் பாதுகாக்கும் வரை இது டிஜிட்டல் அணுகலை முடக்கும்.
- பணத்தை விரைவாக மாற்றுமாறு யாராவது வற்புறுத்தினால், அதைச் சந்தேகத்துடன் அணுகவும். “பாதுகாப்பான” கணக்குகளுக்கு நிதியை மாற்றுமாறு வங்கிகளோ அரசு அமைப்புகளோ உங்களை வற்புறுத்தமாட்டார்கள்.
வங்கிகளுக்கும் வாடிக்கையாளர்களுக்கும் அடுத்தகட்டம் என்ன
வரும் மாதங்களில் இந்த வசதியின் பயன்பாடு தொடர்ந்து அதிகரிக்கும் எனத் தொழில்துறை எதிர்பார்க்கிறது. மேலும் பல வங்கிகள் பூட்டைத் திறக்கும் முறைகளை மேம்படுத்தி, கூடுதல் வகைக் கணக்குகளுக்கும் ஆதரவை விரிவுபடுத்துவதால், வட்டி வருவாயை இழக்காமல் அதிக இருப்பைப் பாதுகாக்க வாடிக்கையாளர்களுக்கு கூடுதல் வழிகள் கிடைக்கின்றன. டிஜிட்டல் வங்கிகள் சாதனம் மற்றும் அட்டைச் சரிபார்ப்புகளைச் சோதித்து வருகின்றன. தொலைவிலிருந்து பணத்தைத் திருடுவதை கடினமாக்கும் வகையில், நேரக் கட்டுப்பாட்டுடன் கூடிய தாமதங்களையும் அவை சேர்க்கின்றன. அதேவேளையில், அனைத்துக் கடன் நிறுவனங்களிலும் பணப் பூட்டை கட்டாயமாக்கத் திட்டமில்லை என்றும், பயன்பாட்டை ஊக்குவித்து முடிவுகளைக் கண்காணிப்பதே நோக்கம் என்றும் MAS தெரிவித்துள்ளது. அதிக அபாயமுள்ள பரிவர்த்தனைகளுக்கு வலுவான அங்கீகார முறைகளையும் ஒழுங்குமுறை அமைப்பு சோதித்து வருகிறது. மோசடிக்காரர்கள் பொதுவாகக் குறிவைக்கும் செயல்களில் கூடுதல் இடைநிறுத்தங்களை ஏற்படுத்துமாறும் வங்கிகளைக் கேட்டுக்கொள்கிறது.
Trust Bank-இன் NFC அட்டைத் தொடுதல், கடவுக்குறியீடு, 12 மணி நேரக் காத்திருப்பு ஆகியவற்றைக் கொண்ட வசதி, அன்றாட வங்கிச் சேவையைச் சாத்தியமற்றதாக்காமல் புதிய கட்டுப்பாடுகளை எவ்வாறு சேர்க்கலாம் என்பதைக் காட்டுகிறது. கைப்பேசி பணப்பைகளில் அட்டைகளைச் சேர்க்க முயற்சிக்கும் குற்றவாளிகளால் திட்டமிட்ட இடைநிறுத்தம் ஏற்படும் வகையில், செயலிக்குள் அனுமதி சரிபார்ப்புகள் உள்ளிட்ட வாடிக்கையாளர்களே நிர்வகிக்கக்கூடிய பாதுகாப்புக் கருவிகளை DBS விரிவுபடுத்தியுள்ளது. வழக்கத்துக்கு மாறான அல்லது அதிகத் தொகை நகர்த்தப்படுவதற்கு முன் எச்சரிக்கை அளிக்கும் முறைகளை மேலும் பல வங்கிகள் பின்பற்றுகின்றன. சாதனம் பாதிக்கப்பட்டிருந்தாலும், அதிலிருந்து அதிக மதிப்புள்ள பணப் பரிமாற்றம் நடைபெறுவதற்கு முன் கூடுதல் சரிபார்ப்புகளை வைப்பதும், மோசடிகளை எவ்வாறு அடையாளம் காண்பது, விரைவாக உதவி எங்கே பெறுவது என்பது குறித்து வாடிக்கையாளர்களுக்கு தெளிவாக விளக்குவதும் ஒட்டுமொத்த அமைப்பின் முன்னுரிமையாகும்.
பணப் பூட்டு எல்லாப் பிரச்சினைகளுக்கும் தீர்வல்ல. சாதனச் சரிபார்ப்புகள், எச்சரிக்கைகள், காத்திருப்பு காலங்கள், மோசடி நடைபெறும்போது காவல்துறையும் வங்கிகளும் தலையிடுவதற்கான கூடுதல் அதிகாரம் ஆகியவற்றை உள்ளடக்கிய பல அடுக்கு பாதுகாப்பு உத்தியில் இது ஒரு பகுதியாகும். பயன்பாடு அதிகரிக்கும்போது, மற்ற எல்லா பாதுகாப்பு நடவடிக்கைகளும் தோல்வியுற்றாலும் இழப்புகளைக் கட்டுப்படுத்துவதும், கணக்கிலிருந்து பெரிய தொகை வெளியேறுவதற்கு முன் மக்களுக்கு முக்கியமான இடைநிறுத்தத்தை அளிப்பதுமே இந்த வசதியின் மிகப்பெரிய பயனாக இருக்கலாம்.
முக்கிய அம்சங்கள்
- ஜூன் 30 நிலவரப்படி, சிங்கப்பூரில் 370,000-க்கும் மேற்பட்டோர் பணப் பூட்டுக் கருவிகளைப் பயன்படுத்தி S$30 பில்லியனுக்கும் அதிகமான தொகையைப் பாதுகாத்துள்ளனர்.
- உள்ளூர் வங்கிகள் 2023 நவம்பரில் இந்த வசதியை அறிமுகப்படுத்தின. இப்போது பெரும்பாலான முக்கிய சில்லறை வங்கிகளும் டிஜிட்டல் வங்கிகளும் இதை வழங்குகின்றன.
- பூட்டப்பட்ட இருப்பை டிஜிட்டல் முறையில் நகர்த்த முடியாது. பொதுவாக, ஏடிஎம் அல்லது கிளைக்குச் சென்று பூட்டைத் திறக்க வேண்டும்; பெரும்பாலும் காத்திருக்கும் காலமும் உண்டு.
- 2024 தொடக்கத்தில், ஃபிஷிங் அல்லது தீம்பொருள் மூலம் பூட்டப்பட்ட நிதியிலிருந்து பணம் எடுக்கப்பட்ட சம்பவங்கள் எதுவும் இல்லை என்று MAS தெரிவித்தது.
- பெரும்பாலான பயனர்கள் உபரி சேமிப்பைப் பூட்டி, கட்டணங்கள் மற்றும் அவசரத் தேவைகளுக்காக ஒரு தொகையைப் பூட்டாமல் வைத்திருக்கின்றனர்.
- சிறிய தொகையை முதலில் செலுத்திய பிறகு பெரிய தொகையை மாற்றும் முயற்சியைத் தடுத்து, நிஜச் சம்பவங்களில் இந்த வசதி இழப்புகளைக் குறைத்துள்ளது.
- பூட்டப்படாத தொகையிலிருந்து அனுமதியுடன் செய்யப்படும் பணப் பரிமாற்றங்களைப் பணப் பூட்டு தடுக்காது. எனவே வங்கிகளும் MAS-உம் எச்சரிக்கைகள், காத்திருப்பு காலங்கள், வலுவான அங்கீகாரம் ஆகியவற்றை அறிமுகப்படுத்தியுள்ளன.
- மோசடி நடைபெறும்போது அதைத் தடுக்கவும், வழக்குகளைச் சரிபார்க்கவும் சந்தேகத்துக்குரிய பாதிக்கப்பட்டவர்களின் கணக்குகளை காவல்துறையினர் முடக்கலாம்.
- வங்கிகள் இந்த வசதியை மேம்படுத்தி, மேலும் பல வகைக் கணக்குகளுக்கு விரிவுபடுத்துவதால் அதன் பயன்பாடு அதிகரித்து வருகிறது. MAS பயன்பாட்டை ஊக்குவிக்கிறது; ஆனால் கட்டாயப்படுத்தவில்லை.