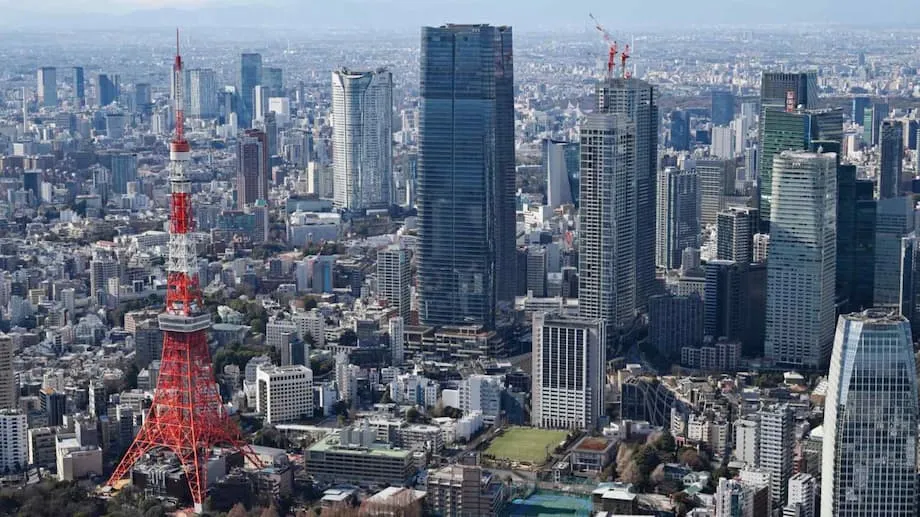
டோக்கியோ ரியல் எஸ்டேட்டில் மதிப்பு இருப்பதாக உலகளாவிய முதலீட்டாளர்கள் கருதுவது ஏன்?
பல உலகத் தலைநகரங்களுடன் ஒப்பிடுகையில் இன்னும் மதிப்புக் குறைவாக இருப்பதாகப் பலர் கருதும் சந்தையில், நிலையான வருமானத்தையும் வளர்ச்சியையும் தேடி முதலீட்டாளர்கள் களமிறங்குவதால், டோக்கியோ ரியல் எஸ்டேட்டில் உலகளாவிய முதலீடு குவிகிறது. ஜப்பானின் மிகப் பெரிய நகரங்களில் முக்கிய நில விலைகள் 2025-ன் முதல் அரையாண்டில் உயர்ந்தன; இதற்குக் காரணம், இதுவரை இல்லாத அளவுக்குப் பதிவான வெளிநாட்டுக் கொள்முதல். உலகளாவிய அளவில் ஒப்பிடும்போது டோக்கியோ அலுவலக வாடகைகள் இன்னும் குறைவாகவே உள்ளன; டாலருக்கு நிகராக யென் பலவீனமாக உள்ளது; சர்வதேசத் தரங்களுடன் ஒப்பிடுகையில் கடன் செலவுகள் இன்னும் மிகக் குறைந்த அளவிலேயே உள்ளன. இந்தக் காரணிகள் ஒன்றிணைந்து அலுவலகங்கள், பலகுடியிருப்புகள், தளவாடப் பூங்காக்கள், ஹோட்டல்கள், உயர்தரக் குடியிருப்புகள் ஆகியவற்றில் எல்லை தாண்டிய முதலீட்டு மூலதனம் பெருமளவில் குவியச் செய்துள்ளன.
உள்ளடக்கம்
- டோக்கியோ ரியல் எஸ்டேட்டில் மதிப்பு இருப்பதாக உலகளாவிய முதலீட்டாளர்கள் கருதுவது ஏன்?
- இந்தக் கொள்முதல் அலைக்குப் பின்னால் உள்ள காரணிகள் என்ன?
- அலுவலகச் சந்தை மீட்சி மற்றும் நிறுவனங்களின் சொத்து விற்பனை
- முதலீட்டு மூலதனம் பாயும் துறைகள்
- ஆடம்பரச் சொத்துகளும் மத்திய வார்டுகளும் சூடுபிடிக்கின்றன
- வெளிநாட்டுக் கொள்முதலாளர்களுக்குத் திறந்துள்ள சட்டப்பாதை
- வாங்கும் திறன் குறித்த கவலைகளும் கொள்கை விவாதமும்
- சுற்றுப்புறப் பகுதிகளில் சர்ச்சை: குறுகியகால வாடகையும் சுற்றுலாவும்
- தொழில்நுட்பம் டோக்கியோ சொத்துகளில் முதலீடு செய்வதற்குப் புதிய வழிகளைத் திறக்கிறது
- 2025 வளர்ச்சிக் கண்ணோட்டம்: தேர்ந்தெடுத்த முதலீட்டில் அதிக கவனம்
- முக்கிய அம்சங்கள்
இந்தச் செயல்பாட்டின் அளவு குறிப்பிடத்தக்கது. 2025-ன் முதல் அரையாண்டில் சர்வதேச முதலீட்டாளர்கள் ஜப்பானியச் சொத்துகளில் சுமார் 1.14 டிரில்லியன் யென் முதலீடு செய்தனர்; இதே காலகட்டத்தில் டோக்கியோவில் நடைபெற்ற பரிவர்த்தனைகளின் மதிப்பு சுமார் 13.2 பில்லியன் டாலராக உயர்ந்தது. பல அளவுகோல்களின்படி, டோக்கியோவுக்கும் நியூயார்க் அல்லது லண்டனுக்கும் இடையிலான வருவாய் விகித இடைவெளி இப்போது ஜப்பானியத் தலைநகருக்குச் சாதகமாக உள்ளது. பெருந்தொற்றுக்குப் பிந்தைய குத்தகைத் தேவை மீண்டதால் நகரின் சந்தை இறுக்கமடைந்துள்ளது. அமெரிக்காவிலும் ஐரோப்பாவின் சில பகுதிகளிலும் வணிகச் சொத்துகள் கடன் மறுநிதியளிப்பு அழுத்தத்தை எதிர்கொண்டாலும், இதனால் மதிப்பீடுகள் உறுதியாக உள்ளன.
இதே காலத்தில் ஜப்பானின் சந்தைச் சூழலும் வலுப்பெற்றுள்ளது. 2025 ஜனவரி நிலவரப்படி, நாடு முழுவதும் நில விலைகள் 2.7 சதவீதம் உயர்ந்தன. இது தொடர்ந்து நான்காவது ஆண்டாகப் பதிவான உயர்வும், 1990களின் தொடக்கத்துக்குப் பிறகான வலுவான உயர்வுமாகும். டோக்கியோ பெருநகரப் பகுதியில், ஜனவரியில் வீட்டு விலைக் குறியீடு ஓராண்டுக்கு முந்தையதைவிட 10.7 சதவீதம் உயர்ந்தது. நகர்ப்புறங்களுக்கு மக்கள் இடம்பெயர்வதும், உலகளாவிய நிறுவனங்கள் வேகமாகப் பணியாளர்களை அமர்த்துவதும் ஆதரவாக இருப்பதால், முக்கியப் பகுதிகளில் வாடகைக் குடியிருப்புகளின் ஆக்கிரமிப்பு விகிதம் 90 சதவீதங்களின் நடுப்பகுதி முதல் உயர்பகுதி வரை உள்ளது. போதிய பணப்புழக்கம், நம்பகமான வாடகைதாரர்கள், பின்தங்கிய வளர்ச்சியைப் பதிவு செய்வதற்கான வாய்ப்பு ஆகியவை உள்ள சந்தையாக முதலீட்டாளர்கள் இதைப் பார்க்கின்றனர்.
இந்தக் கொள்முதல் அலைக்குப் பின்னால் உள்ள காரணிகள் என்ன?
டோக்கியோவுக்கான முதலீட்டு வேகத்துக்குப் பின்னால் மூன்று முக்கியத் தூண்கள் உள்ளன. முதலாவது, வருவாய் விகித இடைவெளி கவர்ச்சிகரமாக உள்ளது. தரமான சொத்துகளின் மூலதனமயமாக்கல் விகிதங்கள் உள்நாட்டு நிதிச் செலவுகளைவிட வசதியாக உயர்ந்த நிலையில் தொடர்கின்றன; ஜப்பான் வங்கியும் குறுகியகால வட்டி விகிதங்கள் மிகக் குறைவாகவே இருக்கும் எனக் கூறி வருகிறது. இரண்டாவது, நாணய மாற்று நிலவரம் டாலர் மற்றும் யூரோ அடிப்படையிலான முதலீட்டாளர்களுக்குச் சாதகமாக உள்ளது. யென் பலவீனமாக இருப்பதால், முதலீட்டில் நுழைவதற்கான உண்மையான செலவு குறைகிறது; வாடகை யெனில் வசூலிக்கப்பட்டு, வெளிநாட்டு நாணயத்தில் கணக்கிடப்படும் போது வருவாய்க்கும் ஆதரவு கிடைக்கிறது. மூன்றாவது, ஜப்பானின் சட்ட மற்றும் ஒழுங்குமுறைச் சூழல் கணிக்கக்கூடியது. வெளிநாட்டுக் கொள்முதலாளர்கள் சிறப்புக் கட்டுப்பாடுகள் இன்றி முழு உரிமையுள்ள சொத்துகளை வாங்கலாம்; ஆசியாவில் இது அரிதான அம்சமாகும்.
Morgan Stanley Real Estate Investing நிறுவனத்தில் ஜப்பான் ரியல் எஸ்டேட் பிரிவுக்குத் தலைமை வகிக்கும் யு கவாமாதா, இந்த வாய்ப்பை பெரும்பொருளாதாரக் கண்ணோட்டத்தில் விவரித்தார்.
பணவீக்கம் மற்றும் ஊதிய வளர்ச்சியால் உந்தப்படும் சாதகமான பெரும்பொருளாதாரக் கண்ணோட்டம், செயல்திறனை நோக்கி நிறுவனங்களின் நடத்தையை மாற்றும் ஒழுங்குமுறை மாற்றங்கள், சாதகமான நிதியுதவி நிபந்தனைகளுடன் கூடிய கவர்ச்சிகரமான வருவாய் விகித இடைவெளி ஆகியவை ஜப்பானின் சிறப்பம்சங்கள்.
தேவை வலுவான அடிப்படை நிலைகளுடன் இணைகிறது. 2024-ன் பிற்பகுதியில் டோக்கியோவின் 23 வார்டுகளில் குடியிருப்பு வாடகை ஓராண்டுக்கு முந்தையதைவிட சுமார் 6 சதவீதம் உயர்ந்தது; பல மத்திய மாவட்டங்களில் ஆக்கிரமிப்பு விகிதம் சுமார் 97 சதவீதமாக உள்ளது. 2025-ன் தொடக்கத்தில் நாடு முழுவதும் வாடகை வருவாய் சராசரியாக சுமார் 4.2 சதவீதமாக இருந்தது. டோக்கியோவின் முக்கியச் சொத்துகள் பொதுவாக 3 முதல் 4 சதவீதம் வரை வருவாய் அளிப்பதுடன், காலியிட விகிதமும் மிகக் குறைவாக உள்ளது. ஜப்பானிய ரியல் எஸ்டேட் பரிவர்த்தனைகளில் வெளிநாட்டு மூலதனத்தின் பங்கு, ஐந்து ஆண்டுகளுக்கு முன்பு சுமார் 21 சதவீதமாக இருந்ததிலிருந்து தற்போது சுமார் 27 சதவீதமாக உயர்ந்துள்ளது. மின்னணு வணிகத்துடன் தொடர்புடைய தளவாடத் தளங்கள், நிலையான குத்தகைகளும் விரிவாக்கத் தேவைகளும் காரணமாக, வெளிநாட்டு முதலீட்டில் பெரும் பங்கைப் பெறுகின்றன.
அலுவலகச் சந்தை மீட்சி மற்றும் நிறுவனங்களின் சொத்து விற்பனை
டோக்கியோவின் உயர்தர அலுவலகச் சந்தை மீண்டு வருகிறது. ஐந்து மத்திய வார்டுகளில், 2024-ன் பிற்பகுதியில் ஏ தர அலுவலகங்களின் காலியிட விகிதம் சுமார் 3.4 சதவீதமாக இருந்தது. டோக்கியோ நிலையம், ஷினகாவா போன்ற முக்கியப் போக்குவரத்து மையங்களைச் சுற்றி, புதிய விநியோகத்தைவிடத் தேவை அதிகமாக இருந்தது. முக்கிய அலுவலக இடங்களுக்கான சராசரி வாடகை, மாதத்துக்கு ஒரு சதுர மீட்டருக்கு சுமார் 32,400 யென் என்ற அளவை எட்டியது; இது ஓராண்டுக்கு முந்தையதைவிட கிட்டத்தட்ட 5 சதவீதம் அதிகம். சுற்றுச்சூழல் தரச்சான்றுகளும் நவீனக் கட்டமைப்புகளும் கொண்ட புதிய கட்டிடங்களில் வாடகைதாரர்கள் குவிகின்றனர். அதேசமயம், புறநகர்ப் பகுதிகளில் உள்ள பழைய கட்டிடங்கள் புதுப்பித்தல், வாடகைக் குறைப்பு அல்லது நெகிழ்வான பயன்பாட்டுக்காகத் தளங்களை மறுவடிவமைத்தல் ஆகிய அழுத்தங்களை எதிர்கொள்கின்றன.
கலப்புப் பணிமுறை தேவையின் வடிவத்தை மாற்றியுள்ளது; ஆனால் தேவையை முற்றிலும் அழிக்கவில்லை. சில நிறுவனங்கள் தங்கள் தலைமையக இடத்தைக் குறைத்து, கிளை அலுவலகங்களிலும் டிஜிட்டல் சந்திப்பு இடங்களிலும் முதலீடு செய்துள்ளன. எனினும், ஊழியர்களை மீண்டும் அலுவலகத்துக்கு ஈர்க்கவும் வாடிக்கையாளர்களைச் சந்திக்கும் குழுக்களுக்கான மையமாக இருக்கவும் பல நிறுவனங்கள் இன்னும் நல்ல இடங்களில் உள்ள தளங்களை நீண்டகாலத்துக்கு குத்தகைக்கு எடுக்கின்றன. இதனால் உயர்தரக் கட்டிடங்களுக்கு ஆதரவு கிடைப்பதுடன், இரண்டாம் நிலை அலுவலக இடங்களுடனான இடைவெளியும் அதிகரிக்கிறது.
நிறுவனங்களின் சொத்துகள் தொடர்ந்து விற்பனைக்கு வருவதும் மற்றொரு ஊக்கியாக உள்ளது. பெரிய உள்நாட்டு நிறுவனங்கள் தங்கள் முக்கியச் செயல்பாடுகளுக்கு அப்பாற்பட்ட சொத்துகளைக் குறைத்து வருகின்றன. இதனால், உலகளாவிய நிதி நிறுவனங்கள் ஆவலுடன் வாங்கும், அதிக மதிப்புள்ள சொத்துகள் சந்தைக்கு வருகின்றன. வாகனத் தயாரிப்பாளர்கள், மதுபான உற்பத்தியாளர்கள் போன்ற பிரபல நிறுவனங்கள் விற்பனை செய்த சொத்துகள், விரும்பப்படும் அலுவலக மற்றும் கலப்புப் பயன்பாட்டுச் சொத்துகளைச் சந்தையில் சேர்த்துள்ளன. இதன் விளைவாக, மேற்கத்தியச் சந்தைகள் அமைதியாக இருக்கும் நேரத்தில் நிறுவன முதலீட்டுத் தரத்திலான பரிவர்த்தனைகளுக்கான வாய்ப்புகள் அதிகரித்துள்ளன.
முதலீட்டு மூலதனம் பாயும் துறைகள்
பலகுடியிருப்புகள் இந்தப் போக்கின் மையத்தில் உள்ளன. ஜப்பானியக் குடியிருப்புச் சொத்துகளில் வெளிநாட்டு முதலீடு 2024-ல் சுமார் 18 சதவீதம் உயர்ந்து, ஏறத்தாழ 740 பில்லியன் யெனை எட்டியது. மத்திய டோக்கியோவின் வாடகைக் கட்டிடங்களில் பொதுவாக 90 சதவீதங்களின் நடுப்பகுதி அளவுக்கு ஆக்கிரமிப்பு உள்ளது. பிரபலமான, பொதுவாக 25 முதல் 40 சதுர மீட்டர் பரப்புள்ள ஒற்றைப் படுக்கையறைக் குடியிருப்புகளுக்கான கேட்கப்படும் வாடகை மாதத்துக்கு சராசரியாகச் சுமார் 150,000 யென். இந்தத் துறையில் விரிவடைவதற்காகப் புதிய மேலாளர் குழுவினர் முதலீட்டு மூலதனத்தைத் திரட்டி வருகின்றனர். அண்மையில் மத்திய வார்டுகளில் சுமார் 700 குடியிருப்புகளைக் கொண்ட ஐந்து அடுக்குமாடிக் கட்டிடங்களை வாங்கிய நிதியம் ஒன்று, உலகளாவிய கூட்டாளிகளின் உதவியுடன் மேலும் சொத்துகளை வாங்க இலக்கு வைத்துள்ளது; இது ஒரு எடுத்துக்காட்டு.
தொழில்துறை மற்றும் தளவாட ரியல் எஸ்டேட்டும் முதலீட்டை ஈர்க்கிறது. சில கணக்கீடுகளின்படி, அண்மைய ஆண்டுகளில் வந்த வெளிநாட்டு முதலீட்டில் சுமார் 40 சதவீதம் கிடங்குகள் மற்றும் தொடர்புடைய வசதிகளுக்குச் சென்றுள்ளது. ஜப்பானில் மின்னணு வணிகம் அதிகம் பயன்பாட்டில் இருப்பதும், பெருநகரங்களுக்கு அருகே நவீன விநியோக மையங்கள் தேவைப்படுவதும் இதற்குக் காரணம். Blackstone, GIC, ESR போன்ற முதலீட்டாளர்கள் இந்தச் சொத்துகளில் பெருமளவு முதலீடு செய்துள்ளனர். உள்வரும் சுற்றுலா மீண்டு வருவதால் ஹோட்டல்களும் மீண்டும் முதலீட்டாளர்களின் கவனத்தைப் பெற்றுள்ளன; குறிப்பாக டோக்கியோ, ஒசாகா மற்றும் சுற்றுலா ஓய்விடப் பகுதிகளில்.
நிறுவன முதலீட்டாளர்களின் ஆர்வம் தொடர்ந்து அதிகரிக்கிறது. Morgan Stanley Real Estate Investing, ஜப்பானுக்கென அமைக்கப்பட்ட நிதியம் ஒன்றில் சுமார் 131 பில்லியன் யெனைத் திரட்டியது. இது அதன் தொடக்க இலக்கை மிஞ்சியதுடன், குடியிருப்புக் கட்டிடங்களில் ஏற்கெனவே முதலீடு செய்யத் தொடங்கியுள்ளது. சாதனைப் பரிவர்த்தனை ஒன்றில், Tokyo Garden Terrace Kioicho-வைச் சுமார் 2.6 பில்லியன் டாலருக்கு வாங்க வெளிநாட்டு நிறுவனம் ஒப்புக்கொண்டது. மற்றொரு உலகளாவிய நிறுவனம், பிராந்தியச் செயல்பாட்டாளருடன் இணைந்து ஜப்பான் முழுவதும் 3,000-க்கும் மேற்பட்ட வாடகைக் குடியிருப்புகளை உருவாக்குகிறது. 5 பில்லியன் டாலருக்கும் அதிகமாகத் திரட்டிய நிதியங்கள் உள்ளிட்ட ஆசியாவின் முக்கிய முதலீட்டு உத்திகள், ஜப்பானை முதன்மைக் கவனமாகக் கொண்டுள்ளன. நிறுவன ஆளுகைச் சீர்திருத்தங்கள் காலப்போக்கில் 3 டிரில்லியன் டாலர் மதிப்பிலான முக்கியச் செயல்பாடுகளுக்கு அப்பாற்பட்ட சொத்துகளை விற்பனைக்குக் கொண்டுவரும் எனச் சில நிதி மேலாளர்கள் எதிர்பார்க்கின்றனர்; இதனால் பரிவர்த்தனை வாய்ப்புகள் விரிவடையும்.
ஆடம்பரச் சொத்துகளும் மத்திய வார்டுகளும் சூடுபிடிக்கின்றன
டோக்கியோவின் மத்தியப் பகுதிகளில்தான் விலைகள் மிக வேகமாக உயர்ந்துள்ளன. 2021 முதல் 23 வார்டுகளில் உள்ள குடியிருப்புகளின் விலை சுமார் 64 சதவீதம் உயர்ந்துள்ளது; இது ஒட்டுமொத்தப் பெருநகரப் பகுதியின் உயர்வைவிட மிக அதிகம். 2024-ல் மத்திய வார்டுகளில் புதிய குடியிருப்பின் சராசரி விலை சுமார் 112 மில்லியன் யெனைத் தாண்டியது. 2025 மார்ச்சில், பெரிய டோக்கியோப் பகுதியில் சராசரி விலை குறுகிய காலத்துக்கு சுமார் 104.9 மில்லியன் யெனை எட்டியது. பின்னர் விற்பனையான குடியிருப்புகளின் வகை மாறியதால், அடுத்த மாதம் விலை சற்றுக் குறைந்தது. பயன்படுத்தப்பட்ட குடியிருப்புகளின் விலையும் உயர்ந்தது. 2025 ஏப்ரலில் அவற்றின் சராசரி விலை சுமார் 44.5 மில்லியன் யென்; இது ஓராண்டுக்கு முந்தையதைவிட 28 சதவீதத்துக்கும் அதிக உயர்வாகும்.
மறுமேம்பாட்டுப் பகுதிகள் இந்த உயர்வுக்கு முன்னிலை வகிக்கின்றன. நகானோ, சுகினாமி போன்ற இடங்களில் நில விலைகள் இரட்டை இலக்கத்தில் உயர்ந்துள்ளதாகக் கணக்கெடுப்புகள் காட்டுகின்றன. ஷிபுயாவில் உள்ள சகுரா ஸ்டேஜ் பகுதியில் சுமார் 33 சதவீத உயர்வு பதிவானது. பன்னாட்டு நிறுவனங்களின் நிர்வாகிகளும், இரண்டாவது வீட்டைத் தேடும் வசதிபடைத்தவர்களும் நகரத்துக்குத் திரும்புவதால் ஆடம்பரக் குடியிருப்புகளுக்கான தேவை அதிகரித்துள்ளது. டைகன்யாமா போன்ற பகுதிகளில் 200 சதுர மீட்டருக்கும் அதிகமான பரப்புள்ள, உயர்தளங்களில் அமைந்த பெரிய குடியிருப்புகள் அரிதாக உள்ளன; ஏழு இலக்க டாலர் விலைக் குறியீடுகளும் இப்போது வழக்கத்திற்கு மாறானவை அல்ல.
வாடகைகளும் விற்பனை ஏற்றத்தைப் பிரதிபலிக்கின்றன. கடந்த ஆண்டின் பிற்பகுதியில் 23 வார்டுகளில் நடுத்தர விலைப் பிரிவுக்கான கேட்கப்படும் வாடகை சுமார் 6 சதவீதம் உயர்ந்தது. அதேநேரத்தில், நல்ல இடங்களில் உள்ள கட்டிடங்களின் காலியிட விகிதம் சுமார் 3 சதவீதமாக உள்ளது. 2024-ல் மத்திய டோக்கியோவில் புதிய குடியிருப்புகளின் விநியோகம் வழக்கத்துக்கு மாறாகக் குறைவாக இருந்தது. கட்டுமான நிறுவனங்கள் மேலும் திட்டங்களைச் சந்தைக்குக் கொண்டுவரத் திட்டமிட்டாலும், விநியோகம் இன்னும் தேவையை எட்டவில்லை. மினாடோ, சியோடா, சூவோ ஆகிய பகுதிகளை உள்ளடக்கிய “கோல்டன் டிரையாங்கிள்” பகுதிக்கு அப்பால், கோட்டோ, சுமிதா, நகானோ, மெகுரோ ஆகிய வளர்ந்துவரும் பகுதிகளையும் பல தனியார் வாங்குநர்கள் கவனிக்கின்றனர்.
வெளிநாட்டுக் கொள்முதலாளர்களுக்குத் திறந்துள்ள சட்டப்பாதை
ஜப்பானில் வெளிநாட்டுக் குடியிருப்பாளர்களுக்கான சொத்து விதிகள் எளிமையானவை. குடியுரிமை, விசா அல்லது சிறப்பு அனுமதி இன்றி வெளிநாட்டினர் வீடுகள், நிலம், வணிகக் கட்டிடங்கள் ஆகியவற்றை வாங்கலாம். உள்நாட்டுக் கொள்முதலாளர்கள் பின்பற்றும் நடைமுறையைப் போன்றதே இதுவும். சொத்துகளைப் பார்வையிட்டு விலை முன்மொழிந்த பிறகு, வாங்குநர்கள் பொதுவாக ஒப்பந்தத்தில் கையெழுத்திட்டு முன்பணம் செலுத்துவர். நிதியுதவி இறுதிசெய்யப்பட்டு பதிவேற்றம் முடிந்ததும் பரிவர்த்தனையை நிறைவு செய்வர். உரிமம் பெற்ற முகவர்களும் நீதிமன்ற ஆவணப் பதிவாளர்களும் பெரும்பாலான ஆவணப் பணிகளைக் கையாளுகின்றனர். பரிவர்த்தனைகள் பொதுவாக 60 முதல் 90 நாட்களுக்குள் நிறைவடைகின்றன.
தொடக்கச் செலவுகள் பெரும்பாலும் கொள்முதல் விலையில் 5 முதல் 6 சதவீதம் வரை இருக்கும். இதில் முகவர் கட்டணம், பதிவு, வரிகள், காப்பீடு ஆகியவை அடங்கும். பெரும்பாலான வரிகள் அரசு மதிப்பீட்டின் அடிப்படையில் கணக்கிடப்படுகின்றன; இவை சந்தை விலையைவிடக் குறைவாக இருக்கலாம். கடன்களைப் பொறுத்தவரை, வங்கிகள் வெளிநாட்டுக் கடனாளர்களை மதிப்பிடும்போது பிணையம் மற்றும் குடியிருப்பு நிலையை மட்டுமே சார்ந்திராமல், வருமானம் மற்றும் கடனைத் திருப்பிச் செலுத்தும் திறனையும் அதிகமாகக் கணக்கில் எடுத்துக்கொள்கின்றன. உலகளாவிய தரங்களுடன் ஒப்பிடுகையில் ஜப்பானின் கடன் வட்டி விகிதங்கள் இன்னும் மிகக் குறைவாக உள்ளன. குடியிருப்பாளர்கள் மற்றும் எல்லை தாண்டிய வாங்குநர்கள் இருவருக்குமான முதலீட்டுக் கணக்கீட்டில் இது முக்கிய அம்சமாகும்.
வாங்கும் திறன் குறித்த கவலைகளும் கொள்கை விவாதமும்
முக்கிய வார்டுகளில் சொத்து விலைகள் உயர்ந்ததால், சொத்து மதிப்புகளுக்கும் உள்ளூர் வருமானங்களுக்கும் இடையிலான இடைவெளி விரிவடைந்துள்ளது. 2021-க்குப் பிறகான விலை உயர்வு, வெளிநாட்டுக் கொள்முதலாளர்களின் பங்கு குறித்த அரசியல் விவாதத்தைத் தூண்டியுள்ளது. ஊக நோக்கிலான கொள்முதலைக் குறிவைக்கும் காலியிட வரி அல்லது அதிக வெப்பமடைந்துள்ள மாவட்டங்களில் குறிப்பிட்ட கொள்முதல் வரம்புகள் போன்ற நடவடிக்கைகளை எதிர்க்கட்சிகளில் சில முன்மொழிந்துள்ளன. வெளிநாட்டினர் குடியிருப்புச் சொத்துகளைச் சொந்தமாக்குவதற்கு ஜப்பான் தற்போது கிட்டத்தட்ட எந்தக் கட்டுப்பாடுகளையும் விதிக்கவில்லை. வெளிநாட்டுக் கொள்முதலாளர்களுக்கு ஒப்புதல் கட்டாயமாக்கும் அல்லது கூடுதல் வரி விதிக்கும் சந்தைகளிலிருந்து இது மாறுபடுகிறது.
வெளிநாட்டுக் கொள்முதலின் துல்லியமான அளவு குறித்த நம்பகமான தரவுகள் குறைவாக உள்ளன. எனினும், சில மத்திய வார்டுகளில் புதிய குடியிருப்புகளில் 20 முதல் 40 சதவீதம் வரை, சில நேரங்களில், வெளிநாட்டில் வசிக்கும் உரிமையாளர்களுக்கு விற்கப்படுவதாகக் கணக்கெடுப்புகள் தெரிவிக்கின்றன. உள்நாட்டு முதலீட்டாளர்களும் தீவிரமாகச் செயல்படுகின்றனர்; நகர்ப்புறச் சொத்துகளில் உள்நாட்டு முதலீட்டு நிதி தொடர்ந்து பாய்கிறது. தேசிய மக்கள்தொகை குறைந்துவரும் போதிலும் டோக்கியோவின் மக்கள்தொகை தொடர்ந்து அதிகரிக்கிறது; இதனால் தலைநகரில் தேவை குவிகிறது. முதலீட்டுக்கு நகரம் கவர்ச்சிகரமாக இருப்பதைத் தக்கவைத்துக்கொள்வதற்கும், குடியிருப்பாளர்களின் வாங்கும் திறன் குறித்த சிக்கலைத் தீர்ப்பதற்கும் இடையே கொள்கை வகுப்பாளர்கள் சமநிலை காண வேண்டியுள்ளது.
அதேநேரத்தில், ஜப்பானில் சுமார் 9 மில்லியன் காலி வீடுகள் உள்ளன. இவை “அகியா” என அழைக்கப்படுகின்றன; அவற்றில் பல வேலைவாய்ப்புகளும் சேவைகளும் உள்ள இடங்களிலிருந்து தொலைவில் உள்ள கிராமப்புற அல்லது புறநகர்ப் பகுதிகளில் அமைந்துள்ளன. இந்தச் சொத்துகளில் மேலும் பலவற்றைப் பயன்பாட்டுக்குக் கொண்டுவர தேசிய மற்றும் உள்ளூர் முயற்சிகள் மேற்கொள்ளப்படுகின்றன. ஆனால் பழைய வீடுகளுக்குக் கணிசமான புதுப்பித்தல் தேவைப்படுவதால், அவற்றின் பொருளாதாரச் சாத்தியம் பெரும்பாலும் சவாலாக உள்ளது. டோக்கியோ போன்ற நகர்ப்புறச் சந்தைகள், பல பிராந்திய நகரங்களிலிருந்து வேறுபட்ட போக்கில் இயங்குகின்றன.
சுற்றுப்புறப் பகுதிகளில் சர்ச்சை: குறுகியகால வாடகையும் சுற்றுலாவும்
சுற்றுலா சில குறிப்பிட்ட மாவட்டங்களில் விலை உயர்வை மேலும் தூண்டியுள்ளது. அசகுசாவின் கமினாரிமோன் பகுதியில், இந்த ஆண்டு நில மதிப்புகள் சுமார் 29 சதவீதம் உயர்ந்து, பெருந்தொற்றுக்கு முந்தைய அளவைவிட கிட்டத்தட்ட இரு மடங்காகியுள்ளன. குறுகியகால வாடகை வீடுகள் வேகமாக அதிகரித்ததும், வெளிநாட்டு முதலீடு குவிந்ததும் இந்த உயர்வுக்குக் காரணம் எனப் பகுப்பாய்வாளர்கள் கூறுகின்றனர். தற்போதைய வருமானத்தைவிட அதிக ஆக்கிரமிப்பை எதிர்பார்த்து, சுற்றுலாப் பயணிகளுக்கு மீண்டும் வாடகைக்கு விடக்கூடிய சிறிய கட்டிடங்களையும் குடியிருப்புகளையும் சில வாங்குநர்கள் அதிக விலை கொடுத்து வாங்கியுள்ளனர்.
குறுகியகால வாடகைகள் 2018 முதல் சட்டபூர்வமாக உள்ளன. 2025 மே நிலவரப்படி, நாடு முழுவதும் சுமார் 32,000 சொத்துகள் பதிவு செய்யப்பட்டிருந்தன; அவற்றில் மூன்றில் ஒன்றுக்கும் அதிகமானவை டோக்கியோவின் 23 வார்டுகளில் இருந்தன. அசகுசாவை உள்ளடக்கிய தைட்டோ வார்டில், 2019 மே மாதத்துடன் ஒப்பிடுகையில் பட்டியலிடப்பட்ட சொத்துகள் சுமார் 80 சதவீதம் அதிகரித்துள்ளன. இந்த ஆண்டு பிப்ரவரி மற்றும் மார்ச் மாதங்களில் ஜப்பான் முழுவதும் குறுகியகால வாடகை வீடுகளில் சுமார் 465,000 பேர் தங்கியுள்ளனர். இது ஓராண்டுக்கு முந்தையதைவிட கிட்டத்தட்ட பாதி அதிகம்; விருந்தினர்களில் பாதிக்கும் அதிகமானோர் வெளிநாட்டினர். நாட்டுவாரியாகப் பார்த்தால், சீனப் பயணிகளே மிகப் பெரிய பங்கைக் கொண்டிருந்தனர்.
இந்த ஏற்றம் சுற்றுலாப் பகுதிகளில் வாடகைகளை உயர்த்தியதுடன், இரைச்சல் மற்றும் கழிவு அகற்றல் குறித்து உள்ளூர் குடியிருப்பாளர்களின் புகார்களையும் தூண்டியுள்ளது. சுற்றுலாப் பயணிகள் அதிகம் வரும் காலங்களில் விருந்தோம்புநர்கள் தேவையைப் பூர்த்திசெய்ய அனுமதித்தபடியே, அமைதியான நேரங்களைப் பாதுகாக்கும் விதிகளையும் இலக்குக் கண்காணிப்பு நடவடிக்கைகளையும் நகர அதிகாரிகள் பரிசீலித்து வருகின்றனர். குறுகியகால வருமானத்தை நம்பியிருக்கும் முதலீட்டாளர்கள், நகராட்சி விதிகளில் ஏற்படக்கூடிய மாற்றங்களைக் கவனிக்க வேண்டியிருக்கும்.
தொழில்நுட்பம் டோக்கியோ சொத்துகளில் முதலீடு செய்வதற்குப் புதிய வழிகளைத் திறக்கிறது
டிஜிட்டல் நிதி ஜப்பானிய ரியல் எஸ்டேட்டுக்கான அணுகலை மாற்றியமைத்து வருகிறது. டோக்கியோவைத் தலைமையிடமாகக் கொண்ட நிறுவனம் ஒன்று, நகரின் மத்தியப் பகுதியில் உள்ள சுமார் 75 மில்லியன் டாலர் மதிப்பிலான சொத்துகளை Oasys பிளாக்செயினில் டோக்கன்களாக மாற்றத் திட்டமிட்டுள்ளது. கட்டிடங்களில் உள்ள பொருளாதார உரிமைகளைப் பிரதிநிதித்துவப்படுத்தும் டிஜிட்டல் டோக்கன்களை அது வெளியிடும். விதிமுறை இணக்கத் தரங்களைப் பூர்த்திசெய்ய உரிமம் பெற்ற நிறுவனங்கள் மற்றும் வெளிநாட்டு சிறப்பு நோக்க நிறுவனங்களுடன் இணைந்து, 200 பில்லியன் டாலருக்கும் அதிகமான சொத்துகளை டோக்கன்களாக மாற்றுவது அந்நிறுவனத்தின் நீண்டகால இலக்கு. இது ஜப்பானின் சொத்துச் சந்தையில் சுமார் 1 சதவீதத்துக்குச் சமம்.
டோக்கனாக்க முயற்சிக்குத் தலைமை வகிக்கும் தலைமைச் செயல் அதிகாரி யூஷி செகினோ, உரிமையை டிஜிட்டல் முறையில் மாற்றுவதன் மூலமும் கட்டணங்கள் மற்றும் ஆவணப் பணிகளை எளிமைப்படுத்துவதன் மூலமும் வெளிநாட்டுக் குடியிருப்பாளர்களுக்கான நடைமுறைத் தடைகளைக் குறைப்பதே இலக்கு என்றார்.
ஜப்பானிய ரியல் எஸ்டேட்டை உலகளாவிய முதலீட்டாளர்களுக்கு எளிதில் அணுகக்கூடியதாக்க, அடுத்த தலைமுறை முதலீட்டுக் கட்டமைப்பை உருவாக்கி வருகிறோம்.
ரியல் எஸ்டேட் டோக்கனாக்கம் உலகம் முழுவதும் வேகம் பெற்று வருகிறது. மேம்பட்ட, விதிமுறைகள் சார்ந்த சந்தையாக இருக்கும் ஜப்பான் இதை மேலும் பரவலாக ஏற்றுக்கொள்வதற்கான வாய்ப்பைக் கொண்டுள்ளது. சிறிய முதலீட்டாளர்களுக்கு, முழுக் குடியிருப்பையும் வாங்க வேண்டிய அவசியமின்றி டோக்கியோ வருமானச் சொத்துகளில் பங்குபெற பகுதி உரிமை மாதிரிகள் வாய்ப்பளிக்கலாம். பெரிய நிறுவனங்களுக்கு, டோக்கன் வழித்தடங்கள் பரிவர்த்தனை நிறைவை விரைவுபடுத்தி, விநியோகத்தை விரிவாக்கலாம். இந்த மாதிரிகள் எவ்வளவு விரைவாகப் பரவுகின்றன என்பதைச் செயல்படுத்தலின் தரமும் முதலீட்டாளர் பாதுகாப்பும் தீர்மானிக்கும்.
2025 வளர்ச்சிக் கண்ணோட்டம்: தேர்ந்தெடுத்த முதலீட்டில் அதிக கவனம்
விலை உயர்வு தொடரும் என எதிர்பார்க்கப்படுகிறது; ஆனால் அதன் வேகம் மிதமாக இருக்கும். கடந்த ஆண்டு 8 சதவீத உயர்வுக்குப் பிறகு, 2025-ல் டோக்கியோ சொத்து விலைகள் 5 முதல் 6 சதவீதம் வரை உயருமெனப் பல தனியார் கணிப்புகள் கூறுகின்றன. கட்டுமான நிறுவனங்கள் குடியிருப்புத் திட்டங்களை அதிகரிக்கத் திட்டமிட்டுள்ளன; எனினும், மத்திய வார்டுகளில் விநியோகம் தேவைக்குப் போதுமானதாக இருக்க வாய்ப்பில்லை. மக்கள் நகர்ப்புறங்களுக்கு இடம்பெயர்வது தொடர்வதாலும், சர்வதேச நிறுவனங்களின் பணியமர்த்தல் ஆடம்பரச் சந்தைக்குத் துணைபுரிவதாலும், குடியிருப்புகளின் ஆக்கிரமிப்பு விகிதம் உயர்ந்த நிலையிலேயே இருக்கும் என எதிர்பார்க்கப்படுகிறது. அலுவலகங்களைப் பொறுத்தவரை, போக்குவரத்து வசதிக்கு அருகிலுள்ள உயர்தரக் கோபுரக் கட்டிடங்கள் குத்தகை வேகத்தைத் தக்கவைத்துக்கொள்ளும். போட்டியில் நிலைக்கப் பழைய கட்டிடங்களை மேம்படுத்தவோ மறுவடிவமைக்கவோ வேண்டியிருக்கலாம்.
கட்டுமானப் போக்குகள் எதிர்காலத்தில் விநியோகப் பற்றாக்குறை ஏற்படக்கூடும் என்பதைக் காட்டுகின்றன. 2024-ல் அனுமதி பெற்ற வீடமைப்புத் தொடக்கங்கள் சுமார் 1 சதவீதம் குறைந்தன; 2025 ஜனவரியில் 4.6 சதவீதம் சரிந்தன. அதிகரித்துவரும் தேவையைச் சந்திக்கக் கட்டுமானத் திட்டங்களின் வளர்ச்சி முழுமையாகப் போதாமல் போகலாம் என்பதற்கான அறிகுறி இது. இதனால், குறிப்பாக நகரின் மத்தியப் பகுதியில் விலைகளும் வாடகைகளும் மேலும் உயர அழுத்தம் ஏற்படலாம். அதேநேரத்தில், மின்னணு வணிக வளர்ச்சிக்குச் சேவையளிக்க டோக்கியோ மற்றும் யோகோஹாமாவைச் சுற்றியுள்ள முக்கியப் பாதைகளில் தளவாடக் கட்டுமான நிறுவனங்கள் தொடர்ந்து திறனை அதிகரித்து வருகின்றன.
ஆபத்துகளும் நீடிக்கின்றன. உள்நாட்டு வட்டி விகிதங்கள் வேகமாக உயர்ந்தால், உலகளாவிய ஒப்பீட்டில் அவை குறைவாகவே இருந்தாலும், வெளிநாட்டு முதலீட்டாளர்களைக் கவரும் வருவாய் விகித இடைவெளி குறையும். யென் வலுப்பெற்றால் நாணயப் பரிமாற்றத்தால் கிடைக்கும் கூடுதல் ஆதாயம் குறையும். குறுகியகால வாடகைகள் மீதான கடுமையான விதிகள் சில சொத்துகளின் பணப்புழக்கத்தை மாற்றக்கூடும். குறிப்பிட்ட மாவட்டங்களில் வெளிநாட்டுச் சொத்துரிமையைப் பாதிக்கும் நடவடிக்கைகளையும் கொள்கை வகுப்பாளர்கள் மறுபரிசீலனை செய்யலாம். தற்போதைக்கு, பணப்புழக்கம், நிலைத்தன்மை, வாடகை வளர்ச்சி ஆகியவை டோக்கியோ ரியல் எஸ்டேட்டுக்கான முதலீட்டுத் தேவையைத் தொடர்ந்து ஆதரிக்கின்றன.
முக்கிய அம்சங்கள்
- அதிக வெளிநாட்டு முதலீடு, குறைந்த வட்டி விகிதங்கள், பலவீனமான யென் ஆகியவற்றின் ஆதரவுடன், 2025-ன் முதல் அரையாண்டில் ஜப்பானின் முக்கிய நகரங்களில் நில விலைகள் உயர்ந்தன.
- முதல் அரையாண்டில் வெளிநாட்டு முதலீட்டாளர்கள் சுமார் 1.14 டிரில்லியன் யெனை முதலீடு செய்தனர்; டோக்கியோவில் நடந்த பரிவர்த்தனைகளின் மதிப்பு சுமார் 13.2 பில்லியன் டாலராக இருந்தது.
- வருவாய் விகித இடைவெளி, வெளிநாட்டினர் முழு உரிமையுடன் சொத்துகளை வாங்க அனுமதிக்கும் சட்டங்கள், நிலையான வாடகைத் தேவை ஆகியவை டோக்கியோவுக்கு முதலீட்டை ஈர்க்கின்றன.
- ஏ தர அலுவலகங்களின் காலியிட விகிதம் சுமார் 3.4 சதவீதமாக உள்ளது; முக்கிய இடங்களின் வாடகைகள் உயர்கின்றன, பழைய கட்டிடங்கள் புதுப்பித்தல் அழுத்தத்தை எதிர்கொள்கின்றன.
- பலகுடியிருப்புகளும் தளவாடச் சொத்துகளும் அதிக முதலீட்டை ஈர்க்கின்றன; பெரிய நிதியங்கள் ஜப்பானுக்கான புதிய நிதியங்களைத் தொடங்கி, சாதனைப் பரிவர்த்தனைகளை மேற்கொண்டுள்ளன.
- மத்திய வார்டுகளில் விலைகள் மிக வேகமாக உயர்ந்தன. 2024-ல் மத்திய டோக்கியோவில் புதிய குடியிருப்பின் சராசரி விலை சுமார் 112 மில்லியன் யெனாக இருந்தது; விலைகள் தொடர்ந்து உயர்கின்றன.
- முக்கியப் பகுதிகளில் வாங்கும் திறன் குறைவதால் கொள்கை விவாதம் தீவிரமடைந்துள்ளது; சுற்றுலாப் பகுதிகளில் குறுகியகால வாடகைகள் சுற்றுப்புறப் பிரச்சினைகளுக்குப் பங்களிக்கின்றன.
- விதிமுறைகளுக்கு இணங்கும் டிஜிட்டல் கட்டமைப்புகள் மூலம் வெளிநாட்டு முதலீட்டாளர்களுக்கு அணுகலை வழங்கும் டோக்கனாக்கத் திட்டங்கள் உருவாகி வருகின்றன.
- 2025-ல் விலைகள் 5 முதல் 6 சதவீதம் வரை உயரும் எனக் கணிப்புகள் தெரிவிக்கின்றன; உயர்ந்த ஆக்கிரமிப்பு விகிதமும் குறைந்த புதிய விநியோகமும் சந்தையைத் தக்கவைக்கும்.
- வட்டி விகித உயர்வு, நாணய மதிப்பு ஏற்ற இறக்கம், குறுகியகால வாடகைகள் அல்லது குறிப்பிட்ட வாங்குநர் குழுக்களைப் பாதிக்கும் சாத்தியமான விதிமுறை மாற்றங்கள் ஆகியவை முக்கிய ஆபத்துகளாகும்.