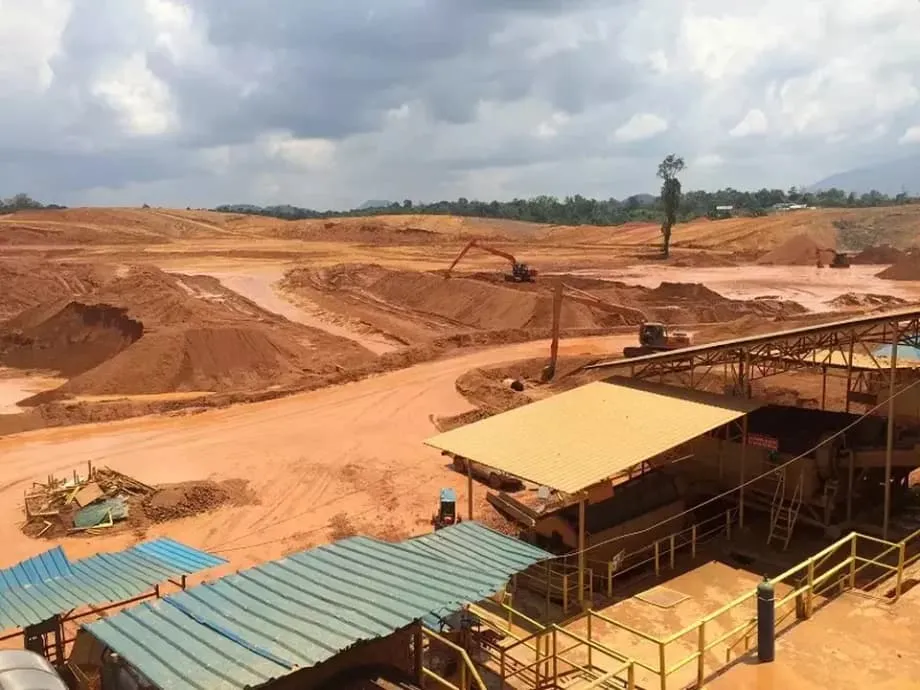
உள்நாட்டிலேயே சுத்திகரிப்பில் இந்தோனேசியா ஏன் முதலீடு செய்கிறது
2023 ஜூன் முதல் அமலில் உள்ள இந்தோனேசியாவின் பாக்சைட் ஏற்றுமதித் தடை, தாதுக்களை வெளிநாடுகளுக்கு மூலக்கனிமமாக அனுப்பாமல் உள்நாட்டிலேயே பதப்படுத்தும் தேசிய முயற்சியின் அடிப்படைக் கூறாகும். வேலைவாய்ப்புகளை உருவாக்குவது, சுத்திகரிப்பு மற்றும் உருக்குத் துறைகளில் பெருமளவு முதலீட்டை ஈர்ப்பது, உலகளாவிய அலுமினியம் மற்றும் மின்சார வாகன விநியோகச் சங்கிலிகளின் சில பகுதிகளை நாட்டுக்குள் நிலைநிறுத்துவது ஆகியவை இந்தக் கொள்கையின் நோக்கங்கள். இந்தோனேசியா நீண்டகாலமாகக் குறைந்த மதிப்புள்ள தாதுவை ஏற்றுமதி செய்துவிட்டு, அலுமினா, அலுமினியம் போன்ற அதிக மதிப்புள்ள பொருட்களை இறக்குமதி செய்துவந்ததாக அதிகாரிகள் கூறுகின்றனர். உள்நாட்டில் சுத்திகரிப்பு ஆலைகளை அமைக்க முதலீட்டாளர்களை ஊக்குவிப்பதன் மூலம் இந்த நிலையை மாற்றவும், மதிப்பில் அதிகப் பகுதி இந்தோனேசியாவிலேயே தங்குவதை உறுதிசெய்யவும் இந்தத் தடை முயல்கிறது.
உள்ளடக்கம்
- உள்நாட்டிலேயே சுத்திகரிப்பில் இந்தோனேசியா ஏன் முதலீடு செய்கிறது
- தடை எவற்றுக்குப் பொருந்துகிறது, அது எவ்வாறு செயல்படுகிறது
- முன்னேற்றமும் உற்பத்தித் திறன் இடைவெளிகளும்
- தற்போதைய உருக்காலைகளின் நிலவரம்
- தாதுவுக்கும் அலுமினாவுக்கும் இடையிலான பொருத்தமின்மை
- சுரங்க நிறுவனங்களுக்கும் உள்ளூர் பொருளாதாரங்களுக்கும் ஏற்படும் நெருக்கடி
- நிதியுதவியும் திட்டத் தடைகளும்
- கொள்கை மாற்றங்களும் தடையைத் தளர்த்துவது குறித்த பேச்சுகளும்
- உலகச் சந்தையில் ஏற்படும் தாக்கங்கள்
- நிக்கல் அனுபவமும் ஒழுங்குமுறை நிச்சயமின்மையும்
- 2025 முதல் 2027 வரையிலான கண்ணோட்டம்
- முக்கிய அம்சங்கள்
எரிசக்தி மற்றும் கனிம வள அமைச்சர் பஹ்லில் லஹதாலியா, உள்நாட்டுத் தேவை அதிகரித்து வருவதற்கான நடைமுறைசார் பதிலாக இந்தக் கொள்கையை முன்வைக்கிறார். அலுமினியப் பொருட்களுக்கான இந்தோனேசியாவின் தேவை, உள்ளூர் தொழில்துறையின் உற்பத்தித் திறனைவிட அதிகமாக இருப்பதால், பாக்சைட்டிலிருந்து பெறப்படும் பல பொருட்களை நாடு இன்னும் இறக்குமதி செய்கிறது. நவீன ஆலைகளை அமைப்பதன் மூலம் இந்த இடைவெளியைத் தனியார் முதலீடு நிரப்ப வேண்டும் என அரசு விரும்புகிறது. கனிமங்கள் மற்றும் நிலக்கரியை மதிப்புக்கூட்டிப் பதப்படுத்துவதற்காக சுமார் 8 பில்லியன் டாலர் முதலீட்டைக் குறிவைத்து அதிகாரிகள் இலக்குகளை நிர்ணயித்துள்ளனர்; அண்மைய ஆண்டுகளில் ஏற்கெனவே பல பில்லியன் டாலர் முதலீடுகள் உறுதியளிக்கப்பட்டுள்ளன. நிக்கல் துறையில் பின்பற்றப்பட்ட முன்னுதாரணத்தை இந்த அணுகுமுறை தொடர்கிறது. அங்கு மூலக்கனிம ஏற்றுமதியைத் தடை செய்தது, பதப்படுத்தும் ஆலைகளைக் கட்டத் தூண்டி, ஏற்றுமதி மதிப்பையும் உயர்த்தியது.
தடை எவற்றுக்குப் பொருந்துகிறது, அது எவ்வாறு செயல்படுகிறது
2023ஆம் ஆண்டு முடிவு, பதப்படுத்தப்படாத பாக்சைட் தாது மற்றும் கழுவப்பட்ட பாக்சைட் ஏற்றுமதியைத் தடை செய்கிறது. ஏற்றுமதிக்கு முன் உள்நாட்டில் மதிப்புக்கூட்டல் செய்ய வேண்டும் எனக் கோரும் 2009 சுரங்கச் சட்டத்தை அடிப்படையாகக் கொண்டது இது. 2014இல் மூலக் கனிம ஏற்றுமதிக்கு இந்தோனேசியா முதலில் முழுமையான தடையை முயற்சித்தது. பின்னர் புதிய ஆலைகள் கட்டப்படும் காலத்தில் உற்பத்தி முடங்கிவிடாமல் இருக்க, 2017இல் விதிகளைத் தளர்த்தியது. புதுப்பிக்கப்பட்ட பாக்சைட் தடையை அதிபர் ஜோகோ விடோடோ 2022ஆம் ஆண்டின் இறுதியில் அறிவித்தார். ஏற்றுமதி வருவாய் இழப்பு உள்ளிட்ட குறுகியகாலச் சிரமங்கள் ஏற்படும் என்பதை அறிந்திருந்தாலும், நீண்டகாலப் பலன்கள் செலவுகளைவிட அதிகமாக இருக்கும் என்று அவர் வாதிட்டார். பதப்படுத்தும் துறையும் ஏற்றுமதி மதிப்பும் பெருமளவில் வளர வழிவகுத்த முந்தைய நிக்கல் கொள்கைக்கும் இதே கணக்கீடுதான் வழிகாட்டியது.
வேலைவாய்ப்பையும் முதலீட்டையும் தாண்டி, அலுமினியம் மற்றும் அலுமினாவைச் சார்ந்த தொழில்களில் உத்திசார் செல்வாக்கைப் பெற இந்தோனேசியா விரும்புகிறது. அலுமினாவுக்கான தொடக்க மூலப்பொருள் பாக்சைட். அலுமினாவை உருக்கி அலுமினியமாக்குகின்றனர். அது போக்குவரத்து, கட்டுமானம், மின்சாரப் பரிமாற்றம், பொட்டலமிடுதல் ஆகியவற்றிலும், மேலும் மேலும் இலகுரக மின்சார வாகனக் கூறுகளிலும் பயன்படுகிறது. வலுவான உள்நாட்டு அடித்தளம் உள்ளூர் உற்பத்தியாளர்களுக்கு உதவும்; மேற்கு கலிமந்தான் போன்ற பாக்சைட் படிவுகள் உள்ள பகுதிகளுக்கு புதிய திட்டங்களையும் ஈர்க்கக்கூடும்.
முன்னேற்றமும் உற்பத்தித் திறன் இடைவெளிகளும்
தாதுவை ஏற்றுமதி செய்வதிலிருந்து அதைச் செயலாக்கும் நிலைக்கு மாறும் பணி நடைபெற்று வருகிறது. ஆனால் பாக்சைட்டை அலுமினாவாகச் சுத்திகரிக்கும் திறன், தாது விநியோகத்தைவிடப் பின்தங்கியுள்ளது. பாக்சைட் தாதுவைச் செயலாக்குவதற்கான மொத்த நிறுவப்பட்ட திறன் ஆண்டுக்கு சுமார் 17.5 மில்லியன் டன் என அதிகாரிகள் தெரிவித்துள்ளனர். அலுமினா மற்றும் அலுமினியப் பொருட்களுக்கான தேவையுடன் ஒப்பிடுகையில், நாட்டின் தேவையைவிட இது மிகவும் குறைவு. சுத்திகரிப்பு ஆலைகளைப் பொறுத்தவரை, சில ஆலைகளே செயல்படுகின்றன; சுரங்க நிறுவனங்கள் உற்பத்தி செய்யக்கூடிய தாது முழுவதையும் அவை இன்னும் பயன்படுத்துவதில்லை.
தற்போதைய உருக்காலைகளின் நிலவரம்
தற்போது நான்கு அலுமினா ஆலைகள் செயல்படுவதாகவும், அவற்றின் மொத்தத் திறன் ஆண்டுக்கு சுமார் 4.3 மில்லியன் டன் அலுமினா எனவும் தெரிவிக்கப்படுகிறது. மேலும் எட்டு அலுமினா திட்டங்களை நிறைவு செய்யுமாறு அரசு நிறுவனங்களைக் கேட்டுக்கொண்டுள்ளது. அவை முடிந்தால், ஆண்டுக்கு சுமார் 24.5 மில்லியன் டன் பாக்சைட்டைச் செயலாக்கி, சுமார் 8.5 மில்லியன் டன் அலுமினாவை உற்பத்தி செய்யக்கூடும். அந்தத் திட்டங்கள் துறையில் பெரிய மாற்றத்தை ஏற்படுத்தும். இதனுடன், அரசுக்குச் சொந்தமான அலுமினிய உற்பத்தியாளரான இனாலம், உலோக உற்பத்தியை அதிகரிக்க எமிரேட்ஸ் குளோபல் அலுமினியத்துடன் கூட்டுச் சேர்ந்துள்ளது. வரும் ஆண்டுகளில் அலுமினிய உற்பத்தித் திறனை 1 மில்லியன் டன் வரை உயர்த்துவதே இலக்கு.
தாதுவுக்கும் அலுமினாவுக்கும் இடையிலான பொருத்தமின்மை
இந்தோனேசியாவில் ஆண்டுக்கு 20 மில்லியன் டன்னுக்கும் அதிகமான பாக்சைட்டைச் சுரங்கங்களில் இருந்து எடுக்க முடியும். சில ஆண்டுகளில் உற்பத்தித் திறன் சுமார் 30 மில்லியன் டன்னை எட்டியுள்ளதாகத் தொழில் சங்கங்கள் கூறியுள்ளன. ஆனால் செயல்பாட்டில் உள்ள அலுமினா ஆலைகளால் அந்த அளவில் ஒரு பகுதியையே பயன்படுத்த முடிகிறது. மாற்று விகிதமும் முக்கியமானது. தாதுவின் தரத்தைப் பொறுத்து ஒரு டன் அலுமினாவைத் தயாரிக்கப் பல டன் பாக்சைட் தேவைப்படும்; பொதுவாக ஒரு டன் அலுமினாவுக்கு மூன்று முதல் நான்கு டன் பாக்சைட் தேவைப்படலாம். மேலும் சுத்திகரிப்பு திறன் உருவாக்கப்படாவிட்டால், உள்நாட்டில் பாக்சைட் உபரியாகும் நிலை தவிர்க்க முடியாதது என ஆய்வாளர்களும் சட்டமன்ற உறுப்பினர்களும் எச்சரித்துள்ளனர். 2025ஆம் ஆண்டில் அங்கீகரிக்கப்பட்ட சுரங்கத் திட்டங்கள் 12 முதல் 15 மில்லியன் டன் பாக்சைட் உற்பத்தியைக் காட்டுகின்றன. ஆனால் சுமார் 5.3 மில்லியன் டன் அலுமினா உற்பத்தித் திறன் முழுமையாகப் பயன்படுத்தப்பட்டாலும், அதற்கு சுமார் 16.5 மில்லியன் டன் பாக்சைட் தேவைப்படும். இதனால் இடைவெளி குறுகலாகவே உள்ளது; சுத்திகரிப்பு ஆலைகள் முழுத் திறனுக்குக் கீழே இயங்கினால் இது விரைவில் உபரியாக மாறக்கூடும்.
சுரங்க நிறுவனங்களுக்கும் உள்ளூர் பொருளாதாரங்களுக்கும் ஏற்படும் நெருக்கடி
தாது விநியோகத்துக்கும் சுத்திகரிப்பு ஆலைகளின் கொள்முதலுக்கும் இடையிலான இடைவெளி தங்களின் நிதிநிலையை நெருக்கடிக்குள்ளாக்கியுள்ளதாகச் சுரங்க நிறுவனங்கள் கூறுகின்றன. ஏற்றுமதி நிறுத்தப்பட்டு, உள்நாட்டில் வாங்குவோர் குறைவாக இருப்பதால் இருப்புகள் அதிகரித்துள்ளன; இந்தோனேசியாவில் விலைகளும் சரிந்துள்ளன. பணப்புழக்கத்தைச் சமாளித்து இழப்பைக் குறைக்க நிறுவனங்கள் உற்பத்தியைக் குறைத்துள்ளன அல்லது செயல்பாடுகளை நிறுத்திவைத்துள்ளன. நீண்டகால முடக்கங்கள் தொழிலாளர்களையும் உள்ளூர் விநியோக நிறுவனங்களையும் பாதிக்கும் என வணிகக் குழுக்கள் எச்சரிக்கின்றன. குறிப்பாக மேற்கு கலிமந்தான் உள்ளிட்ட உற்பத்திப் பகுதிகளில், மக்களின் வாழ்வாதாரத்துக்கும் பிராந்தியப் பொருளாதாரங்களுக்கும் சுரங்கச் செயல்பாடுகள் அடிப்படையாக உள்ளன.
சுத்திகரிப்பு ஆலைகள் உற்பத்தியை விரிவுபடுத்தும் வரை, செலவுகளை ஈடுகட்டச் சுரங்க நிறுவனங்களுக்கு உதவும் வகையில் உள்நாட்டு பாக்சைட் விற்பனைக்கு குறைந்தபட்ச விலையை அரசு பரிசீலிக்க வேண்டும் என்று தொழில்துறைத் தரப்பினர் கோரியுள்ளனர். இந்த முன்மொழிவு, பாக்சைட்டுக்கு நிர்ணயிக்கப்பட்ட குறைந்தபட்ச விலையையாவது அலுமினா ஆலைகள் வழங்க வேண்டும் என வலியுறுத்தும். விலைத் தளம், சுரங்க நிறுவனங்களை நிலைகுலையச் செய்து ஆட்குறைப்புக்கு வழிவகுக்கும் விலைக் குறைப்புப் போட்டியைத் தடுக்க உதவும் என ஆதரவாளர்கள் வாதிடுகின்றனர். சமநிலையின்மை இருப்பதை அதிகாரிகள் ஒப்புக்கொள்கின்றனர். மேலும் சுத்திகரிப்பு ஆலைகள் செயல்படத் தொடங்கும் வரை உற்பத்தியைக் கட்டுப்படுத்துவது உபரியை நிர்வகிக்கும் ஒரு வழி எனக் கூறுகின்றனர். ஆனால் இத்தகைய குறைப்புகள் ஊதியங்களையும் சமூகத் திட்டங்களையும் ஆபத்தில் ஆழ்த்துவதாகச் சுரங்க நிறுவனங்கள் மறுக்கின்றன.
நிதியுதவியும் திட்டத் தடைகளும்
சுத்திகரிப்புத் திறன் இடைவெளியைச் சரிசெய்வதில் நிதியுதவியே மிகப்பெரிய தடையாக உள்ளது. கலிமந்தானில் உள்ள ஏழு முக்கிய அலுமினா திட்டங்கள் தாமதமாகியுள்ளதால், திட்டமிடப்பட்ட பெரும் உற்பத்தித் திறன் இன்னும் காகிதத்திலேயே உள்ளது. இந்தோனேசிய மற்றும் வெளிநாட்டு வங்கிகளிடமிருந்து கடன் பெறுவதில் சிரமம் இருப்பதாகத் திட்ட உருவாக்குநர்கள் தெரிவிக்கின்றனர். முதலீட்டாளர்கள் அதிக ஆரம்பச் செலவுகள், நீண்ட கட்டுமானக் காலம், நம்பகமான மின்சாரம், துறைமுக அணுகல், காஸ்டிக் சோடா உள்ளிட்ட அலுமினா சுத்திகரிப்புக்குத் தேவையான பிற இடுபொருட்களைப் பெறுவதற்கான சிக்கலான தேவைகள் ஆகியவற்றையும் எதிர்கொள்கின்றனர்.
இந்தோனேசிய பாக்சைட் மற்றும் இரும்புத் தாது தொழில்முனைவோர் சங்கத்தின் தலைவர் ரொனால்ட் சுலிஸ்தியாந்தோ, விரைவாக வருவாய் தரும் நிக்கல் திட்டங்களுடன் ஒப்பிடுகையில் அலுமினா திட்டங்களின் செலவுக் கட்டமைப்பு கடன் வழங்குவோரைத் தயங்கச் செய்வதாகப் பலமுறை எச்சரித்துள்ளார். நிதியுதவியைப் பெற உதவும் கொள்கை ஆதரவின்றி நிறுவனங்கள் முட்டுக்கட்டையில் சிக்கியுள்ளதாக அவர் கூறுகிறார்.
“ஒரு பாக்சைட் உருக்காலைப் பிரிவைக் கட்ட 1.2 பில்லியன் அமெரிக்க டாலர் மூலதனச் செலவு தேவைப்படுகிறது,” என்று ரொனால்ட் சுலிஸ்தியாந்தோ கூறினார். திட்டங்களை முன்னெடுக்கத் தேவையான நிதியை வழங்க வங்கிகள் முன்வரவில்லை என்றும் அவர் தெரிவித்தார்.
கனிமத் திட்டங்கள் பெரும்பாலும் ஒழுங்குமுறை விதிகளில் தெளிவைச் சார்ந்துள்ளன. ஏற்றுமதி அனுமதி, உரிமம், விலை நிர்ணயம் ஆகியவற்றில் அடிக்கடி ஏற்படும் விதிமாற்றங்களும் நிச்சயமின்மையும் வங்கிகளை எச்சரிக்கையுடன் செயல்படச் செய்வதாகத் திட்ட உருவாக்குநர்கள் கூறுகின்றனர். சில பெயரிடப்பட்ட திட்டங்கள், பங்காளர்களைத் தேடி, நிலம், மின்சாரம், சுற்றுச்சூழல் அனுமதிகளைப் பெறும் முயற்சியில் செயல்பாடின்றி உள்ளன. சுரங்க உரிமம் ரத்து செய்யப்பட்டதைத் தொடர்ந்து கலிமந்தானில் ஒரு திட்டம் முடங்கியது. கடன் வழங்குவோர் 15 முதல் 20 ஆண்டு கால அபாயத்தைக் கணக்கிட வேண்டியிருப்பதால், கணிக்கக்கூடிய அனுமதி நடைமுறைகள் எவ்வளவு முக்கியம் என்பதை இது எடுத்துக்காட்டுகிறது. எரிசக்தி விநியோகமும் மற்றொரு தடையாகும். அலுமினா சுத்திகரிப்பு ஆலைகளுக்கு அதிக அளவு மின்சாரமும் வெப்பமும் தேவை. சுரங்கங்களுக்கு அருகில் மின் உற்பத்தித் திறனைக் கட்டமைப்பது அல்லது நிலையான மின்விநியோக இணைப்புகளை உறுதிசெய்வது மூலதனத் தேவையை அதிகரித்து கட்டுமானத்தைத் தாமதப்படுத்தலாம்.
கொள்கை மாற்றங்களும் தடையைத் தளர்த்துவது குறித்த பேச்சுகளும்
சுத்திகரிப்புத் திறன் அதிகரிக்கும் வரை சுரங்க நிறுவனங்களின் நெருக்கடியைக் குறைக்க, பாக்சைட் ஏற்றுமதித் தடையை அதிகாரிகள் தளர்த்தக்கூடும் என்ற தகவல்கள் 2024ஆம் ஆண்டின் நடுப்பகுதியிலிருந்து வெளியாகி வருகின்றன. சில ஏற்றுமதிகளுக்கு அனுமதித்தால் அதிகப்படியான தாதுவைச் சந்தையில் பயன்படுத்தி, உற்பத்தியாளர்களின் வருவாயை மீட்டெடுக்க உதவும் எனச் சந்தைப் பங்கேற்பாளர்கள் கூறுகின்றனர். ஆனால் ஏற்றுமதிக்கான வாயிலைத் திறப்பது உள்நாட்டு சுத்திகரிப்பு ஆலைகளைப் பாதிக்கலாம் என்றும், அதிக விலை கொடுத்து மூலப்பொருளுக்காக வெளிநாட்டு வாங்குவோருடன் அவை போட்டியிட வேண்டிய நிலை உருவாகலாம் என்றும் மற்றவர்கள் அஞ்சுகின்றனர். தற்போதைக்கு தடை நீடிக்கிறது; உள்நாட்டு விலை நிர்ணயம் மற்றும் தாதுவை உள்நாட்டிலேயே பயன்படுத்துவது ஆகியவற்றில் கொள்கைக் கவனம் திரும்பியுள்ளது.
அமைச்சர் பஹ்லில், உள்நாட்டிலேயே பதப்படுத்துவதற்கு முக்கியத்துவம் அளித்து வருகிறார். மதிப்புக்கூட்டல் உத்தியை அரசு கைவிடாது என்பதையும் அவர் சுட்டிக்காட்டியுள்ளார். இதற்கான காரணத்தை அவர் பலமுறை நடைமுறைக் கோணத்தில் விளக்கியுள்ளார்.
“உள்நாட்டுத் தேவை தொழில்துறை உற்பத்தித் திறனைவிட அதிகமாக இருப்பதால், அலுமினியம் போன்ற பாக்சைட் சார்ந்த பல பொருட்களை இந்தோனேசியா இன்னும் இறக்குமதி செய்கிறது. எனவே முதலீட்டாளர்கள் நாட்டில் பாக்சைட் உருக்காலைகளைக் கட்ட வேண்டும்,” என்று எரிசக்தி மற்றும் கனிம வள அமைச்சர் பஹ்லில் லஹதாலியா கூறினார்.
2025ஆம் ஆண்டில், கனிமங்கள் மற்றும் நிலக்கரிக்கான உள்நாட்டு அளவுகோல் விலை நிர்ணய முறையான HPM-ஐ எரிசக்தி மற்றும் கனிம வள அமைச்சகம் அறிமுகப்படுத்தியது. அரசின் சூத்திரத்தின்படி நிர்ணயிக்கப்பட்ட விலையிலோ அதற்கு மேலோ விற்பனை செய்ய வேண்டும் என இந்த விதி கோருகிறது. அரசுக்கு நியாயமான மதிப்பு கிடைப்பதையும் முதலீட்டை ஊக்குவிப்பதையும் இது நோக்கமாகக் கொண்டுள்ளது. சுத்திகரிப்பு ஆலைகள் செலுத்தத் தயாராக இருக்கும் விலையைவிட இந்தச் சூத்திரம் அதிகமாக இருப்பதாகப் பெரிய சுரங்க நிறுவனங்கள் கூறுகின்றன. இதனால் சந்தை முடங்கியுள்ளது.
அரசுக்குச் சொந்தமான சுரங்க நிறுவனமான பி.டி. அனேகா தம்பாங் (அன்தாம்), HPM விலையில் பாக்சைட்டை வாங்குவோர் மறுப்பதாகச் சட்டமன்ற உறுப்பினர்களிடம் தெரிவித்தது. ஏப்ரல் தொடக்கத்தில் கழுவப்பட்ட பாக்சைட் மட்டுமின்றி ஃபெரோநிக்கலின் விற்பனையும் முழுமையாக நிறுத்தப்பட்டதாகவும், இதனால் அரசுக்குச் செலுத்தப்படும் சுரங்க உரிமத் தொகைகளும் பணப்புழக்கமும் பாதிக்கப்படுவதாகவும் நிறுவனம் எச்சரித்தது.
“வாங்குவோரும் உருக்காலைகளும் அளவுகோல் விலையைச் செலுத்தத் தயாராக இல்லை; எனவே விற்பனை லாபகரமாக இல்லை. HPM விலை மிக அதிகம்; நிறுவனங்களுக்கு இடையிலான விலைப் பேச்சுவார்த்தைகளின் நெகிழ்வுத்தன்மையையும் அது நீக்குகிறது,” என்று நாடாளுமன்ற விசாரணையின்போது அன்தாம் நிறுவனத்தின் தலைவரும் நிர்வாக இயக்குநருமான நிகோ காந்தர் கூறினார்.
சந்தை மாறிவரும் நிலைக்கு ஏற்ப HPM-ஐ மறுசீரமைக்கவும், நீண்டகால விநியோக ஒப்பந்தங்களுக்கான தள்ளுபடியை அதிகரிக்கவும், அல்லது கொள்கையைப் படிப்படியாகச் செயல்படுத்தவும் சுரங்க நிறுவனங்களும் சுத்திகரிப்பு ஆலைகளும் அரசைக் கேட்டுக்கொள்கின்றன. தேசிய நலன்களைப் பாதுகாக்கும் நோக்கில் கொண்டுவரப்பட்ட விலை நிர்ணயச் சூத்திரம் பரிவர்த்தனைகளைத் தடுக்கிறதா என்பதை அமைச்சகங்கள் மறுஆய்வு செய்ய வேண்டும் எனச் சட்டமன்ற உறுப்பினர்கள் கேட்டுள்ளனர்.
உலகச் சந்தையில் ஏற்படும் தாக்கங்கள்
இந்தோனேசியாவின் கொள்கை முடிவுகள் உலகளாவிய விளைவுகளை ஏற்படுத்துகின்றன. முந்தைய கட்டுப்பாடுகளுக்கு முன்பு, சீனா இந்தோனேசிய பாக்சைட்டை பெரிதும் நம்பியிருந்தது; சில ஆண்டுகளில் தனது இறக்குமதியின் பெரும்பகுதியை அந்தத் தீவுக்கூட்டத்திலிருந்து பெற்றது. இந்தோனேசியா தாது ஏற்றுமதியை நிறுத்திய பிறகு, சீன வாங்குவோர் ஆஸ்திரேலியா, கினியா, மலேசியா உள்ளிட்ட பிற விநியோக நாடுகளுக்கு மாறினர். தற்போது சீனாவின் இறக்குமதியில் கினியாவின் பங்கு மிக அதிகம். பகுதியளவு ஏற்றுமதிக்கு இந்தோனேசியா அனுமதித்தால் வர்த்தகப் போக்குகள் மீண்டும் மாறும். கடல் வழியாக ஏற்றுமதி செய்யப்படும் சந்தைக்கு 16 மில்லியன் டன் இந்தோனேசிய பாக்சைட் அனுப்பப்பட்டால், பிற நாடுகளில் 4 முதல் 5 மில்லியன் டன் அலுமினா உற்பத்தியாகலாம் என ஆய்வாளர்கள் கணிக்கின்றனர். இது தற்போதைய உலகளாவிய பற்றாக்குறையில் ஒரு பகுதியை ஈடுசெய்யப் போதுமானது.
உலகளாவிய அலுமினா சந்தைகள் நிலையற்றுப் போயுள்ளன. ஆஸ்திரேலியாவில் சுத்திகரிப்பு ஆலைகளின் செயல்பாட்டில் இடையூறுகளும் மூடல்களும் ஏற்பட்டுள்ளன. 2024இல் கினியாவில், ஒரு பெரிய உற்பத்தியாளரின் ஏற்றுமதி இடைநிறுத்தம் உட்பட, செயல்பாடுகள் பாதிக்கப்பட்டன. இந்த அதிர்ச்சிகள் அலுமினா விலையைப் பல ஆண்டுகளில் இல்லாத உயரத்துக்கு உயர்த்தியதுடன், விநியோகச் சங்கிலி எவ்வளவு சில இடங்களில் குவிந்துள்ளது என்பதையும் அடிக்கோடிட்டுக் காட்டின. இந்தச் சூழல் இந்தோனேசியாவுக்கு இரு விதங்களில் முக்கியமானது. ஏற்றுமதிக்கு அனுமதி அளிக்கப்பட்டால், வலுவான வெளிநாட்டுத் தேவை உபரியை உள்வாங்கக்கூடும். அதேவேளையில், சந்தையில் பற்றாக்குறை நிலவுவது, அதிக விலைச் சூழலில் விற்கக்கூடிய உள்நாட்டு சுத்திகரிப்பு ஆலைகளைக் கட்டுவதற்கான வாதத்தை வலுப்படுத்துகிறது.
அலுமினியத் துறையில், மின்சார வாகனங்களும் புதுப்பிக்கத்தக்க எரிசக்தியும் வளர்வது இந்தோனேசியாவின் மதிப்புக்கூட்டல் இலக்குகளுடன் இணைகிறது. கார்கள், விமானங்கள், மின்சாரக் கட்டமைப்புகள் ஆகியவற்றுக்கு வலிமையும் குறைந்த எடையும் கொண்ட அலுமினியம் பயன்படுகிறது. தாது உற்பத்தி, அலுமினா சுத்திகரிப்பு, உருக்குக்கான மின்சார விநியோகம் ஆகியவற்றை இந்தோனேசியா ஒருங்கிணைக்க முடிந்தால், அதிக மதிப்புள்ள பொருட்கள் உற்பத்தியில் மேலும் முன்னேறலாம். இனாலம் மற்றும் எமிரேட்ஸ் குளோபல் அலுமினியம் தொடர்பான திட்டங்களில் காணப்படுவது போன்ற, ஏற்கெனவே துறையில் உள்ள நிறுவனங்களுடனான கூட்டாண்மைகள், திட்டங்களுக்கு நிதியுதவி இறுதிசெய்யப்பட்டால் தொழில்நுட்பமும் மூலதனமும் இந்த மாற்றத்தை எவ்வாறு விரைவுபடுத்தும் என்பதைக் காட்டுகின்றன.
நிக்கல் அனுபவமும் ஒழுங்குமுறை நிச்சயமின்மையும்
என்ன சாத்தியம் என்பதை நிக்கல் துறை அனுபவம் காட்டுகிறது. உள்நாட்டிலேயே பதப்படுத்த வேண்டும் என்று இந்தோனேசியா கட்டாயப்படுத்திய பிறகு நிக்கல் ஏற்றுமதியின் மதிப்பு வேகமாக உயர்ந்தது; உருக்காலைகள் மற்றும் தொடர்புடைய தொழில்களில் வெளிநாட்டு முதலீடும் ஈர்க்கப்பட்டது. சுத்திகரிக்கப்பட்ட உற்பத்தி அதிகரித்தது, மின்கலப் பொருட்களுக்கான விநியோகச் சங்கிலிகள் உருவாகவும் உதவியது. பாக்சைட் துறையும் இதே பாதையில் செல்லும் என்று கொள்கை வகுப்பாளர்கள் நம்புகின்றனர். அதாவது, அலுமினா சுத்திகரிப்பு, அதிக அலுமினிய உற்பத்தித் திறன், உருட்டப்பட்ட மற்றும் வெளியேற்றப்பட்ட அலுமினியப் பொருட்களின் மேல்நிலை உற்பத்தி ஆகியவை வளர வேண்டும் என்பது அவர்களின் எதிர்பார்ப்பு.
இருப்பினும் வேறுபாடுகள் உள்ளன. நிக்கல் திட்டங்கள் பொதுவாக விரைவாக நிதியுதவி உறுதியான கட்டத்தை எட்டின. மேலும் உயர் அழுத்த அமிலக் கரைப்பு மற்றும் சுழலும் சூளை மின்சார உலைத் தொழில்நுட்பங்களின் பொருளாதாரச் சாதகங்கள், அலுமினா சுத்திகரிப்பு ஆலைகளைவிட விரைவான முதலீட்டுத் திரும்புதலை வழங்கின. பாக்சைட் துறைக்கு மிகப்பெரிய அளவில், தொடர்ச்சியான மின்சாரமும் பொருட்களும் தேவை. 2014 முதல் 2017 வரை ஏற்பட்ட கொள்கை ஊசலாட்டத்தையும் தொழில்துறை நினைவில் வைத்திருக்கிறது; அந்தக் காலத்தில் இந்தோனேசியா தாது ஏற்றுமதியைச் சிறிது காலம் அனுமதித்துவிட்டு மீண்டும் கட்டுப்பாடுகளை இறுக்கியது. திட்ட அபாயத்தை மதிப்பிடும்போது முதலீட்டாளர்களும் வங்கிகளும் இந்த வரலாற்றைக் கணக்கில் கொள்கின்றனர். பெரும் மூலதனம் தேவைப்படும் சுத்திகரிப்பு ஆலைகளுக்கு விதிகள், விலை நிர்ணயம், உரிமம் ஆகியவற்றில் கூடுதல் தெளிவு கிடைப்பதே பெரும்பாலும் தீர்மானிக்கும் காரணியாகும்.
நிக்கல் கட்டுப்பாடுகள் தொடர்பாக உலக வர்த்தக அமைப்பில் எழுந்த தகராறு உட்பட, இயற்கை வளக் கொள்கைகள் தொடர்பாக வெளிநாடுகளில் சட்டரீதியான சிக்கல்களையும் இந்தோனேசியா எதிர்கொண்டுள்ளது. பொருளாதார இறையாண்மையும் உள்நாட்டில் மதிப்பை உருவாக்குவதும் தேசிய இலக்குகள் என்று வலியுறுத்தி, அரசு இந்த உத்தியைக் கைவிடாமல் இருந்து வருகிறது. பாக்சைட்டுக்கான சீரான, வெளிப்படையான ஒழுங்குமுறை கால அட்டவணை, நிச்சயமின்மையால் ஏற்படும் கூடுதல் செலவைக் குறைத்து, நிதி திரட்டும் செலவுகளையும் தாழ்த்தக்கூடும்.
2025 முதல் 2027 வரையிலான கண்ணோட்டம்
அடுத்த இரண்டு ஆண்டுகள் தீர்மானகரமானவை. முடங்கிய அலுமினா திட்டங்கள் நிதியுதவி ஒப்பந்தங்களைப் பெற முடிந்தால், 2027க்குள் இந்தோனேசியாவின் செயல்பாட்டு உற்பத்தித் திறன் 10 முதல் 12 மில்லியன் டன் அலுமினா வரை உயரக்கூடும். இதனால் உள்நாட்டு பாக்சைட்டின் மிகப் பெரிய பங்கு பயன்படுத்தப்பட்டு, சுரங்க நிறுவனங்களின் நெருக்கடி குறையும். திட்டங்கள் மீண்டும் தொடங்கி, பெரிய தாமதங்களின்றிக் கட்டுமானம் நடந்தால், 18 முதல் 24 மாதங்களுக்குள் சந்தை மீண்டும் சமநிலைக்கு வரலாம் எனச் சந்தை மதிப்பீடுகள் கூறுகின்றன. நிதி இடைவெளியை நிரப்புவது அத்தியாவசியம். கலப்பு நிதி, தெளிவான நிதிசார் ஊக்கங்கள், மின்சார விநியோகத்துக்கான மேம்பட்ட வழித்தடத் திட்டங்கள், அரசின் நோக்கங்களை நிறைவேற்றியபடியே சுரங்கங்களும் சுத்திகரிப்பு ஆலைகளும் வர்த்தகம் செய்ய அனுமதிக்கும் நடைமுறைசார் உள்நாட்டு விலை விதிமாற்றங்கள் ஆகியவை இதற்கான வழிகளாகும்.
இதற்கிடையில், உற்பத்தித் திட்டமிடல் தொடர்ந்து சிக்கலானதாக இருக்கும். 2025க்கான அங்கீகரிக்கப்பட்ட சுரங்க ஒதுக்கீடுகள் 12 முதல் 15 மில்லியன் டன் பாக்சைட் உற்பத்தியைக் காட்டுகின்றன. முழுத் திறனில் இயங்கும்போது செயல்பாட்டிலுள்ள சுத்திகரிப்பு ஆலைகளுக்கு சுமார் 16.5 முதல் 18.5 மில்லியன் டன் தாது தேவைப்படும். இருப்பினும், உற்பத்தி அளவை உயர்த்தும் கட்டத்தில் பல ஆலைகள் உச்சத் திறனுக்குக் கீழே இயங்கியுள்ளன. சுத்திகரிப்பு ஆலைகளுக்குத் தாது கிடைக்காமல் போவதையும் சுரங்கங்களில் இருப்புகள் பெருகுவதையும் தவிர்க்க, பிராந்திய அதிகாரிகளும் மத்திய அரசும் நெருக்கமாக ஒருங்கிணைய வேண்டும். கட்டுப்படுத்தப்பட்ட ஏற்றுமதிக் காலங்களுக்கு எப்போதாவது அனுமதி அளிக்கப்பட்டால், உள்நாட்டு வாங்குவோரைப் பாதுகாக்கும் வகையில் ஏற்றுமதி அளவுகள் கவனமாக நிர்ணயிக்கப்பட வேண்டும்.
நீண்டகால இலக்கில் இந்தோனேசியா மாற்றமின்றி உள்ளது. மூலக்கனிமத்திலிருந்து அலுமினா, அலுமினியம் எனவும், இறுதியில் முடிக்கப்பட்ட அலுமினியப் பொருட்கள் எனவும் மதிப்புச் சங்கிலியில் முன்னேற நாடு விரும்புகிறது. அந்த இலக்கை அடைவதற்கான ஒரு கருவியே பாக்சைட் தடை. உத்திசார் நிதியுதவி, நிலையான ஒழுங்குமுறை, நம்பகமான உள்கட்டமைப்பு ஆகியவை மற்ற தேவைகள். கொள்கை வகுப்பாளர்களும் முதலீட்டாளர்களும் இந்தக் கூறுகளை ஒருங்கிணைக்க முடிந்தால், வேறுபட்ட கால அட்டவணையில் என்றாலும் அலுமினியத் துறையும் நிக்கல் துறையின் பாதையைப் பின்பற்றக்கூடும்.
முக்கிய அம்சங்கள்
- உள்நாட்டிலேயே பதப்படுத்தி, அதிக மதிப்பை நாட்டுக்குள் தக்கவைக்க இந்தோனேசியா 2023 ஜூன் முதல் பாக்சைட் தாது ஏற்றுமதியைத் தடை செய்துள்ளது.
- நிறுவப்பட்ட அலுமினா உற்பத்தித் திறன் இன்னும் குறைவாக உள்ளது. ஆண்டுக்கு சுமார் 4.3 மில்லியன் டன் உற்பத்தித் திறனுடன் நான்கு சுத்திகரிப்பு ஆலைகள் இயங்குகின்றன; கலிமந்தானில் பல திட்டங்கள் தாமதமாகியுள்ளன.
- தாது உற்பத்தியைச் சுத்திகரிப்பு ஆலைகள் பயன்படுத்தும் அளவு எட்டாததால் உள்நாட்டில் பாக்சைட் உபரியாகி, விலைகளும் பணப்புழக்கமும் பாதிக்கப்படுகின்றன.
- புதிய சுத்திகரிப்பு ஆலைகள் கட்டப்படும் காலத்தில் வேலைவாய்ப்புகளைப் பாதுகாத்து சுரங்கங்களைத் தொடர்ந்து இயங்கச் செய்ய, குறைந்தபட்ச விலையும் எளிதான நிதியுதவியும் தேவை எனத் தொழில் குழுக்கள் முன்மொழிந்துள்ளன.
- தெளிவான விதிகளும் நிலையான மின்சார விநியோகமும் இல்லாததால் பெரும் அலுமினா திட்டங்களுக்கு நிதியளிக்க வங்கிகள் தயங்குகின்றன; இதுவே முக்கியத் தடையாக உள்ளது.
- 2025ஆம் ஆண்டில் அரசு உள்நாட்டு அளவுகோல் விலை நிர்ணயத்தை அறிமுகப்படுத்தியது. ஆனால் அந்தச் சூத்திரம் மிக அதிகமானது என்றும், பரிவர்த்தனைகள் முடங்கியுள்ளதாகவும் சுரங்க நிறுவனங்கள் கூறுகின்றன.
- அளவுகோல் விலையை வாங்குவோர் ஏற்க மறுத்ததால், 2025 ஏப்ரலில் பாக்சைட் விற்பனையை நிறுத்தியதாக அரசுக்குச் சொந்தமான சுரங்க நிறுவனமான அன்தாம் தெரிவித்தது. இதனால் உரிமத் தொகைகளும் வருவாயும் பாதிக்கப்பட்டன.
- ஏற்றுமதித் தடையைத் தளர்த்துவது குறித்த பேச்சுகள் எழுந்துள்ளன. இருப்பினும் உள்நாட்டு அலுமினிய மதிப்புச் சங்கிலியை உருவாக்குவதில் அதிகாரிகள் உறுதியாக உள்ளனர்.
- ஆஸ்திரேலியா, கினியா ஆகிய நாடுகளில் ஏற்பட்ட உலகளாவிய அலுமினா விநியோகத் தடங்கல்கள் விலைகளை உயர்த்தியுள்ளன; இதனால் இந்தோனேசியாவின் முடிவுகளின் முக்கியத்துவம் அதிகரித்துள்ளது.
- தாமதமான திட்டங்கள் முன்னேறினால், 2027க்குள் இந்தோனேசியாவின் அலுமினா உற்பத்தித் திறன் 10 முதல் 12 மில்லியன் டன்னை நெருங்கி, தாது உபரியைக் குறைத்து, பரந்த தொழில்துறை இலக்குகளுக்கு ஆதரவளிக்கலாம்.