வளர்ச்சியை நோக்கிய திருப்பம் ஏன் விவாதத்தைத் தூண்டுகிறது
நிதி நெருக்கடிக்குப் பிந்தைய சீர்திருத்தங்களுக்குப் பிறகு இல்லாத அளவுக்குக் கடுமையான ஆய்வுக்கு இந்தோனேசிய வங்கியின் (BI) சுதந்திரம் உள்ளாகியுள்ள நிலையில், வளர்ச்சிக்கு அது அதிக முக்கியத்துவம் அளித்து வருகிறது. தொடர்ச்சியான வட்டி விகிதக் குறைப்புகள், அரசுடன் புதிதாக மேற்கொள்ளப்பட்ட செலவுப் பகிர்வு ஏற்பாடு, பெரிய அளவிலான அரசுப் பணத்தை வங்கிகளுக்கு மாற்றியது ஆகியவை கடன் வழங்கல் வேகமடையும் என்ற நம்பிக்கையை ஏற்படுத்தியுள்ளன. அதேவேளை, பணவியல் மற்றும் நிதிக் கொள்கைகளுக்கு இடையிலான எல்லைகள் மங்குவது, ரூபியாவின் எதிர்காலம், பல தசாப்தங்களில் உருவான நம்பகத்தன்மை ஆகியவை குறித்த கவலையையும் இவை தூண்டியுள்ளன.
உள்ளடக்கம்
- வளர்ச்சியை நோக்கிய திருப்பம் ஏன் விவாதத்தைத் தூண்டுகிறது
- இந்தப் பணப்புழக்கம் எங்கே செல்கிறது
- கடனுக்கான தேவை ஏன் மந்தமாக உள்ளது
- செலவுப் பகிர்வும் மங்கும் எல்லைகளும்
- சுதந்திரத்துக்கு ஆபத்தா? சட்டமும் கண்காணிப்பும்
- எந்தக் கட்டுப்பாடுகளும் சமநிலைகளும் முக்கியம்
- ரூபியாவையும் பத்திரங்களையும் சந்தைகள் கவனிக்கின்றன
- பணவீக்கம், வளர்ச்சி, வட்டி விகிதப் பாதை
- நிதிக் கொள்கையின் மேலாதிக்கம் என்றால் என்ன
- துருக்கி, அர்ஜென்டினாவிலிருந்து கிடைக்கும் பாடங்கள்
- நம்பகத்தன்மைக்கு ஆதாரமாக இருக்கும் பலங்கள்
- எல்லைகளை வரையறுக்கும் நடைமுறை வழிமுறை
- முக்கிய அம்சங்கள்
2025 ஆகஸ்ட் நிலவரப்படி, வங்கிக் கடன் வளர்ச்சி முந்தைய ஆண்டைவிட 7.56 சதவீதமாக இருந்தது. பெருந்தொற்றுக்கு முன்பு வழக்கமாக இருந்த 10 முதல் 12 சதவீத வளர்ச்சியைவிட இது குறைவு. வங்கிகளின் மூலதனப் பாதுகாப்பு வலுவாக உள்ளது; அறிவிக்கப்பட்ட வாராக்கடன்களும் குறைவாக உள்ளன. இருப்பினும், BI செலுத்தியுள்ள பெரும்பாலான பணப்புழக்கம் வங்கிகளின் இருப்புநிலைக் குறிப்புகளில் தேங்கியிருக்கிறது அல்லது அரசுப் பத்திரங்களில் முதலீடு செய்யப்பட்டுள்ளது; புதிய தொழிற்சாலைகள், உபகரணங்கள் அல்லது சிறு வணிகங்களுக்கு அது பெருமளவில் சென்றடையவில்லை. கடன் வழங்கலைத் தூண்ட விரும்பும் அரசு, வீடமைப்பு, கூட்டுறவு அமைப்புகள், சிறு நிறுவனங்களுக்கான கடன்களை அதிகரிப்பதற்காக செப்டம்பரில் அரசுக்குச் சொந்தமான முக்கிய வங்கிகளில் சுமார் 200 டிரில்லியன் ரூபியாவை வைப்புச் செய்தது.
BI, 2024 இறுதியிலிருந்து தனது ஏழு நாள் ரிவர்ஸ் ரீபர்சேஸ் விகிதத்தை ஆறு முறை குறைத்து 4.75 சதவீதமாக்கியது. கொள்கை மாற்றங்கள் எவ்வாறு செயல்படுகின்றன என்பதை மதிப்பிடவும் ரூபியா நிலைத்தன்மையைப் பாதுகாக்கவும், 2025 அக்டோபர் கூட்டத்தில் அந்த அளவிலேயே நிறுத்தியது. கடன் வழங்கல் மற்றும் வைப்புக்கான வசதி விகிதங்களையும் வங்கி குறைத்தது; திறந்த சந்தைச் செயல்பாடுகள் மற்றும் இரண்டாம் நிலைச் சந்தையில் அரசுப் பத்திரங்களைக் கொள்முதல் செய்தல் மூலமாகப் பணப்புழக்கத்தையும் அதிகரித்தது. பணவீக்கம் இலக்கு வரம்புக்குள் உள்ளது, வளர்ச்சி அதன் சாத்தியமான அளவுக்குக் கீழே உள்ளது, நிலைத்தன்மைக்கு ஆபத்து ஏற்படுத்தாமல் தேவையை ஆதரிக்க கொள்கை வாய்ப்பு உள்ளது என்று அதிகாரிகள் வாதிடுகின்றனர்.
இந்தப் பணப்புழக்கம் எங்கே செல்கிறது
அமைப்பில் ஏராளமான பணப்புழக்கம் இருந்தும் உற்பத்திசார் கடன் வளர்ச்சி மிதமாக இருப்பது குறிப்பிடத்தக்க முரண்பாடாக உள்ளது. ஒப்புதல் அளிக்கப்பட்டும் இன்னும் பெறப்படாத கடன்களின் அளவு 2,372 டிரில்லியன் ரூபியாவைத் தாண்டியதாக மூன்றாம் காலாண்டின் பிற்பகுதியில் வங்கிகள் தெரிவித்தன. அதேவேளை, நிதியில் குறிப்பிடத்தக்க பகுதி உயர்தரப் பத்திரங்களிலோ மத்திய வங்கி சார்ந்த கருவிகளிலோ உள்ளது. BI-யின் கொள்கை விகிதங்கள் குறைக்கப்பட்ட அளவுடன் ஒப்பிடுகையில் வணிக வங்கிகளின் கடன் விகிதங்கள் மிகக் குறைவாகவே சரிந்துள்ளன. பெருந்தொற்றின் பாதிப்பிலிருந்து இன்னும் மீண்டு வரும் துறைகளுக்கான கடன் தரநிலைகளும் கடுமையாகவே உள்ளன.
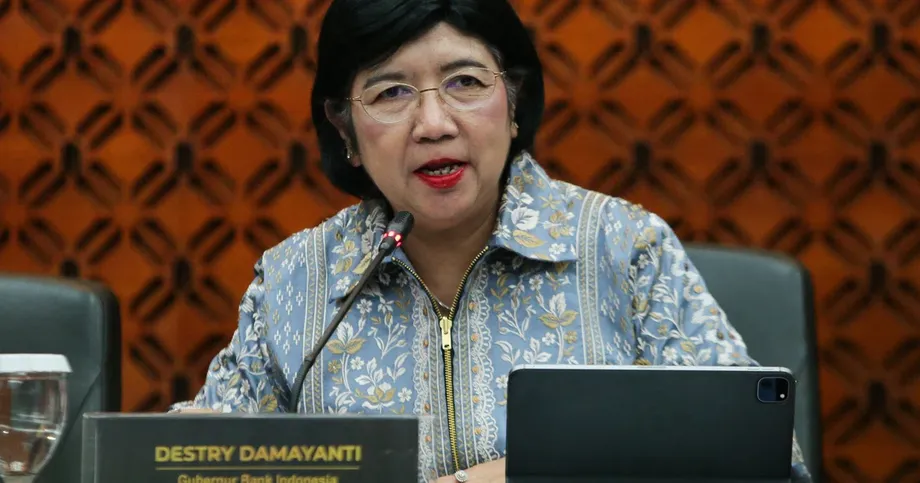
சமீபத்திய செய்தியாளர் சந்திப்புகளில், சந்தை நிலைத்தன்மையைப் பேணியபடி தேவைக்கு ஆதரவு அளிக்க வேண்டியதன் அவசியத்தை ஆளுநர் பெர்ரி வார்ஜியோ விளக்கினார்.
"பொருளாதார வளர்ச்சி இன்னும் நாட்டின் திறனுக்குக் கீழே உள்ளது; எனவே தேவையைத் தூண்ட வேண்டும்," என்ற அவர், "நிதிச் சந்தை நிலைத்தன்மையைப் பேணியபடி வளர்ச்சியை ஆதரிக்க BI முழு முயற்சியுடன் செயல்பட்டு வருகிறது" என்றும் கூறினார்.
வங்கிகளில் பணப்புழக்கம் மிகக் குறைவு என்ற விமர்சனத்துக்கும் ஆளுநர் பதிலளித்தார். ஒப்புதல் அளிக்கப்பட்ட கடன்களுக்கும் பெறப்பட்ட கடன்களுக்கும் இடையிலான இடைவெளியைச் சுட்டிக்காட்டிய அவர், குறைந்த கொள்கை விகிதங்களை வாடிக்கையாளர்களுக்கு வழங்குமாறு கடன் வழங்குநர்களைக் கேட்டுக்கொண்டார்.
பணப்புழக்கம் போதுமானதாக உள்ளது. ஆனால், தொழில் நிறுவனங்கள் காத்திருந்து பார்க்கும் நிலையில் இருப்பதால் கடனுக்கான தேவை பலவீனமாக உள்ளது," என்றார் வார்ஜியோ. "வணிக வங்கிகள் BI-யைப் பின்பற்றி கடன் விகிதங்களைக் குறைக்க வேண்டும்.
கடனுக்கான தேவை ஏன் மந்தமாக உள்ளது
புதிய கடன் பெறுவதில் குடும்பங்களும் நிறுவனங்களும் காட்டும் ஆர்வம் குறைந்துள்ளது. சமீப மாதங்களில் வாகன விற்பனை சரிந்துள்ளது; நுகர்வோர் நம்பிக்கை தளர்ந்துள்ளது; ஏற்றுமதி வளர்ச்சி வேகம் குறைந்துள்ளது. இது நிறுவனங்களும் குடும்பங்களும் எச்சரிக்கையுடன் இருப்பதைக் காட்டுகிறது. பல நிறுவனங்களில் இன்னும் உபரித் திறன் உள்ளது; சில சிறு மற்றும் நடுத்தர நிறுவனங்கள் அடமானப் பிணைச் சிக்கல்களையோ உறுதியற்ற விற்பனையையோ எதிர்கொள்கின்றன. முந்தைய கடன் சுழற்சியை எச்சரிக்கையுடன் கையாண்ட வங்கிகள், தேவை உறுதியாவதையும் ஆபத்துக்கேற்ற விலை நிர்ணயம் மேம்படுவதையும் காணும் வரை கடன் தரநிலைகளைத் தளர்த்தத் தயங்குகின்றன.
செலவுப் பகிர்வும் மங்கும் எல்லைகளும்
முன்னுரிமைத் திட்டங்களுக்கான நிதிச் செலவைக் குறைப்பதே இந்தோனேசிய மத்திய வங்கிக்கும் நிதி அமைச்சகத்துக்கும் இடையிலான புதிய செலவுப் பகிர்வு ஒப்பந்தத்தின் நோக்கம். அரசு வைத்திருக்கும் வைப்புகளுக்கு BI அதிக வட்டி வழங்குவது, பொது வீடமைப்பு மற்றும் கூட்டுறவுத் திட்டங்களுக்கான வட்டிச் செலவைப் பகிர்வது, சந்தை ஒழுங்காகச் செயல்படத் தேவைப்படும் போது இரண்டாம் நிலைச் சந்தையில் தொடர்ந்து பத்திரங்களைக் கொள்முதல் செய்வது ஆகியவை இந்த ஒப்பந்தத்தில் அடங்கும். இந்த நடவடிக்கைகள் அளவோடு அமைந்தவை, காலவரம்பு கொண்டவை, உண்மைப் பொருளாதாரத்துக்கான பணப்பரிமாற்றத்தை விரைவுபடுத்தும் நோக்கமுடையவை என்று ஆதரவாளர்கள் கூறுகின்றனர்.
மத்திய வங்கி அரசு திட்டங்களுக்கு நிதியளிக்க உதவும்போதோ, அரசின் வைப்புகளுக்கு சந்தை விகிதத்தைவிட அதிக வட்டி அளிக்கும்போதோ, சுதந்திரமான பணவியல் கொள்கைக்கும் நிதிச் செயல்பாடுகளுக்கும் இடையிலான எல்லை மங்கிவிடலாம் என்று பொருளாதார நிபுணர்கள் எச்சரிக்கின்றனர். தற்போது பணவீக்கம் கட்டுக்குள் இருந்தாலும், மீண்டும் மீண்டும் மேற்கொள்ளப்படும் மறைமுக நிதிசார் நடவடிக்கைகள், வங்கி குறுகியகால அரசியல் இலக்குகளுக்குச் சேவை செய்யும் என்ற எதிர்பார்ப்பை வலுப்படுத்தலாம் என்றும் அவர்கள் வாதிடுகின்றனர்.
பரமதினா பல்கலைக்கழகத்தைச் சேர்ந்த இந்தோனேசியப் பொருளாதார நிபுணர் விஜயந்தோ சமிரின், கொள்கை வகுப்பாளர்கள் நிதிக் கொள்கையின் எல்லைக்குள் நுழைவது குறித்து கவலை தெரிவித்தார்.
"BI மேற்கொள்ளும் சில நடவடிக்கைகள் விசித்திரமானவை. அவை நிதி விவகாரங்களில் அளவுக்கு அதிகமாகவும் விரிவாகவும் தலையிடுகின்றன; இது நமது பணவியல் கொள்கைச் சூழலைச் சீர்குலைக்கிறது," என்றார் அவர்.
வைப்புகளுக்கான வட்டி வழங்கும் புதிய நடைமுறையின் தனித்தன்மை குறித்து சர்வதேசச் சந்தை கண்காணிப்பாளர்களும் கேள்வி எழுப்பியுள்ளனர். எஸ் அண்ட் பி குளோபல் ரேட்டிங்ஸின் அரசுக் கடன் ஆய்வாளர் ரெயின் யின், இந்த ஏற்பாடு வழக்கத்துக்கு மாறானதாகத் தோன்றுவதாகக் கூறினார்.
"வருவாய் மீதான அழுத்தங்களைக் கருத்தில் கொண்டால், நிதிப் பற்றாக்குறையை அரசின் இலக்குக்கு அருகில் வைத்திருக்க நிதி திரட்டும் முயற்சியாகவே இந்த அண்மைய நடவடிக்கையைப் பார்க்கிறோம்," என்றார் யின்.
இந்தோனேசியப் பல்கலைக்கழகத்தின் ஜஹென் ரெஸ்கி, அரசியல் லட்சியங்கள் இந்தத் திட்டத்தை விரிவுபடுத்தக்கூடும் என்ற ஆபத்தைச் சுட்டிக்காட்டினார்.
"இந்த ஒப்பந்தம், மக்கள் கவர்ச்சித் திட்டங்களை இன்னும் துணிச்சலாக அறிமுகப்படுத்த அரசுக்கு வாய்ப்பளிக்கிறது," என்று கூறிய அவர், இத்தகைய முயற்சி தொடர்ந்து நீடித்தால் நீண்டகாலத்தில் பணவீக்கம் இலக்கை மீறக்கூடும் என்றும் எச்சரித்தார்.
இந்த ஒத்துழைப்பு பணவியல் எல்லைகளையும் சந்தை ஒழுங்கையும் மதிக்கிறது என்று ஜகார்த்தா அதிகாரிகள் வலியுறுத்துகின்றனர். நிதி அமைச்சகமும் மத்திய வங்கியும் வெளியிட்ட கூட்டறிக்கையில், இந்த ஏற்பாடு வெளிப்படையாகவும் பொறுப்புடனும் செயல்படுத்தப்படும் என்றும், விவேகமான கொள்கைக் கட்டமைப்புகள் பாதுகாக்கப்படும் என்றும் உறுதியளித்தன.
இந்த உறுதிப்பாடு சந்தையின் சில பகுதிகளில் இருந்த பதற்றத்தைத் தணிக்க உதவியது. ஆனால், சரியான வட்டி விகிதங்கள், திட்டத்தின் அளவு, அது எவ்வளவு காலம் நீடிக்கும் என்பவை குறித்து கேள்விகள் தொடர்கின்றன. அபாயத்தை மதிப்பிட முதலீட்டாளர்கள் பயன்படுத்தும் விவரங்கள் இவையே.
சுதந்திரத்துக்கு ஆபத்தா? சட்டமும் கண்காணிப்பும்
ஆசிய நிதி நெருக்கடியில் கிடைத்த வேதனையான அனுபவங்களுக்குப் பிறகு, 2000களின் தொடக்கத்தில் இந்தோனேசியா மத்திய வங்கியின் சுதந்திரத்தை மீண்டும் வலுப்படுத்தியது. இந்தோனேசிய வங்கிச் சட்டமும், பின்னர் 2023ஆம் ஆண்டின் நிதித் துறை மேம்பாடு மற்றும் வலுப்படுத்தல் சட்டமும் (உள்நாட்டில் P2SK சட்டம் என அறியப்படுவது) இதற்கான சட்ட அடித்தளத்தை வலுப்படுத்தின. விலை நிலைத்தன்மை, பணப்பரிவர்த்தனை அமைப்பு, நிதி நிலைத்தன்மை ஆகியவற்றுடன் பொருளாதார வளர்ச்சிக்கு ஆதரவளிப்பதையும் BI-யின் ஆணையில் அந்தச் சட்டம் சேர்த்தது. 1945ஆம் ஆண்டு அரசியலமைப்பின் 23D பிரிவும், ஆளுநர் குழு உறுப்பினர்களின் பதவிக்காலத்தை நிர்ணயித்தல், பணவியல் முடிவுகளில் வெளித் தலையீட்டைத் தடை செய்தல் போன்ற பாதுகாப்புகளும் சுதந்திரத்துக்கு அடித்தளமாக உள்ளன.
கண்காணிப்பை விரிவுபடுத்தவும் BI-யின் நோக்கங்களைச் சரிசெய்யவும் நாடாளுமன்றம் இப்போது திருத்தங்களைப் பரிசீலித்து வருகிறது. சட்டமன்ற உறுப்பினர்கள் விவாதித்த வரைவு விதிகளில், BI-யின் செயல்பாடுகளை வழக்கமான கால அட்டவணையில் மதிப்பிடுவதற்கு மக்கள் பிரதிநிதிகள் அவைக்கு அதிக அதிகாரம் அளித்தல், வளர்ச்சி மற்றும் வேலைவாய்ப்பை வெளிப்படையான கொள்கை இலக்குகளாகச் சேர்த்தல், குறிப்பிட்ட நிபந்தனைகளின் கீழ் ஆளுநர் குழு உறுப்பினர்களை நீக்கும் நடவடிக்கையைத் தொடங்கும் அதிகாரத்தைச் சட்டமன்றத்துக்கு வழங்குதல் ஆகியவையும் அடங்கும். இந்த நடவடிக்கைகள் செயல்பாட்டு சுதந்திரத்தின் சமநிலையை மாற்றி, குறுகியகால அரசியல் அழுத்தம் பணவியல் நடவடிக்கைகளைப் பாதிக்கும் அபாயத்தை அதிகரிக்கலாம் என்று இந்தோனேசியாவிலுள்ள விமர்சகர்கள் கூறுகின்றனர்.
எந்தக் கட்டுப்பாடுகளும் சமநிலைகளும் முக்கியம்
ஆணைகள் விரிவடையும்போது, பாதுகாப்புகளுக்கு தெளிவும் வரம்புகளும் அவசியம். பணவியல் கருவிகளையும் நிதிச் செயல்பாடுகளையும் தெளிவாகப் பிரித்தல், வழக்கத்துக்கு மாறான ஆதரவின் அளவு மற்றும் செலவைப் பகிரங்கமாக வெளியிடுதல், தற்காலிகத் திட்டங்களுக்கு வெளிப்படையான உச்சவரம்புகளையும் காலாவதி தேதிகளையும் நிர்ணயித்தல், விலை நிலைத்தன்மையும் ரூபியா நிலைத்தன்மையும் முதன்மை அடிப்படைகளாகவே தொடரும் என்பதை உறுதியாக மீண்டும் அறிவித்தல் ஆகியவை நம்பகத்தன்மையைப் பாதுகாக்க உதவும். சட்டத்தில் பொறுப்புகள் தெளிவாக வரையறுக்கப்பட்டால், அன்றாட அரசியல் உத்தரவுகளிலிருந்து பாதுகாப்பைப் பேணியபடியே நாடாளுமன்றத்துக்கு முறையான அறிக்கைகளை அளிக்க முடியும்.
ரூபியாவையும் பத்திரங்களையும் சந்தைகள் கவனிக்கின்றன
பணக் கொள்கை தளர்வும் அரசின் ஆழமான தலையீடும் இணைந்துள்ளதை நிதிச் சந்தைகள் உடனுக்குடன் எதிர்கொள்கின்றன. உலகளவில் டாலர் சில நேரங்களில் வலுவிழந்தபோதும், இந்த ஆண்டில் ரூபியா டாலருக்கு எதிராகத் தடுமாறியுள்ளது. கொள்கையின் திசை குறித்து முதலீட்டாளர்கள் தொடர்ந்து சந்தேகித்தால், ஒரு டாலருக்கு 17,000 ரூபியா என்ற நிலையை நாணயம் சோதிக்கக்கூடும் என்று முன்னணி முன்னறிவிப்பாளர் ஒருவர் அண்மையில் எச்சரித்தார். குறைந்த வட்டி விகிதங்கள் உள்நாட்டுப் பங்குகளுக்கு ஆதரவாக இருந்தாலும், கொள்கைத் தெளிவின்மை மற்றும் நிறுவனக் கட்டுப்பாடுகள் குறித்த பதற்றத்தை வெளிப்படுத்தும் வகையில், செப்டம்பர் நடுப்பகுதி முதல் அக்டோபர் நடுப்பகுதி வரை வெளிநாட்டு முதலீட்டாளர்கள் அரசுப் பத்திரங்களில் இருந்து சுமார் 1.9 பில்லியன் டாலரை விற்று வெளியேறினர்.
சில உலகளாவிய முதலீட்டாளர்கள் இந்தப் பிரச்சினையை நிறுவனங்களின் வலிமை தொடர்பானதாகக் கருதுகின்றனர். ஒரு முக்கிய சொத்து மேலாண்மை நிறுவனத்தில் வளர்ந்து வரும் சந்தைகளுக்கான அரசுக் கடன் உத்தியைக் கவனிக்கும் ராசா அகா இதைத் தெளிவாகக் கூறினார்.
"சுதந்திரமான மத்திய வங்கி உள்ளிட்ட வலுவான பொது நிறுவனங்கள், பொருளாதார நிலைத்தன்மையையும் முதலீட்டாளர் நம்பிக்கையையும் பேணுவதற்கான முக்கியத் தூணாக உள்ளன," என்றார் அவர்.
தெளிவான விதிகளையும் நம்பகமான சுதந்திரத்தையும் காட்டும் நாடுகளுக்கு குறைந்த கடன் செலவின் மூலம் பல உலகளாவிய நிதிகள் வெகுமதி அளிக்கும் நடைமுறையுடன் இந்தச் செய்தி ஒத்துப்போகிறது. நிலையான முதலீட்டு வரவுகளை மீட்டெடுக்க கொள்கைத் தெளிவு முக்கியமாக இருக்கும்.
பணவீக்கம், வளர்ச்சி, வட்டி விகிதப் பாதை
மூன்றாம் காலாண்டில் ஒட்டுமொத்த பணவீக்கம் சுமார் 2.65 சதவீதமாக இருந்தது; BI-யின் 1.5 முதல் 3.5 சதவீத இலக்கு வரம்புக்குள் இது வசதியாக உள்ளது. ஆண்டுக்கு ஆண்டு வளர்ச்சி சுமார் 5 சதவீதமாக நீடித்தது. இரண்டாம் காலாண்டில் வேகமடைந்த வளர்ச்சிக்குப் பிறகு, மூன்றாம் காலாண்டில் அடிக்கடி வெளியாகும் குறியீடுகள் மந்தமடைவதற்கான அறிகுறிகளைக் காட்டின. செப்டம்பருக்குள் கொள்கை விகிதத்தை 4.75 சதவீதமாகக் குறைத்த BI, முந்தைய தளர்வின் தாக்கம் எவ்வாறு பரவுகிறது என்பதைக் கவனிக்கவும் ரூபியாவை நிலைப்படுத்தவும் அக்டோபர் கூட்டத்தில் விகிதத்தை மாற்றாமல் வைத்தது. பணவீக்கம் மற்றும் நாணய நிலைத்தன்மைக்கு ஏற்ப மேலும் வட்டி குறைப்பதற்கான வாய்ப்பைத் தொடர்ந்து மதிப்பிடுவதாக வங்கி சுட்டிக்காட்டியது.
நம்பகத்தன்மைக்கு ஆபத்து ஏற்படுத்தாமல் இன்னும் எவ்வளவு பணக் கொள்கையைத் தளர்த்த முடியும் என்பதில் தனியார் துறைப் பொருளாதார நிபுணர்களிடையே கருத்து வேறுபாடு உள்ளது. சிலர், ஆண்டு இறுதிக்குள் கொள்கை விகிதம் 4.5 சதவீதமாகவும், டாலர் பலவீனமடைந்து ரூபியா வலுப்பெற்றால் 2026 தொடக்கத்தில் 4.0 சதவீதத்துக்கு அருகிலும் செல்லும் என எதிர்பார்க்கின்றனர். குறுகியகால வளர்ச்சி இலக்குகளால் கொள்கை வழிநடத்தப்படுவதாக முதலீட்டாளர்கள் கருதினால், தீவிரமான முயற்சி இந்தோனேசியச் சொத்துகளுக்கான அபாயப் பிரீமியத்தை உயர்த்தக்கூடும் என்று மற்றவர்கள் எச்சரிக்கின்றனர். கொள்கை மாற்றங்கள் கடன் விகிதங்களுக்கு மெதுவாகவே கடத்தப்படுவதையும் பலர் சுட்டிக்காட்டுகின்றனர். வங்கிகள் தங்களின் லாப வரம்புகளைப் பாதுகாத்து, கடன் பெறுவோரின் அபாயத்தை மதிப்பிடுவதால், BI-யின் முக்கிய விகிதங்கள் குறைக்கப்பட்ட அளவுக்கு வணிக வங்கிகளின் கடன் விகிதங்கள் பெரிதாக மாறவில்லை. இதுவே கடன் வழங்கல் வேகமாக அதிகரிக்க வேண்டும் என்பதற்காக அரசு நிதியை அரசுடைமை வங்கிகளுக்கு மாற்ற நிதி அமைச்சகம் எடுத்த நடவடிக்கைக்கான காரணங்களில் ஒன்று.
நிதிக் கொள்கையின் மேலாதிக்கம் என்றால் என்ன
பணவீக்கம் மற்றும் நாணய நிலைத்தன்மையைவிட அரசின் நிதித் தேவைகளே மத்திய வங்கியின் முடிவுகளை முக்கியமாகத் தீர்மானிக்கும்போது, அதை நிதிக் கொள்கையின் மேலாதிக்கம் என்று ஆய்வாளர்கள் குறிப்பிடுகின்றனர். முன்னுரிமைத் திட்டங்களுக்கு நிதியளிக்க உதவுவதற்காக மத்திய வங்கியில் உள்ள அரசின் வைப்புகளுக்கு வழங்கப்படும் வட்டியை உயர்த்துவது சர்வதேச அளவில் வழக்கத்துக்கு மாறானது. பல நாடுகளில் மத்திய வங்கிகள் தங்களின் லாபத்திலிருந்து கருவூலத்துக்கு ஈவுத்தொகை வழங்குகின்றன. நீண்டகாலம் நிதி ஓட்டம் எதிர்திசையில் நடந்தால், ஊக்கங்கள் குறித்த கேள்விகள் எழுகின்றன. வளர்ந்து வரும் பொருளாதாரத்தில் இத்தகைய திட்டங்கள் எவ்வளவு காலம் நீடிக்கின்றனவோ, அவ்வளவு அதிகமாக வரவுசெலவுத் திட்டங்களுக்கு ஆதரவளிக்கும் பண உருவாக்கம் இறுதியில் பணவீக்கத்தை உயர்த்தும் அபாயம் உண்டு. உற்பத்தி இடைவெளி இன்னும் எதிர்மறையாக இருக்கும் போது குறுகியகாலத் தாக்கம் பாதிப்பற்றதாகத் தோன்றினாலும் இந்த அபாயம் நீடிக்கும்.
துருக்கி, அர்ஜென்டினாவிலிருந்து கிடைக்கும் பாடங்கள்
கடந்தகால அனுபவங்கள் எச்சரிக்கின்றன. துருக்கியில், வட்டி விகித முடிவுகளில் அரசியல் செல்வாக்கு அதிகரித்தது பணவீக்கக் கட்டுப்பாட்டைக் குழப்பியது; விலை உயர்வு வேகமடைந்தபோது நாணய மதிப்பும் சரிந்தது. மத்திய வங்கி மூலம் வரவுசெலவுத் திட்டத் தேவைகளுக்கு நிதியளித்த அர்ஜென்டினாவின் நீண்டகால நடைமுறை, மீண்டும் மீண்டும் பணவீக்கத்தையும் மாற்று விகித நிலையின்மையையும் ஏற்படுத்தியுள்ளது. இந்தோனேசியாவின் அடிப்படைகளும் நிறுவனங்களும் வலுவானவை; அந்நாடு அந்த அளவிலான தீவிர நிலைகளுக்கு அருகில் இல்லை. இருப்பினும், வளர்ச்சிக்காகவோ மக்கள் கவர்ச்சித் திட்டங்களுக்காகவோ பணத்தை மலிவாக வைத்திருக்கத் தொடர்ந்து அழுத்தம் கொடுக்கப்படுவது, பணவீக்க எதிர்பார்ப்புகளை நிலைநிறுத்தும் பாதுகாப்பு வரம்புகளை அரிக்கக்கூடும் என்பதை இந்த ஒப்பீடு நினைவூட்டுகிறது. எதிர்பார்ப்புகள் மாறிவிட்டால், அவற்றை மீண்டும் கட்டுப்படுத்த நீண்டகால உயர் உண்மையான வட்டி விகிதங்களும் மந்தமான பொருளாதாரச் செயல்பாடும் தேவைப்படலாம்.
நம்பகத்தன்மைக்கு ஆதாரமாக இருக்கும் பலங்கள்
ஒப்பீட்டளவில் சமநிலையான நிலையில் இருந்தே இந்த விவாதத்தில் இந்தோனேசியா நுழைகிறது. பேரியல் நிதி சார்ந்த பாதிப்புகள் குறைவாக இருப்பதாக சர்வதேச மதிப்பீடுகள் தெரிவிக்கின்றன. மிகப்பெரிய வங்கிகள் குறைந்தபட்சத் தேவைகளைவிட அதிகமான மூலதனத்தையும் பணப்புழக்கத்தையும் கொண்டுள்ளன; கண்காணிப்புக் கருவிகளும் தரவு சேகரிப்பும் பெரும்பாலும் உலகளாவிய நடைமுறைகளுக்கு இணையாக உள்ளன. தற்போதைய பேரியல் நிதிக் கட்டுப்பாட்டு நிலைப்பாடு தளர்வானதாக இருந்தாலும், குறுகியகால நிலைத்தன்மை அபாயங்களை ஏற்படுத்தவில்லை. அனைவரையும் உள்ளடக்கும் நிதித் திட்டங்களுக்கு இன்னும் தெளிவான இலக்குகளை வகுத்து, அவற்றை பேரியல் நிதிக் கட்டுப்பாட்டுக் கருவிகளிலிருந்து தனியே பிரிப்பதன் மூலம் அதிகாரிகள் கருவித்தொகுப்பை மேம்படுத்தலாம். இதனால் நிதி நிலைத்தன்மை இலக்குகள் தனித்துவமாகவும் அளவிடக்கூடியதாகவும் இருக்கும்.
வெளிப்புற அதிர்ச்சிகளைக் கையாளும் BI-யின் திறனும் மேம்பட்டுள்ளது. சந்தை மாற்றங்களுக்கு விரைவாகப் பதிலளிக்கும் வகையில் மத்திய வங்கி தனது அந்நியச் செலாவணி கையிருப்பு நிர்வாகக் கட்டமைப்பைச் சீரமைத்துள்ளது. இதன் மூலம் அமெரிக்க வட்டி விகிதங்களின் ஏற்ற இறக்கங்களை கொள்கை வகுப்பாளர்கள் கையாளவும், ரூபியாவின் நிலையற்ற தன்மையைச் சீராக்கத் தலையிடும் திறனைப் பேணவும் முடிந்துள்ளது. இதே கட்டமைப்பு பணவியல் செயல்பாடுகளுக்கும் பணப்பரிவர்த்தனை அமைப்பின் முன்னேற்றங்களுக்கும் ஆதரவளிக்கிறது.
எல்லைகளை வரையறுக்கும் நடைமுறை வழிமுறை
உறுதியான எல்லைகளை அமைத்து அவற்றைத் தெளிவாக விளக்குவதன் மூலம், சுதந்திரத்தைப் பாதுகாத்தபடியே வளர்ச்சிக்கான ஆதரவை இந்தோனேசியா தொடர முடியும். உதவக்கூடிய நடவடிக்கைகள்:
- செலவுப் பகிர்வு அல்லது வைப்புகளுக்கான வட்டி வழங்கல் திட்டங்களின் அளவு, வட்டி விகிதங்கள், முதிர்வுக் காலம் ஆகியவற்றை வெளியிடுவதுடன், புறநிலையான நிபந்தனைகளுடன் இணைந்த காலாவதி தேதிகளையும் நிர்ணயித்தல்.
- விலை நிலைத்தன்மையும் ரூபியா நிலைத்தன்மையும் பணவியல் கொள்கையின் முதன்மை நோக்கங்கள் என்றும், அந்த அடிப்படை நோக்கங்களுடன் முரண்படாத இரண்டாம் நிலை நோக்கமே வளர்ச்சிக்கான ஆதரவு என்றும் சட்டத்திலும் கொள்கை அறிவிப்புகளிலும் மீண்டும் உறுதிப்படுத்துதல்.
- இரண்டாம் நிலைச் சந்தையின் செயல்பாட்டைச் சீராக வைத்திருப்பதிலேயே பத்திரக் கொள்முதல் நடவடிக்கைகளைக் கவனப்படுத்தி, வெளிப்படையான அளவுகோல்களையும் அறிக்கையிடலையும் உறுதிசெய்தல்.
- மத்திய வங்கி மூலம் குறிப்பிட்ட அரசுத் திட்டங்களுக்கு நேரடியாக நிதியளிப்பதைத் தவிர்த்தல். நாடாளுமன்றக் கண்காணிப்புடன் வங்கிகள் மற்றும் வரவுசெலவுத் திட்டம் வழியாக வளர்ச்சிக் கடன்களை வழங்குதல்.
- கடன் விகிதங்களுக்கு கொள்கை விகித மாற்றம் கடத்தப்படுவது குறித்த வழிகாட்டுதலை வெளியிடுவதன் மூலமும், பாதுகாப்பான இடங்களில் அடமானம் மற்றும் மூலதனக் கட்டுப்பாடுகளைத் தளர்த்த பேரியல் நிதிக் கட்டுப்பாட்டு அமைப்புகளைச் சரிசெய்வதன் மூலமும் வட்டி விகித மாற்றம் கடத்தப்படுவதை வலுப்படுத்துதல்.
- பேரியல் பொருளாதாரக் கண்ணோட்டம் குறித்து நிதி அமைச்சகத்துடன் தொடர்ந்து ஒருங்கிணைத்தபடி, பணவியல் முடிவுகளுக்கும் நிதித் திட்ட வடிவமைப்புக்கும் இடையே தெளிவான தடையைப் பேணுதல்.
- P2SK சட்டத்தில் செய்யப்படும் எந்தத் திருத்தத்திலும் சட்ட எல்லைகளைத் தெளிவுபடுத்தி, சட்டமன்ற மதிப்பீடுகள் செயல்பாட்டு உத்தரவுகளாகவோ பணியாளர் தலையீடுகளாகவோ மாறாமல் பார்த்துக்கொள்ளுதல்.
- உலகளாவிய சூழ்நிலைகள் இறுக்கமடைந்தால் பயன்படுத்தக்கூடிய போதுமான அந்நியச் செலாவணி கையிருப்பையும் பணப்புழக்கக் கருவிகளையும் பேணிப் பாதுகாப்பு இருப்புகளைத் தொடர்ந்து வைத்திருத்தல்.
முக்கிய அம்சங்கள்
- பலமுறை வட்டி விகிதங்களைக் குறைத்து 4.75 சதவீதமாக்கியதன் மூலமும், அக்டோபரில் குறைப்பை நிறுத்தியதன் மூலமும், அரசுடன் செலவுப் பகிர்வு ஏற்பாட்டை மேற்கொண்டதன் மூலமும் வளர்ச்சியை ஆதரிக்கும் திசையில் BI நகர்ந்துள்ளது.
- ஆகஸ்ட் நிலவரப்படி, ஆண்டுக்கு ஆண்டு கடன் வளர்ச்சி 7.56 சதவீதமாக உள்ளது. இது பெருந்தொற்றுக்கு முந்தைய வழக்கமான அளவுக்குக் கீழே உள்ளது; பெறப்படாத கடன் ஒப்புதல்கள் அதிகமாகவும் வட்டி குறைப்பின் தாக்கம் மெதுவாகவும் உள்ளது.
- கடன் வழங்கலைத் தூண்ட நிதி அமைச்சகம் அரசுடைமை வங்கிகளில் சுமார் 200 டிரில்லியன் ரூபியாவை வைப்புச் செய்தது. அதேவேளை, வீடமைப்பு மற்றும் கூட்டுறவுத் திட்டங்களுக்கு நிதியளிக்க உதவுவதற்காக அரசு வைப்புகளுக்கு BI அதிக வட்டி அளிக்கிறது.
- மீண்டும் மீண்டும் மேற்கொள்ளப்படும் மறைமுக நிதிசார் நடவடிக்கைகள் BI-யின் சுதந்திரத்தை அரித்து, அபாயப் பிரீமியத்தை உயர்த்தி, ரூபியா மீது அழுத்தம் ஏற்படுத்தக்கூடும் என்று பொருளாதார நிபுணர்களும் முதலீட்டாளர்களும் எச்சரிக்கின்றனர்.
- சட்டமன்றக் கண்காணிப்பை விரிவுபடுத்தவும் வளர்ச்சி, வேலைவாய்ப்பை இலக்குகளாகச் சேர்க்கவும் வகைசெய்யும் திருத்தங்களைச் சட்டமியற்றுவோர் விவாதித்து வருகின்றனர். இது மத்திய வங்கியின் தன்னாட்சி குறித்த கவலையை எழுப்புகிறது.
- பணவீக்கம் இலக்குக்குள் உள்ளது; வளர்ச்சி சுமார் 5 சதவீதமாக உள்ளது. இருப்பினும் சந்தைப் பதற்றம் பத்திர முதலீடுகள் வெளியேறவும் நாணயம் பலவீனமடையவும் வழிவகுத்துள்ளது.
- பாதிப்புகள் குறைவாகவும் வங்கிகளின் பாதுகாப்பு இருப்புகள் வலுவாகவும் உள்ளன என்று சர்வதேச மதிப்பாய்வுகள் தெரிவிக்கின்றன. வெளிப்புற அதிர்ச்சிகளைக் கையாள BI தனது கையிருப்பு நிர்வாகத்தையும் மேம்படுத்தியுள்ளது.
- தெளிவான வரம்புகள், வெளிப்படைத்தன்மை, விலை மற்றும் நாணய நிலைத்தன்மைக்கான மீண்டும் உறுதிப்படுத்தப்பட்ட அர்ப்பணிப்பு ஆகியவை வளர்ச்சியை ஆதரித்தபடியே நம்பகத்தன்மையைப் பேண உதவும்.