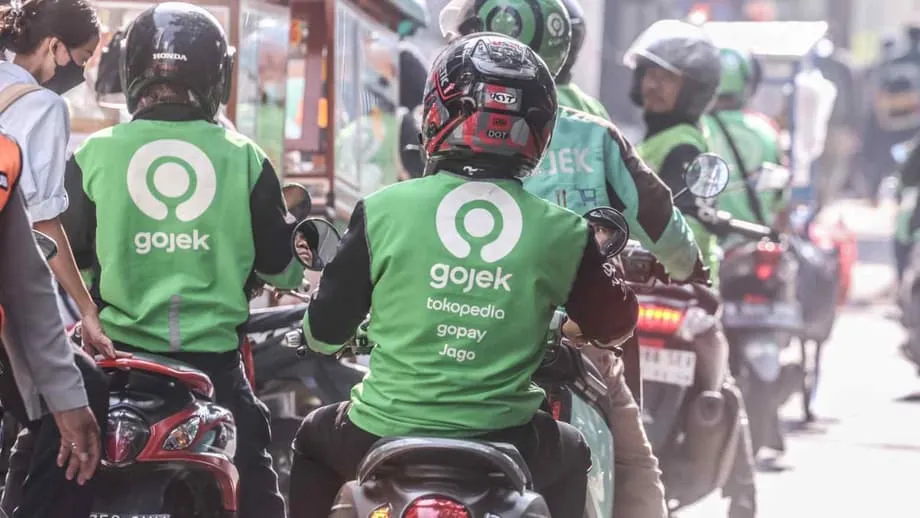
GoTo-வின் புதிய வளர்ச்சி உத்தி
Gojek, Tokopedia, GoPay ஆகியவற்றின் பின்னணியில் உள்ள ஜகார்த்தாவைச் சேர்ந்த தொழில்நுட்பத் தளமான GoTo Group, நிதிச் சேவைகளில் கூடுதல் கவனம் செலுத்துகிறது. கடன் வசதிகள் மற்றும் சிறிய ரொக்கக் கடன்களைப் பற்றி ஆராய மக்களை ஊக்குவிக்கும் வகையில், செயலிக்குள் மேலும் பல சிறு விளையாட்டுகளை உருவாக்க நிறுவனம் திட்டமிட்டுள்ளது. வாடகை வாகனச் சேவையும் விநியோகச் சேவையும் நிலையான வளர்ச்சியை எட்டியுள்ள நிலையில், பணப் பரிவர்த்தனை, கடன் வழங்கல் மற்றும் பிற நிதிச் சேவைகள் நிறுவனத்தின் வணிகத்தில் பெரிய பங்கு வகிக்கத் தொடங்கியுள்ளன.
உள்ளடக்கம்
- GoTo-வின் புதிய வளர்ச்சி உத்தி
- சிறு விளையாட்டுகள் பயனர் நடத்தையை ஏன் மாற்றுகின்றன
- விளையாட்டிலிருந்து தயாரிப்பை முயற்சிப்பது வரை
- பயனர்களை மீண்டும் வரவழைக்கும் சிறு விளையாட்டு அம்சங்கள்
- ஈடுபாட்டை முன்அனுமதி பெற்ற கடனாக மாற்றுதல்
- GoPay-யின் வளர்ச்சியும் தரவுச் சாதகமும்
- மையத்தில் கடன்கள்; GoPay-க்குள் Bank Jago
- இந்தோனேசிய நிதித் தொழில்நுட்பச் சந்தைப் போட்டி
- பாதுகாப்பு வரம்புகள், ஒழுங்குமுறை, இடர் கட்டுப்பாடு
- அடுத்த 12 மாதங்களில் கவனிக்க வேண்டியவை
- முக்கிய அம்சங்கள்
GoPay-யை அன்றாடப் பயன்பாட்டுக்கான சேவையாகப் பயன்படுத்துமாறு பயனர்களை வழிநடத்திய நிர்வாகம், அதே செயலிக்குள் எளிய சேமிப்பு மற்றும் கடன் பெறும் வசதிகளையும் அறிமுகப்படுத்தியுள்ளது. ஊடாடும் சவால்கள், தினசரி வருகைக்கான வெகுமதிகள், எளிய விளையாட்டுகள் ஆகியவை பணப் பரிவர்த்தனைகளில் பயனர்களின் ஈடுபாட்டை அதிகரிக்க ஏற்கெனவே உதவியுள்ளன. அடுத்தகட்டமாக, அந்த ஈடுபாட்டை பொறுப்பான கடன் வசதிகளைப் பயன்படுத்திப் பார்ப்பதுடன் இணைக்க நிறுவனம் திட்டமிடுகிறது. அண்மைய முடிவுகள் இது ஏன் முக்கியம் என்பதை உணர்த்துகின்றன. தேவைக்கேற்ப வழங்கப்படும் சேவைகளைவிட நிதிச் சேவைகள் வேகமாக விரிவடைகின்றன; GoPay செயல்பாடு தொடர்ந்து புதிய உச்சங்களை எட்டுகிறது.
நிதிச் செயலிகளில் காணப்படும் பரந்த போக்கையும் இந்த உத்தி பயன்படுத்திக் கொள்கிறது. நடத்தை அறிவியல் மற்றும் பயனர் அனுபவ ஆய்வுகளின் அடிப்படையில் வடிவமைக்கப்படும் விளையாட்டுத்தன்மை கொண்ட அணுகுமுறை, அவ்வப்போது பயன்படுத்துவதைப் பழக்கமாக மாற்றும். பணப் பரிவர்த்தனைச் செயலிகளில், இது அடிக்கடி பணம் செலுத்துதல், பயனர்களைத் தொடர்ந்து தக்கவைத்தல், மேலும் காலப்போக்கில் ‘பிறகு செலுத்து’ வசதி, சிறிய ரொக்கக் கடன் போன்ற தொடர்புடைய தயாரிப்புகளுக்கான வாடிக்கையாளர் சேர்ப்புச் செலவைக் குறைத்தல் ஆகியவற்றுக்கு வழிவகுக்கும்.
சிறு விளையாட்டுகள் பயனர் நடத்தையை ஏன் மாற்றுகின்றன
சிறு விளையாட்டுகள் என்பது ஒரு செயலிக்குள் இடம்பெறும், குறுகிய நேரத்தில் விளையாடக்கூடிய விருப்பச் செயல்பாடுகள். தினசரி வருகைத் தொடரைக் கண்காணித்தல், சிறிய பற்றுச்சீட்டுகளை வழங்கும் சுழற்றி வெல்லும் சக்கரங்கள், சொறிந்து பரிசு பெறும் அட்டைகள், பணிகளை முடிக்கும்போது நிரம்பும் முன்னேற்றப் பட்டைகள், வெகுமதிகளைப் பெற உதவும் செயல்பாடுகள் ஆகியவை இதற்கான எடுத்துக்காட்டுகள். இவை முழுமையான விளையாட்டுகள் அல்ல. விரைவான முன்னேற்ற உணர்வையும் எதிர்பார்ப்பையும் ஏற்படுத்தும் எளிய ஊடாடல்கள். கட்டணம் செலுத்த, கைப்பேசி இணையத் தரவை நிரப்ப அல்லது பணம் அனுப்ப, மக்கள் பணப்பைச் செயலியைத் திறக்கும் குறுகிய தருணங்களுக்கு இவை பொருந்துகின்றன.
நிதிச் செயலிகளில், பயனுள்ள செயல்பாடுகளை ஊக்குவிக்க இத்தகைய உத்திகள் அடிக்கடி பயன்படுத்தப்படுகின்றன. தினசரி வருகைத் தொடர் பயனர்களைத் தினமும் திரும்ப வர ஊக்குவிக்கலாம்; முன்னேற்றப் பட்டை கட்டண நினைவூட்டல்களை அமைக்க ஒருவருக்கு வழிகாட்டலாம்; வெகுமதி புதிய வசதியை முயற்சிக்கத் தூண்டலாம். காலப்போக்கில், இந்தச் சிறு தூண்டுதல்கள் கடன் வசதியைச் சோதித்துப் பார்ப்பதற்கான தடையைக் குறைக்கும். உதாரணமாக, பணம் செலுத்தும் தருணத்தில் தவணையாகப் பின்னர் செலுத்தும் வசதியையோ, தெளிவான முன்கூட்டிய விலையையும் குறுகிய திருப்பிச் செலுத்தும் காலத்தையும் கொண்ட சிறிய கடன் வரம்பையோ முயற்சிக்கலாம்.
விளையாட்டிலிருந்து தயாரிப்பை முயற்சிப்பது வரை
அடிப்படைக் கருத்து எளிமையானது. பயனர்கள் GoPay-யை அடிக்கடி திறந்து, நீண்ட நேரம் பயன்படுத்தினால், சரியான தருணத்தில் முன்தகுதி பெற்ற கடன் வாய்ப்பை முன்வைக்கச் செயலிக்குக் கூடுதல் வாய்ப்புகள் கிடைக்கும். தினசரி வருகைக்கான வெகுமதி, GoPay மூலம் மின்சாரம் அல்லது பிற பயன்பாட்டுக் கட்டணத்தைச் செலுத்துவதற்கான தள்ளுபடிக்கு வழிவகுக்கலாம். அந்தப் பரிவர்த்தனையின் சூழலில், முதல் தவணைத் திட்டத்தை முயற்சிக்குமாறு மென்மையாகப் பரிந்துரைக்கலாம். பயனர் ஏற்றுக்கொண்டால், கடன் தொகை சிறியதாகவும் விதிமுறைகள் தெளிவாகவும் இருக்கும்; அதே செயலி அனுபவத்துக்குள் திருப்பிச் செலுத்துதல் தானியங்கியாக நடைபெறும்.
பயனர்களை மீண்டும் வரவழைக்கும் சிறு விளையாட்டு அம்சங்கள்
GoTo ஏற்கெனவே பரிச்சயமான சில அம்சங்களைப் பயன்படுத்தி வருகிறது. தினசரி வருகைக்கான போனஸ்கள் தொடர்ச்சியான பயன்பாட்டை ஊக்குவிக்கின்றன. சுழற்றி வெல்லும் அம்சங்களும் சொறிந்து பரிசு பெறும் அட்டைகளும் பற்றுச்சீட்டுகள் அல்லது சேவைக் கட்டணத் தள்ளுபடிகள் போன்ற சிறிய பரிசுகளுடன் குறைந்த ஆபத்துள்ள உற்சாகத்தை அளிக்கின்றன. ஒரு வாரத்துக்குள் கைப்பேசிக் கட்டணம் செலுத்துதல், நண்பருக்குப் பணம் அனுப்புதல், பணப்பையில் பணம் சேர்த்தல் போன்ற சிறிய பணிகளை வெகுமதிகளுடன் இணைக்கின்றன. முன்னேற்றப் பட்டைகளும் அடையாளச் சின்னங்களும் நிறைவு உணர்வைத் தருகின்றன. இந்த அம்சங்கள் விரைவாகவும் நம்பகமாகவும், மிகக் குறைந்த தரவைப் பயன்படுத்தியும் செயல்படும்போது சிறப்பாகப் பயனளிக்கும். தொடக்க நிலைக் கைப்பேசிகளையும் மெதுவான இணைய இணைப்புகளையும் பயன்படுத்துவோருக்கு இது முக்கியம்.
இந்த ஊடாடல்கள் அனைத்தும் பின்னணியில் ஒரு மாறும் செயல்திட்டத்துக்கு உள்ளீடாகின்றன. ஒருவர் கட்டணங்களைச் செலுத்துவதில் ஈடுபாடு காட்டினால், தொடர்புடைய பணிகளையும் தள்ளுபடிகளையும் செயலி முன்வைக்கலாம். Tokopedia-வில் பொருட்கள் வாங்குவதில் ஒருவர் ஆர்வம் காட்டினால், குறைந்த வரம்பும் குறுகிய காலமும் கொண்ட முதல் தவணைத் திட்டத்தைச் செயலி வழங்கலாம். அடுத்த பயனுள்ள நடவடிக்கையைத் தெளிவாகவும் எளிதாகவும் காட்டுவதே நோக்கம்; பயனர்களைச் சலுகைகளால் திணறடிப்பது அல்ல.
ஈடுபாட்டை முன்அனுமதி பெற்ற கடனாக மாற்றுதல்
பயனர் ஈடுபாடும் கடன் மதிப்பீடும் சந்திக்கும் இடம் முன்அனுமதியாகும். பணப்பைப் பயன்பாடு, மின்வணிகக் கொள்முதல் வரலாறு, சரிபார்க்கப்பட்ட அடையாளத் தகவல்கள் ஆகியவை, எச்சரிக்கையுடன் தொடக்கக் கடன் வரம்பை நிர்ணயிக்க உதவும் பயனர் விவரத்தை உருவாக்குகின்றன. நீண்ட படிவத்தை நிரப்புமாறு ஒருவரைக் கேட்பதற்குப் பதிலாக, ஏற்கெனவே அவருக்குப் பொருந்துமாறு அமைக்கப்பட்ட சலுகையைச் செயலி வழங்கலாம். அதில், முந்தைய நடத்தைக்குப் பொருந்தும் திருப்பிச் செலுத்தும் தொகைகளும் தேதிகளும் இடம்பெறும். பணப்பை இருப்பிலிருந்தோ இணைக்கப்பட்ட கணக்குகளிலிருந்தோ தொகையைத் திருப்பிச் செலுத்தலாம். இதனால் செயல்முறை எளிமையாகி, தவணை தவறுவதற்கான வாய்ப்பு குறைகிறது.
GoPay-யின் வளர்ச்சியும் தரவுச் சாதகமும்
GoTo இந்த அணுகுமுறையை ஏன் விரிவுபடுத்துகிறது என்பதை அண்மைய செயல்திறன் காட்டுகிறது. மூன்றாம் காலாண்டில் நிகர வருவாய் சுமார் 4.7 டிரில்லியன் ரூபியாவாக உயர்ந்தது; இது ஓராண்டுக்கு முந்தைய காலத்தைவிட சுமார் 21 சதவீதம் அதிகம். அந்தக் காலாண்டில் சரிசெய்யப்பட்ட வரிக்கு முந்தைய லாபமாக சுமார் 62 பில்லியன் ரூபியாவை நிறுவனம் பதிவு செய்தது. மேலும், இந்த ஆண்டுக்கான சரிசெய்யப்பட்ட வருவாய் வழிகாட்டுதலை சுமார் 1.8 டிரில்லியன் முதல் 1.9 டிரில்லியன் ரூபியா வரையிலான அளவுக்கு உயர்த்தியது. நுகர்வோர் கடன்களின் வளர்ச்சியும் பணப் பரிவர்த்தனைகளின் நிலையான அதிகரிப்பும் துணைநிற்க, நிதிச் சேவை வருவாய் சுமார் 1.5 டிரில்லியன் ரூபியாவை எட்டியது; இது ஆண்டுக்கு ஆண்டு சுமார் 55 சதவீத உயர்வு. செப்டம்பரில் GoPay முதன்முறையாக 500 மில்லியன் பரிவர்த்தனைகளைக் கடந்தது.
வாடகை வாகனச் சேவையும் விநியோகச் சேவையும் அடங்கிய தேவைக்கேற்ப சேவை வருவாய் சுமார் 3.2 டிரில்லியன் ரூபியாவாக இருந்தது; இது சுமார் 10 சதவீத உயர்வு. GoPay வலையமைப்பு கணிசமான அளவை எட்டியுள்ளது. இந்தோனேசியாவின் மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 3 சதவீதத்துக்குச் சமமான பரிவர்த்தனைகள் GoPay சூழலமைப்பில் செயலாக்கப்படுகின்றன. நாட்டின் வயது வந்தோரில் சுமார் 12 சதவீதம் பேர் ஒவ்வொரு மாதமும் இந்தச் செயலியைப் பயன்படுத்துகின்றனர். நிதிச் சேவைகளின் மொத்தப் பரிவர்த்தனை மதிப்பு ஆண்டுக்கு ஆண்டு சுமார் 30 சதவீதம் உயர்ந்து, ஏறத்தாழ 170 டிரில்லியன் ரூபியாவை எட்டியது.
முக்கிய நகரங்களுக்கு அப்பால் சேவையை விரிவாக்கும் நோக்கில், தனியான GoPay செயலி 2023-ல் அறிமுகப்படுத்தப்பட்டது. இது குறைந்த கைப்பேசித் தரவைப் பயன்படுத்துகிறது; குறைந்த விலை கைப்பேசிகளில் சீராக இயங்குகிறது; கட்டணமில்லாப் பணப் பரிமாற்றம், குறைந்த கட்டணத்தில் பில் செலுத்துதல் போன்ற வசதிகளையும் வழங்குகிறது. தினசரி வருகைக்கான வெகுமதிகள், சிறு விளையாட்டுகள் போன்ற ஊடாடும் அம்சங்கள், இரண்டாம் மற்றும் மூன்றாம் நிலை நகரங்களில் உள்ள வெகுஜனப் பயனர்களைச் செயலி சென்றடைய உதவியுள்ளன. இந்த விரிவான அணுகல் அதிகப் பரிவர்த்தனைத் தரவை வழங்குகிறது; பயனர்களின் அனுமதியுடன், கடன் மதிப்பீட்டு மாதிரிகளுக்குச் சிறந்த உள்ளீடுகளையும் அளிக்கிறது.
மையத்தில் கடன்கள்; GoPay-க்குள் Bank Jago
Bank Jago-வில் GoTo சுமார் 22 சதவீதப் பங்கைக் கொண்டுள்ளது. இந்த வங்கி GoPay-க்குள் ஒருங்கிணைக்கப்பட்டுள்ளது; இதனால் செயலிக்குள்ளேயே பயனர்கள் கணக்குகளைத் தொடங்கி நிர்வகிக்கலாம். இந்த இணைப்பு, அன்றாடப் பணப் பரிவர்த்தனைகளிலிருந்து சேமிப்புக்கும், அங்கிருந்து கடன் பெறுவதற்கும் தெளிவான பாதையை உருவாக்குகிறது. கடன்களுக்கான நிதி வழங்கும் செயல்முறையை எளிமைப்படுத்துவதுடன், இருப்புத் தொகை, திருப்பிச் செலுத்தல்கள், வரவிருக்கும் கட்டணங்கள் ஆகியவற்றைக் கண்காணிக்க ஒரே இடத்தைப் பயனர்களுக்கு வழங்குகிறது.
ஊதியம் வரவு வைக்கப்படுதல், கட்டணங்களை உரிய நேரத்தில் செலுத்துதல் போன்ற வழக்கமான டிஜிட்டல் வங்கிச் செயல்பாடுகள் சரிபார்க்கப்பட்ட தகவல்களைச் சேர்க்கின்றன. இவை கடன் மதிப்பீட்டை மேம்படுத்தவும், திருப்பிச் செலுத்தத் தவறும் நிலைகளைக் குறைக்கவும் உதவும். கடன் பெறுவோருக்கு, தானியங்கித் திருப்பிச் செலுத்தலும் நினைவூட்டல்களும் தவணை தவறுவதற்கான அபாயத்தைக் குறைக்கின்றன. GoTo மற்றும் அதன் கூட்டாளிகளுக்கு, நெருக்கமான ஒருங்கிணைப்பு சேவை வழங்கும் செலவைக் குறைத்து, கடன் பெற்றவர் திருப்பிச் செலுத்தத் தவறும்போது தொகையை மீட்டெடுப்பதை மேம்படுத்தும்.
இந்தக் கட்டமைப்பு தயாரிப்புகளை விரைவாக உருவாக்கவும் உதவுகிறது. நிறுவனம் சிறிய, எளிய கடன் வரம்புகளுடன் தொடங்கி, உரிய நேரத்தில் தவணை செலுத்திய பதிவுக்குப் பிறகு வரம்புகளை உயர்த்தலாம். Tokopedia மற்றும் பிற வணிகர்களிடம் பொருள் வாங்கும்போது தவணை செலுத்தும் வசதிகளையும் வழங்கலாம். காலப்போக்கில், இதே கட்டமைப்பில் சிறுகாப்பீடு, கட்டணங்களுக்காகப் பணத்தை ஒதுக்கிவைக்க உதவும் சேமிப்புப் பிரிவுகள் போன்ற தொடர்புடைய தயாரிப்புகளையும் வழங்க முடியும்.
இந்தோனேசிய நிதித் தொழில்நுட்பச் சந்தைப் போட்டி
தென்கிழக்கு ஆசியாவில் மிகவும் சுறுசுறுப்பான டிஜிட்டல் நிதிச் சந்தைகளில் இந்தோனேசியாவும் ஒன்று. டிஜிட்டல் பணப்பைகள், ‘பிறகு செலுத்து’ சேவைகள், இணையவழிக் கடன் வழங்குநர்கள் ஆகியவை பயனர்களின் கவனத்துக்காகத் தினமும் போட்டியிடுகின்றன. Grab, Sea Group போன்ற பிராந்தியத் தளங்களும் Kredivo, Akulaku போன்ற உள்ளூர் நிறுவனங்களும் அடிக்கடி நிகழும் செயலி வருகைகளை ஆழமான நிதி உறவுகளாக மாற்றும் அதே இலக்கை நோக்கிப் போட்டியிடுகின்றன.
இந்தச் செயலிகளில் பல, பழக்கங்களை ஊக்குவிக்க விளையாட்டுத்தன்மை கொண்ட வடிவமைப்பைப் பயன்படுத்துகின்றன. தினசரிப் பணிகள், வெகுமதிப் புள்ளிகள், விளையாட்டைப் போன்ற சவால்கள் மீண்டும் மீண்டும் செயலியைப் பயன்படுத்தத் தூண்டுகின்றன. இந்த உத்திகள் ஒரே மாதிரியானவை என்றாலும், அவற்றைச் செயல்படுத்தும் விதம் முக்கியம். வெகுமதிகளை எளிமையாகவும் நம்பகமாகவும் வைத்து, பயனுள்ள செயல்களுடன் இணைக்கும் செயலிகள், பயனர்களை விரும்பாத தயாரிப்புகளை நோக்கித் தள்ளாமல் அவர்களைத் தொடர்ந்து தக்கவைத்துக்கொள்கின்றன.
செயலிப் பதிவிறக்கங்களைப் பெறுவதிலிருந்து பயனர்களின் அன்றாடப் பழக்கத்தில் இடம்பிடிப்பதற்கு இந்தப் போட்டி மாறியுள்ளது. சிறிய வெகுமதிகளுக்காகப் பயனர்கள் தினமும் திரும்பும்போது, அவர்களை மீண்டும் வரவழைப்பதற்கான செலவு குறைகிறது; தொடர்புடைய சேவைகளை முன்வைக்கச் செயலிக்கு அதிக வாய்ப்புகள் கிடைக்கின்றன. கட்டண வருவாயும் வட்டி இலாபமும் கடன் இழப்புகளையும் விளம்பரச் செலவுகளையும் ஈடுகட்ட வேண்டிய கடன் வழங்கலில், இது ஆரோக்கியமான ஒவ்வொரு வாடிக்கையாளருக்கான வருவாய்-செலவுக் கணக்குக்கு ஆதரவாக அமையும்.
பாதுகாப்பு வரம்புகள், ஒழுங்குமுறை, இடர் கட்டுப்பாடு
இந்தோனேசியாவில் கடன் வழங்கல் கடுமையான கண்காணிப்புக்கு உட்பட்டது. நுகர்வோர் கடன்கள் மற்றும் ‘பிறகு செலுத்து’ சேவைகள் மீதான கண்காணிப்பை ஒழுங்குமுறை அமைப்புகள் அண்மைக் காலங்களில் தீவிரப்படுத்தியுள்ளன. பொறுப்பான சந்தைப்படுத்தல், தரப்படுத்தப்பட்ட விலை விவரங்கள், திருப்பிச் செலுத்தும் திறன் மதிப்பீடுகள், தரவுப் பாதுகாப்பு தொடர்பான எதிர்பார்ப்புகளும் இதில் அடங்கும். இத்தகைய சூழலில், விளையாட்டுத்தன்மை கொண்ட அனுபவங்கள் அவசரக் கடன் பெறுதலைத் தூண்டாமல், நல்ல பழக்கங்களை ஊக்குவிக்கும் வகையில் கவனத்துடன் வடிவமைக்கப்பட வேண்டும்.
பொறுப்பான வடிவமைப்பு என்பது வரம்புகளுடனும் எளிய மொழியுடனும் தொடங்குகிறது. தொடக்கக் கடன் வரம்புகளைச் சிறியதாக வைத்தல், உறுதிப்படுத்தும் பொத்தானை அழுத்துவதற்கு முன் மொத்தச் செலவை ரூபியாவில் தெளிவாகக் காட்டுதல், ஊதியச் சுழற்சிக்குப் பொருந்தும் திருப்பிச் செலுத்தும் தேதிகளை அமைத்தல் ஆகியவை எளிய பாதுகாப்பு நடவடிக்கைகள். குறுகிய காலத்தில் பல கடன்களைப் பெறுவதைத் தடுக்க இடைநிறுத்தக் காலங்கள் உதவும். பயனர் கடன் வரம்பை நெருங்கும்போது எச்சரிக்கைகள் காட்டலாம்; வட்டியும் கட்டணங்களும் எவ்வாறு கணக்கிடப்படுகின்றன என்பதை விளக்கும் வழிகாட்டுதல்களையும் வழங்கலாம். வெகுமதியைப் பெறுவதற்குக் கடன் வாங்க வேண்டும் என்ற நிபந்தனையை விளையாட்டுகள் ஒருபோதும் விதிக்கக் கூடாது. கட்டண நினைவூட்டலை அமைத்தல் அல்லது அவசரத் தேவைக்கான தொகையைச் சேமித்தல் போன்ற ஆரோக்கியமான செயல்களுடன் இணைக்கப்படும் வெகுமதிகள் பாதுகாப்பான தேர்வுகள்.
வலுவான கடன் மதிப்பீடு இழப்புகளைக் கட்டுப்படுத்த உதவுகிறது. அடையாளத்தைச் சரிபார்க்கவும் இடரை அளவிடவும் GoTo, பணப்பை மற்றும் சந்தைத் தளப் பயன்பாட்டு வரலாறுகள், சாதனச் சரிபார்ப்புகள், கூட்டாளர் வங்கிகளிடமிருந்து கிடைக்கும் தகவல்கள் ஆகியவற்றின் கலவையைப் பயன்படுத்தலாம். சிக்கலுக்கான ஆரம்ப அறிகுறிகள் தென்பட்டால், மாதிரிகள் கடன் வரம்புகளைக் குறைக்கவோ சலுகைகளை இடைநிறுத்தவோ முடியும். திருப்பிச் செலுத்தும் செயல்திறன் மீண்டும் கணினிக்குள் அளிக்கப்படும்; தொடர்ந்து உரிய நேரத்தில் செலுத்தியதற்கான சான்றுகள் கிடைத்த பிறகே வரம்புகள் உயர்த்தப்படும். விளம்பரச் சலுகைகளைத் தவறாகப் பயன்படுத்துவதையும், விளையாட்டுத்தன்மை கொண்ட பிரச்சாரங்களுடன் சில நேரங்களில் நிகழும் அடையாளத் திருட்டையும் தடுக்க, பயோமெட்ரிக் சரிபார்ப்பு மற்றும் வழக்கத்திற்கு மாறான செயல்பாடுகளைக் கண்டறிதல் உள்ளிட்ட மோசடித் தடுப்பு நடவடிக்கைகள் உதவுகின்றன.
அடுத்த 12 மாதங்களில் கவனிக்க வேண்டியவை
பயன்பாட்டு அளவும் பயனர் ஈடுபாடும் முதல் குறியீடுகள். GoPay-யின் தினசரிச் செயல்பாட்டு பயனர்கள், சிறு விளையாட்டுகளில் ஈடுபடும் பயனர்களின் பங்கு, முதல் கடனைப் பெறும் பயனர்களின் எண்ணிக்கை ஆகியவை இந்த அணுகுமுறை பலனளிக்கிறதா என்பதைக் காட்டும். இரண்டாவது மற்றும் மூன்றாவது கடனைப் பெறுவதற்கான காலம், திருப்பிச் செலுத்தும் நடத்தை ஆகியவை, விளையாட்டுகள் வழியாகப் பயனர்களைச் சேர்ப்பது நீண்டகால ஆரோக்கியமான உறவுகளுக்கு வழிவகுக்கிறதா என்பதைக் காட்டும்.
கடன் தரம் தொடர்ந்து முக்கியக் கவனமாக இருக்கும். தவணை தாமத விகிதங்கள், நிகரமாக வசூலிக்க முடியாமல் போன கடன்கள், வெவ்வேறு கடன் பெறும் குழுக்களின் தவணை நிலை மாற்ற விகிதங்கள் போன்ற அளவுகோல்கள் இடர் கட்டுப்பாட்டில் உள்ளதா என்பதைக் காட்டும். செயலி சிறிய நகரங்களிலும் ஆழமாகச் சென்றடையும் நிலையில், பிராந்தியங்கள், வருமானப் பிரிவுகள், தயாரிப்பு வகைகள் வாரியாக இந்த அளவுகளில் ஏற்படும் மாற்றங்களைக் கவனிப்பது பயனுள்ளதாக இருக்கும்.
ஒவ்வொரு வாடிக்கையாளருக்கான வருவாய்-செலவுக் கணக்கு முதலீட்டாளர்களின் கவனத்தை ஈர்க்கும். இடருக்கான செலவு, வங்கிக் கூட்டாளிகள் மூலம் கிடைக்கும் நிதிக்கான செலவு, செயல்பாட்டில் உள்ள ஒவ்வொரு கடன் பெறுபவருக்கான சந்தைப்படுத்தல் செலவு, ஒரு கடனுக்கான பணச் செயல்பாட்டு லாபம் ஆகியவை முக்கியக் காரணிகள். இந்த அளவுகளில் முன்னேற்றம் ஏற்பட்டால், விளையாட்டுகள் வேடிக்கைக்கான கூடுதல் அம்சங்கள் மட்டுமல்ல; கடன் வழங்கலுக்கான குறைந்த செலவிலான வளர்ச்சி இயந்திரத்தின் ஒரு பகுதி என்ற வாதத்துக்கு ஆதரவாக அமையும்.
தயாரிப்புகளின் பரந்துபட்ட தன்மையும் கூட்டாண்மைகளும் முக்கியம். GoPay-க்குள் உள்ள சேமிப்பு வசதிகள், காப்பீடு, முதலீட்டு அம்சங்கள் வருவாயைப் பன்முகப்படுத்தி, பயனர் ஈடுபாட்டை ஆழப்படுத்தலாம். Tokopedia வணிகர்கள், தொலைத்தொடர்பு நிறுவனங்கள், பயன்பாட்டுச் சேவை வழங்குநர்கள் ஆகியோருடனான ஆழமான ஒத்துழைப்பு, பயன்பாட்டு வாய்ப்புகளை விரிவுபடுத்தி, கடன் மதிப்பீடு மற்றும் மோசடித் தடுப்புக்கான தரவையும் மேம்படுத்தலாம். இந்தத் துறைகளில் செயல்படுத்தப்படும் விதமே வளர்ச்சியின் நீடித்த தன்மையைத் தீர்மானிக்கும்.
முக்கிய அம்சங்கள்
- நிதிச் சேவைகள், வாடகை வாகனச் சேவையையும் விநியோகத்தையும் விட வேகமாக வளர்வதால், கடன்களை முயற்சிக்கப் பயனர்களை ஊக்குவிக்கும் வகையில் செயலிக்குள் மேலும் பல சிறு விளையாட்டுகளை உருவாக்க GoTo திட்டமிட்டுள்ளது.
- தினசரி வருகை, சுழற்றி வெல்லும் அம்சங்கள், பணிகள் போன்ற விளையாட்டுத்தன்மை கொண்ட உத்திகள், பணப் பரிவர்த்தனைகளையும் கடன் பயன்பாட்டையும் ஆதரிக்கும் பழக்கங்களை உருவாக்கப் பயன்படுத்தப்படுகின்றன.
- அண்மைய காலாண்டில் நிகர வருவாய் சுமார் 4.7 டிரில்லியன் ரூபியாவாக இருந்தது; இது ஆண்டுக்கு ஆண்டு சுமார் 21 சதவீத உயர்வு. சரிசெய்யப்பட்ட வரிக்கு முந்தைய லாபம் சுமார் 62 பில்லியன் ரூபியாவாக இருந்தது.
- நிதிச் சேவை வருவாய் சுமார் 1.5 டிரில்லியன் ரூபியாவை எட்டியது; இது சுமார் 55 சதவீத உயர்வு. செப்டம்பரில் GoPay மாதாந்திரப் பரிவர்த்தனைகள் 500 மில்லியனைக் கடந்தன.
- தேவைக்கேற்ப சேவை வருவாய் சுமார் 3.2 டிரில்லியன் ரூபியாவாக இருந்தது; இது சுமார் 10 சதவீத உயர்வு. வளர்ச்சி நிதித் தொழில்நுட்பத்தை நோக்கி மாறுகிறது.
- இந்தோனேசியாவின் மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 3 சதவீதத்துக்குச் சமமான பரிவர்த்தனைகளை GoPay செயலாக்குகிறது; வயது வந்தோரில் சுமார் 12 சதவீதம் பேர் மாதந்தோறும் இந்தச் செயலியைப் பயன்படுத்துகின்றனர். இது தரவு சார்ந்த கடன் மதிப்பீட்டுக்கு ஆதரவாக உள்ளது.
- Bank Jago-வில் GoTo சுமார் 22 சதவீதப் பங்கைக் கொண்டுள்ளது. வங்கிச் சேவைகளை GoPay-க்குள் ஒருங்கிணைப்பதால், வைப்புத் தொகை, பணம் செலுத்துதல், கடன் பெறுதல் ஆகியவற்றை ஒரே இடத்தில் மேற்கொள்ள முடிகிறது.
- போட்டி தீவிரமாக உள்ளது. பயனர்களைத் தக்கவைக்கவும் கடன் பயன்பாட்டை அதிகரிக்கவும் Grab, Sea, Kredivo, Akulaku ஆகிய நிறுவனங்களும் வெகுமதிகளையும் விளையாட்டைப் போன்ற அம்சங்களையும் பயன்படுத்துகின்றன.
- கடன் மற்றும் ‘பிறகு செலுத்து’ சேவைகள் மீதான கண்காணிப்பை ஒழுங்குமுறை அமைப்புகள் தீவிரப்படுத்தியுள்ளன. எனவே பொறுப்பான வடிவமைப்பு, தெளிவான விலை விவரங்கள், திருப்பிச் செலுத்தும் திறன் மதிப்பீடுகள் ஆகியவை அத்தியாவசியம்.
- சிறு விளையாட்டுகளில் பயனர் ஈடுபாடு, முதல் கடனிலிருந்து அடுத்தடுத்த கடன்களுக்கான மாற்று விகிதம், கடன் இழப்புகள், இடருக்கான செலவு, ஒவ்வொரு தயாரிப்பின் லாபம் ஆகியவை கவனிக்க வேண்டிய முக்கிய அளவுகோல்கள்.