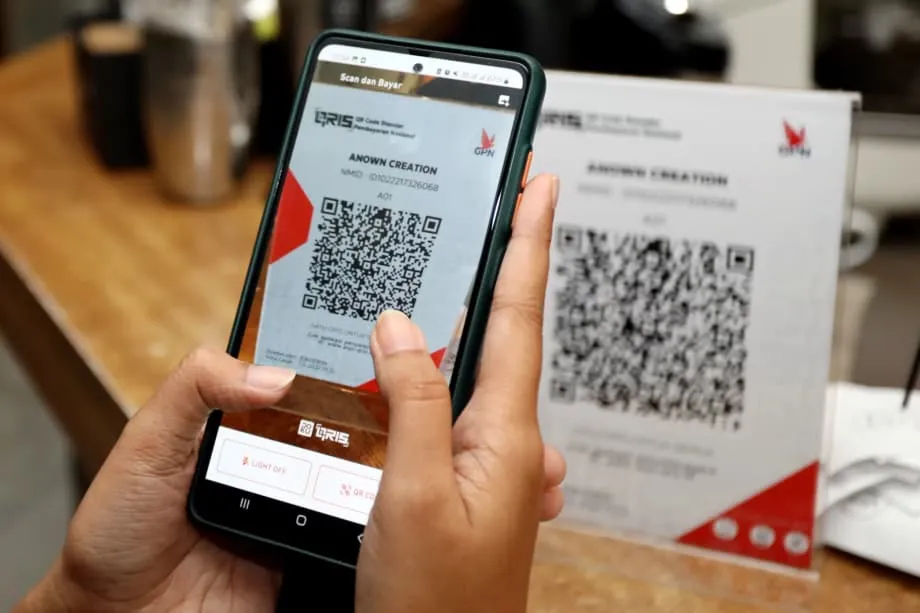
ஒரே QR தரநிலை அன்றாடக் கொடுப்பனவுகளை எவ்வாறு மாற்றியமைத்தது
குறியீட்டை எளிமையாக ஸ்கேன் செய்வதை இந்தோனேசியா தேசிய வளர்ச்சிக்கான உந்துசக்தியாக மாற்றியுள்ளது. QRIS எனப்படும் இந்தோனேசியத் தரநிலையிலான விரைவு பதில் குறியீட்டை (Quick Response Code Indonesian Standard) 2019-ல் இந்தோனேசியா வங்கி அறிமுகப்படுத்தியதிலிருந்து, ரொக்கமில்லாக் கொடுப்பனவுகள் வணிக வளாகங்களிலிருந்து ஈரச் சந்தைகள், சிறு கடைகள், டாக்சிகள் எனப் பரவியுள்ளன. இந்த மாற்றம் நிதிச் சேவைகளை அணுகுவதை விரிவுபடுத்தவும், வணிகத்தை விரைவுபடுத்தவும், வேகமாக வளர்ந்து வரும் டிஜிட்டல் பொருளாதாரங்களின் முன்னணி வரிசைக்குள் நாட்டை நகர்த்தவும் உதவுகிறது என மத்திய வங்கி நிர்வாகிகள் கூறுகின்றனர். டிஜிட்டல் கொடுப்பனவுகள் பெருமளவில் ஏற்றுக்கொள்ளப்படுவதும் இணையவழி விற்பனை பெருகுவதும் உந்துதலாக, இந்தோனேசியாவின் டிஜிட்டல் பொருளாதாரம் 2024-ல் சுமார் 90 பில்லியன் டாலராக இருக்கும் என்றும், 2030-க்குள் 400 பில்லியன் டாலரை எட்டும் என்றும் அரசின் கணிப்புகள் தெரிவிக்கின்றன.
உள்ளடக்கம்
- ஒரே QR தரநிலை அன்றாடக் கொடுப்பனவுகளை எவ்வாறு மாற்றியமைத்தது
- QRIS என்றால் என்ன, அது எவ்வாறு செயல்படுகிறது
- ஒருங்கிணைந்த தரநிலை ஏன் நடத்தையை மாற்றுகிறது
- பெருமளவிலான பயன்பாடு: வணிக வளாகங்கள் முதல் தெருவோர விற்பனையாளர்கள் வரை
- குறு, சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கும் நிதி உள்ளடக்கத்துக்கும் QRIS தரும் பொருள்
- எல்லை தாண்டிய பயன்பாடும் பிராந்திய ஒருங்கிணைப்பும்
- பாதுகாப்பு, நம்பிக்கை, விளையாட்டு விதிகள்
- புதிய அம்சங்களும் அன்றாடச் சேவைகளும்
- சரிசெய்யாவிட்டால் வளர்ச்சி எங்கே தடைப்படலாம்
- இந்தோனேசியாவை இந்தியா மற்றும் சீனாவுடன் ஒப்பிடுதல்
- சுருக்கமாக
இதற்கு முன் சிதறிக் கிடந்த கொடுப்பனவுச் சூழலை QRIS ஒழுங்குபடுத்தியது. QRIS அறிமுகமாவதற்கு முன்பு, வெவ்வேறு டிஜிட்டல் பணப்பைகள் அல்லது வங்கி செயலிகளை ஏற்க வணிகர்கள் பல சாதனங்களையும் ஒப்பந்தங்களையும் வைத்திருக்க வேண்டியிருந்தது. QRIS மூலம், பங்கேற்கும் வங்கிகள் மற்றும் டிஜிட்டல் பணப்பைகள் அனைத்திலும் ஒரே தேசியக் குறியீடு செயல்படுகிறது. எனவே, சுலவேசியில் உள்ள கடை உரிமையாளரோ ஜகார்த்தாவில் உள்ள சிற்றுண்டியகமோ ஒரே குறியீட்டைக் காட்சிப்படுத்தி, கிட்டத்தட்ட எந்த இந்தோனேசிய வங்கி அல்லது பணப்பைச் செயலியிலிருந்தும் பணம் பெறலாம். இதனால் பரந்த வலையமைப்பு விளைவுகள் உருவாகின்றன. நுகர்வோர் தங்களுக்கு விருப்பமான செயலியைப் பயன்படுத்தி எங்கும் பணம் செலுத்தலாம். வணிகர்கள் ஒரு தாளிலோ, குறியீட்டைக் காட்டும் சிறிய திரையிலோ ஒரே குறியீட்டைக் காட்சிப்படுத்தி அனைவரிடமிருந்தும் பணம் பெறலாம்.
QRIS உடன் இணைந்து, பணப் பரிமாற்றக் கட்டணங்களைக் குறைவாக வைத்திருக்கும் நிகழ்நேரப் பணப் பரிமாற்றக் கட்டமைப்பான BI FAST-ஐயும் இந்தோனேசியா வங்கி அறிமுகப்படுத்தியது. BI FAST, பரிமாற்றக் கட்டணத்தை அதிகபட்சம் Rp 2,500 என நிர்ணயிப்பதுடன், Rp 500,000-க்கும் குறைவான சிறிய பரிவர்த்தனைகளுக்குக் கட்டணம் வசூலிப்பதில்லை. இதனால் அன்றாடப் பயனர்கள் விரைவாகவும் மலிவாகவும் பணத்தைப் பரிமாற்ற முடிகிறது. இந்த இரண்டு அமைப்புகளும் சேர்ந்து, இந்தோனேசியாவின் அன்றாட டிஜிட்டல் பரிவர்த்தனைகளுக்கான முதுகெலும்பாக மாறியுள்ளன.
QRIS என்றால் என்ன, அது எவ்வாறு செயல்படுகிறது
QRIS என்பது இந்தோனேசியாவின் தேசிய QR குறியீட்டுக் கொடுப்பனவுத் தரநிலையாகும். வங்கிகளும் நிதித் தொழில்நுட்ப நிறுவனங்களும் QR குறியீடுகளை உருவாக்குவது, காட்சிப்படுத்துவது, ஸ்கேன் செய்வது, செயலாக்குவது ஆகியவற்றுக்கான பொதுவான விதிகளை இது வகுக்கிறது. ஒரு வணிகர் நிலையான QR குறியீட்டை ஒருமுறை அச்சிடலாம் அல்லது ஒவ்வொரு பரிவர்த்தனைக்கும் மாறும் குறியீட்டைச் சிறிய திரையில் காட்டலாம். இந்தத் தரநிலையைப் பின்பற்றும் எந்த நுகர்வோர் செயலியும் குறியீட்டை ஸ்கேன் செய்து வணிகருக்குப் பணம் செலுத்தலாம். வணிகரின் வங்கியோ பணம் செலுத்தும் நிறுவனமோ பணத்தைப் பெற்று, வலையமைப்பு வழியாக வாடிக்கையாளரின் வங்கி அல்லது பணப்பைக்குச் செலுத்துகிறது. விதிகள் ஒரே மாதிரியாக இருப்பதால், பங்கேற்கும் செயலிகளும் பணம் பெறும் நிறுவனங்களும் கூடுதல் வன்பொருள் அல்லது சிறப்பு ஒப்பந்தங்கள் இன்றி ஒன்றோடொன்று செயல்படுகின்றன. இதனால் எல்லா அளவிலான வணிகங்களுக்கும் செலவும் சிக்கலும் குறைகின்றன.
தரநிலையாக்கம், பணம் செலுத்துவதை எளிதாக்கியதோடு மட்டும் நின்றுவிடவில்லை. முன்பு பல முனையங்களையும் கட்டணங்களையும் கையாள வேண்டியிருந்த வணிகர்களின் சுமையைக் குறைத்தது. தொழில்நுட்பம் மற்றும் பாதுகாப்புத் தேவைகளை நிர்ணயிக்கவும் வலையமைப்பைக் கண்காணிக்கவும் மத்திய அதிகாரிகளுக்கு இது உதவியது. அதிகமான பயனர்களும் வணிகர்களும் இணையும் போது, வலையமைப்பு மேலும் பயனுள்ளதாகிறது. இந்த நேர்மறைச் சுழற்சி இந்தோனேசியாவின் தீவுகள் மற்றும் பல்வகை நகரங்கள் முழுவதும் விரைவான பயன்பாட்டைத் தூண்டியுள்ளது.
ஒருங்கிணைந்த தரநிலை ஏன் நடத்தையை மாற்றுகிறது
அனைவரும் இணைக்க முடிந்தால் கொடுப்பனவுகள் சிறப்பாகச் செயல்படும். ஒரு டாக்சி ஓட்டுநருக்கு நான்கு சாதனங்கள் தேவையில்லை. கடையில் எந்தப் பணப்பையை ஏற்கிறார்கள் என்று வாடிக்கையாளர் கேட்க வேண்டியதில்லை. இந்தத் தடைகளை QRIS குறைக்கிறது. ஒரே தேசியக் குறியீடு மூலம் இரு தரப்பினரும் எளிதாகப் பரிவர்த்தனை செய்கின்றனர். குறு மற்றும் சிறு வணிகங்களுக்கு, ரொக்கமில்லா விற்பனைக்கு ஒப்புக்கொள்வதற்கும் ரொக்கப் பரிவர்த்தனைகளுடன் மட்டும் தொடர்வதற்கும் இடையிலான வேறுபாடு இதுவே. நுகர்வோருக்கு, சில நேரங்களில் டிஜிட்டல் கொடுப்பனவுகளைப் பயன்படுத்துவதற்கும் தினமும் பயன்படுத்துவதற்கும் இடையிலான வேறுபாடும் இதுவே.
பெருமளவிலான பயன்பாடு: வணிக வளாகங்கள் முதல் தெருவோர விற்பனையாளர்கள் வரை
அறிமுகப்படுத்தப்பட்டதிலிருந்து QRIS பயன்பாடு வேகமாக அதிகரித்துள்ளது. பெரிய வணிகச் சங்கிலிகளைத் தாண்டி சிறு விற்பனையாளர்களிடமும் பயன்பாடு பரவியதால், 2024 முழுவதும் ஆண்டுதோறும் மூன்று இலக்க வளர்ச்சி பதிவானதாகத் தொழில்துறைத் தரவுகள் காட்டுகின்றன. 2024 நடுப்பகுதியில், பயனர்களின் எண்ணிக்கை 50 மில்லியனையும் வணிகர்களின் எண்ணிக்கை 30 மில்லியனையும் தாண்டியது. 2025 நடுப்பகுதியில், 57 மில்லியனுக்கும் அதிகமான பயனர்களும் கோடிக்கணக்கான வணிகர்களும் இருந்ததாக இந்தோனேசியா வங்கியின் தரவுகள் சுட்டிக்காட்டின. அவர்களில் பெரும்பாலானோர் குறு, சிறு மற்றும் நடுத்தர நிறுவனங்கள். குறைந்த செலவில், தொலைபேசி வழியாகப் பணம் பெறும் வசதி, சிறு வணிகர்களும் முறைசாரா விற்பனையாளர்களும் ஆதிக்கம் செலுத்தும் இந்தோனேசியாவின் சில்லறை வணிகச் சூழலுக்கு ஏற்றதாக இருப்பதே இந்த வேகமான வளர்ச்சிக்குக் காரணம்.
பரிவர்த்தனைகளும் வேகமாகப் பெருகியுள்ளன. 2025 மார்ச் மாதத்துக்குள் QRIS கொடுப்பனவுகள் ஒரு பில்லியன் பரிவர்த்தனைகளைத் தாண்டின. 2025-ன் முதல் பாதியில், QRIS பரிவர்த்தனைகளின் மதிப்பு சுமார் Rp 317 டிரில்லியன் என இந்தோனேசியா வங்கி பதிவு செய்தது. இது முந்தைய ஆண்டைவிட 120 சதவீதத்துக்கும் அதிகமான உயர்வாகும். வலையமைப்பு விளைவு தெளிவாகத் தெரிகிறது. ஒவ்வொரு புதிய வணிகரும் பயனர்களுக்கு QRIS-ஐ மேலும் மதிப்புமிக்கதாக்குகிறார். ஒவ்வொரு புதிய பயனரும் வணிகர்களுக்கு அதை மேலும் கவர்ச்சிகரமாக்குகிறார்.
பணம் செலுத்த ஸ்கேன் செய்யும் பழக்கத்தை இயல்பாக்குவதில் இளம் இந்தோனேசியர்கள் குறிப்பாகப் பெரும் பங்கு வகித்துள்ளனர். தலைமுறை Z விரைவாக QRIS-ஐ ஏற்றுக்கொண்டதையும், பெரிய கடைகளிலிருந்து சிறு வணிகர்களிடமும் அதன் பயன்பாட்டைப் பரப்ப உதவியதையும் துணைக் குடியரசுத் தலைவர் கிப்ரான் ரகாபுமிங் ராகா பாராட்டினார். கைப்பேசி செயலிகளில் அவர்களுக்கு உள்ள பரிச்சயம், வரிசையில் காத்திருப்பதில் அவர்களுக்கு உள்ள குறைந்த பொறுமை, வசதிக்கு அவர்கள் அளிக்கும் முக்கியத்துவம் ஆகியவை நகரங்களிலும் சிறு ஊர்களிலும் QRIS ஏற்றுக்கொள்ளப்படுவதைப் பெருக்கியுள்ளன.
இந்த மாற்றம் பொருளாதாரத்தில் பரந்த ஆதாயங்களைத் தருவதாக இந்தோனேசியா வங்கியின் ஆளுநர் கூறியுள்ளார். தேசிய டிஜிட்டல் பொருளாதார மன்றத்தில் நிரம்பியிருந்த அரங்கில் உரையாற்றிய ஆளுநர் பெர்ரி வார்ஜியோ, டிஜிட்டல் கொடுப்பனவுகளிலும் அவற்றால் ஆதரிக்கப்படும் பரந்த பொருளாதாரத்திலும் வளர்ச்சி வேகமாக இருப்பதை வலியுறுத்தினார்.
"உலகின் மிக வேகமாக வளர்ந்து வரும் டிஜிட்டல் பொருளாதாரங்கள் மற்றும் கொடுப்பனவு அமைப்புகளில் ஒன்றாக இந்தோனேசியா இப்போது திகழ்கிறது," என்று இந்தோனேசியா வங்கியின் ஆளுநர் பெர்ரி வார்ஜியோ கூறினார்.
குறு, சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கும் நிதி உள்ளடக்கத்துக்கும் QRIS தரும் பொருள்
குறு மற்றும் சிறு வணிகங்கள் டிஜிட்டல் பணத்தை ஏற்றுக்கொள்வதற்கான தடையை QRIS குறைக்கிறது. ஒரு சிறிய வாருங்கில் அட்டை முனையத்தை வாடகைக்கு எடுக்காமலும் பல ஒப்பந்தங்களில் கையெழுத்திடாமலும் கைப்பேசி வழிப் பணத்தைப் பெறலாம். மீன் விற்பனையாளர் ஒருவர் மேசையில் அச்சிடப்பட்ட QR குறியீட்டை வைத்து விரைவாக விற்பனையை முடிக்கலாம். வணிகங்களில் பெரும்பகுதி மிகச் சிறியவை, லாப விகிதங்கள் குறுகியவை என்ற சூழலில் இது முக்கியமானது.
டிஜிட்டல் கொடுப்பனவுகள் விற்பனைத் தரவுகளையும் உருவாக்குகின்றன. காலப்போக்கில், பிணையத்தை நம்பியிருப்பதற்குப் பதிலாகக் கடன் வழங்குநர்கள் பணப்புழக்க முறைகளை ஆய்வு செய்ய முடிவதால், வணிகர்கள் முறையான கடன்களைப் பெற இது உதவக்கூடும். சிறு உற்பத்தியாளர்களுக்கும் விற்பனையாளர்களுக்கும், உள்ளூர் மக்களிடமிருந்தும் சுற்றுலாப் பயணிகளிடமிருந்தும் QRIS வழியாகப் பணம் பெறும் வசதி அவர்கள் சென்றடையக்கூடிய சந்தையை விரிவுபடுத்துகிறது. குறு மற்றும் சிறு வணிகங்கள் புதிய வாடிக்கையாளர்களை அடையவும், சுற்றுலாப் பயணிகள் அங்கேயே உடனடியாகப் பணம் செலுத்துவதை எளிதாக்கி உள்ளூர் சுற்றுலாவை மேம்படுத்தவும் QRIS உதவுவதாகத் தொழில்துறை அமைப்புகளும் மத்திய வங்கியும் கூறுகின்றன.
நிதி உள்ளடக்கம் என்பது பழக்கம், நம்பிக்கை, வசதி ஆகியவற்றைச் சார்ந்தது. இந்த மூன்றையும் QRIS மேம்படுத்துகிறது. ஒவ்வொரு கடையும் அதை ஏற்றுக்கொண்டால், கைப்பேசி வழிப் பணம் செலுத்துவது இயல்பாகிவிடும். பரிவர்த்தனைகள் நம்பகமாகச் செயல்பட்டு, பணத்தைத் திரும்பப் பெறுதல் மற்றும் தகராறுகளைக் கையாளும் அமைப்பு சிறப்பாக இருந்தால் நம்பிக்கை அதிகரிக்கும். பூங்கா, சுங்கச்சாவடி, பேருந்து நிறுத்தம், அக்கம்பக்க மளிகைக் கடை என எல்லா இடங்களிலும் QRIS கிடைக்கும்போது வசதி மேம்படும்.
எல்லை தாண்டிய பயன்பாடும் பிராந்திய ஒருங்கிணைப்பும்
பயணிகள், சிறு வணிகர்கள், பிராந்திய வணிகம் ஆகியவற்றுக்கு ஆதரவளிக்கும் வகையில் QRIS-ஐ இந்தோனேசியா தனது எல்லைகளுக்கு அப்பாலும் விரிவுபடுத்தியுள்ளது. மலேசியா, தாய்லாந்து, சிங்கப்பூர் போன்ற கூட்டாளர் நாடுகளில் இந்தோனேசியர்கள் தங்களது வழக்கமான செயலியை ஸ்கேன் செய்து பணம் செலுத்தலாம். அந்த நாடுகளைச் சேர்ந்த வருகையாளர்கள் தங்களது உள்நாட்டுச் செயலிகள் மூலம் QRIS குறியீட்டை ஸ்கேன் செய்து இந்தோனேசியாவில் பணம் செலுத்தலாம். சிறிய கொள்முதல்களில் நாணய மாற்றச் சிக்கலை இந்த முறை குறைப்பதுடன், மத்திய வங்கிகளுக்கு இடையிலான உள்ளூர் நாணயப் பரிவர்த்தனைகளுக்கும் உதவுகிறது. அதிக எண்ணிக்கையிலான சுற்றுலாப் பயணிகள் வரும் படாம், பாலி போன்ற இடங்களில், எல்லை தாண்டிய QR கொடுப்பனவுகள் ரொக்கம் மற்றும் அட்டைகளின் மீதான சார்பைக் குறைக்கின்றன.
மேலும் பல சந்தைகளுடன் QRIS-ஐ இணைக்கும் பணியை இந்தோனேசியா வங்கி தொடங்கியுள்ளது. சீனாவில் பணம் செலுத்தும் கூட்டாளர்களுடன் சோதனை முயற்சிகள் நடைபெற்று வருகின்றன. தேர்ந்தெடுக்கப்பட்ட வணிகர்களிடம் பணம் செலுத்த, இணக்கமான ஜப்பானிய QR குறியீட்டை இந்தோனேசியச் செயலிகள் ஸ்கேன் செய்ய அனுமதிக்கும் முதல் கட்டச் சேவையை ஜப்பான் தொடங்கியுள்ளது; ஏற்றுக்கொள்ளும் இடங்களை விரிவுபடுத்தவும் திட்டமிடப்பட்டுள்ளது. உள்கட்டமைப்பும் ஒப்பந்தங்களும் முதிர்ச்சியடையும்போது, இந்தியா மற்றும் சவூதி அரேபியாவுடனும் இணைப்புகளை ஏற்படுத்தத் திட்டமுள்ளதாக அதிகாரிகள் தெரிவித்துள்ளனர்.
தேசிய வழிகாட்டுதலுடன் கூடிய திறந்த அமைப்பில் QRIS-ஐ ஓர் உத்திசார் சொத்தாக ஆளுநர் பெர்ரி வார்ஜியோ சித்தரித்துள்ளார். அண்டை நாடுகளுடனும் முக்கியக் கூட்டாளர்களுடனும் இந்தோனேசியா இணையும் அதேவேளையில், முக்கியக் கொடுப்பனவுக் கட்டமைப்புகள் மீதான தேசியக் கட்டுப்பாட்டை QRIS பிரதிபலிப்பதாக அவர் கூறியுள்ளார்.
"இந்தோனேசியாவின் கொடுப்பனவு அமைப்பின் இறையாண்மையை QRIS குறிக்கிறது," என்று ஆளுநர் பெர்ரி வார்ஜியோ கூறினார். எல்லை தாண்டிய பரிவர்த்தனைகளில் இணக்கத்தன்மையை விரிவுபடுத்தும் நாட்டின் திறனையும் அவர் சுட்டிக்காட்டினார்.
இந்தோனேசியாவின் அணுகுமுறை போட்டிச் சூழலை ஒருதலைப்பட்சமாக்குவதாக சில வெளிநாட்டு நிறுவனங்கள் கேள்வி எழுப்பியுள்ளன. தேசிய விதிகளையும் நுகர்வோர் பாதுகாப்புத் தேவைகளையும் பின்பற்றும் பங்கேற்பாளர்களுக்கு இந்தத் தரநிலை திறந்துள்ளது என்றும், உள்ளடக்கம், குறைந்த செலவு, உள்நாட்டு மற்றும் வெளிநாட்டுப் பங்கேற்பாளர்களுக்கு நியாயமான அணுகல் ஆகியவையே நோக்கம் என்றும் கொள்கை வகுப்பாளர்கள் பதிலளிக்கின்றனர். எல்லை தாண்டிய இணைப்புகள் தொடர்ந்து விரிவடைவது, தமது பொருளாதாரத்தையும் சிறு வணிகங்களையும் ஆதரிக்கும் பாதுகாப்பு விதிகளைப் பேணியபடியே இணைவதற்கான இந்தோனேசியாவின் நோக்கத்தைக் காட்டுகிறது.
பாதுகாப்பு, நம்பிக்கை, விளையாட்டு விதிகள்
பயன்பாடு அதிகரிக்கும்போது அபாயங்களும் அதிகரிக்கின்றன. கொடுப்பனவு மற்றும் வங்கிச் சேவைகளின் டிஜிட்டல் மயமாக்கலுடன் வலுவான பாதுகாப்பு நடவடிக்கைகளும் இணைந்திருக்க வேண்டும் என்று ஒழுங்குமுறை அமைப்புகளும் தொழில்துறைத் தலைவர்களும் எச்சரித்துள்ளனர். ஓஜேகே எனப்படும் நிதிச் சேவைகள் ஆணையம், வங்கிகள் தற்காப்பு நடவடிக்கைகளை வலுப்படுத்தவும், இணையப் பாதுகாப்பில் முதலீடு செய்யவும், நுகர்வோர் பாதுகாப்புக் கட்டமைப்புகளை மேம்படுத்தவும் வலியுறுத்தியுள்ளது. அதாவது, சிறந்த அடையாளச் சரிபார்ப்பு, சந்தேகத்துக்குரிய செயல்பாடுகளைக் கண்காணித்தல், சம்பவங்களுக்கு விரைவாகப் பதிலளித்தல், மோசடிகளைத் தடுப்பதற்கான ஒருங்கிணைந்த விழிப்புணர்வு ஆகியவை அவசியம்.
தனியார் வங்கிகளுக்கான கண்காணிப்புப் பிரிவின் ஓஜேகே துணை ஆணையர் இந்தார்தோ புடிவோனோ, இந்த விவகாரம் வங்கிகளுக்கும் கொடுப்பனவு சேவை வழங்குநர்களுக்கும் தொழில்நுட்ப ரீதியிலும் நற்பெயர் ரீதியிலும் முக்கியமானது எனக் குறிப்பிட்டார்.
"இணையத் தாக்குதல்களை எதிர்கொள்ளும் திறன் என்பது அமைப்பைப் பாதுகாப்பது மட்டுமல்ல; வங்கிகளின் நற்பெயரையும் தொழில் தொடர்ச்சியையும் காப்பதும் ஆகும்," என்று இந்தார்தோ புடிவோனோ கூறினார்.
மூன்று இணையான நடவடிக்கைகள் தேவை என்று தொழில்துறை அமைப்புகள் வலியுறுத்தியுள்ளன. முதலாவது, புதுமைகளைப் பாதுகாப்பாக வைத்திருக்கும் இடர் அடிப்படையிலான ஒழுங்குமுறையும் கண்காணிப்பும். இரண்டாவது, வலுவான நிர்வாகத்தின் கீழ் செயற்கை நுண்ணறிவு, திறந்த நிதிச் சேவைகள் போன்ற மேம்பட்ட கருவிகளைப் பொறுப்புடன் பயன்படுத்துவது. மூன்றாவது, பல்வேறு தளங்களில் அடையாளத் திருட்டு முயற்சிகளையும் மோசடிகளையும் தவிர்ப்பது குறித்து விளக்கும், பெரிய அளவிலான பொதுமக்கள் விழிப்புணர்வு.
பாதுகாப்பிலும் தாக்குதல்களிலும் செயற்கை நுண்ணறிவின் பங்கு அதிகரித்து வருகிறது. குற்றவாளிகள் இப்போது தனிப்பட்ட தரவுகளைப் பயன்படுத்தி இலக்குக்கேற்ற அடையாளத் திருட்டு முயற்சிகளையும் உருமாறும் தீம்பொருளையும் உருவாக்குவதாக தேசிய இணையப் பாதுகாப்பு மற்றும் குறியாக்க முகமை எச்சரித்துள்ளது. நிதி, வர்த்தகம், சுற்றுலாத் துறைகளுக்கான இணையப் பாதுகாப்புப் பிரிவின் இயக்குநர் எடிட் பிரிமா, இதே கருவிகளைக் கொண்டு அந்த அபாயத்தை எதிர்கொள்ள வேண்டும் என்றார்.
"செயற்கை நுண்ணறிவு அடிப்படையிலான தாக்குதல்களை எதிர்கொள்ள நாம் தயாராக இருக்க வேண்டும்; அவற்றை எவ்வாறு எதிர்ப்பது என்பதையும் அறிந்திருக்க வேண்டும். செயற்கை நுண்ணறிவைப் பயன்படுத்துவதும் தவிர வேறு வழியில்லை," என்று எடிட் பிரிமா கூறினார்.
இந்தோனேசியாவின் தனிப்பட்ட தரவுப் பாதுகாப்புச் சட்டமும் தொடர்புடைய விதிகளும் இணக்கத் தேவைகளை மேலும் கடுமையாக்கி வருகின்றன. இலக்கு நாடுகள் உள்ளூர் தரநிலைகளைப் பூர்த்தி செய்யாவிட்டால், எல்லை தாண்டிய தரவுப் பரிமாற்றங்களுக்குக் கட்டுப்பாடுகள் விதிக்கப்படும். வளர்ந்து வரும் டிஜிட்டல் வாடிக்கையாளர் தளத்துக்குச் சேவை வழங்கவும் தேசிய, பிராந்தியத் தேவைகளுக்கு இணங்கவும் நிறுவனங்கள் பாதுகாப்பிலும் தரவு மேலாண்மையிலும் முதலீடு செய்ய வேண்டும்.
புதிய அம்சங்களும் அன்றாடச் சேவைகளும்
அன்றாடப் பழக்கவழக்கங்களில் QRIS-ஐ இணைக்கும் புதிய அம்சங்கள் தொடர்ந்து சேர்க்கப்படுகின்றன. பெருநகர ஜகார்த்தா பகுதியில் பொதுப் போக்குவரத்துக்காக QRIS Tap In and Out சேவையை இந்தோனேசியா வங்கி அறிமுகப்படுத்தியது. இதில் MRT, பயணிகள் ரயில், TransJakarta பேருந்துகள் மற்றும் ஜகார்த்தாவின் இரு LRT வழித்தடங்களும் அடங்கும். நிலையான குறியீட்டை ஸ்கேன் செய்வதற்குப் பதிலாக, பயணிகள் அருகாமைப் புலத் தகவல்தொடர்பு தொழில்நுட்பத்தைப் பயன்படுத்தி வாசிப்பானுக்கு அருகே கைப்பேசியைத் தட்டுகின்றனர்; வெளியேறும்போது மீண்டும் தட்டுகின்றனர். இதனால் QRIS கட்டமைப்புக்குள்ளேயே கொடுப்பனவை வைத்துக்கொண்டு, உள்ளே நுழைவதையும் வெளியேறுவதையும் விரைவாக்க முடிகிறது.
பிற அம்சங்கள் இந்த வலையமைப்பைப் பயன்படுத்தும் இடங்களையும் வழிகளையும் விரிவுபடுத்துகின்றன. கூட்டாளர் சந்தைகளில் எல்லை தாண்டிய கொடுப்பனவுகளை QRIS Antarnegara சாத்தியமாக்குகிறது. கடைகளில் பணம் செலுத்துவதைத் தாண்டி, பங்கேற்கும் முகவர்களிடம் பணம் எடுத்தல், பணப் பரிமாற்றம், வைப்புச் செய்தல் ஆகியவற்றை QRIS TUNTAS வழங்குகிறது. வெவ்வேறு சேவை வழங்குநர்களுக்கு இடையிலான பரிவர்த்தனைகளின் பங்கு அதிகரிக்கும்போது, தேசியப் பரிமாற்ற அமைப்புகளும் BI FAST போன்ற பணத் தீர்வுக் கட்டமைப்புகளும் அதிகப் பணிச்சுமையை ஏற்கின்றன. சிறு விற்பனையாளர்களுக்கான செலவுகளை நிர்வகிக்கக்கூடிய அளவில் வைத்திருக்கும் அதேவேளையில், பரிவர்த்தனை எண்ணிக்கை அதிகரித்தாலும் நம்பகத்தன்மையைப் பேண வணிகர் தள்ளுபடி விகிதங்களையும் தொழில்நுட்பத் தரநிலைகளையும் ஒழுங்குமுறை அமைப்புகள் மாற்றியமைத்துள்ளன.
சரிசெய்யாவிட்டால் வளர்ச்சி எங்கே தடைப்படலாம்
QRIS ஏற்றுக்கொள்ளப்பட்டுள்ள இடங்களின் பரவல் இன்னும் சமமாக இல்லை. ஜாவா முன்னிலையில் உள்ளது; கிழக்கு மாகாணங்களில் வணிகர்களின் அடர்த்தி குறைவாக உள்ளது. இது பொருளாதார ஏற்றத்தாழ்வுகள், இணைப்புச் சேவைகளில் உள்ள இடைவெளிகள், டிஜிட்டல் கல்வியறிவில் உள்ள வேறுபாடுகள் ஆகியவற்றைப் பிரதிபலிக்கிறது. தொலைதூரப் பகுதிகளைச் சென்றடைய இணைய அணுகலை மேம்படுத்தவும், கைப்பேசிகள் மற்றும் தரவுச் சேவைகளுக்கான செலவைக் குறைக்கவும், டிஜிட்டல் நிதிச் சேவைகளுக்குப் புதிதாகப் பழகும் சிறு வணிகர்களுக்கேற்ற விழிப்புணர்வை வழங்கவும் வேண்டும்.
கட்டணங்களும் பணத்தைத் திரும்பப் பெறும் கோரிக்கைகளும் மிகச் சிறிய வணிகர்களுக்கு கவலையளிக்கலாம். அட்டை முனையங்களைவிட QRIS முறை மலிவானதாக இருந்தாலும், மிகச் சிறிய வணிகங்கள் அளவுக்கு மீறிய சுமையை ஏற்காத வகையில் சேவை வழங்கும் நிறுவனங்கள், பணம் பெறும் நிறுவனங்கள், பரிமாற்ற அமைப்புகள் ஆகியவற்றுக்கிடையிலான செலவுப் பகிர்வைத் தொடர்ந்து சரிசெய்ய வேண்டும். ஒழுங்குமுறை அமைப்புகள் இந்த விவகாரத்தில் தீவிரமாகச் செயல்பட்டுள்ளன. இருப்பினும், பெரிய அளவில் வளர்ச்சி ஏற்படும்போது செலவும் சேவையின் தடையற்ற செயல்பாடும் தொடர்ந்து அழுத்தத்துக்கு உள்ளாகும்.
ஒழுங்குமுறையும் முக்கியமானது. தனியுரிமை, தரவுச் சேமிப்பு, இணையப் பாதுகாப்பு குறித்த விதிகள் தொடர்ந்து மாறுவதால் வணிகங்கள் அவற்றைப் பின்பற்ற வேண்டியுள்ளது. அதிகாரப் பகிர்வுடன் கூடிய நிர்வாகத்தில், சில விதிகள் பிராந்தியத்துக்கு ஏற்ப மாறுபடுவதால் நாடு முழுவதும் செயல்படும் நிறுவனங்களுக்கு சிக்கல் ஏற்படலாம். தரநிலைகள் குறித்த தெளிவும் சீரான அமலாக்கமும் முதலீட்டாளர் நம்பிக்கையையும் சேவையின் தரத்தையும் நிலைநிறுத்த உதவும்.
இந்தோனேசியாவை இந்தியா மற்றும் சீனாவுடன் ஒப்பிடுதல்
இந்தியாவின் UPI-யும் இந்தோனேசியாவின் QRIS-யும் ஒழுங்குமுறை அமைப்புகள் வழிநடத்தும் அணுகுமுறையையும், விதிகளுக்கு இணங்கும் எந்தப் பங்கேற்பாளரும் சேரக்கூடிய திறந்த தரநிலைகளையும் மையமாகக் கொண்டுள்ளன. பரவலான இணக்கத்தன்மையையும் குறைந்த கட்டணங்களையும் கொண்டு பெருமளவிலான பயன்பாட்டை இரண்டும் நோக்கமாகக் கொண்டுள்ளன. சீனாவில், தனியார் பல்சேவைச் செயலிகள் மூலம் QR கொடுப்பனவுகள் பரவலாகப் பயன்பாட்டுக்கு வந்தன; பின்னர்தான் பல்வேறு தளங்களுக்கு இடையே இணக்கத்தன்மையை அதிகரிக்க ஒழுங்குமுறை அமைப்புகள் நடவடிக்கை எடுத்தன. இந்தோனேசியா, இந்திய மாதிரிக்கு நெருக்கமாக உள்ளது. அது ஆரம்பத்திலேயே தேசியத் தரநிலையை வகுத்து, வங்கிகளும் நிதித் தொழில்நுட்ப நிறுவனங்களும் அதனுடன் இணைய அழைப்பு விடுத்தது; மேலும், QR குறியீட்டுத் தரநிலையுடன் வேகமான, குறைந்த செலவிலான பணப் பரிமாற்றக் கட்டமைப்பையும் இணைத்தது.
இந்த மூன்று அணுகுமுறைகளும் வெவ்வேறு தொடக்க நிலைகளையும் கொள்கைத் தேர்வுகளையும் பிரதிபலிக்கின்றன. உலகளாவிய கூட்டாண்மைகளுக்கு இடமளித்தபடியே, சிறு வணிகர்களுக்கான உள்ளடக்கத்துக்கும் வலையமைப்பு விளைவுகளுக்கும் இந்தோனேசியாவின் அணுகுமுறை முன்னுரிமை அளிக்கிறது. பயனர்களும் வணிகர்களும் வேகமாக அதிகரிப்பதும், போக்குவரத்து மற்றும் சுற்றுலாத் துறைகளில் பயன்பாடு தொடர்ந்து பரவுவதும், அண்டை நாடுகள் மற்றும் முக்கியச் சந்தைகளுடன் இணைவதற்கான முயற்சிகளும், ஒத்துழைப்புக்குத் திறந்த நிலையில் இந்த மாதிரி விரிவடையக்கூடும் என்பதைக் காட்டுகின்றன.
சுருக்கமாக
- 2019-ல் QRIS நாடு முழுவதும் QR கொடுப்பனவுகளை ஒருங்கிணைத்தது. வங்கிகள் மற்றும் பணப்பைகள் அனைத்திலும் ஒரே குறியீடு செயல்பட வழிவகுத்து, சிறு வணிகர்களின் செலவுகளைக் குறைத்தது.
- டிஜிட்டல் கொடுப்பனவுகளும் இணையவழி வணிகமும் இந்தோனேசியாவின் வேகமாக வளர்ந்து வரும் டிஜிட்டல் பொருளாதாரத்தை முன்னெடுக்கின்றன. இது 2024-ல் 90 பில்லியன் டாலராக மதிப்பிடப்பட்டது; 2030-க்குள் 400 பில்லியன் டாலரை எட்ட இலக்கு நிர்ணயிக்கப்பட்டுள்ளது.
- 2025 நடுப்பகுதியில், 57 மில்லியனுக்கும் அதிகமான பயனர்களும் கோடிக்கணக்கான வணிகர்களும் QRIS-இல் இணைந்திருந்தனர். வணிகர்களில் பெரும்பாலானோர் குறு, சிறு மற்றும் நடுத்தர நிறுவனங்களாக வகைப்படுத்தப்பட்டுள்ளனர்.
- 2025 மார்ச் மாதத்துக்குள் QRIS பரிவர்த்தனைகள் ஒரு பில்லியனைத் தாண்டின. 2025-ன் முதல் பாதியில் பரிவர்த்தனை மதிப்பு சுமார் Rp 317 டிரில்லியனை எட்டியது; இது முந்தைய ஆண்டைவிட 120 சதவீதத்துக்கும் அதிகமான உயர்வாகும்.
- எல்லை தாண்டிய இணைப்புகளில் இப்போது மலேசியா, தாய்லாந்து, சிங்கப்பூர் ஆகிய நாடுகள் உள்ளன. ஜப்பானில் முதல் கட்டச் சேவை தொடங்கியுள்ளது; சீனாவுடனான சோதனை முயற்சிகள் நடைபெறுகின்றன; இந்தியா மற்றும் சவூதி அரேபியாவுடன் இணைக்கத் திட்டங்கள் உள்ளன.
- BI FAST குறைந்த செலவிலான நிகழ்நேரப் பணப் பரிமாற்றங்களை வழங்கி, QRIS-க்கு துணையாகச் செயல்படுகிறது. சிறிய பரிமாற்றங்களுக்கு கட்டணம் இல்லாதது உட்பட, நுகர்வோர் கட்டணங்களைக் குறைவாக வைத்திருக்க இது உதவுகிறது.
- பயன்பாடு அதிகரிக்கும் நிலையில் பாதுகாப்புக்கு முன்னுரிமை அளிக்கப்படுகிறது. வலுவான பாதுகாப்பு நடவடிக்கைகளை மேற்கொள்ள ஓஜேகே வலியுறுத்தியுள்ளது; மேம்பட்ட மோசடிகளை எதிர்கொள்ள செயற்கை நுண்ணறிவு சார்ந்த பாதுகாப்பு அவசியம் என அமைப்புகள் சுட்டிக்காட்டியுள்ளன.
- பொதுப் போக்குவரத்துக்கான QRIS Tap In and Out, பணம் மற்றும் பரிமாற்றச் சேவைகளுக்கான QRIS TUNTAS போன்ற புதிய அம்சங்கள் இந்தத் தரநிலையை அன்றாட வாழ்வில் இணைக்கின்றன.
- பிராந்தியங்களுக்கிடையிலான ஏற்றுக்கொள்ளலில் உள்ள வேறுபாடு, வணிகர்களுக்கான செலவுச் சுமை, தரவுப் பாதுகாப்பு மற்றும் இணையப் பாதுகாப்பு குறித்த ஒழுங்குமுறைச் சிக்கல்கள் ஆகியவை முக்கியச் சவால்களாக உள்ளன.