பெரும் ஒப்பந்த அறிவிப்புக்குப் பிறகு முதலீட்டாளர்கள் ஏன் வானை விற்றனர்
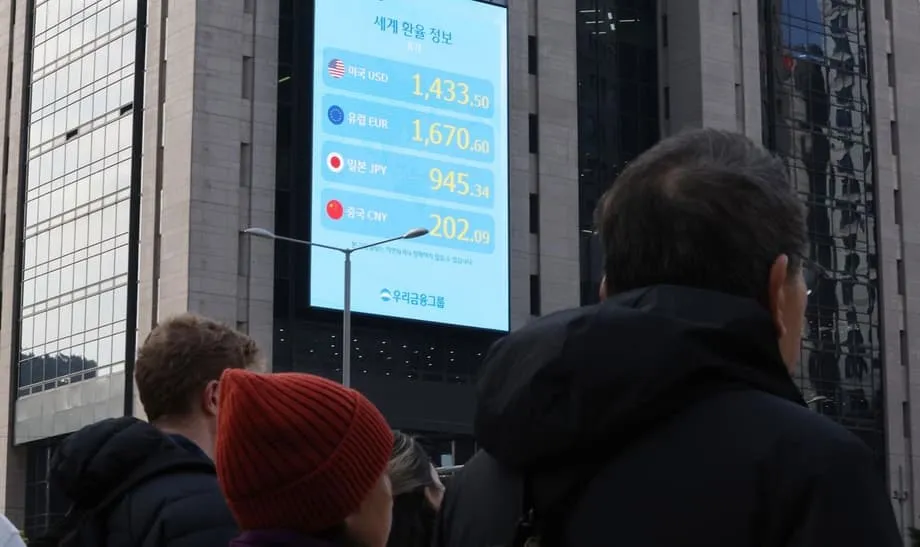
தென் கொரியாவும் அமெரிக்காவும், கொரியப் பொருட்களுக்கான பரந்த அளவிலான அமெரிக்க சுங்கவரிகளைக் குறைத்து, பெரிய முதலீட்டு உறுதிமொழியை மறுசீரமைக்கும் விரிவான தொகுப்பை அறிவித்தன. இந்தச் செய்திகள் கொரிய வானுக்கு குறுகியகால ஊக்கமளித்தன. ஆனால் அந்த ஏற்றம் நீடிக்கவில்லை. வார இறுதியில், ஒரு டாலருக்கு 1,420 முதல் 1,430 வரையிலான குறுகிய, ஆனால் உயர்ந்த வரம்பில் அந்த நாணயம் வர்த்தகமானது; சியோலில் 1,424.4 என்ற விலையில் நிறைவடைந்தது. பல மாதங்களாக 1,300-களின் பிற்பகுதியில் இருந்த மாற்று விகிதம், செப்டம்பர் இறுதியில் முதன்முறையாக 1,400-ஐக் கடந்தது; அதன் பிறகு படிப்படியாக உயர்ந்துள்ளது.
உள்ளடக்கம்
- பெரும் ஒப்பந்த அறிவிப்புக்குப் பிறகு முதலீட்டாளர்கள் ஏன் வானை விற்றனர்
- அறிவிப்பு நாணயச் சந்தையை எவ்வாறு பாதித்தது
- தலைப்புச் செய்திகளுக்கு அப்பால் வர்த்தகர்கள் கண்டது
- அமெரிக்கா-கொரியா ஒப்பந்தம் உண்மையில் எதை மாற்றுகிறது
- சுங்கவரிகள், துறைகள், கால அட்டவணை
- ரொக்கத் தொகை, உச்சவரம்புகள், கப்பல் கட்டும் துறை நிதி
- பாதுகாப்பு ஏற்பாடுகளும் நிதி ஆதாரங்களும்
- நாணயம் ஏன் இன்னும் அழுத்தத்தில் உள்ளது
- டாலரின் வலிமையும் வட்டி விகித வேறுபாடுகளும்
- ஆசியா முழுவதும் யென்னின் தாக்கம்
- கொரிய முதலீட்டாளர்களின் முதலீட்டு வெளியேற்றத்தின் பங்கு
- தேசிய ஓய்வூதியச் சேவையும் பெரிய நிதி நிறுவனங்களும்
- குடும்பங்கள் மற்றும் நிறுவனங்களின் நிதி வரவுகள்
- சியோலின் கொள்கைத் திட்டம்
- சந்தையின் எதிர்வினையும் முதலீட்டு நிலைப்பாடுகளும்
- அடுத்து வானை நிலைப்படுத்தக்கூடியவை
- கவனிக்க வேண்டிய அபாயங்கள்
- முக்கிய அம்சங்கள்
350 பில்லியன் டாலர் தொகுப்பை மையமாகக் கொண்ட இந்த ஒப்பந்தம், வர்த்தக உரசலைக் குறைத்து, அமெரிக்கச் சந்தைக்கான தென் கொரிய ஏற்றுமதியாளர்களின் அணுகலை மேலும் தெளிவாக்குவதை நோக்கமாகக் கொண்டுள்ளது. வாகனங்கள் மற்றும் பல பொருட்களுக்கான பொதுவான சுங்கவரியை 25 சதவீதத்திலிருந்து 15 சதவீதமாகக் குறைப்பதும் இதில் அடங்கும். இந்தச் சலுகை இருந்தபோதிலும், அந்நியச் செலாவணி வழங்கல் குறைவாகவே உள்ளது. வலுவான டாலர், பலவீனமான யென், கொரிய முதலீட்டாளர்களின் தொடர்ச்சியான முதலீட்டு வெளியேற்றம் ஆகியவை சுங்கவரி நிவாரணம் மற்றும் ஒப்பந்தத் தெளிவால் கிடைத்த ஊக்கத்தை மிஞ்சியுள்ளன.
சிப்ஸ் மற்றும் தொழில்துறை நிறுவனங்களின் ஆதரவால் KOSPI குறியீடு தாங்கி நிற்கிறது; ஆனால் நாணயம் வேறொரு கதையைச் சொல்கிறது. முதலீட்டாளர்கள் எளிய ஏற்றத்தாழ்வைச் சுட்டிக்காட்டுகின்றனர்: கொரியாவில் டாலருக்கான தேவை, அதன் வழங்கலைவிட அதிகமாக உள்ளது. உள்ளூர் நிதி நிறுவனங்களும் முதலீட்டு நிறுவனங்களும் வெளிநாட்டுச் சொத்துகளைத் தொடர்ந்து அதிகரித்து வருகின்றன; அதேவேளையில், கொரியச் சந்தைகளில் வெளிநாட்டு முதலீட்டாளர்களின் வரவுகள் அந்த வேகத்துக்கு ஈடுகொடுக்கவில்லை. இதனால், சந்தைக்கு சாதகமான வர்த்தக அறிவிப்பு வந்த பிறகும் டாலர்-வான் மாற்று விகிதம் தொடர்ந்து மேல்நோக்கிய அழுத்தத்தில் உள்ளது.
அறிவிப்பு நாணயச் சந்தையை எவ்வாறு பாதித்தது
அறிவிப்பு வெளியான உடனடிப் பின்னணியில் வான் வலுப்பெற்றது. கொரியாவிலிருந்து ஒரே தடவையில் பெருமளவு அமெரிக்க டாலர் வெளியேறும் அபாயத்தை வர்த்தகர்கள் குறைவாக மதிப்பிட்டனர். சந்தைப் பங்கேற்பாளர்கள் விவரங்களை ஆராய்ந்து, பரந்த சூழலை மதிப்பிட்டபோது இந்த நிவாரண ஏற்றம் மறைந்தது. ஆண்டுதோறும் ரொக்கமாகச் செலுத்தப்படும் தொகைக்கு விதிக்கப்பட்ட உச்சவரம்பு, குறுகியகால அச்சங்களைத் தணிக்கிறது; ஆனால் கொரியாவிலிருந்து அமெரிக்காவுக்கும் பிற சந்தைகளுக்கும் தொடர்ந்து மூலதனம் வெளியேறும் நிலையை அது மாற்றுவதில்லை.
தலைப்புச் செய்திகளுக்கு அப்பால் வர்த்தகர்கள் கண்டது
ஆதரவான ஒவ்வொரு செய்திக்கும் எதிராக ஒரு தடையும் இருந்தது. சுங்கவரி குறைப்பு, கொரிய வாகனங்களுக்கும் பல பொருட்களுக்கும் போட்டித்திறனை மேம்படுத்துகிறது. எனினும், அமெரிக்க மத்திய வங்கி விரைவில் வட்டி விகிதங்களைக் குறைக்கும் என்ற எதிர்பார்ப்பு பின்னுக்குத் தள்ளப்பட்டதால் டாலர் வலுவாகவே இருந்தது. ஜப்பான் வங்கி வட்டி விகிதங்களை மாற்றாமல் வைத்ததைத் தொடர்ந்து யென் பலவீனமடைந்தது; இது ஆசிய நாணயங்களுக்குப் பொதுவாக அழுத்தம் கொடுக்கும். ஓய்வூதிய மற்றும் காப்பீட்டு நிதிகள் வெளிநாடுகளுக்குச் செல்வதால், கொரிய நிறுவனங்களின் டாலர் தேவை அதிகமாகவே உள்ளது. இதன் மொத்த விளைவு, வானில் ஏற்பட்ட தொடக்க ஏற்றத்தை முறியடித்தது.
அமெரிக்கா-கொரியா ஒப்பந்தம் உண்மையில் எதை மாற்றுகிறது
இந்த ஒப்பந்தம் 350 பில்லியன் டாலர் கட்டமைப்பை இரண்டு பகுதிகளாக மறுசீரமைக்கிறது. முதலாவதாக, 200 பில்லியன் டாலர் ரொக்க முதலீடுகள் கட்டங்களாகச் செலுத்தப்படும்; ஆண்டுக்கு அதிகபட்சம் 20 பில்லியன் டாலர் என்ற உறுதியான உச்சவரம்பும் உள்ளது. இரண்டாவதாக, கப்பல் கட்டும் துறை ஒத்துழைப்புக்காக 150 பில்லியன் டாலர் ஒதுக்கப்படுகிறது; இதில் பங்கு முதலீடு மட்டுமல்லாமல் உத்தரவாதங்களும் நிதியுதவியும் இடம்பெறலாம். கொரியாவின் அந்நியச் செலாவணி வளங்களிலிருந்து திடீரெனப் பெருமளவு பணம் எடுக்கப்படுவதைத் தடுத்து, அதன் தாக்கத்தைப் பல ஆண்டுகளாகப் பரவச் செய்யும் வகையில் இந்தக் கட்டமைப்பு வடிவமைக்கப்பட்டுள்ளது.
சுங்கவரிகள், துறைகள், கால அட்டவணை
இந்த ஒப்பந்தத்தின்படி, கொரிய வாகனங்கள் மற்றும் வாகன உதிரிபாகங்களுக்கான சுங்கவரியை அமெரிக்கா 25 சதவீதத்திலிருந்து 15 சதவீதமாகக் குறைக்கிறது. கொரிய மரப்பொருள் மற்றும் மருந்துத் தயாரிப்பாளர்களுக்கு, போட்டி நாடுகளுடன் ஒப்பிடும்போது மிகக் குறைந்த சுங்கவரிகள் விதிக்கப்படும்; விமான உதிரிபாகங்களும் சில பொதுப்பெயர் மருந்துகளும் பூஜ்ஜிய சுங்கவரியில் இறக்குமதி செய்யப்படும். தைவானில் உள்ள போட்டியாளர்களைவிட கொரிய சிப் தயாரிப்பாளர்கள் பாதகமான நிலையில் வைக்கப்பட மாட்டார்கள். அரிசி, மாட்டிறைச்சி உள்ளிட்ட விவசாயப் பொருட்களுக்கான முக்கியமான சந்தைத் திறப்புகளிலும் சியோல் தனது நிலைப்பாட்டைப் பாதுகாத்தது.
சுங்கவரி மாற்றங்களுடன் பல நிறுவன மற்றும் துறை சார்ந்த உறுதிமொழிகளும் இடம்பெற்றுள்ளன. அரசின் கட்டுப்பாட்டிலுள்ள கொரியா எரிவாயுக் கழகம், நீண்டகால ஏற்பாடுகளின் கீழ் ஆண்டுதோறும் சுமார் 3.3 மில்லியன் மெட்ரிக் டன் திரவமாக்கப்பட்ட இயற்கை எரிவாயுவை அமெரிக்காவிலிருந்து வாங்க ஒப்புக்கொண்டது. நீர்மூழ்கிக் கேபிள்கள் போன்ற அமெரிக்க மின்வலையமைப்புக் கட்டமைப்பில் 2030-க்குள் 3 பில்லியன் டாலர் முதலீடு செய்ய LS குழுமம் உறுதியளித்தது. கப்பல் கட்டும் துறையில், அமெரிக்கக் கப்பல் கட்டும் தளங்களையும் விநியோகச் சங்கிலிகளையும் மேம்படுத்தும் 5 பில்லியன் டாலர் திட்டத்தில் HD Hyundai, அமெரிக்க முதலீட்டு நிறுவனத்துடன் இணைந்து செயல்படும். செயற்கை நுண்ணறிவு மற்றும் விண்வெளி சார்ந்த பணிகள் உள்ளிட்ட மூலோபாயத் தொழில்நுட்பங்களில் ஒத்துழைப்பை விரிவுபடுத்த இரு அரசுகளும் புரிந்துணர்வு ஒப்பந்தத்தில் கையெழுத்திட்டன.
ரொக்கத் தொகை, உச்சவரம்புகள், கப்பல் கட்டும் துறை நிதி
ரொக்க முதலீட்டுப் பகுதி ஆண்டுக்கு 20 பில்லியன் டாலர் என வரையறுக்கப்பட்டுள்ளது. உள்நாட்டு அந்நியச் செலாவணிச் சந்தையைப் பாதிக்காமல் வழங்கக்கூடிய அதிகபட்சத் தொகை இதுவே என்று கொரிய அதிகாரிகள் தெரிவித்துள்ளனர். விரைவான முதலீடு குறித்த முந்தைய ஊகங்களிலிருந்து இந்த உச்சவரம்பு முக்கியமாக வேறுபடுகிறது. இது திடீர் பணவெளியேற்றத்தின் வாய்ப்பைக் குறைப்பதுடன், உலகச் சந்தைகளில் ஏற்ற இறக்கம் ஏற்பட்டால் பதிலளிக்க அதிகாரிகளுக்கு இடமளிக்கிறது.
கப்பல் கட்டும் துறைப் பகுதியில், நிதியுதவிக் கருவிகளும் உத்தரவாதங்களும் முக்கியப் பங்கு வகிக்கின்றன. இவை கொரியக் கப்பல் கட்டும் நிறுவனங்களுக்கான ஆர்டர்களை ஆதரிக்கும் அதேவேளையில், உடனடியாக டாலர் வெளியேறுவதைக் குறைக்கக்கூடும். தொடக்க முதலீடுகள் ஈடுசெய்யப்படும் வரை லாபம் சமமாகப் பகிரப்படும்; வணிக ரீதியாகச் சாத்தியமான திட்டங்கள் மட்டுமே செயல்படுத்தப்படும். முதலீட்டின் வருவாயில் ஒழுங்கையும், ரொக்கத் தொகையை மெதுவாகச் செலுத்தும் அட்டவணையையும் இணைப்பதன் நோக்கம், தொழில்துறை இலக்குகளையும் நாணய நிலைத்தன்மையையும் ஒருங்கிணைப்பதாகும்.
பாதுகாப்பு ஏற்பாடுகளும் நிதி ஆதாரங்களும்
இந்தத் தொகுப்புக்கு நிதியளிக்க, வட்டி மற்றும் ஈவுத்தொகை உள்ளிட்ட வெளிநாட்டுச் சொத்துகளிலிருந்து கிடைக்கும் செயல்பாட்டு வருமானத்தைப் பயன்படுத்த சியோல் திட்டமிட்டுள்ளது. இதற்காக உள்ளூர் சந்தையில் அரசு ஆதரவுடன் கூடிய பத்திரங்களை வெளியிடும் எண்ணம் இல்லை என்று அதிகாரிகள் தெரிவித்துள்ளனர். கொள்கை வங்கிகள் வழக்கம்போல வெளிநாடுகளில் நிதி திரட்டலாம்; இது உள்நாட்டுச் சந்தையில் டாலருக்கான அழுத்தத்தைக் குறைக்கும். அமெரிக்கா ஜப்பானுடன் பேச்சுவார்த்தை நடத்தி எட்டிய ஒப்பந்தத் தொகுப்பின் சில அம்சங்களை இந்த ஒப்பந்தம் ஒத்திருக்கிறது. அதேவேளையில், ஆண்டுதோறும் வெளியேறும் தொகைக்கான உச்சவரம்பு உள்ளிட்ட, கொரியச் சந்தைக்கென வடிவமைக்கப்பட்ட பாதுகாப்பு ஏற்பாடுகளும் இதில் உள்ளன.
அந்நியச் செலாவணிக் கொள்கை நடைமுறைகள் குறித்தும் இரு தரப்பினரும் விவாதித்தனர். நாணயச் சந்தைச் செயல்பாடுகள் குறித்த தரவுகளை கொரியா அடிக்கடி வழங்கும்; மிகையான ஏற்ற இறக்கக் காலங்களில் மட்டுமே நேரடி தலையீட்டை மேற்கொள்ளும். இந்த ஒப்பந்தத்தில் இருதரப்பு நாணயப் பரிமாற்ற ஏற்பாடு எதுவும் இடம்பெறவில்லை. எதிர்காலத்தில் அத்தகைய பரிமாற்ற வசதி ஏற்படுத்தப்படுமா என்பது சந்தை நிலவரங்களையும் முதலீட்டு வரவுகளின் இறுதி வடிவத்தையும் பொறுத்தது.
நாணயம் ஏன் இன்னும் அழுத்தத்தில் உள்ளது
ஒப்பந்தத்துக்குப் பிந்தைய பலவீனத்தைச் சந்தைச் செயல்முறைகள் விளக்குகின்றன. அமெரிக்க வட்டி விகிதங்கள் குறித்த மாறிவரும் எதிர்பார்ப்புகள் டாலருக்கு ஆதரவளிக்கின்றன. கலவையான அமெரிக்கப் பொருளாதாரத் தரவுகளும் சுங்கவரி தொடர்பான செய்திகளும் வெளியானதைத் தொடர்ந்து, அடுத்த மத்திய வங்கி வட்டி குறைப்புக்கான எதிர்பார்க்கப்படும் காலத்தை முதலீட்டாளர்கள் தள்ளிப்போட்டனர். வட்டி குறைப்புகள் தாமதமாகும் என்று சந்தை கணிக்கும்போது, வான் உள்ளிட்ட அதிகச் சந்தை ஏற்ற இறக்கமுள்ள நாணயங்களுக்கு எதிராக டாலர் பொதுவாக வலுப்பெறும்.
டாலரின் வலிமையும் வட்டி விகித வேறுபாடுகளும்
கொரியாவின் கொள்கை வட்டி விகிதம் அமெரிக்காவின் மத்திய வங்கி நிதி விகிதத்தைவிடக் கணிசமாகக் குறைவாக உள்ளது. இரு விகிதங்களுக்கும் இடையிலான வேறுபாடு 1.75 சதவீதப் புள்ளிவரை உள்ளது. அதிக வருவாயைத் தேடி கொரியாவிலிருந்து மூலதனம் வெளியேற இந்த வித்தியாசம் ஊக்கமளிக்கிறது. வளர்ச்சி மந்தமடைந்து, குடும்பக் கடன் அதிகமாக உள்ளதால், இந்த இடைவெளியைக் குறைக்க வட்டி விகிதங்களை உயர்த்துவது கொரிய வங்கிக்கு எளிதான தேர்வல்ல. உள்நாட்டுப் பொருளாதாரச் சுழற்சி பலவீனமடையும் நிலையில் கொள்கையை இறுக்குவதில் மத்திய வங்கி தயக்கம் காட்டுகிறது; இதனால் பணவியல் கொள்கை வழியாக நாணயத்துக்கு நேரடியாகக் கிடைக்கும் ஆதரவு கட்டுப்படுகிறது.
ஆசியா முழுவதும் யென்னின் தாக்கம்
பலவீனமான யென், பிராந்தியத்தின் மற்ற நாணயங்களையும் அடிக்கடி கீழே இழுக்கிறது. ஜப்பான் வங்கி வட்டி விகிதங்களை மாற்றாமல் வைத்ததுடன், மேலும் இறுக்கமான கொள்கையைப் பின்பற்றுவதில் எச்சரிக்கையாக உள்ளது. யென் மதிப்பிழக்கும்போது, முதலீட்டாளர்கள் தங்கள் முதலீடுகளை மறுசீரமைப்பதாலும், பிராந்தியம் முழுவதும் ஏற்றுமதியாளர்கள் விலை நிர்ணயம் மற்றும் இடர் பாதுகாப்பை மாற்றியமைப்பதாலும், ஆசியாவின் பிற நாணயங்களும் பொதுவாகப் பாதிக்கப்படுகின்றன. அந்தத் தொடர்பு மறைந்துவிடவில்லை. சமீபத்திய வாரங்களில் இது ஆசியா முழுவதும் டாலருக்கான தேவையை அதிகரித்தது; அதனுடன் கொரியாவின் மாற்று விகிதமும் 1,400 வரம்புக்குள் உயர்ந்தது.
வர்த்தகப் பதற்றங்களும் பின்னணியில் உள்ளன. சீனப் பொருட்கள்மீது அமெரிக்கா அதிக சுங்கவரி விதிக்கும் சாத்தியமும், முக்கியப் பொருட்களுக்கான சீனாவின் சொந்த ஏற்றுமதிக் கட்டுப்பாடுகளும் பிராந்தியம் முழுவதும் இடர் பிரீமியத்தை உயர்த்தியுள்ளன. கொள்கை சார்ந்த நிச்சயமற்ற காலங்களில் முதலீட்டாளர்கள் அதிக டாலர்களை வைத்துக்கொண்டு, வான் உள்ளிட்ட சிறிய நாணயங்களில் தங்கள் முதலீடுகளைக் குறைக்கின்றனர்.
கொரிய முதலீட்டாளர்களின் முதலீட்டு வெளியேற்றத்தின் பங்கு
கொரிய நிறுவனங்களின் வெளிநாட்டு முதலீடு முக்கியத் தாக்கத்தை ஏற்படுத்தி வருகிறது. இந்த ஆண்டில், கொரியர்கள் வெளிநாட்டுப் பத்திரங்களில் செய்துள்ள முதலீடு, கொரியச் சந்தைகளுக்கு வந்த வெளிநாட்டு முதலீட்டை விடச் சுமார் நான்கு மடங்கு அதிகம் என ஆய்வாளர்கள் கணிக்கின்றனர். இந்தச் சமநிலையின்மை, உள்நாட்டுச் சந்தையில் டாலருக்கான நிலையான தேவையை உருவாக்கி, பங்குச் சந்தை புதிய முதலீடுகளை ஈர்த்தாலும் வானின் மதிப்பைக் குறைக்கிறது.
தேசிய ஓய்வூதியச் சேவையும் பெரிய நிதி நிறுவனங்களும்
தேசிய ஓய்வூதியச் சேவையும் பிற பெரிய சொத்து உரிமையாளர்களும் வட அமெரிக்கப் பங்குகளில் அதிக முதலீட்டைக் கொண்டுள்ளனர். வெளிநாட்டுச் சொத்துகளில் முதலீடு செய்யும்போது அவர்கள் டாலர்களை வாங்குகின்றனர். இந்த வரவுகளின் அளவும் தொடர்ச்சியும், கொரியப் பங்குகள் மற்றும் பத்திரங்களை வெளிநாட்டினர் வாங்கும் வேகத்தைவிட அதிகமாக இருக்கலாம். இதனால், ஒரு வர்த்தகச் செய்தியால் மட்டும் மாற்ற முடியாத அளவுக்கு டாலர் வாங்கும் போக்கு தொடர்ந்து நிலவுகிறது.
குடும்பங்கள் மற்றும் நிறுவனங்களின் நிதி வரவுகள்
குடும்பங்களும் நிறுவனங்களும் இந்தத் தாக்கத்தை மேலும் அதிகரிக்கின்றன. மானியங்களுக்குத் தகுதிபெறவும் வாடிக்கையாளர்களுக்கு அருகில் இருக்கவும் கொரிய நிறுவனங்கள் அமெரிக்காவில் தங்கள் செயல்பாடுகளை விரிவுபடுத்துகின்றன. இந்த முதலீடுகளுக்கு டாலர்கள் தேவை. நாணய மதிப்பு தொடர்ந்து பலவீனமடையும்போது சில ஏற்றுமதியாளர்கள் டாலர் வருவாயை நீண்ட காலம் வைத்திருக்கின்றனர்; இறக்குமதியாளர்கள் எதிர்காலத் தேவைகளுக்கு முன்கூட்டியே இடர் பாதுகாப்பு ஏற்பாடுகளைச் செய்கின்றனர். எரிசக்தி இறக்குமதியாளர்கள் முன்கூட்டியே டாலர்களை வாங்குகின்றனர். இது வெளிநாட்டுப் பத்திர முதலீடுகளின் அலைகளுடன் ஒரே நேரத்தில் நிகழ்ந்து, உள்நாட்டு சந்தையில் டாலர் வழங்கலைக் குறைக்கக்கூடும்.
இதன் மறைமுகமான இரண்டாம் நிலை விளைவும் உள்ளது. அமெரிக்காவை நோக்கிய முதலீடுகள், உடனடி சந்தைப் பரிவர்த்தனைகளில் பெரிய அளவிலான பணமாற்றத்தைத் தவிர்க்கும் வகையில் அரசால் கட்டமைக்கப்பட்டாலும், அவற்றுக்கான நிதி அந்நியச் செலாவணி கையிருப்பிலிருந்தோ, அரசு நிறுவனங்களின் ஆதரவுடன் பெறப்படும் வெளிநாட்டுக் கடனிலிருந்தோ வரலாம். கையிருப்பு அளவுகளையும் கடன் குறியீடுகளையும் சந்தைகள் உன்னிப்பாகக் கண்காணிக்கின்றன. கையிருப்பு குறைவதும், அல்லது கடன் தவணைத் தவறுதலுக்கான காப்பீட்டு ஒப்பந்தங்களின் (CDS) விகிதங்கள் அதிகரிப்பதும், விளிம்புநிலையில் வெளிநாட்டு முதலீட்டாளர்களைத் தயங்கச் செய்யலாம். இந்த மறைமுக வழியும் மாற்று விகிதத்தின் மீதான மேல்நோக்கிய அழுத்தத்தை அதிகரிக்கக்கூடும்.
சியோலின் கொள்கைத் திட்டம்
கடுமையான தலையீடுகள் இன்றி நாணய இடரைக் கட்டுப்படுத்த அதிகாரிகள் முயல்கின்றனர். உடனடி சந்தையில் வான் வாங்குவதற்கான நேரடி நடவடிக்கைகள் குறைவாகவே இருக்கும் எனக் கொள்கை வகுப்பாளர்களின் வழிகாட்டுதல்கள் தெரிவிக்கின்றன. அதற்குப் பதிலாக, தேவைப்படும்போது டாலர்களை வழங்கவும் ஏற்ற இறக்கத்தைத் தணிக்கவும், கொரிய வங்கியின் அந்நியச் செலாவணி கையிருப்பிலிருந்து கிடைக்கும் வட்டி வருமானத்தை அரசு பயன்படுத்தலாம். இந்த அணுகுமுறை கையிருப்பைப் பாதுகாப்பதுடன், அன்றாடச் சந்தைத் தாக்கத்தையும் குறைவாக வைத்திருக்கும்.
வெளிப்படைத்தன்மைக்கு அரசு மற்றும் மத்திய வங்கியும் உறுதியளித்துள்ளன. நாணயச் செயல்பாடுகள் குறித்த தகவல்களை அமெரிக்கத் தரப்பினருடன் கொரியா அடிக்கடி பகிரும்; மிகையான ஏற்ற இறக்கம் ஏற்படும் நிகழ்வுகளுக்கு மட்டுமே சந்தைத் தலையீடு வரையறுக்கப்படும். அழுத்தமான காலங்களில் கொள்கைக் கருவிகளைப் பயன்படுத்தும் வாய்ப்பைத் தக்கவைத்துக்கொண்டே நம்பிக்கையை வளர்ப்பதே இந்த நிலைப்பாட்டின் நோக்கம்.
அமெரிக்க முதலீட்டுத் திட்டத்துக்கான நிதி, வெளிநாட்டுச் சந்தைகளையும் வெளிநாட்டுச் சொத்துகளிலிருந்து வரும் பணப்புழக்கத்தையும் சார்ந்திருக்கும். கொரியாவின் ஏற்றுமதி-இறக்குமதி வங்கி போன்ற கொள்கை வங்கிகள் வெளிநாடுகளில் கடின நாணயத்தில் தொடர்ந்து நிதி திரட்டுகின்றன. இந்த வழிகளைப் பயன்படுத்துவது உள்நாட்டுச் சந்தை வணிகத்தில் ஏற்படும் அழுத்தத்தைக் குறைக்கும். 24 மணி நேர வர்த்தக முறைக்கு மாறும் திட்டம் உட்பட, நாணயச் சந்தையை மேலும் ஆழப்படுத்தும் பணியிலும் அதிகாரிகள் ஈடுபட்டுள்ளனர். அதிக சந்தைத் திரவத்தன்மையும் மேம்பட்ட அணுகலும், MSCI வளர்ந்த சந்தைப் பட்டியலில் இடம்பெறுவதற்கான கொரியாவின் முயற்சிக்கு உதவக்கூடும்; காலப்போக்கில் ஒருதலைப்பட்சமான விலை நகர்வுகளையும் குறைக்கலாம்.
சந்தையின் எதிர்வினையும் முதலீட்டு நிலைப்பாடுகளும்
பங்குச் சந்தை முதலீட்டாளர்களும் நாணய வர்த்தகர்களும் வெவ்வேறாக எதிர்வினையாற்றியுள்ளனர். குறைக்கடத்தித் துறையின் வளர்ச்சிச் சுழற்சியும், வாகனங்கள் மற்றும் தொழில்துறைக்கான அமெரிக்கச் சந்தை அணுகல் மேம்படும் என்ற எதிர்பார்ப்பும் KOSPI குறியீட்டுக்கு ஆதரவளித்துள்ளன. நாணயம் பலவீனமடைந்தபோதும், சில காலகட்டங்களில் கொரியச் சொத்துகளை வெளிநாட்டினர் தொடர்ந்து நிகரமாக வாங்கியுள்ளனர். ஆனால் அந்த வரவுகள், உள்நாட்டு முதலீட்டாளர்களின் தொடர்ச்சியான வெளிநாட்டு முதலீடுகளுக்கும் வெளிநாட்டுச் செயல்பாடுகளுடன் தொடர்புடைய நிறுவனங்களின் டாலர் தேவைக்கும் ஈடுகொடுக்கவில்லை.
மாற்று விகிதத்தின் அண்மைய நகர்வுகளைப் பல வர்த்தகப் பிரிவுகள் இவ்வாறு விவரித்தன. 1,400 பகுதியிலிருந்து சுமார் 1,420-க்கு ஏற்பட்ட உயர்வு, அமெரிக்காவை நோக்கிய முதலீடுகளின் அளவையும் கால அட்டவணையையும் முதலீட்டாளர்கள் மதிப்பிட்டபோது நிகழ்ந்தது. 1,440-ஐ நோக்கிய நகர்வு, வெளிநாட்டுப் பத்திரங்களை வாங்கும் கொரிய முதலீட்டாளர்களின் அதிகரித்த பங்கையும், கொரியப் பங்குகளில் வெளிநாட்டு முதலீட்டு வரவுகள் அதே வேகத்தில் இல்லாததையும் பிரதிபலித்தது. அன்றாட நிதிப் புழக்கத்தில் வர்த்தகர்கள் காணும் வழங்கல்-தேவை நிலவரத்துடன் இந்த விளக்கம் ஒத்துப்போகிறது.
பலவீனமான வான், கணக்கீட்டளவில் ஏற்றுமதியாளர்களுக்கு உதவினாலும், எரிசக்தி மற்றும் இறக்குமதி உள்ளீடுகளின் உள்ளூர் செலவை உயர்த்துகிறது. இதனால் பணவீக்கம் ஓரளவு அதிகரித்து, எதிர்கால வட்டி குறைப்புகளுக்கான கொரிய வங்கியின் பாதை சிக்கலாகலாம். இறக்குமதிப் பணவீக்கமும் இடர் பாதுகாப்புச் செலவுகளும் அதிகரித்தால், நிறுவனங்களின் லாப வரம்பும் நுகர்வோர் செலவும் பாதிக்கப்படலாம். நாணயம் அதன் அண்மைய வரம்பின் மேல் பகுதியில் நீடிக்கும்போது, பங்குச் சந்தைகள் இந்தச் சமநிலைப் பிரச்சினையைக் கவனிக்கும்.
அடுத்து வானை நிலைப்படுத்தக்கூடியவை
1,400-க்குக் கீழே நிலையாகத் திரும்ப வேண்டுமானால், டாலர் வழங்கலுக்கும் தேவைக்கும் இடையே சிறந்த சமநிலை தேவைப்படும். பல முன்னேற்றங்கள் இதற்கு உதவக்கூடும். அமெரிக்க ஒப்பந்தத்தின் ரொக்கப் பகுதி குறித்த தெளிவான கால அட்டவணையும், மெதுவான பணவழங்கலும் குறுகியகால டாலர் தேவையைக் குறைக்கும். பெரிய உள்நாட்டு நிதி நிறுவனங்கள் வெளிநாட்டு முதலீட்டைத் தற்காலிகமாக நிறுத்தினாலும் அழுத்தம் தணியும். கொரியப் பங்குகள் அல்லது பத்திரங்களை வெளிநாட்டினர் அதிகமாக வாங்குவது உள்நாட்டு டாலர் வழங்கலை அதிகரிக்கும்.
உலகளாவிய காரணிகளும் உள்ளூர் நடவடிக்கைகளுக்கு இணையாக முக்கியம். அமெரிக்கப் பணவீக்கத் தரவு மென்மையாக இருப்பதோ, அல்லது அமெரிக்க மத்திய வங்கியிடமிருந்து மேலும் தளர்வான கொள்கைச் சைகைகள் வருவதோ, டாலருக்கு அழுத்தம் கொடுத்து ஆசிய நாணயங்களுக்கு இடமளிக்கும். நிலையான யென், பிராந்திய நாணயங்களை அடிக்கடி கீழே இழுக்கும் ஓர் அழுத்தக் காரணியை நீக்கும். அமெரிக்கா-சீனா வர்த்தக உறவுகளில் முன்னேற்றம் ஏற்பட்டால் இடர் பிரீமியங்கள் குறைந்து, ஆசியாவுக்கு மீண்டும் முதலீடு வரலாம். பரிமாற்ற ஏற்பாடு அல்லது அவசரகால நிரந்தர வசதி போன்ற நம்பகமான திரவத்தன்மை ஆதரவை நோக்கிய எந்த நகர்வும், அரிதாகப் பயன்படுத்தப்பட்டாலும், சந்தை மனநிலையை நிலைநிறுத்த உதவும்.
சியோலில் கொள்கைத் தெளிவு தொடர்ந்து முக்கியத்துவம் பெறுகிறது. நிதி ஆதாரங்களுக்கு அரசு எவ்வாறு முன்னுரிமை அளிக்கிறது, கையிருப்பை எந்த அளவுக்குப் பயன்படுத்துகிறது, தலையீட்டுக்கு என்ன வரம்புகள் உள்ளன என்பதைக் முதலீட்டாளர்கள் கவனிப்பார்கள். நிலையான தகவல் தொடர்பு, பெருமளவிலான நேரடி டாலர் விற்பனை அல்லது கையிருப்பு குறைப்பு குறித்த வதந்திகள் சந்தையைச் சீர்குலைப்பதைத் தடுக்கலாம். நிறுவனங்களின் இடர் பாதுகாப்பு நடவடிக்கைகளும் முக்கியம். ஏற்றுமதியாளர்கள் வலுவான வான் நிலையில் அதிக டாலர்களை விற்கத் தேர்ந்தெடுத்தால், ஆண்டு இறுதிக்குள் உள்நாட்டுச் சந்தை வழங்கல் மேம்படும்.
கவனிக்க வேண்டிய அபாயங்கள்
பல அபாயங்கள் வானைத் தொடர்ந்து பலவீனப்படுத்தக்கூடும். அமெரிக்காவுக்கும் சீனாவுக்கும் இடையிலான சுங்கவரி நடவடிக்கைகள் தீவிரமடைந்தால், முதலீட்டாளர்கள் டாலரை நோக்கித் திரும்புவார்கள். எதிர்பார்த்ததைவிடப் பெரிய அளவில் அந்நியச் செலாவணி கையிருப்பு குறைந்தால், அது தற்காலிகமாக இருந்தாலும், கடன் மதிப்பீட்டில் அழுத்தம் அல்லது கடன் தவணைத் தவறுதலுக்கான காப்பீட்டு ஒப்பந்தங்களின் விகித உயர்வு ஏற்படலாம்; இது கொரியச் சொத்துகளை வாங்கும் வெளிநாட்டினரைத் தயங்கச் செய்யக்கூடும். KOSPI குறியீடு திடீரென வீழ்ந்தால், சந்தை நம்பிக்கைக்கு ஆதரவளிக்கும் காரணிகளில் ஒன்று மறைந்து, முதலீட்டு வெளியேற்றம் வேகமடையலாம்.
எரிசக்தி விலைகளும் மற்றொரு மாறி. கொரியா எரிபொருளை அதிக அளவில் இறக்குமதி செய்கிறது. எண்ணெய் அல்லது எரிவாயு விலை திடீரென உயர்ந்தால், வர்த்தகச் செலவு அதிகரித்து, எரிசக்தி நிறுவனங்களின் டாலர் தேவையும் உயரும். இறக்குமதிப் பணவீக்கத்தைக் கட்டுப்படுத்த கொரிய வங்கி வட்டி குறைப்பைத் தாமதித்தால், வளர்ச்சி மேலும் மந்தமடையலாம்; அமெரிக்காவுடனான கொள்கை வட்டி விகித இடைவெளியும் அதிகமாகவே நீடிக்கலாம். இறுதியாக, அமெரிக்க ஒப்பந்தத்துடன் தொடர்புடைய கப்பல் கட்டும் மற்றும் தொழில்துறைத் திட்டங்கள் தொடங்கத் தாமதமாகின்றன அல்லது திட்டமிட்டதைவிடக் குறைந்த லாபம் தருகின்றன என்பதற்கான அறிகுறிகள், குறுகியகாலத்தில் பொருளாதாரத்தை ஆதரிக்கும் இந்தத் தொகுப்பின் நம்பகத்தன்மையைக் குறைக்கும்.
முக்கிய அம்சங்கள்
- புதிய அமெரிக்க வர்த்தக ஒப்பந்தம் இருந்தபோதிலும், வான் ஒரு டாலருக்கு 1,424.4 என்ற விலையில் நிறைவடைந்து, 1,420 முதல் 1,430 வரையிலான வரம்பில் வர்த்தகமானது
- கொரிய வாகனங்கள் மற்றும் பல பொருட்களுக்கான சுங்கவரி 25 சதவீதத்திலிருந்து 15 சதவீதமாகக் குறைகிறது; இதனால் போட்டித்திறன் மேம்படுகிறது
- 350 பில்லியன் டாலர் தொகுப்பில், ஆண்டுக்கு 20 பில்லியன் டாலர் உச்சவரம்புடன் 200 பில்லியன் டாலர் ரொக்க முதலீடும், கப்பல் கட்டும் துறை ஒத்துழைப்புக்காக 150 பில்லியன் டாலரும் அடங்கும்
- உடனடி சந்தை அழுத்தத்தைக் குறைக்க, வெளிநாட்டுச் சொத்துகளிலிருந்து கிடைக்கும் வருமானத்தையும் கொள்கை வங்கிகளின் வெளிநாட்டுக் கடனையும் நிதிக்கு நம்பியிருப்பார்கள்
- அந்நியச் செலாவணி குறித்த தரவுகளை கொரியா அடிக்கடி பகிர்வதுடன், மிகையான ஏற்ற இறக்கக் காலங்களுக்கு மட்டுமே தலையீடுகளை வரையறுக்கும்
- கொரிய முதலீட்டாளர்களின் வெளிநாட்டுக் கொள்முதல், வெளிநாட்டு முதலீட்டு வரவுகளைவிட நான்கு மடங்கு எனக் கணிக்கப்படுவதால், டாலர் தேவை அதிகமாகவே உள்ளது
- வலுவான டாலர், பலவீனமான யென், கொரியா-அமெரிக்கா இடையிலான பரந்த வட்டி விகித இடைவெளி ஆகியவை நாணயத்தின் மீது தொடர்ந்து அழுத்தம் கொடுக்கின்றன
- அமெரிக்கப் பணவீக்கம் தணிவது, யென் நிலைபெறுவது, வெளிநாட்டு முதலீட்டு வரவுகள் அதிகரிப்பது, ஒப்பந்தத்துக்கான பணவழங்கல் அட்டவணை தெளிவடைவது ஆகியவை ஆதரவளிக்கக்கூடும்