வலுவான மொத்த உள்நாட்டு உற்பத்தி ஏன் சந்தேகத்தைத் தூண்டுகிறது
மூன்றாம் காலாண்டில் இந்தோனேசியா மீண்டும் ஐந்து சதவீதத்துக்கு அருகிலான தலைப்புச் செய்திப் புள்ளிவிவரத்தை வெளியிட்டது. ஆனால், அன்றாட வாழ்க்கையைப் பிரதிபலிக்கும் பல குறியீடுகள் வளர்ச்சியின் வேகம் குறைந்திருப்பதைச் சுட்டுகின்றன. ஜூலை முதல் செப்டம்பர் வரையிலான காலத்தில் மொத்த உள்நாட்டு உற்பத்தி (GDP) முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 5.04 சதவீதம் விரிவடைந்ததாகவும், இது இரண்டாம் காலாண்டின் 5.12 சதவீதத்தைவிடச் சற்றே குறைவு என்றும் இந்தோனேசியப் புள்ளிவிவரத் துறை தெரிவித்தது. அதேவேளையில், கார் விற்பனையாளர்கள் குறைவான வாகனங்களையே விற்றனர், சிமென்ட் விநியோகம் சரிந்தது, மேலும் பல தொழிலாளர்கள் நலனுதவிக்கான கோரிக்கைகளைப் பதிவு செய்தனர். இந்த முரண்பட்ட நிலை, தலைப்புச் செய்திப் புள்ளிவிவரம் வீடுகளும் நிறுவனங்களும் ஏற்கெனவே உணரும் மந்தநிலையை மறைக்கிறதா என்ற பொதுவிவாதத்தைத் தூண்டியுள்ளது. இதன் தாக்கம் பெரிது. காகிதத்தில் வலுவாகத் தோன்றும் வளர்ச்சி, ஊதியப் பேச்சுவார்த்தைகள், முதலீட்டுத் திட்டங்கள், வட்டி விகிதப் பாதைகள் ஆகியவற்றை வடிவமைக்கக்கூடும். புள்ளிவிவரம் மிகைப்படுத்தப்பட்டாலோ தவறாகப் புரிந்துகொள்ளப்பட்டாலோ, கொள்கை இலக்கைத் தவறவிடலாம்; வெளிநாட்டு முதலீட்டாளர்களின் நம்பிக்கையும் குறையலாம்.
உள்ளடக்கம்
- வலுவான மொத்த உள்நாட்டு உற்பத்தி ஏன் சந்தேகத்தைத் தூண்டுகிறது
- அதிகாரப்பூர்வத் தரவுகள் கூறுவது என்ன
- GDP எவ்வாறு கணக்கிடப்படுகிறது, ஏன் அது தவறாக வழிநடத்தக்கூடும்
- பொருளாதார நிபுணர்கள் ஏன் சந்தேகிக்கிறார்கள்
- சரிவைச் சுட்டும் அறிகுறிகள்
- வேலைவாய்ப்புப் புதிரும் ஊதியங்களும்
- களத்தில் தேவையை அளவிடுதல்
- வர்த்தகம், வரிகள், ஏற்றுமதி
- அரசியல், சந்தைகள், டனந்தாரா குறித்த கேள்வி
- மந்தமாக உணரும்போது GDP எப்படி ஐந்து சதவீதமாக இருக்க முடியும்
- அடுத்ததாகக் கவனிக்க வேண்டியவை
- முக்கிய அம்சங்கள்
மூன்றாம் காலாண்டில் சுற்றுலா, கல்வி, வணிகச் சேவைகள், நிலையான ஏற்றுமதி ஆகியவை பொருளாதாரச் செயல்பாட்டைத் தாங்கியதாக அதிகாரிகள் கூறுகின்றனர். ஜூனில் அறிமுகப்படுத்தப்பட்ட 24.44 டிரில்லியன் ரூபியா மதிப்பிலான ஊக்கத் திட்டமும், அமெரிக்காவின் புதிய வரிகளுக்கு முன்பாகப் பொருட்களை முன்கூட்டியே அனுப்பியதும் வளர்ச்சியின் வேகம் நிலையாக இருக்க உதவின. எனினும், பல குறியீடுகள் இதற்கு மாறான திசையைக் காட்டுகின்றன. காலாண்டில் வாகன விற்பனை 17.4 சதவீதம் சரிந்தது. 2025ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் உள்நாட்டுச் சிமென்ட் விற்பனை 2.4 சதவீதம் குறைந்தது. வேலையின்மை நலன் கோரிக்கைகள் அதிகரித்தன; 2025ஆம் ஆண்டின் தொடக்கத்தில் நலன் கோரும் தொழிலாளர்களின் விகிதம் முந்தைய ஆண்டுகளில் இருந்த சுமார் 12 சதவீதத்திலிருந்து 25 சதவீதமாக உயர்ந்தது. 2025ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களுக்கான வரி வருவாய், முந்தைய ஆண்டின் இதே காலத்தைவிட 4.4 சதவீதம் குறைந்தது. தேவை பலவீனமாகவும் செலவுகள் அதிகரித்தும் வருவதாகவும், ரூபியா மதிப்பு சரிந்துள்ளதாகவும் நிறுவனங்கள் தெரிவிக்கின்றன.
சமீபத்திய ஆண்டுகளில் இந்தோனேசியா அடிக்கடி ஐந்து சதவீதத்துக்கு அருகிலான வளர்ச்சியைப் பதிவு செய்துள்ளது. இரண்டாம் காலாண்டுப் புள்ளிவிவரம் பல கணிப்புகளைவிட அதிகமாக இருந்தது. உண்மையான வருமானமும் முதலீடும் பலவீனமாகத் தோன்றியதுடன், விடுமுறைக் காலத்தின் தாக்கம் முதல் காலாண்டுக்குச் சாதகமாக இருக்கும் என எதிர்பார்க்கப்பட்டதால் அது வியப்பை ஏற்படுத்தியது. மூன்றாம் காலாண்டின் 5.04 சதவீத வளர்ச்சி, கருத்துக் கணிப்பு மதிப்பீடுகளுக்கு அருகில் இருந்தது. ஆனால் GDP போக்கும் அடிக்கடி கண்காணிக்கப்படும் குறியீடுகளும் இடையிலான இடைவெளி இன்னும் பெரிதாகவே உள்ளது. அந்த இடைவெளியும், அதற்கான காரணமும், இப்போது தொழிற்சாலைகளிலிருந்து அமைச்சரவை அலுவலகங்கள் வரை பரவும் சர்ச்சையின் மையமாக உள்ளன.
அதிகாரப்பூர்வத் தரவுகள் கூறுவது என்ன
மூன்றாம் காலாண்டில் GDP ஆண்டுக்கு ஆண்டு 5.04 சதவீதமும், பருவகாலச் சரிசெய்தல் செய்யாத கணக்கீட்டின்படி முந்தைய காலாண்டுடன் ஒப்பிடுகையில் 1.43 சதவீதமும் வளர்ந்ததாக இந்தோனேசியப் புள்ளிவிவரத் துறை தெரிவித்தது. இரண்டாம் காலாண்டில் பதிவான 5.12 சதவீத வளர்ச்சியை இது தொடர்ந்து வந்தது. முதல் காலாண்டில் ஆண்டுக்கு ஆண்டு வளர்ச்சி 4.87 சதவீதமாக இருந்த நிலையில், அதன்பின் காலாண்டுக்கு காலாண்டு கணக்கில் 4.04 சதவீத மீட்சி ஏற்பட்டிருந்தது. 2025ஆம் ஆண்டின் முதல் மூன்று காலாண்டுகளிலும் GDP வளர்ச்சி ஐந்து சதவீதத்துக்கு அருகில் இருந்தது. மிகப்பெரிய துறையான உற்பத்தித் துறை, மூன்றாம் காலாண்டில் முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 5.54 சதவீதம் விரிவடைந்தது; இது முந்தைய காலாண்டின் 5.68 சதவீதத்தைவிடச் சற்றுக் குறைவு. ஜூலை முதல் செப்டம்பர் வரை ஒவ்வொரு மாதமும் ஏற்றுமதி அதிகரித்தது. 19 சதவீத வரிக்கு முன்பாக அமெரிக்காவுக்கு பொருட்களை அனுப்பும் முயற்சிகளும் இதற்குத் துணைபுரிந்தன. ஜூனில் அறிவிக்கப்பட்ட நிதித் தொகுப்பு, கோடைக்காலம் முழுவதும் போக்குவரத்தையும் செலவினத்தையும் அதிகரித்த பண உதவிகளையும் போக்குவரத்து மானியங்களையும் வழங்கியது.
இதற்கு முன்பு வெளியான இரண்டாம் காலாண்டுப் பிரிவுத் தரவுகள், வளர்ச்சிக்கு ஒவ்வொரு கூறும் எவ்வாறு பங்களித்தன என்பதைக் காட்டின. பொருளாதாரத்தில் சுமார் 54 சதவீதப் பங்கைக் கொண்ட குடும்ப நுகர்வு, காலாண்டு வளர்ச்சிக்கு ஏறத்தாழ 2.64 சதவீதப் புள்ளிகளைச் சேர்த்தது. கட்டுமானம், இயந்திரங்கள், உபகரணங்கள் மீதான முதலீட்டை அளக்கும் மொத்த நிலையான மூலதன உருவாக்கம், GDPயில் சுமார் 28 சதவீதப் பங்கைக் கொண்டிருந்தது. அது ஆண்டுக்கு ஆண்டு கிட்டத்தட்ட 7 சதவீதம் வளர்ந்து, சுமார் 2.06 சதவீதப் புள்ளிகளைப் பங்களித்தது. அரசின் நுகர்வு 0.22 சதவீதப் புள்ளியைச் சிறிதளவு சேர்த்தது. சுற்றுலா மீண்டெழுந்ததும் நிறுவனங்கள் மூலப்பொருட்களையும் மூலதனப் பொருட்களையும் இறக்குமதி செய்ததும், ஏற்றுமதியும் இறக்குமதியும் இரட்டை இலக்க விகிதத்தில் வளர உதவின. வளர்ச்சியில் உற்பத்தித் துறை மிகப்பெரிய தனிப்பட்ட பங்களிப்பை வழங்கியது; அதைத் தொடர்ந்து வர்த்தகம், தகவல் மற்றும் தொடர்புத் துறை, கட்டுமானம் ஆகியவை வந்தன. தேசிய உற்பத்தியில் பாதிக்கும் மேலான பங்கை ஜாவா தொடர்ந்து அளித்தது.
GDP எவ்வாறு கணக்கிடப்படுகிறது, ஏன் அது தவறாக வழிநடத்தக்கூடும்
ஒரு குறிப்பிட்ட காலத்தில் உற்பத்தி செய்யப்பட்ட பொருட்கள் மற்றும் சேவைகளின் மதிப்பைக் கூட்டி GDP கணக்கிடப்படுகிறது. மக்களின் கையில் பணம் குறைவாக இருந்தாலும் தலைப்புச் செய்திப் புள்ளிவிவரம் உயர்வதற்குப் பல காரணங்கள் உள்ளன. ஏற்றுமதி அதிகரிப்பு GDPயைக் கூட்டும். ஆனால் இறக்குமதி வளர்ச்சி மந்தமடைந்தாலோ விலைகள் மாறினாலோ, நிகர வர்த்தகத்தின் கணிதக் கணக்கு இறுதிப் புள்ளிவிவரத்துக்குச் சாதகமாக அமையலாம். கட்டுமானத்தில் திடீர் அதிகரிப்பு, வங்கிக் கடன் மூலம் முதலீடு மந்தமாக இருந்தாலும் அளவிடப்பட்ட முதலீட்டை உயர்த்தக்கூடும். பள்ளி விடுமுறை போன்ற பருவகாலக் காரணிகள் போக்குவரத்து, உணவகங்கள், கல்வி போன்ற சேவைகளுக்கு ஊக்கமளிக்கலாம். கொள்கை மாற்றங்களுக்கு முன்பாக நிறுவனங்கள் ஏற்றுமதியை விரைவுபடுத்தும்போது, ஒரு காலாண்டில் செயல்பாடு முன்கூட்டியே அதிகரித்திருக்கலாம். திறந்த பொருளாதாரங்களில் இத்தகைய போக்குகள் வழக்கமானவை; GDPக்கும் அன்றாட மனநிலைக்கும் இடையிலான தொடர்பை அவை மங்கச் செய்யலாம்.
தரவு நம்பகத்தன்மையையும் அதைத் தயாரிக்கும் புள்ளிவிவர நிபுணர்களையும் நிதியமைச்சர் ஸ்ரீ முல்யானி இந்திராவதி ஆதரித்துள்ளார். செயல்முறை வெளிப்படையான முறைகளையும் சர்வதேசத் தரங்களையும் பின்பற்றுகிறது என்று அவர் வலியுறுத்தியுள்ளார்.
BPS தனது நேர்மையைக் காக்கிறது என நம்புகிறேன். அதன் வழிமுறை, தரவு ஆதாரங்கள், அது வெளியிடும் புள்ளிவிவரங்கள் ஆகியவற்றை நிறுவனம் விரிவாக விளக்கியுள்ளது.
இந்தோனேசியப் புள்ளிவிவரத் துறைத் தலைவர் அமாலியா விட்யாசாந்தியும் இதே கருத்தை முன்வைத்துள்ளார். சரிபார்ப்பில் தேர்ச்சி பெற்ற முழுமையான ஆதரவுத் தரவுகளின் அடிப்படையிலேயே துறை செயல்படுவதாக அவர் கூறினார்.
எங்களிடம் ஏற்கெனவே முழுமையான ஆதரவுத் தரவுகள் உள்ளன. அனைத்தும் சரிபார்க்கப்பட்டு உறுதிப்படுத்தப்பட்டவை.
ஜனாதிபதி தொடர்பு அலுவலகத்தைச் சேர்ந்த ஹசன் நஸ்பி, பொருளாதாரம் நன்றாக இருக்கும்போதும் மந்தமாக இருக்கும்போதும் அரசு ஒரே சீராக அறிக்கையிட்டு வந்துள்ளதாகக் கூறினார். விமர்சகர்கள் நுகர்வுடன் முதலீட்டின் பங்கையும் கவனிக்க வேண்டும் என்றும் அவர் வலியுறுத்தினார்.
வளர்ச்சி அதிகரித்தால் அது தெரிவிக்கப்படுகிறது. குறைந்தாலும் அதுவும் தெரிவிக்கப்படுகிறது. இது ஜாதகம் கணிப்பது போன்றதல்ல.
பொருளாதார நிபுணர்கள் ஏன் சந்தேகிக்கிறார்கள்
பல பொருளாதார நிபுணர்களும் வணிகக் குழுக்களும் பொருளாதாரத் துடிப்பு இன்னும் பலவீனமாகவே இருப்பதாகக் கருதுகின்றனர். மூன்றாம் காலாண்டில் கார் விற்பனை முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 17.4 சதவீதம் சரிந்தது. 2025ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் உள்நாட்டுச் சிமென்ட் விற்பனை 2.4 சதவீதம் குறைந்தது. வேலையின்மை நலன் கோரிக்கைகள், முந்தைய ஆண்டு 4,816 ஆகவும் 2022இல் 844 ஆகவும் இருந்த நிலையில், ஏப்ரலில் 13,200 ஆக உயர்ந்தன. ஜனவரி முதல் ஏப்ரல் வரை நலன் கோரிய தொழிலாளர்களின் விகிதம், முந்தைய ஆண்டுகளின் இதே காலத்தில் இருந்த சுமார் 12 சதவீதத்திலிருந்து 25 சதவீதமாக உயர்ந்தது. பல ஆய்வாளர்கள் மூன்றாம் காலாண்டு வளர்ச்சி ஐந்து சதவீதத்துக்கும் குறைவாக இருக்கும் என எதிர்பார்த்தனர். நுகர்வோர் தேவை மந்தம், முதலீட்டுத் திட்டங்களில் எச்சரிக்கை, நாணய மதிப்புச் சரிவு ஆகியவற்றையும் அவர்கள் சுட்டிக்காட்டுகின்றனர்.
சரிவைச் சுட்டும் அறிகுறிகள்
பயணம் மற்றும் உள்கட்டமைப்புச் செலவுகளைக் குறைக்கும் திறன் மேம்பாட்டு நடவடிக்கைகள், முதலீட்டுக் கடன் வளர்ச்சியின் மந்தநிலை, கொள்கை நிச்சயமின்மை குறித்த கவலைகள் ஆகியவை வணிக நம்பிக்கையைப் பாதித்துள்ளன. லாப வரம்புகள் குறைவாக இருக்கும் நிலையில், நம்பிக்கை தரும் வளர்ச்சித் தலைப்புச் செய்திகள் நிறுவனங்களால் நிறைவேற்ற முடியாத ஊதியக் கோரிக்கைகளைத் தூண்டக்கூடும் என்று முதலாளிகள் எச்சரிக்கின்றனர். ஆண்டின் முதல் ஒன்பது மாதங்களில் வரி வருவாய் குறைந்திருப்பது, லாபத்திலும் வருமானத்திலும் உள்ள நெருக்கடியை எடுத்துக்காட்டுகிறது. நகரங்களில் உள்ள குடும்பங்களின் அனுபவங்களும் தரவுகளுடன் ஒத்துப்போகின்றன. கடைக்காரர்கள் வாங்குவோரைவிடப் பார்ப்போர் அதிகமாக இருப்பதாகக் கூறுகின்றனர்; உணவகங்களுக்கு வருவோரும் குறைந்த விலையுள்ள உணவுப் பட்டியல்களுக்கு மாறுகின்றனர்.
வளர்ச்சிக் கதையை மிகைப்படுத்துவது நீண்டகால மூலதனத்தை ஈர்க்கும் நம்பகத்தன்மையைச் சிதைத்து எதிர்விளைவுகளை ஏற்படுத்தலாம் என்று டிபோனெகோரோ பல்கலைக்கழகத்தைச் சேர்ந்த எஸ்தர் அஸ்துதி எச்சரித்துள்ளார். அனுபவமிக்க இரண்டு ஆய்வாளர்கள் இந்த விமர்சனத்தை மேலும் கூர்மைப்படுத்துகின்றனர்.
"பொருளாதார யதார்த்தத்தைப் பிரதிபலிப்பதற்காக அல்ல, அரசியல் வாக்குறுதியை நிறைவேற்றுவதற்காகவே இந்தக் கதை கட்டமைக்கப்படுவது போல் தெரிகிறது," என்கிறார் பீமா யுதிஸ்திரா. பொருளாதார மதிப்பீட்டை அரசியல் வடிவமைக்கக் கூடாது என்றும் அவர் வாதிடுகிறார்.
முதலீட்டைக் கண்காணிக்கும் மூத்த பொருளாதார நிபுணர் தவுஹித் அஹ்மத், வங்கிகளும் நிறுவனங்களும் தெரிவிப்பவற்றைக் கருத்தில் கொள்ளும்போது, இரண்டாம் காலாண்டில் அளவிடப்பட்ட மூலதன உருவாக்கத்தில் ஏற்பட்ட திடீர் உயர்வு குறித்து கேள்வி எழுப்புகிறார்.
PMTB என்பது இயந்திரங்கள், உபகரணங்கள், கட்டிடங்கள் போன்றவற்றுக்கான மூலதனச் செலவுகளை உள்ளடக்கியது. தற்போது பொதுத் துறையிலும் தனியார் துறையிலும் முதலீட்டுக் கடன் வளர்ச்சி மந்தமாகிறது. அறிவிக்கப்பட்ட புள்ளிவிவரங்கள் உண்மையான முதலீட்டு நிலவரத்துடன் பொருந்தாமல் இருக்கலாம் என்பதை இது காட்டுகிறது.
வேலைவாய்ப்புப் புதிரும் ஊதியங்களும்
வேலைவாய்ப்புத் தரவுகள் குழப்பத்தை மேலும் அதிகரிக்கின்றன. 2025 பிப்ரவரியில் வெளிப்படையான வேலையின்மை விகிதம் 4.67 சதவீதமாகச் சற்றுக் குறைந்தது. குறிப்பு வாரத்தில் குறைந்தது ஒரு மணிநேரம் வேலை செய்தவரை வேலைவாய்ப்பில் உள்ளவராக இந்தோனேசியா கணக்கிடுகிறது என்று நிபுணர்கள் சுட்டிக்காட்டுகின்றனர். முறைசாராத் துறை பெரியதாகவும், வேலை நேரம் குறைவாகவும், பகுதி நேரத் துணை வேலைகள் பரவலாகவும் உள்ள தொழிலாளர் சந்தையில், மறைமுக வேலையின்மையும் வேலைப் பாதுகாப்பின்மையும் அதிகமாக இருந்தாலும் இந்த வரையறை வேலையின்மை விகிதத்தைக் குறைவாகக் காட்டக்கூடும். இதற்கு மாறாக, வேலையின்மை நலன் கோரிக்கைகள் கடுமையாக அதிகரித்துள்ளன. 2025 தொடக்கத்தில் நலன் கோரும் தொழிலாளர்களின் விகிதம் முந்தைய ஆண்டுகளில் இருந்த சுமார் 12 சதவீதத்திலிருந்து ஏறத்தாழ 25 சதவீதமாக உயர்ந்தது. இது தங்களின் அனுபவத்துடன் பொருந்துவதாக நிறுவனங்கள் கூறுகின்றன.
ஊதிய நிர்ணயம் அடுத்த சர்ச்சைக் களமாக இருக்கலாம். பணவீக்கத்தையும் வளர்ச்சியையும் அடிப்படையாகக் கொண்டு குறைந்தபட்ச ஊதியங்கள் ஆண்டுதோறும் திருத்தப்படுகின்றன. மாகாணங்களுக்கு இடையே இந்த உயர்வு வேகத்தில் வேறுபாடு உள்ளது. நிக்கல் திட்டங்கள் விரிவடைந்ததால் வடக்கு மலுகுவில் கடந்த பத்தாண்டுகளில் ஊதியம் வேகமாக உயர்ந்தது; கிழக்கு நுசா தெங்காராவில் உயர்வு மந்தமாக இருந்தது. 2026ஆம் ஆண்டுக்கான தொழிற்சங்கக் கோரிக்கைகள், வளர்ச்சி அபரிமிதமாக இருப்பதாக உருவாகும் கருத்தால் மேலும் உறுதியாகிவிடுமோ என முதலாளிகள் கவலைப்படுகின்றனர். அதேவேளையில் நிறுவனங்கள் அதிகரிக்கும் உள்ளீட்டுச் செலவுகள், பலவீனமான ஆர்டர்கள், மதிப்பிழக்கும் ரூபியா ஆகியவற்றை எதிர்கொள்கின்றன. இந்த நிலை, எதிர்காலம் தெளிவாகும் வரை நிறுவனங்களைப் பணியமர்த்தலையும் முதலீட்டையும் தள்ளிப்போடச் செய்யலாம்.
களத்தில் தேவையை அளவிடுதல்
நுகர்வோர் தரவுகள் கலவையான சித்திரத்தைக் காட்டுகின்றன. மானியங்களும் பள்ளி விடுமுறைகளும் உதவியதால் ஜூலையில் சில்லறை விற்பனை 4.7 சதவீதமும், ஆகஸ்டில் 3.5 சதவீதமும் வளர்ந்தது. பயணமும் சுற்றுலாவும் உணவகங்கள், விடுதிகள், போக்குவரத்துத் துறைகளுக்குப் பயனளித்தன. அதிக விலை கொண்ட பொருட்களின் நிலை வேறுபட்டிருந்தது. வாகனக் கொள்முதல் சரிந்தது. குடும்ப மனநிலை குறித்த ஆய்வுகள் எச்சரிக்கையையும் உண்மையான ஊதிய வளர்ச்சியின் பலவீனத்தையும் காட்டுகின்றன. மூன்றாம் காலாண்டில் தொழிற்சாலைச் செயல்பாடு தொடர்ந்து விரிவடைந்தது. ஆனால் உற்பத்தித் துறை வளர்ச்சி முந்தைய காலகட்டத்தின் 5.68 சதவீதத்திலிருந்து 5.54 சதவீதமாகக் குறைந்தது. இது சிறியதாக இருந்தாலும் கவனிக்கத்தக்க மந்தநிலையாகும்.
இந்தக் காலகட்டத்தில் கொள்கை ஆதரவுதான் முக்கியத் தாங்குகோல் எனச் சில ஆய்வாளர்கள் கருதுகின்றனர்.
"மூன்றாம் காலாண்டில் கொள்கை ஆதரவால் உந்தப்பட்ட முதலீடும் நுகர்வும்தான் முக்கியப் பங்கு வகித்தன," என்கிறார் ஆக்ஸ்ஃபோர்ட் எகனாமிக்ஸைச் சேர்ந்த ஆடம் அஹ்மத் சம்டின். பண உதவி, போக்குவரத்து மானியங்கள், அரசின் ஆதரவுடன் செயல்படுத்தப்படும் திட்டங்கள் ஆகியவற்றை அவர் சுட்டிக்காட்டினார்.
வர்த்தகம், வரிகள், ஏற்றுமதி
வர்த்தகம் ஒரு ஈடுசெய்யும் காரணியாக இருந்தது. ஆகஸ்டில் வரி மாற்றங்கள் வருவதற்கு முன்பாக அமெரிக்காவுக்கான ஏற்றுமதியை நிறுவனங்கள் விரைவுபடுத்தியதால், காலாண்டு முழுவதும் பொருட்களின் ஏற்றுமதி நிலையாக இருந்தது. ஜூலை மற்றும் ஆகஸ்டில் இறக்குமதி குறைந்தபின், செப்டம்பரில் மீண்டது. முன்கூட்டிய ஏற்றுமதியும் கையிருப்பு நிர்வாகமும் இந்தப் போக்குடன் ஒத்துப்போகின்றன. உள்நாட்டுத் தேவையின் சில பகுதிகள் மந்தமடைந்தபோதும், நிகர ஏற்றுமதி GDP புள்ளிவிவரத்துக்குத் துணைபுரிந்தது. இந்தப் போக்கு தற்காலிகமாக இருக்கலாம். சில அண்டை நாடுகளைவிட உலகளாவிய விநியோகச் சங்கிலிகளுடன் இந்தோனேசியாவுக்கு உள்ள தொடர்பு குறைவாக இருந்தாலும், பொருட்களின் விலைச் சுழற்சிகளுக்கும் மூலப்பொருட்களுக்கான சீனாவின் தேவைக்கும் அதன் பொருளாதாரம் இன்னும் உணர்திறன் கொண்டது.
ஒரு சந்தைப் பொருளாதார நிபுணர் காலாண்டின் வர்த்தக நிலையைச் சுருக்கமாக இவ்வாறு விளக்கினார்.
"முன்கூட்டியே அனுப்பப்பட்ட சரக்குகளால் பொருட்களின் ஏற்றுமதி தொடர்ந்து பயனடைந்தது; இறக்குமதி வளர்ச்சி மிதமாகவே இருந்தது," என்கிறார் DBS வங்கியின் ராதிகா ராவ். வரி அதிர்ச்சி தணிந்து, வெளிநாட்டுத் தேவை பலவீனமடையும்போது வர்த்தகத்தின் ஊக்கம் குறையக்கூடும் என்றும் அவர் கூறினார்.
அரசியல், சந்தைகள், டனந்தாரா குறித்த கேள்வி
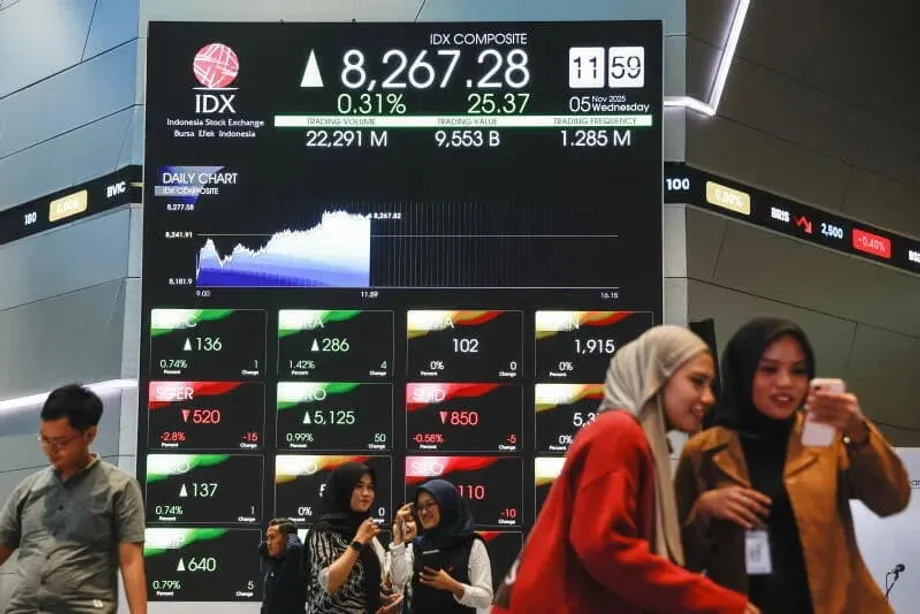
நிதிச் சந்தைகளில் ஏற்ற இறக்கம் நிலவுவது, உலகளாவிய அபாயங்களுடன் உள்நாட்டு அபாயங்களையும் முதலீட்டாளர்கள் மதிப்பிடுவதைக் காட்டுகிறது. மார்ச் மாதத்தில் ஜகார்த்தா கூட்டு குறியீடு கடுமையாகச் சரிந்து, வர்த்தகம் தற்காலிகமாக நிறுத்தப்படும் நிலைக்குத் தள்ளப்பட்டது. இந்த ஆண்டு வெளிநாட்டு முதலீட்டாளர்கள் கணிசமான நிகர விற்பனையைப் பதிவு செய்தனர். பங்குகளை நிலைப்படுத்த ஒழுங்குமுறை அமைப்புகள் மறுகொள்முதல் விதிகளைத் தற்காலிகமாகத் தளர்த்தின. அரசுக்குச் சொந்தமான பல கட்டுமான நிறுவனங்களின் அதிகக் கடன் சுமை, பலவீனமான வரி வருவாய், திருப்பிச் செலுத்தப்படாத கடன்களின் அதிகரிப்பு ஆகியவை தடைகளாக இருப்பதாக ஆய்வாளர்கள் கூறுகின்றனர். டாலர் கடப்பாடுகள் உள்ள நிறுவனங்களுக்குச் செலவு அதிகரிக்க, நாணய மதிப்புச் சரிவு காரணமாகியுள்ளது.
அரசுக்குச் சொந்தமான சொத்துகளை ஒருங்கிணைத்து, உள்கட்டமைப்பு, எரிசக்தி, மதிப்புக்கூட்டப்பட்ட தொழில்துறைகளுக்கு மூலதனத்தை ஈர்ப்பதற்காக உருவாக்கப்பட்ட புதிய அரச முதலீட்டு அமைப்பான டனந்தாராவின் தொடக்கத்தையும் கொள்கை விவாதம் உள்ளடக்குகிறது. தொழில்முறை நிர்வாகம் வருவாயை உயர்த்தி, வரவுசெலவுத் திட்டத்தின் மீதான அழுத்தத்தைக் குறைக்கலாம் என ஆதரவாளர்கள் கூறுகின்றனர். நிர்வாகம், வெளிப்படைத்தன்மை குறித்த கவலைகளும், சீர்திருத்தமின்றி செயல்திறன் குறைந்த நிறுவனங்களை மீட்க இந்த நிதி பயன்படுத்தப்படக்கூடும் என்ற அச்சமும் விமர்சகர்களிடம் உள்ளன. நிதியின் பாதுகாப்பு விதிகள், நிர்வாகக் குழுவின் சுதந்திரம், தணிக்கைச் செயல்முறைகள் ஆகியவற்றின் நம்பகத்தன்மை முதலீட்டாளர் நம்பிக்கைக்கு முக்கியமானதாக இருக்கும்.
தனது பதவிக்காலத்தில் வளர்ச்சியை 8 சதவீதமாக உயர்த்துவதை அதிபர் பிரபோவோ சுபியாந்தோ இலக்காக நிர்ணயித்துள்ளார். ஊக்குவிப்புக் கருவியாக லட்சிய இலக்குகளை அவர் முன்வைக்கிறார். உள்நாட்டிலும் வெளிநாட்டிலும் சந்தேகங்களை எதிர்கொண்டுள்ள அவர், அமைச்சகங்களை ஒருங்கிணைக்க அந்த விமர்சனங்களைப் பயன்படுத்தியுள்ளார். இலக்கை எட்டினால் விருந்து வாங்கித் தருவதாக வெளிநாட்டினர் கிண்டல் செய்ததையும் அவர் கூட்டத்தினரிடம் கூறினார். இந்த அரசியல் சூழல் எதிர்பார்ப்புகளை வடிவமைக்கிறது. வளர்ச்சிப் புள்ளிவிவரங்களின் துல்லியம் குறித்து அரசும் விமர்சகர்களும் ஏன் இவ்வளவு கவனம் செலுத்துகின்றனர் என்பதையும் இது விளக்குகிறது.
மந்தமாக உணரும்போது GDP எப்படி ஐந்து சதவீதமாக இருக்க முடியும்
பல காரணங்களால் தலைப்புச் செய்திப் புள்ளிவிவரம் அன்றாட வாழ்க்கையிலிருந்து வேறுபடலாம். உள்நாட்டுப் பொருளாதாரம் மந்தமாக இருந்தாலும் நிகர ஏற்றுமதி GDPயை உயர்த்தக்கூடும். வரிகளுக்கு முன்பாக நிறுவனங்கள் ஏற்றுமதியை விரைவுபடுத்தி, இறக்குமதி வளர்ச்சி மந்தமடைந்தால், நிகர வர்த்தகத்தின் பங்களிப்பு அதிகரிக்கும். ஒப்பீட்டு விலைகளும் முக்கியம். துறைகள் முழுவதுமான பணவீக்கத்தைக் கணக்கில் கொண்டு GDP பணவாட்டி மதிப்பிடப்படுகிறது. ஆகவே, பொருட்களின் விலைகளில் ஏற்படும் மாற்றங்கள் கணக்கீட்டைச் சாய்க்கலாம். பொருட்களின் விலைகள் நிலைபெறும்போதோ குறையும்போதோ, பெயரளவிலான விற்பனை மந்தமாக இருந்தாலும் சில உற்பத்திகளின் உண்மையான மதிப்பு மேம்பட்டுத் தோன்றலாம்.
முதலீடும் குழப்பத்துக்கான மற்றொரு காரணமாகும். மொத்த நிலையான மூலதன உருவாக்கம் என்பது அரசும் தனியார் துறையும் மேற்கொள்ளும் கட்டுமானச் செலவுகளுடன் இயந்திரங்கள் மற்றும் உபகரணங்களுக்கான செலவுகளையும் உள்ளடக்குகிறது. கடன் இன்னும் இறுக்கமாக இருந்தாலும் முன்பே ஒப்புதல் பெற்ற திட்டங்கள் முன்னேறலாம்; தனியார் முதலீட்டு ஆர்வம் குறைந்தபோதும் பொதுப் பணிகள் தொடரலாம். கையிருப்புகளும் காலாண்டுக்கு காலாண்டு மாறக்கூடும். வங்கிக் கடன் மெதுவாக வளர்ந்தாலும் இந்தக் காரணிகள் முதலீட்டு நிலையை வலுவாகக் காட்டலாம்.
இறுதியாக, அளவீட்டின் வரம்புகளும் ஒரு காரணம். இந்தோனேசியப் பொருளாதாரத்தில் முறைசாராத் துறை பெரிய பங்கைக் கொண்டுள்ளது. அதில் மறைமுக வேலையின்மை பொதுவானது; வேலை நேரமும் ஏற்ற இறக்கத்துடன் இருக்கும். இந்த உண்மைகளைப் பதிவு செய்யும் வகையில் ஆய்வுகள் வடிவமைக்கப்பட்டாலும் அவை முழுமையானவை அல்ல. தேசியக் கணக்குகளில் திருத்தங்கள் இடம்பெறுவது இயல்பானது. கார் விற்பனை, சிமென்ட் விநியோகம், வேலையின்மை நலன் கோரிக்கைகள் போன்ற அடிக்கடி கிடைக்கும் குறியீடுகள் மதிப்புமிக்க சரிபார்ப்புகளாக உள்ளன. ஒன்றிரண்டு காலாண்டுகளுக்கும் மேலாகக் குறியீடுகள் ஒன்றுக்கொன்று முரணாக இருந்தால், இந்த வேறுபாட்டுக்கு என்ன காரணம், அது மறையுமா எனக் கேட்பது நியாயமானது.
அடுத்ததாகக் கவனிக்க வேண்டியவை
கதையின் அடுத்த கட்டத்தைப் பல அம்சங்கள் வடிவமைக்கும். முதலில், வரிகளுக்கு முன்பாக ஏற்றுமதியை விரைவுபடுத்தியதன் தாக்கம் மங்கும்போதும் சீனாவின் தேவை மாறும்போதும் ஏற்றுமதி வேகம் குறைகிறதா என்பதைக் கவனிக்க வேண்டும். இரண்டாவது, விடுமுறைக்கால ஊக்கத்துக்குப் பிறகு வாகன விற்பனை, சிமென்ட் விநியோகம், சில்லறை விற்பனை ஆகியவற்றின் மூலம் உள்நாட்டுத் தேவையைக் கண்காணிக்க வேண்டும். மூன்றாவது, பொதுப் பணிகளுக்கு அப்பாற்பட்ட முதலீட்டின் வலிமையைச் சோதிக்க முதலீட்டுக் கடன் வளர்ச்சி, கட்டிட அனுமதிகள், மூலதனப் பொருட்களின் இறக்குமதி ஆகியவற்றைக் கவனிக்க வேண்டும். நான்காவது, தொழிலாளர் சந்தை நெருக்கடியை அளவிட, தலைப்புச் செய்தி வேலையின்மை விகிதத்துடன் வேலையின்மை நலன் கோரிக்கைகளையும் மறைமுக வேலையின்மையையும் கண்காணிக்க வேண்டும். ஐந்தாவது, மாகாணங்களில் 2026ஆம் ஆண்டுக்கான ஊதியப் பேச்சுவார்த்தைகளையும், ஊதியங்களை GDP தலைப்புப் புள்ளிவிவரத்துடன் இணைக்கும் சூத்திர மாற்றங்களையும் கவனிக்க வேண்டும். ஆறாவது, லாபம் மற்றும் வருமான நிலையைப் புரிந்துகொள்ளும் சாளரமான வரி வருவாயைக் கவனிக்க வேண்டும். ஏழாவது, 2024 இறுதியிலிருந்து நடைமுறைப்படுத்தப்பட்ட வட்டி விகிதக் குறைப்புகளுக்குப் பிறகு வளர்ச்சிக்கு ஆதரவளிப்பதையும் நாணய நிலைத்தன்மையையும் இந்தோனேசிய வங்கி எவ்வாறு சமநிலைப்படுத்துகிறது என்பதைக் கவனிக்க வேண்டும். இறுதியாக, டனந்தாரா மற்றும் அரசுக்குச் சொந்தமான நிறுவனச் சீர்திருத்தம் குறித்த கொள்கைச் சமிக்ஞைகளைக் கவனிக்க வேண்டும். நிர்வாகம் குறித்த தெளிவு முதலீட்டையும் நாணய மதிப்பையும் பாதிக்கக்கூடும்.
முக்கிய அம்சங்கள்
- இரண்டாம் காலாண்டில் 5.12 சதவீதம் வளர்ந்த GDP, மூன்றாம் காலாண்டில் ஆண்டுக்கு ஆண்டு 5.04 சதவீதம் வளர்ந்தது.
- மூன்றாம் காலாண்டில் கார் விற்பனை 17.4 சதவீதம் சரிந்தது; 2025ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் உள்நாட்டுச் சிமென்ட் விற்பனை 2.4 சதவீதம் குறைந்தது.
- ஏப்ரலில் வேலையின்மை நலன் கோரிக்கைகள் 13,200 ஆக உயர்ந்தன. 2025 தொடக்கத்தில் நலன் கோரும் தொழிலாளர்களின் விகிதம் முந்தைய ஆண்டுகளில் இருந்த சுமார் 12 சதவீதத்திலிருந்து ஏறத்தாழ 25 சதவீதமாக அதிகரித்தது.
- 2025ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் வரி வருவாய், முந்தைய ஆண்டின் இதே காலத்தைவிட 4.4 சதவீதம் குறைந்தது.
- இந்தோனேசியப் புள்ளிவிவரத் துறையின் முறைகளின் நம்பகத்தன்மையை அரசு ஆதரிக்கிறது; முதலீடு மற்றும் வேலைவாய்ப்பு அளவீடுகளை விமர்சகர்கள் கேள்வி எழுப்புகின்றனர்.
- அமெரிக்காவின் 19 சதவீத வரிக்கு முன்பாகப் பொருட்களை முன்கூட்டியே அனுப்பியதால் ஏற்றுமதி ஆதரவு பெற்றது; ஜூன் மாத ஊக்கத் திட்டம் குடும்பச் செலவினத்துக்கு உதவியது.
- 2025 பிப்ரவரியில் வெளிப்படையான வேலையின்மை விகிதம் 4.67 சதவீதமாக இருந்தது. ஆனால் குறிப்பு வாரத்தில் குறைந்தது ஒரு மணிநேரம் வேலை செய்தவர்களும் வேலைவாய்ப்பில் உள்ளவர்களாகக் கணக்கிடப்படுகின்றனர்.
- சந்தை ஏற்ற இறக்கம், வெளிநாட்டு முதலீட்டு வெளியேற்றம், புதிய டனந்தாரா நிதியின் நிர்வாகம் குறித்த கவலைகள் ஆகியவை முதலீட்டாளர் நம்பிக்கையைப் பாதிக்கின்றன.
- வாகனச் சந்தை பலவீனமாக இருக்கும் நிலையில், மானியங்களும் விடுமுறைகளும் சில்லறை விற்பனைக்கு ஆதரவளிப்பதால் உள்நாட்டுத் தேவை சீரற்றதாகத் தெரிகிறது.
- வெளிநாட்டுத் தேவை குறைதல், கொள்கை நிச்சயமின்மை, ஊதிய அழுத்தம், ரூபியாவின் மதிப்புச் சரிவு ஆகியவை முக்கிய அபாயங்களாகும்.