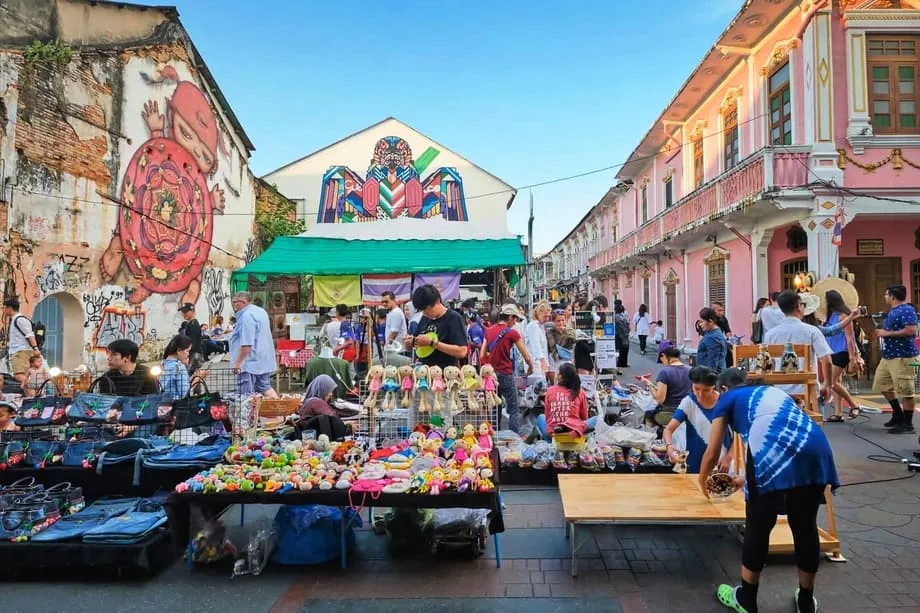
2025-ல் தாய்லாந்து நுகர்வோர் ஏன் நெருக்கடியை உணர்கிறார்கள்
2025-ல் தாய்லாந்து குடும்பங்கள் கயிற்றின் மேல் நடப்பதைப் போன்ற நிலையில் உள்ளன. வாழ்க்கைச் செலவுகள் தொடர்ந்து உயர்கின்றன; வருமானம் அதற்கேற்ப அதிகரிக்கவில்லை; பரந்த பொருளாதாரம் குறித்த நம்பிக்கையும் மெதுவாகவே மேம்படுகிறது. இந்தச் சூழல் நாடு முழுவதும் செலவின முன்னுரிமைகளை மாற்றி வருகிறது. பிராந்திய நுகர்வோர் ஆய்வுகளின் புதிய கண்டறிதல்கள், தாய்லாந்து நுகர்வோரிடையே நம்பிக்கை சற்றே மேம்பட்டிருப்பதைக் காட்டுகின்றன; அதேவேளையில், அத்தியாவசியமற்ற பொருட்கள் வாங்குவது தெளிவாகக் குறைந்துள்ளது. குடும்பங்கள் சுகாதாரம், கல்வி, தனிப்பட்ட மேம்பாடு ஆகியவற்றுக்கு அதிகப் பணத்தை ஒதுக்கி, நிச்சயமற்ற சூழலை எதிர்கொள்ளச் சேமிப்பையும் அதிகரிக்கின்றன. இது குறுகிய கால மாற்றமல்ல. குடும்ப வரவு செலவுத் திட்டங்களை உத்திபூர்வமாக மறுசீரமைப்பது போன்றே தெரிகிறது.
உள்ளடக்கம்
- 2025-ல் தாய்லாந்து நுகர்வோர் ஏன் நெருக்கடியை உணர்கிறார்கள்
- நம்பிக்கை சற்றே உயர்ந்தாலும், எச்சரிக்கை தொடர்கிறது
- குடும்பங்கள் இப்போது எவற்றுக்கு முன்னுரிமை அளிக்கின்றன
- விலைகள், வேலைவாய்ப்பு, அரசியல் ஆகியவை மனநிலையை வடிவமைக்கின்றன
- சமூக ஊடகங்கள் வாங்கும் முடிவை மாற்றுகின்றன
- தலைமுறைகளும் தனிநபர் நுகர்வோரும் தேவையை மறுவடிவமைக்கின்றனர்
- சேமிப்பு அதிகரித்தாலும், கடன் அபாயங்கள் நீடிக்கின்றன
- எச்சரிக்கை இருந்தாலும், பணம் தொடர்ந்து செல்லும் துறைகள்
- நிறுவனங்களும் கொள்கை வகுப்பாளர்களும் இப்போது செய்யக்கூடியவை
- முக்கிய அம்சங்கள்
பொருளாதாரப் பின்னணி இந்த எச்சரிக்கையான போக்கை விளக்குகிறது. 2024-ல் தாய்லாந்தின் வளர்ச்சி மிதமாகவே இருந்தது; நம்பிக்கை பிராந்திய சராசரிக்கும் கீழே சரிந்தது. கடந்த மே மாதம் பணவீக்கம் உச்சத்தை எட்டியது; திட்டமிடப்பட்டுள்ள எரிசக்தி விலை மாற்றங்களும் பயன்பாட்டுக் கட்டணங்களைத் தொடர்ந்து கவனத்தில் வைத்துள்ளன. வேலைப் பாதுகாப்பு குறித்த கவலை தொடர்ந்து வாட்டுகிறது. தேசியப் பொருளாதாரம் மோசமான நிலையில் இருப்பதாகக் கூறும் தாய்லாந்து மக்களின் எண்ணிக்கை அதிகரித்துள்ளதாகவும், வரும் மாதங்களில் அத்தியாவசியப் பொருட்களுக்கான கட்டணங்கள் உயரும் எனப் பலர் எதிர்பார்ப்பதாகவும் கருத்துக் கணிப்புகள் காட்டுகின்றன. இந்தச் சூழல் பெரிய கொள்முதல்களுக்கான ஆர்வத்தைக் குறைத்து, சிறந்த மதிப்பைத் தேடத் தூண்டியுள்ளது.
கவலை இருந்தாலும், நுகர்வோர் செயலற்று முடங்கிவிடவில்லை. பலர் எதிர்காலம் குறித்து நம்பிக்கையுடன் இருந்தாலும், எச்சரிக்கையுடன் செயல்படத் தேர்வு செய்கிறார்கள். தங்கள் நிதியை நிர்வகிப்பதில் நம்பிக்கை இருப்பதாகக் கூறும் நுகர்வோரின் விகிதம் அதிகமாக உள்ளது. பெரும்பான்மையானோர் தங்களின் மாத வருமானத்தில் குறைந்தது பத்தில் ஒரு பங்கையாவது சேமிப்பதாகத் தெரிவிக்கின்றனர். இளையோர் அதிக சேமிப்புக் கணக்குகளைத் தொடங்கி, முதலீடு செய்யத் தொடங்குகின்றனர். அதே நேரத்தில், சமூக அழுத்தங்கள் பலருக்குத் தொடர்ந்து சேமிப்பதைச் சிரமமாக்குகின்றன; குறிப்பாக ஜென் Z மற்றும் ஜென் Y தலைமுறையினருக்கு. விருப்பத்துக்கும் எச்சரிக்கைக்கும் இடையிலான இந்த இழுபறி, தாய்லாந்து மக்கள் எப்படிச் செலவிடுகிறார்கள், சேமிக்கிறார்கள், எதிர்காலத்துக்குத் திட்டமிடுகிறார்கள் என்பதை வடிவமைக்கிறது.
நம்பிக்கை சற்றே உயர்ந்தாலும், எச்சரிக்கை தொடர்கிறது
சமீபத்திய மனநிலை மதிப்பீட்டின்படி, தாய்லாந்து நுகர்வோரில் 39 சதவீதத்தினர் பொருளாதாரக் கண்ணோட்டம் குறித்து நேர்மறையாக உணர்கிறார்கள்; இது கடந்த ஆண்டைவிட அதிகம். இந்த உயர்வு உண்மையானதுதான்; இருப்பினும் மனநிலை இன்னும் எச்சரிக்கையானதாகவே உள்ளது. பணம் எங்கே செலவிடப்படுகிறது என்பதே இதற்குத் தெளிவான அறிகுறி. நுகர்வோரில் 44 சதவீதத்தினர் கல்வி, சுகாதாரம், நல்வாழ்வு ஆகியவற்றுக்கான செலவை அதிகரித்துள்ளதாகத் தெரிவிக்கின்றனர். ஆடம்பரப் பொருட்கள் மற்றும் பொழுதுபோக்குப் பயணங்களுக்கான செலவுகள் குறைந்து வருகின்றன. ஓய்வுக்காலமும் குடும்பங்களின் கவனத்தில் உள்ளது. பாதிக்கும் மேற்பட்டோர் 60 வயதுக்குப் பிறகே ஓய்வுபெறுவார்கள் என எதிர்பார்க்கின்றனர்; வழக்கமான சேமிப்பு இலக்குகள் சுமார் 3.9 மில்லியன் பாட் ஆக உள்ளன. வசதியான வருமானம் கொண்ட நுகர்வோரிடம் இந்த இலக்கு 10.5 மில்லியன் பாட் ஆக உயர்கிறது.
விலைகளின் அழுத்தமும் கொள்கை நிச்சயமின்மையும் எச்சரிக்கையான தேர்வுகளுக்குக் காரணமாகின்றன. நுகர்வோர் அத்தியாவசியமற்ற செலவுகளைக் குறைத்து, தள்ளுபடிகளைத் தேடுகின்றனர்; பலர் கூடுதல் வருமானத்துக்கான வழிகளையும் நாடுகின்றனர். பணவீக்கம் இன்னும் முக்கிய கவலையாக உள்ளது; திட்டமிடப்பட்டுள்ள எரிசக்தி விலை மாற்றங்கள் குடும்ப வரவு செலவுத் திட்டங்களைப் பாதிக்கின்றன. நிதி நிலைத்தன்மையைப் பாதுகாக்கும் எண்ணம் வலுப்பெற்றுள்ளது. பலர் இன்னும் வெளியே சென்று வாழ்க்கையை அனுபவித்தாலும், விருப்பச் செலவுகளுக்கான அளவுகோல் இப்போது உயர்ந்துள்ளது; ஆர்வத்திலிருந்து வாங்கும் முடிவுக்கு வருவதற்கும் அதிக காலம் தேவைப்படுகிறது.
இளைய மற்றும் அதிகச் செல்வம் கொண்ட குழுக்கள் இந்தப் பொதுப் போக்கிலிருந்து மாறுபடுகின்றன. சமீபத்திய மாற்றத்துக்கு முன்பு, உணவகங்களில் உணவருந்துதல், இசை நிகழ்ச்சிகள், குறுகிய விடுமுறைகள் போன்ற அனுபவங்களுக்கான செலவு அதிகரிக்க ஜென் Z மற்றும் ஜென் Y தலைமுறையினர் உந்துசக்தியாக இருந்தனர். தென்கிழக்கு ஆசியாவுக்குள் மேற்கொள்ளப்படும் வெளிநாட்டுப் பயணங்கள் பிரபலமாகவே இருந்தன; சிங்கப்பூர், வியட்நாம், மலேசியா ஆகியவை முக்கிய இடங்களாக இருந்தன. அந்த ஆர்வம் மறைந்துவிடவில்லை; ஆனால் தணிந்துள்ளது. இப்போது முடிவெடுக்க அதிக நேரம் எடுத்துக்கொள்கின்றனர்; நல்ல மதிப்பைத் தருவதாகத் தோன்றும் சலுகைகள் அல்லது தொகுப்புகளுக்காகப் பலர் காத்திருக்கின்றனர்.
குடும்பங்கள் இப்போது எவற்றுக்கு முன்னுரிமை அளிக்கின்றன
தாய்லாந்து நுகர்வோர் அத்தியாவசியங்கள் மற்றும் சுய மேம்பாட்டை நோக்கிப் பணத்தைத் திருப்புகின்றனர். மாதாந்திர வரவு செலவுத் திட்டத்தில் சுகாதாரம், கல்வி, வாழ்க்கைத் தரம் ஆகியவற்றுக்கான பங்கு அதிகரித்துள்ளது. உணவுத் தேர்வுகளிலும் இந்தப் போக்கு தெரிகிறது. பாதுகாப்பு மற்றும் ஊட்டச்சத்து குறித்து நுகர்வோர் அதிக அக்கறை கொண்டுள்ளதாகவும், பூச்சிக்கொல்லிகள், சேர்க்கைப் பொருட்கள், மிகையாகப் பதப்படுத்தப்பட்ட உணவுப் பொருட்கள் ஆகியவற்றை பலர் கவனமாகப் பரிசீலிப்பதாகவும் ஆய்வுகள் காட்டுகின்றன. ஊட்டச்சத்து மாத்திரைகள் மற்றும் வைட்டமின்களைப் பயன்படுத்துவது வழக்கமாக உள்ளது; ஆரோக்கியமான தெரிவுகளை நோக்கிய மாற்றமும் தெளிவாகத் தெரிகிறது. பாரம்பரியமான கடைத்தெரு வாங்கும் பழக்கங்கள் வலுவாக இருந்தாலும், டிஜிட்டல் தளங்களும் உணவு விநியோகச் சேவைகளும் வாராந்திர வாங்குதலுக்கு துணையாகத் தொடர்கின்றன.
இந்த மறுசீரமைப்புடன் நிதி ஒழுக்கமும் அதிகரித்து வருகிறது. தங்கள் பணத்தை நிர்வகிப்பதில் நம்பிக்கை உள்ளதாக நுகர்வோரில் சுமார் 87 சதவீதத்தினர் கூறுகின்றனர்; நான்கில் மூன்று பங்கினர் தங்கள் வருமானத்தில் 10 சதவீதத்துக்கும் அதிகமாகச் சேமிப்பதாகத் தெரிவிக்கின்றனர். வசதியான வருமானம் கொண்ட நுகர்வோரிடையே இந்த அளவு சேமிப்போரின் விகிதம் இன்னும் அதிகம். ஜென் Z தலைமுறையினரிடமிருந்து புதிய கணக்குகள் தொடங்கப்படுவது அதிகரித்துள்ளதாக வங்கிகள் தெரிவிக்கின்றன; இளையோர் பலரும் முதலீடு செய்யத் தொடங்குகின்றனர். டிஜிட்டல் கருவிகளும் இதில் பங்கு வகிக்கின்றன. வங்கிச் செயலிகள் இப்போது செலவின விவரங்கள், முன்கணிப்பு எச்சரிக்கைகள், இலக்கு கண்காணிப்பு ஆகியவற்றை வழங்கி, சிறந்த பழக்கங்களை ஊக்குவிக்கின்றன. சமூக அழுத்தமே தடையாக உள்ளது. தோற்றத்துக்கு முக்கியத்துவம் தரும் செலவுகள் தொடர்ந்து சேமிப்பதைச் சிரமமாக்குவதாக ஜென் Z மற்றும் ஜென் Y நுகர்வோரில் பலர் கூறுகின்றனர். கடந்த சில ஆண்டுகளில் அந்தஸ்தைக் காட்டும் நுகர்வு அதிகரித்திருப்பதை இந்த ஒப்புதல் பிரதிபலிக்கிறது.
விலைகள், வேலைவாய்ப்பு, அரசியல் ஆகியவை மனநிலையை வடிவமைக்கின்றன
2025-ல் தாய்லாந்து மக்களின் கவலைகள் விலைகளுடன் மட்டும் நின்றுவிடவில்லை. நிதி மற்றும் அரசியல் ஊழல் (45 சதவீதம்), வறுமை மற்றும் சமூக ஏற்றத்தாழ்வு (37 சதவீதம்), வேலையின்மை (31 சதவீதம்), பணவீக்கம் (24 சதவீதம்), குற்றம் மற்றும் வன்முறை (22 சதவீதம்) ஆகியவை முக்கியக் கவலைகளாக இருப்பதாக ஆய்வு தெரிவிக்கிறது. பொதுமக்களின் மனநிலை எச்சரிக்கையானதாக உள்ளது. கடந்த ஆண்டுடன் ஒப்பிடுகையில், தேசியப் பொருளாதாரம் மோசமாக இருப்பதாகக் கூறுவோர் அதிகரித்துள்ளனர். இது பொருட்களை வாங்கும்போது அவர்களின் நடத்தையையும் பாதிக்கிறது. பாதிக்கும் மேற்பட்ட நுகர்வோர் பெரிய பொருட்களை வாங்குவதில் குறைந்த நம்பிக்கையுடன் உள்ளனர்; வழக்கமான வீட்டுப் பொருட்களை வாங்கும்போதும் ஏறக்குறைய பாதிப் பேர் அதிகம் தயங்குகின்றனர். அடுத்த ஆறு மாதங்களில் பயன்பாட்டுக் கட்டணங்கள், எரிபொருள், உணவுப் பொருட்களின் விலைகள் உயரும் எனக் குடும்பங்கள் எதிர்பார்க்கின்றன. வேலைப் பாதுகாப்பின்மை இந்தச் சுமையை மேலும் அதிகரிக்கிறது; அண்மையில் வேலையிழந்த ஒருவரை அறிந்திருப்பதாகப் பலர் கூறுகின்றனர்; தாங்களும் வேலையிழக்க நேரிடுமோ என அஞ்சுவோர் அதிகரிக்கின்றனர்.
எரிசக்திக் கட்டணங்கள் மற்றும் மளிகைப் பொருட்களின் ரசீதுகளில் பணவீக்கம் வெளிப்படும்போது, அதிகாரப்பூர்வ புள்ளிவிவரங்களிலிருந்து அது வேறுபட்டதாக உணரப்படலாம். 2024-ல் தாய்லாந்தில் நுகர்வோர் விலைகள் உயர்ந்தன; ஒழுங்குபடுத்தப்படும் எரிசக்தி விலைகளில் ஏற்பட்ட மாற்றங்கள் குடும்ப வரவு செலவுத் திட்டங்களின் மீதான தாக்கத்தை அதிகரித்தன. ஒட்டுமொத்தப் பணவீக்கம் தணிந்தாலும், ஊதியங்கள் பின்தங்கினாலோ முக்கியக் கட்டணங்கள் உயர்ந்தாலோ குடும்பங்களுக்குச் சிரமம் தொடரலாம். அதனால்தான் விலைத் திட்டமிடல், சலுகைகள், தெளிவான மதிப்பு ஆகியவற்றுக்கு அதிக கவனம் கிடைக்கிறது. வாடிக்கையாளர்கள் செலவுகளை முன்கணித்து நிர்வகிக்க உதவும் நிறுவனங்கள் வெறும் விற்பனையாளர்களாக அல்லாமல் கூட்டாளிகளாக மாறி வருகின்றன.
சமூக ஊடகங்கள் வாங்கும் முடிவை மாற்றுகின்றன
தாய்லாந்து மக்கள் எப்படி வாங்குகிறார்கள், தகவல் அறிகிறார்கள் என்பதில் டிஜிட்டல் தளங்கள் இப்போது முக்கியப் பங்கு வகிக்கின்றன. நுகர்வோரில் 45 சதவீதத்தினர் முன்பைவிடச் சமூக ஊடகங்கள் வழியாக அதிகம் வாங்குவதாகக் கூறுகின்றனர். அதே நேரத்தில், 47 சதவீதத்தினர் முடிவெடுக்க அதிக நேரம் எடுத்துக்கொள்வதாகத் தெரிவிக்கின்றனர். பலர் பொழுதுபோக்குக்காகவும் புதியவற்றைக் கண்டறியவும் நேரலை ஒளிபரப்புகளைப் பார்த்துவிட்டு, வாங்குவதற்கு முன் காத்திருக்கின்றனர். இதனால் விற்பனைச் சுழற்சி மெதுவாகிறது; அதேவேளையில் ஈடுபாடு ஆழமடைகிறது. நிறுவனங்கள் விரைவான கொள்முதலைப் பெறுவதிலிருந்து சமூகத்தை உருவாக்குவதற்கும் வாடிக்கையாளர் நம்பிக்கையை வளர்ப்பதற்கும் மாறுகின்றன. மக்கள் தகவல் பெறும் வழிகளையும் இந்த மாற்றம் பிரதிபலிக்கிறது. தொலைக்காட்சி மற்றும் செய்தி இணையதளங்களைவிட மிக முன்னிலையில், தாய்லாந்து நுகர்வோரின் முதன்மைச் செய்தி ஆதாரமாக சமூக ஊடகங்கள் உள்ளன. அதனால் நம்பகத்தன்மையும் உள்ளடக்கத்தின் தரமும் முக்கியம். பயனுள்ள உத்திகள், ஈர்க்கும் வகையிலான புதியவற்றைக் கண்டறியும் அனுபவத்துடன் வெளிப்படையான தயாரிப்புத் தகவல், நம்பகமான பொருள் திருப்பிக் கொடுக்கும் கொள்கைகள், தெளிவான விநியோகக் கால அட்டவணைகள் ஆகியவற்றை இணைக்கின்றன.
தலைமுறைகளும் தனிநபர் நுகர்வோரும் தேவையை மறுவடிவமைக்கின்றனர்
தலைமுறைகளுக்கிடையிலான வேறுபாடுகள் முன்னெப்போதையும் விட முக்கியமாகியுள்ளன. ஜென் Z புதிய நுகர்வுப் போக்குகளை உருவாக்கும் முன்னோடியாகவும் வழிகாட்டியாகவும் இருப்பதாகவும், டிரில்லியன் கணக்கான பாட் அளவிலான செலவாற்றலுடன் புதிய நுகர்வு முறைகளை வடிவமைப்பதாகவும் மீடியா இன்டெலிஜென்ஸ் குழுமத்தின் ஆய்வு குறிப்பிடுகிறது. பெரும்பாலும் ஜென் X எனக் குறிப்பிடப்படும் ஜென் ஹொரைசன், இன்னும் அதிகமான வாங்கும் ஆற்றலுடன் முக்கியச் செலவாளர்களாக உள்ளனர். ஜென் Z தலைமுறையினரின் வாங்குதல்கள் பெரும்பாலும் அவர்களின் அடையாளத்தையும் மதிப்புகளையும் வெளிப்படுத்துகின்றன; மனநலம் மற்றும் தனிப்பட்ட தோற்றத்துக்கு அவர்கள் அதிக முக்கியத்துவம் அளிக்கின்றனர். ஜென் ஹொரைசன் நுகர்வோருக்கு அதிக வருமானமும் சொத்துகளும் இருந்தாலும், பெற்றோர் மற்றும் குழந்தைகள் இருவரையும் ஆதரிப்பது போன்ற ஒன்றுக்கொன்று போட்டியிடும் பொறுப்புகள் உள்ளன. பலர் ஓய்வுக்காலத்துக்குப் போதிய தயாரிப்பில்லை என உணர்வதுடன், நிதிப் பொருட்கள் குறித்து எச்சரிக்கையாகவும் உள்ளனர். இந்த வேறுபாடுகள் காரணமாக, மாறுபட்ட உந்துதல்களுக்கு ஏற்ப நிறுவனங்கள் தங்கள் செய்திகளையும் நன்மைகளையும் வடிவமைக்க வேண்டும்.
தனியாக வாழ்பவர்களும் அளவுக்கு மீறிய முக்கியத்துவம் பெறுகின்றனர். தாய்லாந்தின் தனிநபர் பொருளாதாரம் நுகர்வுச் செலவினத்தில் மூன்றில் இரண்டு பங்குக்கும் அதிகமாக இருப்பதாக தி 1 இன்சைட் ஆய்வு தெரிவிக்கிறது. தனியாக வாழ்பவர்கள் அழகுச் சேவைகள், ஆடை, வீட்டை அலங்கரித்தல் போன்ற உயர்தர வாழ்க்கைமுறைப் பிரிவுகளுக்கு முன்னுரிமை அளிப்பதுடன், வாழ்க்கைத் தரத்தை மேம்படுத்தத் தரமான பொருட்களுக்கு அதிகம் செலவிடவும் தயாராக உள்ளனர். நகர்ப்புறத் தனிநபர்கள் கிராமப்புறத்தவர்களைவிட அதிகம் செலவிடுகின்றனர்; இந்தப் பிரிவில் பெண்களின் பங்கு அதிகமாக உள்ளது. பல குடும்பங்கள் ஆடம்பரச் செலவுகளைக் குறைத்தாலும், சில உயர்தரப் பிரிவுகள் தொடர்ந்து சிறப்பாகச் செயல்படுவதற்கு தனியாக வாழ்வோர் எண்ணிக்கை உயர்வதும் ஒரு காரணம். செலவினம் எங்கு நிலைத்திருக்கிறது, எங்கு குறைகிறது என்பதைப் புரிந்துகொள்ளப் பிரிவுகளாக அணுகுவதே முக்கியம் என்பதை இது எடுத்துக்காட்டுகிறது.
சேமிப்பு அதிகரித்தாலும், கடன் அபாயங்கள் நீடிக்கின்றன
குடும்பங்களின் நிதிநிலையில் இரண்டு முகங்கள் தெரிகின்றன. ஒருபுறம், சேமிப்பு விகிதங்கள் மேம்பட்டு வருகின்றன; பல நுகர்வோர் தங்கள் வரவு செலவுத் திட்டங்களைக் கட்டுப்பாட்டில் வைத்திருப்பதாகத் தெரிவிக்கின்றனர். மறுபுறம், தாய்லாந்தில் குடும்பக் கடன் சுமை இன்னும் அதிகமாக உள்ளது; சந்தையின் சில பகுதிகளில் அந்தக் கடன்களின் தரமும் மோசமடைந்துள்ளது. 2024 இறுதியில் மொத்தக் குடும்பக் கடன் மொத்த உள்நாட்டு உற்பத்தியில் பத்தில் ஒன்பது பங்குக்கு அருகில் இருந்ததாக அரசுத் தரவுகள் காட்டுகின்றன; பிராந்திய அளவுகோல்களின்படி இது மிக உயர்ந்த நிலையாகும். புதிய கடன்களின் வளர்ச்சி மந்தமானபோதும், 90 நாட்களுக்கும் மேலாக நிலுவையில் உள்ள தனிநபர் கடன்கள் மொத்த தனிநபர் கடன்களில் சுமார் 9 சதவீதமாக உயர்ந்தன. சமூக அந்தஸ்து மற்றும் தோற்றத்துடன் தொடர்புடைய அபாயகரமான கடன்கள் குறித்து அதிகாரிகள் எச்சரித்துள்ளனர். மோசமான நிலை ஏற்பட்டால் பாதிக்கப்படக்கூடிய வகையில், ஆறு மாதங்களுக்கும் குறைவான அவசரகாலச் சேமிப்பே தங்களிடம் இருப்பதாகப் பல குடும்பங்கள் கூறுகின்றன.
கொள்கை நடவடிக்கைகள் சிறந்த தகவல் மற்றும் மேற்பார்வையில் கவனம் செலுத்துகின்றன. கடன் வழங்குவோருக்கு குடும்பங்களின் கடன் பொறுப்புகள் பற்றிய முழுமையான விவரம் கிடைக்க, தேசியக் கடன் தகவல் மையத்தில் இணையுமாறு கூட்டுறவு அமைப்புகளை அதிகாரிகள் வலியுறுத்துகின்றனர். வெளிப்படையான அறிக்கையிடல் கடன் வாங்கும் நடத்தையை மாற்ற உதவக்கூடும் என்பதை ஆரம்பகட்டத்தில் இணைந்த அமைப்புகள் காட்டுகின்றன. அதே நேரத்தில், நிதியறிவில் குறைபாடுகள் இருப்பதாக ஆய்வுகள் சுட்டிக்காட்டுகின்றன. பலர் அதிகம் சேமித்தாலும், வரவு செலவுத் திட்டமிடல், கடன் நிர்வாகம், முதலீடு ஆகியவற்றுக்கான அடிப்படை வழிகாட்டுதல்களைப் பூர்த்தி செய்வோர் குறைவு. கல்வியும் எளிய கருவிகளும் இந்த இடைவெளியை நிரப்ப உதவும். நுகர்வில் ஏற்பட்டுள்ள மந்தநிலையை மேலும் ஆழப்படுத்தும் அளவுக்கு செலவினம் குறையாமல், நிதி மீள்திறனைப் பாதுகாப்பதே இலக்காகும்.
எச்சரிக்கை இருந்தாலும், பணம் தொடர்ந்து செல்லும் துறைகள்
எல்லாப் பிரிவுகளிலும் செலவுகள் குறையவில்லை. நீடித்துப் பயன்படுத்தும் பொருட்கள் நீண்டகால வாய்ப்பைக் காட்டுகின்றன. நகரமயமாக்கலும் புதிய வீடுகளின் வருகையும் தேவையை அதிகரிப்பதால், வீட்டு உபயோகச் சாதனங்கள் சந்தை 2030 வரை வலுவாக வளரும் எனக் கணிக்கப்பட்டுள்ளது. நீண்ட காலத்தில் கட்டணங்களைக் குறைக்க உதவும் திறன்மிகு, ஆற்றல் சேமிப்புப் பொருட்களை நுகர்வோர் ஏற்றுக்கொள்கின்றனர். விலைகளை எளிதாக ஒப்பிடவும் வசதியாகவும் இருப்பதால், வீட்டு உபயோகச் சாதனங்களுக்கான இணையவழி விற்பனை தொடர்ந்து அதிகரிக்கிறது. குடும்பங்கள் எச்சரிக்கையுடன் இருந்தாலும், அத்தியாவசியப் பொருட்களை மாற்றுகின்றன; தெளிவான மதிப்பு இருந்தால் மேம்படுத்தியும் கொள்கின்றன.
போக்குவரத்து தொடர்பான தேர்வுகளும் மாறி வருகின்றன. அடுத்த வாகனமாக கலப்பின வாகனங்கள் அல்லது வழக்கமான எரிபொருள் இயந்திர வாகனங்களைப் பல நுகர்வோர் விரும்புவதாக உலகளாவிய ஆய்வுகள் காட்டுகின்றன. விலை எட்டக்கூடியதாக இருப்பது, மின்னேற்ற வசதிகள் கிடைப்பது, மின்கலத்தின் ஆயுட்காலம் குறித்த கவலைகள் ஆகியவை இதற்குக் காரணங்களாகக் கூறப்படுகின்றன. தாய்லாந்து வாங்குபவர்களும் இதே நடைமுறை சார்ந்த கவலைகளைக் கொண்டுள்ளனர். இதனால் முழுமையாக மின்கலத்தில் இயங்கும் வாகனங்களின் உடனடி ஏற்றுக்கொள்ளல் மெதுவாகிறது; அதேவேளையில், உரிமையாளர் அனுபவத்தை மேம்படுத்திக்கொண்டே வாகன மாற்றத்தைத் தள்ளிப்போட உதவும் சேவைத் தொகுப்புகள், நீட்டிக்கப்பட்ட உத்தரவாதங்கள், எரிபொருள் சேமிப்பு அம்சங்கள் ஆகியவற்றுக்கு வாய்ப்பு உருவாகிறது.
வாங்கும் முடிவுகள் தாமதமானாலும், குறிப்பாக இளைய நுகர்வோரிடையே அனுபவங்களுக்கான ஆர்வம் தொடர்கிறது. உள்நாட்டுப் பயணங்கள், உள்ளூர் உணவு அனுபவங்கள், மதிப்புக்கு ஏற்ற நிகழ்ச்சிகள் ஆகியவற்றில் இன்னும் செலவிடப்படுகிறது. செலவுகளை முன்கணிக்கக்கூடியதாக வைத்திருக்கும் தொகுப்புகளும், வரவு செலவுத் திட்டத்தைச் சமாளிக்க உதவும் வெகுமதித் திட்டங்களுமே சிறந்த தேர்வாக உள்ளன. பயணத் துறையில், உள்ளூர் விடுமுறைகள் மற்றும் பள்ளி நாட்காட்டிக்கு ஏற்ற நேரத்தில் வழங்கப்படும் சலுகைகள் குறுகிய பிராந்தியப் பயணங்களை ஈர்க்கின்றன.
உணவும் சுகாதாரமும் தொடர்ந்து மையத்தில் உள்ளன. நுகர்வோர் மூலப்பொருட்களையும் அவற்றின் மூலத்தையும் கவனமாக ஆராய்கின்றனர். மிகையாகப் பதப்படுத்தப்பட்ட பொருட்களைத் தவிர்த்து, பாதுகாப்புச் சான்றிதழ்களைத் தேடுவது பலரின் நோக்கமாக உள்ளது. ஊட்டச்சத்து மாத்திரைகளைப் பயன்படுத்துவது பரவலாக உள்ளது. தரம், மூலக் கண்காணிப்புத் திறன், நியாயமான விலை ஆகியவற்றை வெளிப்படுத்தும் நிறுவனங்கள் நம்பிக்கையைப் பெறுகின்றன. பணம் செலுத்தும் பழக்கங்களும் மாறுகின்றன. நிகழ்நேரப் பணப் பரிமாற்றங்களும் ஸ்கேன் செய்து பணம் செலுத்துவதும் அன்றாட வாழ்வின் ஓர் அங்கமாகியுள்ளன; பொருத்தமான நேரத்தில் தொடர்புடைய தனிப்பயனாக்கப்பட்ட சலுகைகளை வங்கிச் செயலிகள் வழங்கும்போது நுகர்வோர் அவற்றை வரவேற்கின்றனர்.
நிதிச் சேவைகளுக்கு இன்னும் பெரிய பங்கு உள்ளது. டிஜிட்டல் வங்கிச் சேவைகளும் பணப்பரிவர்த்தனைகளும் ஏறக்குறைய அனைவராலும் பயன்படுத்தப்படுகின்றன. பாதுகாப்புச் சேமிப்புக்கு ஆபத்து ஏற்படுத்தாமல் வாழ்க்கைமுறையைத் தொடர உதவும்போது, வழிகாட்டுதலைப் பெற நுகர்வோர் தயாராக உள்ளனர். சேமிப்பு மற்றும் முதலீட்டுக்கு வழிகாட்ட தரவுகளைப் பொறுப்புடன் பயன்படுத்தும் வங்கிகள் வாடிக்கையாளர் நம்பிக்கையை வளர்க்கலாம். எளிய படிகளையும் தெளிவான முன்னேற்றக் கண்காணிப்பையும் விரும்பும் இளம் வாடிக்கையாளர்களிடம் இது குறிப்பாகப் பலனளிக்கும்.
நிறுவனங்களும் கொள்கை வகுப்பாளர்களும் இப்போது செய்யக்கூடியவை
நிறுவனங்களைப் பொறுத்தவரை, மதிப்பை விற்பதும் வாடிக்கையாளர்கள் தங்கள் செலவுகளைக் கட்டுப்பாட்டில் வைத்திருப்பதாக உணர உதவுவதுமே முன்னுரிமை. நீடித்த பயன்பாடு, சுகாதாரப் பலன்கள், உரிமைக்கான மொத்தச் செலவு ஆகியவற்றின் அடிப்படையில் பொருட்களை நிலைநிறுத்துங்கள். வாங்குதலுடன் தடுப்பு சுகாதாரச் சேவைகள் அல்லது கல்வி உள்ளடக்கத்தைத் தொகுத்து வழங்குங்கள். பழுதுபார்ப்புக்கான பாதுகாப்பை நீட்டித்து, வசதியான சேவைகளை வழங்குங்கள். திடீர் விற்பனைச் சலுகைகளுக்குப் பதிலாக, தொடர்ச்சியான ஈடுபாட்டை ஊக்குவிக்கும் அளவான வாடிக்கையாளர் வெகுமதிகளை வழங்குங்கள். சமூக ஊடக விற்பனை பொழுதுபோக்காக இருக்கட்டும்; அதேநேரத்தில் வெளிப்படையான திருப்பிக் கொடுக்கும் விதிமுறைகள், தெளிவான விநியோகக் கால அட்டவணைகள், விரைவாகப் பதிலளிக்கும் வாடிக்கையாளர் சேவை ஆகியவற்றுடன் அது ஆதரிக்கப்பட வேண்டும். விலை எச்சரிக்கைகள், முன்பதிவு செய்து கடையில் பெற்றுக்கொள்ளும் தெரிவுகள், பொருத்தமான இடங்களில் வீட்டில் முயற்சிக்கும் திட்டங்கள் ஆகியவற்றின் மூலம் நீண்ட முடிவெடுக்கும் செயல்முறைக்கு ஆதரவளியுங்கள்.
நிதி நிறுவனங்களைப் பொறுத்தவரை, சேமிப்பை இயல்பான தேர்வாக மாற்றும் கருவிகளில் கூடுதல் கவனம் செலுத்துங்கள். தானியங்கி சுற்றாக்கச் சேமிப்பு, இலக்கு அடிப்படையிலான சேமிப்புப் பிரிவுகள், திட்டத்துக்கு மாறாகச் செலவிடும்போது வரும் நினைவூட்டல்கள் ஆகியவை குறை கூறாமல் நடத்தையை மாற்றலாம். குடும்பங்கள் சமாளிக்கக்கூடிய விலையில், வருமானத்தையும் சுகாதாரத்தையும் பாதுகாக்கும் எளிய காப்பீடுகளை ஊக்குவியுங்கள். ஏராளமான சலுகைகளை வழங்குவதற்குப் பதிலாக, பொருத்தமான ஆலோசனைகளை வழங்கத் தரவுகளைப் பயன்படுத்துங்கள். முதல்முறையாக முதலீடு செய்பவர்களுக்கான எளிய முதலீட்டுத் திட்டங்களை உருவாக்கி, அபாயங்களை எளிய மொழியில் விளக்குங்கள். இந்த நடவடிக்கைகள், சேமிக்கும் நோக்கத்தை நிலையான பழக்கங்களாக மாற்றலாம்.
கொள்கை வகுப்பாளர்களைப் பொறுத்தவரை, நிலைத்தன்மை மற்றும் திறன் வளர்ப்பில் கவனம் செலுத்துங்கள். குடும்ப வரவு செலவுத் திட்டங்களைப் பாதுகாக்க எரிசக்திச் செலவுகளின் ஏற்ற இறக்கத்தைக் கட்டுப்படுத்துங்கள். கடன் ஒழுக்கத்தைப் பேணியபடி, நெருக்கடியில் உள்ள கடன் வாங்கியோருக்கான கடன் நிவாரண வழிகளை விரிவுபடுத்துங்கள். கடன் வழங்கும் முடிவுகளில் உள்ள தகவல் குறைபாடுகளைப் போக்க, அனைத்துக் கூட்டுறவு அமைப்புகளையும் கடன் தகவல் மையத்தில் இணைக்குங்கள். பள்ளிகளிலும் பணியிடங்களிலும் நிதியறிவுத் திட்டங்களை விரிவுபடுத்துங்கள். வரிச் சலுகைகள் மற்றும் முதலாளிகளின் இணைச் சேமிப்பு மூலம் ஓய்வுக்காலச் சேமிப்பை ஊக்குவியுங்கள். வாழ்க்கைச் செலவுகளுக்கு ஏற்ப குடும்ப வருமானம் உயர, வளர்ந்து வரும் துறைகளுடன் இணைந்த வேலைப் பயிற்சியில் முதலீடு செய்யுங்கள். இந்த நடவடிக்கைகள் நம்பிக்கையை உயர்த்தி, அதிகக் கடனால் ஏற்படும் பாதிப்பைக் குறைக்கலாம்.
முக்கிய அம்சங்கள்
- நம்பிக்கை சற்றே உயர்ந்து 39 சதவீதத்தை எட்டியுள்ளது; இருப்பினும் தாய்லாந்து நுகர்வோர் இன்னும் எச்சரிக்கையாக உள்ளனர், மேலும் சுகாதாரம், கல்வி, நல்வாழ்வு ஆகியவற்றுக்கு அதிகம் செலவிடுகின்றனர்.
- 44 சதவீதத்தினர் சுய மேம்பாட்டுக்கான செலவை அதிகரித்துள்ளனர்; அதேவேளையில் இந்த ஆண்டு ஆடம்பரப் பொருட்கள் மற்றும் பயணச் செலவுகள் குறைந்துள்ளன.
- ஓய்வுக்காலத் திட்டமிடல் அதிகரித்து வருகிறது; வழக்கமான இலக்கு சுமார் 3.9 மில்லியன் பாட் ஆகவும், வசதியான வருமானம் கொண்ட குடும்பங்களுக்கு 10.5 மில்லியன் பாட் ஆகவும் உள்ளது.
- நான்கில் மூன்று பங்கினர் வருமானத்தில் குறைந்தது பத்தில் ஒரு பங்கையாவது சேமிக்கின்றனர்; 87 சதவீதத்தினர் நிதியை நிர்வகிக்கும் திறன் உள்ளதாக உணர்கின்றனர். இருப்பினும், சமூக அழுத்தம் பலரின் சேமிப்பைச் சீரற்றதாக்குகிறது.
- ஊழல், ஏற்றத்தாழ்வு, வேலையின்மை, பணவீக்கம், குற்றம் ஆகியவை முக்கியக் கவலைகளாக உள்ளன; பயன்பாட்டுக் கட்டணங்கள், எரிபொருள், உணவுச் செலவுகள் விரைவில் உயரும் எனப் பலர் எதிர்பார்க்கின்றனர்.
- 45 சதவீதத்தினரின் வாங்குதல்களைச் சமூக ஊடகங்கள் வழிநடத்துகின்றன; அதேவேளையில் 47 சதவீதத்தினர் முடிவெடுக்க இப்போது அதிக நேரம் எடுத்துக்கொள்கின்றனர். சமூகங்களையும் நம்பிக்கையையும் வளர்க்கும் நிறுவனங்கள் இதனால் பலனடைகின்றன.
- குடும்பக் கடன் மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 88 சதவீதமாக உயர்ந்தே உள்ளது; நிலுவையில் உள்ள தனிநபர் கடன்கள் அதிகரித்துள்ளதால், சிறந்த கடன் மேற்பார்வைக்கான கோரிக்கைகளும் எழுந்துள்ளன.
- பெரிய கொள்முதல்கள் குறைந்தாலும், அனுபவங்கள், திறன்மிகு வீட்டு உபயோகச் சாதனங்கள், சுகாதாரத்தை மையமாகக் கொண்ட பொருட்கள் ஆகியவற்றில் செலவினம் தொடர்கிறது.
- தெளிவான மதிப்பு, நிதி வழிகாட்டுதல், எரிசக்தி, கடன், திறன் தொடர்பான கொள்கை ஆதரவு ஆகியவை குடும்பங்களின் மீள்திறனை வலுப்படுத்தி, வளர்ச்சியைச் சீராக வைத்திருக்க உதவும்.