2025ஆம் ஆண்டின் நிலவரம்
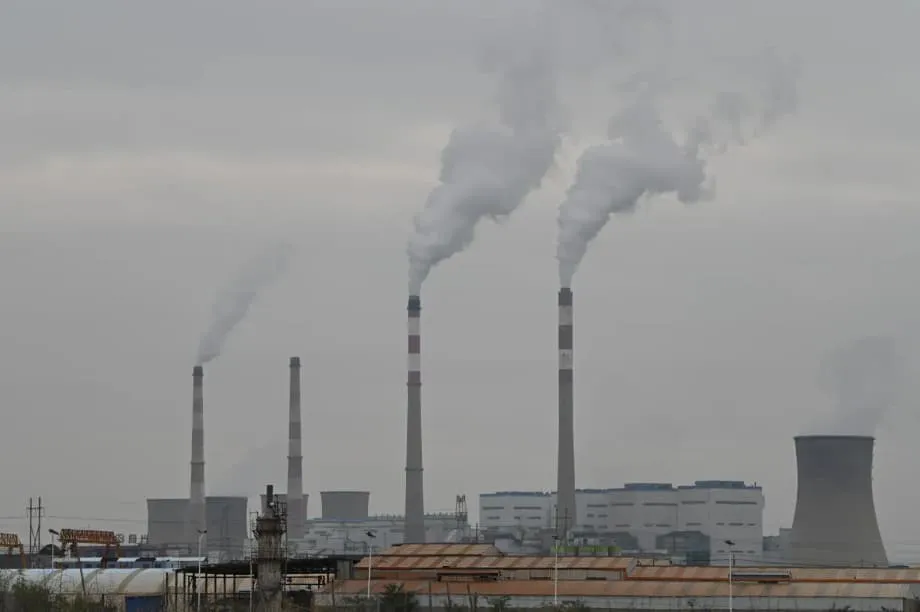
தனது எல்லைகளுக்கு வெளியே நிலக்கரி மின் திட்டங்களைக் கட்டுவதை நிறுத்துவதாக சீனா அளித்த வாக்குறுதி, உலக எரிசக்தி வரைபடத்தை மறுவடிவமைத்துள்ளது; ஆனால் கதவை முழுமையாக மூடவில்லை. அதிபர் ஷி ஜின்பிங் வெளிநாடுகளில் புதிய நிலக்கரித் திட்டங்களுக்கு முடிவு கட்டுவதாக அறிவித்து நான்கு ஆண்டுகளுக்குப் பிறகு, திட்டங்களின் எண்ணிக்கை குறைந்துள்ளதுடன் ரத்துகளும் அதிகரித்துள்ளன. எனினும், குறிப்பாக தேசிய மின் கட்டமைப்புகளுக்கு வெளியே இயங்கும் தொழிற்பேட்டைகள் மற்றும் கனிமச் செயலாக்க மையங்களுடன் தொடர்புடைய புதிய ஆலைகள் இன்னும் முன்னேறி வருகின்றன. இந்தக் கலவையான நிலை, சீனாவில் வேகமாக வளர்ந்து வரும் காற்றாலை, சூரியசக்தி, மின்கலங்கள் மற்றும் மின் கட்டமைப்பு சேமிப்புடன் இணைந்து காணப்படுகிறது. இவை உள்நாட்டிலும் வெளிநாட்டிலும் மின்சாரச் சந்தைகளை இப்போது மாற்றி வருகின்றன.
உள்ளடக்கம்
- 2025ஆம் ஆண்டின் நிலவரம்
- ஷியின் நிலக்கரி வேண்டாம் என்ற உறுதிமொழி உண்மையில் எதைக் குறிக்கிறது
- தனிப்பயன் நிலக்கரி மின் திட்டங்களுக்கான ஓட்டைவழியும் அதன் முக்கியத்துவமும்
- இன்னும் முன்னேறும் நிலக்கரித் திட்டங்கள் எங்குள்ளன
- சீனாவின் உள்நாட்டு நிலக்கரி முரண்பாடு
- நிதி புதுப்பிக்கத்தக்க எரிசக்தியை நோக்கித் திரும்புகிறது; ஆனால் அளவு இன்னும் போதவில்லை
- இடைவெளிகளை எவ்வாறு குறைக்கலாம்: நிபுணர்களின் பரிந்துரைகள்
- அடுத்த ஐந்தாண்டுகளுக்கான தாக்கம்
- விரைவு உண்மைகள்
சீனத் திட்டங்களைக் கண்காணிக்கும் ஆய்வுக் குழுக்களின் புதிய பகுப்பாய்வு உண்மையான முன்னேற்றத்தைக் காட்டுகிறது. 2021 முதல், சீன ஆதரவுடன் வெளிநாடுகளில் மேற்கொள்ளப்பட்ட நிலக்கரி மின் திட்டங்கள் 59.3 ஜிகாவாட் அளவுக்கு ரத்து செய்யப்பட்டுள்ளன. அந்த ஆலைகளின் செயல்பாட்டுக் காலம் முழுவதும் கணக்கிட்டால், வெளியேற்றப்படாமல் தவிர்க்கப்படும் கார்பன் டைஆக்சைடு சுமார் 6.1 பில்லியன் டன்கள். 2025 ஜூலை நிலவரப்படி, வெளிநாடுகளில் திட்டமிடல் கட்டத்தில் இருக்கும் நிலக்கரித் திட்டங்களின் மொத்தத் திறன் 31.4 ஜிகாவாட்டாகக் குறைந்துள்ளது; இது கடந்த ஆண்டைவிட மூன்றில் ஒரு பங்குக்கும் மேல் குறைவு. இருப்பினும், ஏற்கெனவே கட்டுமானத்தில் இருந்த ஆலைகள் நிறைவடைந்ததால், இந்த ஆண்டு செயல்பாட்டிலுள்ள திட்டங்களின் திறன் 4.1 ஜிகாவாட் அதிகரித்தது. கட்டுமானத்தில் இன்னும் 14 திட்டங்கள் உள்ளன; அவை செயல்பாட்டுக்கு வரும்போது சுமார் 12.1 ஜிகாவாட் மின்திறனைச் சேர்க்கும் என எதிர்பார்க்கப்படுகிறது.
பெரும்பாலான செயல்பாடுகள், குறிப்பிட்ட தொழிற்சாலைக்கு மின்சாரம் வழங்குவதற்காக அமைக்கப்படும் ஆலைகளைக் குறிக்கும் ‘தனிப்பயன் மின் உற்பத்தி’யை மையமாகக் கொண்டுள்ளன. இவை தேசிய மின் கட்டமைப்புக்கு மின்சாரம் வழங்குவதில்லை. சுரங்கங்கள், உலோக உருக்காலைகள் அல்லது தொழிற்பேட்டைகளை நடத்தும் தனியார் சீன நிறுவனங்களே பொதுவாக இந்த ஆலைகளுக்குச் சொந்தக்காரர்கள். மின்சாரத் தேவை வேகமாக அதிகரித்துவரும், அதேவேளை மின் கட்டமைப்பு மின்சாரம் குறைவாகவோ நம்பகமற்றதாகவோ உள்ள நாடுகளில் இவை காணப்படுகின்றன. சமீபத்திய ஆண்டுகளில், இந்தத் திட்டங்கள் இந்தோனேசியா, இந்தியா, லாவோஸ், ஜிம்பாப்வே மற்றும் சாம்பியாவில் குவிந்துள்ளன.
இந்தத் திட்டங்களைக் கண்காணிக்கும் ஆய்வாளர்கள், இந்த வகைத் திட்டங்கள் உறுதிமொழியின் நோக்கத்தையே நீர்த்துப்போகச் செய்வதாக எச்சரிக்கின்றனர்.
இந்த ஓட்டைவழி, வெளிநாடுகளில் சீனாவின் நிலக்கரி முதலீடுகளை முடிவுக்குக் கொண்டுவருவதில் ஏற்பட்டுள்ள முன்னேற்றத்தின் மீது வளர்ந்து வரும் நிழலைப் படரச் செய்கிறது.
தூய்மையான எரிசக்தியில் நாட்டின் தலைமைத்துவமும் நீண்டகாலக் காலநிலை இலக்குகளும் விரிவடைந்து வருவதைச் சீன அதிகாரிகள் சுட்டிக்காட்டுகின்றனர். பிப்ரவரியில், காலநிலை நடவடிக்கைகள் மற்றும் காலக்கெடு குறித்த சீனாவின் அணுகுமுறையை வெளியுறவு அமைச்சகப் பேச்சாளர் குவோ ஜியாகுன் விளக்கினார்.
காலநிலை நடவடிக்கையில் சீனா எப்போதும் செயல்பாட்டில் முன்னணியில் இருந்து வந்துள்ளது; பசுமை மற்றும் குறைந்த கார்பன் வளர்ச்சியில் உறுதியாக உள்ளது. கார்பன் உச்சநிலை மற்றும் கார்பன் நடுநிலைமை குறித்த உறுதிமொழி இலக்குகளை, எங்கள் வழியிலும் எங்கள் வேகத்திலும் நிறைவேற்றுவதற்கான முயற்சியைத் தொடர்வோம்.
இதன் தாக்கம் உலகளாவியது. ஆண்டுதோறும் வெளியேற்றப்படும் கார்பனில் 30 சதவீதத்துக்கும் அதிகமான பங்கு சீனாவுடையது; அமெரிக்காவின் பங்கு சுமார் 12 சதவீதம். அதே நேரத்தில், சூரிய மின்தகடுகள், காற்றாலை விசையாழிகள் மற்றும் லித்தியம் மின்கலங்களை அதிகம் தயாரித்து ஏற்றுமதி செய்யும் நாடாக சீனா உள்ளது. தூய்மையான எரிசக்தி விநியோகச் சங்கிலியின் பெரும்பகுதிக்கான விலைகளையும் அதன் தொழிற்சாலைகளே நிர்ணயிக்கின்றன. சீன மூலதனமும் பொறியியல் திறனும் அடுத்து எங்கு செல்லும் என்பது, பிராந்திய மின் அமைப்புகளிலும் காலநிலை இலக்குகளை நோக்கிய முன்னேற்றத்திலும் மிகப்பெரிய தாக்கத்தை ஏற்படுத்தும்.
ஷியின் நிலக்கரி வேண்டாம் என்ற உறுதிமொழி உண்மையில் எதைக் குறிக்கிறது
2021 செப்டம்பரில், வெளிநாடுகளில் புதிய நிலக்கரி மின் திட்டங்களுக்கு ஆதரவளிப்பதை சீனா நிறுத்தும் என்றும், வெளிநாடுகளில் தூய்மையான எரிசக்திக்கான ஆதரவை அதிகரிக்கும் என்றும் ஷி ஜின்பிங் அறிவித்தார். அதன்பின், அரச ஆதரவுடன் மேற்கொள்ளப்படும் புதிய நிலக்கரி ஒப்பந்தங்கள் கணிசமாகக் குறைந்துள்ளன. சீனாவின் மேம்பாட்டு நிதியுதவி மற்றும் அந்நிய நேரடி முதலீட்டைக் கண்காணிக்கும் தரவுத்தளங்கள், 2021க்குப் பிறகு நிலக்கரிக்கான புதிய நிதியுதவி உறுதிமொழிகள் எதுவும் இல்லை என்பதைக் காட்டுகின்றன. அரசுக்குச் சொந்தமான பெரும்பாலான கடன் வழங்குநர்கள், ஒப்பந்ததாரர்கள் மற்றும் பெரிய நிறுவனங்கள் வளரும் சந்தைகளில் காற்றாலை, சூரியசக்தி, நீர்மின் மற்றும் மின் கட்டமைப்புத் திட்டங்களுக்குத் தங்கள் கவனத்தைத் திருப்பியுள்ளன.
ஆனால், கனிமங்கள், உலோகங்கள் மற்றும் உற்பத்தித் திட்டங்களுக்காகக் கட்டப்படும், தனியார் நிதியுதவியிலான தனிப்பயன் மின் ஆலைகளை எவ்வாறு கையாள்வது என்பதை இந்த உறுதிமொழி தெளிவுபடுத்தவில்லை. மின் கட்டமைப்புடன் இணைக்கப்பட்ட திட்டங்களுக்கும், அதற்கு வெளியே இயங்கும் தொழில்துறை மின் திட்டங்களுக்கும் இடையிலான எல்லையை கண்காணிக்கும் அமலாக்க அமைப்பையும் உருவாக்கவில்லை. இதன் விளைவாக, தொழிற்சாலை வளாகங்களுக்குள் அமைந்து, மின் கட்டமைப்புக்கு மின்சாரம் விற்பதில்லை எனக் கூறும் ஆலைகள் தொடர்ந்து முன்னேறியுள்ளன. இத்திட்டங்கள் பெரும்பாலும் உள்ளூர் கூட்டாளர்கள், வணிக வங்கிகளின் நிதியுதவி மற்றும் நிறுவனங்களின் பங்கு முதலீடு ஆகியவற்றைக் கொண்டு அமைக்கப்படுகின்றன; சீனக் கொள்கை வங்கியிடமிருந்து பெரிய கடன் பெற வேண்டிய அவசியம் அவற்றுக்கு இல்லை.
நிலக்கரி ஆலை ஒன்றின் கட்டுமானம் தொடங்கிய பிறகு அதை ரத்து செய்வது அரிது என ஆய்வாளர்கள் கூறுகின்றனர். திட்டங்களின் பட்டியல் சுருங்கியபோதும் இந்த ஆண்டு செயல்பாட்டுத் திறன் ஏன் உயர்ந்தது என்பதை இந்தப் போக்கு விளக்குகிறது. தொழிற்பேட்டைகளில் நிலக்கரியைப் பயன்படுத்துவதற்கு அனுமதி வழங்கப்படுவதற்கு முன், எது அனுமதிக்கப்படுகிறது, யார் ஒப்புதல் அளிக்கிறார்கள், என்ன மாற்று வழிகளை மதிப்பிட வேண்டும் என்பதைக் குறித்த தெளிவான விதிகள் தேவை என்பதையும் இது வலியுறுத்துகிறது.
தனிப்பயன் நிலக்கரி மின் திட்டங்களுக்கான ஓட்டைவழியும் அதன் முக்கியத்துவமும்
நிக்கல் உருக்காலை, செப்புச் சுரங்கம், சிமெண்ட் உற்பத்தி வரிசை அல்லது ஒருங்கிணைந்த எஃகு ஆலை போன்ற ஒரே ஓர் உற்பத்திச் செயல்பாட்டுக்காக மின்சாரம் வழங்கும் வகையில் தனிப்பயன் நிலக்கரி ஆலைகள் வடிவமைக்கப்படுகின்றன. மின் கட்டமைப்பு பலவீனமாக இருக்கும், புதிய மின்பரப்புக் கம்பிகளுக்கான அனுமதி பெறுவது நீண்டகாலம் எடுக்கும் அல்லது மின்சார விலைகள் நிலையற்றிருக்கும் நாடுகளில், தொழிற்சாலை வாயிலுக்குள் தனியாக மின் உற்பத்தி செய்யும் அமைப்பைக் கட்ட உரிமையாளர்கள் முடிவெடுக்கின்றனர். உதாரணமாக, இந்தோனேசியாவில், உலகளாவிய மின்கல விநியோகச் சங்கிலியின் முக்கிய அங்கமான நிக்கல் செயலாக்கத்துக்குப் பயன்படுத்தப்படும் பல ஜிகாவாட் நிலக்கரி மின் திட்டங்களில் சீன நிறுவனங்கள் ஈடுபட்டுள்ளன. சுரங்கம் அல்லது உலோகத் தொழில் குழுமங்களைச் சுற்றி, இந்தியா, லாவோஸ், ஜிம்பாப்வே மற்றும் சாம்பியாவிலும் இதேபோன்ற போக்குகள் காணப்படுகின்றன.
காலநிலை நோக்கில் இந்த ஆலைகள் முக்கியமானவை. ஏனெனில், அவை பல பத்தாண்டுகள் இயங்கக்கூடும்; அதிக ஆற்றல் தேவைப்படும் தொழில்துறை உற்பத்திக்கு ஏற்ற அளவில் அமைக்கப்படுகின்றன. வெளிநாடுகளில் சீனாவின் தற்போதைய தனிப்பயன் நிலக்கரித் திட்டங்கள், அவற்றின் முழுச் செயல்பாட்டுக் காலத்தில் ஏற்கெனவே சுமார் 1.5 பில்லியன் டன் கார்பன் டைஆக்சைடைச் சேர்த்துள்ளதாக ஆய்வுக் குழுக்கள் கணிக்கின்றன. இது தற்போது வெளிநாடுகளில் செயல்படும் சீன ஆதரவு நிலக்கரி மின் திட்டங்கள் அனைத்திலிருந்தும் வெளியாகும் எனக் கணிக்கப்படும் மொத்த உமிழ்வில் ஏறத்தாழ பாதியாகும். தற்போது கட்டுமானத்தில் உள்ள திட்டங்கள் நிறைவடைந்தால், அவை மேலும் 3.4 பில்லியன் டன் வாழ்நாள் உமிழ்வைச் சேர்க்கக்கூடும்.
தொழில்துறை மின்தேவைக்கு இரவு பகலாக நம்பகமான விநியோகம் தேவை என்றும், மின் கட்டமைப்பு மேம்பாடுகள் பின்தங்கியுள்ளன என்றும் திட்ட ஆதரவாளர்கள் வாதிடுகின்றனர். பல இடங்களில், சேமிப்பு வசதி, தேவைக்கேற்ப மின் பயன்பாட்டை நிர்வகித்தல் மற்றும் மின் கட்டமைப்புடன் இணைப்பு ஆகியவற்றுடன் இணைத்தால், புதுப்பிக்கத்தக்க மாற்று வழிகள் நிலக்கரிப் பயன்பாட்டில் கணிசமான பங்கை ஏற்கெனவே குறைக்க முடியும். பெரும்பாலும் இடைவெளிக்குக் காரணம் தொழில்நுட்பம் அல்ல; திட்டத் தயாரிப்பு, நில அணுகல், மின்பரப்பு இணைப்பு மற்றும் புதிய தூய்மையான மின்திறன் மூலம் தொழில்துறைத் தேவையை முன்கூட்டியே கணிக்கக்கூடிய விலையில் பூர்த்தி செய்ய உதவும் மின் சந்தை விதிகளே.
இன்னும் முன்னேறும் நிலக்கரித் திட்டங்கள் எங்குள்ளன
சீன ஆதரவுடன் வெளிநாடுகளில் மேற்கொள்ளப்படும் தற்போதைய நிலக்கரித் திட்டங்கள் பெரும்பாலும் வேகமாக வளர்ந்து வரும் பொருளாதாரங்களிலும், தொழில்துறைத் தேவை அதிகரிக்கும் வள உற்பத்தி நாடுகளிலும் அமைந்துள்ளன. சில நாடுகளில் இத்திட்டங்கள் குவிந்துள்ளன:
- இந்தோனேசியாவில், நிக்கல் மற்றும் பிற உலோக உருக்காலைகளுடன் தொடர்புடைய நிலக்கரி ஆலைகள் சுலவேசி தீவிலும் பிற இடங்களிலும் உள்ள தொழிற்பேட்டைகளுக்கு மின்சாரம் வழங்குகின்றன.
- இந்தியாவில், சீன முதலீடுள்ள சில தொழில்துறைத் திட்டங்கள் கனரக உற்பத்திக்கான நிலையான மின்சாரத்தை உறுதிசெய்ய தனிப்பயன் நிலக்கரி மின்சாரத்தைச் சார்ந்துள்ளன.
- லாவோஸில், அண்டை நாடுகளுக்கான பெரிய அளவிலான நீர்மின் ஏற்றுமதியுடன் இணையாக, தொழிற்பேட்டைகளும் சுரங்கத் திட்டங்களும் தனிப்பயன் மின்சாரத்தைப் பயன்படுத்துகின்றன.
- ஜிம்பாப்வேயில், மின் கட்டமைப்பு மெதுவாக விரிவடையும் நிலையில், நிலக்கரி மின் உற்பத்தி விரிவாக்கங்கள் சுரங்கம் மற்றும் உலோகச் செயலாக்கத்துக்கு ஆதரவளிக்கின்றன.
- சாம்பியாவில், சுரங்கம் மற்றும் கனிமச் செயலாக்கத்துக்குத் தனிப்பட்ட மின்சாரம் தேவைப்படுகிறது; மின் கட்டமைப்பின் திறனும் கட்டுப்பாடுகளுடன் உள்ளது.
இந்தத் திட்டங்கள் காலப்போக்கில் தூய்மையான எரிபொருளுக்கு மாறும் இடைக்கால நடவடிக்கைகளாகப் பெரும்பாலும் விளம்பரப்படுத்தப்படுகின்றன. அந்தக் கூற்று நிறைவேறுமா என்பதை ஒப்பந்த நிபந்தனைகளும் ஆலை வடிவமைப்பும் தீர்மானிக்கும். புதுப்பிக்கத்தக்க எரிசக்தியுடன் இணைப்பதற்கான ஏற்பாடுகளும், ஆலைகளை மூடும் உறுதியான கால அட்டவணைகளும் இல்லாவிட்டால், 2030களைக் கடந்தும் உமிழ்வுகளை நிலைநிறுத்தும் அபாயம் உள்ளது.
சீனாவின் உள்நாட்டு நிலக்கரி முரண்பாடு
சீனாவுக்குள், கடந்த ஆண்டு புதிய மின்திறன் கட்டுமானம் அதிகரித்தபோதும், நிலக்கரியின் பங்கு மாறி வருகிறது. 2024இல் சுமார் 95 ஜிகாவாட் நிலக்கரி மின் உற்பத்தித் திறனுக்கான பணிகளைத் திட்ட உருவாக்குநர்கள் தொடங்கினர்; இது கடந்த பத்தாண்டின் நடுப்பகுதிக்குப் பிறகான மிக உயர்ந்த ஆண்டு அளவாகும். அதே நேரத்தில், காற்றாலை மற்றும் சூரியசக்தி உற்பத்தி அதிகரித்து, மின்சாரச் சேமிப்பு வேகமாக விரிவடைந்ததால், 2025ஆம் ஆண்டின் முதல் பாதியில் மின் உற்பத்தியில் நிலக்கரியின் பங்கு சுமார் 51 சதவீதமாகக் குறைந்தது; இது இதுவரை பதிவான மிகக் குறைந்த அளவாகும்.
இந்த வெளிப்படையான முரண்பாட்டுக்குப் பின்னால், 2020 மற்றும் 2022ஆம் ஆண்டுகளின் மின்வெட்டுகளுக்குப் பிறகு ஏற்பட்ட எரிசக்திப் பாதுகாப்புக் கவலைகளும், கடினமான மின் கட்டமைப்பு விநியோக விதிகளும், மாகாணங்களுக்கு இடையிலான மின்சார வர்த்தகச் சீர்திருத்தங்கள் மெதுவாக நடைபெறுவதும் உள்ளன. சீனாவின் பல மாகாணங்களில் உள்ளாட்சி அரசுகள் காப்பீட்டுத் திட்டமாகப் புதிய நிலக்கரி ஆலைகளுக்கு ஒப்புதல் அளித்தன. இருப்பினும், நாடு முழுவதும் உள்ள பல நிலக்கரி அலகுகள் அவற்றின் சாத்தியமான செயல்நேரத்தில் பாதியளவில்தான் இன்னும் இயங்குகின்றன. மின்கலங்கள், பம்ப் மூலம் நீரை உயர்த்திச் சேமிக்கும் நீர்மின் திட்டங்கள் மற்றும் மேம்பட்ட சந்தை விதிகளின் பரவலான பயன்பாடு, பரவலான மின்தடைகள் இன்றி கோடைக்கால உச்சத் தேவையைப் பூர்த்தி செய்ய ஏற்கெனவே உதவியுள்ளது.
எரிசக்திக் கொள்கை குறித்த பொதுக் கருத்துகளில் ஷி ஜின்பிங் தீர்வை இவ்வாறு விளக்கியுள்ளார்: புதிய எரிசக்தியை வளர்ப்பதில்தான் எரிசக்திப் பாதுகாப்பு உள்ளது. புதுப்பிக்கத்தக்க எரிசக்தி, சேமிப்பு மற்றும் நெகிழ்வான தேவை ஆகியவை மீள்திறனை வழங்கி, நிலக்கரியைத் தொடர்ந்து அடிப்படை மின் ஆதாரமாகப் பயன்படுத்துவதற்குப் பதிலாக, துணை ஆதாரமாக மாற்றும் என்பதே இதன் கருத்து. புதிய நிலக்கரி மின்திறன் சேர்க்கப்படுவதால் மட்டும் நிலக்கரிப் பயன்பாடு அதிகரிக்கும் என்பதில்லை; தூய்மையான எரிசக்தி புதிய மின்தேவையைத் தொடர்ந்து பூர்த்தி செய்தால் போதும். சமீப காலங்களில், சில புதிய மின்திறன் மின் கட்டமைப்புடன் இணைக்கப்பட்டபோதும், நிலக்கரி மின் உற்பத்தி நிலையாக இருந்துள்ளது அல்லது குறைந்துள்ளது.
வெளிநாட்டுச் சந்தைகளுக்கு இந்த அனுபவம் நடைமுறைக்குரிய பாடத்தை வழங்குகிறது. மின்பரப்பு முதலீடுகள், பிராந்திய மின்சார வர்த்தகம் மற்றும் சேமிப்பு ஆகியவை புதிய நிலக்கரி மின்திறனுக்கு மாற்றாக இருந்து, தூய்மையான மின்கலவையுடன் தொழில்துறைத் தேவையைப் பூர்த்தி செய்யக்கூடும். தொழிற்சாலைகளுக்குத் தேவைப்படும் நேரத்தில் தூய்மையான வளங்கள் நம்பகமான மின்சாரத்தை வழங்கும் வகையில் ஒப்பந்த அமைப்புகள், விலை நிர்ணயம் மற்றும் விதிமுறைகளை ஒருங்கிணைப்பதே சவாலாகும்.
நிதி புதுப்பிக்கத்தக்க எரிசக்தியை நோக்கித் திரும்புகிறது; ஆனால் அளவு இன்னும் போதவில்லை
2021 முதல், சீனாவின் வெளிநாட்டு எரிசக்தி நிதியுதவி தூய்மையான மின்சாரத்தை நோக்கித் திரும்பியுள்ளது. 2022 மற்றும் 2023ஆம் ஆண்டுகளில், சீன நிதியளிப்பாளர்கள் மற்றும் முதலீட்டாளர்கள் நிதியளித்த புதிய மின்திறனில் மூன்றில் இரண்டு பங்குக்கும் மேற்பட்டவை காற்றாலை மற்றும் சூரியசக்தித் திட்டங்களுக்குச் சென்றன. முந்தைய இரண்டு தசாப்தங்களுடன் ஒப்பிடும்போது இது குறிப்பிடத்தக்க மாற்றமாகும். இந்த மாற்றம் கொள்கை வழிகாட்டுதலையும், சீனாவின் தூய்மையான எரிசக்தி உற்பத்தியாளர்களின் போட்டித்திறனையும் பிரதிபலிக்கிறது. சூரிய மின்தகடுகள், மின்மாற்றிகள் மற்றும் மின்கலங்களின் விலைகள் வெகுவாகக் குறைந்துள்ளன; விநியோகச் சங்கிலிகளில் சீன நிறுவனங்கள் ஆதிக்கம் செலுத்துகின்றன.
ஆனால், கிடைக்கக்கூடிய வாய்ப்பின் அளவுக்கு நிதியுதவியின் அளவு இன்னும் பொருந்தவில்லை. 2022 மற்றும் 2023ஆம் ஆண்டுகளில், சீனாவின் வெளிநாட்டு நிதியுதவி வழிகள் மூலம் சுமார் 3 ஜிகாவாட் காற்றாலை மற்றும் சூரியசக்தி மின்திறனுக்கு மட்டுமே நிதியளிக்கப்பட்டது. இது ‘ஒரே மண்டலம், ஒரே பாதை’ முன்முயற்சியின் உச்ச ஆண்டுகளில் காணப்பட்ட ஆண்டு அளவுகளைக் காட்டிலும் மிகவும் குறைவு. இந்த இடைவெளியில் சிலவற்றை சீன வணிக ஒப்பந்தங்களும் தனியார் முதலீடும் நிரப்பியுள்ளன. எனினும், பல வளரும் நாடுகள் வங்கிகளிடமிருந்து நிதி பெறத் தகுதியான தூய்மையான எரிசக்தித் திட்டங்களைத் திரட்டுவதில் இன்னும் தடைகளை எதிர்கொள்கின்றன.
கட்டுமானத்தைப் பொறுத்தவரை, ‘ஒரே மண்டலம், ஒரே பாதை’ நாடுகளில் சீன நிறுவனங்கள் மின் திட்டங்களைக் கட்டியதில் 2024 சாதனை ஆண்டாக அமைந்தது; அப்போது சுமார் 24 ஜிகாவாட் மின்திறன் நிறுவப்பட்டது. அதில் பாதிக்கும் மேற்பட்டது புதுப்பிக்கத்தக்க எரிசக்தி; சூரியசக்தி மற்றும் நீர்மின் திட்டங்களின் பெரிய விரிவாக்கமே இதற்குத் தலைமை தாங்கியது. மீதமுள்ளவை அனல் மின் திட்டங்கள்; அவற்றில் முன்பிருந்த நிலக்கரித் திட்டங்களும் புதிய எரிவாயு ஆலைகளும் அடங்கும். எதிர்காலத் திட்டப் பட்டியலில் நிலக்கரி இன்னும் கணிசமான பங்கைக் கொண்டுள்ளது. இருப்பினும், விருந்துநாடுகள் தூய்மையான, மலிவான மாற்று வழிகளை நாடுவதால் மேலும் பல திட்டங்கள் ரத்தாகும் எனத் தொழில்துறை ஆய்வாளர்கள் எதிர்பார்க்கின்றனர்.
பிராந்திய நிலவரம் ஒரே சீராக இல்லை. சீனாவின் வெளிநாட்டு மின் முதலீட்டில் பெரும்பகுதியை ஆசியா பெறுகிறது; நிலக்கரித் திட்டங்களிலும் பெரும்பாலானவை அங்கேயே உள்ளன. அமெரிக்கக் கண்ட நாடுகளிலும் ஆப்பிரிக்காவின் சில பகுதிகளிலும் நீர்மின் திட்டங்கள் அதிகம் காணப்படுகின்றன; காற்றாலை மற்றும் சூரியசக்தியின் பங்கு குறைவாக உள்ளது. பெய்ஜிங் குறைந்த கார்பன் திட்டங்கள் டஜன் கணக்கில் அடங்கிய புதிய ஆதரவை உறுதியளித்திருந்தாலும், எல்லா ஆதாரங்களிலிருந்தும் கிடைக்கும் தூய்மையான எரிசக்தி நிதியுதவி ஆப்பிரிக்காவுக்கு இன்னும் போதுமானதாக இல்லை. உறுதிமொழிகளை உடனடியாகத் தொடங்கக்கூடிய முதலீடுகளாக மாற்ற, சாத்தியக்கூறு ஆய்வுகள், இடர் உத்தரவாதங்கள், மின் கட்டமைப்புத் திட்டமிடல் மற்றும் வலுவான சுற்றுச்சூழல், சமூகத் தரநிலைகள் தேவை.
இடைவெளிகளை எவ்வாறு குறைக்கலாம்: நிபுணர்களின் பரிந்துரைகள்
சீனாவின் வெளிநாட்டு எரிசக்தித் திட்டங்களைக் கண்காணிக்கும் ஆய்வுக் குழுக்கள், 2021ஆம் ஆண்டின் உறுதிமொழிக்கு ஏற்ப நடவடிக்கைகளைச் சீரமைத்து, தூய்மையான மின்சாரத்துக்கான மாற்றத்தை விரைவுபடுத்தும் நடைமுறை நடவடிக்கைகளை முன்வைக்கின்றன.
- மின் கட்டமைப்புடன் இணைக்கப்பட்டுள்ளதா அல்லது உரிமை அமைப்பு எப்படிப்பட்டது என்பதைக் கருதாமல், வெளிநாட்டு நிலக்கரித் தடை தனிப்பயன் நிலக்கரி ஆலைகளுக்கும் பொருந்தும் என்பதைத் தெளிவுபடுத்துதல்.
- புதிய நிலக்கரி ஆலைக்கு ஒப்புதல் அளிப்பதற்கு முன், சேமிப்பு மற்றும் தேவைக் கட்டுப்பாட்டுடன் கூடிய புதுப்பிக்கத்தக்க அல்லது கலப்புத் தொழில்நுட்ப மாற்று வழிகளைத் தீவிரமாகப் பரிசீலிக்கக் கோருதல்.
- ஏற்கெனவே கட்டுமானத்தில் உள்ள ஆலைகளுக்கு, கிடைக்கக்கூடிய சிறந்த தொழில்நுட்பம், கடுமையான சுற்றுச்சூழல் தரநிலைகள் மற்றும் காலவரையறை கொண்ட மூடல் திட்டங்களை கட்டாயமாக்குதல்.
- அரசு ஆதரவு நிதியை, முன்னுரிமைச் சந்தைகளில் சூரியசக்தி, காற்றாலை, நீர்மின், சேமிப்பு மற்றும் மின் கட்டமைப்பு நவீனமயமாக்கலுக்குத் திருப்புதல்.
- விருந்துநாடுகளில், திட்டத் தயாரிப்பு, நிலம் கையகப்படுத்தல், மின்பரப்பு அணுகல் மற்றும் நிலையான விலையில் தூய்மையான எரிசக்தி தொழில்துறைப் பயனாளர்களைச் சென்றடைய உதவும் மின் சந்தைச் சீர்திருத்தங்களுக்கு ஆதரவளித்தல்.
- உறுதிமொழியை அமல்படுத்தவும், அமைச்சகங்களுக்கு இடையே ஒருங்கிணைக்கவும், விதிகளை மீறும் அல்லது பொறுப்பின்றிச் செயல்படும் திட்டங்களில் தலையிடவும் ஓர் அமைப்பை நியமித்தல்.
சாத்தியமான மாற்று வழிகள் உள்ள இடங்களில் இந்நடவடிக்கைகள் திட்ட ரத்துகளை விரைவுபடுத்தும்; புதிய மின்திறனை விரைவாகத் தேவைப்படும் நாடுகளில் தூய்மையான மின்சாரத்தின் பொருளாதாரச் சாத்தியத்தையும் மேம்படுத்தும்.
அடுத்த ஐந்தாண்டுகளுக்கான தாக்கம்
வெளிநாட்டு நிலக்கரித் திட்டங்களின் பட்டியல் குறைந்து வருவது மாற்றத்துக்கான வேகம் உருவாகி வருவதைக் காட்டுகிறது. இருப்பினும், ஏற்கெனவே கட்டுமானத்தில் உள்ள ஆலைகள் நிறைவடைய வாய்ப்புள்ளது. கட்டுமானப் பணிகள் தொடங்கிய பிறகு ரத்துகள் அரிதாகிவிடும் என ஆய்வுக் குழுக்கள் குறிப்பிடுகின்றன. தற்போது கட்டப்பட்டுவரும் 12.1 ஜிகாவாட் மின்திறன், முன்கூட்டியே மூடும் திட்டம் அல்லது எரிபொருள் மாற்றம் ஒப்பந்தங்களில் சேர்க்கப்படாவிட்டால், பல பத்தாண்டுகளுக்கு உமிழ்வை அதிகரிக்கும்.
அதே நேரத்தில், உள்நாட்டுத் தேவை மந்தமடைந்துவரும் சூழலில் சீனத் தொழில்துறை அதிக நிலக்கரியை ஏற்றுமதி செய்கிறது. 2025ஆம் ஆண்டின் முதல் ஐந்து மாதங்களில் நிலக்கரி ஏற்றுமதி சுமார் 13 சதவீதம் அதிகரித்தது. ஜப்பான், இந்தோனேசியா மற்றும் தென்கொரியா ஆகியவை முக்கியமாக வாங்கிய நாடுகளில் அடங்கும். சீனாவுக்குள், சில மாதங்களில் காற்றாலை மற்றும் சூரியசக்தி ஏற்கெனவே மின்சாரத்தில் நான்கில் ஒரு பங்குக்கும் அதிகமானதை வழங்குகின்றன. இதுவே நிலக்கரி விலைகள் ஏன் தளர்ந்துள்ளன என்பதையும், வழக்கமாக இருப்புகளைச் சேர்க்கும் காலத்தில் இறக்குமதி ஏன் குறைந்தது என்பதையும் விளக்க உதவுகிறது.
வேகமாக வளர்ந்து வரும், பிரிக்ஸ் கூட்டமைப்பில் உள்ள அல்லது அதை ஒட்டியுள்ள சில பொருளாதாரங்களில், புதிய நிலக்கரி மின்திறன், புதிய சூரியசக்தி மற்றும் காற்றாலை மின்திறனைவிடப் பெரும் வித்தியாசத்தில் அதிகமாக உள்ளது. இந்தச் சந்தைகளில் நிலக்கரி, எரிவாயு மற்றும் எண்ணெய் சார்ந்த மின்திறனை விரிவாக்குவது, அதிக உமிழ்வை நீண்டகாலம் நிலைநிறுத்தி, தூய்மையான மாற்று வழிகளை ஓரங்கட்டும் அபாயம் இருப்பதாக ஆய்வாளர்கள் எச்சரிக்கின்றனர். இந்த நாடுகளில் கட்டுமானத்தில் உள்ள மின் உற்பத்தித் திட்டங்களில் பெரும்பகுதியில் சீன நிறுவனங்களும் அரசுக்குச் சொந்தமான நிறுவனங்களும் ஈடுபட்டுள்ளன. தனிப்பயன் நிலக்கரி குறித்த தெளிவான விதிகள், கலப்பு நிதியுதவி அதிகரிப்பு, நெகிழ்வுத்தன்மை மற்றும் தூய்மையான மின் விநியோகத்துக்கு ஊக்கமளிக்கும் வலுவான மின் சந்தைச் சீர்திருத்தங்கள் ஆகியவற்றின் மூலம் இந்தச் சமநிலையை மாற்ற முடியும்.
மீண்டும் சீனாவைப் பொறுத்தவரை, நிபுணர் ஆய்வுகள் 2028ஆம் ஆண்டளவில் புதைபடிவ எரிபொருள் பயன்பாடு உச்சத்தை அடையக்கூடும் எனக் குறிப்பிடுகின்றன; 2030ஆம் ஆண்டுக்கான உமிழ்வு இலக்கை எட்டுவது குறித்தும் எச்சரிக்கையுடனான நம்பிக்கை நிலவுகிறது. மின் கட்டமைப்பின் நெகிழ்வுத்தன்மை, சேமிப்பு மற்றும் சந்தைச் சீர்திருத்தங்களுக்கு மத்திய அரசு அதிக கவனம் செலுத்துவதைச் சுட்டிக்காட்டுகிறது. இந்த அணுகுமுறை வெளிநாட்டு ஈடுபாட்டுக்கும் விரிவுபடுத்தப்பட்டு, தனிப்பயன் நிலக்கரிக்கான ஓட்டைவழி மூடப்பட்டால், திட்டப் பட்டியலில் எஞ்சியுள்ள நிலக்கரித் திட்டங்கள் மேலும் குறையலாம்; அதேவேளை தூய்மையான எரிசக்தி வேகமடையலாம்.
கொள்கை, தொழில்நுட்பத்தைப் பின்பற்றுகிறதா என்பதை அடுத்த சில ஆண்டுகள் காட்டும். புதிய மின்சார ஆதாரங்களில் தூய்மையான மின்சாரமே பெரும்பாலும் மலிவானது; மின்கலச் சேமிப்புச் செலவுகளும் தொடர்ந்து குறைந்து வருகின்றன. புதுப்பிக்கத்தக்க எரிசக்தியை விரைவாக அதிகரிப்பதுடன் நடைமுறைக்கு ஏற்ற மின் கட்டமைப்பு மேம்பாடுகளையும் மேற்கொள்ளும் நாடுகள், நம்பகத்தன்மை அல்லது தொழில்துறை வளர்ச்சியைப் பாதிக்காமல் நிலக்கரிச் சார்பைக் குறைக்க முடியும்.
விரைவு உண்மைகள்
- 2021 முதல், சீன ஆதரவுடன் வெளிநாடுகளில் மேற்கொள்ளப்பட்ட நிலக்கரித் திட்டங்களில் 59.3 ஜிகாவாட் ரத்து செய்யப்பட்டுள்ளன; இதனால் அவற்றின் முழுச் செயல்பாட்டுக் காலத்தில் சுமார் 6.1 பில்லியன் டன் CO2 உமிழ்வு தவிர்க்கப்படும்.
- 2025 ஜூலை நிலவரப்படி, வெளிநாட்டு நிலக்கரித் திட்டப் பட்டியல் 31.4 ஜிகாவாட்டாகக் குறைந்தது; இது 2024ஆம் ஆண்டைவிட ஏறத்தாழ 37 சதவீதம் குறைவு.
- ஏற்கெனவே கட்டுமானத்தில் இருந்த ஆலைகள் நிறைவடைந்ததால், 2025இல் செயல்பாட்டுத் திறன் 4.1 ஜிகாவாட் அதிகரித்தது.
- வெளிநாடுகளில் 14 திட்டங்கள் இன்னும் கட்டுமானத்தில் உள்ளன; அவற்றின் மொத்தத் திறன் சுமார் 12.1 ஜிகாவாட். இவற்றில் பெரும்பாலானவை தொழில்துறைக்கான தனிப்பயன் ஆலைகள்.
- இதுவரையிலான தனிப்பயன் நிலக்கரித் திட்டங்கள் அவற்றின் முழுச் செயல்பாட்டுக் காலத்தில் சுமார் 1.5 பில்லியன் டன் CO2 உமிழ்வைச் சேர்த்துள்ளதாக மதிப்பிடப்படுகிறது; தற்போது கட்டுமானத்தில் உள்ளவை மேலும் 3.4 பில்லியன் டன் உமிழ்வைச் சேர்க்கக்கூடும்.
- சீனாவுக்குள், 2024இல் திட்ட உருவாக்குநர்கள் சுமார் 95 ஜிகாவாட் நிலக்கரி மின் திட்டப் பணிகளைத் தொடங்கினர்; அதேவேளை, 2025 தொடக்கத்தில் மின்சார உற்பத்தியில் நிலக்கரியின் பங்கு சுமார் 51 சதவீதமாகக் குறைந்தது.
- 2022 மற்றும் 2023ஆம் ஆண்டுகளில், சீன வெளிநாட்டு மின் திட்டங்களுக்காக நிதியளிப்பாளர்கள் மற்றும் முதலீட்டாளர்கள் வழங்கிய புதிய மின்திறனில் மூன்றில் இரண்டு பங்குக்கும் அதிகமானவை காற்றாலை மற்றும் சூரியசக்திக்குச் சென்றன.
- ‘ஒரே மண்டலம், ஒரே பாதை’ நாடுகளில் சீன நிறுவனங்கள் 2024இல் சுமார் 24 ஜிகாவாட் மின்திறனை நிறுவின; அதில் பாதிக்கும் மேற்பட்டது புதுப்பிக்கத்தக்க ஆதாரங்களிலிருந்து கிடைத்தது.