யென்னின் பலவீனம் வோனை ஏன் கலக்கமடையச் செய்கிறது
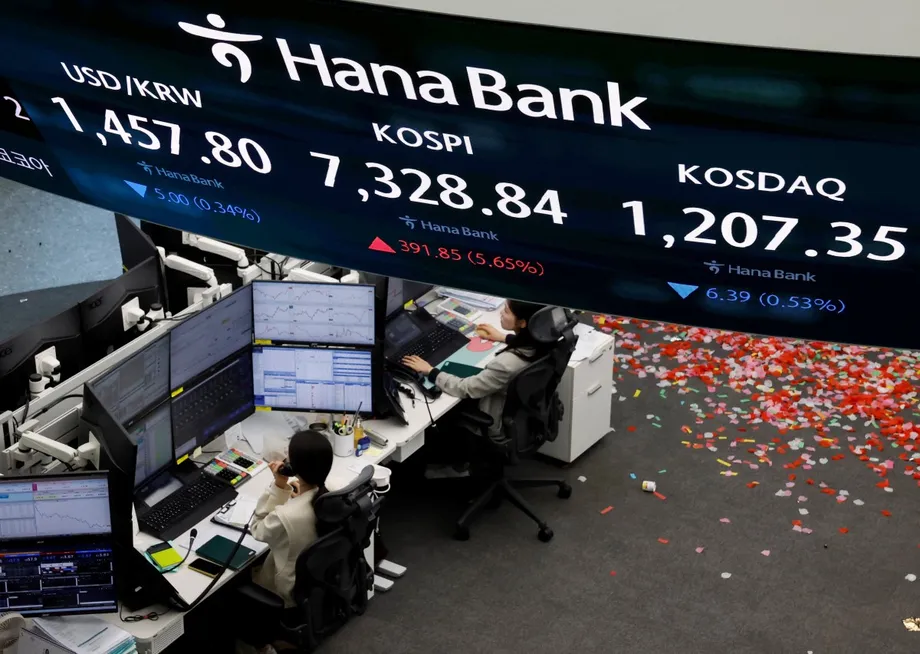
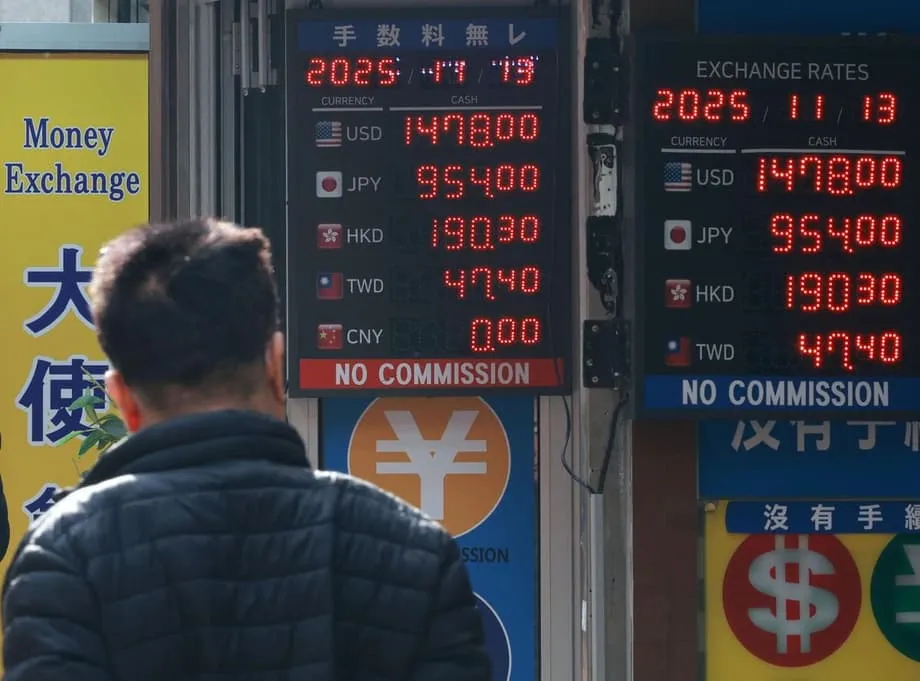
வியாழக்கிழமை தென் கொரிய வோன் மீண்டும் அழுத்தத்துக்கு உள்ளானது. காலை வர்த்தகத்தில் ஒரு கட்டத்தில் அமெரிக்க டாலருக்கு 1,470 வோனைத் தாண்டிய அது, பின்னர் 1,467.7க்கு அருகே நிலைபெற்றது. அன்றைய வர்த்தகத்தில் விகிதம் சுமார் 1,475.2ஐத் தொட்டது. உலகச் சூழல் தணியாவிட்டால், உளவியல் முக்கியத்துவம் வாய்ந்த 1,480 அளவைச் சந்தை சோதிக்கக்கூடும் என்ற பேச்சு வர்த்தகத் தளங்களில் மீண்டும் எழுந்தது. இந்த அண்மைய ஏற்ற இறக்கம் தனித்து நிகழவில்லை. ஜப்பானிய யென், ஒரு டாலருக்கு 155 யென் என்ற அளவின் நடுப்பகுதிக்குச் சரிந்தது; இது சுமார் ஒன்பது மாதங்களில் இல்லாத பலவீனமாகும். அந்தச் சரிவு ஆசியாவின் நாணயச் சந்தைகள் முழுவதும் தாக்கத்தை ஏற்படுத்தியது. அமெரிக்கப் பத்திர வருவாய்கள் உயர்ந்த நிலையிலும், முதலீட்டாளர்கள் வெளிநாட்டுச் சந்தைகளில் டாலரை அதிக அளவில் வாங்கி வைத்திருக்கும் நிலையிலும், பிராந்தியம் முழுவதும் டாலருக்கான தேவை அதிகரித்துள்ளது.
உள்ளடக்கம்
- யென்னின் பலவீனம் வோனை ஏன் கலக்கமடையச் செய்கிறது
- யென் ஏன் சரிவைச் சந்திக்கிறது
- வோன் ஏன் யென்னின் நகர்வைப் பின்பற்றுகிறது
- சியோலில் சந்தையின் முக்கிய நிலைகளும் கொள்கை வரம்புகளும்
- வலுவான டாலர், இறுக்கமான நிதி நிலை, பிராந்தியப் பின்னணி
- வோன் பலவீனமடைவதால் கொரியாவில் பயனடைவோரும் பாதிக்கப்படுவோரும்
- ஜப்பானின் யென் நிலவரம் பிராந்தியத்தை எவ்வாறு பாதிக்கிறது
- நாணயங்களை நிலைப்படுத்தக்கூடிய காரணிகள்
- முக்கிய அம்சங்கள்
ஒரு முக்கியக் காரணி சியோலின் கட்டுப்பாட்டுக்கு அப்பாற்பட்டது. வளர்ச்சிக்கு ஆதரவான செலவினங்களுக்கு முன்னுரிமை அளித்து, வட்டி விகிதங்களைப் படிப்படியாக மட்டுமே இயல்புநிலைக்குக் கொண்டுவரும் புதிய கொள்கை முன்னுரிமைகள் டோக்கியோவில் இருக்கும் என்ற எதிர்பார்ப்பு, ஜப்பானியப் பத்திர வருவாய்களை ஒப்பீட்டளவில் குறைவாக வைத்திருக்கிறது. அமெரிக்காவுக்கும் ஜப்பானுக்கும் இடையிலான பெரும் வட்டி விகித இடைவெளி, யென்னை முதலீட்டு நாணயமாகக் குறைவான ஈர்ப்புடையதாகவும், நிதி திரட்டும் நாணயமாக அதிக ஈர்ப்புடையதாகவும் ஆக்குகிறது. முதலீட்டாளர்கள் யெனில் கடன் வாங்கி, பிற இடங்களில் அதிக வருவாய் தரும் சொத்துகளில் முதலீடு செய்யும்போது, யென் மீதான அழுத்தம் அதிகரிக்கிறது. இதே பணப்பாய்வுகள் வோனுக்கு எதிராக அமெரிக்க டாலரையும் உயர்த்தக்கூடும்.
உள்நாட்டுச் சந்தை நிலவரங்களும் அழுத்தத்தை அதிகரிக்கின்றன. கொரிய முதலீட்டாளர்கள் வெளிநாட்டு முதலீடுகளை அதிகரித்து வருவதால், டாலருக்கான குறுகியகாலத் தேவை உயர்ந்துள்ளது. அமெரிக்காவில் திட்டமிடப்பட்டுள்ள முதலீட்டுத் தொகுப்பு உள்ளிட்ட பெரிய அளவிலான வெளிநாட்டு முதலீட்டு உறுதிப்பாடுகள் குறித்த நிச்சயமின்மையும் நாணய மேலாண்மையைச் சிக்கலாக்கியுள்ளது. யென் தொடர்ந்து பலவீனமாக இருந்தால் ஏற்ற இறக்கம் நீடிக்கக்கூடும் எனச் சந்தைப் பங்கேற்பாளர்கள் கூறுகின்றனர். எனினும், ஆதரவளிக்கக்கூடிய சில நிலைகள் அருகிலேயே உள்ளன. கொரியாவின் மிகப்பெரிய நிறுவன முதலீட்டாளர்களில் ஒன்றின் சாத்தியமான நாணயப் பாதுகாப்பு வரம்புகள் குறித்தும், அதிகப்படியான ஏற்ற இறக்கங்களைக் கட்டுப்படுத்தும் கொரிய வங்கியின் சமிக்ஞைகள் குறித்தும் வர்த்தகர்கள் கவனம் செலுத்துகின்றனர்.
யென் ஏன் சரிவைச் சந்திக்கிறது
டாலருக்கு எதிரான யென்னின் மதிப்பைத் தீர்மானிக்கும் நான்கு காரணிகள் தற்போது யென் பலவீனமாக இருப்பதையே சுட்டிக்காட்டுகின்றன. முதலாவது வட்டி விகித வேறுபாடுகள். பணவீக்கத்தைக் கட்டுப்படுத்த அமெரிக்க மத்திய வங்கி வட்டி விகிதங்களை உயர்ந்த நிலையிலேயே வைத்துள்ளது; பொருளாதார வளர்ச்சியும் நிலைத்துள்ளது. அதேவேளை, ஜப்பான் வங்கி (BOJ) இறுக்கமான கொள்கையை நோக்கி மெதுவாகவே நகர்ந்துள்ளது. எதிர்மறை வட்டி விகிதங்களை முடிவுக்குக் கொண்டுவந்த பின்னரும், BOJ-இன் கொள்கை விகிதம் பூஜ்ஜியத்துக்கு அருகிலேயே உள்ளது. இந்தப் பெரிய இடைவெளி, முதலீட்டாளர்கள் குறைந்த வட்டி கொண்ட யெனில் கடன் வாங்கி, பிற இடங்களில் அதிக வருவாய் தரும் பத்திரங்களையும் சொத்துகளையும் வாங்கும் ‘கேரி டிரேடு’ உத்திகளுக்கு வழிவகுக்கிறது. இரண்டாவது, BOJ முன்பு மேற்கொண்ட அளவுசார் தளர்வும் வருவாய் வளைவு கட்டுப்பாடும் ஆகும். பல ஆண்டுகளாக அரசு பத்திரங்களை வாங்கியதால், BOJ-இன் இருப்புநிலைக் கணக்கு மிகப் பெரியதாகி, உள்நாட்டு வருவாய்கள் குறைந்தன. பிற முதலீட்டு வாய்ப்புகள் அதிக வருவாய் தரும் இன்றைய சூழலில், அந்த மரபு யென்னின் ஈர்ப்பைக் குறைக்கிறது.
மூன்றாவது காரணியான பொருளாதார வளர்ச்சியில், மக்கள்தொகைச் சூழல் உள்ளிட்ட காரணங்களால் ஜப்பானின் வளர்ச்சிப் போக்கு அமெரிக்காவைவிட பலவீனமாக உள்ளது. இதனால் BOJ விரைவாக வட்டி விகிதங்களை உயர்த்தும் என்ற எதிர்பார்ப்பு குறைகிறது. நான்காவது காரணியான வர்த்தகத்தில், முன்பு நம்பகமாக இருந்த ஜப்பானின் வர்த்தக உபரி குறைந்துள்ளது; அமெரிக்க டாலரில் விலை நிர்ணயிக்கப்படும் எரிசக்தி இறக்குமதிகள் இதற்கு அழுத்தம் தருகின்றன. எரிசக்திச் செலவுகள் உயரும்போது, எரிபொருளுக்குப் பணம் செலுத்த நாடு அதிக டாலர்களை வாங்குவதால் யென் பலவீனமடையக்கூடும். இந்தக் காரணிகள் அனைத்தும் சேர்ந்து, இந்த ஆண்டின் பெரும்பகுதியில் யென்னைப் பலவீனமாக வைத்துள்ளன.
டோக்கியோவின் புதிய தலைமையிடமிருந்து வரும் சமிக்ஞைகளும் இதனுடன் சேர்கின்றன. பிரதமர் சனே தகாய்ச்சி, வளர்ச்சிக்கு ஆதரவான நிதிக் கொள்கையையும் வட்டி உயர்வில் எச்சரிக்கையான அணுகுமுறையையும் ஆதரிக்கும் ஆலோசகர்களுக்கு முக்கியத்துவம் அளித்துள்ளார். குறைந்தபட்சம் யென்னின் சரிவு நிலைத்தன்மைக்கு அச்சுறுத்தலாகும் வரை, பலவீனமான யென்னை ஏற்றுக்கொள்ளும் மனப்பான்மை இதன் மூலம் வெளிப்படுவதாகச் சந்தைகள் கருதுகின்றன. வேகமான நகர்வுகளைத் தணிக்க ஜப்பான் கடந்த காலங்களில் தலையிட்டிருந்தாலும், பெரிய அளவிலான நடவடிக்கைக்கு முன் எச்சரிக்கைகளும் கடுமையான அறிக்கைகளும் வரும் என முதலீட்டாளர்கள் எதிர்பார்க்கின்றனர். அண்மையில் யூரோவுக்கு எதிராக யென் புதிய குறைந்தபட்ச அளவுகளைத் தொட்டது; டாலருக்கு எதிராகவும் முன்பு காணப்பட்ட பலவீனமான நிலைகளைச் சோதித்து வருகிறது.
குடும்பங்களுக்கும் சிறு வணிகங்களுக்கும் இது ஏற்படுத்தும் பாதிப்பை ஜப்பானின் நிதியமைச்சர் ஒப்புக்கொண்டுள்ளார். நாணயச் சந்தையில் நிலைத்தன்மையின் அவசியத்தை வலியுறுத்திய பின்னர், நிதியமைச்சர் சட்சுகி கடயாமா பலவீனமான நாணயத்தால் செலவுகள் அதிகரிப்பதை விவரித்தார்.
பலவீனமான யென்னின் எதிர்மறை விளைவுகள் தெளிவாகத் தெரியத் தொடங்கியுள்ளன.
இந்த நேர்மையான மதிப்பீடு ஜப்பானின் தரவுகளிலும் தெளிவாகத் தெரியும் உண்மையைப் பிரதிபலிக்கிறது. யென் பலவீனமடையும்போது, டாலரில் விலை நிர்ணயிக்கப்படும் இறக்குமதிகள் ஜப்பானிய வாங்குபவர்களுக்கு அதிகச் செலவாகின்றன; இதனால் உற்பத்தியாளர் விலைகளும், ஓரளவுக்குப் நுகர்வோர் விலைகளும் உயர்கின்றன. நிறுவனங்கள் நாணய அபாயத்தைப் பாதுகாத்து, செலவின் ஒரு பகுதியைத் தாங்களே ஏற்றுக்கொள்ளலாம்; இதனால் கடைகளில் விற்கப்படும் பொருட்களின் விலைகளுக்கு ஏற்படும் தாக்கம் குறைகிறது. இருப்பினும், தொடர்ந்து நாணயம் மதிப்பிழப்பது, லாப வரம்புகளையும் ஊதியங்களையும் பாதுகாத்தபடி விலைகளைக் கட்டுப்பாட்டில் வைத்திருப்பதைச் சவாலாக்குகிறது.
வோன் ஏன் யென்னின் நகர்வைப் பின்பற்றுகிறது
வோனும் யென்னும் பெரும்பாலும் ஒரே திசையில் நகர்கின்றன. வாகனங்கள், மின்னணுப் பொருட்கள், இயந்திரங்கள் ஆகிய துறைகளில் இரு பொருளாதாரங்களும் போட்டியிடுகின்றன. யென் சரியும்போது, ஜப்பானிய ஏற்றுமதியாளர்கள் விலைகளைக் குறைக்கவோ, குறைந்த லாப வரம்பை ஏற்கவோ முடியும்; அதன்மூலம் போட்டித்தன்மையைத் தக்கவைத்துக்கொள்கின்றனர். இதனால் கொரியப் போட்டியாளர்கள் தங்கள் விலைகளை மாற்ற வேண்டிய அழுத்தம் ஏற்படுகிறது. முதலீட்டாளர்கள் இந்தப் போட்டியைக் கவனித்து, இரு நாணயங்களையும் ஒரே குழுவில் சேர்த்துப் பார்க்கின்றனர். அடிப்படைப் பொருளாதாரத் தொடர்புகள் வலுவாக இல்லாதபோதும், இந்த நடத்தை சார்ந்த எளிய அணுகுமுறை இரு நாணயங்களின் ஒரே திசை நகர்வை அதிகரிக்கக்கூடும்.
தொடர்பு பற்றிய தரவுகள் இந்தப் போக்கைப் பதிவு செய்கின்றன. பிராந்திய நாணய ஜோடிகளைக் கண்காணிக்கும் சந்தை ஆய்வாளர்களின்படி, யென்-வோன் நாணய ஜோடியின் 90 நாள் தொடர்பு, மார்ச் மாத இறுதியில் சுமார் 0.21 ஆக இருந்ததிலிருந்து, அண்மைய வாரங்களில் 0.58க்கு அருகே வலுவடைந்துள்ளது. நீண்டகால அடிப்படையில், வளர்ந்து வரும் ஆசிய நாணயங்களில் யென்னுடன் வலுவான தொடர்பு கொண்டவற்றில் வோனும் ஒன்று. இந்த ஆண்டின் மாற்றம் குறிப்பிடத்தக்கது; ஏனெனில் பெருந்தொற்றுக்குப் பிந்தைய நீண்ட காலப்பகுதிகளில் வோன், சீன யுவானுடன் இணைந்தே வர்த்தகமானது. ஆண்டின் இரண்டாம் பாதியில் யுவான் நிலைபெற்றதும், கவனம் மீண்டும் யென் பக்கம் திரும்பியது.
சியோலில் உள்ள அதிகாரிகள் இதைக் கவனித்துள்ளனர். ஜப்பானுக்கும் கொரியாவுக்கும் இடையே அவற்றின் உண்மைப் பொருளாதார அல்லது நிதித் தொடர்புகளில் வேறுபாடுகள் இருந்தாலும், சந்தைப் பங்கேற்பாளர்கள் அவற்றை ஒத்த ஆசியக் கதைகளாகக் கருதுவதாக, கொரிய வங்கியின் அக்டோபர் கொள்கைக் கூட்டக் குறிப்புகள் ஒப்புக்கொண்டன. இந்த வகைப்படுத்தல் முக்கியமானது; ஏனெனில் அது வர்த்தகர்கள் நாணய அபாயத்தை எப்படிப் பாதுகாக்கிறார்கள் என்பதை மாற்றுகிறது. பிராந்திய அபாயத்தை நிர்வகிக்கும் முதலீட்டுத் தொகுப்பு மேலாளர்கள், ஆசியாவின் பிற முதலீடுகளில் உள்ள தங்கள் இடர்ப்பாட்டைச் சமநிலைப்படுத்த, எளிதில் வர்த்தகம் செய்யக்கூடிய யென்னை மாற்று நாணயமாகப் பயன்படுத்தலாம். இவ்வாறு அவர்கள் அபாயத்தைப் பாதுகாக்கும்போதோ, முதலீட்டை அதிகரிக்கும்போதோ, உள்நாட்டுத் தரவுகள் வலுவாக இருந்தாலும் வோன் யென்னுடன் இணைந்து நகரக்கூடும்.
சியோலில் சந்தையின் முக்கிய நிலைகளும் கொள்கை வரம்புகளும்
சந்தைப் பேச்சு இரண்டு முக்கிய நிலைகளை மையமாகக் கொண்டுள்ளது. முதலாவது, ஒரு டாலருக்கு 1,480 வோன் என்ற பகுதி; முந்தைய திடீர் ஏற்றங்களின்போது அது எதிர்ப்புநிலையாகச் செயல்பட்டது. அப்பகுதியை விகிதம் நெருங்கினால், நாணய அபாயப் பாதுகாப்பு தொடர்பான பணப்பாய்வுகள் அதிகரிக்கும் என வர்த்தகர்கள் எதிர்பார்க்கின்றனர். உலகின் மிகப்பெரிய சொத்து முதலீட்டாளர்களில் ஒன்றான தேசிய ஓய்வூதியச் சேவை, நீண்டகால வெளிநாட்டு முதலீடுகளுக்கான நாணய அபாயத்தை நிர்வகிக்கிறது. பெரிய நிதிகள் ஒரு வரம்புக்கு அருகில் நாணய அபாயப் பாதுகாப்பை அதிகரிக்கும்போது, இடர்ப்பாடுகளைச் சமநிலைப்படுத்த அவை சில டாலர்களை விற்று வோனை வாங்க வேண்டும். இதனால் வட்ட எண்ணை நோக்கிய ஏற்றம் மந்தமடையவும், நாள்தோறும் ஏற்படும் ஏற்ற இறக்கம் குறையவும் முடியும்.
இரண்டாவது முக்கிய நிலை, வேகமான ஏற்ற இறக்கங்களைப் பொறுத்துக்கொள்வதில் கொரிய வங்கிக்கு உள்ள வரம்பு. மத்திய வங்கி ஒரு குறிப்பிட்ட நிலையை நிர்ணயிப்பதில்லை; ஆனால் சந்தையில் சீர்குலைவை ஏற்படுத்தும் நகர்வுகளைக் கட்டுப்படுத்தும் பொறுப்பு அதற்கு உள்ளது. சந்தை ஒரே திசையில் செல்லும்போது, அதைத் தணிக்கும் நடவடிக்கைகள் மூலமாகவோ பணப்புழக்க ஆதரவு மூலமாகவோ அதிகாரிகள் எதிர்வினையாற்றலாம். ஏற்ற இறக்கம் அடிப்படைப் பொருளாதாரக் காரணிகளிலிருந்து விலகினால் நடவடிக்கை எடுப்பேன் என ஆளுநர் ரீ சாங்-யோங் சமிக்ஞை அளித்துள்ளார்.
அளவுக்கு மீறிய ஏற்ற இறக்கத்தின் அறிகுறிகளைக் கண்டறிந்தால் தலையிடத் தயாராக இருக்கிறோம்.
கொள்கை ஒருங்கிணைப்பு முயற்சிகளும் முக்கியம். இருதரப்பு பொருளாதாரத் திட்டங்களுக்கான நிதித் தேவைகளையும் அந்நியச் செலாவணிச் சந்தையின் நிலைத்தன்மையைப் பேண வேண்டிய அவசியத்தையும் சமநிலைப்படுத்தும் நடவடிக்கைகளை அண்மைய கொரியா-அமெரிக்க உண்மைத்தகவல் ஆவணம் எடுத்துரைத்தது. எந்தவொரு நாள்காட்டி ஆண்டிலும் கொரியா 20 பில்லியன் அமெரிக்க டாலருக்கு மேல் வழங்க வேண்டியதில்லை என்றும், சந்தையில் ஏற்படும் அழுத்தத்தைக் குறைக்க திறந்த சந்தைக்கு வெளியே டாலர்களைப் பெறுவதற்குத் தன்னால் இயன்ற முயற்சிகளை மேற்கொள்ளும் என்றும் அந்த ஆவணம் குறிப்பிட்டது. சந்தை நிலையற்றதாகும் பட்சத்தில் கால அட்டவணையை மாற்றவும் அது அனுமதித்தது. அழுத்தமான சூழலில் பொதுத்துறை டாலர் கொள்முதல் அன்றாடப் பணப்புழக்கத்தை மூழ்கடித்துவிடும் என்ற கவலையை இந்த வழிகாட்டுதல் தணிப்பதுடன், பணப்பாய்வுகளைப் படிப்படியாகப் பிரித்து மேற்கொள்ள அதிகாரிகளுக்கு வாய்ப்பளிக்கிறது.
வலுவான டாலர், இறுக்கமான நிதி நிலை, பிராந்தியப் பின்னணி
ஜப்பான், கொரியாவுக்கு அப்பால், புத்துயிர் பெற்ற அமெரிக்க டாலரின் தாக்கத்தை ஆசியாவின் பெரும்பகுதி எதிர்கொள்கிறது. அமெரிக்காவின் நிலையான வளர்ச்சியும் குறையாத சேவைத் துறைப் பணவீக்கமும் கருவூலப் பத்திர வருவாய்களை உயர்வாக வைத்துள்ளன. வட்டி குறைப்பை நோக்கிய மத்திய வங்கியின் நகர்வு, முதலீட்டாளர்கள் முன்பு நினைத்ததைவிட மெதுவாக உள்ளது. இதன் விளைவாக, ஆசியாவுடனான வருவாய் இடைவெளி தொடர்ந்து டாலர் சொத்துகளுக்குச் சாதகமாக உள்ளது. யென், யுவான், ரூபாய் உள்ளிட்ட நாணயங்கள் இந்த ஆண்டு மதிப்பிழந்துள்ளன. இதனால் வளர்ச்சிக்கு ஆதரவளிப்பதற்கும் இறக்குமதிப் பணவீக்க அபாயத்தைக் கட்டுப்படுத்துவதற்கும் இடையே மத்திய வங்கிகள் சமநிலை காண வேண்டியுள்ளது.
குறுகியகால நிதி நெருக்கடிகள் நிலைமையில் புதிய திருப்பத்தை ஏற்படுத்தின. அரசுச் செலவின மாற்றங்களுடனும் பெரிய தொழில்நுட்ப நிறுவனங்களின் அதிக நிதித் தேவையுடனும் தொடர்புடைய அமெரிக்க டாலர் பணப்புழக்க நெருக்கடியை ஆய்வாளர்கள் சுட்டிக்காட்டியுள்ளனர். மத்திய வங்கியின் நிலையான ரெப்போ வசதியின் பயன்பாடு சில சமயங்களில் உயர்ந்துள்ளது; இது பணச் சந்தைகள் இறுக்கமடைந்ததற்கான அறிகுறியாகும். நிதி நெருக்கடிகள் பொதுவாக நீண்டகாலம் நீடிப்பதில்லை; நிதிக் கொள்கைத் தடைகள் நீங்கும்போதோ மத்திய வங்கிகள் தங்கள் செயல்பாடுகளை மாற்றும்போதோ அவை தணியக்கூடும். அது நடந்தால், டாலரை உயர்த்திய இயந்திரத்தனமான அழுத்தத்தில் ஒரு பகுதி குறையும்.
கொரியாவின் பத்திர மற்றும் பங்குச் சந்தைகளில் இந்த ஒருங்கிணைந்த நகர்வு வழக்கத்திற்கு மாறானதாக இருந்தது. பங்குகள் உறுதியைக் காட்டியபோதும், அரசுப் பத்திர வருவாய்களும் மாற்று விகிதமும் ஒரே நேரத்தில் உயர்ந்தன. கொரிய வங்கியின் எதிர்காலக் கொள்கைப் பாதை குறித்த எதிர்பார்ப்புகள் மாறியதே இதற்குக் காரணம்; கடன் நெருக்கடி அல்ல என ஆய்வாளர்கள் கூறுகின்றனர். கொள்கை நிலவரம் குறித்த நம்பிக்கை நிலைபெற்று, குறுகியகால டாலர் நிதிச் சூழல் சீரடைந்தால், வருவாய்களும் மாற்று விகிதமும் நிலைபெறுவது வழக்கம்.
வோன் பலவீனமடைவதால் கொரியாவில் பயனடைவோரும் பாதிக்கப்படுவோரும்
பலவீனமான நாணயம் கொரியப் பொருளாதாரத்தின் சில பகுதிகளுக்கு ஊக்கமளிக்கலாம். வெளிநாட்டு விற்பனை வருவாயை உள்நாட்டுக்கு கொண்டுவரும்போது, ஏற்றுமதியாளர்களுக்கு மாற்று விகிதத்தின் மூலம் கூடுதல் மதிப்பு கிடைக்கும். போட்டியாளர்களுக்கு எதிரான விலைப் போட்டித்தன்மையும் அதிகரிக்கலாம். குறைக்கடத்திகள் போன்ற சுழற்சி மீட்சியைக் காணும் துறைகளுக்கு இது சரியான தருணத்தில் நிகழ்கிறது. சில்லுகளின் டாலர் விலைகள் உயர்ந்தால், உலகளவில் விற்பனை செய்யும் முக்கிய உற்பத்தியாளர்களின் வருவாய் மற்றும் லாப வளர்ச்சியை பலவீனமான வோன் மேலும் அதிகரிக்கக்கூடும்.
எரிசக்தி மற்றும் உணவு இறக்குமதிச் செலவுகளில் இதன் பாதகமான விளைவுகள் தென்படுகின்றன. கொரியா தனது எரிபொருளில் பெரும்பகுதியை இறக்குமதி செய்கிறது; எண்ணெய் டாலரில் விலை நிர்ணயிக்கப்படுகிறது. வோன் பலவீனமடைவது சுத்திகரிப்பு நிறுவனங்கள், விமான நிறுவனங்கள், குடும்பங்களின் செலவுகளை உயர்த்துகிறது. கொரியாவில் நுகர்வோர் விலைகளுக்கு ஏற்படும் தாக்கம், இறக்குமதியாளர்களின் நாணய அபாயப் பாதுகாப்பு, சில்லறை விற்பனையாளர்களிடையேயான போட்டி, அரசின் கொள்கைகள் உள்ளிட்ட பல காரணிகளைப் பொறுத்தது. வளர்ச்சியை முடக்காமல் பணவீக்க அழுத்தத்தைக் கட்டுப்படுத்த கொரிய வங்கி முயல்கிறது; நாணய பலவீனம் பல மாதங்கள் நீடிக்கும்போது இது கடினமான பணியாகிறது. உலகளாவிய எண்ணெய் விலைகள் ஒரு வரம்புக்குள் நிலைத்திருந்தாலோ குறைந்தாலோ, பலவீனமான வோனால் பணவீக்கத்துக்கு ஏற்படும் பாதிப்பு குறையும்; ஏற்றுமதிக்கு கிடைக்கும் ஊக்கம் மேலோங்கலாம்.
சூழல் முக்கியம் எனப் பங்குச் சந்தை ஆய்வாளர்கள் கூறுகின்றனர். நேர்மறையான வளர்ச்சிக் காரணங்களால் அமெரிக்கப் பத்திர வருவாய்கள் உயர்ந்து டாலர் வலுப்பெறும்போது, ஆண்டு தொடக்கம் முதல் கணிசமாக உயர்ந்த ஆசியச் சந்தைகளில் வெளிநாட்டு முதலீட்டாளர்கள் பலரும் தங்கள் லாபத்தைப் பத்திரப்படுத்துகின்றனர். இந்த லாபப் பத்திரப்படுத்தல் KOSPI, KOSDAQ குறியீடுகளுக்கு அழுத்தம் தரலாம். நிதி நெருக்கடி தணிந்து வட்டி விகித எதிர்பார்ப்புகள் குறையும்போது, வெளிநாட்டு மூலதனம் திரும்பக்கூடும். அந்நிலையில், தொடர்ந்து பலவீனமாக இருக்கும் வோன் ஏற்றுமதியாளர்களுக்கு ஆதரவாக அமையும்; அதேவேளை பங்குகளில் நீடித்த விற்பனைச் சரிவை ஏற்படுத்தாது.
ஜப்பானின் யென் நிலவரம் பிராந்தியத்தை எவ்வாறு பாதிக்கிறது
உற்பத்தியாளர்களுக்கும் குடும்பங்களுக்கும் நாணய மாற்றங்கள் வெவ்வேறு விளைவுகளை ஏற்படுத்துவதன் காரணத்தை ஜப்பானின் அனுபவம் விளக்குகிறது. அண்மைய ஆண்டுகளில், குறிப்பாக இறக்குமதி செய்யப்படும் உற்பத்திப் பொருட்களின் விலைகளில், மாற்று விகித ஏற்ற இறக்கங்களின் தாக்கம் தெளிவாகத் தெரிந்துள்ளது. ஜப்பானில் விலை மாற்றம் தொடர்பான ஆய்வுகளின்படி, 2021 முதல் மாற்று விகித மாற்றங்கள் நுகர்வோர் விலைகளைவிட உற்பத்தியாளர் விலைகளுடன் வலுவான தொடர்பைக் கொண்டுள்ளன. 2021 முதல் 2024 வரை மாற்று விகித மாற்றங்களின் தாக்கம் உற்பத்தியாளர் விலைகளில் சுமார் 0.023 ஆகவும், நுகர்வோர் விலைகளில் சுமார் 0.005 ஆகவும் இருந்ததாக ஒரு மதிப்பீடு கூறுகிறது. நாணய அபாயப் பாதுகாப்பு உத்திகள், போட்டி அழுத்தம், லாப வரம்புகளைச் செலவுத் தடுப்பாகப் பயன்படுத்துதல் ஆகியவை நுகர்வோருக்கு ஏற்படும் தாக்கத்தைக் குறைக்கின்றன. ஆனால் நாணய மதிப்பிழப்பு நீடித்தால், செலவைத் தாங்கிக்கொள்ளும் திறனுக்கும் வரம்பு உண்டு.
வர்த்தக விலைப்பட்டியல் முறைகளும் முக்கியம். ஆசியாவின் பெரும்பாலான வர்த்தகம், இரு தரப்பிலும் அமெரிக்கா இல்லாதபோதும், அமெரிக்க டாலரில் விலை நிர்ணயம் செய்யப்பட்டே நடக்கிறது. டாலர் ஆதிக்கம் கொண்ட இந்த நடைமுறையால், யென் பலவீனமடையும்போது டாலரில் விலை நிர்ணயிக்கப்படும் இறக்குமதிகள் ஜப்பானிய வாங்குபவர்களுக்கு அதிகச் செலவாகின்றன; ஏற்றுமதிக்கான விலைப்பட்டியல் விலைகள் பெரிதாக மாறாவிட்டாலும் உற்பத்திச் செலவுகள் உயர்கின்றன. ஏற்றுமதிப் பொருட்களுக்கு, ஜப்பானிய நிறுவனங்கள் பெரும்பாலும் வாங்குபவரின் நாணயத்தில் விலை நிர்ணயிக்கின்றன. இதனால் மாற்று விகித நகர்வின் தாக்கம் விற்பனை விலைகளில் வெளிப்படுவது தாமதமாகவோ குறைவாகவோ இருக்கலாம்.
பொருளாதாரக் கட்டமைப்பும் முக்கியம். பல தசாப்தங்களுக்கு முன்பு, உள்நாட்டில் தயாரிக்கப்பட்ட பொருட்களில் பெரும் பகுதியை ஏற்றுமதியாளர்கள் விற்றதால், யென்னின் பலவீனம் ஜப்பானின் உண்மைப் பொருளாதாரத்துக்கு நிச்சயமாகப் பயனளித்தது. இப்போது பல ஜப்பானிய உற்பத்தியாளர்கள் வெளிநாட்டு துணை நிறுவனங்கள் மூலம் உற்பத்தி செய்கின்றனர். பலவீனமான யென்னின் நன்மைகள், வெளிநாட்டுப் பயணிகள் ஜப்பானுக்கு வருவதாலும் வெளிநாட்டு வருவாயை யெனில் கணக்கிடும்போதும் அதிகம் தென்படுகின்றன; அதேவேளை இறக்குமதி விலைப் பணவீக்கத்தின் பாதிப்பு பரந்த அளவில் உணரப்படுகிறது. இந்தக் கலவையே ஆசியா முழுவதும் போட்டி நடத்தையை வடிவமைக்கிறது. சந்தைப் பங்கைத் தக்கவைக்க ஜப்பானிய உற்பத்தியாளர்கள் விலைகளைக் குறைக்க முடிவெடுக்கும்போது, கொரியப் போட்டியாளர்களுக்கு விலைச் சூழல் மேலும் கடினமாகிறது.
நாணயங்களை நிலைப்படுத்தக்கூடிய காரணிகள்
அண்மைய நகர்வுகளை நிறுத்தவோ மாற்றவோ பல பாதைகள் உள்ளன. அமெரிக்க வளர்ச்சி மந்தமானால், கருவூலப் பத்திர வருவாய்கள் குறைந்து டாலரின் வேகம் தணியக்கூடும். மத்திய வங்கியின் வட்டி குறைப்பு எதிர்பார்ப்புகள் வலுப்பெறும்; கேரி டிரேடு உத்திகள் குறைவான கவர்ச்சியுடையதாகும்; யென் மீண்டெழக்கூடும். இதனால் வோன் மீதான அழுத்தம் குறையும். வளர்ச்சி குறித்த அச்சம் ஏற்படாமலேயே அமெரிக்கப் பத்திர வருவாய்கள் மெதுவாகக் குறைந்தாலும், டாலருக்கான தேவை தணிந்து ஏற்ற இறக்கம் குறையலாம்.
டோக்கியோவின் கொள்கை மாற்றமும் முக்கியமாக இருக்கும். வேகமாக இறுக்கமான கொள்கையை நோக்கிச் செல்லப்போவதாக BOJ சமிக்ஞை அளித்தாலோ, கட்டுப்பாடற்ற சரிவைத் தடுக்க ஜப்பானின் நிதி அமைச்சகம் தலையிட்டாலோ, யென் வலுப்பெறக்கூடும். அடிப்படைப் பொருளாதார மாற்றங்களுடன் ஒத்துப்போகும்போதோ, நகர்வுகள் சந்தைகளால் தாங்க முடியாத வேகத்தில் நிகழும்போதோ தலையீடு அதிகப் பயனளிக்கும். சரிவின் துல்லியமான அளவுகளைவிட அதன் வேகத்துக்கே டோக்கியோ அதிக உணர்வுடன் எதிர்வினையாற்றும் எனப் பல முதலீட்டாளர்கள் கருதுகின்றனர்; இருப்பினும், சந்தைப் பேச்சு பெரும்பாலும் வட்ட எண்ணிலான வரம்புகளையே மையப்படுத்துகிறது.
சியோல் தரப்பில், நிலையான பொருளாதாரத் தரவுகளும் தெளிவான தகவல் பரிமாற்றமும் உதவக்கூடும். மூன்றாவது காலாண்டில் கொரியாவின் வளர்ச்சி எதிர்பார்ப்புகளை மிஞ்சியது; அமெரிக்காவுடனான வட்டி விகித இடைவெளி குறைந்துள்ளது; குறைக்கடத்தி ஏற்றுமதிகள் மீண்டு வருகின்றன. ஏற்ற இறக்கத்தை நிர்வகிப்போம் என்றும் அதிகாரிகள் தெளிவுபடுத்தியுள்ளனர். அண்மைய வர்த்தக அமர்வுகளில், வாய்மொழிச் சமிக்ஞைகளும் நடைமுறை ஆதரவும் அன்றைய குறைந்தபட்ச நிலைகளிலிருந்து வோனை உயர்த்த உதவின. இருதரப்புத் திட்டங்களுடன் தொடர்புடைய பொதுத்துறை டாலர் தேவைகள் படிப்படியாகவும் திறந்த சந்தைக்கு வெளியிலிருந்தும் பல்வேறு வழிகளில் பூர்த்தி செய்யப்படும் என்ற வழிகாட்டுதலும் நிலைப்படுத்தும் காரணியாகும். இந்த ஆதரவுகள் இருக்கும் நிலையில், உலகளாவிய டாலர் வலிமை மீண்டும் வேகமெடுக்காவிட்டால் 1,480 அளவு கடக்கக் கடினமான உச்சவரம்பாக இருக்கும் எனப் பல முதலீட்டாளர்கள் கருதுகின்றனர்.
முக்கிய அம்சங்கள்
- அமெரிக்க டாலருக்கு எதிராக வோன் ஒரு கட்டத்தில் 1,470ஐத் தாண்டி, அன்றைய வர்த்தகத்தில் சுமார் 1,475.2ஐத் தொட்டது; பின்னர் 1,467.7க்கு அருகே நிலைபெற்றது.
- ஒரு டாலருக்கு 155 யென் என்ற அளவுக்கு யென் பலவீனமடைந்தது; இது ஒன்பது மாதங்களில் இல்லாத குறைந்தபட்ச நிலையாகும். இதனால் வோனுடன் இணைந்து நகரும் அழுத்தம் அதிகரித்தது.
- அமெரிக்கா-ஜப்பான் இடையிலான அதிகரித்த வட்டி விகித வேறுபாடு, கேரி டிரேடு உத்திகள், டோக்கியோவின் வளர்ச்சி மற்றும் கொள்கை எதிர்பார்ப்புகள் ஆகியவை யென்னைப் பலவீனமாக வைத்துள்ளன.
- யென்-வோன் நாணய ஜோடியின் 90 நாள் தொடர்பு சுமார் 0.58க்கு உயர்ந்தது; வளர்ந்து வரும் ஆசிய நாணயங்களில் இது மிக வலுவான தொடர்புகளில் ஒன்றாகும்.
- 1,480 அளவு, கொரியாவின் பெரிய நிறுவனங்கள் மேற்கொள்ளக்கூடிய நாணய அபாயப் பாதுகாப்பு, ஏற்ற இறக்கத்தைக் கட்டுப்படுத்த கொரிய வங்கி எடுக்கக்கூடிய நடவடிக்கைகள் ஆகியவற்றில் வர்த்தகர்கள் கவனம் செலுத்துகின்றனர்.
- யென் பலவீனமடைவதால் இறக்குமதிச் செலவுகள் உயர்ந்து, அதன் எதிர்மறை விளைவுகள் தெளிவாகத் தெரிகின்றன என ஜப்பானின் நிதியமைச்சர் எச்சரித்தார்.
- அமெரிக்க டாலரின் வலிமை, குறுகியகால நிதி நெருக்கடிகள், கொள்கை நிச்சயமின்மை ஆகியவை பிராந்திய நாணய நகர்வுகளைத் தீவிரப்படுத்தியுள்ளன.
- பலவீனமான வோன் ஏற்றுமதியாளர்களுக்கும் சில்லுத் துறை வளர்ச்சிக்கும் உதவுகிறது; ஆனால் எரிசக்தி, உணவு இறக்குமதிச் செலவுகளை உயர்த்தி பணவீக்க அபாயத்தை ஏற்படுத்துகிறது.
- கொரியா-அமெரிக்க வட்டி விகித இடைவெளி குறைவது, வலுவான வளர்ச்சித் தரவுகள், பொதுத்துறை டாலர் நிதியைப் படிப்படியாகப் பெறுவது, அமெரிக்கப் பத்திர வருவாய் அல்லது BOJ கொள்கையில் ஏற்படக்கூடிய மாற்றங்கள் ஆகியவை நிலைப்படுத்தும் காரணிகளாகும்.