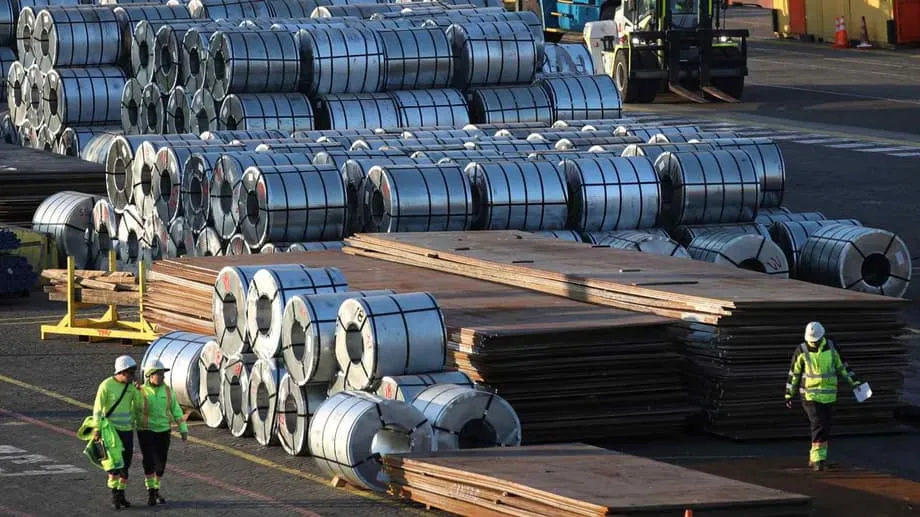
சீன எஃகுத் துறையின் புதிய வெளிநாட்டு விரிவாக்கம்
இந்த ஆண்டு சீனாவின் எஃகுத் துறையைத் தடுமாறச் செய்தது உற்பத்தியில் ஏற்பட்ட சிறிய அளவிலான குறைப்பு அல்ல. உள்நாட்டில் தேவை வீழ்ச்சியடைந்த வேகம்தான். சொத்துத் துறை கட்டுமானம் பலவீனமடைந்தது, உள்கட்டமைப்புக்கான உள்ளாட்சி அரசுகளின் வரவு செலவுத் திட்டங்கள் இறுக்கமடைந்தன, தொழில்துறை சுழற்சியும் மந்தமடைந்தது. இதனால் உருக்கு ஆலைகளிடம் அதிகப்படியான உற்பத்தித் திறனும் சுருங்கிவரும் லாப வரம்புகளும் தேங்கின. ஏற்றுமதி பெருகியது, விலைகள் அழுத்தத்துக்கு உள்ளாயின. வளர்ச்சியைக் கண்டறியவும் வர்த்தகத் தடைகளால் ஏற்படும் பாதிப்பைக் குறைக்கவும், கடந்த பத்தாண்டில் பல நிறுவனங்கள் ஏற்கெனவே சோதித்துப் பார்த்த உத்தியை விரைவுபடுத்தின: வெளிநாடுகளில் சொத்துகளைக் கட்டமைப்பதும் வாங்குவதும்.
உள்ளடக்கம்
- சீன எஃகுத் துறையின் புதிய வெளிநாட்டு விரிவாக்கம்
- உள்நாட்டுத் தேவை ஏன் சுருங்குகிறது
- சொத்துத் துறை மற்றும் கட்டுமானச் சரிவு
- உமிழ்வுகள் மற்றும் கொள்கைச் சூழல்
- வர்த்தகத் தடைகளும் சந்தை அணுகலுக்கான தேடலும்
- சீன எஃகு உற்பத்தியாளர்கள் எங்கே, ஏன் ஆலைகளைக் கட்டுகின்றனர்
- மத்திய கிழக்கின் எரிசக்தி மற்றும் தாதுச் சாதகங்கள்
- சந்தைகளுக்கு அருகாமையில் தென்கிழக்கு ஆசியாவும் ஆப்பிரிக்காவும்
- பசுமை எஃகுத் திட்டம்
- அபாயங்கள், செலவுகள் மற்றும் அரசியல்
- அடுத்து கவனிக்க வேண்டியவை
- முக்கிய அம்சங்கள்
இந்த வெளிநாட்டு விரிவாக்கம் இப்போது மேலும் பரந்ததாகவும் நுட்பமானதாகவும் மாறியுள்ளது. புதிய தொழில்நுட்பத்தையும் மலிவான எரிசக்தி அல்லது மேம்பட்ட மூலப்பொருட்களுக்கான அணுகலையும் இணைக்கும் திட்டங்களை நிறுவனங்கள் வரிசைப்படுத்தி வருகின்றன. மத்திய கிழக்கும் தென்கிழக்கு ஆசியாவும் முக்கியமாகத் திகழ்கின்றன; ஆப்பிரிக்கா மற்றும் கிழக்கு ஐரோப்பாவிலும் தேர்ந்தெடுக்கப்பட்ட திட்டங்கள் உள்ளன. உலகளவில் புதிய உபரி உற்பத்தித் திறன் உருவாகும் சூழலில் இந்த மாற்றம் நிகழ்கிறது. 2025 இறுதிக்குள் எஃகு உற்பத்தித் திறன் சுமார் 2.55 பில்லியன் மெட்ரிக் டன்களை எட்டக்கூடும் என்றும், அதில் 680 மில்லியன் டன்களுக்கு மேல் உபரி இருக்கும் என்றும் OECD எஃகுக் குழு எச்சரித்துள்ளது. 2024இல் சீனாவின் ஏற்றுமதி 118 மில்லியன் டன்களைத் தாண்டியது; இந்த ஆண்டும் மீண்டும் அதிகரித்தது. உள்நாட்டு விநியோகத்துக்கும் தேவைக்கும் இடையிலான சமநிலையின்மையை இது காட்டுகிறது.
கொள்கை மாற்றங்களும் இந்தப் போக்கை ஊக்குவிக்கின்றன. உள்நாட்டில் புதிய உற்பத்தித் திறனைக் கட்டமைப்பதற்கு சீனா கடுமையான கட்டுப்பாடுகளைத் தொடர்ந்து விதித்து வருகிறது; உமிழ்வைக் கட்டுப்படுத்த உற்பத்தி உச்சவரம்புகளையும் நிர்ணயித்துள்ளது. இந்த ஆண்டு அதன் தேசிய கார்பன் சந்தை எஃகுத் துறையையும் உள்ளடக்கியது. நிலக்கரியை எரிக்கும் ஊது உலைகளை நம்பியுள்ள ஆலைகளுக்கு இதனால் இணக்கச் செலவுகள் ஏற்படுகின்றன. அதே நேரத்தில், முக்கியச் சந்தைகளில் வர்த்தக விதிகள் கடுமையாகி வருகின்றன. ஐரோப்பிய ஒன்றியத்தின் கார்பன் எல்லைச் சரிசெய்தல் பொறிமுறை (CBAM) 2026இல் கட்டணம் வசூலிக்கும் கட்டத்துக்குள் நுழைகிறது; பல பொருளாதாரங்கள் குவிப்பு எதிர்ப்பு மற்றும் பாதுகாப்பு நடவடிக்கைகளை விரிவுபடுத்தியுள்ளன. பல சீன எஃகு உற்பத்தியாளர்களின் தீர்வு, எரிசக்தி, தாதுத் தரம் அல்லது சந்தை அணுகல் ஆகியவை தூய்மையான, அதிக லாபமளிக்கும் எஃகு உற்பத்திக்கு வழிவகுக்கும் இடங்களில் முதலீடு செய்வதாகும்.
உள்நாட்டுத் தேவை ஏன் சுருங்குகிறது
சீனாவின் எஃகு நுகர்வில் கட்டுமானத் துறையே பெரும்பங்கு வகிக்கிறது; அதைத் தொடர்ந்து இயந்திரங்கள், வாகனங்கள், வீட்டு உபகரணங்கள் வருகின்றன. நீடித்துவரும் சொத்துத் துறை வீழ்ச்சி, கட்டிடங்களின் சட்டகங்கள் மற்றும் வெளிப்புற மூடுதலுக்குப் பயன்படுத்தப்படும் பீம்கள், ரீபார், தட்டையான எஃகு ஆகியவற்றுக்கான ஆர்டர்களைத் தொடர்ந்து பாதிக்கிறது. உள்கட்டமைப்பு முதலீடு இந்த இடைவெளியை ஈடுசெய்யவில்லை. கடந்த ஆண்டு நிகர ஏற்றுமதி மீண்டும் 100 மில்லியன் டன்களைத் தாண்டியது. ஆனால் இது உலகளாவிய நுகர்வு கட்டமைப்பு ரீதியாக அதிகரித்ததைக் காட்டிலும், உள்நாட்டுத் தேவை பலவீனமடைந்ததையே அதிகம் பிரதிபலிக்கிறது. பல ஆலைகள் உற்பத்திப் பயன்பாட்டை உயர்வாக வைத்திருக்க விலைகளைக் குறைத்தன. இதனால் லாபம் சுருங்கி, நிவாரணம் தேடி வெளிநாடுகளை நோக்கி நிர்வாகக் குழுக்கள் திரும்பின.
சொத்துத் துறை மற்றும் கட்டுமானச் சரிவு
புதிய வீடுகளுக்கான கட்டுமானத் தொடக்கங்கள் 2010களின் பிற்பகுதியில் காணப்பட்ட அளவுகளைவிட இன்னும் மிகவும் குறைவாகவே உள்ளன; திட்டங்களை நிறைவு செய்வதில் கட்டுமான நிறுவனங்களும் சிரமப்பட்டுள்ளன. உள்ளாட்சி அரசுகளின் நிதிநிலை நெருக்கடியில் இருப்பதால், எரிசக்தி மற்றும் போக்குவரத்து போன்ற முன்னுரிமைத் திட்டங்களைத் தாண்டி பெரிய புதிய திட்டங்களை மேற்கொள்வதற்கான வாய்ப்பு குறைந்துள்ளது. இதனால் தொழிற்சாலைகள், இயந்திர உற்பத்தியாளர்கள், வாகன உதிரிபாக வழங்குநர்கள் சில சுமையை ஏற்றுக்கொள்கின்றனர். ஆனால் கட்டுமானத் துறையைச் சார்ந்த கனரக உருக்கு ஆலைகளின் வரவு செலவுக் கணக்கைச் சமநிலைப்படுத்த அது போதவில்லை. ஏற்றுமதி வளர்ச்சி, வாகனங்கள் மற்றும் வீட்டு உபகரணங்களுக்கான அதிக மதிப்புள்ள தகடுகளை நோக்கி தயாரிப்புக் கலவையை மாற்ற உதவியுள்ளது. ஆனாலும் போட்டி கடுமையாக உள்ளது; போட்டியாளர்களுடனான விலை வேறுபாடுகளும் குறைந்துள்ளன.
உமிழ்வுகள் மற்றும் கொள்கைச் சூழல்
கடந்த 18 மாதங்களில் பெரும்பாலான காலத்தில் சீனாவின் கார்பன் டைஆக்சைடு உமிழ்வு நிலையாக இருந்தது அல்லது குறைந்தது. சூரிய மற்றும் காற்றாலை மின்சார உற்பத்தித் திறன் சாதனை அளவில் சேர்க்கப்பட்டதும், சிமெண்டு மற்றும் உலோக உற்பத்தி குறைந்ததும் இதற்கு உதவின. தேசிய தொழில்துறை உமிழ்வுகளில் எஃகுத் துறையின் பங்கு பெரியது; பல மதிப்பீடுகளின்படி அது சுமார் 15 சதவீதம். எனவே பழைய தொழில்நுட்பங்களின் மீது கட்டுப்பாட்டாளர்கள் அழுத்தத்தை அதிகரித்து வருகின்றனர். தேசிய உமிழ்வு வர்த்தக அமைப்பில் எஃகுத் துறையைச் சேர்த்திருப்பதால், ஆலைகள் உமிழ்வைக் கணக்கிட்டு அறிக்கையிட வேண்டும்; நிர்ணய அளவுகோல்களை மீறினால் அனுமதிகளை வாங்க வேண்டும். இதனால் ஊது உலை முறைக்கான இயக்கச் செலவு அதிகரிக்கிறது. மறுசுழற்சி செய்யப்பட்ட உலோகத்தைப் பயன்படுத்தும் மின்வில் உலைகள் அல்லது நேரடி குறைக்கப்பட்ட இரும்பு (DRI) மற்றும் மின்வில் உலைகளை இணைக்கும் முறை ஆகியவற்றுக்கான ஆதாரங்களும் வலுப்பெறுகின்றன. குறிப்பாக, உற்பத்தியாளர்கள் தங்கள் மின்சாரம் அல்லது ஹைட்ரஜன் விநியோகத்தின் கார்பன் அளவைக் குறைக்க முடிந்தால் இது பொருந்தும்.
வர்த்தகத் தடைகளும் சந்தை அணுகலுக்கான தேடலும்
பல ஆண்டுகளாக சீன எஃகு பல அடுக்கு வர்த்தகப் பாதுகாப்பு நடவடிக்கைகளை எதிர்கொண்டு வருகிறது. பல எஃகுப் பொருட்களுக்கு அமெரிக்கா சுங்கவரி நடவடிக்கைகளைத் தொடர்ந்து அமல்படுத்துகிறது. உள்நாட்டு ஆலைகளைப் பாதுகாக்க ஐரோப்பிய ஒன்றியமும் பல ஆசியப் பொருளாதாரங்களும் குவிப்பு எதிர்ப்பு மற்றும் ஈடுசெய் வரிகளைப் பயன்படுத்துகின்றன. எஃகு கட்டமைப்புகள் அல்லது உதிரிபாகங்கள் போன்ற பிந்தைய நிலைப் பொருட்களுக்கும் இப்போது இவற்றில் பல நடவடிக்கைகள் பொருந்துகின்றன. உற்பத்தியாளர்கள் தாங்கள் விற்பனை செய்யும் பொருட்களை மாற்றி இதற்குப் பதிலளித்துள்ளனர். பூச்சிடப்பட்ட அல்லது குளிர் உருட்டப்பட்ட தட்டையான பொருட்களைவிட குறைவான வர்த்தகத் தடுப்பு நடவடிக்கைகளுக்கு உட்படுவதால், பில்லெட்டுகள் போன்ற அரைமுடிக்கப்பட்ட எஃகின் ஏற்றுமதி 2025 தொடக்கத்தில் வேகமாக அதிகரித்தது. சில வழங்குநர்கள் எஃகை உள்ளடக்கிய இயந்திரங்கள் மற்றும் உபகரணங்களை விற்பதன் மூலம் மறைமுக எஃகு ஏற்றுமதியை நோக்கி நகர்ந்தனர்.
உற்பத்தி நடைபெறும் இடத்தை மாற்றுவது மற்றொரு பதிலாகும். சீன நிறுவனங்கள் வெளிநாடுகளில் பழைய ஆலைகளை மீண்டும் செயல்படுத்தி மேம்படுத்தியுள்ளன; அல்லது சுங்கவரி தாக்கம் குறைவாகவும் நவீன முறைகளுக்கு எரிசக்திச் செலவு சாதகமாகவும் இருக்கும் இடங்களில் புதிய ஆலைகளைக் கட்டியுள்ளன. உதாரணமாக, செர்பியாவில் உள்ள ஓர் எஃகு ஆலை கடந்த பத்தாண்டில் புதிய சீன உரிமையாளர்களால் மீட்கப்பட்டது. வெளிநாட்டு ஆலைகள் உள்ளூர் அரசியல் ஆதரவையும் அருகிலுள்ள சந்தைகளுக்கான எளிய அணுகலையும் எவ்வாறு பெறலாம் என்பதை இது காட்டுகிறது. அடுத்த அலை இன்னும் விரிவானது. இறக்குமதி வரிகளைத் தவிர்ப்பது மட்டுமல்லாமல், எதிர்கால கார்பன் விதிகளுக்கு ஏற்ப பொருட்களைத் தயாரிக்கக்கூடிய பகுதிகளுக்கு முன்னுரிமை அளிக்கிறது. ஆலையின் உரிமையாளர் யார் என்பது பொருட்டல்ல; எஃகில் உள்ளடங்கிய உமிழ்வுகளின் அடிப்படையில் CBAM கட்டணம் விதிக்கும். சீனாவுக்கு வெளியே DRI மற்றும் மின்வில் உலை முறைகளில் பல புதிய திட்டங்கள் கவனம் செலுத்துவதற்கு இதுவும் ஒரு காரணம்.
சீன எஃகு உற்பத்தியாளர்கள் எங்கே, ஏன் ஆலைகளைக் கட்டுகின்றனர்
இரண்டு பிராந்தியங்கள் அதிக முதலீட்டை ஈர்க்கின்றன. ஒப்பீட்டளவில் மலிவான இயற்கை எரிவாயு, வளர்ந்து வரும் தொழில்துறைத் தேவை, தாதுப் பதப்படுத்தலில் அதிகரித்து வரும் முதலீடுகள் ஆகியவற்றை மத்திய கிழக்கு வழங்குகிறது. இறுதிப் பயனாளர்களுக்கு அருகாமை, குறைந்த போக்குவரத்துச் செலவுகள், தொழில்துறைப் பூங்காக்களுக்கான அரசாங்க ஆதரவு ஆகியவற்றைத் தென்கிழக்கு ஆசியா வழங்குகிறது. ஆப்பிரிக்காவில் தேர்ந்தெடுக்கப்பட்ட வாய்ப்புகள் உள்ளன; அவை பெரும்பாலும் ஏற்கெனவே உள்ள ஆலைகளுடன் அல்லது குறிப்பிட்ட சந்தைகளுக்கான அணுகலுடன் தொடர்புடையவை. நிலக்கரியைச் சார்ந்த ஊது உலைகளிலிருந்து, எரிவாயு, மின்சாரம், இறுதியில் ஹைட்ரஜன் ஆகியவற்றைப் பயன்படுத்தக்கூடிய செயல்முறைகளுக்கு மாறுவதே இந்தத் திட்டங்களின் பொதுவான அம்சமாகும்.
மத்திய கிழக்கின் எரிசக்தி மற்றும் தாதுச் சாதகங்கள்
ஜின்னான் இரும்பு மற்றும் எஃகுக் குழுமம், வேலே நிறுவனத்துடன் இணைந்து ஓமானின் சோஹாரில் இரும்புத் தாது செறிவூட்டும் ஆலையில் முதலீடு செய்து வருகிறது. மொத்தம் 600 மில்லியன் டாலருக்கும் அதிகமான முதலீட்டை உள்ளடக்கிய இத்திட்டத்தில், புதிய ஆலையைக் கட்டி, சொந்தமாக்கி, இயக்கும் பொறுப்பை ஜின்னான் ஏற்கிறது; தனது ஏற்கெனவே உள்ள தளத்துடனான இணைப்புகளை வேலே மேம்படுத்துகிறது. செயல்பாடு தொடங்கியதும், ஆண்டுக்கு சுமார் 12.6 மில்லியன் டன் உயர்தரச் செறிவூட்டப்பட்ட தாதுவை இந்த ஆலை வழங்கும் என எதிர்பார்க்கப்படுகிறது. அதை உருண்டைகளாகவும் சூடேற்றிப் ப்ரிக்கெட் செய்யப்பட்ட இரும்பாகவும் மாற்றலாம்; இவை DRI மற்றும் மின்வில் எஃகு உற்பத்திக்கான முக்கிய உள்ளீடுகள். 2027 நடுப்பகுதிக்குள் செயல்பாடுகளைத் தொடங்க இலக்கு நிர்ணயிக்கப்பட்டுள்ளது. ஓமான், சவுதி அரேபியா, ஐக்கிய அரபு அமீரகம் ஆகிய நாடுகளிலும் பெரிய இரும்புப் ப்ரிக்கெட் மையங்களை வேலே உருவாக்கி வருகிறது. உயர்தரத் தாதுவையும் எரிவாயு வளமிக்க எரிசக்தி அமைப்பையும் இணைப்பது, இரும்பு தயாரிப்புப் படிநிலையின் உமிழ்வைக் குறைக்க முயலும் உற்பத்தியாளர்களுக்குச் சாதகமாக உள்ளது.
சீனா பாவு உள்நாட்டில் ஹைட்ரஜன் உதவியுடன் இயங்கும் DRI தொழில்நுட்பத்தை மேம்படுத்தி வருகிறது. சவுதி அரேபியாவில் உள்ள DRI மற்றும் மின்வில் திட்டத்துக்கும் அது ஆதரவளிக்கிறது. இந்தத் திட்டம் தொடக்கத்தில் உள்ளூர் எரிவாயுவையும், பின்னர் அதிக ஹைட்ரஜனையும் பயன்படுத்தக்கூடியது. அல்ஜீரியாவில் மின்வில் உலைகளைக் கட்டிய அனுபவம் பெற்ற ஷோகாங், உயர்தரத் தாதுவைப் பயன்படுத்த கசகஸ்தானில் DRI மற்றும் மின்வில் ஆலையை முன்னெடுத்து வருகிறது. இந்தத் திட்டங்கள் கட்டமைப்பு ரீதியான சாதகத்தை இலக்காகக் கொண்டுள்ளன. தாதுவும் எரிசக்தியும் சாதகமாகக் கிடைக்கும் இடங்களில் இரும்பு தயாரித்து, பின்னர் பிராந்திய ஆலைகளுக்கு வழங்குவது அல்லது இறுதிப் பயனாளர்களுக்கு அருகிலுள்ள தகடு ஆலைகளுக்கு அரைமுடிக்கப்பட்ட இரும்பை ஏற்றுமதி செய்வது அவற்றின் நோக்கமாகும்.
சந்தைகளுக்கு அருகாமையில் தென்கிழக்கு ஆசியாவும் ஆப்பிரிக்காவும்
தென்கிழக்கு ஆசியாவில், உள்ளூர் வளர்ச்சிக்குச் சேவை செய்யவும் இலக்கு சந்தைகளில் விதிக்கப்படும் வரிகளின் தாக்கத்தைக் குறைக்கவும் சீனக் குழுமங்கள் பல ஆண்டுகளாக உற்பத்தித் திறனை உருவாக்கி வருகின்றன. இந்தோனேசியாவில் உள்ள டெக்சின் ஸ்டீல் இதற்குப் பெரிய எடுத்துக்காட்டு; அது பிராந்தியத்தின் முக்கிய வழங்குநராக மாறியுள்ளது. மலேசியா, மியான்மர் போன்ற சந்தைகளுக்கான ஏற்றுமதி அதிகரித்துள்ளது. வரிகள் உயர்ந்ததால், சீன எஃகு ஏற்றுமதியில் வியட்நாமின் பங்கு குறைந்துள்ளது. இறக்குமதிக்குப் பதிலாக உள்ளூர் உற்பத்தியை ஊக்குவிக்கும் நடவடிக்கைகளைப் பல நாடுகள் மேற்கொண்டுள்ளன. இதனால் கூட்டு முயற்சிகளும் தொழில்துறைப் பூங்காக்களை மையமாகக் கொண்ட திட்டங்களும் வளர்ச்சியடைந்துள்ளன.
ஆப்பிரிக்காவில், மின்வில் உலைகள் மற்றும் தயாரிப்பு மேம்பாடுகளைச் சோதித்துப் பழகும் களங்களாகச் சீன நிறுவனங்கள் ஆரம்பகட்டத் திட்டங்களைப் பயன்படுத்தின. வட ஆப்பிரிக்கா மற்றும் மத்தியதரைக் கடல் நாடுகளின் வாங்குபவர்களுக்கு வழங்குவதே அவற்றின் நோக்கமாக இருந்தது. அல்ஜீரியா மற்றும் மேற்கு பால்கன் பகுதிகளில் உள்ள ஆலைகள், அருகிலுள்ள சந்தைகளின் கட்டுமான எஃகு மற்றும் தட்டையான எஃகுத் தேவையைப் பூர்த்தி செய்கின்றன. இந்த ஆலைகள் நவீனமடையும் நிலையில், வாகனத் தகடுகள், வீட்டு உபகரணங்கள், எரிசக்தித் திட்டங்கள் உள்ளிட்ட அதிகக் கடுமையான தரநிலைகளைக் கொண்ட பயன்பாடுகளுக்கான தகுதியைப் பெற அவற்றின் உரிமையாளர்கள் முயல்கின்றனர்.
பசுமை எஃகுத் திட்டம்
உற்பத்தியைத் தாதுவுக்கும் எரிவாயுவுக்கும் அருகில் கொண்டுசெல்வது இந்தக் கதையின் ஒரு பகுதி மட்டுமே. கார்பன் உமிழ்வைக் குறைப்பதில் ஆர்வமுள்ள வாங்குபவர்களுக்காகத் தூய்மையான இரும்பு மற்றும் எஃகைத் தயாரிக்கும் வகையிலும் பல திட்டங்கள் வடிவமைக்கப்பட்டுள்ளன. ஐரோப்பிய வாடிக்கையாளர்களுக்கு, குறிப்பாக வாகன மற்றும் இயந்திரத் துறை நிறுவனங்களுக்கு, குறைந்த உமிழ்வு கொண்ட எஃகைச் சீன ஆலைகள் விற்பனை செய்யத் தொடங்கியுள்ளன. ஹெபே மாகாணத்தைச் சேர்ந்த ஓர் உற்பத்தியாளர், ஹைட்ரஜன் செயல்முறையில் தயாரிக்கப்பட்ட எஃகின் ஒரு சரக்கை ஜூலை மாதம் இத்தாலிய வாங்குபவருக்கு அனுப்பியதாகத் தெரிவித்தார். ஆரம்பகட்டச் சோதனைகளுக்கே வாடிக்கையாளர்கள் கிடைப்பதை இது காட்டுகிறது. சீனாவின் பரந்த நிலக்கரி அடிப்படையிலான உற்பத்தித் திறனுடன் ஒப்பிடும்போது இந்த அளவு இன்னும் சிறியது; சீனாவில் மின்வில் எஃகின் பங்கும் திட்டமிட்ட அளவுக்கு வேகமாக உயரவில்லை. இருந்தாலும், வெளிநாட்டு ஆலைகள் சீன நிறுவனங்களுக்கு பசுமையான செயல்முறைகளில் தேர்ச்சி பெறவும், CBAM விதிகளின் கீழ் குறைந்த கார்பன் பொருட்களுக்குச் சான்றளித்து விற்பனை செய்வது எப்படி என்பதைக் கற்றுக்கொள்ளவும் தளமளிக்கின்றன.
சீனாவின் மிகப்பெரிய எஃகு உற்பத்தியாளர்களில் ஒன்றான HBIS குழுமம் இந்த மாற்றத்தைப் புரிந்துகொள்ள ஒரு சாளரமாக உள்ளது. ஹெபேயில் நேரடியாகக் குறைக்கப்பட்ட இரும்புக்கான தண்டு உலையை மின்வில் உலையுடனும், வாகனத் தகடுகளுக்கான தொடர்ச்சியான வார்ப்பு உற்பத்தி வரிசையுடனும் இணைக்கும் ஹைட்ரஜன் உலோகவியல் சங்கிலியை நிறுவனம் உருவாக்கியுள்ளது. இரும்பு தயாரிப்பில் புதைபடிவக் கார்பனைச் சார்ந்திருப்பதைக் குறைக்கும் வழியாக ஹைட்ரஜன் முறையை நிறுவனத் தலைவர்கள் எடுத்துரைத்துள்ளனர்.
21ஆம் நூற்றாண்டின் இறுதி எரிசக்தி மூலம் ஹைட்ரஜன் ஆற்றல்தான் என்றும், எஃகு உற்பத்தியில் கார்பனுக்குப் பதிலாக ஹைட்ரஜனைப் பயன்படுத்தினால் புதைபடிவ எரிபொருட்களின் தேவையை நீக்க முடியும் என்றும் HBIS தலைவர் யூ யோங் கூறினார்.
தொழில்நுட்ப ரீதியாக இந்தச் செயல்முறை நேரடியானது. இரும்புத் தாதுவை உருக்காமல் அதிலிருந்து ஆக்சிஜனை நீக்கி DRI தயாரிக்கப்படுகிறது. பின்னர் திட இரும்பு மின்வில் உலையில் உருக்கப்பட்டு, தகடுகளாக அல்லது பில்லெட்டுகளாக வார்க்கப்படுகிறது. குறைக்கும் வாயு அல்லது ஹைட்ரஜனின் விலையும் கார்பன் தீவிரமும், மின்சாரச் செலவும் இதில் முக்கியமான காரணிகளாகும். அந்த உள்ளீடுகள் தூய்மையாகவும் மலிவாகவும் இருக்கும்போது, ஊது உலையுடன் ஒப்பிடுகையில் DRI மற்றும் மின்வில் முறை உமிழ்வுகளைப் பெருமளவு குறைக்கலாம். எனினும், பெரிய அளவிலான ஹைட்ரஜன் விநியோகம் இன்னும் குறைவாகவும் செலவு மிக்கதாகவும் உள்ளது; புரவலர் நாடுகளில் மின்வலையிலிருந்து கிடைக்கும் மின்சாரம் எப்போதும் பசுமையானதாக இருப்பதில்லை. இதனால், இயற்கை எரிவாயுவில் தொடங்கி, காலப்போக்கில் அதிக ஹைட்ரஜனைக் கலக்கக்கூடிய நெகிழ்வான வடிவமைப்புகளைத் திட்ட உருவாக்குநர்கள் வலியுறுத்துகின்றனர்.
வெளிநாடுகளில் பசுமை முதலீடுகளையும், உலகளாவிய காலநிலைத் தரநிலைகளுடன் நிறுவன நடைமுறைகளை ஒத்திசைப்பதையும் சீன அரசு ஊக்குவித்துள்ளது. சான்றளிக்கப்பட்ட பசுமை எஃகுக்காக வாகன உற்பத்தியாளர்களும் வீட்டு உபகரண வணிகக்குறிகளும் விநியோகச் சங்கிலி ஒப்பந்தங்களில் கையெழுத்திடத் தொடங்கியுள்ளன. உதாரணமாக, குறைந்த உமிழ்வு கொண்ட தகடுகளைச் சோதித்துப் பெறுவதற்காக HBIS சர்வதேச வாகன உற்பத்தியாளர்களுடன் ஒத்துழைப்பு ஒப்பந்தங்களைச் செய்துள்ளது. இந்த ஏற்பாடுகள் இன்னும் ஆரம்பக் கட்டத்திலேயே உள்ளன; வாங்குபவர்கள் செலுத்தத் தயாராக உள்ள கூடுதல் விலையைப் பொறுத்தே வணிகப் பலன்கள் அமையும். அதிக உமிழ்வு கொண்ட இறக்குமதிகளுக்கு CBAM கூடுதல் செலவை ஏற்படுத்தினால், போக்குவரத்து மற்றும் சான்றளிப்பு ஏற்பாடுகள் செய்யப்பட்ட பிறகு DRI அடிப்படையிலான தூய்மையான பொருள் விலையின் அடிப்படையில் போட்டியிடக்கூடும்.
அபாயங்கள், செலவுகள் மற்றும் அரசியல்
உலகளாவிய உபரி உற்பத்தித் திறனே முக்கிய அபாயமாகும். பல பிராந்தியங்களில் மானியங்களாலும் சந்தை சாராத பிற நடைமுறைகளாலும் நிலைத்திருக்கும் உற்பத்தித் திறன் அதிகரிப்பு விலைகளைத் தாழ்த்தி வருவாயைக் குறைப்பதாக OECD எச்சரிக்கிறது. லாப வரம்புகள் சுருங்கியதால், 2027 வரையிலான குறைந்த உமிழ்வு எஃகுத் திட்டங்களில் ஐந்தில் ஒரு பங்கு நிறுத்திவைக்கப்பட்டுள்ளதாக அதிகாரிகள் தெரிவிக்கின்றனர். ஒரே நேரத்தில் மிகுதியான புதிய விநியோகம் வந்தால், தொழில்துறையும் அரசாங்கங்களும் விரும்புவதாகக் கூறும் பசுமைத் தொழில்நுட்ப முதலீடுகளையே அது மந்தப்படுத்தக்கூடும். வெளிநாட்டு ஆலைகள் சீனாவின் உள்நாட்டுச் சந்தையின் மீதான நேரடி அழுத்தத்தைக் குறைக்கின்றன. ஆனால் அவை உலகளாவிய உற்பத்தித் திறனையும் அதிகரிக்கின்றன.
வர்த்தகப் பதற்றம் மற்றொரு அபாயம். உற்பத்தி நடைபெறும் இடத்தில் பொருளில் உள்ளடங்கிய உமிழ்வுகளின் அடிப்படையில் CBAM கட்டணம் விதிக்கும். எனவே ஊது உலையை வேறொரு நாட்டுக்கு மாற்றுவது இந்தக் கட்டணத்தைத் தவிர்க்க உதவாது. அமெரிக்கா எஃகுத் துறை நடவடிக்கைகளைத் தொடர்ந்து வைத்திருப்பதுடன், அவற்றைக் கடுமையாக்கவும் முடியும். புதிய உள்நாட்டு ஆலைகளைப் பாதுகாக்க சில ஆசியான் உறுப்பினர்கள் குறிப்பிட்ட எஃகு வகைகளுக்கான தடைகளை உயர்த்தி வருகின்றனர். புரவலர் அரசுகள் எரிசக்தி மானியங்கள் அல்லது வரி விதிகளை மாற்றினால் திட்டங்களின் பொருளாதார நிலை மாறும். எரிவாயு விலை திடீரென உயர்வது அல்லது நீர்வளக் கட்டுப்பாடுகள் மத்திய கிழக்கின் DRI மற்றும் ஹைட்ரஜன் திட்டங்களைச் சிக்கலாக்கக்கூடும். மின்வில் உலைகளுக்கு அத்தியாவசியமான உலோகக் கழிவின் விநியோகம் பல இலக்கு நாடுகளில் குறைவாக உள்ளது; இதுவும் செலவை உயர்த்தக்கூடும்.
ஏற்றுமதியாளர்கள் தங்கள் உத்திகளை மாற்றும் நிலையில், நிதி மற்றும் செயல்பாட்டு மூலதனம் கவனத்தில் உள்ளன. துறைமுக மையங்கள் வழியாக வாங்கி ஏற்றுமதி செய்வது உள்ளிட்ட புதிய வர்த்தக மாதிரிகள், விலைகள் ஏற்ற இறக்கம் கண்டால் பணப்புழக்கம் மற்றும் எதிர்த்தரப்புச் சிக்கல்களை உருவாக்குகின்றன. இதுவரை அளவு மற்றும் செலவை மட்டுமே அடிப்படையாகக் கொண்டு போட்டியிட்ட ஆலைகளுக்கு, உமிழ்வு அறிக்கையிடல் மற்றும் தயாரிப்புச் சான்றளிப்புக்கான அதிகரித்த இணக்கச் செலவுகளைச் சமாளிக்க புதிய அமைப்புகளும் திறன்களும் தேவைப்படுகின்றன.
சில நிறுவனங்கள் அதிக மதிப்புள்ள உலோகப் பொருட்கள் துறைக்கு நகர்ந்து அபாயத்தைப் பரவலாக்குகின்றன. உதாரணமாக, மின்சார வாகனங்கள் மற்றும் மின்சார உபகரணங்களில் பயன்படுத்தப்படும் மென் காந்த எஃகைத் தயாரிக்க சீனா ஓரியண்டல் குழுமம் ஆர்சலர் மிட்டலுடன் கூட்டு முயற்சிகளைத் தொடங்கியுள்ளது. இந்தத் திட்டங்களுக்கு உள்ளாட்சி அரசுகள் நிலமும் எரிசக்தி இணைப்புகளும் வழங்கி ஆதரவளித்துள்ளன. கட்டுமான எஃகைவிடச் சிறப்புப் பொருட்கள் அதிக நிலையான லாப வரம்புகளையும், பொருட்களின் விலை ஏற்ற இறக்கங்களுக்கு அதிகம் உணர்வற்ற வாடிக்கையாளர் தளத்தையும் தரும் என்பதே இந்த முதலீட்டின் எதிர்பார்ப்பாகும்.
அடுத்து கவனிக்க வேண்டியவை
வெளிநாட்டு விரிவாக்கம் பலன் தருகிறதா என்பதைப் பல முக்கிய நிகழ்வுகள் காட்டும். ஓமானில், ஜின்னானும் வேலேயும் புதிய செறிவூட்டும் ஆலையை 2027 நடுப்பகுதிக்குள் தொடங்கத் திட்டமிட்டுள்ளன. வளைகுடா நாடுகளில் வேலே அமைக்கும் இரும்புப் ப்ரிக்கெட் மையங்கள், குறைந்த உமிழ்வு கொண்ட இரும்புக்கான பிராந்தியச் சூழலமைப்புக்கு அடித்தளமிட்டு, உலகளாவிய தகடு ஆலைகளுக்கு ஏற்றுமதி செய்ய உதவக்கூடும். சவுதி அரேபியா மற்றும் கசகஸ்தானில், சீனக் குழுமங்கள் ஆதரிக்கும் DRI மற்றும் மின்வில் திட்டங்கள் தொடக்கத்தில் எரிவாயுவிலும், விநியோகம் வளரும்போது ஹைட்ரஜனிலும் செயல்படுவது சாத்தியமா என்பதைச் சோதிக்கும். DRI தர உருண்டைகளின் கூடுதல் விலையையும் உயர்தர நுண்தாதுவுக்கான விலைக் குறியீட்டையும் கண்காணிக்க வேண்டும்; செலவுகளில் தாதுத் தரம் தொடர்ந்து முக்கியப் பங்கு வகிக்கும்.
கொள்கை முன்னணியில், CBAM 2026இல் கட்டணம் வசூலிக்கும் கட்டத்தைத் தொடங்கி, அந்தத் தசாப்தம் முழுவதும் படிப்படியாக விரிவடையும். சீனாவின் கார்பன் சந்தை மேலும் பல துறைகளை உள்ளடக்கி, அளவுகோல்களைக் கடுமையாக்கும் என எதிர்பார்க்கப்படுகிறது; இதனால் நாட்டுக்குள்ளேயே தூய்மையான உற்பத்தி முறைகளின் மதிப்பு உயரும். வர்த்தக நடவடிக்கைகள் தொடர்ந்து மாறும்; குறிப்பாக அரைமுடிக்கப்பட்ட பொருட்கள் மற்றும் உருவாக்கப்பட்ட எஃகு கட்டமைப்புகள் தொடர்பாக. சீனாவுக்குள் கண்காணிக்க வேண்டிய முக்கியத் தொழில்துறை மாறி மின்வில் எஃகின் பங்காகும். அது உலோகக் கழிவு கிடைப்பது, மின்சார விலை நிர்ணயம், தொழில்துறையின் மின்மயமாக்கல் வேகம் ஆகியவற்றைப் பொறுத்திருக்கும். வெளிநாடுகளில் முக்கிய உள்ளீடுகள் குறைந்த கார்பன் எரிசக்தி, நம்பகமான தாதுக் கொள்முதல், வாகன உற்பத்தியாளர்கள் மற்றும் கட்டுமான நிறுவனங்களிடமிருந்து நீண்டகாலக் கொள்முதல் உறுதிகள் ஆகியவையாகும். இந்த அம்சங்கள் ஒருங்கிணைந்தால், வெளிநாட்டுத் திட்டங்களை மந்தமடைந்த உள்நாட்டுச் சந்தைக்கு நீடித்த துணையாகச் சீன எஃகு உற்பத்தியாளர்கள் மாற்றக்கூடும்.
முக்கிய அம்சங்கள்
- சீனாவில் உள்நாட்டுத் தேவை உற்பத்தியைவிட வேகமாகக் குறைந்ததால், உருக்கு ஆலைகள் வெளிநாடுகளில் வளர்ச்சியைத் தேடின.
- 2025 இறுதிக்குள் உலகளாவிய உபரி உற்பத்தித் திறன் 680 மில்லியன் டன்களைத் தாண்டக்கூடும் என்று OECD எச்சரிக்கிறது.
- 2024இல் சீனாவின் ஏற்றுமதி 118 மில்லியன் டன்களைத் தாண்டியது; 2025இலும் மீண்டும் அதிகரித்தது.
- சீனாவின் கார்பன் சந்தை இப்போது எஃகுத் துறையையும் உள்ளடக்கியுள்ளது; இதனால் நிலக்கரியைச் சார்ந்த ஊது உலைகளுக்கான இணக்கச் செலவுகள் அதிகரிக்கின்றன.
- 2026 முதல் பொருளில் உள்ளடங்கிய உமிழ்வுகளுக்கு ஐரோப்பிய ஒன்றியத்தின் CBAM கட்டணம் விதிக்கும்; இது ஏற்றுமதியாளர்களுக்கான தரநிலையை உயர்த்துகிறது.
- சீனக் குழுமங்கள் சவுதி அரேபியா, கசகஸ்தான், வளைகுடா நாடுகள் முழுவதும் DRI மற்றும் மின்வில் திட்டங்களைக் கட்டமைத்து வருகின்றன.
- ஓமானில் இரும்புத் தாது செறிவூட்டும் ஆலையில் ஜின்னானும் வேலேயும் முதலீடு செய்கின்றன. 2027 நடுப்பகுதியில் தொடங்கி ஆண்டுக்கு 12.6 மில்லியன் டன் உற்பத்தி செய்வது இலக்காகும்.
- தென்கிழக்கு ஆசியா தொடர்ந்து முக்கியச் சந்தையாக உள்ளது; இந்தோனேசியாவின் உற்பத்தித் திறனும் மலேசியா, மியான்மருக்கான ஏற்றுமதியும் அதிகரிக்கின்றன.
- வாகனத் தகடுகளுக்கான ஹைட்ரஜன் உலோகவியல் சங்கிலியை HBIS உருவாக்கியுள்ளது; ஐரோப்பிய வாடிக்கையாளர்களுக்கு குறைந்த உமிழ்வு எஃகை விற்பனை செய்யவும் தொடங்கியுள்ளது.
- அதிக உற்பத்தித் திறன், வர்த்தகப் பதற்றம், எரிசக்தி விலை ஏற்ற இறக்கம், உலோகக் கழிவின் குறைந்த விநியோகம் ஆகியவை முக்கிய அபாயங்களாக நீடிக்கின்றன.