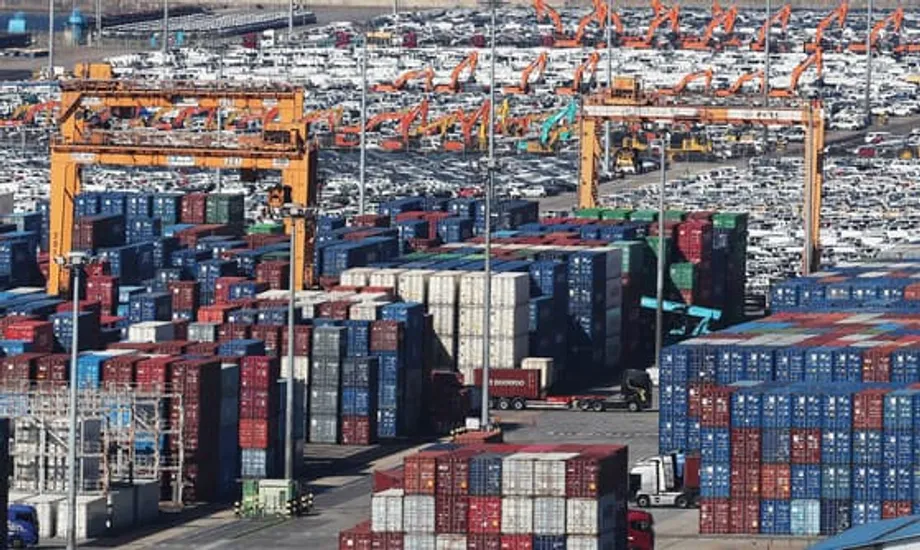
பிற துறைகள் மந்தமடையும் நிலையில், குறைக்கடத்திகள் ஏற்றுமதியை வரலாறு காணாத அளவுக்கு உயர்த்துகின்றன
தென் கொரியா ஏற்றுமதியில் வரலாற்றுச் சாதனையை எட்டும் விளிம்பில் உள்ளது. ஜனவரி முதல் நவம்பர் வரையிலான ஏற்றுமதி 640.2 பில்லியன் டாலரை எட்டியது. இது முந்தைய ஆண்டின் இதே காலத்தைவிட 2.9 சதவீதம் அதிகம்; அந்தக் காலப்பகுதிக்கான இதுவரையிலான மிக உயர்ந்த அளவும் இதுவே. கடந்த ஆண்டுக்கு நிகரான டிசம்பர் ஏற்றுமதி இருந்தால்கூட, முழு ஆண்டு ஏற்றுமதி முதன்முறையாக 700 பில்லியன் டாலரைத் தாண்டும். ஆண்டின் பிற்பகுதியில் இந்த வேகம் அதிகரித்துள்ளது. நவம்பர் ஏற்றுமதி 61.04 பில்லியன் டாலராக இருந்து, அந்த மாதத்துக்கான சாதனையைப் படைத்தது. ஒரு வேலைநாள் குறைவாக இருந்தபோதிலும், நவம்பரில் சராசரி தினசரி ஏற்றுமதி 13.3 சதவீதம் அதிகரித்தது. இறக்குமதி 1.2 சதவீதம் உயர்ந்து 51.3 பில்லியன் டாலரான நிலையில், வர்த்தக உபரி 9.73 பில்லியன் டாலராக விரிவடைந்தது.
உள்ளடக்கம்
- பிற துறைகள் மந்தமடையும் நிலையில், குறைக்கடத்திகள் ஏற்றுமதியை வரலாறு காணாத அளவுக்கு உயர்த்துகின்றன
- சிப் ஏற்றுமதி உயர்வுக்குப் பின்னால் என்ன?
- செயற்கை நுண்ணறிவும் தரவு மையங்களும் வளர்ச்சியின் வேகத்தை நிர்ணயிக்கின்றன
- தயாரிப்புக் கலவை, விலைகள், உற்பத்தித் திறன்
- வர்த்தகக் கொள்கையும் புவிசார் அரசியலும் சந்தைகளை மாற்றியமைக்கின்றன
- குறைக்கடத்தித் துறைக்கு வெளியே வளர்பவர்களும் சரிவடைபவர்களும்
- சிப் துறைச் சரிவால் கொரியா எந்த அளவுக்குப் பாதிக்கப்படும்?
- 2026-ஆம் ஆண்டில் கவனிக்க வேண்டியவை
- முக்கிய அம்சங்கள்
இந்தத் தலைப்புச் செய்தி எண்ணுக்குப் பின்னால் ஒரு முக்கியமான யதார்த்தம் உள்ளது. ஏற்றுமதி உயர்வு குறைக்கடத்தித் துறையில் குவிந்துள்ளது. நவம்பரில் சிப் ஏற்றுமதி 17.26 பில்லியன் டாலராக உயர்ந்தது. இது முந்தைய ஆண்டைவிட 38.6 சதவீதம் அதிகம்; மொத்த ஏற்றுமதியில் 28.3 சதவீதப் பங்கைக் கொண்டது. இந்த ஆண்டில் இதுவே மிக உயர்ந்த பங்கு. முதல் பதினொரு மாதங்களில், குறைக்கடத்திகள் அல்லாத ஏற்றுமதி முந்தைய ஆண்டைவிட 1.5 சதவீதம் குறைந்து 487.6 பில்லியன் டாலரானது. இது தொழில்துறையின் பல்வேறு பிரிவுகளில் நிலவும் பலவீனத்தைப் பிரதிபலிக்கிறது. இந்த ஆண்டில் வாகனங்கள், கப்பல்கள், உயிர்நலப் பொருட்கள், கணினிகள் உள்ளிட்ட சில பிரிவுகள் வளர்ச்சி கண்டுள்ளன. இயந்திரங்கள், பெட்ரோலியப் பொருட்கள், பெட்ரோவேதிப் பொருட்கள், எஃகு, வாகன உதிரிபாகங்கள், காட்சித் திரைகள், வீட்டு உபகரணங்கள், இரண்டாம் நிலை மின்கலங்கள் உள்ளிட்ட பல பிரிவுகள் சரிவடைந்துள்ளன.
இந்தக் குவிப்பு மூலோபாய ரீதியான கேள்விகளை எழுப்புகிறது. எனினும், வர்த்தகப் பதற்றங்களும் சுழற்சி சார்ந்த பொருட்களுக்கான தேவை மந்தமடைந்துள்ளதுமான உலகச் சூழலைக் கருத்தில் கொண்டால், பரந்த ஏற்றுமதி அடித்தளம் மீள்திறனைக் காட்டியுள்ளதாக அதிகாரிகள் வலியுறுத்துகின்றனர். குறைக்கடத்தி அல்லாத ஏற்றுமதியில் ஏற்பட்ட சிறிய சரிவு அடிப்படை நிலைத்தன்மையைக் காட்டுகிறது என்றும், செயற்கை நுண்ணறிவும் தரவு மையங்களும் தங்கள் திறனை விரிவாக்குவதால் சிப்களுக்கான தேவை வலுவாகத் தொடரும் என்றும் வர்த்தகம் மற்றும் முதலீட்டுத் துணை அமைச்சர் காங் காம்-சான் தெரிவித்தார்.
"ஏற்றுமதி குறைக்கடத்திகளைப் பெரிதும் சார்ந்திருந்தாலும், குறைக்கடத்தி அல்லாத ஏற்றுமதி வெறும் 1.5 சதவீதம் மட்டுமே சரிந்திருப்பது மிகவும் உறுதியான முடிவாகும். செயற்கை நுண்ணறிவும் தரவு மையங்களும் தொடர்ந்து வளர்வதால், அடுத்த ஆண்டிலும் குறைக்கடத்திகளுக்கான வலுவான தேவை தொடரும் என எதிர்பார்க்கப்படுகிறது," என்று காங் கூறினார்.
சிப் ஏற்றுமதி உயர்வுக்குப் பின்னால் என்ன?
தொழில்நுட்ப மாற்றங்கள், விலை நிலவரம், மூலோபாயக் கையிருப்பு நகர்வுகள் ஆகியவை சிப் துறையின் ஏற்றத்துக்கு அடிப்படையாக உள்ளன. பெரிய செயற்கை நுண்ணறிவு மாதிரிகளை இயக்கவும் கிளவுட் சேவைகளை விரைவுபடுத்தவும் தரவு மைய இயக்குநர்கள் உயர்மதிப்புள்ள நினைவகச் சிப்களை வாங்குகின்றனர். அடுத்த தலைமுறை தரநிலைகளை மையமாகக் கொண்டு சாதன உற்பத்தியாளர்கள் தங்கள் தயாரிப்புச் சுழற்சிகளைப் புதுப்பித்து வருகின்றனர். கொள்கை அதிர்ச்சிகளையும் விநியோக நெருக்கடிகளையும் எதிர்கொள்ள, பெரிய கொள்முதலாளர்கள் பாதுகாப்புக் கையிருப்புகளையும் உருவாக்கியுள்ளனர்.
செயற்கை நுண்ணறிவும் தரவு மையங்களும் வளர்ச்சியின் வேகத்தை நிர்ணயிக்கின்றன
செயற்கை நுண்ணறிவு மற்றும் சேவையகச் சந்தைகளுக்கான நினைவக ஏற்றுமதியே மீட்சிக்கு முன்னிலை வகித்துள்ளது. மேம்பட்ட ஜிபியுக்களுடன் பயன்படுத்தப்படும் உயர் அலைவரிசை நினைவகத்துக்கும் டிடிஆர்5 சேவையக டிராமுக்கும் அதிக தேவை உள்ளது. ஆண்டின் நடுப்பகுதியில் ஏற்றுமதி திடீரென உயர்ந்தது, இந்தப் போக்குகள் ஏற்றுமதிக் கணக்கில் எவ்வாறு பிரதிபலிக்கின்றன என்பதைக் காட்டியது. செயற்கை நுண்ணறிவுக் கட்டமைப்பை விரிவாக்குவதற்குத் துணைபுரியும் சேவையக நினைவகத்துக்கும் லாஜிக் சிப்களுக்கும் முக்கிய சிப் மையங்களில் உள்ள கொள்முதலாளர்கள் கூடுதல் ஆர்டர்களை வழங்கினர். அதிகரித்த ஏற்றுமதி அளவும் உயர்ந்த ஒரு அலகுக்கான விலைகளும் இணைந்து, அண்மைய மாதங்களில் ஏற்றுமதி மதிப்பு வளர்ச்சியை உயர்த்தியுள்ளன.
தொழில்துறைத் தரவுகள், குறைக்கடத்திகளுக்கு அடுத்த ஆண்டும் வலுவானதாக இருக்கும் எனக் காட்டுகின்றன. உலகளாவிய சிப் விற்பனை 2024-ஆம் ஆண்டில் மதிப்பீட்டின்படி 627 பில்லியன் டாலரை எட்டியது. செயற்கை நுண்ணறிவு முடுக்கிச் சிப்கள், சேவையக நினைவகம், கணினிகள் மற்றும் திறன்பேசிகளில் செயற்கை நுண்ணறிவு அம்சங்களின் அதிகரித்த பயன்பாடு ஆகியவற்றின் உந்துதலால், 2025-ஆம் ஆண்டில் அது 697 பில்லியன் டாலரை நெருங்கும் எனக் கணிக்கப்பட்டுள்ளது. அடுத்த ஆண்டு உருவாக்கும் செயற்கை நுண்ணறிவுச் சிப்களின் விற்பனை 150 பில்லியன் டாலரைத் தாண்டக்கூடும். எனினும், உற்பத்தித் திறன் எல்லாப் பிரிவுகளிலும் ஒரே சீராக வளரவில்லை. 2024-ஆம் ஆண்டின் ஏற்றக் காலத்தில் சிலிக்கான் வட்டுகளின் ஏற்றுமதி பின்தங்கியது; மேம்பட்ட தொகுப்பாக்கமும் இன்னும் இடையூறாக உள்ளது. உயர்நிலை நினைவகச் சிப்கள் மற்றும் முடுக்கிச் சிப்களில் காணப்படும் விலை நிர்ணய வலிமையை இது ஓரளவு விளக்குகிறது.
தயாரிப்புக் கலவை, விலைகள், உற்பத்தித் திறன்
தற்போதைய சுழற்சி, கடந்த கால நினைவகத் துறை மீட்சிகளிலிருந்து மாறுபட்டுள்ளது. உயர் அலைவரிசை நினைவகமும் சேவையகத் தர டிடிஆர்5 நினைவகமும் அதிக சராசரி விற்பனை விலையைக் கொண்டுள்ளன. மேலும், சில உற்பத்தி நிலையங்களால் மட்டுமே பெரிய அளவில் மேற்கொள்ளக்கூடிய சிக்கலான தொகுப்பாக்கச் செயல்முறைகள் அவற்றுக்குத் தேவைப்படுகின்றன. இதனால் ஏற்றுமதி செய்யப்படும் ஒவ்வொரு அலகும் வருவாயில் ஏற்படுத்தும் தாக்கம் அதிகரித்துள்ளது. கூடுதல் விநியோகத் திறன் உருவாகி வருகிறது; ஆனால் அது மேம்பட்ட உற்பத்தி முனைகளிலும் தொகுப்பாக்கத்திலும் குவிந்துள்ளது. அதை முழு அளவில் இயக்குவதற்குக் காலம் தேவை. புதிய உற்பத்தித் திறனைச் செயல்பாட்டுக்குக் கொண்டுவருவதில் ஏற்படும் தாமதம் விலைகளை உயர்ந்த நிலையிலேயே வைத்திருக்கக்கூடும். மறுபுறம், உற்பத்தித் திறன் விரைவாக விரிவடைவதோ கிளவுட் சேவை வழங்குநர்கள் ஆர்டர்களை நிறுத்துவதோ விலைகளைக் குறைக்கலாம். விநியோகம் மற்றும் தேவை ஆகியவற்றில் ஏற்படும் சிறிய மாற்றங்களுக்கே விலைகள் உணர்வுடன் மாறுவது நினைவகச் சுழற்சிகளின் அடையாளமாகும். இது மாதாந்திர ஏற்றுமதி புள்ளிவிவரங்களிலும் தாக்கத்தை ஏற்படுத்தும்.
வர்த்தகக் கொள்கையும் புவிசார் அரசியலும் சந்தைகளை மாற்றியமைக்கின்றன
2025-ஆம் ஆண்டின் ஏற்றுமதிப் போக்குகள் வேகமாக மாறிவரும் கொள்கைச் சூழலைப் பிரதிபலிக்கின்றன. அமெரிக்காவுக்குச் செல்லும் பல பொருட்கள்மீது அதிக வரிகளுடன் இந்த ஆண்டு தொடங்கியது. இதனால் வாகனங்களும் எஃகும் பாதிக்கப்பட்டன. நவம்பர் பிற்பகுதியில் எட்டப்பட்ட ஒப்பந்தம், வாகனங்கள் மற்றும் உதிரிபாகங்களுக்கான இறக்குமதி வரிகளை 15 சதவீதத்துக்குத் திரும்பக் கொண்டுவந்தது; இதனால் முக்கிய உற்பத்தியாளர்கள் மீதான அழுத்தம் தணிந்தது. சமீபத்திய மாதாந்திரத் தரவுகள், ஏற்றுமதி செல்லும் இடங்களைப் பொறுத்து கலவையான நிலையைச் சுட்டுகின்றன. நவம்பரில் சீனாவுக்கான ஏற்றுமதி 6.9 சதவீதம் உயர்ந்தது; அமெரிக்காவுக்கான ஏற்றுமதி ஏறத்தாழ மாறாமல் இருந்தது; ஆசியான் நாடுகளுக்கும் மத்திய கிழக்குக்கும் ஏற்றுமதி அதிகரித்தது.
உலகளாவிய தொழில்துறைக் கொள்கைகள், கொரிய நிறுவனங்கள் எங்கு, எவ்வாறு முதலீடு செய்கின்றன என்பதை மாற்றியமைக்கின்றன. மூலோபாயத் துறைகளுக்கான மானியங்களையும் வரிச் சலுகைகளையும் பெறுவதற்காக நிறுவனங்கள் அமெரிக்காவில் ஆலைகளையும் கூட்டாண்மைகளையும் உருவாக்குகின்றன. உள்நாட்டில், குறைக்கடத்திகள் மற்றும் பிற முக்கியத் தொழில்நுட்பங்களுக்கான மூலதனச் செலவினங்களுக்கும் ஆராய்ச்சிக்கும் கே-சிப்ஸ் சட்டம் வரிச் சலுகைகளை வழங்குகிறது. மேம்பட்ட உபகரணங்கள் மற்றும் முக்கியத் தொழில்நுட்பங்கள் மீதான ஏற்றுமதிக் கட்டுப்பாடுகள், குறைந்த செலவில் செயல்படும் போட்டியாளர்களிடமிருந்து சில கொரிய சிப் உற்பத்தியாளர்களைப் பாதுகாத்துள்ளன. ஆனால் சீனாவில் உள்ள பழைய உற்பத்தி நிலையங்களை மேம்படுத்துவதையும் அவை கட்டுப்படுத்துகின்றன. முக்கியக் கனிமங்களைப் பெறுவதற்கான கட்டுப்பாடுகள், மின்சார வாகன விநியோகச் சங்கிலியின் சில பகுதிகளுக்கான செலவை உயர்த்தியுள்ளன. இதனால் ஆசியாவிலும் அதற்கு அப்பாலும் புதிய விநியோகஸ்தர்களை நாடி, விநியோக ஆதாரங்களைப் பன்முகப்படுத்த நிறுவனங்கள் ஊக்குவிக்கப்படுகின்றன. சிப் உற்பத்தியில் செலவுச் சாதகத்தைத் தக்கவைக்க, சிலிக்கான் வட்டு உற்பத்திக்குப் பயன்படும் முக்கிய இறக்குமதிப் பொருட்களுக்கான வரிகளை 2026-ஆம் ஆண்டுக்குள் பூஜ்ஜியமாகக் குறைக்கவும் அரசு நடவடிக்கை எடுத்து வருகிறது.
நிச்சயமற்ற நிலைமைகளைக் குறைப்பது முதலீட்டையும் ஆர்டர்களையும் அதிகரிக்க உதவும் என வர்த்தக அதிகாரிகள் கூறுகின்றனர். வாகனங்களுக்கான வரிச் சலுகையை வர்த்தகம், தொழில் மற்றும் எரிசக்தி அமைச்சர் கிம் ஜியோங்-க்வான் வரவேற்றார். 700 பில்லியன் டாலர் ஏற்றுமதி இலக்கை நோக்கி ஏற்றுமதியாளர்கள் முன்னேறும்போது தொடர்ந்து கொள்கை ஆதரவு வழங்கப்படும் என்றும் அவர் தெரிவித்தார்.
"வாகன மற்றும் உதிரிபாக நிறுவனங்களுக்கான வரிக் குறைப்பு, அமெரிக்காவுக்கு ஏற்றுமதி செய்யும் கொரிய நிறுவனங்களின் நிச்சயமற்ற நிலையைத் தணித்துள்ளது. ஏற்றுமதி வளர்ச்சி வேகம் தொடர்வதையும், பொருளாதார மீட்சியிலும் வளர்ச்சியிலும் ஏற்றுமதி முக்கியப் பங்கு வகிப்பதையும் உறுதிசெய்ய அரசு கொள்கை ஆதரவை வலுப்படுத்தும்," என்று கிம் கூறினார்.
குறைக்கடத்தித் துறைக்கு வெளியே வளர்பவர்களும் சரிவடைபவர்களும்
செயற்கை நுண்ணறிவு மற்றும் போக்குவரத்துத் துறைகளுடன் தொடர்புடைய பிரிவுகளுக்கும், சரக்குப் பொருள் சுழற்சிகள் மற்றும் கனரகத் தொழில்துறையின் தாக்கத்துக்கு உள்ளாகும் பிரிவுகளுக்கும் இடையிலான பிளவை நவம்பர் அறிக்கை வலியுறுத்துகிறது. நவம்பரில் வாகன ஏற்றுமதி 13.7 சதவீதம் உயர்ந்து 6.41 பில்லியன் டாலரானது. பெட்ரோல் மற்றும் டீசலில் இயங்கும் வாகனங்கள், கலப்பின வாகனங்களின் வலுவான விற்பனையும் விநியோகச் சங்கிலிகள் படிப்படியாக இயல்பு நிலைக்குத் திரும்பியதும் இதற்குத் துணைபுரிந்தன. அண்மைய மாதங்களில் கப்பல் ஆர்டர்களும் வளர்ச்சிக்கு உதவின. இலையுதிர்காலத்தின் முற்பகுதியில் சிறப்பு வகைக் கப்பல்களின் விற்பனை அதிகரித்தது இதற்கு ஆதரவளித்தது.
இதற்கு மாறாக, எரிசக்தி மற்றும் அடிப்படைப் பொருட்களுடன் தொடர்புடைய பிரிவுகள் ஆண்டின் பெரும்பகுதியில் சிரமங்களைச் சந்தித்தன. முதல் பதினொரு மாதங்களில் இயந்திர ஏற்றுமதி 8.9 சதவீதம் குறைந்தது; பெட்ரோலியப் பொருட்கள் 11.1 சதவீதமும், பெட்ரோவேதிப் பொருட்கள் 11.7 சதவீதமும் சரிந்தன. எஃகு ஏற்றுமதி 8.8 சதவீதம் வீழ்ந்தது. வாகன உதிரிபாகங்கள், காட்சித் திரைகள், வீட்டு உபகரணங்களும் பலவீனமடைந்து, முறையே 6.3 சதவீதம், 10.3 சதவீதம், 9.4 சதவீதம் சரிந்தன. இதே காலத்தில் இரண்டாம் நிலை மின்கலங்களின் ஏற்றுமதி 11.8 சதவீதம் குறைந்தது. மின்னணு மற்றும் போக்குவரத்துத் துறைகளில் கையிருப்புகள் சரிசெய்யப்பட்டதும், முக்கியச் சந்தைகளில் மின்சார வாகனங்களுக்கான தேவை சீரற்றிருந்ததும் இதைப் பிரதிபலிக்கின்றன. நவம்பரில் கம்பியில்லா சாதனங்களும் மின்கலங்களும் மாதாந்திர அடிப்படையில் சிறிதளவு முன்னேற்றம் கண்ட இடங்களில் ஓரளவு நிலைபெறும் அறிகுறிகள் தென்பட்டன. எனினும், சிப்களைத் தவிர்த்தால் ஒட்டுமொத்தப் போக்கு இன்னும் மந்தமாகவே உள்ளது.
துறை சார்ந்த போக்குகளும் வர்த்தகக் கொள்கையும் எவ்வாறு ஒன்றோடொன்று தொடர்புகொள்கின்றன என்பதைப் பிராந்திய வாரியான விவரங்கள் எடுத்துக்காட்டுகின்றன. கொரிய சிப்களுக்கான மிகப்பெரிய தனிச் சந்தையாகத் தொடரும் சீனாவுக்கான ஏற்றுமதி, குறைக்கடத்திகள் மற்றும் சுத்திகரிக்கப்பட்ட பொருட்களுக்கான ஆர்டர்கள் அதிகரித்ததால் மேம்பட்டுள்ளது. சிப் ஏற்றுமதியுடன் ஆசியான் நாடுகளுக்கான விற்பனையும் மீண்டது. வாகனங்கள், எஃகு மீதான முன்பிருந்த வரிகள் அமெரிக்காவுக்கான ஏற்றுமதியை மட்டுப்படுத்தின. எனினும், ஆண்டின் பிற்பகுதியில் வரி விகிதங்களைத் தளர்த்திய ஒப்பந்தம் உதவியாக இருக்கும். எஃகு, கப்பல்களுக்கான தேவை தணிந்ததால் ஐரோப்பாவின் நிலை கலவையாக இருந்தது. எரிசக்தி இறக்குமதிச் செலவுகள் குறைந்திருந்தது ஒட்டுமொத்த வர்த்தகச் சமநிலைக்கு உதவியது. அதேவேளை, மூலதனப் பொருட்கள் மற்றும் உதிரிபாகங்கள் தொடர்பான எரிசக்தி அல்லாத இறக்குமதிகள் வலுவாக இருந்தன.
சிப் துறைச் சரிவால் கொரியா எந்த அளவுக்குப் பாதிக்கப்படும்?
கொரியாவின் ஏற்றுமதியில் சிப்களின் பங்கு, 2002 முதல் 2010 வரையிலான காலத்தில் சுமார் 10 சதவீதமாக இருந்தது; 2025 நவம்பரில் அது 28.3 சதவீதமாக உயர்ந்துள்ளது. சுழற்சி வேகமாக இருக்கும்போது இந்தக் குவிப்பு பெரும் ஆதாயத்தைத் தருகிறது; அதேவேளை, பிற துறைகளின் பலவீனத்தையும் மறைத்துவிடக்கூடும். உற்பத்தித் துறையின் பரந்த அடித்தளம் அழுத்தத்தில் இருப்பதாக அதிகாரபூர்வ புள்ளிவிவரங்கள் காட்டுகின்றன. உற்பத்தி நிறுவனங்களின் எண்ணிக்கை 2022-ஆம் ஆண்டில் 586,000 என்ற உச்சத்தை எட்டியது; 2024-ஆம் ஆண்டில் 504,000 ஆகக் குறைந்தது. உற்பத்தித் துறை வேலைவாய்ப்புகள் 2022 முதல் 2025 செப்டம்பர் வரை சுமார் 4 சதவீதம் குறைந்தன. இந்தச் சரிவில் பெரும்பங்கு சிறிய மற்றும் நடுத்தர நிறுவனங்களில் ஏற்பட்டது. கடந்த பத்தாண்டில் பெரிய நிறுவனங்களின் உற்பத்தி அதிகரித்துள்ள நிலையில், சிறிய நிறுவனங்களின் உற்பத்தி குறைந்துள்ளது. உற்பத்திக்கான இடுபொருட்களில் இறக்குமதியைச் சார்ந்திருக்கும் அளவு, 2020-ஆம் ஆண்டில் சுமார் நான்கில் ஒரு பங்காக இருந்தது; 2025 நடுப்பகுதியில் சுமார் 30 சதவீதமாக உயர்ந்தது. சீன உதிரிபாக உற்பத்தியாளர்கள் மதிப்புச் சங்கிலியில் மேல்நோக்கி நகர்ந்ததால், இறக்குமதியில் சீனாவின் பங்கு மேலும் அதிகரித்துள்ளது.
ஏற்றுமதியின் புவியியல் குவிப்பும் அதிகரித்துள்ளது. கொரிய ஏற்றுமதியில் அமெரிக்கா மற்றும் சீனாவின் ஒருங்கிணைந்த பங்கு, 2020-ஆம் ஆண்டில் சுமார் 26 சதவீதமாக இருந்தது; 2025-ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் சுமார் 36 சதவீதமாக உயர்ந்தது. துறை மற்றும் ஏற்றுமதி இலக்கு ஆகிய இரண்டிலும் உள்ள இந்தக் குவிப்பு, குறைந்த எண்ணிக்கையிலான சந்தைகளில் கொள்கை அல்லது தேவை மாறினால் ஏற்றுமதியாளர்கள் அதிகமாகப் பாதிக்கப்படுவதற்கான வாய்ப்பை உருவாக்குகிறது. 2027-ஆம் ஆண்டை ஒட்டிய நினைவகத் துறையின் சுழற்சிச் சரிவு, இந்தச் சமநிலையின்மைகளை வெளிக்கொணரக்கூடும் என சில ஆய்வாளர்கள் எச்சரிக்கின்றனர். அத்தகைய நிலை ஏற்பட்டால், பலவீனமான நிறுவனங்கள் தங்கள் செயல்பாடுகளுக்கான நிதியைப் பெறுவதில் சிரமப்படலாம். செயல்பாட்டு லாபத்திலிருந்து வட்டிச் செலவுகளை ஈடுகட்ட முடியாத நிறுவனங்களின் எண்ணிக்கையும் மேலும் அதிகரிக்கலாம்.
கொள்கை நடவடிக்கைகள் இந்தப் பாதிப்பைக் குறைக்க உதவும். ஏற்றுமதி இலக்குகளையும் விநியோகச் சங்கிலிகளையும் பன்முகப்படுத்தவும், சேவை வர்த்தகத்தை விரிவுபடுத்தவும், துறை சார்ந்த வேறுபாடின்றி ஆதரவு நடவடிக்கைகளை இயன்றவரை நடுநிலையாக வைத்திருக்கவும் கொரியாவை சர்வதேச அமைப்புகள் ஊக்குவித்துள்ளன. போட்டிக் கொள்கையை வலுப்படுத்துதல், ஒழுங்குமுறைச் சுமைகளைக் குறைத்தல், தொழிலாளர் நகர்வையும் திறன் பயிற்சியையும் மேம்படுத்தும் தொழிலாளர் சந்தைச் சீர்திருத்தங்களை மேற்கொள்ளுதல் ஆகியவை பரிந்துரைகளில் அடங்கும். வர்த்தக ஒப்பந்தங்களை விரிவுபடுத்தி மேம்படுத்துவது சந்தை அணுகலை அதிகரிக்கலாம். தொழில்துறையைப் பொறுத்தவரை, உற்பத்தியுடன் தொடர்புடைய மென்பொருள் மற்றும் கிளவுட் சேவைகள், பாதுகாப்பு உபகரணங்கள், மேம்பட்ட உணவுப் பதப்படுத்தல் ஆகியவை புதிய ஏற்றுமதி வளர்ச்சித் துறைகளாக உருவாகலாம். இந்த நடவடிக்கைகள் சிப்களின் முக்கியத்துவத்தைக் குறைக்காது. குறைக்கடத்திகளால் கிடைக்கும் ஆதாயம் பரந்த அளவிலான தொழில்களுக்கும் பயனளிப்பதை அவை உறுதிசெய்யும்.
2026-ஆம் ஆண்டில் கவனிக்க வேண்டியவை
குறுகியகாலக் குறியீடுகள் சிப் துறையில் தொடர்ந்து வலுவான நிலையைச் சுட்டுகின்றன. கிளவுட் சேவை வழங்குநர்களுக்கு செயற்கை நுண்ணறிவுக் கட்டமைப்பு விரிவாக்கம் தொடர்ந்து முன்னுரிமையாக உள்ளது. உயர் அலைவரிசை நினைவகத்துக்கும் சேவையகத் தர நினைவகத்துக்கும் விநியோகம் குறைவாகவே உள்ளது. புதிய உற்பத்தித் திறன் செயல்பாட்டுக்கு வந்தாலும், பெரிய அளவிலான உற்பத்தியை எட்டுவதற்குக் காலம் தேவைப்படும். தரவு மைய ஆர்டர்களின் வேகமும் புதிய உற்பத்தி வரிசைகள் தொடங்கும் காலமும் நினைவக விலைகளின் போக்கை நிர்ணயிக்கும். அடுத்த ஆண்டின் தொடக்கத்தில் பெரிய தொழில்நுட்ப நிறுவனங்கள் அறிவிக்கும் மூலதனச் செலவுத் திட்டங்கள் முக்கிய அறிகுறியாக இருக்கும். முடுக்கிச் சிப்கள் மற்றும் சேவையக நினைவகத்துக்கான ஆர்டர்கள் அதிகமாகத் தொடர்ந்தால், முதல் காலாண்டிலும் சிப் ஏற்றுமதி உயர்ந்த நிலையிலேயே இருக்கும் வாய்ப்பு உள்ளது.
கொள்கை சார்ந்த ஆபத்துகள் இன்னும் கணிக்க முடியாத காரணியாக உள்ளன. வாகனங்கள், எஃகு அல்லது மின்னணுப் பொருட்களைப் பாதிக்கும் புதிய வரி நடவடிக்கைகள் ஏற்றுமதித் தொகுப்பு முழுவதிலும் தாக்கத்தை ஏற்படுத்தும். தற்போதைய குவிப்பைக் கருத்தில் கொண்டால், சிப் வரிகள் அல்லது ஏற்றுமதிக் கட்டுப்பாடுகளில் ஏற்படும் சாத்தியமான மாற்றங்கள் குறிப்பாகப் பெரும் விளைவுகளை ஏற்படுத்தும். முக்கியக் கனிமங்கள், ரசாயனப் பொருட்களைப் பெறுவதற்கான நடவடிக்கைகள் உள்ளிட்ட விநியோகச் சங்கிலிப் பன்முகப்படுத்தல் முயற்சிகளும், இறக்குமதி செய்யப்படும் சிலிக்கான் வட்டுப் பொருட்களுக்கான வரிகளை 2026-ஆம் ஆண்டுக்குள் பூஜ்ஜியமாகக் குறைக்கும் திட்டமும் செலவுப் போட்டித்திறனுக்கு முக்கியமானவை. உள்நாட்டில், கே-சிப்ஸ் சட்டத்தின் கீழான வரிச் சலுகைகள் மற்றும் அனுமதிகளில் ஏற்படும் முன்னேற்றத்தையும், சிப் அல்லாத துறைகள் நிலைபெறத் தொடங்குகின்றனவா என்பதற்கான அறிகுறிகளையும் கவனிக்க வேண்டும். தினசரி ஏற்றுமதிப் புள்ளிவிவரங்களையும் குறைக்கடத்தி அல்லாத ஏற்றுமதியின் போக்கையும் தொடர்ந்து கண்காணிப்பது, மீட்சி மேலும் பரவலாகிறதா என்பதைக் காட்டும்.
முக்கிய அம்சங்கள்
- ஜனவரி முதல் நவம்பர் வரையிலான ஏற்றுமதி 640.2 பில்லியன் டாலரை எட்டியது; இது 2.9 சதவீத உயர்வு. இதனால் முழு ஆண்டுக்கான 700 பில்லியன் டாலர் இலக்கு எட்டக்கூடியதாகியுள்ளது.
- ஏற்றுமதி வளர்ச்சிக்கு குறைக்கடத்திகள் உந்துசக்தியாக இருந்தன. நவம்பர் சிப் ஏற்றுமதி 17.26 பில்லியன் டாலராகவும், மொத்த ஏற்றுமதியில் அதன் பங்கு 28.3 சதவீதமாகவும் இருந்தது.
- முதல் பதினொரு மாதங்களில் குறைக்கடத்தி அல்லாத ஏற்றுமதி முந்தைய ஆண்டைவிட 1.5 சதவீதம் குறைந்து 487.6 பில்லியன் டாலரானது.
- வாகனங்கள், கப்பல்கள், உயிர்நலப் பொருட்கள், கணினிகள் வளர்ச்சி கண்டன. இயந்திரங்கள், பெட்ரோவேதிப் பொருட்கள், பெட்ரோலியப் பொருட்கள், எஃகு, வாகன உதிரிபாகங்கள், காட்சித் திரைகள், வீட்டு உபகரணங்கள், இரண்டாம் நிலை மின்கலங்கள் சரிவடைந்தன.
- ஆண்டின் பிற்பகுதியில் எட்டப்பட்ட ஒப்பந்தம், அமெரிக்காவில் வாகனங்கள் மற்றும் உதிரிபாகங்களுக்கான வரிகளை 15 சதவீதமாக மீண்டும் நிர்ணயித்தது; இதனால் வாகன உற்பத்தியாளர்கள் மீதான முந்தைய அழுத்தம் தணிந்தது.
- செயற்கை நுண்ணறிவு வன்பொருள், உயர் அலைவரிசை நினைவகம், டிடிஆர்5 நினைவகம் ஆகியவற்றின் தலைமையில், உலகளாவிய சிப் விற்பனை 2025-ஆம் ஆண்டில் 697 பில்லியன் டாலரை நெருங்கும் எனக் கணிக்கப்பட்டுள்ளது.
- சிப்களைச் சார்ந்திருக்கும் உற்பத்தித் துறையின் அளவு அதிகரித்துள்ளது. உற்பத்தி இடுபொருட்களுக்கான இறக்குமதிப் பங்கு உயர்ந்துள்ளதுடன், 2022 முதல் சிறிய உற்பத்தியாளர்களின் எண்ணிக்கையும் வேலைவாய்ப்பும் குறைந்துள்ளன.
- சிப்களைத் தாண்டியும் வளர்ச்சியை விரிவுபடுத்த, சந்தைகள் மற்றும் விநியோகச் சங்கிலிகளைப் பன்முகப்படுத்துதல், சேவை ஏற்றுமதியை ஊக்குவித்தல், துறை சார்ந்த வேறுபாடின்றி ஆதரவு வழங்குதல் ஆகியவை கொள்கை முன்னுரிமைகளாக உள்ளன.