சாதனை வருவாயின் முரண்பாடு
ஆண்டின் முதல் 11 மாதங்களில் 1 டிரில்லியன் அமெரிக்க டாலரைத் தாண்டிய வர்த்தக உபரியைப் பதிவு செய்து, வியப்பூட்டும் பொருளாதார மைல்கல்லை சீனா எட்டியுள்ளது. உலகின் இரண்டாவது பெரிய பொருளாதாரமான சீனாவின் வரலாற்றிலேயே இது மிக உயர்ந்த அளவாகும்; உலக உற்பத்தியில் அந்நாட்டின் ஆதிக்கத்தையும் இது வெளிப்படுத்துகிறது. ஆனால், இந்த நிதிசார் சாதனை ஒரு சிக்கலான புதிரை முன்வைக்கிறது. ஏற்றுமதி வருவாய் இதுவரை இல்லாத அளவுக்கு உயர்ந்துள்ளபோதிலும், சீனாவின் அதிகாரபூர்வ அந்நியச் செலாவணிக் கையிருப்பு அதற்கேற்ப அதிகரிக்கவில்லை. இந்த வேறுபாடு, இந்தப் பெரும் நிதி எங்கே செல்கிறது என்ற முக்கியமான கேள்வியை எழுப்புகிறது.
உள்ளடக்கம்
வழக்கமாக, வர்த்தக உபரி என்பது மத்திய வங்கியில் வைத்திருக்கும் அந்நியச் செலாவணிக் கையிருப்பாகச் சேரும். ஆனால் சீனாவில் வேறொன்று நிகழ்கிறது. வர்த்தகத்தின் மூலம் இதுவரை இல்லாத அளவுக்கு அதிக வருவாய் ஈட்டினாலும், அந்த வருவாய் சீன மக்கள் வங்கியின் நிர்வாகத்திலுள்ள அதிகாரபூர்வக் கையிருப்பில் பிரதிபலிக்கவில்லை. இந்த வேறுபாடு, உலகப் பொருளாதாரத்துடனான சீனாவின் உறவு எவ்வாறு மாறிவருகிறது என்பதைப் பொருளாதார நிபுணர்கள் ஆராயத் தூண்டியுள்ளது.
உபரியின் பெரும்பகுதி தனியார் துறை நிறுவனங்களால் மேற்கொள்ளப்படும் சொத்து முதலீடுகள் வழியாக வெளிநாடுகளுக்கே மீண்டும் சென்றிருப்பதை இந்த இடைவெளி காட்டுவதாக ஆய்வாளர்கள் கூறுகின்றனர். இதனால், தலைப்புச் செய்திகளில் இடம்பெறும் வர்த்தகப் புள்ளிவிவரங்கள் சுட்டுவதைவிடச் சீனாவின் வெளிநாட்டுப் பரிவர்த்தனைக் கணக்குகள் சமநிலையுடன் உள்ளன. நியூயார்க் பல்கலைக்கழகத்தின் ஷாங்காய் வளாகத்தில் அளவுசார் நிதியியல் முதுநிலைப் பாடத்திட்டத்தின் இயக்குநரான ஹான் ஷென் லின், இந்த மாற்றத்தை விளக்குகிறார்.
வர்த்தக உபரி என்றாலே இனி அதிகாரபூர்வக் கையிருப்பு தானாக அதிகரிக்கும் என்று பொருளல்ல," என்று லின் கூறினார். "அரசு தலைமையிலான கையிருப்புச் சேர்க்கையிலிருந்து, சந்தை தலைமையிலான மூலதன வெளியேற்றத்துக்கு ஏற்பட்டுள்ள மாற்றத்தைத்தான் நாம் காண்கிறோம்.
சீன நிறுவனங்கள் வெளிநாட்டுக் கடன்களைத் தீவிரமாகத் திருப்பிச் செலுத்துகின்றன, வெளிநாடுகளில் சொத்துகளை உருவாக்குகின்றன அல்லது வருவாயை வெளிநாடுகளிலேயே வைத்திருக்கின்றன என்று லின் குறிப்பிடுகிறார். "பணம் காணாமல் போகவில்லை; அது இனி சீன மக்கள் வங்கியின் இருப்புநிலைக் குறிப்பில் இல்லை, அவ்வளவுதான்." உள்நாட்டில் லாப வரம்புகள் குறைவதும், உற்பத்தி உபரி இருப்பதும் சீன நிறுவனங்களை நாட்டுக்கு வெளியே வாய்ப்புகளைத் தேடத் தூண்டுவதால், அவற்றின் சர்வதேச விரிவாக்கத்துடன் இந்தப் போக்கு வேகமடைந்துள்ளது.
உற்பத்திக்கும் தேவைக்கும் இடையிலான சமநிலையின்மை
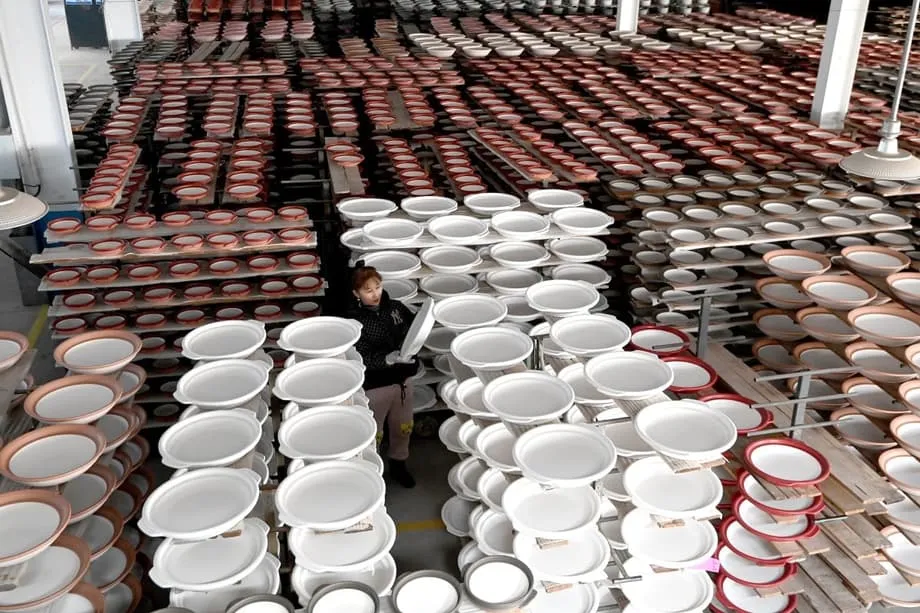
சீனாவின் வர்த்தக உபரியின் அளவைப் புரிந்துகொள்ள, அதன் பொருளாதாரத்தில் நிலவும் அடிப்படைச் சமநிலையின்மையைப் பார்க்க வேண்டும். உலகின் உற்பத்திப் பொருள்களில் சுமார் 32%-ஐ சீனா உற்பத்தி செய்கிறது; ஆனால், உலகளாவிய நுகர்வில் அதன் பங்கு சுமார் 12% மட்டுமே. உற்பத்தித் திறனுக்கும் உள்நாட்டுத் தேவைக்கும் இடையிலான இந்தக் கட்டமைப்பு இடைவெளியால், பிற சந்தைகளில் விற்க வேண்டிய பொருள்களின் உபரி தவிர்க்க முடியாமல் உருவாகிறது. இதன் விளைவாக, ஏற்றுமதி மூலம் பெருமளவு அந்நியச் செலாவணி நாட்டுக்குள் வருகிறது.
இந்தப் போக்கு பல தசாப்தங்களாக சீனப் பொருளாதார மாதிரியின் ஒரு பகுதியாக இருந்து வந்தாலும், அதன் அளவு இதுவரை இல்லாத நிலையை எட்டியுள்ளது. உள்நாட்டு நுகர்வு வளர்ச்சி ஒப்பீட்டளவில் மிதமாகவே உள்ளபோதும், நாட்டின் உற்பத்தித் திறன் தொடர்ந்து விரிவடைகிறது. சீனக் குடும்பங்கள் அதிக சேமிப்பு விகிதத்தைப் பேணுவதால், பிற பெரிய பொருளாதார நாடுகளின் நுகர்வோரைவிடப் பொருள்களுக்காகக் குறைவாகச் செலவிடுகின்றன. அபரிமிதமான உற்பத்தித் திறனும் கட்டுப்படுத்தப்பட்ட உள்நாட்டுக் கொள்முதல் சக்தியும் இணைவதால், உற்பத்திப் பொருள்கள் இயல்பாகவே சர்வதேசச் சந்தைகளை நோக்கிச் செல்கின்றன.
சீனாவின் ஏற்றுமதிகள் மாறிவரும் தன்மையும் நிலைமையை மேலும் சிக்கலாக்குகிறது. குறைந்த விலை உற்பத்திப் பொருள்களிலிருந்து மேம்பட்ட உற்பத்தி மற்றும் உயர் தொழில்நுட்பப் பொருள்களை நோக்கி அந்நாடு நகர்ந்துள்ளது. மின்சார வாகனங்கள், மேம்பட்ட மின்னணுப் பொருள்கள் மற்றும் மேற்கத்திய நாடுகளின் தயாரிப்புகளுடன் நேரடியாகப் போட்டியிடும் பிற உயர் தொழில்நுட்பப் பொருள்களும் இதில் அடங்கும். சீன உற்பத்தி மதிப்புச் சங்கிலியில் மேலேறுவதால், உத்திசார் தொழில்களில் போட்டி குறித்த கவலை கொண்ட வர்த்தகப் பங்காளிகள் பாதுகாப்பு நடவடிக்கைகளை மேற்கொண்டுள்ளனர்.
கடந்த இரண்டு ஆண்டுகளில் சீனாவின் உண்மையான பயனுறு மாற்று விகிதம் சுமார் 13% சரிந்துள்ளதாக டாய்ச்சே வங்கியின் ஆய்வுப் பிரிவு சுட்டிக்காட்டுகிறது. இந்தச் சரிவு, உள்நாட்டு விற்பனையுடன் ஒப்பிடுகையில் சர்வதேசச் சந்தைகளில் சீன ஏற்றுமதியை அதிக லாபகரமானதாக ஆக்குகிறது. உள்நாட்டுத் தேவை மீட்சிக்கான அறிகுறிகளைக் காட்டினாலும், சீன உற்பத்தியாளர்கள் உள்நாட்டில் விற்பதைவிட ஏற்றுமதி செய்வதற்கான நிதி ஊக்கமே அதிகமாக உள்ளது.
சுங்கவரிகளுக்கும் வர்த்தகப் போர்களுக்கும் உள்ள வரம்புகள்
அமெரிக்காவுக்கும் சீனாவுக்கும் இடையிலான உறவில் காணப்பட்டதைப் போல, சுங்கவரிகளும் வர்த்தகக் கட்டுப்பாடுகளும் இருதரப்பு வர்த்தக உறவுகளைப் பெரிதும் மாற்றக்கூடும். ஆனால், இந்நடவடிக்கைகள் ஒட்டுமொத்த வர்த்தகச் சமநிலையை அவசியம் மாற்றிவிடுவதில்லை. வர்த்தக உபரிகளையும் பற்றாக்குறைகளையும் அடிப்படையில் தீர்மானிப்பது, ஒவ்வொரு பொருளாதாரத்திலும் சேமிப்புக்கும் முதலீட்டுக்கும் இடையிலான சமநிலையே தவிர, சுங்கக் கொள்கைகளோ நிர்வாக நடவடிக்கைகளோ அல்ல.
வர்த்தகப் போர் இருந்தபோதிலும், சீனாவின் ஒட்டுமொத்த ஏற்றுமதி வலுவாகவே நீடித்துள்ளதாக கேபிடல் எகனாமிக்ஸ் சுட்டிக்காட்டுகிறது. உலகளாவிய ஏற்றுமதி அளவுகளில் சீனாவின் பங்கு 2018-இல் 12%-ஆக இருந்தது; இன்று அது சுமார் 18%-ஆக உயர்ந்துள்ளது. அமெரிக்காவில் சீன நிறுவனங்கள் சந்தைப் பங்கை இழந்தபோதும், பிற இடங்களில் அதைப் பெற்றுள்ளன. சீனாவுடனான அமெரிக்காவின் வர்த்தகப் பற்றாக்குறை குறைந்துள்ளது; ஆனால், அமெரிக்காவின் ஒட்டுமொத்த நடப்புக் கணக்குப் பற்றாக்குறை தொடர்ந்து அதிகமாகவே உள்ளது. அது சுமார் 1.2 டிரில்லியன் டாலராக, அதாவது மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 4%-ஆக உள்ளது.
உலகப் பொருளாதாரம் எவ்வாறு தன்னைச் சரிசெய்துகொள்கிறது என்பதை ஆராயும்போது, இந்த முரண்பாடு தெளிவாகிறது. பெரிய நிதிப் பற்றாக்குறைகளும் வலுவான தனியார் துறைத் தேவையும் இணைந்திருப்பதால், அமெரிக்கா தொடர்ந்து வர்த்தகப் பற்றாக்குறையைச் சந்திக்கிறது. அமெரிக்கர்கள் நுகர்வுக்காக அதிகம் செலவிடும் அதேவேளை, அரசாங்கமும் வரவுசெலவுத் திட்டப் பற்றாக்குறையைச் சந்திக்கிறது. இதனால், உள்நாட்டு உற்பத்தித் திறனைவிட அதிகமான தேவை உருவாகிறது. உலகெங்குமுள்ள வர்த்தகப் பங்காளிகளிடமிருந்து இறக்குமதி செய்யப்படும் பொருள்கள் இந்த இடைவெளியை நிரப்புகின்றன. சீனாவின் நிலை இதற்கு நேர்மாறானது. சீனக் குடும்பங்களின் உயர் சேமிப்பு விகிதத்துடன் ஒப்பீட்டளவில் மந்தமான உள்நாட்டு நுகர்வும் இணைவதால், உற்பத்தித் திறன் உபரியாகி அது இயல்பாகவே ஏற்றுமதிச் சந்தைகளை நோக்கிச் செல்கிறது.
இந்தக் கட்டமைப்புக் காரணிகள் மாறாவிட்டால், சுங்கவரி நடைமுறைகளோ அரசியல் பதற்றங்களோ எப்படியிருந்தாலும் சீனா தொடர்ந்து பெரிய வர்த்தக உபரியைப் பதிவு செய்யும். மூன்றாம் நாடுகள் வழியாகப் பொருள்களைக் கொண்டு செல்லும் சிக்கலான விநியோகச் சங்கிலிகள் மூலம் உலகப் பொருளாதாரம் இந்த நிலைக்கு ஏற்ப மாறியுள்ளது. உற்பத்திச் செயல்முறையில் இடைத்தரகர்களாகச் செயல்படும் வளர்ந்து வரும் சந்தைகள், சீனாவின் ஏற்றுமதித் திறனில் ஒரு பகுதியை உள்வாங்கியுள்ளன.
உலக தெற்கின் வளர்ச்சி
புவிசார் அரசியல் பதற்றங்களுக்கும் மாறிவரும் பொருளாதார இயக்கங்களுக்கும் ஏற்ப சீனாவின் வர்த்தக உறவுகள் வேகமாக மாறிவருகின்றன. அமெரிக்கா விதித்துள்ள சுங்கவரிகள், அமெரிக்கச் சந்தைகளுக்கான சீனாவின் நேரடி ஏற்றுமதியை கணிசமாகக் குறைத்துள்ளன. அமெரிக்காவுடனான இருதரப்பு வர்த்தகம் குறைந்தபோதிலும், சீனாவின் ஒட்டுமொத்த ஏற்றுமதி தொடர்ந்து வளர்கிறது. மாற்றுப் பாதைகள் வழியாகச் சீனப் பொருள்கள் சர்வதேசச் சந்தைகளை எவ்வாறு சென்றடைகின்றன என்பதை ஆராயும்போது இந்த முரண்பாட்டுக்கான விளக்கம் கிடைக்கிறது.
சீனாவின் உபரியில் கணிசமான பகுதி இப்போது உலக தெற்கின் வழியாகப் பாய்கிறது. ஆசியா, ஆப்பிரிக்கா மற்றும் லத்தீன் அமெரிக்காவில் உள்ள வளரும் நாடுகளைப் பொதுவாகக் குறிக்கவே இந்தச் சொல் பயன்படுத்தப்படுகிறது. சீனாவின் தற்போதைய வர்த்தக உபரியில் பாதிக்கும் மேலானது இந்த நாடுகளுடனான வர்த்தகத்திலிருந்து வருகிறது. வரலாற்றில் சீன ஏற்றுமதிகளில் பெரும்பகுதியை வளர்ந்த பொருளாதாரங்கள் உள்வாங்கியிருந்த நிலையில், இது வர்த்தகப் போக்கில் ஏற்பட்டுள்ள மாற்றமாகும். 2021 முதல் சீனாவுக்கும் உலக தெற்கின் நாடுகளுக்கும் இடையிலான வர்த்தகத்தின் மதிப்பு 200 பில்லியன் அமெரிக்க டாலருக்கும் அதிகமாக உயர்ந்துள்ளது.
சீன உற்பத்திக்கும் மேற்கத்திய நுகர்வோருக்கும் இடையே பல உலக தெற்கு நாடுகள் "இணைப்புப் பாலங்களாக" செயல்பட்டுள்ளன. இந்நாடுகள் சீனாவிலிருந்து இடைநிலைப் பொருள்களை இறக்குமதி செய்து, அவற்றைச் செயலாக்கம் அல்லது பொருத்துதல் மூலம் மதிப்புக் கூட்டி, பின்னர் முடிக்கப்பட்ட பொருள்களை மேற்கத்தியச் சந்தைகளுக்கு அனுப்புகின்றன. நேரடிச் சுங்கவரிகளையும் கட்டுப்பாடுகளையும் தவிர்த்து, சீனப் பொருள்கள் மேற்கத்திய நுகர்வோரைச் சென்றடைய இந்த ஏற்பாடு உதவுகிறது. இணைப்புப் பாலம் என்ற இந்தப் பங்கு, இதில் பங்கேற்கும் நாடுகளுக்கு வாய்ப்புகளையும் பாதிப்புகளையும் உருவாக்குகிறது. ஏற்றுமதி வருவாயையும் வேலைவாய்ப்பையும் அளித்தாலும், சீன விநியோகச் சங்கிலிகளைச் சார்ந்திருக்கும் நிலையையும் இது உருவாக்குகிறது.
ஆனால், இந்தப் பங்கு மாறிவருகிறது. சீனப் பொருள்களுக்கான தடைகளை மேற்கத்திய நாடுகள் அதிகரித்து, இணைப்பு நாடுகள் வழியான வர்த்தகத்தைக் கட்டுப்படுத்துவதால், உலக தெற்கின் நாடுகள் சீனப் பொருள்களுக்கான வழித்தடமாக இருப்பதைவிட, அவற்றின் இறுதி இலக்குச் சந்தைகளாக மாறக்கூடும். உலக தெற்கின் நாடுகளின் மொத்த உள்நாட்டு உற்பத்தி அளவு குறைவாக இருந்தாலும், 2050-ஆம் ஆண்டுக்குள் உலக மக்கள்தொகையில் சுமார் 75% பேர் அந்நாடுகளில் இருப்பார்கள். எனவே, வரும் ஆண்டுகளில் சீனப் பொருள்களுக்கான முக்கிய நுகர்வுச் சந்தைகளாக அவை மாறும் என்று கருதுவதில் நியாயம் உள்ளது.
சாத்தியமான பொருளாதாரப் பாதைகள்
சீனாவின் வர்த்தக உபரி மற்றும் மூலதனப் பாய்வுகளின் எதிர்காலத்தை வடிவமைக்கக்கூடிய மூன்று முக்கியச் சூழல்களைப் பொருளாதார நிபுணர்கள் அடையாளம் கண்டுள்ளனர். முதல் சூழல், உற்பத்தித் திறனுடன் சிறப்பாகப் பொருந்தும் வகையில் உள்நாட்டு நுகர்வைச் சீனா கணிசமாக அதிகரிப்பதாகும். இதற்கு, சீனக் குடும்பங்கள் உள்நாட்டில் தயாரிக்கப்படும் பொருள்களுக்காக அதிகம் செலவிட வேண்டும்; இதனால் இவ்வளவு பெரிய அளவில் ஏற்றுமதி செய்ய வேண்டிய தேவை குறையும். நீண்ட காலத்தில் அதிக சமநிலையுள்ள பொருளாதாரம் நீடித்ததாக இருக்கும் என்பதை உணர்ந்த கொள்கை வகுப்பாளர்கள், பல ஆண்டுகளாக இந்த இலக்கை நோக்கிச் செயல்பட்டு வருகின்றனர். எனினும், ஆழமாக வேரூன்றிய சேமிப்புப் பழக்கங்களும் பொருள்களை நுகர்வதைவிடச் சேவைகளை விரும்பும் பண்பாட்டு மனப்போக்கும் உள்ளிட்ட தடைகள் நீடிக்கின்றன.
இரண்டாவது சூழலில், உலக தெற்கின் நாடுகள் போக்குவரத்து இடங்களாக அல்லாமல் இறுதி இலக்குகளாக மாறும்போது, அந்நாடுகளுக்கான சீன ஏற்றுமதி மேலும் அதிகரிக்கும். 2050-ஆம் ஆண்டுக்குள் உலக மக்கள்தொகையில் 75% பேர் உலக தெற்கின் நாடுகளில் இருப்பார்கள் என்று கணிக்கப்பட்டுள்ளதால், அவை சீனப் பொருள்களுக்கான பெரிய சந்தை வாய்ப்புகளைப் பிரதிநிதித்துவப்படுத்துகின்றன. மேற்கத்தியச் சந்தைகளுக்கு வெளியே புதிய நுகர்வோர் தளங்களை உருவாக்கிக்கொண்டு, சீனாவின் ஏற்றுமதி இயந்திரம் தொடர்ந்து இயங்க இந்தப் பாதை உதவக்கூடும்.
மூன்றாவது சூழலில், வெளிநாட்டு முதலீடுகள் மூலம் உற்பத்தித் திறனை மூன்றாம் நாடுகளுக்கு சீனா மாற்றுகிறது. பிற பெரிய வர்த்தக நாடுகள் முன்பு பின்பற்றிய வழிமுறைகளை இது ஒத்துள்ளது. 1980-களில், அமெரிக்காவின் வர்த்தக அழுத்தத்துக்குப் பதிலளிக்கும் விதமாக ஜப்பான் அமெரிக்காவிலும் தென்கிழக்கு ஆசியாவிலும் உற்பத்தித் தளங்களை அமைத்தது. இன்று சீனாவும் இந்த உத்தியின் ஒரு வடிவத்தைப் பின்பற்றுவதாகத் தெரிகிறது. வர்த்தகத் தடைகளைத் தவிர்ப்பது, செலவுகளைக் குறைப்பது, உள்ளூர் சேவை வலையமைப்புகளை ஏற்படுத்துவது உள்ளிட்ட பல்வேறு காரணங்களுக்காக சீன நிறுவனங்கள் வெளிநாடுகளில் முதலீடு செய்கின்றன. தனித்தனியாக எடுக்கப்படும் இந்த நிறுவன முடிவுகள் அனைத்தையும் ஒன்றாகக் கருதும்போது, அவை குறிப்பிடத்தக்க பெருநிலைப் பொருளாதார விளைவுகளை உருவாக்குகின்றன.
இந்தச் செயல்முறை ஏற்கெனவே தொடங்கிவிட்டதாக முதலீட்டுத் தரவுகள் தெரிவிக்கின்றன. வளர்ந்து வரும் சந்தைகளின், வளர்ந்த சந்தைகளுக்கு எதிரான வர்த்தக உபரி 2017 முதல் அதிகரித்து வருகிறது. சீனாவிலிருந்து நேரடியாக மேற்கத்தியச் சந்தைகளுக்குச் சென்றிருக்கக்கூடிய உற்பத்தியை உள்வாங்குவதில் சில நாடுகள் பங்காற்றுகின்றன என்பதை இது சுட்டுகிறது. உற்பத்தித் திறன் புவியியல் ரீதியாகப் பல நாடுகளுக்குப் பிரிவது, உலக வர்த்தகப் போக்கில் ஏற்பட்டுள்ள கட்டமைப்பு மாற்றமாகும்.
முக்கிய அம்சங்கள்
- சீனா 1 டிரில்லியன் அமெரிக்க டாலரைத் தாண்டிய வர்த்தக உபரியைப் பதிவு செய்துள்ளது; ஆனால், அதிகாரபூர்வ அந்நியச் செலாவணிக் கையிருப்பு அதற்கேற்ப அதிகரிக்கவில்லை
- வெளிநாட்டு முதலீடு, கடன் திருப்பிச் செலுத்துதல் உள்ளிட்ட தனியார் துறை மூலதன வெளியேற்றங்கள், வர்த்தக உபரிக்கும் கையிருப்பு வளர்ச்சிக்கும் இடையிலான இடைவெளிக்கு முக்கியக் காரணமாக உள்ளன
- உலக உற்பத்திப் பொருள்களில் 32%-ஐ சீனா உற்பத்தி செய்தாலும், நுகர்வில் அதன் பங்கு 12% மட்டுமே; இதனால் ஏற்றுமதிக்கான கட்டமைப்பு அழுத்தம் உருவாகிறது
- சீனாவின் வர்த்தக உபரியில் பாதிக்கும் மேலானது இப்போது உலக தெற்கின் நாடுகளுடனான வர்த்தகத்திலிருந்து வருகிறது; இது வர்த்தகப் போக்கில் ஏற்பட்டுள்ள மாற்றத்தைக் காட்டுகிறது
- சுங்கவரிகள் சீனா-அமெரிக்க நேரடி வர்த்தகத்தைக் குறைத்துள்ளன; ஆனால், சேமிப்பு மற்றும் முதலீட்டுப் போக்குகளால் தீர்மானிக்கப்படும் ஒட்டுமொத்த சமநிலையின்மையை அவை மாற்றவில்லை
- சீனாவின் நாணய மதிப்பு கடந்த இரண்டு ஆண்டுகளில் உண்மையான அடிப்படையில் சுமார் 13% சரிந்துள்ளது; இதனால் ஏற்றுமதிக்கான ஊக்கம் வலுப்பெற்றுள்ளது
- அமெரிக்க சுங்கவரிகள் இருந்தபோதிலும், உலகளாவிய ஏற்றுமதி அளவுகளில் சீனாவின் ஒட்டுமொத்தப் பங்கு 12%-லிருந்து 18%-ஆக உயர்ந்துள்ளது