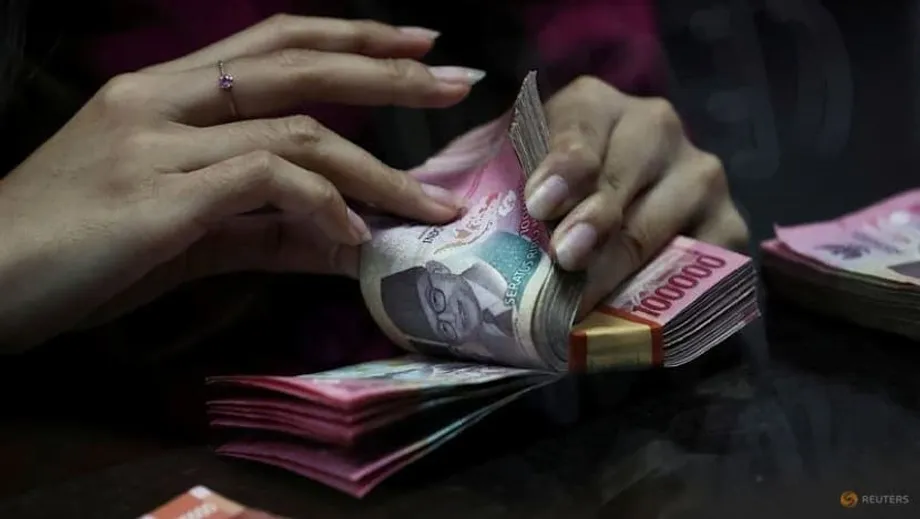
வளர்ச்சியைவிட நாணய நிலைத்தன்மைக்கு முன்னுரிமை அளிக்கும் இந்தோனேசிய மத்திய வங்கி
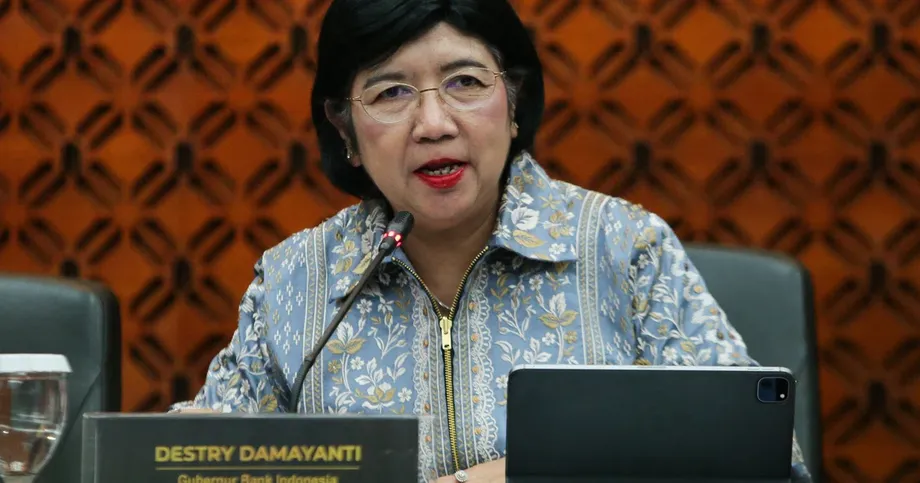
ரூபியா வரலாறு காணாத வீழ்ச்சியைச் சந்தித்துள்ளதுடன், நிதி ஒழுங்கு மற்றும் மத்திய வங்கியின் சுதந்திரம் குறித்த கவலைகளும் அதிகரித்துள்ள நிலையில், நாணய நிலைத்தன்மைக்கு முன்னுரிமை அளித்து, இந்தோனேசிய வங்கி தொடர்ந்து நான்காவது மாதமாக தனது முக்கிய வட்டி விகிதத்தை 4.75% என்ற அளவில் மாற்றமின்றி வைத்துள்ளது. மத்திய வங்கியின் ஆளுநர் குழு ஒருமனதாக எடுத்த இந்த முடிவு, தென்கிழக்காசியாவின் மிகப்பெரிய பொருளாதாரமான இந்தோனேசியா தனது நாணயத்தின் மீதான அதிகரித்து வரும் அழுத்தத்தைச் சமாளித்து வரும் நேரத்தில் வெளியாகியுள்ளது. செவ்வாய்க்கிழமை பகல்நேர வர்த்தகத்தில் அமெரிக்க டாலருக்கு 16,985 ரூபியா என்ற வரலாறு காணாத குறைந்த நிலையை எட்டிய ரூபியா, ஆசிய நிதி நெருக்கடியின்போது கடைசியாகப் பதிவான அளவுகளையும் தாண்டியது.
உள்ளடக்கம்
- வளர்ச்சியைவிட நாணய நிலைத்தன்மைக்கு முன்னுரிமை அளிக்கும் இந்தோனேசிய மத்திய வங்கி
- உலகளாவிய நிச்சயமற்ற சூழலில் அதிகரிக்கும் நாணய அழுத்தம்
- கடனளிப்பு வட்டி விகிதங்களுக்கு கொள்கை மாற்றம் சென்றடையாத சிக்கல்
- பொருளாதாரத் தடைகளுடன் சேரும் நிதிக் கவலைகள்
- பணவியல் கொள்கையில் நிதிக் கொள்கையின் தாக்கம்
- கண்காணிப்புக்கு உள்ளாகும் மத்திய வங்கியின் சுதந்திரம்
- சுதந்திரம் குறித்த கவலைகளுக்கு சந்தையின் எதிர்வினை
- பொருளாதாரக் கண்ணோட்டமும் எதிர்கால வட்டி விகிதப் பாதையும்
- உலகளாவிய சூழலும் பிராந்திய ஒப்பீடுகளும்
- முக்கிய அம்சங்கள்
பொருளாதார வளர்ச்சிக்கு ஆதரவளிப்பதிலிருந்து ரூபியாவை நிலைப்படுத்துவதில் கவனம் செலுத்தும் வகையில், அக்டோபர் முதல் மத்திய வங்கி வட்டி குறைப்பு நடவடிக்கைகளை நிறுத்தி வைத்துள்ளது. கடந்த ஓராண்டில் சுமார் 3.5% சரிந்த ரூபியா, ஆசியாவின் மோசமாகச் செயல்பட்ட நாணயங்களில் ஒன்றாகியுள்ளது. பணவீக்க அழுத்தங்கள் கட்டுக்குள் இருந்தால், எதிர்காலத்தில் பணவியல் தளர்வுக்கு இடமளித்தபடியே, ரூபியாவை நிலையாக வைத்திருப்பதே தற்போதைய கவனம் என்று ஆளுநர் பெர்ரி வார்ஜியோ வலியுறுத்தினார்.
"நாணயத்தின் மீது நாம் கண்டுவரும் தொடர்ச்சியான மதிப்பிறக்க அழுத்தம்... அருகிலுள்ள காலத்தில் வளர்ச்சிக்கு ஆதரவளிக்க BI-க்கு எந்த வாய்ப்பையும் வழங்கவில்லை," என்று OCBC வங்கியின் மூத்த ஆசியான் பொருளாதார நிபுணர் லாவண்யா வெங்கடேஸ்வரன் தெரிவித்தார்.
ஜனவரி 13 முதல் 19 வரை ராய்ட்டர்ஸ் நடத்திய கருத்துக் கணிப்பில் பங்கேற்ற 26 பொருளாதார நிபுணர்களும், ஜனவரி 21 அன்று இந்தோனேசிய வங்கி தனது ஏழு நாள் ரிவர்ஸ் ரீபர்சேஸ் விகிதத்தை 4.75% என்ற அளவில் மாற்றாமல் வைத்திருக்கும் என எதிர்பார்த்தனர். ஒருநாள் வைப்புநிதி மற்றும் கடனளிப்பு வசதி விகிதங்களும் முறையே 3.75% மற்றும் 5.50% என்ற அளவில் நிலையாக இருக்கும் என அவர்கள் கணித்தனர். இந்த ஒருமித்த கணிப்பு, இந்தோனேசியக் கொள்கை வகுப்பாளர்கள் எதிர்கொள்ளும் கடினமான சமநிலைப்படுத்தும் சவாலைச் சந்தை புரிந்துகொண்டுள்ளதைப் பிரதிபலிக்கிறது.
2024 செப்டம்பர் முதல் 2025 செப்டம்பர் வரையிலான காலத்தில் இந்தோனேசிய வங்கி தொடர்ச்சியாக வட்டி விகிதங்களைக் குறைத்து, அதன் முக்கிய வட்டி விகிதத்தை மொத்தம் 150 அடிப்படைப் புள்ளிகள் குறைத்தது. இந்தத் தொடர் வட்டி குறைப்பு நடவடிக்கைகளுக்குப் பிறகு, நாணய அழுத்தம் தீவிரமடைந்ததால் அவை தற்போது நிறுத்தி வைக்கப்பட்டுள்ளன. இதனால் மத்திய வங்கி தனது கொள்கை முன்னுரிமைகளை மறுபரிசீலனை செய்ய வேண்டிய நிலை ஏற்பட்டுள்ளது.
உலகளாவிய நிச்சயமற்ற சூழலில் அதிகரிக்கும் நாணய அழுத்தம்
ரூபியா சமீபத்தில் வரலாறு காணாத குறைந்த நிலைக்குச் சரிந்ததற்கு உலகளாவிய மற்றும் உள்நாட்டுக் காரணிகளின் கூட்டுச் சேர்க்கையே காரணம் எனக் கூறப்படுகிறது. புவிசார் அரசியல் கொந்தளிப்பும் அமெரிக்காவின் அதிகரித்த வரிகளும் உலகளாவிய நிச்சயமற்ற தன்மையை அதிகரித்து, டாலரின் மதிப்பை உயர்த்தியதுடன், வளர்ந்து வரும் சந்தைகளிலிருந்து முதலீடுகள் வெளியேறவும் வழிவகுத்தன. இந்த வெளிப்புற அழுத்தத்துடன், இந்தோனேசியாவின் நிதிநிலை மற்றும் மத்திய வங்கியின் சுதந்திரம் குறித்த உள்நாட்டுக் கவலைகளும் சேர்ந்துள்ளன.
கடந்த ஆண்டு இந்தோனேசிய அரசுப் பத்திரச் சந்தையிலிருந்து வெளிநாட்டு முதலீட்டாளர்கள் சுமார் 6.5 பில்லியன் டாலரைத் திரும்பப் பெற்றதாக ANZ Research கணித்துள்ளது. கடந்த ஆறு மாதங்களிலும் அவர்கள் பெரும்பாலும் நிகர விற்பனையாளர்களாகவே இருந்தனர். இந்தத் தொடர்ச்சியான வெளிநாட்டு முதலீட்டு வெளியேற்றம் நாணயத்தின் பலவீனத்துக்குக் கணிசமாகப் பங்களித்துள்ளது. இதனால் இந்தோனேசிய வங்கி நாணயச் சந்தையில் பலமுறை தலையிட வேண்டியிருந்தது.
கடந்த மாதம் ஆசியான்-5 பிராந்தியத்தில் ரூபியாவே மிகவும் பலவீனமான நாணயமாக இருந்ததாக ING Think குறிப்பிட்டது. உலகளாவிய இடர்தவிர்ப்பு மனநிலை, வட்டி விகித மாற்றங்களுக்கு உணர்திறன் கொண்ட ரூபியாவின் மதிப்பைக் கீழ்நோக்கித் தள்ளியது. ஏற்ற இறக்கத்தைக் கட்டுப்படுத்த, உடனடிச் சந்தையிலும், டெலிவரி செய்ய முடியாத முன்பேர (NDF) சந்தையிலும் மத்திய வங்கி தலையிட்டிருக்கக்கூடும். வெளிநாட்டு மற்றும் உள்நாட்டுச் சந்தைகளில் ரூபியாவைப் பாதுகாப்பதற்கான முயற்சிகளை BI தீவிரப்படுத்தியுள்ளதாக ஆளுநர் வார்ஜியோ உறுதிப்படுத்தினார்.
இந்தத் தலையீடுகள் இருந்தபோதிலும், நாணயம் நிலைபெறப் போராடி வருகிறது; 1990களின் பிற்பகுதியில் ஏற்பட்ட ஆசிய நிதி நெருக்கடிக்குப் பிறகு காணப்படாத அளவுகளை அது எட்டியுள்ளது. மதிப்பிறக்கச் சுழற்சி கட்டுப்பாடின்றித் தொடர்ந்தால், அது பரந்த பொருளாதார நிலையின்மைக்கு வழிவகுக்கக்கூடும் என்ற கவலை முதலீட்டாளர்கள் மற்றும் கொள்கை வகுப்பாளர்களிடையே எழுந்துள்ளது.
மத்திய வங்கியின் நிலைத்தன்மை உறுதி, கவர்ச்சிகரமான வருவாய் விகிதங்கள், குறைந்த பணவீக்கம் மற்றும் இந்தோனேசியாவின் பொருளாதார வளர்ச்சி வாய்ப்புகள் ஆகியவற்றின் ஆதரவுடன் ரூபியாவின் மாற்று விகிதம் நிலையாக இருக்கும் எனக் கணிக்கப்பட்டுள்ளதாக இந்தோனேசிய வங்கி தொடர்ந்து கூறி வருகிறது. இருப்பினும், இந்த உறுதிமொழிகள் இருந்தும் ரூபியா தொடர்ந்து அழுத்தத்தில் இருப்பதால் சந்தை நிலவரம் வேறுபட்ட சித்திரத்தை அளிக்கிறது.
கடனளிப்பு வட்டி விகிதங்களுக்கு கொள்கை மாற்றம் சென்றடையாத சிக்கல்
முன்னர் குறைக்கப்பட்ட வட்டி விகிதங்கள் வணிக வங்கிகளின் கடனளிப்பு விகிதங்களில் குறைவாகவே பிரதிபலிப்பது, இந்தோனேசிய வங்கி எதிர்கொள்ளும் குறிப்பிடத்தக்க சவாலாகும். 2024 செப்டம்பர் முதல் கொள்கை வட்டி விகிதங்கள் மொத்தம் 150 அடிப்படைப் புள்ளிகள் குறைக்கப்பட்டபோதிலும், 2025 தொடக்கத்தில் 9.20% ஆக இருந்த வங்கிக் கடனளிப்பு விகிதம், நவம்பர் மாதத்துக்குள் 24 அடிப்படைப் புள்ளிகள் மட்டுமே குறைந்து 8.96% ஆனது.
கொள்கை வட்டி விகிதங்களுக்கும் உண்மையான கடன் செலவுகளுக்கும் இடையிலான இந்த இடைவெளி, பணவியல் தளர்வின் செயல்திறனைக் குறைத்துள்ளது. இதனால் வணிகங்களும் நுகர்வோரும் தொடர்ந்து உயர்வாக இருக்கும் கடன் செலவுகளை எதிர்கொள்கின்றனர். கடன் விகிதங்களை மேலும் தீவிரமாகக் குறைக்கும் வங்கிகளுக்கு கூடுதல் இருப்புத் தேவை குறைப்புகளை வழங்கியுள்ளதுடன், கடன் செலவுகளைக் குறைக்குமாறு இந்தோனேசிய வங்கி வணிக வங்கிகளிடம் மீண்டும் மீண்டும் வலியுறுத்தியுள்ளது.
இருப்பினும், கடனுக்கான தேவை பலவீனமாகவே உள்ளது. கடனளிப்பு விகிதங்கள் கணிசமாகக் குறைந்தாலும், பொருளாதார நடவடிக்கைகளில் அதன் தாக்கம் குறைவாக இருக்கக்கூடும் என்பதை இது சுட்டிக்காட்டுகிறது. வணிகங்கள் காத்திருந்து பார்க்கும் அணுகுமுறையில் இருப்பதாகத் தெரிகிறது. 2,372 டிரில்லியன் ரூபியா (144.41 பில்லியன் டாலர்) மதிப்பிலான கடன் ஒப்புதல்களை வங்கிகள் வழங்கியுள்ளன; ஆனால் அவை பயன்படுத்தப்படவில்லை என்று ஆளுநர் வார்ஜியோ குறிப்பிட்டார். இது கடன் வழங்கல் கட்டுப்பாடுகளைக் காட்டிலும் தேவை பலவீனமாக இருப்பதைக் குறிக்கிறது.
இந்தோனேசிய வங்கியின் கொள்கைத் தீர்மானங்களில், வட்டி விகித மாற்றம் கடனளிப்பு விகிதங்களில் பிரதிபலிக்காத சிக்கல் முக்கியக் காரணியாக மாறியுள்ளது. நாணயத்தின் பலவீனம் மேலும் அதிகரிக்கும் அபாயமின்றி வட்டி விகிதங்களைக் குறைப்பதற்கான வாய்ப்பு குறைவாக உள்ளது; அதேசமயம், வணிக வங்கிகளும் ஏற்கெனவே செய்யப்பட்ட வட்டி குறைப்புகளை வாடிக்கையாளர்களுக்கு வழங்கவில்லை. இதனால், வழக்கமான பணவியல் கருவிகள் எதிர்பார்த்த அளவுக்குப் பயனளிக்காத கடினமான நிலையை மத்திய வங்கி எதிர்கொள்கிறது.
"2,372 டிரில்லியன் ரூபியா (144.41 பில்லியன் டாலர்) மதிப்பிலான கடன் ஒப்புதல்களை வங்கிகள் வழங்கியுள்ளன; ஆனால் அவை பயன்படுத்தப்படவில்லை," என்று ஆளுநர் பெர்ரி வார்ஜியோ தெரிவித்தார். இது கடன் வழங்கல் கட்டுப்பாடுகளைக் காட்டிலும் கடனுக்கான தேவை பலவீனமாக இருப்பதைக் குறிக்கிறது.
இந்த விவகாரத்தில் நிதி அமைச்சகமும் கருத்துத் தெரிவித்துள்ளது. வங்கிக் கடனளிப்பைக் கட்டுப்படுத்தும் வகையில் வங்கிகளின் பணப்புழக்கத்தை இந்தோனேசிய வங்கி "உலர்வாக" வைத்திருப்பதாக நிதியமைச்சர் புர்பயா யூதி சதேவா விமர்சித்தார். கடன் வழங்கலை ஊக்குவிக்கும் முயற்சியாக, 12 பில்லியன் டாலருக்கும் அதிகமான அரசுப் பணத்தை மத்திய வங்கியிலிருந்து வணிக வங்கிகளுக்கு அரசு மாற்றியது.
பொருளாதாரத் தடைகளுடன் சேரும் நிதிக் கவலைகள்
இந்தோனேசியாவின் நாணயம் பலவீனமடைவதற்குக் காரணமாக அதன் நிதிநிலை குறித்த கவலைகளையும் பொருளாதார நிபுணர்கள் சுட்டிக்காட்டியுள்ளனர். 2024இல் ஆட்சிக்கு வந்ததிலிருந்து அதிபர் பிரபோவோ சுபியாந்தோ செயல்படுத்தி வரும் மக்கள் நலச் செலவுத் திட்டங்கள், கடந்த இரு தசாப்தங்களாக நாடு பெரிதும் பாடுபட்டு நிலைநாட்டிய நிதி நம்பகத்தன்மையைச் சிதைக்கக்கூடும் என முதலீட்டாளர்கள் கவலைப்படுகின்றனர்.
2025ஆம் ஆண்டுக்கான பட்ஜெட் பற்றாக்குறை மொத்த உள்நாட்டு உற்பத்தியில் (GDP) 2.92% ஆக உள்ளது. பெருந்தொற்றுக் காலத்தைத் தவிர்த்து, குறைந்தது இரு தசாப்தங்களில் இது மிக உயர்ந்த அளவாகும்; சட்டப்படி நிர்ணயிக்கப்பட்ட GDP-யில் 3% என்ற உச்சவரம்பையும் ஆபத்தான அளவுக்கு நெருங்கியுள்ளது. இலவச பள்ளி மதிய உணவுத் திட்டங்கள் உள்ளிட்ட லட்சியச் செலவுத் திட்டங்களை அதிபர் பிரபோவோ முன்னெடுத்து வரும் நேரத்தில் இந்தப் பற்றாக்குறை அதிகரித்துள்ளது. அந்த உணவுத் திட்டங்களுக்காக இந்தோனேசியாவின் GDP-யில் சுமார் 2% செலவாகும் என மதிப்பிடப்பட்டுள்ளது.
Fitch Ratings இந்தோனேசியாவின் முதலீட்டுத் தரக் கடன் மதிப்பீட்டை உறுதிப்படுத்தியபோதும், எதிர்காலத்தில் நிலவும் நிதி நிச்சயமற்ற தன்மை குறித்து எச்சரித்தது. இந்த ஆண்டு மதிப்புக்கூட்டப்பட்ட வரியை (VAT) ரத்து செய்ய அதிபர் பிரபோவோ எடுத்த முடிவையும் அந்த மதிப்பீட்டு நிறுவனம் சுட்டிக்காட்டியது. இதனால் GDP-யில் சுமார் 0.3% அளவுக்கு வருவாய் இழப்பு ஏற்பட்டு, நிதி அழுத்தம் மேலும் அதிகரிக்கிறது.
முன்னுரிமைத் திட்டங்களுக்காக அறிவிக்கப்பட்ட செலவுகள், 2024இல் GDP-யில் 2.3% ஆக இருந்த நிதிப் பற்றாக்குறை விகிதத்தை 2025இல் 2.8% ஆக உயர்த்தக்கூடும் என ING Think கணித்துள்ளது. ஆசியான் நாடுகளுடன் ஒப்பிடுகையில் GDP-யில் 40% என்ற அளவில் இன்னும் சமாளிக்கக்கூடியதும் மிகக் குறைவானதுமாக உள்ள அரசுக் கடன் அதிகரித்துவரும் நேரத்தில் இந்தப் பற்றாக்குறை விரிவடைகிறது.
வெளிநாட்டுக் கடன்கள் GDP-யில் 11.5% என்ற ஒப்பீட்டளவில் குறைந்த மட்டத்தில் நிலையாக உள்ளன. இது வெளிப்புற அதிர்ச்சிகளைச் சமாளிக்க ஓரளவு பாதுகாப்பளிக்கிறது. இருப்பினும், விரிவடைந்துவரும் நிதிப் பற்றாக்குறையும் தொடர்ச்சியான நடப்புக் கணக்குப் பற்றாக்குறை அழுத்தங்களும் இணைந்ததால், நிதி விவேகத்துக்காக ஈட்டிய நற்பெயரை இந்தோனேசியா தொடர்ந்து காப்பாற்ற முடியுமா என்ற கேள்வி எழுந்துள்ளது.
2026ஆம் ஆண்டுக்கான இந்தோனேசிய வங்கியின் வளர்ச்சி முன்னறிவிப்பு 4.9% முதல் 5.7% வரை உள்ளது. அரசின் அதிகாரபூர்வ வளர்ச்சி இலக்கு 5.4% ஆகும். 2029ஆம் ஆண்டுக்குள் பிரபோவோ நிர்ணயித்துள்ள லட்சியமான 8% வளர்ச்சி இலக்கை நோக்கிய பாதையில் இருக்க, இந்த ஆண்டு 6% வளர்ச்சி எட்டப்பட வேண்டும் என்று நிதியமைச்சர் புர்பயா யூதி சதேவா தெரிவித்துள்ளார்.
பணவியல் கொள்கையில் நிதிக் கொள்கையின் தாக்கம்
விரிவாக்க நிதிக் கொள்கை, நிதிக் கொள்கைகளுக்கு இடையிலான ஒருங்கிணைப்பில் சவால்களை ஏற்படுத்துகிறது. நிதித் தூண்டுதல்கள் மூலம் வளர்ச்சியை ஊக்குவிக்க அரசு முயலும்போது, முரண்பட்ட இலக்குகளை மத்திய வங்கி கவனமாகச் சமநிலைப்படுத்த வேண்டியுள்ளது. ஒருபுறம், குறைந்த வட்டி விகிதங்கள் அரசின் கடன் பெறுதலுக்கும் பொருளாதார வளர்ச்சி இலக்குகளுக்கும் ஆதரவளிக்கும். மறுபுறம், நாணயத்துக்கு ஆதரவளித்து மூலதன வெளியேற்றத்தைத் தடுக்க, கவர்ச்சிகரமான வருவாய் விகித வேறுபாடுகளைப் பேணுவது முக்கியம்.
உலகளாவிய வட்டி விகித நிலவரங்கள் மாறிவரும் நிலையில் இந்த முரண்பாடு மேலும் வெளிப்படையாகியுள்ளது. அமெரிக்க ஃபெடரல் ரிசர்வ் மீண்டும் வட்டி குறைப்பு நடவடிக்கைகளைத் தொடங்கக்கூடும் என்பதால், ரூபியா மீதான அழுத்தம் தற்காலிகமாகக் குறையலாம். இதனால் எதிர்காலத்தில் பணவியல் தளர்வுக்கு இடம் உருவாகக்கூடும். இருப்பினும், நாணயத்தின் பலவீனம் மீண்டும் தொடங்காமல் இருக்க, எந்தவொரு தளர்வு நடவடிக்கையும் கவனமாக அளவிடப்பட வேண்டும்.
Oxford Economics நிறுவனத்தின் பொருளாதார நிபுணர் ஆடம் அஹ்மத் சம்டின், எதிர்கால நிலவரம் குறித்துப் பின்வருமாறு கூறினார்: "நிதிக் கொள்கை தற்காலிகமாகச் சில பொருளாதார நடவடிக்கைகளை அதிகரித்திருக்கக்கூடும் என்றாலும், இறுதி வட்டி விகிதத்தை எட்டுவதற்கு முன் மேலும் இரண்டு வட்டி குறைப்புகள் இருக்கும் என நாங்கள் இன்னும் எதிர்பார்க்கிறோம். கட்டமைப்பு ரீதியாக, நுகர்வு இன்னும் மந்தமாகவே உள்ளது."
கண்காணிப்புக்கு உள்ளாகும் மத்திய வங்கியின் சுதந்திரம்
பொருளாதாரச் சவால்களின் சிக்கலான சூழலுடன், இந்தோனேசிய வங்கியின் சுதந்திரம் குறித்த கவலைகளும் அதிகரித்துள்ளன. அரசுத் திட்டங்களுக்கு நிதியுதவி அளிக்க BI உதவும் வகையிலான "சுமைப் பகிர்வு" ஒப்பந்தம், மத்திய வங்கியின் அதிகார வரம்பை விரிவுபடுத்தக்கூடிய சட்டத் திருத்தங்கள் குறித்த நாடாளுமன்ற விவாதங்கள் உள்ளிட்ட பல முன்னேற்றங்கள் இந்தக் கவலைகளைத் தூண்டியுள்ளன.
பொருளாதார வளர்ச்சிக்கு இந்தோனேசிய வங்கி ஆதரவளிக்க வேண்டும் என்ற கட்டாயத்தை வலுப்படுத்தவும், வங்கியின் ஆளுநரைப் பதவியிலிருந்து நீக்கப் பரிந்துரைக்கும் அதிகாரத்தை அதற்கு வழங்கவும் கூடிய திருத்தங்களை நாடாளுமன்றம் பரிசீலித்து வருகிறது. பணவியல் கொள்கை முடிவுகளில் அரசியல் தலையீட்டுக்கு எதிரான அரணாக மத்திய வங்கியின் சுதந்திரத்தைக் கருதும் முதலீட்டாளர்களிடையே இந்த மாற்றங்கள் எச்சரிக்கையை ஏற்படுத்தியுள்ளன.
உலகின் பல பகுதிகளில் மத்திய வங்கிகளின் சுதந்திரம் அழுத்தத்துக்கு உள்ளாகி வரும் நேரத்தில் இந்த விவகாரம் சர்வதேசக் கவனத்தை ஈர்த்துள்ளது. அமெரிக்காவில் அரசியல் தலைவர்கள் ஃபெடரல் ரிசர்வை மீண்டும் மீண்டும் விமர்சித்து வரும் சூழலும் இதில் அடங்கும். பொருளாதார நெருக்கடிகளின் வரலாறும், அவற்றுக்குப் பிறகு நிறுவனக் கட்டமைப்புகளை வலுப்படுத்த மேற்கொள்ளப்பட்ட சீர்திருத்தங்களும் இருப்பதால் இந்தோனேசியாவின் நிலை குறிப்பாகக் கவனிக்கத்தக்கது.
"இந்தோனேசியா வளர்ச்சியை விரும்புகிறதா என்பது முதலீட்டாளர்களின் கேள்வி அல்ல; அதை நாணய நிலைத்தன்மையுடன் எவ்வாறு சமநிலைப்படுத்த முடியும் என்பதே கேள்வி. இறக்குமதிகளையும் வெளிநாட்டு மூலதனத்தையும் நாடு இன்னும் பெரிதும் சார்ந்துள்ளதால், ரூபியாவே முக்கிய அழுத்தப் புள்ளியாக உள்ளது," என்று Principal Asset Management நிறுவனத்தின் ஆசிய நிலையான வருமானப் பிரிவுத் தலைவர் ஹோவ் சுங் வான் தெரிவித்தார்.
இந்தோனேசிய வங்கியின் துணை ஆளுநர் பதவிக்கு அதிபர் பிரபோவோவின் மருமகன் தாமஸ் டிஜிவாண்டோனோ பரிந்துரைக்கப்பட்டதைத் தொடர்ந்து சந்தையின் கண்காணிப்பு தீவிரமடைந்துள்ளது. இந்த நியமனம் கவனத்தை ஈர்த்துள்ளதுடன், மத்திய வங்கியின் சுதந்திரம் குறித்த பார்வையில் இதன் தாக்கம் என்னவாக இருக்கும் எனப் பொருளாதார நிபுணர்களும் சந்தைப் பங்கேற்பாளர்களும் விவாதித்து வருகின்றனர்.
அதிபருக்கும் மத்திய வங்கிக் கொள்கை வகுப்பாளருக்கும் இடையிலான குடும்ப உறவு, தொழில்முறைத் தகுதிகள் எதுவாக இருந்தாலும், நிர்வாகம் சார்ந்த கேள்விகளை இயல்பாகவே முன்னிறுத்தும் என்று Permata வங்கியின் தலைமைப் பொருளாதார நிபுணர் ஜோசுவா பர்தேதே குறிப்பிட்டார். நிதிச் சந்தைகளில் சட்டபூர்வ அதிகார வரம்புகளைப் போலவே பார்வைகளும் முக்கியம். வட்டி விகிதங்களை உரிய அளவுக்குக் கீழே வைத்திருக்க மத்திய வங்கி செல்வாக்குக்கு உள்ளாகலாம் என நம்பினால், முதலீட்டாளர்கள் அதிக இடர் பிரீமியத்தைக் கோரக்கூடும்.
சுதந்திரம் குறித்த கவலைகளுக்கு சந்தையின் எதிர்வினை
நியமனம் குறித்த செய்தியைத் தொடர்ந்து செவ்வாய்க்கிழமை ரூபியா மேலும் சரிந்து, ஒரு அமெரிக்க டாலருக்கு சுமார் 16,955 என்ற அளவை எட்டியது. இது இதுவரை பதிவான மிகக் குறைந்த நிலையாகும். தொடர்ச்சியான நிதிக் கவலைகளுடன், மத்திய வங்கியின் சுதந்திரம் குறித்த புதுப்பிக்கப்பட்ட கவலைகளும் இந்த வீழ்ச்சிக்குக் காரணம் என ஆய்வாளர்கள் தெரிவித்தனர். இந்த ஆண்டு முழுவதும் நாணயம் தொடர்ந்து சரிந்து, ஆசியாவில் இந்திய ரூபாய்க்குப் பிறகு இரண்டாவது மோசமாகச் செயல்பட்ட நாணயமாகியுள்ளது.
நிறுவனக் கட்டமைப்புகள் பணவியல் கொள்கை முடிவுகளில் பயனுள்ள பாதுகாப்பை வழங்குகின்றனவா என்பதே முக்கியக் கேள்வி என்று ஜகார்த்தாவைச் சேர்ந்த சுயாதீனப் பொருளாதார நிபுணரும் முன்னாள் மத்திய வங்கியாளருமான ஹாரி பாஸ்கோரோ வலியுறுத்தினார். நிதி அதிகாரத்துக்கும் பணவியல் கொள்கைக்கும் இடையே வெளிப்படையான இடைவெளியைப் பேணுவதில்தான் முதலீட்டாளர்கள் மற்றும் மதிப்பீட்டு நிறுவனங்களிடையே இந்தோனேசியாவுக்கு உள்ள நம்பகத்தன்மை தங்கியுள்ளது என்றும் அவர் எச்சரித்தார்.
அரசின் தலையீடு குறித்த கவலைகளை நிதியமைச்சர் புர்பயா யூதி சதேவா குறைத்துக் காட்ட முயன்றார். இந்த மாற்றத்தை வழக்கமான நடைமுறை என்று விவரித்த அவர், பணவியல் கொள்கையில் அரசின் தலையீடு இல்லை என வலியுறுத்தினார். "BI சுதந்திரமானது. நாங்கள் நிதிக் கொள்கையைக் கையாளுகிறோம்; அவர்கள் பணவியல் கொள்கையைக் கையாளுகிறார்கள்," என்று செய்தியாளர்களிடம் கூறிய அவர், அரசு தலையிடுகிறது என்ற பேச்சை "பெரும்பாலும் ஊகங்களே" என நிராகரித்தார்.
இந்த உறுதிமொழிகள் இருந்தபோதிலும் சந்தைகள் இன்னும் ஐயத்துடனேயே உள்ளன. இந்த நியமனம் BI-யின் சுதந்திரத்தைப் பாதிக்கக்கூடும் என சந்தைகள் கருதுவதாக, MUFG-யின் மூத்த நாணய ஆய்வாளர் மைக்கேல் வான் குறிப்பிட்டார்; அந்தக் கருத்து சரியா தவறா என்பது வேறு. இந்தப் பார்வை நாணயச் சந்தை நகர்வுகளிலும் பிரதிபலித்துள்ளது. ஆண்டின் முதல் மூன்று மாதங்களில் ரூபியா அமெரிக்க டாலருக்கு 17,000 என்ற அளவுக்குச் சரியக்கூடும் என MUFG கணித்துள்ளது.
பொருளாதாரக் கண்ணோட்டமும் எதிர்கால வட்டி விகிதப் பாதையும்
தற்போதைய சவால்கள் இருந்தபோதிலும், வளர்ந்து வரும் சந்தைகளில் உள்ள பல நாடுகளுடன் ஒப்பிடுகையில் இந்தோனேசியாவின் ஒட்டுமொத்த பொருளாதாரக் கண்ணோட்டம் ஒப்பீட்டளவில் சாதகமாகவே உள்ளது. 2025இல் பொருளாதாரம் சுமார் 5% வளர்ந்திருக்கும் என எதிர்பார்க்கப்படுகிறது; 2026லும் இதே அளவிலான வளர்ச்சி கணிக்கப்பட்டுள்ளது. பணவீக்கம் 2026 முழுவதும் மத்திய வங்கியின் 1.5%-3.5% இலக்கு வரம்புக்குள் இருக்கும் என முன்னறிவிக்கப்பட்டுள்ளது. நாணய அழுத்தம் தணிந்தால், பணவியல் கொள்கையைத் தளர்த்த இது ஓரளவு இடமளிக்கும்.
வணிக வங்கிகளின் செயல்படாத சொத்துகள் (NPA) தொடர்ந்து குறைந்து வருகின்றன. 2020 டிசம்பரில் கோவிட்-19 கால உச்சமான 2.3% இலிருந்து 2024 டிசம்பரில் 1.5% ஆகக் குறைந்துள்ளன. வங்கித் துறையின் இந்த முன்னேற்றம், தேவை வலுப்பெற்று கடனளிப்பு விகிதங்களுக்கு கொள்கை மாற்றங்கள் சிறப்பாகச் சென்றடையும்போது கடன் விரிவாக்கத்துக்கு உறுதியான அடித்தளத்தை வழங்குகிறது.
உற்பத்தித் துறை கொள்முதல் மேலாளர் குறியீட்டின் (PMI) அண்மைய உயர்வு நம்பிக்கைக்கான சிறு அறிகுறியாக உள்ளது. இருப்பினும், உற்பத்தி வளர்ச்சியில் நீடித்த முன்னேற்றத்தைப் பிரதிபலிப்பதற்குப் பதிலாக, வரி உயர்வுகளுக்கு முன் சரக்குகளை மீண்டும் நிரப்பியதால் ஏற்றுமதி அதிகரித்ததே இந்த உயர்வுக்குக் காரணமாக இருக்கலாம் என ஆய்வாளர்கள் எச்சரிக்கின்றனர். சில்லறை விற்பனை வளர்ச்சி பலவீனமாகத் தொடர்வது மந்தமான நுகர்வைப் பிரதிபலிக்கிறது; இந்தோனேசியப் பொருளாதாரம் எதிர்கொள்ளும் கட்டமைப்புச் சவால்களையும் இது வெளிப்படுத்துகிறது.
23 பொருளாதார நிபுணர்களில் 12 பேர், முதல் காலாண்டு முடிவதற்குள் இந்தோனேசிய வங்கி வட்டி விகிதத்தை 25 அடிப்படைப் புள்ளிகள் குறைத்து 4.50% ஆக்கும் என எதிர்பார்க்கின்றனர்; 11 பேர் மாற்றமில்லை எனக் கணித்துள்ளனர். 22 பொருளாதார நிபுணர்களில் 12 பேர், இரண்டாம் காலாண்டு முடிவதற்குள் வட்டி விகிதம் 4.25% ஆகக் குறையும் என எதிர்பார்க்கின்றனர்; பத்து பேர் குறைந்த அளவிலான குறைப்பையோ மாற்றமின்மையையோ கணிக்கின்றனர். 2026ஆம் ஆண்டின் எஞ்சிய காலத்தில் வட்டி விகிதம் 4.25% ஆக இருக்கும் என்பது இடைநிலைக் கணிப்பாகும்.
ING Think தனது கணிப்புகளைத் திருத்தி, 2025ஆம் ஆண்டில் மேலும் இரண்டு முறை தலா 25 அடிப்படைப் புள்ளிகள் மட்டுமே வட்டி குறைப்பு இருக்கும் என தற்போது கணிக்கிறது. இதனால் இந்த ஆண்டுக்கான BI விகிதம் 5.25% ஆகும். உலகளாவிய வரி நிலவரம் மற்றும் வர்த்தகப் பாய்ச்சல்களில் அதன் தாக்கம் குறித்த தெளிவு அதிகரிக்கும் வரை, வட்டி குறைப்புகள் இரண்டாம் மற்றும் மூன்றாம் காலாண்டுகளின் பிற்பகுதிக்குத் தள்ளப்படும் என எதிர்பார்க்கப்படுகிறது.
உலகளாவிய சூழலும் பிராந்திய ஒப்பீடுகளும்
இந்தோனேசியாவின் பணவியல் கொள்கைச் சவால்களைப் பரந்த உலகளாவிய சூழலுடன் இணைத்துப் புரிந்துகொள்ள வேண்டும். அருகிலுள்ள காலத்தில் டாலரின் வலிமை மீண்டும் அதிகரிப்பதே, ரூபியா உள்ளிட்ட வளர்ந்து வரும் சந்தைகளின் நாணயங்களைப் பாதிக்கும் முக்கியக் காரணியாக இருக்கும். ஆசியாவின் சில அண்டை நாடுகளுடன் ஒப்பிடுகையில், அமெரிக்க வரி அபாயங்களுக்கு இந்தோனேசியா குறைவாகவே வெளிப்பட்டாலும், வர்த்தகப் பதற்றங்கள் மேலும் அதிகரித்தால் ஆசிய நாணயங்கள் பொதுவாக அழுத்தத்துக்கு உள்ளாகும்.
உள்நாட்டைப் பொறுத்தவரை, பல இடர் காரணிகள் இந்தோனேசிய வங்கியை எச்சரிக்கையுடன் இருக்கச் செய்து, மேலும் வட்டி குறைப்புகளில் கவனமாகச் செயல்பட வைக்கும். வெளிநாட்டுத் தேவை பலவீனமடைவதால் நடப்புக் கணக்குப் பற்றாக்குறை விரிவடைவதும், அதிபர் பிரபோவோவின் நிதி விரிவாக்கத் திட்டங்களால் நிதிப் பற்றாக்குறை அதிகரிப்பதும் நடுத்தர காலத்தில் ரூபியாவுக்கு ஆதரவாக இருக்காது.
2024ஆம் ஆண்டின் நான்காவது காலாண்டில் அந்நிய நேரடி முதலீடு (FDI) கடுமையாகக் குறைந்தது. வர்த்தகப் பதற்றங்கள் மற்றும் நிச்சயமற்ற முதலீட்டுச் சூழலுக்கு மத்தியில் அது கணிசமாக மேம்பட வாய்ப்பில்லை. நீண்டகால மூலதன வரவு குறைவதால், நிலையற்றதாக இருக்கக்கூடிய பங்குகள் மற்றும் பத்திரங்களில் செய்யப்படும் முதலீடுகளை இந்தோனேசியா அதிகம் சார்ந்திருக்க வேண்டியுள்ளது. முதலீட்டாளர் மனநிலையில் திடீர் மாற்றங்கள் ஏற்படும்போது பாதிக்கப்படக்கூடிய தன்மையும் இதனால் அதிகரிக்கிறது.
இந்தச் சவால்கள் இருந்தபோதிலும், பிராந்திய நாடுகளுடன் ஒப்பிடுகையில் இந்தோனேசியாவுக்குச் சில சாதகங்கள் உள்ளன. GDP-யில் 40% ஆக உள்ள அரசுக் கடன், ஆசியான் நாடுகளிலேயே மிகக் குறைவானது. நெருக்கடியான காலங்களில் பொருளாதாரத்துக்கு ஆதரவளிக்கத் தேவைப்பட்டால், இது நிதி இடமளிக்கிறது. வெளிநாட்டுக் கடன்களும் GDP-யில் 11.5% என்ற ஒப்பீட்டளவில் குறைந்த அளவில் நிலையாக இருந்து, வெளிப்புற அதிர்ச்சிகளால் ஏற்படும் பாதிப்பைக் குறைக்கின்றன.
"வளர்ச்சிக்கும் நாணய நிலைத்தன்மைக்கும் இடையிலான சமரசங்கள் மேலும் வெளிப்படும்போது, BI கடினமான தேர்வுகளைச் செய்ய வேண்டியிருக்கும்," என்று T Rowe Price நிறுவனத்தின் தலைமை வளர்ந்து வரும் சந்தை பெரும்பொருளாதார நிபுணர் கிறிஸ் குஷ்லிஸ் தெரிவித்தார்.
பல வளர்ந்து வரும் சந்தைகளுடன் ஒப்பிடுகையில், இந்தோனேசியாவின் பெரும்பொருளாதார நிலைத்தன்மை அதை ஒப்பீட்டளவில் வலுவான நிலையில் வைத்துள்ளது. வரலாற்று அளவுகோல்களின்படி நிதிப் பற்றாக்குறை, அரசுக் கடன், நடப்புக் கணக்குப் பற்றாக்குறை மற்றும் பணவீக்கம் ஆகியவை குறைந்தும் நிலையாகவும் உள்ளன. இந்த அடிப்படைகள் வெளிப்புற அதிர்ச்சிகளுக்கு எதிரான பாதுகாப்பை வழங்குகின்றன. தற்போதைய சவால்கள் குறிப்பிடத்தக்கவையாக இருந்தாலும், பொருத்தமான கொள்கை நடவடிக்கைகள் மூலம் அவற்றைச் சமாளிக்க முடியும் என்பதையும் சுட்டிக்காட்டுகின்றன.
முக்கிய அம்சங்கள்
- ரூபியா வரலாறு காணாத வீழ்ச்சியைச் சந்தித்த நிலையில், நாணய நிலைத்தன்மைக்கு முன்னுரிமை அளித்து இந்தோனேசிய வங்கி தொடர்ந்து நான்காவது மாதமாக முக்கிய வட்டி விகிதத்தை 4.75% என்ற அளவில் மாற்றாமல் வைத்தது.
- செவ்வாய்க்கிழமை பகல்நேர வர்த்தகத்தில் ரூபியா அமெரிக்க டாலருக்கு 16,985 என்ற வரலாறு காணாத குறைந்த நிலையை எட்டி, ஆசிய நிதி நெருக்கடியின்போது கடைசியாகப் பதிவான அளவுகளையும் தாண்டியது.
- 2024 செப்டம்பர் முதல் 2025 செப்டம்பர் வரை மொத்தம் 150 அடிப்படைப் புள்ளிகள் வட்டி குறைத்த பிறகு, அக்டோபர் முதல் இந்தோனேசிய வங்கி வட்டி குறைப்பு நடவடிக்கைகளை நிறுத்தி வைத்துள்ளது.
- கடந்த ஆண்டு வெளிநாட்டு முதலீட்டாளர்கள் இந்தோனேசிய அரசுப் பத்திரச் சந்தையிலிருந்து சுமார் 6.5 பில்லியன் டாலரைத் திரும்பப் பெற்றனர்; இது நாணயத்தின் பலவீனத்துக்குப் பங்களித்தது.
- கொள்கை வட்டி விகிதம் 150 அடிப்படைப் புள்ளிகள் குறைக்கப்பட்டபோதிலும், வங்கிக் கடனளிப்பு விகிதம் 24 அடிப்படைப் புள்ளிகள் மட்டுமே குறைந்து 8.96% ஆனது. இது கொள்கை மாற்றங்கள் கடனளிப்பு விகிதங்களில் பிரதிபலிப்பதில் உள்ள சிக்கலை எடுத்துக்காட்டுகிறது.
- பெருந்தொற்றுக் காலத்தைத் தவிர்த்து குறைந்தது இரு தசாப்தங்களில் இல்லாத அளவுக்கு 2025ஆம் ஆண்டின் பட்ஜெட் பற்றாக்குறை GDP-யில் 2.92% ஆக உயர்ந்துள்ளது; இது சட்டப்படி நிர்ணயிக்கப்பட்ட 3% உச்சவரம்பை நெருங்கியுள்ளது.
- அதிபர் பிரபோவோவின் மருமகன் துணை ஆளுநர் பதவிக்குப் பரிந்துரைக்கப்பட்டதைத் தொடர்ந்து மத்திய வங்கியின் சுதந்திரம் குறித்த கவலைகள் அதிகரித்துள்ளன.
- முதல் காலாண்டு முடிவதற்குள் வட்டி விகிதம் 25 அடிப்படைப் புள்ளிகள் குறையும் எனப் பெரும்பாலான பொருளாதார நிபுணர்கள் எதிர்பார்க்கின்றனர்; நாணய அழுத்தம் தணிந்தால் மேலும் தளர்வு சாத்தியம்.
- 2026இல் இந்தோனேசியப் பொருளாதாரம் சுமார் 5% வளர்ச்சி காணும் என எதிர்பார்க்கப்படுகிறது; பணவீக்கம் மத்திய வங்கியின் இலக்கு வரம்புக்குள் இருக்கும் எனக் கணிக்கப்பட்டுள்ளது.