Tk 4.8 லட்சம் கோடி செலவாகக்கூடிய வங்கி மீட்பு நடவடிக்கை
வங்கித் துறையின் இழப்புகளைச் சரிசெய்து வைப்புகளைப் பாதுகாக்க, ஐந்து முதல் எட்டு ஆண்டுகளுக்கு ஆண்டுதோறும் தேசிய வரவுசெலவுத் திட்டத்திலிருந்து Tk 60,000 கோடி கோரும் வரைவு முன்மொழிவை வங்கதேச வங்கி சமர்ப்பித்துள்ளதாக ஆளுநர் Md Mostaqur Rahman 10 October 2026 அன்று தெரிவித்தார். இந்தக் கோரிக்கை ஐந்து ஆண்டுகளில் Tk 3 லட்சம் கோடியாகவும், எட்டு ஆண்டுகளில் Tk 4.8 லட்சம் கோடியாகவும் இருக்கும்; இதனால் வரி செலுத்துவோருக்கு கணிசமான சுமை ஏற்படும்.
உள்ளடக்கம்
- Tk 4.8 லட்சம் கோடி செலவாகக்கூடிய வங்கி மீட்பு நடவடிக்கை
- சொத்துகளை மீட்கும் முயற்சிகள் தொடரும் நிலையில், இழப்புச் சீரமைப்புக்கு வரி செலுத்துவோர் நிதியளிப்பர்
- வங்கிகளுக்கு ஏற்கெனவே கணிசமான ஆதரவு
- வைப்பாளர்கள் தங்கள் சேமிப்பை எளிதாகப் பெறுவார்கள் என உறுதி
- பெரிய கடன்களில் அபாயம் அதிகமாகக் குவிந்துள்ளது
- மேம்பட்ட கடன் முடிவுகளுக்கு மாற்றாக வரவுசெலவுத் திட்ட ஆதரவு அமையாது
- பங்களா க்யூஆர் வளர்ந்துவருகிறது; ஆனால் ஆளுநரின் இலக்கைவிட மிகவும் குறைவாக உள்ளது
- ரொக்கச் செலவு குறைப்பு மற்றும் வரி உயர்வு ஆகியவை கணிப்புகள்; உறுதியான வருவாய் அல்ல
- கட்டணச் சுமையையும் முறைசாரா பணப் பரிமாற்றங்களையும் குறிவைக்கும் சீர்திருத்தங்கள்
- முக்கிய அம்சங்கள்
வங்கதேச வங்கியின் புள்ளிவிவரங்களின்படி, 2026 ஜூன் இறுதியில் வாராக்கடன்களின் அளவு Tk 6,06,555 கோடியாக இருந்தது. இது நிலுவையிலுள்ள கடன்களில் 32.78 சதவீதமாகும். எளிமையாகச் சொன்னால், வங்கிகள் கடனாக வழங்கிய ஒவ்வொரு மூன்று டாக்காவிலும் ஏறத்தாழ ஒன்று வாராக்கடனாக வகைப்படுத்தப்பட்டது.
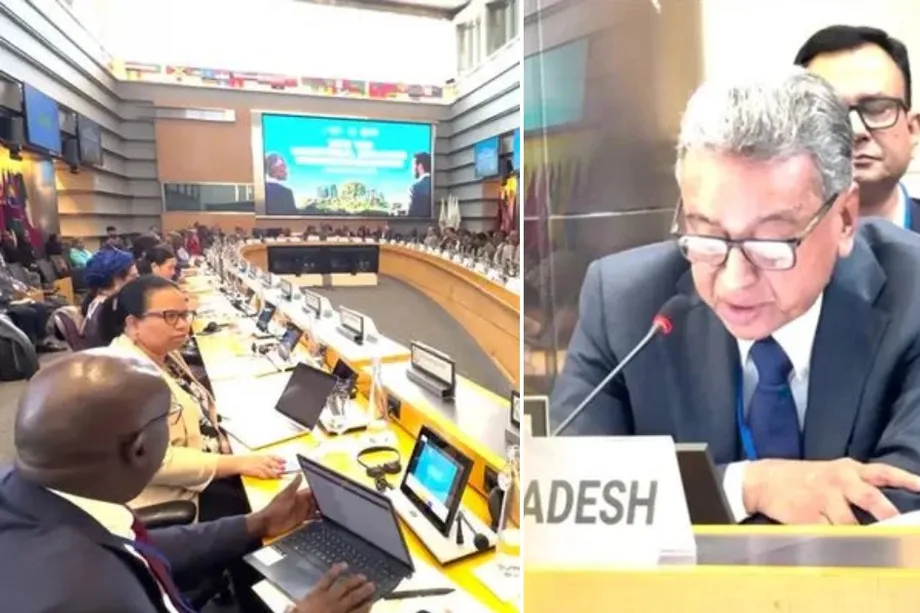
டாக்காவின் பத்தா, சாதர்குலில் உள்ள யுனைடெட் இன்டர்நேஷனல் பல்கலைக்கழகத்தில் ஒன் வங்கி ஏற்பாடு செய்த பங்களா க்யூஆர் நிகழ்ச்சியில் பேசிய ரஹ்மான், வங்கி மீட்பை ரொக்கப் பயன்பாட்டைக் குறைத்தல், வரி வசூலை மேம்படுத்துதல், பணப்பரிவர்த்தனைகளை மலிவாக்குதல் ஆகிய பரந்த முயற்சிகளுடன் இணைத்துப் பேசினார். பங்களா க்யூஆர் மூலம் மாணவர் கட்டணம் செலுத்தும் வசதியை இந்த நிகழ்ச்சி தொடங்கிவைத்தது. ஆனால், அவரது உரை அதைவிட மிகப் பெரிய நிதிச் சீரமைப்புத் திட்டத்தை எடுத்துரைத்தது.
நிதிக் கோரிக்கை அரசிடம் சமர்ப்பிக்கப்பட்ட வரைவு முன்மொழிவு என்று வங்கதேச வங்கி ஆளுநர் விவரித்தார்:
"இந்தப் பெரும் பற்றாக்குறையைச் சமாளித்து மக்களின் வைப்புகளைப் பாதுகாக்க, அடுத்த ஐந்து முதல் எட்டு ஆண்டுகளுக்கு தேசிய வரவுசெலவுத் திட்டத்திலிருந்து ஆண்டுதோறும் Tk60,000 கோடி கோரி அரசிடம் வரைவு முன்மொழிவைச் சமர்ப்பித்துள்ளோம்," என்று அவர் கூறினார்.
முன்மொழிவுக்கும் அங்கீகரிக்கப்பட்ட நிதி ஒதுக்கீட்டுக்கும் இடையிலான வேறுபாடு முக்கியமானது. அரசின் ஒப்புதல், நிதி ஒதுக்கீடு தொடங்கும் ஆண்டு அல்லது ஆண்டுதோறும் வழங்கப்படும் தொகையைப் பகிர்ந்தளிப்பதற்கான விரிவான அட்டவணை ஆகியவை இந்த உரையில் அறிவிக்கப்படவில்லை. ஐந்து முதல் எட்டு ஆண்டுகள் என்பது மீட்புக்குத் தேவைப்படும் காலம் குறித்த ஆளுநரின் மதிப்பீடே தவிர, உறுதிசெய்யப்பட்ட செலவின உறுதிமொழி அல்ல.
சொத்துகளை மீட்கும் முயற்சிகள் தொடரும் நிலையில், இழப்புச் சீரமைப்புக்கு வரி செலுத்துவோர் நிதியளிப்பர்
பிப்ரவரியில் பதவியேற்றபோது வங்கிமுறையில் இருந்த பணத்தில் சுமார் மூன்றில் ஒரு பங்கு ஏற்கெனவே திருடப்பட்டிருந்ததாக ரஹ்மான் கூறினார். அந்தக் கூற்றுக்கான அடிப்படை குறித்து செய்திகளில் வெவ்வேறு விளக்கங்கள் உள்ளன: சில செய்திகள் வங்கிமுறையின் மொத்த நிதியைக் குறிப்பிடுகின்றன; மற்றொன்று மொத்தக் கடன்களைக் குறிப்பிடுகிறது. எனவே, அவரது கூற்றைத் துல்லியமான கணக்கீட்டு அளவாகவோ, வாராக்கடன் விகிதத்துடன் நேரடியாக ஒப்பிடக்கூடியதாகவோ கருதக்கூடாது.
பொருந்தும் விதிகளின்படி கடனாளிகள் திருப்பிச் செலுத்தத் தவறிய கடன்களே வாராக்கடன்கள். அவற்றில் சம்பந்தப்பட்ட ஒவ்வொரு டாக்காவும் திருடப்பட்டது என்பதற்கு அவை தானாகவே ஆதாரமாகாது; மீட்பு நடவடிக்கைகளுக்குப் பிறகு வங்கிகள் இறுதியில் எவ்வளவு இழப்பைச் சந்திக்கும் என்பதையும் அவை நிர்ணயிப்பதில்லை. நிதி முறைகேடுகள் குறித்த ஆளுநரின் குற்றச்சாட்டுகளும், மத்திய வங்கியின் கடன் புள்ளிவிவரங்களும் தொடர்புடைய பிரச்சினைகளை விவரிக்கின்றன. ஆனால் அவை வெவ்வேறு அம்சங்களை அளவிடுகின்றன.
நிதி முறைகேடுகள் மற்றும் பணமோசடியில் ஈடுபட்டவர்களுக்கு எதிராக சட்ட நடவடிக்கை நடைபெறுவதாகவும், சொத்துகளை மீட்டு பொறுப்பாளர்களைப் பொறுப்பேற்கச் செய்வதே இதன் நோக்கம் என்றும் ரஹ்மான் கூறினார். வங்கதேச வங்கி ஆளுநர் அந்தச் செயல்களை இவ்வாறு விவரித்தார்:
"மக்களின் பணத்தைச் சூறையாடியவர்கள். அதைத் திருட்டு என்று மட்டும் சொன்னால் போதாது; அவர்கள் அதைக் கொள்ளையடித்தார்கள். அவர்களுக்கு எதிராக சட்ட நடவடிக்கையும் எடுக்கப்படுகிறது," என்று அவர் கூறினார்.
வங்கிகளைச் சீரமைக்கப் பயன்படுத்தப்படும் பொதுப் பணம், தேசிய வளர்ச்சிக்கான செலவினங்களைக் குறைக்கும் என்றும் அவர் கூறினார். இழக்கப்பட்ட வாய்ப்பை விளக்க, பறிக்கப்பட்ட அந்தப் பணத்தைக் கொண்டு 20 மில்லியன் குடும்பங்களுக்கு உதவியிருக்கலாம் அல்லது பத்மா பாலம் அளவிலான இரண்டு திட்டங்களுக்கு நிதியளித்திருக்கலாம் என்றார். இவை அவர் கூறிய ஒப்பீடுகள்; வெளியிடப்பட்ட நிதி ஒதுக்கீட்டுத் திட்டம் அல்ல.
ஆண்டுக்கு Tk 60,000 கோடி என்ற கோரிக்கை, ஜூன் மாத வாராக்கடன் தொகையில் ஏறத்தாழ 9.9 சதவீதமாகும். ஐந்து ஆண்டுகளுக்கான முன்மொழியப்பட்ட பங்களிப்பு அந்தத் தொகையில் சுமார் 49.5 சதவீதத்துக்குச் சமம்; எட்டு ஆண்டுகளுக்கு அது சுமார் 79.1 சதவீதமாகும். இந்த ஒப்பீடுகள் கோரிக்கையின் அளவைக் காட்டுகின்றன. ஆனால் ஒவ்வொரு வாராக்கடனிலும் அந்த விகிதத்தை அரசு திருப்பிச் செலுத்தத் திட்டமிட்டுள்ளது என்று அவை பொருள்படாது.
வங்கிகளுக்கு ஏற்கெனவே கணிசமான ஆதரவு
சிக்கலில் உள்ள வங்கிகள் தொடர்ந்து இயங்குவதற்காக ஏற்கெனவே மேற்கொள்ளப்பட்ட பெரிய தலையீடுகளுக்குப் பிறகே, ஆண்டுதோறும் வரவுசெலவுத் திட்டத்திலிருந்து நிதி வழங்கும் முன்மொழிவு வந்துள்ளது. இஸ்லாமிய வங்கிக் கொள்கைகளின்படி இயங்கிய ஐந்து வங்கிகள் சம்மிலிதோ இஸ்லாமி வங்கியுடன் இணைக்கப்பட்டன; அந்த வங்கிக்கு அரசின் மூலதனமாக Tk 20,000 கோடி வழங்கப்பட்டது. 12 வங்கிகளுக்கு வங்கதேச வங்கி சுமார் Tk 85,000 கோடி பணப்புழக்க ஆதரவையும் வழங்கியுள்ளது.
மூலதன ஆதரவும் பணப்புழக்க ஆதரவும் வெவ்வேறு நோக்கங்களைக் கொண்டவை. இழப்புகளைத் தாங்கி நிதி வலிமையை மீட்டெடுக்க வங்கிக்கு மூலதனம் உதவுகிறது. பணப்புழக்க ஆதரவு, பணம் எடுப்பது உள்ளிட்ட உடனடிக் கடமைகளை நிறைவேற்ற நிதி வழங்குகிறது. ஒரு வங்கிக்கு இரண்டும் தேவைப்படலாம்; ஆனால் இந்த இரண்டு தொகைகளையும் ஒன்றாகக் கூட்டி, வரி செலுத்துவோரின் ஒரே இறுதி இழப்பாகக் கூறக்கூடாது.
ஆண்டுக்கு Tk 60,000 கோடி என்ற கோரிக்கை, இணைக்கப்பட்ட வங்கிக்கு வழங்கிய Tk 20,000 கோடி மூலதனப் பங்களிப்பின் மூன்று மடங்காகும். புதிய முன்மொழிவு முந்தைய உதவிக்கு மேலதிகமாக வழங்கப்படுமா, அதன் ஒரு பகுதியை மாற்றுமா, ஏற்கெனவே உள்ள உறுதிமொழிகளையும் உள்ளடக்குமா என்பது தெளிவுபடுத்தப்படவில்லை. வங்கிவாரியான நிதிப் பிரிவோ, நிதி பெறுவதற்கு முன் வங்கிகள் பூர்த்தி செய்ய வேண்டிய நிபந்தனைகள் குறித்த விளக்கமோ அறிவிக்கப்படவில்லை.
இதனால் வரவுசெலவுத் திட்ட நடைமுறையில் ஒரு முக்கியக் கேள்வி எழுகிறது: கடனாளிகளிடமிருந்தும் பறிமுதல் செய்யப்பட்ட சொத்துகளிலிருந்தும் பணம் மீட்கப்பட்ட பிறகு எவ்வளவு ஆதரவு தேவைப்படும், மேலும் இழப்புகள் தொடராமல் இருப்பதை அரசு எவ்வாறு உறுதிசெய்யும்? கோரிக்கையின் அளவையும் உத்தேச கால அளவையும் ரஹ்மானின் கருத்துகள் தெரிவிக்கின்றன; ஆனால் அதைச் செயல்படுத்துவதற்கான விதிகளை அவை தெரிவிக்கவில்லை.
வைப்பாளர்கள் தங்கள் சேமிப்பை எளிதாகப் பெறுவார்கள் என உறுதி
வங்கி நெருக்கடி குடும்பங்களுக்கும் வணிகங்களுக்கும் உடனடிப் பாதிப்பை ஏற்படுத்தியுள்ளது: சில வைப்பாளர்கள் தங்கள் சொந்தப் பணத்தை எடுப்பதில் சிரமப்பட்டுள்ளனர். ஏடிஎம் மற்றும் வங்கிக் கிளைகளில் உள்ள சிக்கல்கள் குறித்து மாணவர் ஒருவர் கேட்ட கேள்விக்குப் பதிலளித்த ரஹ்மான், பணம் எடுக்கும் கோரிக்கைகளை நிறைவேற்றுவதற்காக சம்மிலிதோ இஸ்லாமி வங்கிக்கு வங்கதேச வங்கி முழு ஆதரவு வழங்கியுள்ளதாகக் கூறினார்.
அக்டோபர் 15 முதல் வாடிக்கையாளர்களின் பணம் எடுக்கும் கோரிக்கைகளை நேஷனல் வங்கி நிறைவேற்ற முடியும் என்றும் அவர் கூறினார். இது குறிப்பிட்ட தேதியுடன் அளிக்கப்பட்ட உறுதிமொழி; அவரது உரையின்போதே பணம் எடுப்பதில் இருந்த அனைத்துச் சிக்கல்களும் முடிவுக்கு வந்துவிட்டன என்பதற்கான உறுதிப்படுத்தல் அல்ல.
கடன்கள் மோசமடைந்த விதத்தையும் முன்மொழியப்பட்ட பதில் நடவடிக்கையையும் முக்கியத் தேதிகள் காட்டுகின்றன:
- மார்ச் 2025: மொத்தக் கடன்களில் வாராக்கடன்கள் 24.6 சதவீதமாக இருந்தன.
- டிசம்பர் 2025: வாராக்கடன் விகிதம் 31.2 சதவீதத்தை எட்டியது.
- மார்ச் 2026: விகிதம் 32.7 சதவீதமாக உயர்ந்தது; பெரிய கடன் பிரிவுகளில் வாராக்கடன்கள் குறிப்பாக அதிகமாக இருந்தன.
- ஜூன் 2026: வாராக்கடன்கள் Tk 6,06,555 கோடியை எட்டின; இது நிலுவையிலுள்ள கடன்களில் 32.78 சதவீதமாகும்.
- 10 October 2026: பல்கலைக்கழக நிகழ்ச்சியில் ஆண்டுதோறும் வரவுசெலவுத் திட்டத்திலிருந்து நிதி கோரும் முன்மொழிவை ரஹ்மான் விளக்கினார்.
- அக்டோபர் 15: பணம் எடுக்கும் கோரிக்கைகளை நேஷனல் வங்கி நிறைவேற்றும் என எதிர்பார்க்கப்பட்டது.
- நவம்பர்: தனிநபர்களுக்கு இடையிலான க்யூஆர் பணப் பரிமாற்றங்கள் தொடங்கவிருந்தன.
பணம் எடுப்பது தொடர்பான உறுதிமொழிகள், வைப்புகளைப் பெறுவதற்கான அணுகலை மேம்படுத்துகின்றன. பாதிக்கப்பட்ட வங்கிகள் தங்களின் வாராக்கடன்களை மீட்டுவிட்டன அல்லது மூலதனத்தை மீட்டெடுத்துவிட்டன என்பதை அவை மட்டும் உறுதிப்படுத்துவதில்லை.
பெரிய கடன்களில் அபாயம் அதிகமாகக் குவிந்துள்ளது
2026 மார்ச் மாதத்துக்கான வங்கதேச வங்கிப் புள்ளிவிவரங்களின்படி, Tk 50 கோடிக்கு மேற்பட்ட கடன்களில் 42.5 சதவீதம் வாராக்கடனாக இருந்தது. ஓராண்டுக்கு முன்பு இது 35.2 சதவீதமாக இருந்தது. ஓராண்டில் இது 7.3 சதவீதப் புள்ளிகள் அதிகரித்துள்ளது.
இந்தப் பிரிவில் நிலுவையிலிருந்த கடன் தொகையும் அதிகரித்தது: மார்ச் 2025-இல் Tk 5,20,400 கோடியாக இருந்தது, மார்ச் 2026-இல் Tk 5,75,600 கோடியாக உயர்ந்தது. இந்த அதிகரிப்பு Tk 55,200 கோடி அல்லது சுமார் 10.6 சதவீதம். எனவே, இந்தப் பிரிவில் வாராக்கடன் விகிதம் உயர்ந்தபோது, வங்கிகள் வெளிப்படுத்தியிருந்த தொகையும் அதிகரித்தது.
இதற்கு மாறாக, Tk 1 கோடி வரையிலான கடன்களில் வாராக்கடன் விகிதம் 15 சதவீதமாக இருந்தது; நிலுவையிலிருந்த கடன் தொகை Tk 4,09,900 கோடியாகும். Tk 50 கோடிக்கு மேற்பட்ட கடன்களின் வாராக்கடன் விகிதம், சிறிய கடன்களின் விகிதத்தைவிட சுமார் 2.8 மடங்கு அதிகம். எல்லா வகைக் கடன்களிலும் ஒரே அளவிலான சரிவு ஏற்படவில்லை; பெரிய கடனாளிகளிடம் திருப்பிச் செலுத்தும் பிரச்சினைகள் அதிகமாகக் குவிந்துள்ளன என்பதை இந்தப் புள்ளிவிவரங்கள் காட்டுகின்றன.
உண்மையில், Tk 10 கோடி முதல் Tk 20 கோடி வரையிலான கடன்களில்தான் வாராக்கடன் விகிதம் அதிகபட்சமாக 45.1 சதவீதமாக இருந்தது. மற்ற விகிதங்கள்: Tk 1 கோடி முதல் Tk 10 கோடி வரையிலான கடன்களுக்கு 26.6 சதவீதம்; Tk 20 கோடி முதல் Tk 30 கோடி வரை 35.7 சதவீதம்; Tk 30 கோடி முதல் Tk 40 கோடி வரை 38.9 சதவீதம்; Tk 40 கோடி முதல் Tk 50 கோடி வரை 44.7 சதவீதம்.
எனவே, ஒவ்வொரு பெரிய கடன் பிரிவிலும் வாராக்கடன் விகிதம் மேலும் அதிகமாகும் என்பது போன்ற எளிய போக்கு இங்கு இல்லை. இருப்பினும், Tk 1 கோடிக்கு மேற்பட்ட பல கடன் பிரிவுகளில், மிகச் சிறிய கடன் பிரிவைவிட திருப்பிச் செலுத்தும் நிலை மிகவும் மோசமாக இருந்ததைப் புள்ளிவிவரங்கள் காட்டுகின்றன.
மேம்பட்ட கடன் முடிவுகளுக்கு மாற்றாக வரவுசெலவுத் திட்ட ஆதரவு அமையாது
வங்கதேச வங்கியின் முன்னாள் தலைமைப் பொருளாதார நிபுணர் Mustafa K Mujeri கூறுகையில், பல சிறிய வாடிக்கையாளர்களுக்குக் கடன் வழங்குவதைவிட பெரிய கடன்களை நிர்வகிப்பதற்கான செலவு குறைவாக இருப்பதால் வங்கிகள் அவற்றில் ஈர்க்கப்படுகின்றன. செல்வாக்குள்ள கடனாளிகள் சலுகைகளைப் பெறக்கூடும் என்றும், உயர்ந்த தொழில்முறைத் தரநிலைகளும் மத்திய வங்கியின் மேம்பட்ட கண்காணிப்பும் தேவை என்றும் அவர் எச்சரித்தார்.
கடன்களை வசூலித்து உண்மையான தவறிழைத்தவர்களைப் பொறுப்பேற்கச் செய்வதற்குப் பதிலாக, கடன்களைத் தள்ளுபடி செய்வதிலும் திருப்பிச் செலுத்தும் காலத்தை மாற்றியமைப்பதிலும் அளவுக்கு அதிக கவனம் செலுத்தப்படுகிறது என்றும் முஜெரி கூறினார். கடன் தள்ளுபடி என்பது வங்கிக் கணக்குகளில் கடன் பதிவு செய்யப்படும் முறையை மாற்றுகிறது; மறுசீரமைப்பு என்பது திருப்பிச் செலுத்தும் கால அட்டவணையை மாற்றுகிறது. இவற்றில் எதுவும், தனியாக, வங்கியில் காணாமல் போன பணத்தைத் திரும்பக் கொண்டுவராது.
பாலிசி எக்ஸ்சேஞ்ச் வங்கதேசத்தின் தலைவர் மற்றும் தலைமைச் செயல் அதிகாரி Masrur Riaz கூறுகையில், எதிர்காலத்தில் வழங்கப்படும் பெரிய கடன்களை, கடனாளியின் பணப்புழக்கம், திட்டத்தின் வாய்ப்புகள் மற்றும் அபாயங்கள் ஆகியவற்றின் அடிப்படையில் மதிப்பிட வேண்டும். கடன் தவறிய பிறகு மீட்பு நடவடிக்கைகளை மட்டுமே சார்ந்திருப்பதற்குப் பதிலாக, வங்கியிலிருந்து பணம் வெளியேறுவதற்கு முந்தைய நடைமுறையையே அவரது கருத்து சுட்டிக்காட்டுகிறது.
மியூச்சுவல் டிரஸ்ட் வங்கியின் நிர்வாக இயக்குநரும், வங்கியாளர்கள் சங்கம், வங்கதேசத்தின் முன்னாள் தலைவருமான Syed Mahbubur Rahman கூறுகையில், பெரும்பாலான வங்கிகள் இப்போது பெரிய கடன்களில் கடுமையான அணுகுமுறையைப் பின்பற்றுவதுடன், சிறிய கடன்களிலும் அதிக ஆர்வம் காட்டுகின்றன. சிறு மற்றும் நடுத்தரத் தொழில்முனைவோர் தங்கள் தொழில்கள் தொடர்ந்து நிதி பெறுவதைச் சார்ந்திருப்பதால், திருப்பிச் செலுத்துவதற்கு அவர்கள் பெரும்பாலும் அதிக முன்னுரிமை அளிப்பதாகவும் அவர் கூறினார்.
இந்தக் கருத்துகள் அனைத்தும், மீட்புக்கு நிதியளிப்பதிலிருந்து தனியான இன்னொரு பணியை அடையாளம் காட்டுகின்றன: புதிய கடன்கள் மேலும் ஒரு வாராக்கடன் தொகுப்பை உருவாக்குவதைத் தடுப்பது. முன்மொழியப்பட்ட வரவுசெலவுத் திட்டப் பணப்பரிமாற்றங்கள் ஏற்கெனவே ஏற்பட்டுள்ள பாதிப்பைச் சரிசெய்யும்; கடனாளர் மதிப்பீடு, வசூல் மற்றும் பொறுப்பேற்பு ஆகியவை அந்தப் பாதிப்பு தொடர்ந்து அதிகரிக்குமா என்பதைத் தீர்மானிக்கும்.
பங்களா க்யூஆர் வளர்ந்துவருகிறது; ஆனால் ஆளுநரின் இலக்கைவிட மிகவும் குறைவாக உள்ளது
செப்டம்பர் இறுதியில் பங்களா க்யூஆர் வழியிலான தினசரி பரிவர்த்தனைகள் Tk 180 கோடியை எட்டியதாகவும், ஜூன் மாத அளவைவிட இது நான்கு மடங்கு என்றும் ரஹ்மான் கூறினார். இதன்படி, ஜூன் மாதத்தில் தினசரி அளவு சுமார் Tk 45 கோடியாக இருந்திருக்க வேண்டும்.
தினசரி Tk 3,000 கோடி மதிப்பிலான பரிவர்த்தனைகள்தான் பொருளுள்ள அளவாக இருக்கும் என்று அவர் கூறினார். செப்டம்பர் மாத Tk 180 கோடி, அந்த அளவுகோலில் வெறும் 6 சதவீதம் மட்டுமே. சமீபத்திய வேகமான வளர்ச்சி இருந்தபோதிலும், அந்த இலக்கை எட்ட தினசரி பரிவர்த்தனை மதிப்பு சுமார் 16.7 மடங்கு அதிகரிக்க வேண்டும்.
க்யூஆர் பணப்பரிவர்த்தனையில், ரொக்கத்தை வழங்குவதற்குப் பதிலாக வாடிக்கையாளர் குறியீட்டை ஸ்கேன் செய்து மின்னணு முறையில் பணம் செலுத்துகிறார். யுனைடெட் இன்டர்நேஷனல் பல்கலைக்கழகத்தில் மாணவர் கட்டணங்கள் உள்ளிட்ட வளாகப் பணப்பரிவர்த்தனைகளுக்காக இந்த வசதியை ஒன் வங்கி தொடங்கியது. துணைவேந்தர் Md Abul Kashem Mia, ஒன் வங்கியின் நிர்வாக இயக்குநர் Muhit Rahman மற்றும் மூத்த அதிகாரிகளுடன் 400-க்கும் மேற்பட்ட மாணவர்கள் நிகழ்ச்சியில் பங்கேற்றனர்.
தனிநபர்களுக்கு இடையிலான க்யூஆர் பணப் பரிமாற்றங்கள் நவம்பர் முதல் தொடங்கவிருந்தன. இது நிறுவனங்கள் அல்லது வணிகர்களுக்கு பணம் செலுத்துவதைத் தாண்டி க்யூஆர் பயன்பாட்டை விரிவுபடுத்தும். இருப்பினும், விரிவான செயல்பாட்டு விதிமுறைகளோ உறுதிசெய்யப்பட்ட தொடக்கத் தேதியோ உரையில் அறிவிக்கப்படவில்லை.
ரொக்கச் செலவு குறைப்பு மற்றும் வரி உயர்வு ஆகியவை கணிப்புகள்; உறுதியான வருவாய் அல்ல
ரூபாய் நோட்டுகளை அச்சிடவும், ரொக்கத்தை எடுத்துச் செல்லவும் ஆண்டுக்கு சுமார் Tk 20,000 கோடி செலவாகிறது என்று ரஹ்மான் கூறினார். பங்களா க்யூஆர் பரவலாகப் பயன்படுத்தப்பட்டால், தொடக்கத்தில் இந்தச் செலவை குறைந்தது 50 சதவீதம் குறைக்க முடியும் என்றும் அவர் மதிப்பிட்டார். அவரது மதிப்பீடு நிறைவேறினால், குறைந்தது Tk 10,000 கோடி சேமிப்பாகும்.
அந்தச் சாத்தியமான சேமிப்பு, ஆண்டுக்கு முன்மொழியப்பட்டுள்ள Tk 60,000 கோடி வங்கி நிதியில் ஆறில் ஒரு பங்காகும். அளவை ஒப்பிட இது உதவிகரமாக இருந்தாலும், அத்தகைய சேமிப்பை வங்கி மீட்புக்குத் திருப்பிவிடுவதற்கான வழிமுறை எதையும் ஆளுநர் அறிவிக்கவில்லை. செலவு மதிப்பீடும் அதைக் குறைக்கும் அளவும் அவர் தெரிவித்த கணிப்புகளாகவே உள்ளன.
அவரது பெரிய கூற்று வரி வசூல் தொடர்பானது. மின்னணுக் கட்டணங்கள் பரிவர்த்தனைப் பதிவுகளை உருவாக்குவதால், வணிகங்கள் விற்பனையை கணக்குகளில் காட்டாமல் மறைத்து வரி அல்லது மதிப்புக்கூட்டப்பட்ட வரி (VAT) ஏய்ப்பது கடினமாகிறது. நாடு முழுவதும் பங்களா க்யூஆரைப் பயன்படுத்துவது, அரசுக்கு கூடுதலாக Tk 2 லட்சம் கோடி வரை வருவாய் கிடைக்க உதவும் என்று ரஹ்மான் கூறினார்.
2026 முதல் 2027 வரையிலான நிதியாண்டுக்கான வருவாய் வசூல் இலக்கு, முந்தைய இலக்கைவிட சுமார் Tk 2 லட்சம் கோடி உயர்த்தப்பட்டுள்ளதாகவும் அவர் கூறினார். ஆனால் உயர்த்தப்பட்ட இலக்கு என்பது வசூலிக்கப்பட்ட பணத்துக்குச் சமமல்ல; இந்த இரண்டு புள்ளிவிவரங்களும் க்யூஆர் கொடுப்பனவுகள் மட்டுமே எவ்வளவு கூடுதல் வருவாயைத் தரும் என்பதை உறுதிப்படுத்தவில்லை.
வங்கதேசத்தின் வரி வருவாய், மொத்த உள்நாட்டு உற்பத்தியில் 7 சதவீதத்துக்கும் குறைவாக இருப்பதாகவும், பங்களா க்யூஆரை முழுமையாகச் செயல்படுத்தினால் அது 10 சதவீதத்துக்கும் அதிகமாகலாம் என்றும் ரஹ்மான் கூறினார். குறைந்தது இரண்டு சதவீதப் புள்ளி உயர்வையும் அவர் குறிப்பிட்டார். இவை வெவ்வேறு அளவிலான இலக்குகளைக் குறிக்கின்றன: 7 சதவீதத்துக்குக் கீழிருந்து 10 சதவீதத்துக்கு மேல் உயர, மூன்று சதவீதப் புள்ளிகளுக்கும் அதிகமான உயர்வு தேவைப்படும்.
பரந்த மின்னணு மயமாக்கல் மற்றும் அமலாக்கச் சீர்திருத்தங்களுக்கு மத்தியில், 2025 நிதியாண்டில் பாகிஸ்தானின் வரி வருவாய் விகிதம் 10.3 சதவீதமாக இருந்ததை அவர் சுட்டிக்காட்டினார். அந்த ஒப்பீடு க்யூஆர் கொடுப்பனவுகளின் தாக்கத்தைத் தனியாகக் கணக்கிடவில்லை. மின்னணுப் பதிவுகளும் பயனுள்ள வரி அமலாக்கமும் இணைந்து செயல்பட வேண்டியதன் அவசியத்தை அது வலியுறுத்துகிறது.
கட்டணச் சுமையையும் முறைசாரா பணப் பரிமாற்றங்களையும் குறிவைக்கும் சீர்திருத்தங்கள்
வணிகங்கள் செலுத்தும் செலவுகளையும் வரிகளையும் இறுதியில் நுகர்வோரே சுமக்கின்றனர் என்று ரஹ்மான் கூறினார். பிற ரொக்கமற்ற கட்டண முறைகளுக்கு விதிக்கப்படும் சுமார் 2.5 சதவீதக் கட்டணங்கள், விலைகள் வழியாக வாங்குபவர்களைச் சென்றடையக்கூடும்; அந்தச் சுமையைக் குறைப்பதே க்யூஆர் கொடுப்பனவுகளின் நோக்கம்.
ஒவ்வொரு க்யூஆர் பணப்பரிவர்த்தனையும் இலவசமாக இருக்கும் என்றோ, எல்லா இடங்களுக்கும் பொருந்தும் கட்டணம் என்ன என்றோ அவரது உரை உறுதிப்படுத்தவில்லை. நுகர்வோருக்கான பொருத்தமான ஒப்பீடு, பணப்பரிவர்த்தனைகளுக்கு உண்மையில் விதிக்கப்படும் கட்டணங்களையும், வணிகர்கள் சேமிப்பை விலைக் குறைப்பாக வழங்குகிறார்களா என்பதையும் பொறுத்தது.
கூகுள் பே, ஸ்ட்ரைப், பேபால் போன்ற நிறுவனங்கள் செயல்படுவதற்கான விதிமுறைகள் மாற்றப்பட்டுள்ளதாகவும், எனினும் அவற்றின் அலுவலகங்கள் முழுமையாக அமைக்கப்படவில்லை என்றும் ஆளுநர் கூறினார். ஒழுங்குமுறை அனுமதி வழங்கப்பட்டிருப்பதை, வங்கதேசத்தின் அனைத்து வாடிக்கையாளர்களுக்கும் ஒவ்வொரு சேவையும் ஏற்கெனவே கிடைக்கிறது என்பதற்கான உறுதிப்படுத்தலாகக் கருதக்கூடாது.
சட்டபூர்வமாக வெளிநாடுகளுக்கு பணம் அனுப்புவதை எளிதாக்கும் பணியையும் வங்கதேச வங்கி மேற்கொண்டு வருவதாகவும், உள்ளூர் சேவை வழங்குநர்கள் அவ்வாறு பணம் அனுப்ப அனுமதி அளித்துள்ளதாகவும் அவர் கூறினார். ஒழுங்குபடுத்தப்பட்ட வழிகளுக்கு வெளியே நடைபெறும் முறைசாரா பணப் பரிமாற்றங்களுக்கான தேவையைக் குறைப்பதே அவரது நோக்கம். சேவை வழங்குநர்களின் விரிவான பட்டியல், பரிவர்த்தனை வரம்புகள் அல்லது சேவை தொடங்கும் தேதிகள் எதுவும் இந்த உரையில் அறிவிக்கப்படவில்லை.
உடனடி முடிவுகள் தெளிவானவை: ஆண்டுதோறும் வங்கிகளுக்கு நிதி வழங்கும் கோரிக்கையை அரசு அங்கீகரிக்குமா, அக்டோபர் 15 அன்று பணம் எடுக்கும் கோரிக்கைகளை நேஷனல் வங்கி நிறைவேற்றுமா, தனிநபர்களுக்கு இடையிலான க்யூஆர் பணப் பரிமாற்றங்கள் நவம்பரில் தொடங்குமா என்பவையே அவை. இந்தத் தேதிகளுக்கு அப்பால், மீட்கப்படும் பணத்தின் அளவையும் கடன் வழங்கும் நடைமுறைகள் மேம்படுகிறதா என்பதையும் பொறுத்தே மீட்பு நடவடிக்கையின் இறுதிச் செலவு அமையும்.
முக்கிய அம்சங்கள்
- ஐந்து முதல் எட்டு ஆண்டுகளுக்கு ஆண்டுதோறும் Tk 60,000 கோடி கோரும் வரைவு முன்மொழிவை வங்கதேச வங்கி சமர்ப்பித்துள்ளது; இது அங்கீகரிக்கப்பட்ட வரவுசெலவுத் திட்ட ஒதுக்கீடு அல்ல.
- மொத்தத் தொகை ஐந்து ஆண்டுகளில் Tk 3 லட்சம் கோடியாகவும், எட்டு ஆண்டுகளில் Tk 4.8 லட்சம் கோடியாகவும் இருக்கும்.
- 2026 ஜூனில் வாராக்கடன்கள் Tk 6,06,555 கோடியை எட்டின; இது நிலுவையிலுள்ள கடன்களில் 32.78 சதவீதமாகும்.
- ஏற்கெனவே உள்ள ஆதரவில், சம்மிலிதோ இஸ்லாமி வங்கிக்கு அரசின் Tk 20,000 கோடி மூலதனமும், 12 வங்கிகளுக்கு மத்திய வங்கியின் சுமார் Tk 85,000 கோடி பணப்புழக்க ஆதரவும் அடங்கும்.
- 2026 மார்ச்சில் Tk 50 கோடிக்கு மேற்பட்ட கடன்களின் வாராக்கடன் விகிதம் 42.5 சதவீதமாக இருந்தது; Tk 1 கோடி வரையிலான கடன்களுக்கு அது 15 சதவீதமாக இருந்தது.
- செப்டம்பரில் பங்களா க்யூஆர் வழியிலான தினசரிப் பரிவர்த்தனைகள் Tk 180 கோடியை எட்டின; இது ஆளுநரின் Tk 3,000 கோடி அளவுகோலில் வெறும் 6 சதவீதம்.
- ரொக்கச் செலவு குறைப்பு மற்றும் வரி வருவாய் உயர்வு குறித்த கணிப்புகள், இதுவரை நிஜமான சேமிப்பாகவோ வசூலிக்கப்பட்ட வருவாயாகவோ உறுதிப்படுத்தப்படவில்லை.
- அக்டோபர் 15 முதல் நேஷனல் வங்கியில் பணம் எடுப்பது மேம்படும் என எதிர்பார்க்கப்பட்டது; தனிநபர்களுக்கு இடையிலான க்யூஆர் பணப் பரிமாற்றங்கள் நவம்பரில் தொடங்கவிருந்தன.