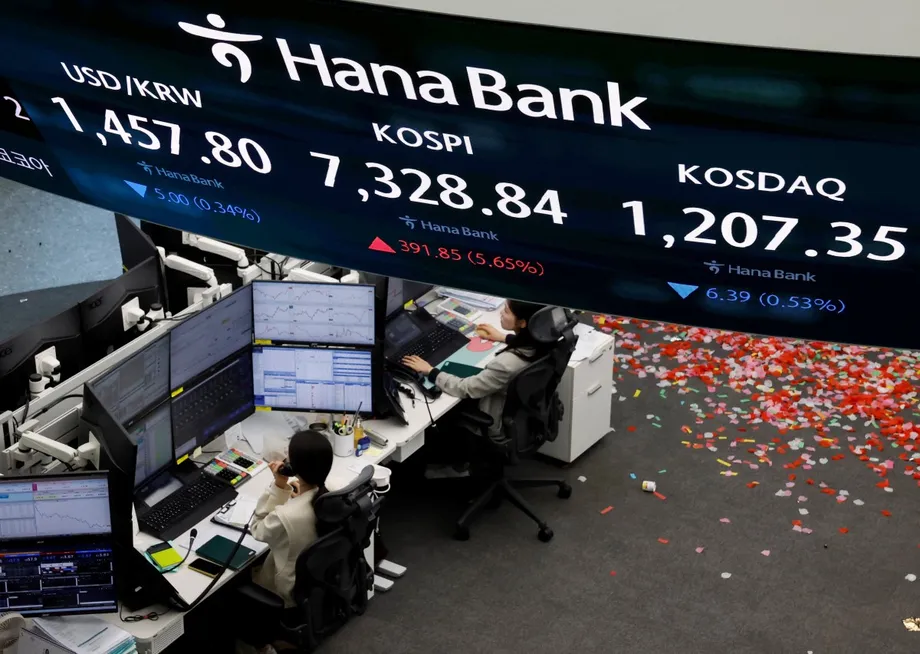
சந்தைத் திசைமாற்றம் சிப் நிறுவனங்களுக்குச் சிக்கலை ஏற்படுத்துகிறது
2026-ல் தென் கொரியப் பங்குகளிலிருந்து வெளிநாட்டு முதலீட்டாளர்கள் 131 பில்லியன் டாலர் அளவுக்குத் திரும்பப் பெற்றுள்ளதாகத் தெரிவிக்கப்பட்டுள்ளது. மே மாத இறுதியில் உச்சத்தை எட்டிய வர்த்தகப் புழக்கம் அதன்பிறகு சுமார் 70% சரிந்துள்ளது. ஆண்டின் முதல் பாதியில் முக்கிய உலகப் பங்குச் சந்தைக் குறியீடுகளுக்கு முன்னிலை வகித்த கோஸ்பி, செயற்கை நுண்ணறிவுக்கான நினைவகச் சிப்களை மையமாகக் கொண்ட ஏற்றத்தை முதலீட்டாளர்கள் மறுமதிப்பீடு செய்ததால், இரண்டாம் பாதியில் 22% சரிந்தது.
உள்ளடக்கம்
- சந்தைத் திசைமாற்றம் சிப் நிறுவனங்களுக்குச் சிக்கலை ஏற்படுத்துகிறது
- ஏற்றத்தின்போதும் வெளிநாட்டுப் பங்கு உரிமை குறைந்தது
- இந்த இரண்டு நிறுவனங்களும் ஏன் இவ்வளவு முக்கியம்?
- வருவாய் கவர்ச்சி குறையும் வேளையில் பங்குகளைத் திரும்ப வாங்கும் திட்டங்கள் முடிகின்றன
- கோடைக்கால விற்பனைச் சரிவுக்குப் பிறகு குடும்ப முதலீட்டாளர்கள் பின்வாங்குகின்றனர்
- அந்நியச் செலாவணிக் கடன் நிதிகள் நிலையற்ற தன்மை குறித்த விவாதத்தைத் தீவிரப்படுத்துகின்றன
- தைவான் கவனத்தை ஈர்க்கிறது; அங்கும் முதலீடுகள் திரும்பப் பெறப்பட்டன
- அடுத்த வருவாய் மற்றும் பணவீக்கத் தரவுகள் எதை வெளிக்காட்டும்?
- திசைமாற்றத்தின் பின்னணியில் உள்ள தேதிகள்
- முக்கிய அம்சங்கள்
தென் கொரியாவின் 4.3 டிரில்லியன் டாலர் மதிப்புள்ள பங்குச் சந்தையில் ஏற்பட்ட இந்தத் திசைமாற்றம், சாம்சங் எலெக்ட்ரானிக்ஸ் மற்றும் எஸ்கே ஹைனிக்ஸ் மீதான அதன் சார்பை வெளிக்காட்டியுள்ளது. இந்த இரு நிறுவனங்களும் சேர்ந்து குறியீட்டின் எடையில் பாதிக்கும் மேலான பங்கைக் கொண்டுள்ளன. இதனால் அவற்றின் பங்குகள், ஒட்டுமொத்தக் குறியீட்டின் போக்கில் வழக்கத்திற்கு மாறாகப் பெரிய தாக்கத்தை ஏற்படுத்துகின்றன.
அக்டோபர் தரவுகள், பங்குவிலைகளைத் தாண்டியும் இந்தப் பின்வாங்கல் நீடிப்பதைக் காட்டுகின்றன. அக்டோபர் 8-ஆம் தேதி சாம்சங்கில் வெளிநாட்டினரின் பங்கு 46.38% ஆக இருந்தது. ஜனவரி 11, 2008-க்குப் பிறகு இதுவே மிகக் குறைந்த அளவு; அப்போது அந்தப் பங்கு 46.35% ஆக இருந்தது. எஸ்கே ஹைனிக்ஸில் வெளிநாட்டினரின் பங்கு 49.59% ஆகக் குறைந்து, 2023 முதல் அது தக்கவைத்திருந்த 50% வரம்புக்குக் கீழே சென்றது.
நிறுவனங்கள் தங்கள் பங்குகளை வாங்குவதால் கிடைத்த ஆதரவும் குறைந்து வருகிறது. அக்டோபர் 6-ஆம் தேதி சாம்சங் தனது பங்குகளைத் திரும்ப வாங்கும் திட்டத்தை நிறைவு செய்ததாகவும், அக்டோபர் 9-ஆம் தேதிக்குள் எஸ்கே ஹைனிக்ஸ் அறிவித்திருந்த வாங்குதல்களில் 80%-க்கும் மேல் நிறைவேற்றியிருந்ததாகவும் அண்மைய அறிக்கைகள் கூறுகின்றன. இரு நிறுவனங்களின் திட்டங்களும் சேர்த்து 55 டிரில்லியன் வோன், அதாவது சுமார் 41 பில்லியன் டாலர் மதிப்புடையவை.
ஆகவே, செயற்கை நுண்ணறிவு மீதான ஆர்வம் குறைவதைவிட உடனடிப் பிரச்சினை பெரிதாக உள்ளது. வெளிநாட்டு முதலீட்டாளர்கள் பங்குகளை விற்பனை செய்கின்றனர்; குடும்பங்கள் கடன்வாங்குதலையும் தரகு கணக்குகளில் உள்ள பண இருப்புகளையும் குறைத்துள்ளன; இரண்டு பெரிய நிறுவன வாங்குபவர்களும் தங்கள் வாங்குதல்களை முடிக்கும் நிலையை எட்டியுள்ளனர். வலுவான வருவாய் இதுவரை இந்தக் காரணிகளின் கூட்டுத் தாக்கத்தை மாற்றவில்லை.
ஏற்றத்தின்போதும் வெளிநாட்டுப் பங்கு உரிமை குறைந்தது
சாம்சங்கில் வெளிநாட்டினரின் பங்கு 2026-ன் தொடக்கத்தில் இருந்த 52.40% என்ற உச்சத்திலிருந்து அக்டோபர் 8-ஆம் தேதி 46.38% ஆகக் குறைந்தது. இது 6.02 சதவீதப் புள்ளிகள் சரிவு. மார்ச்சில் 50%-க்குக் கீழே இறங்கிய அது, மே மாதத்தில் 48% அளவுக்கும், ஜூலையில் 47% அளவுக்கும் சென்றது. எனவே, ஒட்டுமொத்தச் சந்தை இன்னும் முன்னேறிக் கொண்டிருந்தபோதே இந்தப் பின்வாங்கல் தொடங்கியிருந்தது.
எஸ்கே ஹைனிக்ஸிலும் இதேபோன்ற போக்கு காணப்பட்டது. இந்த ஆண்டின் தொடக்கத்தில் 54.64% ஆக இருந்த வெளிநாட்டினரின் பங்கு 49.59% ஆகக் குறைந்தது; இது 5.05 சதவீதப் புள்ளிகள் சரிவு. அண்மைய அளவு 2024-ஆம் ஆண்டின் 56.41% அளவைவிடவும் 6.82 சதவீதப் புள்ளிகள் குறைவு. கோஸ்பியின் மின்சாரம் மற்றும் மின்னணுத் துறை முழுவதிலும் வெளிநாட்டுப் பங்கு இந்த ஆண்டின் தொடக்கத்தில் 40.87% ஆக இருந்து 38.09% ஆகக் குறைந்தது.
தனியொரு கணக்கீட்டின்படி, இந்த ஆண்டில் கோஸ்பி பங்குகளில் வெளிநாட்டினர் 197 டிரில்லியன் வோனுக்கும் அதிகமான மதிப்பில் விற்பனை செய்துள்ளனர். இந்த எண்ணிக்கையையும் தெரிவிக்கப்பட்டுள்ள 131 பில்லியன் டாலர் திரும்பப்பெறலையும், தனித்தனியான விற்பனைத் தொகைகளாகக் கருதவோ ஒன்றாகக் கூட்டவோ கூடாது. ஒப்பிடுவதற்கு முன், அவற்றின் நாணயம், சந்தை வரம்பு, கணக்கீட்டுக் காலம் ஆகியவற்றைச் சீரமைக்க வேண்டும்.
முதலீட்டாளர்களின் கொள்முதல், விற்பனை மற்றும் நிகரக் கொள்முதல் விவரங்களை கொரியா எக்ஸ்சேஞ்ச் தனது முதலீட்டாளர் வர்த்தகத் தரவுத் தொகுப்பில் வழங்குகிறது. வழக்கமான வர்த்தக நேரப் பரிவர்த்தனைகள் பிற்பகல் 3:45-க்குப் பிறகும், வழக்கமான நேரத்திற்கு வெளியேயான வர்த்தகத்தையும் உள்ளடக்கிய இறுதிப் புள்ளிவிவரங்கள் இரவு 8 மணிக்குப் பிறகும் வெளியிடப்படும் என அதன் அறிவிப்பு கூறுகிறது. தகவல்களில் பிழைகள் இருக்கலாம் அல்லது அவை தாமதமாகலாம் என்றும் எச்சரிக்கிறது. அந்தப் பக்கத்தின் பகுதி, ஆண்டு முழுவதற்குமான திரும்பப்பெறல் தொகையை நேரடியாகக் காட்டவில்லை. எனவே, தலைப்பில் குறிப்பிடப்பட்டுள்ள எண்ணிக்கை, எக்ஸ்சேஞ்ச் தரவுகளின் அடிப்படையில் தொகுக்கப்பட்டதாக அறிக்கையிடப்பட்ட ஒன்றாகவே உள்ளது.
இந்த இரண்டு நிறுவனங்களும் ஏன் இவ்வளவு முக்கியம்?
கொரியாவின் செயற்கை நுண்ணறிவு முதலீட்டுக் கதையில் நினைவகச் சிப்கள் முக்கிய இடம் பெறுகின்றன. கணக்கீடுகளைச் செய்யும் செயலிகளுடன் சேர்த்து, செயற்கை நுண்ணறிவு அமைப்புகள் கணிப்பில் பயன்படுத்தப்படும் பெருமளவிலான தரவுகளைச் சேமிக்கவும் நகர்த்தவும் நினைவகம் தேவைப்படுகிறது. இந்தக் கட்டமைப்புக்கான செலவினங்களில் பங்கேற்கும் வழிகளாக முதலீட்டாளர்கள் சாம்சங் மற்றும் எஸ்கே ஹைனிக்ஸ் பங்குகளை வாங்கினர்.
கோஸ்பியை உயர்த்த உதவிய அதே செறிவு, நினைவகத்துக்கான தேவை, லாபம், தொழில்துறையின் ஏற்றம் நீடிக்கும் காலம் ஆகியவை குறித்த சந்தேகங்களுக்கு அதை இப்போது எளிதில் பாதிக்கப்படக்கூடியதாக மாற்றியுள்ளது. ஒரு குறியீட்டின் பாதிக்கும் மேலான எடை இரண்டு நிறுவனங்களிடம் இருக்கும்போது, மற்ற இடங்களில் கிடைக்கும் ஏற்றம் அந்தப் பங்குகளில் நடக்கும் விற்பனையை ஈடுசெய்ய முடியாமல் போகலாம்.
ரேலியன்ட் குளோபல் அட்வைசர்ஸின் பங்குத் தொகுப்பு மேலாண்மைத் தலைவர் பிலிப் வூல், தமது நிதியம் கொரியாவின் செயற்கை நுண்ணறிவுத் துறை மீதான முதலீட்டைக் குறைத்து வருவதாகவும், குறியீட்டில் அவற்றுக்குள்ள எடையுடன் ஒப்பிடும்போது சாம்சங் மற்றும் எஸ்கே ஹைனிக்ஸில் குறைவான பங்குகளையே வைத்திருப்பதாகவும் தெரிவித்தார். நினைவகச் சிப் வர்த்தகத்தில் தாமதமாக நுழைந்த முதலீட்டாளர்கள் எதிர்கொள்ளும் சவாலை அவர் இவ்வாறு விவரித்தார்:
பெரும்பாலான முதலீட்டாளர்களுக்கு, குறிப்பாக நினைவகச் சிப் வர்த்தகத்துக்காக அண்மையில்தான் கொரியாவில் நுழைந்தவர்களுக்கு, நான் காணும் மிகப்பெரிய சவால் என்னவென்றால், அந்தத் துறையில் எளிதாகப் பணம் சம்பாதிக்கும் வாய்ப்பு ஏற்கெனவே முடிந்துவிட்டது,
செயற்கை நுண்ணறிவு முதலீட்டில் தலைமைப் பங்கு நினைவகத்தைக் கடந்து தனிப்பயன் சிப்கள், உதிரிபாகங்கள், கருவிகள், இணையப் பாதுகாப்பு ஆகிய துறைகளுக்கும் விரிவடைவதை மற்றொரு அழுத்தமாக எல்எஸ் செக்யூரிட்டீஸ் ஆய்வாளர் ஹ்வாங் சான்-ஹே சுட்டிக்காட்டினார். செயற்கை நுண்ணறிவுக்கான செலவினங்களால் கொரியா தொடர்ந்து பயனடையலாம். அதேவேளையில், பல்வேறு வணிகத் துறைகளைக் கொண்ட சந்தைகளுடன் ஒப்பிடும்போது, நினைவகச் சிப் நிறுவனங்கள் ஆதிக்கம் செலுத்தும் கொரியக் குறியீட்டுக்கு குறைவான முதலீடே கிடைக்கலாம்.
வருவாய் கவர்ச்சி குறையும் வேளையில் பங்குகளைத் திரும்ப வாங்கும் திட்டங்கள் முடிகின்றன
சாம்சங் மற்றும் எஸ்கே ஹைனிக்ஸ் தங்கள் சொந்தப் பங்குகளை வாங்கும் முக்கிய நிறுவனங்களாக இருந்து வந்துள்ளன. விற்பனைக்கு வரும் பங்குகளை வாங்கிக்கொள்வதன் மூலம் இத்தகைய கொள்முதல்கள் தேவையை ஆதரிக்கலாம்; எனினும், விலைகள் உயரும் என்பதற்கு அவை உத்தரவாதமல்ல. அறிக்கைகளில் மேற்கோள் காட்டப்பட்ட ஜேபிமார்கன் சேஸ் புள்ளிவிவரங்களின்படி, முந்தைய மாதத்தில் சந்தையில் செய்யப்பட்ட சுமார் 23 பில்லியன் டாலர் வாங்குதல் உத்தரவுகளில் பெரும்பாலானவை இவ்விரு நிறுவனங்களின் பங்குகளைத் திரும்ப வாங்கும் திட்டங்களால் ஆனவை.
இப்போது காலநேரம் முக்கியமாகிறது. முந்தைய தகவல்களின்படி, இரு திட்டங்களும் நிறைவடையும் நிலையில் இருந்தன. அக்டோபரில் வெளியான விரிவான தகவலின்படி, சாம்சங்கின் திட்டம் அக்டோபர் 6-ஆம் தேதி முடிந்தது; அக்டோபர் 9-ஆம் தேதிக்குள் எஸ்கே ஹைனிக்ஸ் திட்டம் 80%-க்கும் மேல் நிறைவடைந்திருந்தது. வெளிநாட்டினரின் விற்பனை நீடிக்கும் சூழலில், நிறுவனங்களிடமிருந்து வரும் கொள்முதல் தேவை குறைந்து வருகிறது.
அக்டோபர் 6 முதல் 8 வரையிலான காலத்தில் வெளிநாட்டு முதலீட்டாளர்கள் உள்நாட்டுப் பங்குகளில் நிகரமாக 6 டிரில்லியன் வோனுக்கும் அதிகமாக விற்றதாகத் தெரிவிக்கப்பட்டுள்ளது. எதிர்பார்ப்புகளை மிஞ்சிய மூன்றாம் காலாண்டின் ஆரம்ப முடிவுகளை சாம்சங் வெளியிட்டபோதும், அக்டோபர் 8-ஆம் தேதி கோஸ்பி 2%-க்கும் அதிகமாகக் குறைந்து சுமார் 6,620-ஐ எட்டியது. காலாண்டு செயல்பாட்டு லாபம் கிட்டத்தட்ட ஒன்பது மடங்கு அதிகரித்ததாகத் தெரிவிக்கப்பட்டபோதும் சாம்சங் பங்குகள் சரிந்தன.
ஒரு தகவலின்படி, சாம்சங்கின் காலாண்டு செயல்பாட்டு லாபம் 107 டிரில்லியன் வோன். ஆனால் இந்தத் தொகையை உறுதிப்படுத்தும் அதிகாரபூர்வ வருவாய் அறிக்கை இங்கு இல்லை. இதைவிட உறுதியாகக் கூறக்கூடிய முடிவு வரம்புக்குட்பட்டது: வருவாய் வலுவாக உயர்ந்ததாகத் தெரிவிக்கப்பட்டும் விற்பனையைத் தடுக்க முடியவில்லை. அக்டோபர் 8-ஆம் தேதி ப.ப.வ.நிதி மறுசீரமைப்பும், விருப்பத் தேர்வு ஒப்பந்தங்கள் காலாவதியானதும் அழுத்தங்களாகக் குறிப்பிடப்பட்டன. எனவே, அந்த வர்த்தக நாளை லாபம் குறித்த எளிய தீர்ப்பாக மட்டும் பார்க்க முடியாது.
கோடைக்கால விற்பனைச் சரிவுக்குப் பிறகு குடும்ப முதலீட்டாளர்கள் பின்வாங்குகின்றனர்
ஆண்டின் முதல் பாதியில் கோஸ்பி 100% உயர்ந்ததாகத் தெரிவிக்கப்பட்ட ஏற்றத்துக்கு சில்லறை முதலீட்டாளர்கள் வலுசேர்த்தனர். ஜூலை மாத விற்பனைச் சரிவுக்குப் பிறகு, குடும்பங்களின் பங்குகள் வாங்கும் திறனைக் காட்டும் குறியீடுகள் பலவீனமடைந்துள்ளன. அறிக்கைகளில் மேற்கோள் காட்டப்பட்ட கொரியா ஃபைனான்ஷியல் இன்வெஸ்ட்மென்ட் அசோசியேஷன் புள்ளிவிவரங்களின்படி, நிலுவையில் உள்ள மார்ஜின் கடன்கள் சுமார் 33 டிரில்லியன் வோன். ஜூன் மாத உச்சமான 38.6 டிரில்லியன் வோனுடன் ஒப்பிடும்போது இது குறைவு.
இது 5.6 டிரில்லியன் வோன் அல்லது சுமார் 14.5% குறைவு. கடன் வாங்கிப் பங்குகளை வாங்க முதலீட்டாளர்களுக்கு மார்ஜின் கடன் உதவுகிறது. கடன் குறைவது சந்தையில் உள்ள இடரைக் குறிக்கலாம்; ஆனால், கடனைத் திருப்பிச் செலுத்த பங்குகளை விற்க வேண்டியிருக்கலாம். இது சந்தைச் சீரமைப்பின்போது தேவையைக் குறைக்கும்.
தரகு கணக்குகளில் உள்ள பண இருப்புகள் கிட்டத்தட்ட 140 டிரில்லியன் வோனிலிருந்து சுமார் 100 டிரில்லியன் வோனாகக் குறைந்துள்ளன. இது ஏறத்தாழ 29% சரிவு. முதலீடு செய்யக்கூடிய நிதி உட்பட, தரகு கணக்குகளில் வைத்திருக்கும் பணத்தை இந்த இருப்புகள் குறிக்கின்றன. இந்தச் சரிவு, குடும்பங்கள் தங்கள் பணத்தை எங்கு மாற்றின என்பதைக் காட்டாது. ஆனால், உடனடியாக முதலீடு செய்யக் கிடைக்கும் வாங்கும் திறன் குறைந்துள்ளதைச் சுட்டிக்காட்டுகிறது.
வர்த்தகப் புழக்கம் சுமார் 70% குறைந்துள்ளதாக அறிக்கைகள் கூறுகின்றன. அக்டோபர் 11-ஆம் தேதியிட்ட ஓர் அறிக்கை ‘வர்த்தக அளவு’ என்ற சொல்லைப் பயன்படுத்துகிறது. இவை வெவ்வேறு அளவீடுகள்: வர்த்தகப் புழக்கம் என்பது பொதுவாக வர்த்தகம் செய்யப்பட்ட மதிப்பைக் குறிக்கும்; வர்த்தக அளவு என்பது பங்குகளின் எண்ணிக்கையைக் கணக்கிடுகிறது. இரு விவரிப்புகளும் செயல்பாடு கடுமையாகக் குறைந்ததைக் காட்டுகின்றன. ஆனால், இரு அளவீடுகளிலும் அந்தச் சதவீதங்கள் தனித்தனியாக உறுதிப்படுத்தப்பட்டவை எனக் கருதக்கூடாது.
அந்நியச் செலாவணிக் கடன் நிதிகள் நிலையற்ற தன்மை குறித்த விவாதத்தைத் தீவிரப்படுத்துகின்றன
குடும்பச் சேமிப்பை உள்நாட்டுப் பங்குகளுக்கு வழிமாற்றும் அரசின் முயற்சிகள், கோடைக்காலத் திசைமாற்றம் குறித்த விவாதத்தின் ஒரு பகுதியாகியுள்ளன. சாம்சங், எஸ்கே ஹைனிக்ஸ் உள்ளிட்ட நிறுவனங்களுடன் தொடர்புடைய, அந்நியச் செலாவணிக் கடனைப் பயன்படுத்தும் பத்துக்கும் மேற்பட்ட ப.ப.வ.நிதிகளின் அறிமுகத்தை ஒழுங்குமுறை அமைப்புகள் விரைவுபடுத்தியதாக அறிக்கைகள் கூறுகின்றன. பின்னர் அதிபர் லீ ஜே-மியுங்கின் நிர்வாகம் அவசரக் கூட்டங்களை நடத்தியது; அந்தத் தயாரிப்புகளில் சில்லறை முதலீட்டைக் கட்டுப்படுத்த ஒழுங்குமுறை அமைப்புகள் நடவடிக்கைகளை அறிமுகப்படுத்தின.
அந்நியச் செலாவணிக் கடனைப் பயன்படுத்தும் ப.ப.வ.நிதிகள், வழக்கமாக நிதிச் சார்புப் பத்திரங்கள் மற்றும் கடன் மூலம், தினசரி வருவாயைப் பெருக்கிக் காட்ட இலக்கு நிர்ணயிக்கின்றன. KORU என அழைக்கப்படும் டைரெக்சியன் டெய்லி சவுத் கொரியா புல் 3X ஷேர்ஸ், கோஸ்பியை அல்ல, எம்எஸ்சிஐ கொரியா குறியீட்டின் தினசரி செயல்திறனை மூன்று மடங்காகப் பிரதிபலிக்க இலக்கு கொண்டுள்ளது. தினசரி மறுசீரமைப்பு இருப்பதால், பல வாரங்கள் அல்லது மாதங்களில் அதன் வருவாய், அதே காலத்தில் குறியீட்டின் வருவாயை மூன்றால் பெருக்கியதற்குச் சமமாக இருக்க வேண்டியதில்லை.
ஜூன் மாதத்தில் KORU சுமார் 28% இழந்ததாகவும், ஜூலையில் 61%-க்கும் மேல் சரிந்ததாகவும் கூறப்படுகிறது. இருப்பினும், அந்த அறிக்கை வெளியான நேரத்தில் 2026-ஆம் ஆண்டுக்கான அதன் ஏற்றம் 43.72% ஆக இருந்தது. முந்தைய காலத்தில் ஏற்பட்ட பெரிய ஏற்றத்துடன், அதற்குப் பின்னர் கடுமையான இழப்புகளும் ஒரே நேரத்தில் இருக்க முடியும் என்பதை இந்த எண்ணிக்கைகள் காட்டுகின்றன. திங்கட்கிழமை சந்தை தொடக்கத்தில் கோஸ்பி சுமார் 5% சரிந்தபோது KORU ஒரே இரவில் கிட்டத்தட்ட 8% உயர்ந்ததாகத் தெரிவிக்கப்பட்டதும், வெவ்வேறு வர்த்தக அமர்வுகளையும் வெவ்வேறு குறியீடுகளையும் உள்ளடக்கியது.
64,000 உறுப்பினர்களைக் கொண்ட கொரிய பங்குதாரர்கள் கூட்டணியின் தலைவர் ஜங் யி-ஜங், அந்நியச் செலாவணிக் கடன் தயாரிப்புகளுக்கான அணுகலை விரிவுபடுத்தியதில் அரசின் பங்கை விமர்சித்தார்:
குறிப்பாக முரண்பாடானது என்னவென்றால், நிலைமையைக் கட்டுப்படுத்த முயல்வதாக அரசு கூறுகிறது; ஆனால் இந்தச் சூதாட்ட மேசையை அமைத்ததே அரசுதான்,
பொருளியலாளர் ஸ்டீவ் ஹாங்கே, தாம் பகிர்ந்த வரைபடத்தைச் சுட்டிக்காட்டி, கொரியப் பங்குச் சந்தைக் குறியீடு பிட்காயினைவிட அதிக நிலையற்றதாகிவிட்டதாகக் கூறினார். அந்த ஒப்பீட்டின் கணக்கீட்டுக் காலமும் முறையும் இல்லாமல், அது பொதுவான தரவரிசையை நிறுவ முடியாது. இருப்பினும், சந்தையின் ஏற்ற இறக்கங்கள் குறித்த கவலையின் தீவிரத்தை அது பிரதிபலிக்கிறது.
தைவான் கவனத்தை ஈர்க்கிறது; அங்கும் முதலீடுகள் திரும்பப் பெறப்பட்டன
இந்த ஆண்டு தைவானின் டாயெக்ஸ் 70% உயர்ந்துள்ளதாகத் தெரிவிக்கப்பட்டுள்ளது. கடந்த காலாண்டில் அது கோஸ்பியைச் சுமார் 23 சதவீதப் புள்ளிகள் விஞ்சியது. அதன் ஏற்றம் மேலும் பரந்ததாகவும் இருந்தது: குறியீட்டில் உள்ள சுமார் 10% பங்குகளின் விலை குறைந்தது இருமடங்காக உயர்ந்தது. கோஸ்பி பங்குகளில் இந்த விகிதம் 4.7% மட்டுமே. இந்த அளவீட்டின்படி, தைவானில் விலை இருமடங்கான பங்குகளின் விகிதம் கொரியாவைவிட இரண்டு மடங்குக்கும் சற்றே அதிகம்.
யுபிஎஸ் குளோபல் வெல்த் மேனேஜ்மென்ட் தலைமை முதலீட்டு அலுவலகத்தின் ஆசியச் சொத்து ஒதுக்கீட்டுத் தலைவர் சுன்-லாய் வூ, தந்திரோபாய ரீதியிலான செயற்கை நுண்ணறிவு முதலீட்டுக்கு தைவானை நிறுவனம் விரும்புவதாகக் கூறினார்:
தற்போதைய நிலையில், தைவான் பங்குகள் மூலம் தந்திரோபாய ரீதியிலான எங்கள் செயற்கை நுண்ணறிவு முதலீட்டை வெளிப்படுத்த விரும்புகிறோம். அவை தொழில்நுட்ப வன்பொருளின் முழுமையான சூழலமைப்பை வழங்குவதுடன், பெரிய தொழில்நுட்ப நிறுவனங்களின் வலுவான செலவினத் திட்டங்களால் ஆதரிக்கப்படுகின்றன,
இந்த விருப்பம், வெளிநாட்டு முதலீட்டாளர்கள் தைவான் பங்குகளைத் தொடர்ந்து வாங்கியுள்ளனர் என்று பொருளல்ல. ஆகஸ்ட் 11-ஆம் தேதியிட்ட ஓர் அறிக்கையில் உள்ள எல்எஸ்இஜி புள்ளிவிவரங்களின்படி, ஜூலை மாதத்தில் தைவானில் இருந்து 22.95 பில்லியன் டாலர் நிகர வெளிநாட்டு முதலீடு வெளியேறியது. ஜூன் மாதத்தில் இது சுமார் 8 பில்லியன் டாலராக இருந்தது. தென் கொரியாவில் ஜூலை மாதம் 6.26 பில்லியன் டாலர் வெளியேறியது; தொடர்ந்து மூன்றாவது மாதமாக அங்கு முதலீடு வெளியேறியது.
ஏழு ஆசியச் சந்தைகளில் ஜூலை மாத நிகரத் திரும்பப்பெறல் 25.48 பில்லியன் டாலராக இருந்தது. இதன் மூலம் வெளிநாட்டு விற்பனை தொடர்ந்து ஒன்பதாவது மாதமாக நீடித்தது. தைவானும் கொரியாவும் சேர்ந்து 29.21 பில்லியன் டாலர் திரும்பப்பெறலுக்குக் காரணமாகின. மற்ற இடங்களில் வந்த முதலீடுகள் ஓரளவு ஈடுசெய்ததால், இது பிராந்தியத்தின் நிகர மொத்தத்தைவிட அதிகமாக இருந்தது. இந்தியாவுக்கு 2.12 பில்லியன் டாலரும், தாய்லாந்துக்கு 1.46 பில்லியன் டாலரும், இந்தோனேசியாவுக்கு 88 மில்லியன் டாலரும், பிலிப்பைன்ஸுக்கு 69 மில்லியன் டாலரும் வந்தன; வியட்நாமிலிருந்து சுமார் 12 மில்லியன் டாலர் வெளியேறியது.
பின்னர் தைவானின் பரந்த செயற்கை நுண்ணறிவுத் துறை வெளிப்பாட்டுக்கு முதலீட்டாளர்கள் முன்னுரிமை அளித்ததற்கும், அதற்கு முன்னர் அங்கும் கணிசமான விற்பனை நடந்ததற்கும் இடையில்தான் இந்த வேறுபாடு உள்ளது. கொரியாவிலிருந்து தைவானுக்கு இடைவிடாமல் பணம் மாறியதாக இதைக் கருத முடியாது. சிப் தேவைக்கான கணிப்புகள், கடனைத் திருப்பிச் செலுத்துதல், குறைந்த செலவிலான செயற்கை நுண்ணறிவு மாதிரிகள் குறித்த சீனாவின் மூன்ஷாட் அறிவிப்பு ஆகியவை குறித்த கவலைகளை பிஎன்பி பரிபாஸ் ஆய்வாளர்கள் சுட்டிக்காட்டினர். முதலீட்டாளர்கள் பன்முகப்படுத்தலை நாடியதால், ஆசியாவுக்குள் இந்தியாவை நடுநிலை நிலைக்கு உயர்த்தியதாக எச்எஸ்பிசியின் ஹெரால்ட் வான் டெர் லிண்டே கூறினார்.
அடுத்த வருவாய் மற்றும் பணவீக்கத் தரவுகள் எதை வெளிக்காட்டும்?
பங்குகளைத் திரும்ப வாங்கும் தேவை குறையும் நிலையில், வருவாய் அதை ஈடுசெய்யுமா என்பதைச் சோதிக்கும் காலமாக அக்டோபர் 12 முதல் 16 வரையிலான வாரத்தை அக்டோபர் சந்தை நோக்குக் கணிப்பு குறிப்பிடுகிறது. அமெரிக்காவின் செப்டம்பர் மாத நுகர்வோர் மற்றும் உற்பத்தியாளர் விலைக் குறியீட்டு வெளியீடுகள், எண்ணெய் விலைகள், அமெரிக்க மத்திய வங்கியின் கருத்துகள் ஆகியவற்றை அருகிலுள்ள காலத்தின் மாறிகளாக அது சுட்டிக்காட்டுகிறது; ஆனால் வெளியீடுகளுக்கான துல்லியமான நேரங்களைத் தரவில்லை.
பணவீக்கம் முக்கியமானது; ஏனெனில் அது வட்டி விகிதங்கள் மற்றும் அரசுப் பத்திர வருவாய்கள் குறித்த எதிர்பார்ப்புகளைப் பாதிக்கக்கூடும். அதிகப் பத்திர வருவாய்கள், பத்திரங்களுடன் ஒப்பிடும்போது பங்குகளைக் குறைவாகக் கவர்ச்சிகரமானதாக்கலாம்; எதிர்கால நிறுவன லாபங்களை முதலீட்டாளர்கள் மதிப்பிடும் முறையையும் மாற்றலாம். மீண்டும் விலை அழுத்தம் அதிகரித்தால் பணவீக்கக் கவலைகள் நீடித்து, அமெரிக்கப் பத்திர வருவாய்களில் ஏற்ற இறக்கத்தை அதிகரிக்கக்கூடும் என கிவூம் செக்யூரிட்டீஸ் பொருளியலாளர் கிம் யூ-மி எச்சரித்தார்.
நிறுவனங்களின் வருவாய் கணிப்புகள் வலுவாக உள்ளன. இருப்பினும், முதலீட்டாளர்கள் அவற்றின் அளவை மட்டுமல்ல, அவை எந்தத் திசையில் நகர்கின்றன என்பதையும் கவனிக்கின்றனர். மதிப்பீடுகள் கிடைத்த 151 கோஸ்பி200 நிறுவனங்களுக்கு, மூன்றாம் காலாண்டு செயல்பாட்டு லாபம் முந்தைய ஆண்டைவிட 243% அதிகரிக்கும் என்றும் முந்தைய காலாண்டைவிட 6% உயரும் என்றும் ஐபிகே செக்யூரிட்டீஸ் கணித்தது. இருந்தபோதிலும், முதல் பாதி உச்சத்துக்குப் பிறகு வளர்ச்சி மந்தமடைவதாக அந்தக் கணிப்பு விவரித்தது.
பலவீனமான ஒப்பீட்டுக் காலத்திலிருந்து கிடைக்கும் பெரிய உயர்வு, தற்போதைய லாபம் வேகமெடுக்கிறது என்று அவசியமாகப் பொருள்படாது. கணிசமான ஆண்டு வளர்ச்சி மட்டுமே வாங்குபவர்களை ஈர்க்கத் தவறக்கூடும் என்பதற்கு இது விளக்கமளிக்கிறது. வருவாய் வளர்ச்சியின் வேகம் முதலீட்டுப் பாய்ச்சலைத் திருப்பிவிடும் எனக் கருதாமல், வெளிநாட்டு முதலீட்டாளர்கள் உண்மையில் வாங்கத் தொடங்குவதற்கான ஆதாரத்துக்காகக் காத்திருக்குமாறு யுவாண்டா செக்யூரிட்டீஸ் கொரியா ஆய்வாளர் லீ ஜே-வோன் அறிவுறுத்தினார்.
திசைமாற்றத்தின் பின்னணியில் உள்ள தேதிகள்
குறியீட்டில் மிகத் தெளிவாகத் தெரிந்த திசைமாற்றத்துக்கு முன்பே வெளிநாட்டுப் பங்கு உரிமை சரிந்த நிலையில், பல மாதங்களாக இந்த விற்பனைச் சரிவு உருவானது. ஜூலை மாதப் பிராந்தியத் திரும்பப்பெறல்களும் அக்டோபர் சந்தை ஒப்பீடுகளும் முரண்பட்ட முடிவுகள் அல்ல, வெவ்வேறு கட்டங்களை விவரிப்பவை என்பதையும் இந்தத் தொடர் காட்டுகிறது.
- 2026-ன் தொடக்கம்: சாம்சங்கில் வெளிநாட்டினரின் பங்கு 52.40% ஆகவும், எஸ்கே ஹைனிக்ஸில் 54.64% ஆகவும் இருந்தது.
- மே மாத இறுதி: அதன்பிறகு ஏற்பட்ட 70% சரிவை அளவிடுவதற்கான உச்சத்தை கொரிய வர்த்தகச் செயல்பாடு எட்டியது.
- ஜூன்: நிலுவையில் உள்ள மார்ஜின் கடன்கள் 38.6 டிரில்லியன் வோன் என்ற உச்சத்தை எட்டின.
- ஜூலை: கடுமையான விற்பனைச் சரிவு சில்லறை முதலீட்டுப் பங்கேற்பை பலவீனப்படுத்தியது; கொரியாவிலிருந்து 6.26 பில்லியன் டாலரும் தைவானிலிருந்து 22.95 பில்லியன் டாலரும் வெளிநாட்டு முதலீட்டாளர்கள் திரும்பப் பெற்றனர்.
- அக்டோபர் 6: சாம்சங்கின் பங்குகளைத் திரும்ப வாங்கும் திட்டம் முடிவடைந்தது.
- அக்டோபர் 8: சாம்சங்கில் வெளிநாட்டினரின் பங்கு 46.38% ஆகவும், எஸ்கே ஹைனிக்ஸில் 49.59% ஆகவும் இருந்தது; கோஸ்பி 2%-க்கும் மேல் சரிந்து சுமார் 6,620-ஐ எட்டியது.
- அக்டோபர் 9: எஸ்கே ஹைனிக்ஸ் அறிவித்திருந்த பங்குகளைத் திரும்ப வாங்கும் திட்டத்தில் 80%-க்கும் மேற்பட்டதை நிறைவேற்றியிருந்தது.
- அக்டோபர் 12 முதல் 16: வருவாய், அமெரிக்கப் பணவீக்கத் தரவுகள், கொள்கை கருத்துகள் ஆகியவற்றை அடுத்த சோதனைகளாகச் சந்தை நோக்குக் கணிப்பு குறிப்பிட்டது.
கடன்வாங்கலைச் சீரமைக்கும் நடவடிக்கை நிறைவடைந்துவிட்டதா என்பதில் கருத்து வேறுபாடுகள் உள்ளன. சில்லறை முதலீட்டாளர்கள் மார்ஜின் கடனைத் திருப்பிச் செலுத்தி வருவதாகவும், நிறுவன முதலீட்டாளர்களின் பங்கு அதிகரித்து வருவதாகவும் ஆய்வாளர் நிக்கோலஸ் முகல்லி வாதிட்டார். மாறாக, அந்நியச் செலாவணிக் கடனைக் குறைப்பது தொழில்நுட்பம் மற்றும் குறைக்கடத்திப் பங்குகளில் பல மாதங்களுக்கு கடுமையான ஏற்ற இறக்கத்தை ஏற்படுத்தக்கூடும் என இடோரோவின் உலகச் சந்தை ஆய்வாளர் லேல் அகோனர் எச்சரித்தார்.
இந்தச் சம்பவத்தை செயற்கை நுண்ணறிவு முதலீட்டுக் கருத்தின் சரிவாகக் கருதக் கூடாது என்றும் அகோனர் எச்சரித்தார். முந்தைய ஏற்றங்களால், 2026-ஆம் ஆண்டுக்கான வலுவான சந்தைகளில் ஒன்றாக தென் கொரியா தொடர்ந்து உள்ளது. ஆனால், நிறுவனங்கள் பங்குகளைத் திரும்ப வாங்குவது முடிந்த பிறகு, புதிய நிறுவன மற்றும் வெளிநாட்டு முதலீட்டுத் தேவை விற்பனையை உள்வாங்க முடியுமா என்பது இன்னும் நிரூபிக்கப்படவில்லை.
முக்கிய அம்சங்கள்
- 2026-ல் கொரியப் பங்குகளிலிருந்து வெளிநாட்டினர் 131 பில்லியன் டாலர் திரும்பப் பெற்றதாகத் தெரிவிக்கப்பட்டுள்ளது; மே மாத இறுதி உச்சத்திலிருந்து வர்த்தகப் புழக்கம் சுமார் 70% குறைந்தது.
- முதல் பாதியில் முக்கியக் குறியீடுகளுக்கு முன்னிலை வகித்த கோஸ்பி, இரண்டாம் பாதியில் 22% சரிந்தது.
- குறியீட்டின் எடையில் பாதிக்கும் மேலான பங்கை சாம்சங் மற்றும் எஸ்கே ஹைனிக்ஸ் கொண்டுள்ளன; இதனால் நினைவகச் சிப் சுழற்சியைச் சார்ந்திருக்கும் தன்மை அதிகரிக்கிறது.
- சாம்சங் அக்டோபர் 6-ஆம் தேதி தனது பங்குகளைத் திரும்ப வாங்கும் திட்டத்தை முடித்தது; அக்டோபர் 9-ஆம் தேதிக்குள் எஸ்கே ஹைனிக்ஸ் திட்டத்தில் 80%-க்கும் மேல் நிறைவடைந்திருந்தது.
- மார்ஜின் கடன்கள் ஜூன் மாத உச்சத்திலிருந்து சுமார் 14.5% குறைந்தன; தரகு கணக்குப் பண இருப்புகள் ஏறத்தாழ 29% சரிந்தன.
- தைவான் செயற்கை நுண்ணறிவுத் துறையில் பரந்த முதலீட்டு வாய்ப்பை வழங்குகிறது; இருப்பினும், ஜூலை மாதத்தில் அங்கிருந்தும் அதிக அளவில் வெளிநாட்டு முதலீடு திரும்பப் பெறப்பட்டது.
- தொடர்ச்சியான வருவாய் வளர்ச்சி, வெளிநாட்டினர் உண்மையில் மீண்டும் பங்குகளை வாங்குவது, நிறுவனங்களின் பெரிய அளவிலான கொள்முதல் ஆதரவின்றி விற்பனையைச் சந்தை உள்வாங்கும் திறன் ஆகியவையே அடுத்த சோதனைகள்.