முகப் பணப்பரிவர்த்தனையை விட்டு விலகினாலும் புகைப்படம் எப்போதும் நீக்கப்படுவதில்லை
Toss-ன் FacePay சேவையை விட்டு விலகும் வாடிக்கையாளர்கள் குறைந்தது ஒரு பரிவர்த்தனையாவது செய்திருந்தால், அவர்களது அசல் முகப் புகைப்படங்களை ஓராண்டு வைத்திருக்கிறது. Naver Pay தனது FaceSign சேவையிலிருந்து விலகிய பிறகு அசல் புகைப்படங்களை 90 நாட்கள் வைத்திருக்கிறது. வாடிக்கையாளர் சேவையைப் பயன்படுத்துவதை நிறுத்திய பிறகும் வரக்கூடிய பணப்பரிவர்த்தனைப் புகார்களுக்குப் பதிலளிக்க இந்தக் கால அவகாசங்கள் உதவும் என இரு நிறுவனங்களும் கூறுகின்றன.
உள்ளடக்கம்
- முகப் பணப்பரிவர்த்தனையை விட்டு விலகினாலும் புகைப்படம் எப்போதும் நீக்கப்படுவதில்லை
- நிறுவனங்கள் படங்களை ஏன் வைத்திருக்கின்றன
- புகைப்படமும் உயிரளவியல் வார்ப்புருவும் சட்டத்தில் வெவ்வேறாகக் கருதப்படுகின்றன
- சேவையின் வேகமான வளர்ச்சி; சந்தாதாரர் எண்ணிக்கையில் முரண்பட்ட தகவல்கள்
- சேவை விரிவடைந்தபோது விலகல்களும் அதிகரித்தன
- இழப்பீடு வழங்கப்பட்ட பத்து வழக்குகள், பத்து அடையாளம் காணும் பிழைகளை நிரூபிக்கவில்லை
- பாதுகாப்பு குறித்த கூற்றுகள் பிரச்சினையின் ஒரு பகுதியையே கையாளுகின்றன
- புகார் பதிவுகளிலும் இழப்பீட்டு விதிகளிலும் இடைவெளிகள் உள்ளன
- தனியுரிமைக் கண்காணிப்பு உள்ளது; ஆனால் தரவுச் சேமிப்புத் தரநிலை இன்னும் தீர்மானிக்கப்படவில்லை
- முக்கிய அம்சங்கள்
Toss-ன் கால அட்டவணை வழக்கத்திற்கு மாறாகத் துல்லியமானது: பரிவர்த்தனை வரலாறு உள்ள பயனர்களின் புகைப்படங்கள், விலகிய மறுநாள் அதிகாலை 1 மணிக்கு தனி தரவுத்தளத்துக்கு மாற்றப்பட்டு, 366-வது நாளில் காலை 10 மணிக்கு அழிக்கப்படுகின்றன. பதிவு செய்தும் ஒருபோதும் பரிவர்த்தனை செய்யாத பயனர்களின் புகைப்படங்கள், அவர்கள் விலகும்போதே உடனடியாக அழிக்கப்படுகின்றன.
ஒப்புதலைத் திரும்பப் பெறுவது வேறொரு வகை முகத் தகவலை உடனடியாக அழிக்கச் செய்வதால் இந்த வேறுபாடு முக்கியமானது: ஒருவரை அடையாளம் காணப் பயன்படுத்தப்படும் எண்ணியல் அம்சங்கள். பயனர் சேவையிலிருந்து விலகும்போதோ ஒப்புதலைத் திரும்பப் பெறும்போதோ Toss மற்றும் Naver Pay ஆகிய இரண்டும் இந்த உயிரளவியல் வார்ப்புருக்களை அழிக்கின்றன. எனவே, அடையாளச் சரிபார்ப்பு வார்ப்புரு நீக்கப்பட்ட பின்னரும் அசல் புகைப்படம் இருக்கக்கூடும்.
தென் கொரியாவின் விதிமுறைகள், சாதாரண முகப் புகைப்படங்களையும் ஒருவரை அடையாளம் காணும் நோக்கில் தொழில்நுட்ப ரீதியாக உருவாக்கப்படும் தகவலையும் வேறுபடுத்துகின்றன. முகப் பணப்பரிவர்த்தனை தனியுரிமைச் சட்டங்களுக்கு முற்றிலும் வெளியே செயல்படுகிறதா என்பதல்ல சர்ச்சை. விடுபடும் புகைப்படங்களை தற்போதைய விதிகள் போதுமான அளவு கட்டுப்படுத்துகின்றனவா, நிறுவனங்கள் அவற்றை எவ்வளவு காலம் வைத்திருக்க வேண்டும், பணப்பரிவர்த்தனைப் பிழைகள் எவ்வாறு பதிவு செய்யப்பட வேண்டும் என்பவையே கேள்விகள்.
Toss-ன் தரவுச் சேமிப்புக் கொள்கையை எதிர்த்து முந்தைய ஆண்டின் செப்டம்பரில் நிதி மேற்பார்வைச் சேவையிடம் புகார் அளிக்கப்பட்டதாக, ஜனநாயகக் கட்சி நாடாளுமன்ற உறுப்பினர் Park Sang hyuk வெளியிட்ட தகவல்கள் தெரிவிக்கின்றன. அந்தப் புகார் சுமார் ஓராண்டுக்குப் பிறகும் தீர்க்கப்படாமல் இருந்ததாக அதைப் பற்றிய தகவல் கூறியது. தீர்வு காணப்பட்ட தேதி எதுவும் குறிப்பிடப்படவில்லை.
நிறுவனங்கள் படங்களை ஏன் வைத்திருக்கின்றன
வாடிக்கையாளர்கள் பணப்பரிவர்த்தனைப் புகார்களைப் பொதுவாக அளிக்கும் காலத்தை அடிப்படையாகக் கொண்டதே தங்களது தரவுச் சேமிப்புக் காலம் என Toss கூறுகிறது. பயனர் விலகிய 90 நாட்களுக்குப் பிறகும் புகைப்படங்களை வைத்திருப்பதற்கான காரணமாக, பணப்பரிவர்த்தனைப் பிழைகள் குறித்துப் பின்னர் புகார்கள் வரக்கூடும் என்பதையும் Naver Pay குறிப்பிடுகிறது.
இரு கொள்கைகளுக்கும் இடையே கணிசமான வேறுபாடு உள்ளது. ஓராண்டு என்பது Naver Pay-யின் 90 நாட்களை விடச் சுமார் நான்கு மடங்கு நீண்டது. எனினும், Toss மாதங்களின் எண்ணிக்கையை மட்டும் குறிப்பிடாமல், 366-வது நாளில் அழிக்கப்படும் எனத் துல்லியமாகக் கூறுகிறது. இவற்றில் எந்தக் காலமும் தொழில்துறையின் பொதுவான தரநிலை அல்லது ஒழுங்குமுறை அமைப்புகள் விதித்த காலக்கெடு என்பதற்கு இந்தத் தகவல்கள் ஆதாரமளிக்கவில்லை.
விலகிய பிறகு வைத்திருக்கும் படங்களை Toss தனது செயல்பாட்டில் உள்ள தரவுத்தளத்திலிருந்து தனியாகப் பிரிக்கிறது. இது சேமிப்புக்கான பாதுகாப்பு நடவடிக்கை; ஆனால் அழித்துவிடுவது அல்ல. முன்னாள் வாடிக்கையாளரின் புகைப்படத்தை, முகப் பணப்பரிவர்த்தனைச் சேவையுடனான உறவு முடிந்த பிறகும் நிறுவனம் வைத்திருக்கிறது என்பதே மையமான உண்மை.
புகார்களைக் கையாள்வது என்ற காரணம் நடைமுறையில் ஒரு கேள்விக்குப் பதிலளிக்கவில்லை: பிற பரிவர்த்தனைப் பதிவுகளை வைத்திருக்காமல், தேர்ந்தெடுக்கப்பட்ட காலம் முழுவதும் அசல் புகைப்படத்தை ஏன் வைத்திருக்க வேண்டும்? Toss-ல் ஓராண்டு அல்லது Naver Pay-யில் 90 நாட்கள் அவசியம் என்பதற்கான விரிவான மதிப்பீடு எதுவும் விவரிக்கப்படவில்லை. பணப்பரிவர்த்தனைக்காகப் பயன்படுத்தப்படும் இப்புகைப்படங்களை எவ்வளவு காலம் வைத்திருக்கலாம் என்பதற்கான சட்டரீதியான அதிகபட்ச வரம்பும் இந்தத் தகவல்களில் குறிப்பிடப்படவில்லை.
புகைப்படமும் உயிரளவியல் வார்ப்புருவும் சட்டத்தில் வெவ்வேறாகக் கருதப்படுகின்றன
உயிரளவியல் வார்ப்புரு என்பது ஒரு முகத்தின் அம்சங்களை எண்ணியல் வடிவில் பிரதிபலிக்கும் தகவல். ஒரு முகத்தை மற்றொரு முகத்துடன் ஒப்பிட மென்பொருள் இதைப் பயன்படுத்துகிறது. புகைப்படத்திலிருந்து அதை உருவாக்க முடியும் என்றாலும், இது சாதாரணப் புகைப்படத்திலிருந்து வேறுபட்டது.
இங்கு விவரிக்கப்பட்டுள்ள தென் கொரியத் தனியுரிமைக் கட்டமைப்பின்படி, குறிப்பிட்ட ஒருவரை உறுதிப்படுத்தவோ அடையாளம் காணவோ தொழில்நுட்ப ரீதியாக உருவாக்கப்படும் முக அம்சத் தகவல், முக்கியமான தனிப்பட்ட தகவலாகும். இதற்குத் தனி ஒப்புதலும் குறியாக்கத் தேவைகளும் பொருந்துகின்றன. சாதாரண கேமராப் புகைப்படம் தனிப்பட்ட தகவல்தான்; ஆனால் அது தானாகவே அதே முக்கியமான தகவல் வகைக்குள் சேர்க்கப்படுவதில்லை.
அடையாளம் காணும் வார்ப்புருக்களை நிறுவனங்கள் உடனடியாக அழித்துவிட்டும், அசல் புகைப்படங்களைத் தொடர்ந்து வைத்திருக்கவும் இந்த வேறுபாடு காரணமாகிறது. புகைப்படங்களுக்கு தனியுரிமைப் பாதுகாப்பு இல்லை என்றோ, எந்தத் தரவுச் சேமிப்புக் காலமும் தானாகவே சட்டபூர்வமானது என்றோ இதற்குப் பொருளல்ல. இரண்டு தரவுகளும் வெவ்வேறாகக் கருதப்படுவதால், அசல் படத்தை எவ்வளவு காலம் வைத்திருக்கலாம், அதற்கு என்ன நியாயம் என்பவை இந்தச் சர்ச்சையின் மையமாகின்றன.
இந்த விவகாரத்தை எழுப்பிய ஜனநாயகக் கட்சி நாடாளுமன்ற உறுப்பினர் Park, புகைப்படங்களை வைத்திருப்பது பணப்பரிவர்த்தனைச் சேவையைத் தாண்டியும் ஆபத்துகளை ஏற்படுத்தும் என எச்சரித்தார்:
சேமித்து வைத்திருக்கும்போது அவை கசிந்தால், பிற சேவைகளில் அடையாளச் சரிபார்ப்புக்காகவோ டீப்ஃபேக் குற்றங்களுக்காகவோ தவறாகப் பயன்படுத்தப்படலாம்.
தகவல் கசிந்தால் என்ன நடக்கலாம் என்பதையே அந்த எச்சரிக்கை குறிப்பிடுகிறது. இரு நிறுவனங்களிலும் சேமிக்கப்பட்ட முகப் புகைப்படங்கள் கசிந்ததாகவோ அத்தகைய குற்றங்களில் பயன்படுத்தப்பட்டதாகவோ இந்தத் தகவல்கள் உறுதிப்படுத்தவில்லை.
சேவையின் வேகமான வளர்ச்சி; சந்தாதாரர் எண்ணிக்கையில் முரண்பட்ட தகவல்கள்
முகப் பணப்பரிவர்த்தனை சேவையில், பதிவு செய்யப்பட்ட முகம் ஒரு அட்டை அல்லது வங்கிக் கணக்குடன் இணைக்கப்படுகிறது. பதிவு செய்த பிறகு, பணப்பையையோ திறன்பேசியையோ காட்டாமல், முனையக் கேமராவுக்கு முன்னால் நின்று வாடிக்கையாளர் பணம் செலுத்தலாம். இந்தச் செயல்முறை ஒரு விநாடிக்கும் குறைவாக நடைபெறும் எனக் கூறப்படுகிறது.
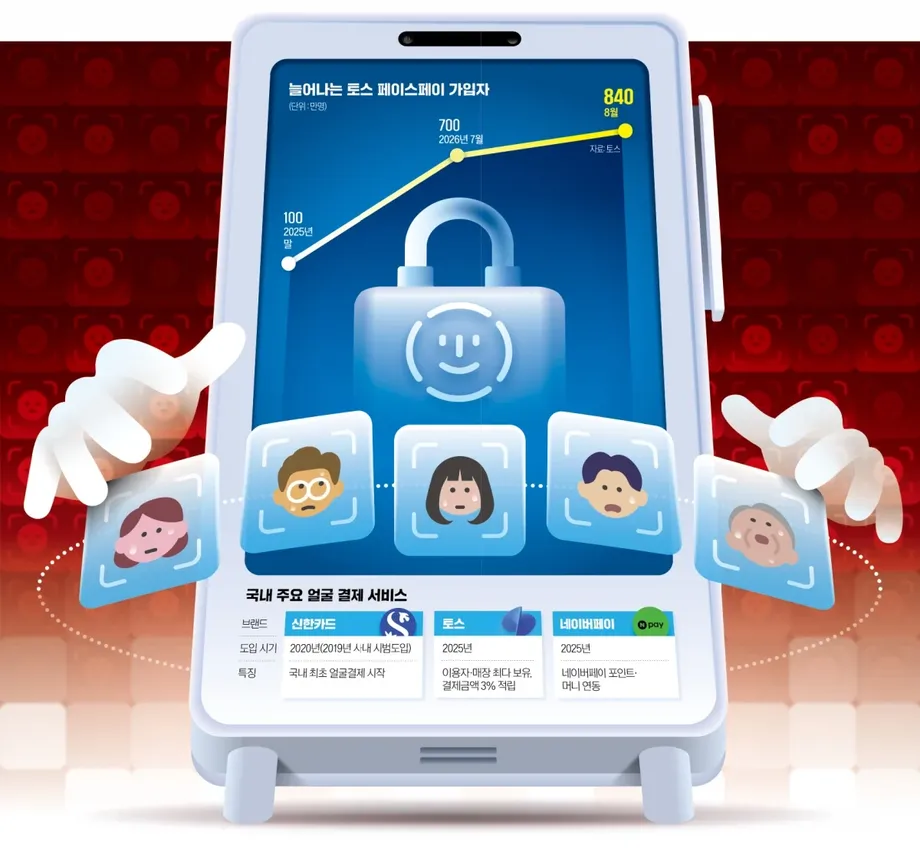
தென் கொரியாவின் முதல் முகப் பணப்பரிவர்த்தனைச் சேவையை Shinhan Card 2020-ல் அறிமுகப்படுத்தியது. ஆரம்பத்தில் இதன் பயன்பாடு பெரிதாக வளரவில்லை. பின்னர் Toss மற்றும் Naver Pay ஆகியவை முறையே FacePay, FaceSign சேவைகள் மூலம் சந்தையை விரிவுபடுத்தின. Toss பதிவுக்காக 5,000 வோன் அல்லது 10,000 வோன் மதிப்புள்ள கூப்பன்களை வழங்கியது; Naver Pay தனது சேவையைப் புள்ளிகள் மற்றும் பணப்பரிவர்த்தனை இருப்புத் தொகைகளுடன் இணைத்தது.
சந்தாதாரர் எண்ணிக்கை குறித்த தகவல்கள் அறிக்கைகளுக்கு இடையே வேறுபடுகின்றன. முந்தைய ஆண்டின் இறுதியில் Toss FacePay பதிவுகள் 1 மில்லியனாகவும், ஜூலையில் 7 மில்லியனாகவும், ஆகஸ்டில் 8.4 மில்லியனாகவும் இருந்ததாக ஓர் அறிக்கை கூறுகிறது. 2026 அக்டோபர் 7 தேதியிட்ட மற்றொரு அறிக்கை, Toss 2025 செப்டம்பரில் FacePay-ஐ முறையாகத் தொடங்கியதாகவும், 2026 ஆகஸ்டில் மொத்தப் பதிவுகள் 7 மில்லியனைத் தாண்டியதாக அறிவித்ததாகவும் கூறுகிறது.
அக்டோபர் அறிக்கை குறைந்தபட்ச எண்ணிக்கையைக் குறிப்பிடுவதால், அது 8.4 மில்லியன் என்ற எண்ணிக்கையுடன் அவசியம் முரண்படுவதில்லை. இருப்பினும், இரு எண்ணிக்கைகளும் ஒரே அளவீட்டு முறையையோ அறிக்கைத் தேதியையோ பயன்படுத்துகின்றனவா என்பதை அந்தத் தகவல்கள் விளக்கவில்லை. முதல் அறிக்கையில் உள்ள சார்பு காலக் குறிப்புகளுக்கு வெளிப்படையாக ஆண்டுக் கணிப்பு வழங்கப்படவில்லை; அவற்றை அக்டோபர் அறிக்கையின் தேதிகளுடன் அமைதியாக ஒன்றாகக் கருதக்கூடாது.
முதல் தொகுப்பிலுள்ள எண்ணிக்கைப்படி, பதிவுகள் 1 மில்லியனிலிருந்து 8.4 மில்லியனாக உயர்ந்துள்ளன. இது 7.4 மில்லியன் அதிகரிப்பு; முந்தைய அளவை விட மொத்தம் 8.4 மடங்கு. அக்டோபர் அறிக்கையில் குறிப்பிடப்பட்ட Toss-ன் உள்நாட்டுத் தரவுகளின்படி, FacePay மூலம் உண்மையில் பணம் செலுத்தியவர்களில் சுமார் 60% பேர் 2026 ஜூனில் மீண்டும் அதைப் பயன்படுத்தினர். பதிவுகளும் மீண்டும் பயன்படுத்துதலும் வெவ்வேறு அளவீடுகள் என்பதால், சேவையைத் தொடர்ந்து வழக்கமாகப் பயன்படுத்தும் வாடிக்கையாளர்களின் எண்ணிக்கையை இவற்றில் எதுவும் நிறுவவில்லை.
சேவை விரிவடைந்தபோது விலகல்களும் அதிகரித்தன
தரவுச் சேமிப்புச் சர்ச்சையை விவரிக்கும் அறிக்கையின்படி, FacePay ஒப்புதலைத் திரும்பப் பெற்றவர்களின் எண்ணிக்கை ஏப்ரலில் 15,176 ஆகவும், மே மாதத்தில் 45,605 ஆகவும் உயர்ந்தது. இது 30,429 அதிகரிப்பு; மே மாத எண்ணிக்கை ஏப்ரலை விடச் சுமார் மூன்று மடங்கு.
விலகல் கோரிக்கைகள் அதிகரித்துள்ளதை இந்த எண்ணிக்கைகள் காட்டுகின்றன. ஆனால் விலகல் விகிதத்தை இவை நிறுவவில்லை. ஒவ்வொரு மாதத்திலும் செயல்பாட்டில் இருந்த அல்லது ஒப்புதல் அளித்த பயனர்களின் ஒப்பிடத்தக்க எண்ணிக்கை தரப்படவில்லை. படங்களை வைத்திருப்பது, தனியுரிமைக் கவலைகள் அல்லது பணப்பரிவர்த்தனைப் பிரச்சினைகள் ஆகியவற்றில் குறிப்பாக எத்தனை விலகல்கள் காரணம் என்பதையும் இவை காட்டவில்லை.
2026 அக்டோபர் அறிக்கையில் விவரிக்கப்பட்டுள்ள வணிக விரிவாக்கம், அன்றாடச் சூழல்களில் முகப் பணப்பரிவர்த்தனையை மேலும் பரவலாக்கக்கூடும். சுமார் 5,000 சிறு மற்றும் நடுத்தர அளவிலான பல்பொருள் அங்காடிகளுக்கும் 700 கோழி உணவக உரிமையக விற்பனை நிலையங்களுக்கும் முனையங்களை வழங்கும் முயற்சி மேற்கொள்ளப்பட்டு வந்தது. இவை விரிவாக்கத் திட்டங்கள் மட்டுமே; ஏற்கெனவே பரிவர்த்தனைகளைச் செயல்படுத்தும் கடைகளின் உறுதிப்படுத்தப்பட்ட எண்ணிக்கை அல்ல.
சேவை விரிவடையும் அளவுக்கு, பணப்பரிவர்த்தனை அடையாளச் சரிபார்ப்பை நிறுத்துவதற்கும் அதனுடன் தொடர்புடைய எல்லாத் தரவையும் அழிப்பதற்கும் இடையிலான வேறுபாடு மேலும் முக்கியமாகிறது. மில்லியன் கணக்கான பதிவுகள் இருந்தாலும், விலகும் பயனர்களின் வார்ப்புருக்கள் உடனடியாக அழிக்கப்படலாம்; அதே நேரத்தில் புகைப்படங்கள் தொடர்ந்து சேமிக்கப்படலாம். விலகுவதால் நிறுவனத்திடம் உள்ள ஒவ்வொரு வகைத் தகவலுக்கும் ஒரே விளைவு ஏற்படுவதில்லை.
இழப்பீடு வழங்கப்பட்ட பத்து வழக்குகள், பத்து அடையாளம் காணும் பிழைகளை நிரூபிக்கவில்லை
FacePay பணப்பரிவர்த்தனைப் பிழைகள் குறித்த புகார்களைத் தொடர்ந்து 10 சந்தர்ப்பங்களில் Toss இழப்பீடு வழங்கியதாகத் தெரிவிக்கப்பட்டுள்ளது. வாடிக்கையாளருக்குப் பதிலாகக் கடை ஊழியர் FacePay பொத்தானை அழுத்தியதால் பணப்பரிவர்த்தனை நடந்த சம்பவமும் அவற்றில் அடங்கும்.
ஒவ்வொரு வழக்கிலும் தொழில்நுட்பக் கோளாறு இருந்தது என்றோ, அதற்குப் பொறுப்பு நிறுவனம் என்றோ இழப்பீடு வழங்கியது அர்த்தப்படுத்தாது என Toss கூறுகிறது. வணிகத்தின் தொடக்கக் கட்டத்தில், பிரச்சினைக்கு வாடிக்கையாளர்களின் சொந்த நடவடிக்கைகளும் காரணமாக இருந்தனவா என்பதைத் தீர்மானிக்கும் முன்பே அவர்களுக்கு இழப்பீடு வழங்கியதாக அந்நிறுவனம் விளக்கியது.
2026 அக்டோபர் அறிக்கையில், ஒருவரின் முகம் மற்றொருவருடையதாகத் தவறாக அடையாளம் காணப்பட்டு, அதனால் தவறான கணக்கிலிருந்து பணம் எடுக்கப்பட்டதாக இழப்பீடு கோரும் புகார் எதுவும் வரவில்லை என்றும் Toss தனியாகக் கூறியது. இது பணப்பரிவர்த்தனைப் புகார்கள் எதுவும் வரவில்லை என்று கூறுவதைவிடக் குறுகிய வரம்புடையது.
இந்த வேறுபாடு அவசியமானது. பதிவு செய்யப்பட்ட ஒருவரை ஒரு அமைப்பு சரியாக அடையாளம் கண்டாலும், பணம் செலுத்தும் நோக்கம் இல்லாத ஒருவரைத் தேர்ந்தெடுக்கக்கூடும். கேமரா பார்வைக்குள் பதிவு செய்யப்பட்ட வேறொரு பயனரின் முகம் மட்டுமே வந்தால், அந்தப் பயனரின் பணப்பரிவர்த்தனை செயல்படுத்தப்படலாம் என Toss ஒப்புக்கொண்டுள்ளது. இது இரண்டு அடையாளங்களை மென்பொருள் குழப்புவதிலிருந்து வேறுபட்ட சூழல்.
பார்வையாளரின் கணக்கிலிருந்து பணம் எடுக்கப்பட்டதாகவோ, புகைப்படத்தைப் பயன்படுத்தி பணப்பரிவர்த்தனை செய்யப்பட்டதாகவோ சமூக ஊடகங்களில் குற்றச்சாட்டுகள் பரவின. இவை குற்றச்சாட்டுகள் மட்டுமே; இங்கு விவரிக்கப்பட்டுள்ள தகவல்களில் அவை தொழில்நுட்ப ரீதியாகச் சரிபார்க்கப்பட்ட முடிவுகள் அல்ல. எனவே, 10 இழப்பீட்டு வழக்குகள், தவறான அடையாளம் குறித்த இழப்பீட்டுக் கோரிக்கைகளை Toss மறுத்தது, கேமரா தேர்வு தொடர்பான விவரிக்கப்பட்ட சூழல் ஆகியவற்றை அடையாளம் காணும் பிழைகளின் ஒரே எண்ணிக்கையாகக் கருதக்கூடாது.
பாதுகாப்பு குறித்த கூற்றுகள் பிரச்சினையின் ஒரு பகுதியையே கையாளுகின்றன
தனது முக அடையாளச் சரிபார்ப்பின் துல்லியம் 99.99% என Toss கூறுகிறது. முக அடையாளத் துல்லியம் 99%-ஐத் தாண்டுகிறது என Naver Pay கூறுகிறது. இவை நிறுவனங்கள் தெரிவித்துள்ள எண்ணிக்கைகள். ஒரே மாதிரியான சோதனைச் சூழல்கள், வரையறைகள் அல்லது சுயாதீன மதிப்பீட்டு முடிவுகள் இல்லாமல், இவற்றை வைத்து இரு சேவைகளையும் நேரடியாகத் தரவரிசைப்படுத்த முடியாது.
முகம் கண்டறிதல், படத்தின் தரத்தைச் சரிபார்த்தல், மாற்றியமைக்கப்பட்ட உள்ளீடுகளைச் சோதித்தல், அடையாளங்களை ஒப்பிடுதல், வழக்கத்திற்கு மாறான பரிவர்த்தனைகளைக் கண்டறிதல் உள்ளிட்ட பல பாதுகாப்புக் கட்டங்களை இரு சேவைகளும் விவரிக்கின்றன. கேமரா படம் அல்லது காணொளியை அல்ல, உண்மையான நபரைக் காண்கிறதா என்பதை உயிர்ப்புச் சரிபார்ப்பு பரிசோதிக்கிறது. சந்தேகத்துக்குரிய முறைகளைத் தேடி, மோசடி கண்டறிதல் அமைப்பு பரிவர்த்தனைகளை ஆய்வு செய்கிறது.
ஒரே மாதிரியான இரட்டையர்கள் உள்ளிட்ட சில சந்தர்ப்பங்களில், ஒரே மாதிரியாகத் தோற்றமளிக்கும் முகங்களை வேறுபடுத்தும் மாதிரியையும் கூடுதல் அடையாளச் சரிபார்ப்பையும் பயன்படுத்துவதாக Toss கூறுகிறது. ஒரே நேரத்தில் பல முகங்கள் கேமரா பார்வைக்குள் வந்தால் பணப்பரிவர்த்தனை தோல்வியடையலாம் என Naver Pay-யின் வாடிக்கையாளர் வழிகாட்டி கூறுகிறது.
இந்தக் கட்டுப்பாடுகள் வெவ்வேறு ஆபத்துகளைத் தடுக்கின்றன. நபருக்குப் பதிலாகப் படத்தைப் பயன்படுத்தும் முயற்சிகளை உயிர்ப்புச் சரிபார்ப்பு குறிவைக்கிறது. அந்த நபர் யார் என்பதை அடையாள ஒப்பீடு சரிபார்க்கிறது. கேமரா தேர்ந்தெடுத்த நபர் வாங்குதலுக்கு ஒப்புதல் அளிக்க விரும்பினாரா என்பதை இந்த விளக்கங்கள் எதுவும் தனியாக நிறுவவில்லை.
முகத் தகவல் குறியாக்கம் செய்யப்படுவதாகவும் எண்ணியல் அம்சங்களாக மாற்றப்படுவதாகவும் நிறுவனங்கள் கூறுகின்றன. முகம் தொடர்பான தரவு, வலையமைப்புப் பிரிப்பு கொண்ட சூழலில் சேமிக்கப்படுவதாகவும், குறியாக்கம் செய்யப்படாத அசல் தரவு அழிக்கப்படுவதாகவும் Toss தெரிவிக்கிறது. ஒவ்வொரு அசல் புகைப்படமும் உடனடியாக அழிக்கப்படுகிறது என்று இதற்குப் பொருளல்ல: குறியாக்கம் செய்யப்பட்ட புகைப்படங்கள் விலகல் கொள்கையின்படி தொடர்ந்து வைக்கப்படலாம்.
புகார் பதிவுகளிலும் இழப்பீட்டு விதிகளிலும் இடைவெளிகள் உள்ளன
முந்தைய ஓராண்டில் முக அடையாளப் பணப்பரிவர்த்தனைகள் குறித்து ஆறு புகார்கள் வந்ததாக, Park-ன் அலுவலகத்தில் சமர்ப்பிக்கப்பட்ட நிதி மேற்பார்வைச் சேவைத் தகவல்கள் பதிவு செய்துள்ளன. இந்த எண்ணிக்கையை Toss வழங்கிய 10 இழப்பீட்டு வழக்குகளுடன் நேரடியாக ஒப்பிட முடியாது. ஒன்று ஒழுங்குமுறை அமைப்பு பெற்ற புகார்களின் எண்ணிக்கை; மற்றொன்று நிறுவனம் இழப்பீடு வழங்கிய சந்தர்ப்பங்களின் எண்ணிக்கை.
முகப் பணப்பரிவர்த்தனைப் பிழைகள், அவற்றின் வகைப்பாடு காரணமாக அந்த அறிக்கைத் தேவைக்கு உட்படாததால், ஒழுங்குமுறை அமைப்பின் அதிகாரபூர்வ விபத்து அறிக்கைப் புள்ளிவிவரங்களில் இடம்பெறுவதில்லை என்றும் தெரிவிக்கப்பட்டுள்ளது. ஆகவே, அந்தப் புள்ளிவிவரங்களில் ஒரு சம்பவம் இல்லாதது, புகார் எதுவும் நிகழவில்லை என்பதை நிரூபிக்காது.
சட்டரீதியான வேறுபாடு ஒப்புதல் வழங்கப்பட்டதா என்பதுடன் தொடர்புடையது. மின்னணு நிதிப் பரிவர்த்தனைச் சட்டத்தின் கீழ், அங்கீகரிக்கப்படாத மூன்றாம் தரப்பினர் மேற்கொள்ளும் பரிவர்த்தனைகளைச் சுற்றியே மோசடிப் பணப்பரிவர்த்தனைச் சம்பவங்களுக்கான தொடர்புடைய இழப்பீட்டு வகை அமைந்துள்ளதாக அறிக்கை கூறுகிறது. அத்தகைய மூன்றாம் தரப்பினரின் தவறான பயன்பாடு இல்லாத பணப்பரிவர்த்தனைப் பிழை, தானாகவே அந்த வகைச் சம்பவமாகக் கருதப்படுவதில்லை.
மோசடிப் பரிவர்த்தனைகளால் ஏற்படும் இழப்புகளுக்கு முழு இழப்பீடு வழங்கும் கொள்கையை நடைமுறைப்படுத்துவதாக Toss கூறுகிறது. தாங்கள் செய்யாத FaceSign பணப்பரிவர்த்தனையைப் புகாரளிக்கும் பயனர்களுக்கென Naver Pay தனி வாடிக்கையாளர் ஆதரவு நடைமுறையை வழங்குகிறது. சர்ச்சைக்குரிய ஒவ்வொரு பணப்பரிவர்த்தனைக்கும் ஒரே சட்டநிலை பொருந்தும் என்றோ, ஒரே மாதிரியான பதில் கிடைக்கும் என்றோ இந்த ஏற்பாடுகளைப் புரிந்துகொள்ளக்கூடாது.
ஒருவரைச் சரியாக அடையாளம் கண்டும், பணம் செலுத்த விரும்பாத ஒருவரிடமிருந்து கட்டணம் வசூலிக்கப்படும் பணப்பரிவர்த்தனையை எவ்வாறு சீராக வகைப்படுத்துவது என்பதே தீர்க்கப்படாத கேள்வி. இந்தக் கேள்வியைத் தீர்ப்பதற்கான புதிய அறிக்கை வகை, ஒழுங்குமுறை முடிவு அல்லது விசாரணைக் கூட்டத் தேதி எதுவும் இந்தத் தகவல்களில் குறிப்பிடப்படவில்லை.
தனியுரிமைக் கண்காணிப்பு உள்ளது; ஆனால் தரவுச் சேமிப்புத் தரநிலை இன்னும் தீர்மானிக்கப்படவில்லை
Toss-ன் முகப் பணப்பரிவர்த்தனைச் சேவையைத் தனிப்பட்ட தகவல் பாதுகாப்பு ஆணையம் 2024 மார்ச்சில் முன்கூட்டியே பொருத்தப்பாட்டுக்காக ஆய்வு செய்தது. ஆரம்பப் பதிவின்போது சரிபார்க்கப்பட்ட முகத்தையும், பணப்பரிவர்த்தனை முனையத்தில் பதிவான முகத்தையும் ஒப்பிடும் செயல்முறைக்கான தனியுரிமைக் கையாளுதலை அந்த ஆய்வு பரிசீலித்தது. 2026 அக்டோபர் அறிக்கையில் குறிப்பிடப்பட்ட முறையான அறிமுகத் தேதிக்கு முன்னரே இந்தச் சேவை தனியுரிமை ஆய்வுக்கு உட்பட்டிருந்ததை இது காட்டுகிறது.
தக்கவைக்கப்படும் படங்களைக் கையாள்வதற்கான வேறுபட்ட அணுகுமுறையை மற்றொரு தலையீடு காட்டுகிறது. தரவுச் சேமிப்பு அறிக்கையில் விவரிக்கப்பட்ட ஆண்டின் மே மாதத்தில், கைப்பேசி செயல்படுத்தலுக்குப் பயன்படுத்தப்படும் அசல் புகைப்படங்களையும் முகத் தகவலையும் ஒப்பீடு முடிந்தவுடன் உடனடியாக அழிக்க ஆணையம் பரிந்துரைத்தது. அந்தப் பரிந்துரை கைப்பேசி செயல்படுத்தலைப் பற்றியது; முகப் பணப்பரிவர்த்தனைகளுக்கான கட்டாயத் தரவுச் சேமிப்புக் காலக்கெடு அல்ல.
முக்கிய தேதிகளும் முன்னேற்றங்களும்:
- 2020: தென் கொரியாவின் முதல் முகப் பணப்பரிவர்த்தனைச் சேவையை Shinhan Card அறிமுகப்படுத்தியது.
- மார்ச் 2024: Toss முன்மொழிந்த முகப் பணப்பரிவர்த்தனைத் தனியுரிமை ஏற்பாடுகளைத் தனிப்பட்ட தகவல் பாதுகாப்பு ஆணையம் ஆய்வு செய்தது.
- செப்டம்பர் 2025: 2026 அக்டோபர் 7 தேதியிட்ட அறிக்கையின்படி, Toss FacePay-ஐ முறையாக அறிமுகப்படுத்தியது.
- ஜூன் 2026: FacePay மூலம் பணம் செலுத்தியவர்களில் மீண்டும் பயன்படுத்தியோர் சுமார் 60% என Toss-ன் உள்நாட்டுத் தரவுகள் தெரிவிக்கின்றன.
- ஆகஸ்ட் 2026: அக்டோபர் அறிக்கையின்படி, Toss மொத்தப் பதிவுகள் 7 மில்லியனைத் தாண்டியதாக அறிவித்தது; மற்றொரு அறிக்கை ஆண்டைக் குறிப்பிடாமல் ஆகஸ்ட் மாதப் பதிவுகளை 8.4 மில்லியன் எனக் கூறுகிறது.
சர்வதேச ஒப்பீடுகளையும் கவனமாகச் செய்ய வேண்டும். சான் பிரான்சிஸ்கோ போன்ற இடங்களில் காவல்துறையும் பொது நிறுவனங்களும் முக அடையாளத் தொழில்நுட்பத்தைப் பயன்படுத்துவதற்கான கட்டுப்பாடுகள், தனியார் சில்லறை வணிகப் பணப்பரிவர்த்தனைகளைவிட வேறுபட்ட பயன்பாடுகளைப் பற்றியவை. அடையாளம் காணும் நோக்கிலான உயிரளவியல் தரவுச் செயலாக்கத்துக்கு ஐரோப்பிய பொது தரவுப் பாதுகாப்பு ஒழுங்குமுறை கடுமையான நிபந்தனைகளை விதிக்கிறது. எனினும், Toss மற்றும் Naver Pay கொள்கைகளுடன் நேரடியாக ஒப்பிடக்கூடிய வெளிநாட்டு புகைப்படத் தரவுச் சேமிப்புக் காலக்கெடு எதையும் இந்தத் தகவல்கள் வழங்கவில்லை.
முகப் புகைப்படங்களுக்குத் தெளிவான தரவுச் சேமிப்புக் காலங்களையும் மேலாண்மைத் தரநிலைகளையும் உருவாக்குவதுடன், பணப்பரிவர்த்தனைப் புகார்களை நெருக்கமாகக் கண்காணிக்க வேண்டும் என Park கோரியுள்ளார். சட்டம் இயற்றுவதற்கான கால அட்டவணையோ, நிறுவனக் கொள்கையைத் திருத்துவதற்கான திட்டமோ, ஒழுங்குமுறை முடிவோ எதுவும் குறிப்பிடப்படவில்லை. பயனர்கள் அடையாளச் சரிபார்ப்புக்கான ஒப்புதலை நிறுத்தினாலும், அசல் புகைப்படம் சேமிப்பில் இருக்கக்கூடும் என்பதும், பணப்பரிவர்த்தனைச் சர்ச்சைகள் அனைத்தும் ஒரே அதிகாரபூர்வ அறிக்கை முறைக்குள் வருவதில்லை என்பதுமே உடனடியாகத் தெரியும் உண்மைகள்.
முக்கிய அம்சங்கள்
- எந்தவொரு பரிவர்த்தனை வரலாறும் உள்ள பயனர்கள் விலகிய பிறகும் அவர்களது அசல் முகப் புகைப்படங்களை Toss வைத்திருந்து, 366-வது நாளில் காலை 10 மணிக்கு அழிக்கிறது.
- ஒருபோதும் பரிவர்த்தனை செய்யாத பயனர்களின் புகைப்படங்களை Toss உடனடியாக அழிக்கிறது. Naver Pay அசல் புகைப்படங்களை விலகிய பிறகு 90 நாட்கள் வைத்திருக்கிறது.
- பயனர்கள் விலகும்போதோ ஒப்புதலைத் திரும்பப் பெறும்போதோ இரு நிறுவனங்களும் உயிரளவியல் அடையாள வார்ப்புருக்களை உடனடியாக அழிக்கின்றன.
- பணப்பரிவர்த்தனைப் புகார் தொடர்பான 10 வழக்குகளில் இழப்பீடு வழங்கியுள்ளதாக Toss-ஐப் பற்றித் தெரிவிக்கப்பட்டுள்ளது; ஆனால் அவை அனைத்தும் தொழில்நுட்பக் கோளாறுகள் அல்ல என நிறுவனம் கூறுகிறது.
- விவரிக்கப்பட்ட காலத்தில் நிதி மேற்பார்வைச் சேவையிடம் ஆறு புகார்கள் பதிவாகின. முகப் பணப்பரிவர்த்தனைப் பிழைகள் அதன் அதிகாரபூர்வ விபத்து அறிக்கைப் புள்ளிவிவரங்களில் சேர்க்கப்படுவதில்லை.
- சந்தாதாரர் குறித்த அறிக்கைகளில் ஆகஸ்ட் மாத எண்ணிக்கைகளும் தேதிக் குறிப்புகளும் வேறுபடுகின்றன; எனவே, அனைத்தையும் ஒப்பிடக்கூடிய ஒரே எண்ணிக்கையை அவை நிறுவவில்லை.
- பணப்பரிவர்த்தனைக்கெனத் தனியாகப் புகைப்படங்களை வைத்திருக்கக்கூடிய அதிகபட்ச காலமோ, கொள்கைச் சர்ச்சைக்குத் தீர்வு காணும் காலக்கெடுவோ குறிப்பிடப்படவில்லை.