உற்பத்திப் பெருக்கத்துடன் கடினமாகும் பொருளாதாரச் சமநிலை
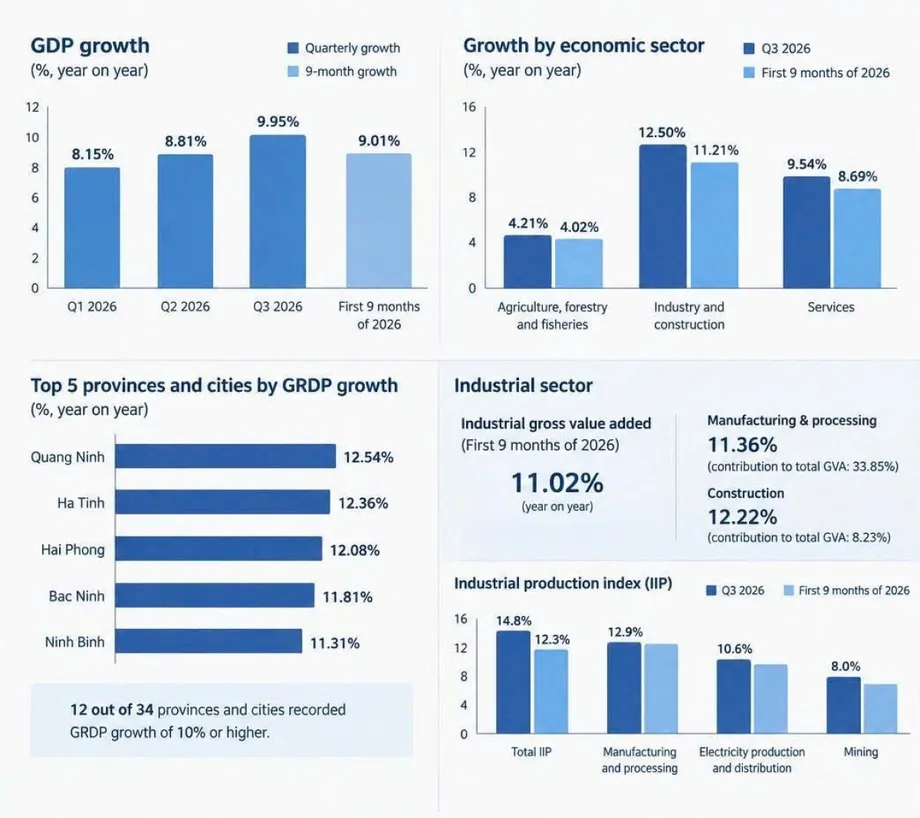
வியட்நாமின் பொருளாதாரம் 2026-ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் மதிப்பீட்டின்படி 9.01% விரிவடைந்தது. மூன்றாம் காலாண்டில் வளர்ச்சி 9.95% ஆக வேகமெடுத்தது. அக்டோபர் 3-ஆம் தேதி வெளியான இந்தப் புள்ளிவிவரங்களுடன், 19.42 பில்லியன் டாலர் சரக்குப் பொருள் வர்த்தகப் பற்றாக்குறையும், செப்டம்பரில் 5.08% பணவீக்கமும் பதிவாகின. ஆண்டுக்கு குறைந்தது 10% வளர்ச்சி காண வேண்டும் என்ற நாட்டின் முயற்சியுடன் சேர்ந்துள்ள அழுத்தங்களை இவை வெளிப்படுத்துகின்றன.
உள்ளடக்கம்
- உற்பத்திப் பெருக்கத்துடன் கடினமாகும் பொருளாதாரச் சமநிலை
- ஆண்டில் எது வேகமெடுத்தது?
- தொழிற்சாலைகளும் கட்டுமானமும் மிக வலுவான ஊக்கம்
- இறக்குமதி வேகமாக உயர, ஏற்றுமதியில் வெளிநாட்டு நிறுவனங்களின் ஆதிக்கம்
- செப்டம்பர் மாத உபரி, வெளிநாட்டுச் சார்பு ஆபத்துகளை நீக்கவில்லை
- முதலீட்டு உறுதிப்பாடுகளும் உண்மையான செலவினமும் வெவ்வேறு கதைகளைச் சொல்கின்றன
- சேவைகளும் வேளாண்மையும் வளர்ச்சியை விரிவுபடுத்துகின்றன
- அத்தியாவசியச் செலவுகள் அதிகரிக்க, குடும்பங்களுக்கான ஆதாயம் அழுத்தத்தில்
- நிறுவனங்கள் வெளியேறுவதும் பிராந்திய வேறுபாடுகளும் வளர்ச்சிப் பெருக்கின் வரம்புகளை வெளிப்படுத்துகின்றன
- இறுதிக் காலாண்டுக்கு மற்றொரு வலுவான முடிவு மட்டும் போதாது
- முக்கிய அம்சங்கள்
நிதி அமைச்சகத்தின் கீழ் செயல்படும் தேசிய புள்ளிவிவர அலுவலகத்தின் ஒன்பது மாதப் பொருளாதார அறிக்கை, மொத்தப் பொருளாதார மதிப்புக் கூட்டலில் ஏற்பட்ட அதிகரிப்பில் கிட்டத்தட்ட பாதியைத் தொழில்துறையும் கட்டுமானமும் வழங்கியதைக் காட்டுகிறது. வெளிநாட்டு முதலீட்டு உறுதிப்பாடுகள் 50.36 பில்லியன் டாலரை எட்டின; ஏற்றுமதி 24.5% உயர்ந்தது. இறக்குமதி இதைவிட வேகமாக, 36.7% அதிகரித்தது. இதற்கு முக்கியக் காரணம், உபகரணங்கள், பாகங்கள் மற்றும் பிற உற்பத்திப் பொருள்களைக் கொள்முதல் செய்ததே.
எட்டு பொருளாதார நிபுணர்களிடம் நடத்திய ஆய்வில் கணிக்கப்பட்ட சராசரி 8.65%-ஐவிட இந்த வளர்ச்சி வலுவாக இருந்தது. மேலும், 2022-ஆம் ஆண்டின் மூன்றாம் காலாண்டுக்குப் பிறகு பதிவான மிக வேகமான காலாண்டு வளர்ச்சியாகவும் இது அமைந்தது. எனினும், உற்பத்தி அதிகரிப்பது குடும்பங்களுக்கும் உள்நாட்டு நிறுவனங்களுக்கும் அதே அளவில் ஆதாயம் கிடைப்பதைத் தானாக உறுதிசெய்யாது. முதலீட்டைவிட நுகர்வுச் செலவு மெதுவாக உயர்ந்தது; விலைகள் வேகமெடுத்தன; முழுமையாகக் கலைக்கப்பட்ட நிறுவனங்களின் எண்ணிக்கை இரு மடங்குக்கும் மேல் அதிகரித்தது.
நிதி அமைச்சகத்தின் கீழ் உள்ள தேசிய புள்ளிவிவர அலுவலகத்தின் தலைமை இயக்குநர் நுயென் தி ஹுவோங், இந்த முடிவை வலுவான தொடக்கம் என விவரித்தபோதும், ஆண்டு இலக்கை எட்டுவது இன்னும் கடினம் என்று எச்சரித்தார்.
ஒன்பது மாத மொத்த உள்நாட்டு உற்பத்தி வளர்ச்சி 9.01% என்பது வரலாற்று அளவுகோலின்படி மிக உயர்ந்தது; நாட்டின் இலக்குகளுக்கு ஏற்ப சாத்தியமான அதிகபட்ச வளர்ச்சியை எட்டுவதற்கான முக்கிய அடித்தளத்தையும் இது வழங்கியது. இருப்பினும், இரட்டை இலக்கப் பொருளாதார வளர்ச்சியை எட்டுவது பெரும் சவாலாகவே இருக்கும்.
இறுதிக் காலாண்டின் முக்கியச் சோதனை, முதலீட்டு உறுதிப்பாடுகள், உள்கட்டமைப்புச் செலவுகள், ஏற்றுமதி ஆர்டர்கள் ஆகியவை விலைகளை அரசின் ஆண்டு பணவீக்க இலக்குக்கு மேலும் மேலே தள்ளாமல், போதிய வேகத்தில் கூடுதல் உற்பத்தியாக மாறுமா என்பதே.
ஆண்டில் எது வேகமெடுத்தது?
முதல் மூன்று காலாண்டுகளிலும் வளர்ச்சி வலுப்பெற்றது: முதலாவது காலாண்டில் 8.15%, இரண்டாவதில் 8.81%, மூன்றாவதில் 9.95%. முதல் காலாண்டுக்கும் மூன்றாம் காலாண்டுக்கும் இடையிலான உயர்வு 1.80 சதவீதப் புள்ளிகள். 2025-ஆம் ஆண்டின் மூன்றாம் காலாண்டு வளர்ச்சியான 8.13%-உடன் ஒப்பிடுகையில், அண்மைய காலாண்டின் விரிவாக்கம் 1.82 சதவீதப் புள்ளிகள் வேகமாக இருந்தது.
மூன்றாம் காலாண்டில் தொழிலும் கட்டுமானமும் 12.50% வளர்ந்தன; சேவைகள் 9.54%, வேளாண்மை, வனவியல் மற்றும் மீன்வளம் 4.21% வளர்ந்தன. ஒன்பது மாதங்களுக்கான அவற்றின் வளர்ச்சி விகிதங்கள் முறையே 11.21%, 8.69% மற்றும் 4.02% ஆகும்.
சில அறிக்கைகள் ஒன்பது மாத மொத்த உள்நாட்டு உற்பத்தி வளர்ச்சியை 9.04% என்றும், மூன்றாம் காலாண்டு சேவைத் துறை வளர்ச்சியை 9.45% என்றும் குறிப்பிடுகின்றன. ஆனால், இரண்டு அதிகாரப்பூர்வ வெளியீடுகளும் முறையே 9.01% மற்றும் 9.54% எனக் கூறுகின்றன. பொருளாதார விரிவாக்கத்தை மதிப்பிடுவதற்கு இந்த அதிகாரப்பூர்வப் புள்ளிவிவரங்களே ஒரே சீரான அடிப்படையை வழங்குகின்றன.
செலவினப் புள்ளிவிவரங்கள் முதலீட்டுச் சுழற்சி வேகமடைந்ததைக் காட்டுகின்றன. கட்டிடங்கள், உபகரணங்கள், சரக்கிருப்புகளில் செய்யப்படும் முதலீடு உள்ளிட்ட சொத்துக் குவிப்பு ஒன்பது மாதங்களில் 17.88% உயர்ந்தது; இறுதி நுகர்வு 8.51% வளர்ந்தது. மூன்றாம் காலாண்டில் மட்டும் சொத்துக் குவிப்பு 21.39% அதிகரித்தது; இறுதி நுகர்வு 8.96% உயர்ந்தது.
தொழிற்சாலைகளும் கட்டுமானமும் மிக வலுவான ஊக்கம்
ஒன்பது மாதங்களில் உற்பத்தித் துறையின் மதிப்புக் கூட்டல் 11.36% வளர்ந்து, பொருளாதாரத்தின் மொத்த மதிப்புக் கூட்டலில் ஏற்பட்ட அதிகரிப்பில் 33.85% பங்களித்தது. கட்டுமானம் 12.22% விரிவடைந்து, மேலும் 8.23% பங்களித்தது. உற்பத்தியாளர் வாங்கிய உள்ளீடுகளைக் கழித்த பிறகு அவர் சேர்க்கும் மதிப்பையே மதிப்புக் கூட்டல் குறிக்கிறது; பொருள்களின் முழு விற்பனை விலையை மட்டும் கணக்கிடுவதில்லை.
பெரிய திட்டங்கள் செயல்பாட்டுக்கு வந்தது, ஏற்றுமதி ஆர்டர்கள் மீண்டது, பொதுமுதலீடு வேகமடைந்தது ஆகியவற்றால் தொழில்துறை வளர்ச்சி ஏற்பட்டதாகப் புள்ளிவிவர அலுவலகம் தெரிவித்தது. அதன் தொழில்துறை உற்பத்திக் குறியீடு ஒன்பது மாதங்களில் 12.3% உயர்ந்தது. 2025-ஆம் ஆண்டின் இதே காலத்தில் இது 9.0% ஆக இருந்தது. 2019-க்குப் பிறகு ஒப்பிடத்தக்க காலத்தில் பதிவான மிக வலுவான உயர்வு இதுவாகும்.
34 மாகாணங்கள் மற்றும் நகரங்கள் அனைத்திலும் தொழில்துறை உற்பத்தி அதிகரித்தது. உற்பத்தித் துறை உற்பத்தி 12.9%, மின்சார உற்பத்தி மற்றும் விநியோகம் 10.6%, சுரங்கத் துறை 8.0% உயர்ந்தன. உற்பத்தித் துறை விற்பனை 12.8% அதிகரித்தது; செப்டம்பர் 30-ஆம் தேதியிலான சரக்கிருப்பு, ஓராண்டுக்கு முன்பிருந்த அளவைவிட 11.9% அதிகமாக இருந்தது.
சரக்கிருப்பு அதிகரித்தது மட்டுமே, தொழிற்சாலைகள் விற்கக்கூடிய அளவைவிட அதிகமாக உற்பத்தி செய்கின்றன என்பதை நிரூபிக்காது. விற்பனையும் வலுவாக உயர்ந்தது. இருப்பினும், ஆகஸ்ட் முதல் செப்டம்பர் வரை சரக்கிருப்பு மேலும் 4.3% அதிகரித்தது. ஆகவே, புதிய ஆர்டர்கள், உற்பத்தி, விநியோகம் ஆகியவற்றுக்கு இடையிலான சமநிலை இறுதிக் காலாண்டில் கவனிக்க வேண்டிய முக்கியக் குறியீடாக இருக்கும்.
இறக்குமதி வேகமாக உயர, ஏற்றுமதியில் வெளிநாட்டு நிறுவனங்களின் ஆதிக்கம்
ஒன்பது மாதங்களில் சரக்குப் பொருள் ஏற்றுமதி 434.30 பில்லியன் டாலரை எட்டியது; இறக்குமதி 453.72 பில்லியன் டாலராக இருந்தது. மொத்தப் பொருள் வர்த்தகம் 30.4% உயர்ந்து 888.02 பில்லியன் டாலரை எட்டியது. இதனால் ஏற்பட்ட 19.42 பில்லியன் டாலர் பற்றாக்குறை, 2025-ஆம் ஆண்டின் இதே காலத்தில் பதிவான 16.87 பில்லியன் டாலர் உபரியிலிருந்து 36.29 பில்லியன் டாலர் சரிவைக் குறிக்கிறது.
கச்சா எண்ணெய் செயல்பாடுகள் உள்ளிட்ட வெளிநாட்டு முதலீட்டுப் பெற்ற நிறுவனங்கள் 350.41 பில்லியன் டாலர் மதிப்பிலான பொருள்களை ஏற்றுமதி செய்தன; இது மொத்தத்தில் 80.7% ஆகும். அவற்றின் ஏற்றுமதி 29.4% வளர்ந்தது. உள்நாட்டு நிறுவனங்களின் ஏற்றுமதி 7.5% உயர்ந்து 83.89 பில்லியன் டாலரை எட்டியது. 2025-ஆம் ஆண்டுக்கான தனிப் புள்ளிவிவரங்களில், ஏற்றுமதியில் வெளிநாட்டுத் துறையின் பங்கு 75.5% எனக் குறிப்பிடப்பட்டுள்ளது. ஆண்டுக் காலமும் ஒன்பது மாதக் காலமும் ஒன்றல்ல என்றாலும், அதன் ஆதிக்கம் அதிகரித்திருப்பதை இது சுட்டுகிறது.
இந்த இரண்டு நிறுவனக் குழுக்களும் வர்த்தகச் சமநிலையில் பெரிதும் வேறுபட்டன. உள்நாட்டு நிறுவனங்களுக்கு 34.28 பில்லியன் டாலர் பற்றாக்குறை பதிவானது; வெளிநாட்டு முதலீட்டுப் பெற்ற நிறுவனங்களுக்கு 14.86 பில்லியன் டாலர் உபரி கிடைத்தது. தேசிய அளவில் ஏற்றுமதி வேகமாக வளர்ந்தாலும், பல உள்ளூர் நிறுவனங்களுக்கு ஏன் அதே அளவிலான முன்னேற்றம் கிடைக்கவில்லை என்பதை இந்தப் புள்ளிவிவரங்கள் காட்டுகின்றன.
இறக்குமதியில் 94.1%, அதாவது 426.92 பில்லியன் டாலர், உற்பத்திப் பொருள்களுக்கானது. மொத்த இறக்குமதியில் இயந்திரங்கள், உபகரணங்கள், கருவிகள், உதிரிப்பாகங்கள் 58.3% பங்கைக் கொண்டிருந்தன; மூலப்பொருள்களும் எரிபொருள்களும் 35.8% ஆக இருந்தன. கணினிகள், மின்னணுப் பொருள்கள், பாகங்கள் ஆகியவற்றின் இறக்குமதி 188.9 பில்லியன் டாலரை எட்டியதாகவும், 71.7% உயர்ந்ததாகவும் தெரிவிக்கப்பட்டது.
இந்தக் கொள்முதல்கள் எதிர்கால உற்பத்தித் திறனை ஆதரிக்கக்கூடும். அதேவேளையில், அவற்றுக்கு வெளிநாட்டு நாணயம் தேவை; உற்பத்தியாளர்கள் சர்வதேச விலைகளின் ஏற்ற இறக்கத்துக்கும் ஆளாகின்றனர். கச்சா எண்ணெய் இறக்குமதி அளவு 13.5% குறைந்தபோதும், அதன் மதிப்பு 14.4% உயர்ந்தது. சுத்திகரிக்கப்பட்ட எரிபொருள் இறக்குமதி அளவு 11.5% அதிகரித்தது; ஆனால் அதன் மதிப்பு 79.3% உயர்ந்தது. வாங்கிய அளவுடன் ஒப்பிடுகையில் இறக்குமதிக்கான செலவு பெரிதும் அதிகரித்ததை இது காட்டுகிறது.
செப்டம்பர் மாத உபரி, வெளிநாட்டுச் சார்பு ஆபத்துகளை நீக்கவில்லை
செப்டம்பரில் 1.27 பில்லியன் டாலர் சரக்குப் பொருள் வர்த்தக உபரி பதிவானது. ஏற்றுமதி 59.48 பில்லியன் டாலராகவும், இறக்குமதி 58.21 பில்லியன் டாலராகவும் இருந்தன. ஓராண்டுக்கு முந்தைய காலத்துடன் ஒப்பிடுகையில் ஏற்றுமதி 39.1%, இறக்குமதி 45.8% உயர்ந்தன. மாதாந்திர முன்னேற்றம், திரண்டிருந்த பற்றாக்குறையைக் குறைத்தது; ஆனால் அதை உபரியாக மாற்றவில்லை.
வியட்நாமின் மிகப்பெரிய ஏற்றுமதிச் சந்தையாக அமெரிக்கா தொடர்ந்தது; அந்நாட்டுக்கு 140 பில்லியன் டாலர் மதிப்பிலான பொருள்கள் அனுப்பப்பட்டன. சீனா, வியட்நாமின் மிகப்பெரிய இறக்குமதி மூலமாக இருந்தது; அங்கிருந்து 187.34 பில்லியன் டாலர் மதிப்பிலான பொருள்கள் வந்தன. மொத்த ஏற்றுமதி, இறக்குமதியிலிருந்து கணக்கிடுகையில், இந்தச் சந்தைகள் முறையே ஏற்றுமதியில் சுமார் 32.2% பங்கையும், இறக்குமதியில் 41.3% பங்கையும் கொண்டிருந்தன.
அமெரிக்காவுடனான வியட்நாமின் வர்த்தக உபரி 23.8% உயர்ந்து 122.6 பில்லியன் டாலரை எட்டியது; சீனாவுடனான பற்றாக்குறை 43% விரிவடைந்து 121.5 பில்லியன் டாலரானது. சீனாவிலிருந்து பெருமளவு உற்பத்திப் பொருள்களை வாங்கி, அமெரிக்க வாடிக்கையாளர்களுக்கு பெருமளவு இறுதி உற்பத்திப் பொருள்களை விற்கும் பொருளாதாரத்தின் நிலையை இந்தச் சேர்க்கை பிரதிபலிக்கிறது.
அமெரிக்காவின் வர்த்தகச் சட்டப் பிரிவு 301-ன் கீழான விசாரணைகள் தொடர்ந்ததால், வாஷிங்டனுடனான பேச்சுவார்த்தைகள் முக்கியத்துவம் வாய்ந்தவையாக இருந்தன. வெளிநாட்டு வர்த்தக நடைமுறைகளை ஆராயும் இந்த விசாரணைகள், வர்த்தக நடவடிக்கைகளுக்கு வழிவகுக்கக்கூடும். வரிகள் மற்றும் பிற வர்த்தகத் தடைகளைத் தவிர்க்க மூன்றாம் நாடுகள் வழியாக அனுப்பப்படும் பொருள்கள் உள்ளிட்ட விவகாரங்கள் இன்னும் பேச்சுவார்த்தையில் தீர்க்கப்பட வேண்டியவையாக இருந்தன.
வியட்நாமின் கம்யூனிஸ்ட் கட்சிப் பொதுச் செயலாளரும் அதிபருமான தோ லாம், அமெரிக்காவுடனான ஒப்பந்தம் "மிக நெருங்கிவிட்டது" என்று செப்டம்பர் இறுதியில் தெரிவித்தார். அக்டோபர் அறிக்கைகளில், ஒப்பந்தம் நிறைவடைந்ததாகவோ கையெழுத்திடும் தேதி குறிப்பிடப்பட்டதாகவோ இல்லை. இருதரப்பு வர்த்தகச் சமநிலையின்மையைச் சரிசெய்யும் முயற்சியின் ஒரு பகுதியாக, மேலும் அதிகமான அமெரிக்கத் தொழில்நுட்பப் பொருள்களைக் கொள்முதல் செய்வதற்கான முன்மொழிவுகள் இடம்பெற்றன.
முதலீட்டு உறுதிப்பாடுகளும் உண்மையான செலவினமும் வெவ்வேறு கதைகளைச் சொல்கின்றன
ஒன்பது மாதங்களில் பொருளாதாரம் முழுவதும் மேற்கொள்ளப்பட்ட மொத்த முதலீடு 3,109.6 டிரில்லியன் வியட்நாமிய டோங்கை எட்டியது; இது 15.1% உயர்வு. ஓராண்டுக்கு முன்பு வளர்ச்சி 11.6% ஆக இருந்தது. அரசுத் துறை முதலீடு 17.3% அதிகரித்து 931 டிரில்லியன் டோங்கானது; உள்நாட்டு தனியார் முதலீடு 14% உயர்ந்து சுமார் 1,650 டிரில்லியன் டோங்கானது; வெளிநாட்டு நிறுவனங்களின் முதலீடு 14.5% அதிகரித்து 529.4 டிரில்லியன் டோங்கானது.
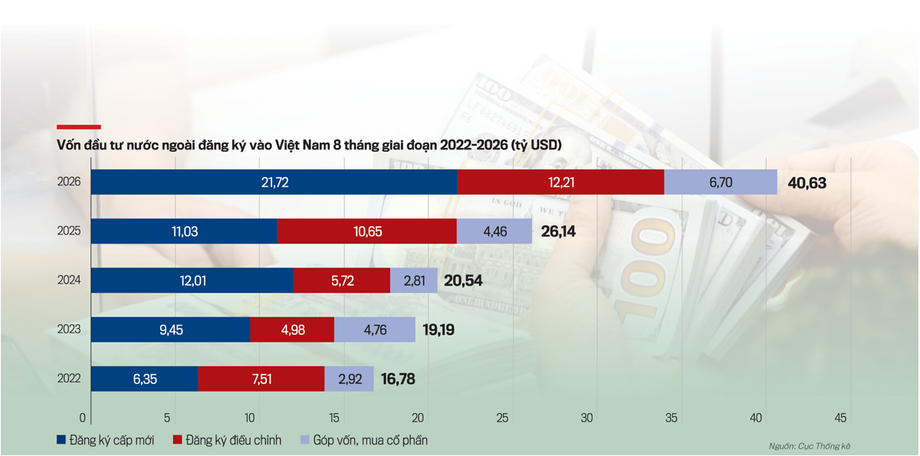
பதிவு செய்யப்பட்ட வெளிநாட்டு முதலீடு 76.4% உயர்ந்து 50.36 பில்லியன் டாலரை எட்டியது. ஆனால், உண்மையில் செயல்படுத்தப்பட்ட அந்நிய நேரடி முதலீடு 12.1% உயர்ந்து 21.07 பில்லியன் டாலரானது. புதிய முதலீட்டு உறுதிப்பாடுகள், திருத்தங்கள், மூலதனப் பங்களிப்புகள் அல்லது பங்கு கொள்முதல்கள் ஆகியவற்றைப் பதிவு செய்யப்பட்ட முதலீடு உள்ளடக்குகிறது. உண்மையில் மேற்கொள்ளப்பட்ட முதலீட்டையே முதலீட்டுச் செயலாக்கம் அளவிடுகிறது. இந்தப் புள்ளிவிவரங்கள் ஒன்றுக்கொன்று மாற்றாகப் பயன்படுத்த முடியாதவை; அவை ஒரே திட்டங்களுடன் தொடர்புடையவையாக இருக்க வேண்டிய அவசியமுமில்லை.
செயல்படுத்தப்பட்ட அந்நிய நேரடி முதலீட்டில் 17.40 பில்லியன் டாலர் உற்பத்தித் துறைக்குச் சென்றது; இது மொத்தத்தில் 82.6% ஆகும். சொத்துத் துறைக்கு 1.59 பில்லியன் டாலரும், மின்சாரம், எரிவாயு மற்றும் தொடர்புடைய பயன்பாட்டுச் சேவைகளுக்கு 723.4 மில்லியன் டாலரும் சென்றன. உற்பத்தித் துறையில் முதலீடு குவிந்திருப்பது, வெளிநாட்டு மூலதனம், தொழிற்சாலை உற்பத்தி, ஏற்றுமதி ஆகியவற்றுக்கிடையிலான தொடர்பை வலுப்படுத்துகிறது.
பொது முதலீட்டுச் செயலாக்கம் சுமார் 643 டிரில்லியன் டோங்கை எட்டியதாகவும், 12.9% உயர்ந்ததாகவும் தெரிவிக்கப்பட்டது. இது மொத்த அரசுத் துறை முதலீட்டைவிடக் குறுகிய அளவீடு. இதேபோல், மொத்த முதலீட்டின் அதிகாரப்பூர்வ 16.7% உயர்வு மூன்றாம் காலாண்டுக்கானதே; சில அறிக்கைகள் அதனை ஒன்பது மாதங்களுக்கானதாகக் குறிப்பிட்டாலும், அது நீண்ட காலப்பகுதிக்குப் பொருந்தாது.
வரவுசெலவுத் திட்டச் செயலாக்கத்தில், ஆண்டின் இறுதி மாதங்களில் செய்ய வேண்டிய பணிகள் கணிசமாக உள்ளன. வருவாய் 2,187.3 டிரில்லியன் டோங்கை எட்டி, ஆண்டு மதிப்பீட்டில் 86.5% ஆனது; செலவினம் 1,873.7 டிரில்லியன் டோங்கை எட்டி 59.3% ஆனது. 2025 இறுதியிலிருந்து செப்டம்பர் 28 வரை கடன் அளவு 10.89% விரிவடைந்தது; ஓராண்டுக்கு முந்தைய இதே காலப்பகுதியில் அது 13.37% உயர்ந்திருந்தது.
சேவைகளும் வேளாண்மையும் வளர்ச்சியை விரிவுபடுத்துகின்றன
ஒன்பது மாதங்களில் மொத்த மதிப்புக் கூட்டலில் ஏற்பட்ட அதிகரிப்பில் சேவைகள் 45.03% பங்களித்தன. போக்குவரத்து மற்றும் கிடங்குச் சேவைகள் 11.03%, மொத்த மற்றும் சில்லறை வணிகம் 9.85%, நிதி, வங்கி, காப்பீடு 9.45%, தங்குமிடம் மற்றும் உணவுச் சேவைகள் 8.83% வளர்ந்தன.
சர்வதேசப் பயணிகளின் வருகை 14.5% உயர்ந்து 17.7 மில்லியனை எட்டியது. சேவை ஏற்றுமதி 18.5% அதிகரித்து 26.10 பில்லியன் டாலரானது; அதில் சுற்றுலா 13.06 பில்லியன் டாலர், அதாவது பாதிப் பங்கைக் கொண்டிருந்தது. இருப்பினும், சேவை இறக்குமதி 34.31 பில்லியன் டாலரை எட்டியதால், சேவைத் துறையில் தனியாக 8.21 பில்லியன் டாலர் பற்றாக்குறை ஏற்பட்டது. சேவை இறக்குமதியில் போக்குவரத்துச் சேவைகள் மிகப்பெரிய பங்கைக் கொண்டிருந்தன.
மொத்த மதிப்புக் கூட்டலில் ஏற்பட்ட உயர்வில் வேளாண்மை, வனவியல் மற்றும் மீன்வளம் 5.35% பங்களித்தன. கோடை மற்றும் இலையுதிர்கால நெல் உற்பத்தி கிட்டத்தட்ட 11 மில்லியன் டன்னை எட்டியது. பயிரிடப்பட்ட பரப்பளவு குறைந்தபோதும், உற்பத்தி 71,200 டன் அதிகரித்தது. சராசரி விளைச்சல் ஹெக்டேருக்கு 5.89 டன்னாக உயர்ந்தது.
மீன்வள உற்பத்தி 3.9% உயர்ந்து 7.89 மில்லியன் டன்னானது. மீன் வளர்ப்பு 5.9% வளர்ந்தது; இது இயற்கை நீர்நிலைகளில் மீன்பிடித்தல் 0.9% அதிகரித்ததைவிட மிக வேகமானது. முக்கியத் தொழில்துறை மையங்களுக்கு வெளியேயும் இந்த வளர்ச்சி ஆதரவளித்தது. இருப்பினும், பொருளாதாரத்தில் வேளாண்மையின் பங்கு 11.33%-இலிருந்து 10.65% ஆகக் குறைந்தது.
அத்தியாவசியச் செலவுகள் அதிகரிக்க, குடும்பங்களுக்கான ஆதாயம் அழுத்தத்தில்
ஒன்பது மாதங்களில் சில்லறை விற்பனையும் நுகர்வோர் சேவை வருவாயும் 13.4% அதிகரித்து, நடப்பு விலையில் 5,925.7 டிரில்லியன் டோங்கை எட்டின. விலை மாற்றங்களைக் கணக்கில் எடுத்த பிறகு வளர்ச்சி 7.8% ஆக இருந்தது; 2025-ஆம் ஆண்டின் 7.2% உயர்வைவிடச் சற்று அதிகம். இந்த 7.8% என்பது விலைச் சரிசெய்தலுக்குப் பிறகான செலவின வளர்ச்சியைக் குறிக்கிறது; சில்லறை விலைகளின் அதிகரிப்பைக் குறிக்கவில்லை.
குடும்பங்களின் இறுதி நுகர்வு 9.75% உயர்ந்து, மொத்த உள்நாட்டு உற்பத்தி வளர்ச்சிக்கு 6.88 சதவீதப் புள்ளிகள் பங்களித்ததாகத் தெரிவிக்கப்பட்டது. அரசின் இறுதி நுகர்வு 1.22% அதிகரித்தது. இந்த விரிவான விவரம், மொத்த இறுதி நுகர்வு 8.51% வளர்ந்தது என்பதையும், அதேவேளையில் குடும்பங்களின் தேவை தேக்கமடைந்துவிட்டது என்று பொருளல்ல என்பதையும் விளக்க உதவுகிறது.
ஒன்பது மாதங்களில் தொழிலாளர்களின் சராசரி மாத வருமானம் 9.1 மில்லியன் டோங்காக இருந்தது; இது ஓராண்டுக்கு முன்பைவிட 752,800 டோங் அதிகம். மூன்றாம் காலாண்டில் சராசரி வருமானம் 9.2 மில்லியன் டோங்காக இருந்தது. மற்றொரு அறிக்கை, பொருந்தக்கூடிய காலப்பகுதியைக் குறிப்பிடாமல், தேசிய சராசரியாக 8.4 மில்லியன் டோங்கைத் தருகிறது. வருமானம் 9.9% உயர்ந்ததாகக் கூறும் தனியான தகவலும், அதிகாரப்பூர்வ ஒன்பது மாதப் புள்ளிவிவரங்கள் சுட்டும் சுமார் 9.0% உயர்விலிருந்து வேறுபடுகிறது.
ஒன்பது மாதங்களில் சராசரி நுகர்வோர் பணவீக்கம் 4.52% ஆக இருந்தது; இது அரசின் 4.5% ஆண்டு உச்சவரம்பைவிடச் சற்றே அதிகம். செப்டம்பரில் பணவீக்கம் 5.08% ஆனது. உணவு மற்றும் உணவகச் செலவுகள், வீடுகள் மற்றும் பயன்பாட்டுச் சேவைகள், போக்குவரத்து ஆகியவை சேர்ந்து ஒன்பது மாத நுகர்வோர் விலைக் குறியீட்டு உயர்வில் 3.81 சதவீதப் புள்ளிகள் பங்களித்தன; இது மொத்த உயர்வில் சுமார் 84% ஆகும்.
அடிப்படைப் பணவீக்கம் சராசரியாக 4.26% இருந்தது. நீடித்த விலை அழுத்தங்களை அடையாளம் காண உதவும் வகையில், இந்த அளவீட்டில் நிலையற்ற அல்லது ஒழுங்குபடுத்தப்பட்ட சில பிரிவுகள் சேர்க்கப்படுவதில்லை. சராசரி வருமான வளர்ச்சி ஒட்டுமொத்த பணவீக்கத்தைவிட அதிகமாக இருந்தாலும், ஊதியம், குடும்ப உறுப்பினர்களின் எண்ணிக்கை, வீட்டு செலவு, அத்தியாவசியத் தேவைகள் ஆகியவற்றைப் பொறுத்து குடும்பங்களின் அனுபவம் பெரிதும் மாறுபடலாம்.
நிறுவனங்கள் வெளியேறுவதும் பிராந்திய வேறுபாடுகளும் வளர்ச்சிப் பெருக்கின் வரம்புகளை வெளிப்படுத்துகின்றன
கிட்டத்தட்ட 149,700 புதிய நிறுவனங்கள் பதிவு செய்யப்பட்டன; இது 3.2% உயர்வு. அவற்றின் பதிவு செய்யப்பட்ட மூலதனம் 32.7% அதிகரித்து 1,884 டிரில்லியன் டோங்கானது. எனினும், அவற்றில் பதிவு செய்யப்பட்ட வேலைவாய்ப்பு 16.1% குறைந்தது. அதிகரித்த மூலதன உறுதிப்பாடுகள், முன்மொழியப்பட்ட வேலைவாய்ப்பு எண்ணிக்கையில் அதே அளவிலான உயர்வைக் கொண்டுவரவில்லை என்பதை இது காட்டுகிறது.
223,900-க்கும் மேற்பட்ட நிறுவனங்கள் புதிதாகத் தொடங்கப்பட்டன அல்லது மீண்டும் செயல்படத் தொடங்கின; இது 3.2% குறைவு. சுமார் 172,000 நிறுவனங்கள் தற்காலிகச் செயல்நிறுத்தம், கலைப்புக்கான நிலுவை நடவடிக்கை அல்லது முழுமையான கலைப்பு வழியாகச் சந்தையிலிருந்து வெளியேறின. இந்த மொத்தத்தில், முழுமையாகக் கலைக்கப்பட்ட நிறுவனங்களின் எண்ணிக்கை 48,700-ஐத் தாண்டியது; இது 118.8% உயர்வு.
உற்பத்தித் துறை ஆய்வுகளில், 34.2% நிறுவனங்கள் இரண்டாம் காலாண்டைவிட வணிக நிலை மேம்பட்டதாகவும், 45.7% நிலையாக இருந்ததாகவும், 20.1% சிரமங்களை எதிர்கொண்டதாகவும் தெரிவித்தன. உற்பத்தி மற்றும் கட்டுமான நிறுவனங்களில் 80.2% ஆர்டர்கள் அதிகரித்ததாகவோ நிலையாக இருந்ததாகவோ கூறின; ஆனால் 53.3% அலகு உற்பத்திச் செலவு உயர்ந்ததாகத் தெரிவித்தன. குடும்ப வணிகங்கள் குறித்த தனி ஆய்வில், 81.5% நிறுவனங்கள் 2025-இல் வருவாய் குறைந்ததாகவும், 33% செயல்பாடுகளைக் குறைக்கத் திட்டமிட்டதாகவும் கூறின. முந்தைய ஆண்டின் இந்த வருவாய்த் தகவல்கள் ஏற்கெனவே இருந்த அழுத்தத்தைக் காட்டுகின்றன; 2026-ஆம் ஆண்டின் செயல்திறனை நேரடியாக அளவிடுவதில்லை.
தேசிய புள்ளிவிவர அலுவலகத்தின் அக்டோபர் 3 செய்தியாளர் சந்திப்பில், 34 உள்ளாட்சி நிர்வாகப் பகுதிகளில் 12-இல் குறைந்தது 10% வளர்ச்சி பதிவானதாகக் கூறப்பட்டது. குவாங் நின் 12.54% வளர்ச்சியுடன் முதலிடத்தில் இருந்தது. அதைத் தொடர்ந்து ஹா தின் 12.36%, ஹைபோங் 12.08%, பாக் நின் 11.81%, நின் பின் 11.31% வளர்ந்தன. பிற அறிக்கைகளில் வட்டமிட்டுக் குறிப்பிடப்பட்ட 11.3%-ஐவிட இது சற்றே அதிகம்.
மூன்றாம் காலாண்டில் மட்டும் 17 உள்ளாட்சி நிர்வாகப் பகுதிகளில் வளர்ச்சி 10%-ஐத் தாண்டியது. ஹனோய் அந்தக் காலாண்டில் 10.02% வளர்ந்தது; ஒன்பது மாதங்களில் 8.85% வளர்ச்சி கண்டது. ஹோ சி மின் நகரம் முறையே 9.86% மற்றும் 9.06% வளர்ந்தது. சோன் லாவின் ஒன்பது மாத வளர்ச்சி 5.59% ஆக இருந்தது; வின் லோங், கா மௌ, டோங் தாப் ஆகியவற்றில் அது 7.32%-க்கும் 7.44%-க்கும் இடையில் இருந்தது.
தேசியக் கணக்குகள் துறைத் தலைவர் நுயென் தி மாய் ஹான், வேளாண்மையின் பங்கு அதிகமாக இருப்பது, சேவைச் சந்தைகள் குறைவாக இருப்பது, பெரிய தொழில்துறைத் திட்டங்கள் குறைவாக இருப்பது ஆகியவை சில உள்ளாட்சி பகுதிகளில் பலவீனமான முடிவுகளுக்குக் காரணம் என்றார். திரண்ட உற்பத்தித் திறன், முதலீடு, ஏற்றுமதி, துணைச் சேவைகள் ஆகியவற்றுடன் வலுவான முடிவுகளை அவர் தொடர்புபடுத்தினார். தீர்மானம் 180/NQ-CP-ன் கீழான இலக்குகளை ஆறு உள்ளாட்சி பகுதிகள் தாண்டியதாகத் தெரிவிக்கப்பட்டது.
இறுதிக் காலாண்டுக்கு மற்றொரு வலுவான முடிவு மட்டும் போதாது
மொத்த உள்நாட்டு உற்பத்தி ஆய்வுடன் வெளியிடப்பட்ட மதிப்பீட்டின்படி, ஆண்டு வளர்ச்சி குறைந்தது 10% ஆக இருக்க நான்காம் காலாண்டில் சுமார் 12.5% வளர்ச்சி தேவை. இது மூன்றாம் காலாண்டு முடிவைவிட 2.55 சதவீதப் புள்ளிகள் அதிகம். ஒவ்வொரு காலாண்டின் பொருளாதாரப் பங்கு மாறுபடுவதால், ஆண்டு வளர்ச்சியைக் கணக்கிட நான்கு காலாண்டு சதவீதங்களின் சராசரியை மட்டும் எடுக்க முடியாது.
அரசு இந்த வளர்ச்சி முயற்சியை எவ்வாறு ஒழுங்குபடுத்தியுள்ளது என்பதை கொள்கை நடவடிக்கைகளின் வரிசை காட்டுகிறது:
- ஏப்ரல் 16: தேசிய வளர்ச்சித் தீர்மானங்களைச் செயல்படுத்துவதற்கான செயல் திட்டத்தைத் தீர்மானம் 109/NQ-CP வகுத்தது.
- ஏப்ரல் 29: நிர்வாக இணக்கத்துக்கான நேரத்தையும் செலவுகளையும் 50%-க்கும் மேல் குறைப்பதை நோக்கமாகக் கொண்டு எட்டு தீர்மானங்கள் வெளியிடப்பட்டன.
- மே 20: உற்பத்தித்திறன், தொழில்நுட்பம், வளங்களைச் சிறப்பாகப் பயன்படுத்துதல் ஆகியவற்றை மையமாகக் கொண்ட வேறுபட்ட வளர்ச்சி மாதிரி தேவை என்று தோ லாம் அழைப்பு விடுத்தார்.
- ஜூன் 27: தீர்மானம் 169/NQ-CP உள்ளாட்சி நிர்வாகப் பகுதிகளுக்கு குறிப்பிட்ட வளர்ச்சி இலக்குகளை நிர்ணயித்தது.
- அக்டோபர் 3: புள்ளிவிவர அலுவலகம் அண்மைய முடிவுகளை வெளியிட்டது; இறுதிக் காலாண்டை "வேகப்பாய்ச்சல்" என்று பிரதமர் லே மின் ஹுங் குறிப்பிட்டார்.
18-KL/TW முடிவுரை, 2026 முதல் 2030 வரை இரட்டை இலக்க வளர்ச்சி இலக்கை நிர்ணயிக்கிறது. மே மாதக் கூட்டத்தில், பொதுச் செயலாளரும் அதிபருமான தோ லாம், தற்போதைய வழிமுறைகளை வெறுமனே விரிவுபடுத்துவதை நிராகரித்தார்.
பழைய வளர்ச்சி மாதிரியை வெறுமனே நீட்டிப்பதால் இரட்டை இலக்க வளர்ச்சி கிடைக்காது.
உள்கட்டமைப்புப் பணிகளை விரைவுபடுத்துதல், நம்பகமான எரிசக்தி விநியோகம், வலுவான உள்நாட்டு ஏற்றுமதியாளர்கள், வெளிநாட்டு முதலீட்டாளர்களுக்கும் வியட்நாமிய வழங்குநர்களுக்கும் இடையிலான நெருங்கிய தொடர்பு ஆகியவை புள்ளிவிவர அலுவலகத்தின் முன்னுரிமைகளில் அடங்கும். இவை பரிந்துரைகளும் இலக்குகளும் மட்டுமே; தேவையான கூடுதல் உற்பத்தி ஏற்கெனவே உறுதி செய்யப்பட்டுவிட்டதற்கான சான்றுகள் அல்ல.
உற்பத்தி, நுகர்வு, அந்நிய நேரடி முதலீடு ஆகியவற்றைக் காரணம் காட்டி, ஆசிய வளர்ச்சி வங்கி 2026 வளர்ச்சி முன்னறிவிப்பை 7.2%-இலிருந்து 7.8% ஆக உயர்த்தியது. இந்த முன்னறிவிப்பு அரசின் இலக்கைவிடக் குறைவு. வெரிஸ்க் மேபிள்கிராஃப்டின் மூத்த ஆசிய ஆய்வாளர் லாரா ஸ்வார்ட்ஸும் பணவீக்கம், பொருளாதாரம் அளவுக்கு மீறிச் சூடடையும் சாத்தியம், மின்சாரப் பற்றாக்குறை ஆகியவை குறித்து எச்சரித்தார்.
அக்டோபர் முதல் டிசம்பர் வரையிலான காலமே அடுத்த தீர்மானிக்கும் கட்டமாகும். முழு ஆண்டு வளர்ச்சி, இறுதிப் பணவீக்கம், அமெரிக்காவுடனான வர்த்தகப் பேச்சுவார்த்தைகளின் முடிவு ஆகியவை இன்னும் தீர்மானிக்கப்படவில்லை. செலவினம் வேகமெடுப்பது, நிறைவடைந்த கட்டுமானமாகவும், செயல்படும் உற்பத்தித் திறனாகவும், வழங்கப்பட்ட சேவைகளாகவும் மாறும் அளவுக்கே உதவும்; செலவுகள் அதிகரிப்பாகவோ நிறைவேற்றப்படாத உறுதிப்பாடுகளாகவோ மட்டும் இருந்தால் பலன் கிடைக்காது.
முக்கிய அம்சங்கள்
- ஒன்பது மாதங்களில் மொத்த உள்நாட்டு உற்பத்தி 9.01% வளர்ந்தது; மூன்றாம் காலாண்டில் வளர்ச்சி 9.95% ஆக இருந்தது.
- மொத்த மதிப்புக் கூட்டலில் ஏற்பட்ட உயர்வில் தொழிலும் கட்டுமானமும் 49.62% பங்களித்தன.
- சரக்குப் பொருள் ஏற்றுமதியில் வெளிநாட்டு முதலீட்டுப் பெற்ற நிறுவனங்களின் பங்கு 80.7% ஆக இருந்தது.
- சரக்குப் பொருள் வர்த்தகச் சமநிலை 16.87 பில்லியன் டாலர் உபரியிலிருந்து 19.42 பில்லியன் டாலர் பற்றாக்குறையாக மாறியது.
- பதிவு செய்யப்பட்ட வெளிநாட்டு முதலீடு 50.36 பில்லியன் டாலரை எட்டியது; செயல்படுத்தப்பட்ட அந்நிய நேரடி முதலீடு 21.07 பில்லியன் டாலராக இருந்தது.
- சராசரிப் பணவீக்கம் 4.52% ஆக இருந்தது; செப்டம்பரில் அது 5.08% ஆக உயர்ந்தது.
- 34 உள்ளாட்சி நிர்வாகப் பகுதிகளில் 12, ஒன்பது மாதங்களில் குறைந்தது 10% வளர்ச்சியை எட்டின.
- ஆண்டு இலக்கான குறைந்தது 10% வளர்ச்சியை எட்ட, நான்காம் காலாண்டில் சுமார் 12.5% வளர்ச்சி தேவைப்படும் என மதிப்பிடப்பட்டது.