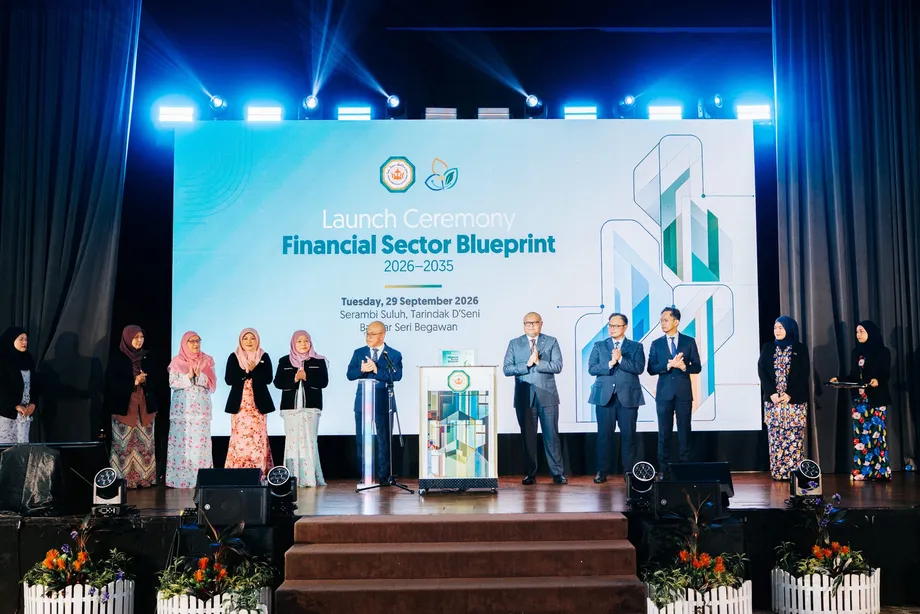
புருனேயின் நிதித் துறைக்குப் புதிய தசாப்தம்
புருனே தாருஸ்ஸலாம், 2026 செப்டம்பர் 29 அன்று தனது 2026–2035 நிதித் துறைச் செயல்திட்டத்தைத் தொடங்கியது. வணிகங்களுக்கான வங்கிக் கடனுதவி 6.2 பில்லியன் புருனே டாலரை எட்டியுள்ளது; இது 2016ஆம் ஆண்டின் அளவைப் போல் இரு மடங்கு. 2025ஆம் ஆண்டில் மொத்த நிதி அமைப்பின் சொத்துகள் 25.9 பில்லியன் புருனே டாலராக இருந்தன. இரண்டாவது செயல்திட்டம், மொத்த உள்நாட்டு உற்பத்தியில் சுமார் ஆறு சதவீதம் பங்களிக்கும் துறைக்கான திசையை வகுக்கிறது. இருப்பினும், ஆழமான மூலதனச் சந்தைகள், விரிவான நிதி அணுகல், விரைவான டிஜிட்டல் பயன்பாடு ஆகியவை இன்னும் தேவைப்படுகின்றன.
உள்ளடக்கம்
- புருனேயின் நிதித் துறைக்குப் புதிய தசாப்தம்
- வளர்ச்சி புள்ளிவிவரங்கள் காட்டுவது என்ன?
- நிலைத்தன்மைக் கட்டமைப்புக்குள் மூன்று இலக்குகள்
- நிதி அணுகலும் நுகர்வோர் பாதுகாப்பும்
- நிலைத்தன்மையும் இஸ்லாமிய நிதியும்
- பணப்பரிவர்த்தனைகள், கடன் தரவுகள், இணையப் பாதுகாப்பு
- முதல் செயல்திட்டத்திலிருந்து தொடர்வது என்ன?
- மந்தமான பொருளாதாரம் உருவாக்கும் சவால்
- திட்டத்தைச் செயல்படுத்த வேண்டியவர்கள்
- மைல்கற்களும் இன்னும் தேவைப்படும் அளவீடுகளும்
- முக்கிய அம்சங்கள்
பந்தர் செரி பெகவானில் உள்ள தரிந்தாக் டி'செனியின் தேவான் செரம்பி சுலுஹ் அரங்கில் தொடக்க நிகழ்ச்சி நடைபெற்றது. பொருளாதாரக் கொள்கைகளுக்கான ஒருங்கிணைப்பு அமைச்சரும், பொருளாதாரம், வர்த்தகம் மற்றும் தொழில்துறை அமைச்சரும், புருனே தாருஸ்ஸலாம் மத்திய வங்கிக் குழுவின் தலைவருமான டத்தோ செரி செத்தியா டாக்டர் ஹாஜி அப்துல் மானஃப் பின் ஹாஜி மெதுசின் திட்டத்தைத் தொடங்கி வைத்தார்.
புருனே தாருஸ்ஸலாம் மத்திய வங்கி (BDCB) வெளியிட்டுள்ள நிதித் துறைச் செயல்திட்டம், வளர்ச்சியின் மையத்தில் பணவியல் மற்றும் நிதி நிலைத்தன்மையை வைக்கிறது. இதன் மூன்று மூலோபாயத் திசைகள்: முற்போக்கான, புத்தாக்கமிக்க நிதித் துறை; நிதி வழியிலான நிலைத்தன்மை; தொழில்நுட்ப ஆதரவுடன் கூடிய நவீன நிதி உள்கட்டமைப்பு.
இந்தத் திட்டம், நாட்டின் தேசிய வளர்ச்சிப் பார்வையான வாசவான் புருனே 2035க்கும் பொருளாதாரச் செயல்திட்டத்துக்கும் ஆதரவளிக்கிறது. வளர்ந்து வரும் நிதித் துறையின் வளங்களை, நிதி நிலைத்தன்மையைப் பாதிக்காமல் முதலீடாகவும், வணிக விரிவாக்கமாகவும், அதிக மக்களைச் சென்றடையும் சேவைகளாகவும் மாற்றுவதே நடைமுறையில் எதிர்கொள்ள வேண்டிய சவாலாகும்.
வளர்ச்சி புள்ளிவிவரங்கள் காட்டுவது என்ன?
கடந்த பத்தாண்டுகளில் நிதி அமைப்பின் மொத்தச் சொத்துகள் ஆண்டுக்கு சராசரியாக 2.3 சதவீதம் வளர்ந்து, 2025ஆம் ஆண்டில் 25.9 பில்லியன் புருனே டாலரை எட்டின. 2026ஆம் ஆண்டின் முதல் பாதியில் வணிகங்களுக்கான நிதியுதவி 6.2 பில்லியன் புருனே டாலராக இருந்தது. இந்தத் தொகை 2016ஆம் ஆண்டின் அளவைப் போல் இரு மடங்கு என்பதால், அப்போது வழங்கப்பட்ட நிதியுதவி சுமார் 3.1 பில்லியன் புருனே டாலராக இருந்தது.
இந்த ஒப்பீட்டின்படி, அந்தக் காலகட்டத்தில் நிதிச் சொத்துகளைவிட வணிகங்களுக்கான நிதியுதவி வேகமாக விரிவடைந்துள்ளது. எனினும், இந்தப் புள்ளிவிவரங்கள் வெவ்வேறு காலங்களையும் வரையறைகளையும் கொண்டவை: ஒன்று வங்கிகள் வழங்கிய நிதியுதவியை அளவிடுகிறது; மற்றொன்று நிதி அமைப்பு முழுவதிலுமுள்ள சொத்துகளை அளவிடுகிறது. இவற்றைத் துல்லியமான கடன் பங்காகக் கருதக்கூடாது.
மொத்த உள்நாட்டு உற்பத்தியில் இத்துறையின் பங்களிப்பு, பத்தாண்டுகளுக்கு முன்பிருந்த சராசரி 5.6 சதவீதத்திலிருந்து சுமார் ஆறு சதவீதமாக உயர்ந்துள்ளது; இது 0.4 சதவீதப் புள்ளி அதிகரிப்பு. பொருளாதாரத்தில் இத்துறையின் பங்கு விரிவடைந்துள்ளதைக் காட்டினாலும், வணிக நிதியுதவி இரட்டிப்பானதைவிட இந்த உயர்வு குறைவானதாகும்.
இத்துறையில் வலுவான மூலதன நிலை, போதிய பணப்புழக்கம், மேம்பட்டு வரும் சொத்துத் தரம் ஆகியவை உள்ளதாக அப்துல் மானஃப் தெரிவித்தார். இழப்புகளைத் தாங்கக் கிடைக்கும் நிதிப் பாதுகாப்பையே மூலதன நிலை குறிக்கிறது; செலுத்த வேண்டிய தொகைகளைச் சந்திக்கும் திறனே பணப்புழக்கம். கடன் பெற்றவர்கள் நிதியுதவியை எவ்வளவு நம்பகமாகத் திருப்பிச் செலுத்துகிறார்கள் என்பதும் சொத்துத் தரத்தைப் பிரதிபலிக்கிறது.
தொடக்க உரையில், இத்தகைய பலங்கள் சீர்திருத்தங்களைத் தாமதப்படுத்தக் காரணமாகக் கருதப்படக்கூடாது என்று அமைச்சர் எச்சரித்தார்:
மனநிறைவுடன் இருந்துவிட முடியாது.
தனியார் துறை வளர்ச்சியை வலுப்படுத்துதல், மூலதனச் சந்தைகளை ஆழப்படுத்துதல், வணிகங்களுக்கு நிதியுதவி கிடைப்பதை மேம்படுத்துதல், டிஜிட்டல் பயன்பாட்டை விரைவுபடுத்துதல் ஆகியவற்றை அடுத்த கட்டத்தின் முன்னுரிமைகளாக அவர் குறிப்பிட்டார்.
நிலைத்தன்மைக் கட்டமைப்புக்குள் மூன்று இலக்குகள்
புதிய செயல்திட்டத்துக்கு BDCB மூன்று இலக்குகளை வகுத்துள்ளது: பணவியல் மற்றும் நிதி நிலைத்தன்மையைப் பாதுகாத்தல், எதிர்காலத் தேவைகளை முன்கூட்டியே கணிக்கும் வளர்ச்சியை முன்னெடுத்தல், மாற்றத்துக்காக நிதிச் சூழலமைப்பைத் தயார்படுத்துதல். மீள்திறன் மற்றும் புத்தாக்கத்துடன் நிலையான பொருளாதார வளர்ச்சியையும் அனைவரையும் உள்ளடக்கிய சமூக நலனையும் இணைப்பதே அதன் அறிவிக்கப்பட்ட தொலைநோக்குப் பார்வை.
முதல் மூலோபாயத் திசை, பல்வகைப்பட்டு மாற்றங்களுக்கு விரைந்து பதிலளிக்கும் நிதிச் சூழலமைப்பை உருவாக்குவதை நோக்கமாகக் கொண்டுள்ளது. சந்தை மேம்பாடு, நிதி உள்ளடக்கம், புத்தாக்கம், நிதியறிவு ஆகியவை ஒரே செயல் திட்டத்தில் இணைக்கப்பட்டுள்ளன. இது நிதித் தயாரிப்புகள் கிடைப்பதையும், அவற்றைப் புரிந்துகொண்டு பயன்படுத்தும் குடும்பங்கள் மற்றும் வணிகங்களின் திறனையும் ஒன்றிணைக்கிறது.
இரண்டாவது திசை, சுற்றுச்சூழல், சமூக, நிர்வாகக் கொள்கைகள் (ESG) மற்றும் நிலைத்தன்மை சார்ந்த இடர்களை நிதிச் செயல்பாடுகளில் ஒருங்கிணைக்கிறது. மூன்றாவது திசை, சேவைகள் பாதுகாப்பாகவும் திறமையாகவும் இயங்க உதவும் உள்கட்டமைப்பைக் கையாள்கிறது. இதில் பணப்பரிவர்த்தனைகள், தொழில்நுட்பப் பயன்பாடு, நிறுவனங்களின் திறன்கள் ஆகியவை அடங்கும்.
எனவே, நிலைத்தன்மை என்பது விரிவாக்கத்துக்குப் பிறகு பரிசீலிக்கப்படும் தனி இலக்கு அல்ல; மூன்று திசைகளுக்கும் அது அடிப்படை நிபந்தனையாகும். வளர்ச்சியும் புத்தாக்கமும் முறையான ஒழுங்குமுறை மற்றும் பாதுகாப்பான அமைப்புகளுடன் இணைந்தே முன்னெடுக்கப்பட வேண்டும் எனச் செயல்திட்டம் வலியுறுத்துகிறது.
நிதி அணுகலும் நுகர்வோர் பாதுகாப்பும்
முதல் திசையின் கீழ், டிஜிட்டல் மயமாக்கலை ஊக்குவிக்கவும், நிதியறிவை வலுப்படுத்தவும், நுகர்வோர் பாதுகாப்பை மேம்படுத்தவும் BDCB திட்டமிட்டுள்ளது. இதன் நோக்கம், மேலும் அணுகத்தக்க, திறமையான, அனைவரையும் உள்ளடக்கிய நிதிச் சேவைகளையும், கூடுதல் வாய்ப்புகளை வழங்கும் சந்தைகளையும் உருவாக்குவதாகும்.
ஒரு நுகர்வோர், நிதித் தயாரிப்பின் செலவுகள், இடர்கள் அல்லது திருப்பிச் செலுத்த வேண்டிய கடமைகளைப் புரிந்துகொள்வார் என்பதற்கு நிதி அணுகல் மட்டுமே உத்தரவாதமளிக்காது; எனவே நிதியறிவு முக்கியமானது. அந்தத் தயாரிப்புகளை வழங்கும் நிறுவனங்களின் செயல்பாட்டு முறைகளை நுகர்வோர் பாதுகாப்பு ஒழுங்குபடுத்துகிறது. இந்த முன்னுரிமைகள், நிதிச் சேவைகளின் பயன்பாடு அதிகரிப்பதையும் வாடிக்கையாளர் அனுபவத்தின் தரத்தையும் ஒன்றிணைக்கின்றன.
நிதி நுகர்வோருக்கு நியாயமான முறையில் நடத்துவதற்கான BDCB விதிமுறைகள் 2027 மார்ச் முதல் நடைமுறைக்கு வரத் திட்டமிடப்பட்டுள்ளன. செயல்திட்டக் காலத்தின் தொடக்கத்தில் வரும் உறுதியான ஒழுங்குமுறை மைல்கல் இதுவாகும். 2035 என்ற திட்டத்தின் இறுதிக்காலத்தைவிட இது நிதி நிறுவனங்களுக்கு அருகிலுள்ள காலக்கெடுவாகும். எனினும், தொடக்க நிகழ்வு குறித்த விவரங்களில் விதிமுறைகள் முழுமையாக விளக்கப்படவில்லை.
வணிகங்களைப் பொறுத்தவரை, நிதியுதவித் தொகை அதிகரித்த ஆதரவைக் காட்டுகிறது; ஆனால் அந்த ஆதரவு எவ்வாறு பகிர்ந்தளிக்கப்படுகிறது என்பதை இது நிறுவவில்லை. பெரிய நிறுவனங்களுக்கும் சிறு, நடுத்தர நிறுவனங்களுக்கும் இடையிலான விவரப் பிரிப்போ, ஏற்கெனவே கடன் பெற்றவர்களுக்கும் முதல்முறையாக நிதி தேடும் நிறுவனங்களுக்கும் இடையிலான பிரிப்போ வழங்கப்படவில்லை. நிதி அணுகல் விரிவடைந்துள்ளதா என்பதை மதிப்பிட இத்தகைய வேறுபாடுகள் முக்கியம்.
நிலைத்தன்மையும் இஸ்லாமிய நிதியும்
புருனேயின் நிதித் துறை முழுவதிலும் ESG கொள்கைகளையும் நிலைத்தன்மை சார்ந்த இடர்களையும் ஒருங்கிணைக்க வேண்டும் என்று நிலைத்தன்மைக்கான திசை வலியுறுத்துகிறது. நாட்டின் நிலைத்தன்மைத் திட்டத்துடனும் சர்வதேச நடைமுறைகளுடனும் நிதிச் செயல்பாடுகளைப் பொருந்தச் செய்யும் வகையில், நெறிமுறை சார்ந்த முதலீட்டு நடைமுறைகளையும் பொறுப்பான நிர்வாகத்தையும் BDCB இலக்குகளாகக் குறிப்பிடுகிறது.
புதுப்பிக்கத்தக்க எரிசக்தி மற்றும் நிலைத்தன்மையுடன் தொடர்புடைய பிற திட்டங்கள் நிதியளிப்புக்கான சாத்தியமான வாய்ப்புகள் என அப்துல் மானஃப் குறிப்பிட்டார். இந்த அணுகுமுறை தனிப்பட்ட திட்டங்களுக்கு நிதியளிப்பதைக் கடந்தது: முதலீடுகளை மதிப்பிடும்போதும் இடர்களை நிர்வகிக்கும்போதும் சுற்றுச்சூழல், சமூக, நிர்வாக அம்சங்களைக் கருத்தில் கொள்ளுமாறு நிதி நிறுவனங்களையும் இது வலியுறுத்துகிறது.
பொதுவான வாசகர்களுக்கு, வழக்கமான நிதி அம்சங்களுடன் சுற்றுச்சூழல் பாதிப்பு, மக்களை நடத்தும் விதம், நிறுவன மேற்பார்வையின் தரம் போன்றவற்றையும் கருத்தில் கொள்வதே ESG ஆகும். இந்த அம்சங்களை நிதிச் செயல்பாடுகளில் இணைப்பது, ஒரு வணிகம் அல்லது முதலீட்டின் நீடித்த தன்மையை நிறுவனங்கள் மதிப்பிடும் முறையைப் பாதிக்கலாம்.
புருனேயின் இஸ்லாமிய நிதித் துறையில் அதன் நிலையை வலுப்படுத்துவதற்கும் இச்செயல்திட்டம் முன்னுரிமை அளிக்கிறது. முதல் செயல்திட்டம், இஸ்லாமிய மூலதனச் சந்தைகளை உருவாக்குதல், நிறுவனங்களின் சுகூக் வெளியீட்டை ஊக்குவித்தல், இஸ்லாமிய நிதி மேலாண்மைச் செயல்பாடுகளை வளர்த்தல் ஆகியவற்றைப் பரிந்துரைத்திருந்தது. சுகூக் என்பது இஸ்லாமிய நிதிக் கொள்கைகளுக்கு ஏற்ப வடிவமைக்கப்படும் முதலீட்டுச் சான்றிதழ்கள் ஆகும். சொத்துகள் அல்லது பொருளாதாரச் செயல்பாடுகளுடன் தொடர்புடைய ஏற்பாடுகள் வழியாக நிதி திரட்ட இவை பொதுவாகப் பயன்படுத்தப்படுகின்றன.
இந்த முந்தைய பரிந்துரைகள், புதிய திட்டத்தின் சந்தை மேம்பாடு மற்றும் நெறிமுறை சார்ந்த முதலீட்டு நோக்கங்களுக்கு அடித்தளமாகின்றன. முன்மொழியப்பட்ட ஒவ்வொரு சந்தையும் தயாரிப்பும் ஏற்கெனவே உருவாக்கப்பட்டுவிட்டன என்பதற்கான ஆதாரம் இவை அல்ல. புதிய சுகூக் வெளியீடு அல்லது நிலைத்தன்மை நிதி பற்றிய குறிப்பிட்ட அறிவிப்பும் தொடக்க நிகழ்வில் இடம்பெறவில்லை.
பணப்பரிவர்த்தனைகள், கடன் தரவுகள், இணையப் பாதுகாப்பு
உள்கட்டமைப்புக்கான திசை, டிஜிட்டல் பணப்பரிவர்த்தனை அமைப்புகள், ஒன்றிணைந்து செயல்படும் திறன், இணையப் பாதுகாப்பு ஆகியவற்றில் கவனம் செலுத்துகிறது. பல்வேறு பணப்பரிவர்த்தனைச் சேவைகள் அல்லது அமைப்புகள் ஒன்றுடன் ஒன்று செயல்படுவதே இந்த ஒன்றிணைந்த செயல்திறன். இதன் மூலம் பயனர்கள் தனித்தனி வலையமைப்புகளுக்குள் மட்டும் கட்டுப்படாமல், வெவ்வேறு தளங்களில் பரிவர்த்தனை செய்யலாம்.
முதல் செயல்திட்டம், தருஸ் உள்ளிட்ட டிஜிட்டல் பணப்பரிவர்த்தனைகளின் விரிவாக்கத்துக்கு ஆதரவளித்தது. தானியங்கி தீர்வக மையம் மற்றும் மத்தியப் பத்திரக் காப்பகம் வழியாக BDCB உள்கட்டமைப்பையும் நவீனப்படுத்தியது. நிறுவனங்களுக்கு இடையிலான பணப்பரிவர்த்தனை அறிவுறுத்தல்களைச் செயலாக்குவது தீர்வக மையத்தின் பணியாகும்; பத்திர உரிமைகளைப் பதிவு செய்து அவற்றின் பரிமாற்றத்துக்கு உதவுவது பத்திரக் காப்பகத்தின் பணியாகும்.
கடன் அணுகலை மேம்படுத்த, கடன் தகவல் பணியக மதிப்பெண் மற்றும் பிணையப் பதிவகம் அமைக்கப்பட்டன. கடன் தகவல்கள், கடனைத் திருப்பிச் செலுத்தாத இடரை மதிப்பிடக் கடன் வழங்குநர்களுக்கு உதவுகின்றன. நிதியுதவிக்கான பிணையாக வைக்கப்பட்ட சொத்துகள் மீதான உரிமைக் கோரல்களைப் பிணையப் பதிவகம் பதிவு செய்கிறது. கடன் வழங்கும் முடிவுகளைப் பாதிக்கக்கூடிய தகவல் இடைவெளி மற்றும் சட்டரீதியான உறுதித்தன்மை ஆகிய பிரச்சினைகளை இந்த வழிமுறைகள் கையாளுகின்றன.
முதல் செயல்திட்டத்துடன் தொடர்புடைய பிற வளர்ச்சிகளில், ஃபின்டெக் ஒழுங்குமுறைச் சோதனைத் தளமும் மெக்கார் ஃபின்டெக் புத்தாக்க மையமும் அடங்கும். வரையறுக்கப்பட்ட ஒழுங்குமுறை நிபந்தனைகளின் கீழ் நிதிப் புத்தாக்கங்களைச் சோதிக்க ஒழுங்குமுறைச் சோதனைத் தளம் அனுமதிக்கிறது. இந்தப் புதிய திட்டம், மேலும் தொழில்நுட்பத்தைப் பயன்படுத்துவதோடு இணையத் தாக்குதல்களைத் தாங்கும் திறனையும் பாதுகாப்பையும் வலுப்படுத்தி, இந்த அடித்தளங்களிலிருந்து தொடர்ந்து செயல்படுகிறது.
முதல் செயல்திட்டத்திலிருந்து தொடர்வது என்ன?
2016–2025 செயல்திட்டம் ஐந்து பரந்த தூண்களைப் பயன்படுத்தியது: பணவியல் மற்றும் நிதி நிலைத்தன்மை, போட்டித்திறன்மிக்க நிதி நிறுவனங்களும் சேவைகளும், நவீன உள்கட்டமைப்பு, சர்வதேச ஒருங்கிணைப்பு, மனிதவள மேம்பாடு. புதிய கட்டமைப்பு முன்னுரிமைகளை மூன்று மூலோபாயத் திசைகளாக வகுத்துள்ளது; நிலைத்தன்மையை மையக் கொள்கையாகத் தொடர்ந்து வைத்துள்ளது.
சிங்கப்பூருடனான நாணயப் பரிமாற்ற ஒப்பந்தத்தையும் நாணய வாரியக் கட்டமைப்பையும் தொடர்ந்து பராமரிக்க வேண்டும் என்பதும் முந்தைய பரிந்துரைகளில் அடங்கியது. மேலும், வலுவான மேற்பார்வை, சர்வதேச ஒழுங்குமுறைத் தரநிலைகள், தெளிவான தயாரிப்பு விவரங்கள், உள்நாட்டு சுகூக் சந்தை மேம்பாடு, நிதித்துறைப் பணியாளர்களின் திறன்கள் ஆகியவையும் அதில் இடம்பெற்றன.
நிதியறிவு, சந்தை மேம்பாடு, தொழில்நுட்பத் திறன்கள், பாதுகாப்பான உள்கட்டமைப்பு ஆகியவற்றின் வழியாக இந்த முன்னுரிமைகளில் பல புதிய திட்டத்திலும் தொடர்கின்றன. இருப்பினும், முந்தைய ஆவணத்தில் இருந்த பரிந்துரைகளையும் நிறைவேற்றப்பட்ட நடவடிக்கைகளையும் வேறுபடுத்திப் பார்க்க வேண்டும். பத்திரப் பரிவர்த்தனைச் சந்தை பற்றிய அதன் விவாதம், அத்தகைய சந்தை தற்போது இயங்குகிறது என்பதை நிறுவுவதில்லை.
கடந்த பத்தாண்டுகளில் பிராந்திய மற்றும் சர்வதேசப் பங்காளிகளுடன் BDCB 26 புரிந்துணர்வு ஒப்பந்தங்களில் கையெழுத்திட்டுள்ளது. ஆசியான் ஒருங்கிணைப்பு மற்றும் பிராந்திய பணப்பரிவர்த்தனை இணைப்பையும் முதல் செயல்திட்டம் கையாண்டது. எனவே, சர்வதேச ஒத்துழைப்பு வளர்ச்சித் திட்டத்தில் ஏற்கெனவே இடம்பெற்ற ஒன்றே தவிர, புதிதாகத் தொடங்கப்படுவது அல்ல.
மந்தமான பொருளாதாரம் உருவாக்கும் சவால்
2016 முதல் 2025 வரை புருனேயின் பொருளாதாரம் ஆண்டுக்கு சராசரியாக 0.7 சதவீதம் வளர்ந்தது. பெருமளவிலான வெளிநாட்டு நேரடி முதலீட்டுத் திட்டங்களின் ஆதரவுடன், எண்ணெய் மற்றும் எரிவாயு அல்லாத துறை ஆண்டுக்கு சராசரியாக 2.7 சதவீதம் வளர்ந்தது. இது இரண்டு சதவீதப் புள்ளி வித்தியாசமாகும்; நாட்டின் பாரம்பரிய எரிசக்திச் செயல்பாடுகளுக்கு வெளியே வளர்ச்சி வலுவாக இருந்ததை இது காட்டுகிறது.
ஆசிய வளர்ச்சி வங்கியின் 2026 செப்டம்பர் கணிப்பின்படி, மொத்த உள்நாட்டு உற்பத்தி 2026இல் 1.2 சதவீதமும் 2027இல் 1.9 சதவீதமும் வளரும். 2026ஆம் ஆண்டுக்கான கணிப்பு, ஜூலையில் இருந்த 1.8 சதவீதத்திலிருந்து 0.6 சதவீதப் புள்ளி குறைக்கப்பட்டது.
இந்தக் கணிப்புகள், செயல்திட்டத்தின் இலக்குகளுக்கான கட்டுப்பாடான பொருளாதாரச் சூழலைக் காட்டுகின்றன. நிதித் திறன் அதிகரிப்பதால் மட்டும் முதலீடு தானாக உருவாகாது: கடன் பெறுவதை நியாயப்படுத்தும் சாத்தியமான திட்டங்களும் போதிய தேவையும் வணிகங்களுக்குத் தேவை. எனவே, பொருளாதார நடவடிக்கைகளைத் தனியார் துறையில் விரிவுபடுத்தும் பரந்த பணியுடன் நிதி மேம்பாட்டை இத்திட்டத்தின் பல்வகைப்படுத்தல் கவனம் இணைக்கிறது.
புவிசார் அரசியல் பதற்றங்கள், மாறிவரும் விநியோகச் சங்கிலிகள், உருமாறும் எரிசக்திச் சந்தைகள், விரைவான தொழில்நுட்ப மாற்றம் ஆகியவற்றைப் பிரதிபலிக்கும் வகையில், தொடக்க நிகழ்வின் கருப்பொருள் “அழுத்தங்களுக்கு மத்தியில் முன்னேற்றம் – உலகளாவிய நெருக்கடிகளுக்கு இடையிலான வாய்ப்புகள்” என்பதாக இருந்தது. நிச்சயமற்ற நிலை, புத்தாக்கம், மீள்திறன், நிலையான வளர்ச்சி ஆகியவற்றுக்கான வாய்ப்புகளையும் உருவாக்கலாம் என்று அப்துல் மானஃப் வாதிட்டார்.
திட்டத்தைச் செயல்படுத்த வேண்டியவர்கள்
புதிய செயல்திட்டம் பகிரப்பட்ட இலக்குகளையும் ஏற்கெனவே எட்டப்பட்ட முன்னேற்றத்தையும் அடிப்படையாகக் கொண்டுள்ளது என்று BDCB நிர்வாக இயக்குநர் ஹாஜா ரஷிதா பிந்தி ஹாஜி சாப்து தெரிவித்தார். போட்டித்திறனைப் பேணவும், புதிய முன்னேற்றங்களுக்கு ஏற்ப செயல்படவும், தேசிய முன்னுரிமைகளுடன் தொடர்ந்து பொருந்தியிருக்கவும் நீடித்த முயற்சி தேவைப்படும் தொடர்ச்சியான செயல்முறையே நிதித் துறை மேம்பாடு என்று அவர் விவரித்தார்.
அரசு அமைப்புகள், கல்வித்துறை, வணிகச் சங்கங்கள், நிதித் துறை, பிற பங்காளிகளுடன் கலந்துரையாடி இந்தத் திட்டம் உருவாக்கப்பட்டது. அரசு மற்றும் நிதி நிறுவனங்களுடன் இணைந்து ஒழுங்குமுறை அமைப்புகள், வணிகங்கள், முதலீட்டாளர்கள், கல்வி நிறுவனங்கள், பரந்த சமூகத்தினர் ஆகியோரும் பங்கேற்க வேண்டும் என்று அப்துல் மானஃப் அழைப்பு விடுத்தார்.
ஆசியானின் மாறிவரும் உலகப் பொருளாதாரம் குறித்து நடைபெற்ற கலந்துரையாடலை, கான்ஃபர் சென். பெஹாட்டின் நிர்வாக இயக்குநர் ஆலன் லாய் நெறிப்படுத்தினார். இதில் BDCBயின் பணவியல் செயல்பாடுகள், மேம்பாடு மற்றும் சர்வதேச விவகாரங்களுக்கான துணை நிர்வாக இயக்குநர் அவாங் மர்தினி பின் ஹாஜி எட்டி; இஸ்லாமிய நிதிச் சேவைகள் வாரியத்தின் துணைப் பொதுச் செயலாளர் அப்துல்லா ஹாரோன்; ஆசியான் செயலக நிதி ஒருங்கிணைப்புப் பிரிவின் மூத்த அதிகாரி ரென்ஸ் கலூப் ஆகியோர் பங்கேற்றனர்.
மீள்திறன், புத்தாக்கம், நிலையான வளர்ச்சி ஆகியவற்றைத் தனிப் panel ஒன்று ஆய்வு செய்தது. BDCB நிர்வாக இயக்குநர் டத்தோ ஸ்ரீ ஜோடியானா பிந்தி பங். ஹாஜி முகமது நெறிப்படுத்திய இந்தக் குழுவில், பொருளாதாரத் திட்டமிடல் மற்றும் புள்ளிவிவரத் துறை, ஸ்டாண்டர்ட் சார்ட்டர்ட் புருனே, தகாஃபுல் புருனே, BIBD செக்யூரிட்டீஸ், நேஷனல் இன்சூரன்ஸ் பெர்ஹாட் ஆகியவற்றின் பிரதிநிதிகள் இடம்பெற்றனர். அவர்களின் பங்கேற்பு, பொருளாதாரத் திட்டமிடல், வங்கிச் சேவை, காப்பீடு, முதலீட்டுச் சேவைகள் ஆகியவற்றுடன் இந்தச் செயல்திட்டத்தை இணைத்தது.
மைல்கற்களும் இன்னும் தேவைப்படும் அளவீடுகளும்
இந்தச் செயல்திட்டம் கொள்கைத் திசைகளை வகுக்கிறது. ஆனால் நிதி உள்ளடக்கம், டிஜிட்டல் பணப்பரிவர்த்தனைகள் அல்லது சிறு, நடுத்தர நிறுவனங்களுக்கான நிதியுதவி ஆகியவற்றுக்கான எண்ணியல் இலக்குகள் தொடக்க நிகழ்வு பற்றிய விவரங்களில் இல்லை. இதனால் அந்தப் பகுதிகளில் வரையறுக்கப்பட்ட இலக்கை வைத்து முன்னேற்றத்தை மதிப்பிடுவது கடினமாகிறது. முழுச் செயல்திட்டத்தில் உள்ள ஒவ்வொரு முன்னெடுப்புக்கும் அளவிடக்கூடிய இலக்கு இல்லை என்பதை இது நிறுவவில்லை.
மூலோபாயத் திட்டத்தையும் அதைச் செயல்படுத்துவதற்கான நடவடிக்கைகளையும் வேறுபடுத்திப் பார்ப்பது மிகவும் முக்கியம். சொத்து வளர்ச்சியும் வணிக நிதியுதவியும் பயனுள்ள தொடக்கப் புள்ளிவிவரங்களை வழங்குகின்றன. ஆனால் சேவைகள் அனைவரையும் அதிகம் உள்ளடக்குகிறதா, பணப்பரிவர்த்தனை அமைப்புகள் சிறப்பாக ஒன்றிணைந்து செயல்படுகின்றனவா, நுகர்வோருக்கு மேலும் நியாயமான முறையில் சேவை வழங்கப்படுகிறதா என்பதை அவை மட்டுமே காட்ட முடியாது.
புதிய உத்தியை, முந்தைய செயல்திட்டத்தின் சாதனைகளுடனும் அடுத்த ஒழுங்குமுறை மைல்கல்லுடனும் இணைக்கும் முக்கியத் தேதிகள்:
- 2016–2025: முதல் நிதித் துறைச் செயல்திட்டம் ஒழுங்குமுறை, சந்தை, உள்கட்டமைப்பு மேம்பாடுகளுக்கு வழிகாட்டியது.
- 2025: நிதி அமைப்பின் மொத்தச் சொத்துகள் 25.9 பில்லியன் புருனே டாலரை எட்டின.
- 2026ஆம் ஆண்டின் முதல் பாதி: வணிகங்களுக்கான வங்கிக் கடனுதவி 6.2 பில்லியன் புருனே டாலரை எட்டியது.
- 2026 செப்டம்பர்: 2026ஆம் ஆண்டில் 1.2 சதவீதமும் 2027ஆம் ஆண்டில் 1.9 சதவீதமும் வளர்ச்சி இருக்கும் என ஆசிய வளர்ச்சி வங்கி கணித்தது.
- 2026 செப்டம்பர் 29: பந்தர் செரி பெகவானில் 2026–2035 செயல்திட்டத்தை BDCB தொடங்கியது.
- 2027 மார்ச்: நிதி நுகர்வோருக்கு நியாயமான முறையில் நடத்துவதற்கான BDCB விதிமுறைகள் நடைமுறைக்கு வரத் திட்டமிடப்பட்டுள்ளன.
மேலும் செயலாக்கக் காலக்கெடுகளோ, குறியீடுகள் வெளியிடப்படும் தேதிகளோ தொடக்க நிகழ்வு பற்றிய விவரங்களில் குறிப்பிடப்படவில்லை. அடுத்த பணியாக, மூன்று மூலோபாயத் திசைகளையும் அவற்றின் முடிவுகளை மதிப்பிடக்கூடிய நடவடிக்கைகளாக மாற்ற வேண்டும்; அதேவேளை, இத்திட்டத்தின் அடித்தளமாக உள்ள பணவியல் மற்றும் நிதி நிலைத்தன்மையையும் பேண வேண்டும்.
முக்கிய அம்சங்கள்
- புருனேயின் இரண்டாவது நிதித் துறைச் செயல்திட்டம் 2026–2035 காலத்தை உள்ளடக்கியது; வாசவான் புருனே 2035க்கு ஆதரவளிக்கிறது.
- இதன் மூன்று திசைகள் புத்தாக்கம் மற்றும் நிதி உள்ளடக்கம், நிதி வழியிலான நிலைத்தன்மை, நவீன நிதி உள்கட்டமைப்பு ஆகியவற்றைக் கையாள்கின்றன.
- ஆண்டுக்கு சராசரியாக 2.3 சதவீதம் வளர்ந்த நிதி அமைப்பின் சொத்துகள், 2025ஆம் ஆண்டில் 25.9 பில்லியன் புருனே டாலரை எட்டின.
- 2026ஆம் ஆண்டின் முதல் பாதியில் வணிகங்களுக்கான வங்கிக் கடனுதவி 6.2 பில்லியன் புருனே டாலரை எட்டியது; இது 2016ஆம் ஆண்டின் அளவைப் போல் இரு மடங்கு.
- டிஜிட்டல் பணப்பரிவர்த்தனைகள், நிதியறிவு, நுகர்வோர் பாதுகாப்பு, இஸ்லாமிய நிதி, இணையப் பாதுகாப்பு ஆகியவை முன்னுரிமைகளாகும்.
- நிதி நுகர்வோருக்கு நியாயமான முறையில் நடத்துவதற்கான விதிமுறைகள் 2027 மார்ச் முதல் நடைமுறைக்கு வரத் திட்டமிடப்பட்டுள்ளன.
- நிதி உள்ளடக்கம், டிஜிட்டல் பணப்பரிவர்த்தனைகள் அல்லது சிறு, நடுத்தர நிறுவனங்களுக்கான நிதியுதவி ஆகியவற்றுக்கு தொடக்க நிகழ்வு விவரங்களில் எண்ணியல் இலக்குகள் வழங்கப்படவில்லை.