முதலீடு வேகமெடுக்க, தொழிற்பூங்கா நிறுவனங்களின் வருவாய் பின்வாங்குகிறது
2026-ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் வியட்நாமில் பதிவு செய்யப்பட்ட அந்நிய நேரடி முதலீடு 50.36 பில்லியன் டாலராக இருந்தது. இது முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 76.4% அதிகம். இருப்பினும், SSI Research ஆய்வில் இடம்பெற்ற தொழிற்பூங்கா மேம்பாட்டு நிறுவனங்களின் முதல் அரையாண்டு நிகர லாபம் 40% சரிந்து, சுமார் 4 டிரில்லியன் வியட்நாமிய டோங்காகக் குறைந்தது. அதேவேளை, தொழிற்பூங்கா நிலங்களுக்கான தேவை மீண்டது.
உள்ளடக்கம்
- முதலீடு வேகமெடுக்க, தொழிற்பூங்கா நிறுவனங்களின் வருவாய் பின்வாங்குகிறது
- முதலீட்டு புள்ளிவிவரங்கள் அளவிடுவது என்ன?
- மூலதனப் பயன்பாட்டில் உற்பத்தித் துறை முன்னிலை
- இரு பிராந்தியங்களிலும் நிலப் பயன்பாடு மீட்சி
- குத்தகை அதிகரித்தும் லாபம் ஏன் சரிந்தது?
- புதிய பூங்காக்களின் செலவுக் கணக்கு கடினம்
- புதிய விநியோகமும் குத்தகைதாரர்களின் எச்சரிக்கையான முடிவுகளும்
- மீட்சி, முந்தைய குத்தகை மந்தநிலைக்குப் பிறகு வருகிறது
- நிறுவனங்களின் செயல்பாடு வேறுபடுகிறது; இழப்பீடு தனி வருவாய் வழி
- முக்கிய அம்சங்கள்
இந்த முரண்பாடு முதலீட்டு அறிவிப்புகளுக்கும் தொழிற்சாலை கட்டுமானத்துக்கும் இடையிலான காலதாமதத்தை மட்டும் பிரதிபலிப்பதல்ல. முந்தைய ஆண்டில் பதிவு செய்யப்பட்ட பெரிய நிலப் பரிவர்த்தனைகள் இல்லாமை, அதிகரித்த வட்டி செலவுகள், வருவாய்க் கணக்கீட்டில் ஏற்பட்ட மாற்றங்கள், உயர்ந்து வரும் மேம்பாட்டுச் செலவுகள் ஆகியவற்றையும் நிறுவனங்கள் எதிர்கொள்கின்றன. ஏற்கெனவே செயல்படும் பூங்காக்கள் 50%-க்கும் அதிகமான லாப விகிதத்தைப் பெறலாம்; புதிய திட்டங்களின் லாப விகிதம் 30% முதல் 35% வரை மட்டுமே இருக்கலாம் என SSI தெரிவித்துள்ளது.
இருப்பினும், 2026 அக்டோபர் 9 தேதியிட்ட SSI Research-இன் அக்டோபர் துறை நிலவர அறிக்கை, தேர்ந்தெடுக்கப்பட்ட தொழிற்பூங்கா நிறுவனங்கள் மற்றும் தோட்ட நிலங்களை மாற்றிப் பயன்படுத்தும் ரப்பர் நிறுவனங்கள் மீதான முதலீட்டு பார்வையை நேர்மறையாகத் தொடர்கிறது. தொழிற்பூங்கா நிறுவனங்கள் மொத்தத்தில் சரிவைச் சந்தித்தபோதும், லாபம் அதிகரித்த Viglacera மற்றும் IDICO நிறுவனங்களும் அதன் விருப்பத் தேர்வுகளில் அடங்கும்.
இங்கு முக்கியமான வேறுபாடு, இடத்துக்கான தேவை என்பதற்கும் அந்த இடத்தை வழங்கும் காலம் மற்றும் அதிலிருந்து கிடைக்கும் லாபம் என்பதற்கும் இடையிலானது. அந்நிய முதலீடு, கையெழுத்தான குத்தகைகள், நில ஒப்படைப்புகள், அறிக்கையிடப்பட்ட வருவாய் ஆகியவை முதலீட்டுச் சுழற்சியின் வெவ்வேறு கட்டங்களை அளவிடுகின்றன. ஒரே அறிக்கைக் காலத்தில் அவை ஒரே திசையில் நகர வேண்டிய அவசியமில்லை.
முதலீட்டு புள்ளிவிவரங்கள் அளவிடுவது என்ன?
ஜனவரி முதல் செப்டம்பர் வரையிலான காலத்தில் வழங்கப்பட்ட அந்நிய முதலீடு 21.07 பில்லியன் டாலராக இருந்ததாகவும், இது 12.1% அதிகரித்து ஐந்து ஆண்டுகளில் அந்தக் காலப்பகுதிக்கான அதிகபட்ச அளவை எட்டியதாகவும் தேசிய புள்ளியியல் அலுவலகம் அக்டோபர் 3 அன்று தெரிவித்தது. துறை ஆய்வில் குறிப்பிடப்பட்ட 21.1 பில்லியன் டாலர் என்பது இந்த மொத்தத் தொகையின் தோராயமான மதிப்பாகும்.
வழங்கப்பட்ட முதலீட்டை விட பதிவு செய்யப்பட்ட முதலீடு மிக வேகமாக வளர்ந்தது. பதிவு செய்யப்பட்ட முதலீடு என்பது முதலீட்டு உறுதிப்பாடுகளைக் குறிக்கிறது; வழங்கப்பட்ட முதலீடு என்பது உண்மையில் செலவிடப்பட்ட மூலதனத்தைக் கணக்கிடுகிறது. தலைப்புச் செய்திகளில் இடம்பெறும் அந்நிய நேரடி முதலீட்டின் திடீர் உயர்வு, தொழிற்பூங்கா வருவாயில் உடனடியாக அதே அளவு அதிகரிப்பை ஏன் ஏற்படுத்துவதில்லை என்பதை இந்த வேறுபாடு விளக்குகிறது.
3,108 திட்டங்களில் புதிதாகப் பதிவு செய்யப்பட்ட மூலதனம் 29.24 பில்லியன் டாலராக இருந்தது. திட்டங்களின் எண்ணிக்கை 6.2% உயர்ந்தது; அவற்றின் பதிவு செய்யப்பட்ட மூலதனம் முந்தைய ஆண்டில் பதிவான தொகையைவிட 2.4 மடங்காக இருந்தது. ஏற்கெனவே செயல்பாட்டிலிருந்த மேலும் 948 திட்டங்கள் 14.15 பில்லியன் டாலர் கூடுதல் மூலதனத்தைப் பதிவு செய்தன; இது 25.1% அதிகம். 2,335 பரிவர்த்தனைகளில் மூலதனப் பங்களிப்புகள் மற்றும் பங்குக் கொள்முதல்கள் 6.97 பில்லியன் டாலராக இருந்தன; மதிப்பின் அடிப்படையில் இது 44% உயர்வு.
இந்த வகைகளால் சொத்துகளுக்கான தேவை ஏற்படும் விதமும் வேறுபடுகிறது. புதிய உற்பத்தித் திட்டத்துக்குத் தொழிற்சாலை அமைக்க இடம் தேவைப்படலாம்; பங்குக் கொள்முதல் மூலம் கூடுதல் நிலம் தேவைப்படாமலேயே உரிமை மாறக்கூடும். எனவே, பதிவு செய்யப்பட்ட அந்நிய நேரடி முதலீட்டின் மொத்தத் தொகையை புதிய தொழிற்பூங்கா இடத் தேவைக்கான நேரடி அளவீடாகக் கருத முடியாது.
மூலதனப் பயன்பாட்டில் உற்பத்தித் துறை முன்னிலை
வழங்கப்பட்ட முதலீட்டில் உற்பத்தி மற்றும் செயலாக்கத் துறைக்கு 17.4 பில்லியன் டாலர் கிடைத்தது; இது மொத்தத்தில் 82.6% ஆகும். ரியல் எஸ்டேட் துறைக்கு 1.59 பில்லியன் டாலர் அல்லது 7.5% கிடைத்தது. மின்சாரம், எரிவாயு, நீராவி மற்றும் குளிரூட்டப்பட்ட காற்று உற்பத்தி, விநியோகத் துறைக்கு 723.4 மில்லியன் டாலர் கிடைத்தது.
புதிய முதலீட்டு உறுதிப்பாடுகளின் துறைப் பங்கீடு இதைவிடக் குறைவாக ஒருமுகப்பட்டிருந்தது. புதிதாகப் பதிவு செய்யப்பட்ட மூலதனத்தில் உற்பத்தி மற்றும் செயலாக்கத் துறையின் பங்கு 13.38 பில்லியன் டாலர் அல்லது 45.8% ஆக இருந்தது. போக்குவரத்து மற்றும் சேமிப்புத் துறை 5.14 பில்லியன் டாலர் அல்லது 17.6% ஈர்த்தது. ஆகவே, வழங்கப்பட்ட முதலீட்டில் உற்பத்தித் துறையின் பங்கு, புதிய பதிவுகளில் அதன் பங்கை விட 36.8 சதவீதப் புள்ளிகள் அதிகமாக இருந்தது; எனினும் இந்த இரண்டு அளவீடுகளும் முதலீட்டின் வெவ்வேறு கட்டங்களைக் குறிக்கின்றன.
புதிதாகப் பதிவு செய்யப்பட்ட முதலீட்டின் மிகப் பெரிய மூல நாடாக சிங்கப்பூர் விளங்கியது; அந்நாட்டிலிருந்து 9.26 பில்லியன் டாலர் முதலீடு வந்தது. அடுத்து தென் கொரியாவிலிருந்து 5.70 பில்லியன் டாலரும், லக்சம்பர்க்கிலிருந்து 4.99 பில்லியன் டாலரும் வந்தன. புதிய பதிவுகளில் சிங்கப்பூர் மற்றும் தென் கொரியாவின் பங்குகள் முறையே 31.7% மற்றும் 19.5%; இணைந்து 51.2% ஆகும். இவை வியட்நாமுக்குள் வந்த முதலீடுகளின் மூல நாடுகள்; வியட்நாமின் அந்நிய நேரடி முதலீட்டைப் பெறும் நாடுகள் அல்ல.
உண்மையில் செலவிடப்பட்ட மூலதனத்தில் உற்பத்தித் துறையின் ஆதிக்கம், தொழிற்சாலை வசதிகளுக்கான தேவையை ஆதரிக்கிறது. ஆனால் குறிப்பிட்ட தொழிற்பூங்கா நிறுவனங்களுக்கு எப்போது குத்தகைதாரர்கள் கிடைப்பார்கள், எப்போது நில ஒப்படைப்புகள் நிறைவடையும், எப்போது வருவாய் கணக்கில் பதிவாகும் என்பதைக் காட்டுவதில்லை.
இரு பிராந்தியங்களிலும் நிலப் பயன்பாடு மீட்சி
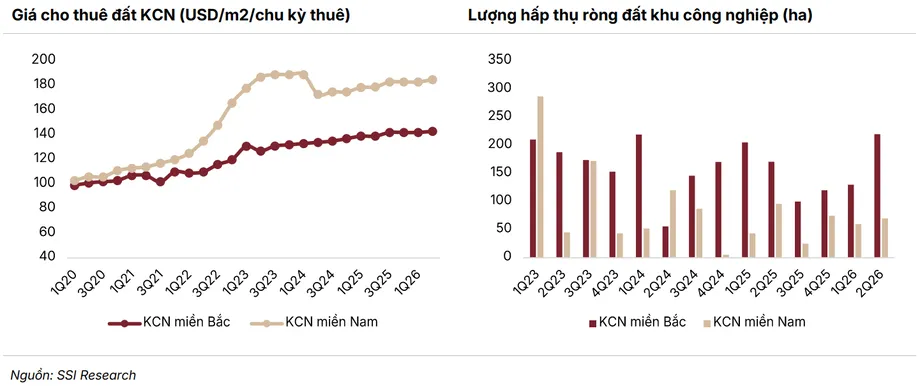
2026 இரண்டாம் காலாண்டில் வடக்கு வியட்நாமில் தொழிற்பூங்கா நிலங்களின் நிகரப் பயன்பாடு சுமார் 217 ஹெக்டேராக இருந்தது; முதல் காலாண்டில் இது 134 ஹெக்டேராக இருந்தது. அதாவது 83 ஹெக்டேர் அல்லது சுமார் 62% அதிகரித்தது. 2024 முதல் காலாண்டில் பதிவான 218 ஹெக்டேருக்குப் பிறகு, காலாண்டு அடிப்படையில் இதுவே வலுவான முடிவாகும்.
ஒரு குறிப்பிட்ட காலத்தில் பயன்பாட்டில் உள்ள தொழிற்பூங்கா நிலத்தின் அளவு அதிகரிப்பதையே நிகரப் பயன்பாடு அளவிடுகிறது. முதலீட்டுப் பதிவுகளைவிடச் சொத்துச் சந்தைச் செயல்பாட்டை இது நெருக்கமாகக் காட்டுகிறது. இருப்பினும், ஒவ்வொரு மேம்பாட்டு நிறுவனமும் எவ்வளவு வருவாயைப் பதிவு செய்ய முடியும் என்பதை இது தீர்மானிப்பதில்லை.
தெற்கு வியட்நாமில் இரண்டாம் காலாண்டு நிலப் பயன்பாடு 67 ஹெக்டேராக இருந்தது. முந்தைய காலாண்டில் இது 57 ஹெக்டேராகவும், ஓராண்டுக்கு முன்பு 10 ஹெக்டேராகவும் இருந்தது. ஆண்டுக்கு ஆண்டு அதிகரிப்பு 57 ஹெக்டேராக இருந்தது; நிலப் பயன்பாடு முந்தைய அளவைவிட 6.7 மடங்காக உயர்ந்தது. காலாண்டுக்கு காலாண்டு அதிகரிப்பு சுமார் 17.5% எனக் குறைவாக இருந்தது.
சராசரி கேட்பு வாடகைகளும் உயர்ந்தன. வடக்கில் தொழிற்பூங்கா நிலத்தின் குத்தகைக் காலத்துக்கான கேட்பு விலை சதுர மீட்டருக்கு 143 டாலராக இருந்தது; இது ஓராண்டில் 2.9% உயர்வு. தெற்கில் வாடகை 3.7% உயர்ந்து 185 டாலராக இருந்தது. இந்த விலைகள் ஓராண்டுக்கானவை அல்ல; குத்தகைக் காலம் முழுவதற்குமானவை. தெற்கின் கேட்பு வாடகை சதுர மீட்டருக்கு 42 டாலர் அதிகம்; இது வடக்கின் சராசரியைவிட சுமார் 29% உயர்வு. எனினும், தனிப்பட்ட நிலங்களின் குத்தகைக் காலம் அல்லது வசதிகள் ஒன்றுக்கொன்று ஒப்பிடத்தக்கவை என்பதை இந்தப் புள்ளிவிவரங்கள் உறுதிப்படுத்தவில்லை.
குத்தகை அதிகரித்தும் லாபம் ஏன் சரிந்தது?
SSI ஆய்வில் இடம்பெற்ற தொழிற்பூங்கா மேம்பாட்டு நிறுவனங்களின் முதல் அரையாண்டு மொத்த நிகர வருவாய் 20.2% சரிந்து, சுமார் 38 டிரில்லியன் வியட்நாமிய டோங்காக இருந்தது. நிகர லாபம் அதைவிடக் கூர்மையாக 40% சரிந்து, சுமார் 4 டிரில்லியன் டோங்காகக் குறைந்தது. இந்த ஆய்வுக் குழுவை, வியட்நாமில் செயல்படும் அனைத்து தொழிற்பூங்கா நிறுவனங்களுடனும் ஒன்றாகக் கருதக் கூடாது.
BCM குறியீட்டில் வர்த்தகமாகும் Becamex நிறுவனம் 1.66 டிரில்லியன் டோங்கா வருவாய் ஈட்டியது; இது 65% சரிவு. அதன் நிகர லாபம் 82.7% குறைந்து 320 பில்லியன் டோங்காவாக இருந்தது. KBC எனப்படும் Kinh Bac City நிறுவனம் 1.93 டிரில்லியன் டோங்கா வருவாய் ஈட்டியது; இது 46% குறைவு. வரிக்குப் பிந்தைய லாபம் 79.2% சரிந்து 260 பில்லியன் டோங்காவானது.
SZC எனப்படும் Sonadezi Chau Duc நிறுவனம் 234 பில்லியன் டோங்கா வருவாய் ஈட்டியது; இது 63% சரிவு. நிகர லாபம் 83.7% குறைந்து 36 பில்லியன் டோங்காவாக இருந்தது. BCM, KBC மற்றும் D2D நிறுவனங்களின் பலவீனமான செயல்பாட்டுக்கு, முந்தைய ஆண்டில் பதிவான பெரிய நிலப் பரிவர்த்தனைகள் இல்லாததும், வட்டி செலவுகள் அதிகரித்ததும் பெருமளவில் காரணம் என SSI தெரிவித்தது.
SZC மற்றும் Sonadezi (SNZ) நிறுவனங்களும் குத்தகைக் காலம் முழுவதும் வருவாயைச் சமமாகப் பதிவுசெய்யும் கணக்கீட்டு முறையால் பாதிக்கப்பட்டன. இந்த முறையில், குத்தகை வருவாய் தொடக்கத்தில் மொத்தமாகப் பதிவு செய்யப்படாமல், பல அறிக்கைக் காலங்களுக்கு இடையே பகிர்ந்து பதிவு செய்யப்படுகிறது. எனவே, குறிப்பிட்ட அரையாண்டில் லாபம் குறைவாக இருப்பது வணிகச் செயல்திறனை மட்டுமல்ல, கணக்கீட்டுக் காலத்தையும் பிரதிபலிக்கலாம்.
இந்த விளக்கங்கள் லாபச் சரிவை முக்கியமற்றதாக்குவதில்லை. அதிக நிதிச் செலவுகளும், பெரிய பரிவர்த்தனைகள் குறைவாகப் பதிவானதும் அறிக்கையிடப்பட்ட வருவாயைப் பாதிக்கின்றன. எனினும், உற்பத்தியாளர்கள் தொழிற்பூங்கா நிலத்தைத் தேடுவதை நிறுத்திவிட்டார்கள் என்பதற்கான சான்றாக மட்டும் இந்தச் சரிவைப் படிக்க முடியாது என்பதையும் அவை காட்டுகின்றன.
புதிய பூங்காக்களின் செலவுக் கணக்கு கடினம்
புதிய தொழிற்பூங்காக்களில் லாப விகிதம் 30% முதல் 35% வரை இருக்கலாம் என SSI கணிக்கிறது. ஏற்கெனவே செயல்படும் பூங்காக்களில் இது 50%-க்கும் அதிகம். ஒப்பீட்டுக்காக 50% எடுத்துக்கொண்டால்கூட, இடைவெளி 15 முதல் 20 சதவீதப் புள்ளிகளாக உள்ளது; பழைய பூங்காக்களின் லாப விகிதம் 50%-ஐத் தாண்டினால் இந்த இடைவெளி மேலும் அதிகமாகும்.
நில இழப்பீடு, தளத் தூய்மைப்படுத்தல், உள்கட்டமைப்பு கட்டுமானம் ஆகியவை முக்கியச் செலவுச் சுமைகள். நிர்வாக எல்லை மாற்றங்களும் மாகாண ஒருங்கிணைப்பும் இழப்பீட்டுச் செலவுகளை அதிகரித்துள்ளதாக SSI கூறுகிறது. மணல், கல், சிமெண்ட், மண் நிரப்பு உள்ளிட்ட முக்கிய கட்டுமானப் பொருட்களின் விலைகள் முந்தைய ஆண்டைவிட சுமார் 20% உயர்ந்துள்ளன.
வடக்கில் கேட்பு வாடகை 2.9% என்றும், தெற்கில் 3.7% என்றும் பதிவான ஆண்டாந்திர உயர்வைவிட இந்தச் செலவு அதிகரிப்பு மிகவும் அதிகம். இந்தப் புள்ளிவிவரங்கள் வெவ்வேறு செலவு மற்றும் வருவாய் அடிப்படைகளுக்குப் பொருந்துவதால், லாப விகிதத்தைக் கணக்கிட அவற்றை ஒன்றிலிருந்து ஒன்றைக் கழிக்க முடியாது. இருப்பினும், புதிதாக மேம்படுத்தப்படும் நிலங்களில் கிடைக்கும் வருவாயைப் பாதுகாக்க, சிறிய வாடகை உயர்வுகள் ஏன் போதாமல் போகலாம் என்பதை இவை காட்டுகின்றன.
புதிய திட்டங்கள் குத்தகைதாரர்களைப் பெறப் போட்டியிடும் நிலையில், 2027-ஆம் ஆண்டில் தொழிற்பூங்கா வாடகைகள் பெரும்பாலும் நிலையாக இருக்கும் என SSI எதிர்பார்க்கிறது. ஏற்கெனவே நிலமும் உள்கட்டமைப்பும் கொண்டுள்ள பழைய நிறுவனங்களுக்கு அனுகூலம் உண்டு: புதிய திட்டங்களைப் போல முழு மேம்பாட்டுச் செலவையும் ஏற்காமல், தற்போதுள்ள இடத்தை குத்தகைக்கு விடலாம்.
புதிய விநியோகமும் குத்தகைதாரர்களின் எச்சரிக்கையான முடிவுகளும்
2026 நான்காம் காலாண்டு முதல் 2027 வரையிலான காலத்தில் சுமார் 1,347 ஹெக்டேர் தொழிற்பூங்கா நிலம் சந்தைக்கு வரும் என CBRE மதிப்பிடுகிறது. வடக்கில் 664 ஹெக்டேரும் தெற்கில் 683 ஹெக்டேரும் சேரும் என எதிர்பார்க்கப்படுகிறது; இரு பகுதிகளிலும் ஏறத்தாழ சமமான அளவு விநியோகமாகும்.
வடக்கில் Bac Ninh, Thai Nguyen, Hai Phong, Hung Yen ஆகிய இடங்களில் புதிய நிலங்கள் கிடைக்கும் என எதிர்பார்க்கப்படுகிறது. தெற்கில் Dong Nai, Binh Duong, Long An, Tay Ninh, Ba Ria Vung Tau என அடையாளம் காணப்பட்ட இடங்களில் புதிய நிலங்கள் சேரும். கூடுதல் இடவசதி விரிவடையும் உற்பத்தியாளர்களுக்கு அதிகத் தேர்வுகளை வழங்கும்; அதேசமயம், புதிய பூங்காக்களை நிரப்ப முயலும் மேம்பாட்டு நிறுவனங்களிடையே போட்டியையும் அதிகரிக்கும்.
தனது ஆய்வில் உள்ள நிறுவனங்களின் புதிய குத்தகை ஒப்பந்தங்களும் புரிந்துணர்வு ஒப்பந்தங்களும் 2027-ஆம் ஆண்டில் மொத்தம் சுமார் 1,000 ஹெக்டேராக இருக்கும் என SSI கணிக்கிறது; இது 18.6% அதிகரிப்பு. புரிந்துணர்வு ஒப்பந்தம் என்பது ஒப்பந்தம் செய்யும் நோக்கத்தைப் பதிவு செய்கிறது. அதை நிறைவடைந்த நில ஒப்படைப்பாகவோ, கணக்கில் பதிவான வருவாய்க்குச் சமமாகவோ கருதக் கூடாது.
குறிப்பாக இரண்டாம் நிலைத் தொழிற்பகுதிகளில், சீனா, தைவான், ஹாங்காங் ஆகிய இடங்களிலிருந்து வரும் குத்தகைதாரர்கள் தொடர்ந்து முக்கியப் பங்கு வகிப்பார்கள் என எதிர்பார்க்கப்படுகிறது. வெளிநாட்டு முதலீட்டில் இயங்கும் உற்பத்தியாளர்களின் விரிவாக்கம் மற்றும் இடமாற்றம், உற்பத்தி இடங்களின் பல்வகைப்படுத்தல், உள்கட்டமைப்பு மேம்பாடுகள் ஆகியவை குத்தகை வாய்ப்புகளை ஆதரிக்கின்றன.
அமெரிக்க வரிகள் குறித்த நிச்சயமற்ற தன்மை, முதலீட்டு மூலதனத்தை எவ்வாறு ஒதுக்குவது என்ற குத்தகைதாரர்களின் முடிவுகளை இன்னும் பாதிக்கிறது. சில முதலீட்டாளர்கள் பெரிய திட்டங்களை உடனடியாகத் தொடங்குவதற்குப் பதிலாக, ஏற்கெனவே கட்டப்பட்ட தொழிற்சாலைகளைத் தேர்வு செய்கின்றனர். இதனால் தொடக்க முதலீட்டைக் குறைவாக வைத்துக்கொள்ள முடியும். ஆனால், இந்த மாற்றம் தொழிற்பூங்கா நில மேம்பாட்டு நிறுவனங்களின் வருவாய் மற்றும் லாபப் பதிவைத் தாமதப்படுத்தலாம் என SSI கூறுகிறது.
மீட்சி, முந்தைய குத்தகை மந்தநிலைக்குப் பிறகு வருகிறது
லாபத்துக்கும் குத்தகைச் செயல்பாட்டுக்கும் இடையிலான வேறுபாடு SSI Research-இன் 2025 டிசம்பர் 23 தேதியிட்ட டிசம்பர் 2025 அறிக்கையிலும் தென்பட்டது. பட்டியலிடப்பட்ட தொழிற்பூங்கா மேம்பாட்டு நிறுவனங்களின் மூன்றாம் காலாண்டு வருவாய் 21.8 டிரில்லியன் டோங்காவாக இருந்தது; இது 19% உயர்வு. நிகர லாபம் 5.2 டிரில்லியன் டோங்காவாக இருந்து 59% உயர்ந்தது. அதேவேளை, புரிந்துணர்வு ஒப்பந்தங்களும் புதிய குத்தகைகளும் 27% குறைந்தன.
IDC, NTC, KBC நிறுவனங்களின் விற்பனைப் பொருட்களின் விலை குறைந்ததும், GVR, PHR, DPR ஆகிய ரப்பர் சார்ந்த நிறுவனங்களின் லாபமும் வலுவான வருவாய்க்கு ஓரளவு காரணம் என அந்த அறிக்கை கூறியது. குத்தகை முடிவுகள் மந்தமாதல், திட்டங்களின் அளவு குறைதல், ஏற்கெனவே கட்டப்பட்ட தொழிற்சாலைகளுக்கு முன்னுரிமை அளித்தல் ஆகியவற்றையும் அது எச்சரித்தது.
சரக்கு மாற்றுப் பரிவர்த்தனை அபாயங்களைப் பற்றி விவாதிக்கும்போது, வியட்நாமின் ஏற்றுமதிகளுக்கு 40% வரி விதிக்கப்படக்கூடும் என டிசம்பர் அறிக்கை குறிப்பிட்டது. இந்தியாவுக்கு சுமார் 25% என்றும், ஆசியான் நாடுகளுக்கு 19% என்றும் அதில் குறிப்பிடப்பட்டது. இந்த எண்கள் அந்த நேரத்தில் அறிக்கை செய்த மதிப்பீடுகளைக் குறிக்கின்றன; 2026-இல் ஒவ்வொரு சரக்குக்கும் பொருந்தும் வரி நிலையை உறுதிப்படுத்துபவை அல்ல.
நீண்டகால முதலீட்டு வாய்ப்புகளை ஆதரிப்பவையாக விரைவுச்சாலைகள், சுற்றுச்சாலைகள், Circular 33/2025, திருத்தப்பட்ட முதலீட்டுச் சட்டம் ஆகியவற்றையும் SSI அடையாளம் கண்டது. குத்தகைச் சரிவு லாப மந்தநிலைக்கு முன்பாக வரக்கூடும்; அதேபோல், தேவை மீள்வது கணக்கில் பதிவாகும் லாப உயர்வுக்கு முன்பாக வரக்கூடும் என்பதை இந்தக் காலவரிசை காட்டுகிறது:
- 2025 மூன்றாம் காலாண்டு: புதிய குத்தகைகளும் புரிந்துணர்வு ஒப்பந்தங்களும் 27% சரிந்தபோதும், பட்டியலிடப்பட்ட நிறுவனங்களின் லாபம் உயர்ந்தது.
- 2025 டிசம்பர் 23: குத்தகை வருவாய் பதிவில் ஏற்படும் மந்தநிலை BCM, IDC, VGC, SZC நிறுவனங்களின் 2026 லாபத்தைக் குறைக்கக்கூடும் என SSI எச்சரித்தது.
- 2026 இரண்டாம் காலாண்டு: வடக்கில் 217 ஹெக்டேராகவும் தெற்கில் 67 ஹெக்டேராகவும் தொழிற்பூங்கா நிலப் பயன்பாடு மீண்டது.
- 2026 அக்டோபர் 3: முதல் ஒன்பது மாதங்களில் 21.07 பில்லியன் டாலர் முதலீடு வழங்கப்பட்டதாக தேசிய புள்ளியியல் அலுவலகம் தெரிவித்தது.
- 2026 நான்காம் காலாண்டு முதல் 2027 வரை: சுமார் 1,347 ஹெக்டேர் கூடுதல் தொழிற்பூங்கா நிலம் சந்தைக்கு வரும் எனக் கணிக்கப்பட்டது.
நிறுவனங்களின் செயல்பாடு வேறுபடுகிறது; இழப்பீடு தனி வருவாய் வழி
IDICO-வின் முதல் அரையாண்டு நிகர லாபம் 20.2% உயர்ந்து 1 டிரில்லியன் டோங்காவானது; Viglacera-வின் லாபம் 37.5% உயர்ந்து 1.15 டிரில்லியன் டோங்காவாக இருந்தது. வலுவான நிலக் குத்தகையும் கட்டுமானப் பொருட்களுக்கான தேவை மீண்டதும் அவற்றின் முடிவுகளை ஆதரித்தன. துறை சராசரிக்குப் பின்னால் நிறுவனங்களுக்கிடையே கணிசமான வேறுபாடுகள் மறைந்திருப்பதை அவற்றின் வளர்ச்சி காட்டுகிறது.
கவர்ச்சிகரமான மதிப்பீடுகளும் வலுவான செயல்பாட்டு ரொக்கப் புழக்கமும் இருப்பதால், நிலையான ரொக்க ஈவுத்தொகை வழங்க முடியும் எனக் கூறி VGC மற்றும் IDC நிறுவனங்களை SSI விரும்புகிறது. இது 2025 டிசம்பரில் KBC, PHR, GVR நிறுவனங்களுக்கு அளித்த முன்னுரிமையிலிருந்தும், 2026-இல் IDC மற்றும் VGC நிறுவனங்களின் லாபம் மந்தமடையக்கூடும் என்ற அதன் முந்தைய எச்சரிக்கையிலிருந்தும் மாறுபடுகிறது.
2027-ஆம் ஆண்டில் Viglacera-வின் லாபம் 29% அதிகரிக்கும் என SSI கணிக்கிறது. Song Cong II, Tran Yen, Phu Ha, Thuan Thanh, Yen Phong IIC திட்டங்கள் இதற்குத் துணைபுரியும் என எதிர்பார்க்கப்படுகிறது. இது திட்டச் செயல்பாடுகளைப் பொறுத்த ஒரு கணிப்பு; ஏற்கெனவே அடைந்த முடிவு அல்ல.
ரப்பர் நிறுவனங்களின் லாபத்துக்கு வேறொரு முக்கியக் காரணம் உள்ளது. முதல் அரையாண்டில் GVR-இன் லாபம் 72.8% உயர்ந்தது; Phuoc Hoa Rubber (PHR)-இன் லாபம் 232.5% அதிகரித்தது. தோட்ட நிலங்களை மாற்றிப் பயன்படுத்துவதற்கான இழப்பீடு GVR, PHR, DPR நிறுவனங்களுக்கு தொடர்ந்து ஆதரவளிக்கும் என SSI எதிர்பார்க்கிறது. PHR மற்றும் DPR நிறுவனங்களின் ரொக்க ஈவுத்தொகை வருவாய் 8% முதல் 11% வரை இருக்கும் என்றும் அது குறிப்பிடுகிறது.
இழப்பீட்டு வருவாய் என்பது தொடர்ச்சியாகக் கிடைக்கும் தொழிற்பூங்கா நிலக் குத்தகை வருவாயிலிருந்து வேறுபட்டது. அது நிலப் பயன்பாட்டு மாற்றத்தையும் பணம் வழங்கப்படும் காலத்தையும் சார்ந்தது; ஈவுத்தொகை வருவாய் பங்கு விலைகளையும் வழங்கப்படும் தொகையையும் சார்ந்தது. இவற்றில் எதையும் உறுதியான ஆண்டு வருவாயாகக் கருதக் கூடாது.
நிலப் பயன்பாட்டை மாற்றும் பணியில் ஈடுபட்டுள்ள தனது ஆய்வுக் குழுவின் தொழிற்பூங்கா மற்றும் ரப்பர் நிறுவனங்களின் 2027 ஒருங்கிணைந்த நிகர லாபம் 22.3 டிரில்லியன் டோங்காவாக இருக்கும் என SSI கணிக்கிறது; இது 12.4% உயர்வு. இந்த விரிவான கணிப்பை, தொழிற்பூங்கா மேம்பாட்டு நிறுவனங்களின் 2026 முதல் அரையாண்டு லாபமான 4 டிரில்லியன் டோங்காவுடன் நேரடியாக ஒப்பிட முடியாது. ஒப்பந்தங்கள் எவ்வளவு விரைவில் நில ஒப்படைப்புகளாக மாறும், புதிய விநியோகம் வாடகையை நிலையாக வைத்திருக்குமா, மீண்டுவரும் தேவையிலிருந்து கிடைக்கும் லாபத்தை அதிகரிக்கும் மேம்பாட்டுச் செலவுகள் எந்த அளவுக்குக் குறைக்கும் என்பவையே இன்னும் விடை காணாத கேள்விகள்.
முக்கிய அம்சங்கள்
- 2026 முதல் ஒன்பது மாதங்களில் வியட்நாமில் பதிவு செய்யப்பட்ட அந்நிய நேரடி முதலீடு 50.36 பில்லியன் டாலராக இருந்தது; இது 76.4% உயர்வு. வழங்கப்பட்ட முதலீடு 12.1% அதிகரித்து 21.07 பில்லியன் டாலரானது.
- SSI ஆய்வில் இடம்பெற்ற தொழிற்பூங்கா மேம்பாட்டு நிறுவனங்களின் முதல் அரையாண்டு நிகர லாபம் 40% சரிந்து, சுமார் 4 டிரில்லியன் டோங்காவானது.
- இரண்டாம் காலாண்டில் இரு பிராந்தியங்களிலும் நிலப் பயன்பாடு மீண்டது; வடக்கில் 217 ஹெக்டேராகவும் தெற்கில் 67 ஹெக்டேராகவும் இருந்தது.
- புதிய தொழிற்பூங்காக்களின் லாப விகிதம் 30% முதல் 35% வரை இருக்கும் எனக் கணிக்கப்படுகிறது; ஏற்கெனவே செயல்படும் பூங்காக்களில் இது 50%-க்கும் அதிகம்.
- 2026 இறுதி முதல் 2027 வரை சுமார் 1,347 ஹெக்டேர் புதிய நிலம் சந்தைக்கு வரும் எனக் கணிக்கப்பட்டுள்ளது; 2027-இல் வாடகைகள் பெரும்பாலும் நிலையாக இருக்கும் என SSI எதிர்பார்க்கிறது.
- IDICO மற்றும் Viglacera நிறுவனங்களின் முதல் அரையாண்டு லாபம் உயர்ந்தது. நிலப் பயன்பாட்டு மாற்றத்துக்கான இழப்பீடு GVR, PHR, DPR நிறுவனங்களுக்கு தனி லாப ஆதாரமாக உள்ளது.
- ஆய்வில் இடம்பெற்ற தொழிற்பூங்கா மற்றும் ரப்பர் நிலப் பயன்பாட்டு மாற்ற நிறுவனங்களின் 2027 ஒருங்கிணைந்த லாபம் 12.4% உயர்ந்து 22.3 டிரில்லியன் டோங்காவாக இருக்கும் என SSI கணிக்கிறது.