237.8 பில்லியன் வான் இன்னும் திரும்பப் பெறப்படவில்லை
தென் கொரியாவின் NongHyup பரஸ்பர நிதி வலையமைப்பு மற்றும் NongHyup வங்கியின் வாடிக்கையாளர்கள், 2021 முதல் 2026 ஆகஸ்ட் வரை 249,917 தவறான பணப் பரிமாற்றங்கள் மூலம் 481.679 பில்லியன் வானை அனுப்பியதாக, நாடாளுமன்ற உறுப்பினர் Kim Seon-kyo-விடம் சமர்ப்பிக்கப்பட்ட புள்ளிவிவரங்கள் தெரிவிக்கின்றன. அதில் 237.787 பில்லியன் வான், அதாவது 49.4%, திரும்பப் பெறப்படவில்லை.
உள்ளடக்கம்
- 237.8 பில்லியன் வான் இன்னும் திரும்பப் பெறப்படவில்லை
- தவறுகள் குறைந்தாலும் பண மீட்பு சீராக அதிகரிக்கவில்லை
- ஆண்டுவாரிப் பதிவு
- தவறான கணக்கு எண்களே முதன்மைக் காரணம்
- தொடர்புகொள்ள முடியாதது முக்கியத் தடையே; அதுவே முழுக் காரணமல்ல
- கட்டுப்பாடுகள் மற்றும் மோசடிக் கணக்குகள் பண மீட்பைச் சிக்கலாக்குகின்றன
- பணத்தைத் திரும்பப்பெற உதவும் முறை எவ்வாறு செயல்படுகிறது
- சிறிய தொகைகளை மீட்க முயல்வதும் செலவுமிக்கதாக இருக்கலாம்
- நடைமுறை மாற்றங்களுக்கு Kim அழைப்பு
- முக்கிய அம்சங்கள்
தவறுதலாக அனுப்பப்பட்ட பணப் பரிமாற்றங்களே இந்தப் புள்ளிவிவரங்களில் இடம்பெற்றுள்ளன; பெரும்பாலும் வாடிக்கையாளர்கள் தவறான கணக்கு எண்ணை உள்ளிட்டதே இதற்குக் காரணம். வங்கியே தவறுதலாகப் பரிமாற்றிய பணத்தை இவை குறிக்கவில்லை. அறிக்கையிடப்பட்ட காலப்பகுதி முழுவதும் 110,015 பரிமாற்றங்கள் தீர்க்கப்படாமல் இருந்தன; இது பதிவான மொத்த தவறான பரிமாற்றங்களில் சுமார் 44% ஆகும்.
இந்த இரண்டு சதவீதங்களுக்கிடையிலான வேறுபாடு முக்கியமானது. தீர்க்கப்படாத பரிமாற்றங்களின் பங்கை விட, திரும்பப் பெறப்படாத பணத்தின் பங்கு அதிகமாக இருந்தது. அதாவது, மீட்கப்பட்ட பரிமாற்றங்களைவிட தீர்க்கப்படாத பரிமாற்றங்களின் சராசரித் தொகை அதிகமாக இருந்தது. இருப்பினும், இவை திரும்பப் பெறப்படவில்லை எனப் பதிவான தொகைகள் மட்டுமே; அவற்றை ஒருபோதும் மீட்க முடியாது என்று இதற்கு அர்த்தமில்லை.
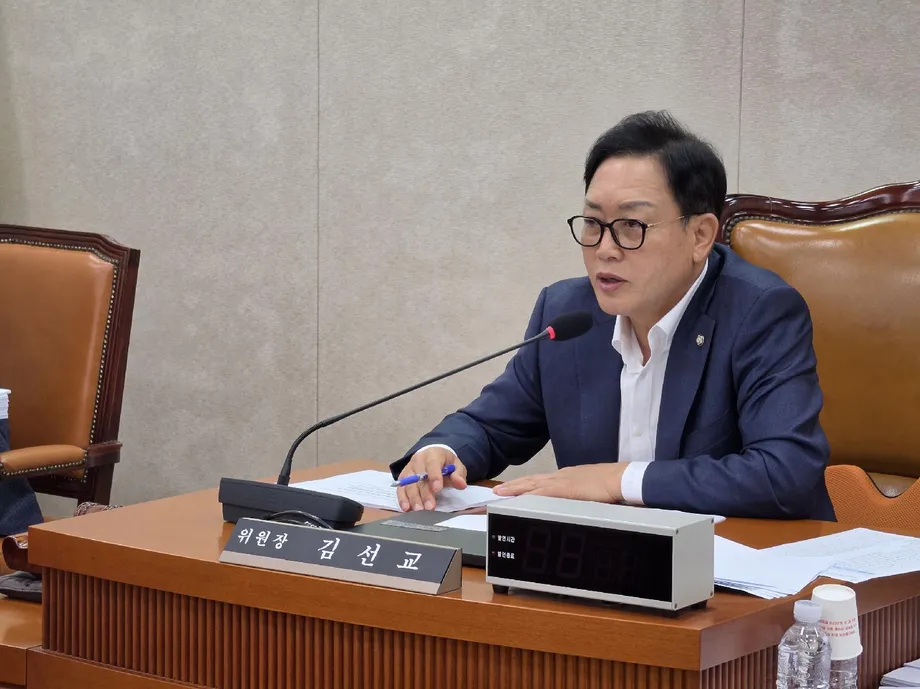
க்யொங்கி மாகாணத்தின் யோஜு மற்றும் யாங்ப்யொங் பகுதிகளைப் பிரதிநிதித்துவப்படுத்தும் People Power Party நாடாளுமன்ற உறுப்பினரான Kim, தேசிய வேளாண் கூட்டுறவு கூட்டமைப்பு மற்றும் NongHyup வங்கியிடமிருந்து இந்தப் புள்ளிவிவரங்களைப் பெற்றார். அவர் தேசிய நாடாளுமன்றத்தின் வேளாண்மை, உணவு, ஊரக விவகாரங்கள், கடல்சார் விவகாரங்கள் மற்றும் மீன்வளக் குழுவில் பணியாற்றுகிறார்.
கணக்கு எண்களைத் தட்டச்சு செய்வதில் ஏற்படும் பிழையைவிடப் பரந்த பிரச்சினையை இந்த முக்கியக் கண்டறிதல் சுட்டிக்காட்டுகிறது. பணம் தவறான பெறுநரிடம் சென்றுவிட்டால், அந்த நபரைத் தொடர்புகொள்ள முடியுமா, அவர் பணத்தைத் திருப்பித் தர ஒப்புக்கொள்கிறாரா, பெறுநரின் கணக்குக்கு சட்டக் கட்டுப்பாடுகள் உள்ளனவா என்பவற்றைப் பொறுத்தே பணத்தை மீட்பது அமையலாம். தொடர்புகொள்ள முடியாதது மட்டுமே பணம் திரும்பக் கிடைக்காததற்கான காரணம் அல்ல என்பதையும் புள்ளிவிவரங்கள் காட்டுகின்றன: தீர்க்கப்படாத வழக்குகளில் சுமார் கால் பங்குக்கு அதுவே காரணமாக இருந்தது; அதைவிடப் பெரிய இதர காரணங்கள் என்ற பிரிவில் பல்வேறு சூழ்நிலைகள் இடம்பெற்றன.
தவறுகள் குறைந்தாலும் பண மீட்பு சீராக அதிகரிக்கவில்லை
2021 முதல் 2025 வரை தவறான பரிமாற்றங்களின் எண்ணிக்கை குறைந்ததை, 2024இல் ஏற்பட்ட அதிகரிப்பு இடைமறித்ததாக ஆண்டுவாரியான புள்ளிவிவரங்கள் காட்டுகின்றன. எண்ணிக்கை 2021இல் 48,376 ஆக இருந்தது; 2025இல் 38,803 ஆகக் குறைந்தது. இது சுமார் 19.8% சரிவு. பரிமாற்றத் தொகை 116.238 பில்லியன் வானிலிருந்து 74.5 பில்லியன் வானாகக் குறைந்தது; இது சுமார் 35.9% சரிவு.
ஆனால் அதே வேகத்தில் பண மீட்பு மேம்படவில்லை. 2021இல் 19,124 பரிமாற்றங்கள் திரும்பப் பெறப்படாமல் இருந்தன; இது அந்த ஆண்டின் தவறான பரிமாற்றங்களில் சுமார் 39.5% ஆகும். 2025இல் தீர்க்கப்படாத பரிமாற்றங்களின் எண்ணிக்கை சற்றுக் குறைந்து 18,777 ஆக இருந்தது. எனினும், அன்றைய மொத்த எண்ணிக்கை குறைவாக இருந்ததால், தீர்க்கப்படாதவற்றின் பங்கு சுமார் 48.4% ஆக உயர்ந்தது.
பணத் தொகை குறித்த ஒப்பீடும் இதே போக்கைக் காட்டுகிறது. திரும்பப் பெறப்படாத நிதி, 2021இல் தவறுதலாகப் பரிமாற்றப்பட்ட தொகையின் சுமார் 41.7% ஆக இருந்தது; 2025இல் அது 56.3% ஆக இருந்தது. இந்தக் கணக்கீடுகள் ஆண்டுவாரியாகப் பதிவான மொத்தத் தொகைகளை ஒப்பிடுகின்றன; தனிப்பட்ட வழக்குகள் எவ்வளவு விரைவாகக் கையாளப்பட்டன, பின்னர் ஏதேனும் பணம் மீட்கப்பட்டதா என்பவற்றை இவை உறுதிப்படுத்தவில்லை.
ஆண்டுவாரிப் பதிவு
அறிக்கையிடப்பட்ட காலப்பகுதியில் ஐந்து முழு நாட்காட்டி ஆண்டுகளும், 2026இன் முதல் எட்டு மாதங்களும் அடங்கும். தவறான பரிமாற்றங்கள் குறைந்ததையும், கணிசமான தொகைகள் திரும்பப் பெறப்படாமல் நீடித்ததையும் ஆண்டுவாரித் தொடர் காட்டுகிறது:
- 2021: 116.238 பில்லியன் வான் மதிப்பிலான 48,376 தவறான பரிமாற்றங்கள்; 19,124 வழக்குகளில் 48.475 பில்லியன் வான் திரும்பப் பெறப்படவில்லை.
- 2022: 87.924 பில்லியன் வான் மதிப்பிலான 48,684 தவறான பரிமாற்றங்கள்; 19,669 வழக்குகளில் 39.867 பில்லியன் வான் திரும்பப் பெறப்படவில்லை.
- 2023: 71.526 பில்லியன் வான் மதிப்பிலான 43,622 தவறான பரிமாற்றங்கள்; 19,905 வழக்குகளில் 38.469 பில்லியன் வான் திரும்பப் பெறப்படவில்லை.
- 2024: 84.281 பில்லியன் வான் மதிப்பிலான 44,159 தவறான பரிமாற்றங்கள்; 21,221 வழக்குகளில் 48.414 பில்லியன் வான் திரும்பப் பெறப்படவில்லை.
- 2025: 74.5 பில்லியன் வான் மதிப்பிலான 38,803 தவறான பரிமாற்றங்கள்; 18,777 வழக்குகளில் 41.949 பில்லியன் வான் திரும்பப் பெறப்படவில்லை.
- 2026 ஜனவரி முதல் ஆகஸ்ட் வரை: 47.21 பில்லியன் வான் மதிப்பிலான 26,273 தவறான பரிமாற்றங்கள்; 11,319 வழக்குகளில் 20.613 பில்லியன் வான் திரும்பப் பெறப்படவில்லை.
தீர்க்கப்படாத வழக்குகளின் ஆண்டுவாரி எண்ணிக்கை 2024இல் அதிகபட்சமாகப் பதிவானது. அப்போது திரும்பப் பெறப்படாத 48.414 பில்லியன் வான், 2021இல் பதிவான 48.475 பில்லியன் வானுக்கு அருகில் இருந்தது. இருப்பினும், 2024இல் தவறுதலாகப் பரிமாற்றப்பட்ட மொத்தத் தொகை மிகவும் குறைவாக இருந்தது.
2026க்கான புள்ளிவிவரங்கள் எட்டு மாதங்களை மட்டுமே உள்ளடக்குகின்றன; அவற்றை முழு ஆண்டுக்கான முடிவாகக் கருதக்கூடாது. இந்தத் தகவல் 12ஆம் தேதி வெளியிடப்பட்டதாகக் குறிப்பிடப்பட்டுள்ளதே தவிர, எந்த மாதம் என்று தெரிவிக்கப்படவில்லை. எனவே வெளியீட்டின் துல்லியமான தேதியை உறுதிப்படுத்த முடியவில்லை.
தவறான கணக்கு எண்களே முதன்மைக் காரணம்
கணக்கு எண்ணை உள்ளிடுவதில் ஏற்பட்ட பிழைகள் 231,504 பரிமாற்றங்களுக்குக் காரணமாகின; இது தவறான பரிமாற்றங்கள் அனைத்தின் 92.6% ஆகும். எஞ்சிய 18,413 வழக்குகள் பதிவான மற்ற எல்லாப் பிரிவுகளிலும் பரவியிருந்தன. இதனால், தவறுகள் அதிகம் குவிந்துள்ள இடம் பெறுநரின் கணக்கே என்பது தெளிவாகிறது.
தவறான தொகையை உள்ளிட்டது 6,067 வழக்குகளுக்குக் காரணமாக இருந்தது. அடுத்து 5,273 இதர வழக்குகளும், 4,099 இரட்டைப் பண வைப்புகளும் இடம்பெற்றன. பணத்தைத் திருப்பித் தருவதாக வாடிக்கையாளர் தெரிவித்த விருப்பத்துடன் தொடர்புடைய 1,683 மீண்டும் கோரப்பட்ட வழக்குகளும், கணக்கு விவரங்களைப் பதிவு செய்வதில் ஏற்பட்ட பிழைகள் எனத் தனியாக வகைப்படுத்தப்பட்ட 1,291 வழக்குகளும் புள்ளிவிவரங்களில் அடங்கும்.
கணக்கு எண்ணை உள்ளிடுவதில் ஏற்படும் பிழைகளுக்கும், கணக்கு விவரங்களைப் பதிவு செய்வதில் ஏற்படும் குறைந்த எண்ணிக்கையிலான பிழைகளுக்கும் இடையிலான வேறுபாடு விளக்கப்படவில்லை. எனவே, இவற்றை ஒன்றாக இணைத்து புதிய பிரிவாகக் காட்டாமல் தனித்தனியாகவே வைத்திருக்க வேண்டும்.
பெரும்பாலான தவறுகள் எங்கு நிகழ்கின்றன என்பதைத் தரவுகள் காட்டுகின்றன; ஆனால் எந்தப் பணப்பரிமாற்ற வழிகள் அவற்றுக்குக் காரணமாகின என்பதை அவை தெரிவிக்கவில்லை. கைப்பேசி வங்கி, இணைய வங்கி, கிளை வழிப் பரிமாற்றங்கள் அல்லது வேறு முறைகள் குறித்த விவரப் பிரிப்பு இல்லை. Kim அந்தக் குழுவினர் குறித்து கவலை தெரிவித்திருந்தாலும், எத்தனை தவறுகளில் வயதான வாடிக்கையாளர்கள் சம்பந்தப்பட்டனர் என்பதையும் புள்ளிவிவரங்கள் உறுதிப்படுத்தவில்லை.
தொடர்புகொள்ள முடியாதது முக்கியத் தடையே; அதுவே முழுக் காரணமல்ல
பணம் திரும்பப் பெறப்படாததற்கான குறிப்பிட்ட காரணங்களில், பெறுநரைத் தொடர்புகொள்ள முடியாததே அதிகபட்சமாக இருந்தது; இது 26,500 வழக்குகளில் பதிவானது. மேலும் 11,308 வழக்குகளில் பெறுநர்கள் பணத்தைத் திருப்பித் தர மறுத்தனர். இந்த இரு பிரிவுகளிலும் சேர்த்து 37,808 தீர்க்கப்படாத பரிமாற்றங்கள் இருந்தன; இது மொத்தத்தில் சுமார் 34.4% ஆகும்.
தொடர்புகொள்ள முடியாதது மட்டும் தீர்க்கப்படாத வழக்குகளில் சுமார் 24.1% ஆக இருந்தது. இதர காரணங்கள் என்ற பிரிவைத் தவிர்த்து, தனித்தனியாக அடையாளம் காணப்பட்ட தடைகளில் இதுவே மிகப்பெரியது; ஆனால் மொத்தப் பண மீட்பு தோல்விகளில் பெரும்பான்மையாக இது இருக்கவில்லை. பெறுநர்களைத் தொடர்புகொள்ள முடியாததால் கிட்டத்தட்ட பாதிப் பணம் இழக்கப்பட்டது என்ற கூற்றுகளை மதிப்பிடும்போது இந்த வேறுபாடு முக்கியமானது.
உண்மையில், குறிப்பிட்ட காரணங்களில் மிகப்பெரியது காலவரையறை முடிவடைந்தது உள்ளிட்ட இதர காரணங்கள் என்ற பிரிவாகும்; இதில் 47,594 வழக்குகள் இருந்தன. இது தீர்க்கப்படாத பரிமாற்றங்களில் சுமார் 43.3% ஆகும். மேலும் விரிவான விவரப் பிரிப்பு இல்லாததால், பண மீட்புப் பிரச்சினையைத் துல்லியமாக விளக்குவதற்கு இந்தப் பிரிவு தடையாக உள்ளது.
இந்தக் காரணங்களுக்கான வழக்கு எண்ணிக்கைகளை மட்டுமே புள்ளிவிவரங்கள் தருகின்றன; ஒவ்வொரு காரணத்துடனும் தொடர்புடைய பணத் தொகையை அல்ல. எனவே, திரும்பப் பெறப்படாத 237.787 பில்லியன் வானில் எவ்வளவு தொகை தொடர்புகொள்ள முடியாத பெறுநர்களிடம் இருந்தது, எவ்வளவு தொகை மறுப்புடன் தொடர்புடையது அல்லது எவ்வளவு தொகை கணக்குக் கட்டுப்பாடுகளுக்கு உட்பட்டது என்பதைக் கணக்கிட முடியாது.
கட்டுப்பாடுகள் மற்றும் மோசடிக் கணக்குகள் பண மீட்பைச் சிக்கலாக்குகின்றன
சாதாரணப் பணத்திருப்பக் கோரிக்கை மூலம் கையாள முடியாத கணக்குகள் தொடர்புடையவையாக மற்றொரு கணிசமான குழு இருந்தது. சட்டக் கட்டுப்பாடுகளுக்கு உட்பட்ட கணக்குகளுக்கு அனுப்பப்பட்டு தீர்க்கப்படாத பரிமாற்றங்கள் 8,252; பணப்பரிமாற்றங்கள் இடைநிறுத்தப்பட்ட கணக்குகளுக்கு அனுப்பப்பட்டவை 5,564; தொலைத்தொடர்பு நிதி மோசடியுடன் தொடர்புடைய கணக்குகளுக்கு அனுப்பப்பட்டவை 4,996 ஆகும்.
பிந்தைய இரு பிரிவுகளிலும் அதிகரிப்பு ஏற்பட்டதாக அசல் தகவல் வெளியீடு குறிப்பிட்டது. பணப்பரிமாற்றங்கள் இடைநிறுத்தப்பட்ட கணக்குகளுடன் தொடர்புடைய, திரும்பப் பெறப்படாத பரிமாற்றங்கள் 2021இல் 591 ஆக இருந்தன; முந்தைய ஆண்டு எனக் குறிப்பிடப்பட்ட ஆண்டில் அவை 1,415 ஆக அதிகரித்தன. தொலைத்தொடர்பு நிதி மோசடிக் கணக்குகள் தொடர்பான வழக்குகள் அதே காலப்பகுதியில் 541இலிருந்து 1,142 ஆக உயர்ந்தன. இரண்டு அதிகரிப்புகளுமே இரட்டிப்புக்கும் அதிகமாக இருந்தன.
சமீபத்திய முழு ஆண்டுக்கான புள்ளிவிவரங்கள் 2025ஐச் சேர்ந்தவை எனத் தகவல்கள் தெரிவிக்கின்றன. எனினும், வளர்ச்சி குறித்த ஒப்பீட்டில் தொடர்புடைய ஆண்டைக் குறிப்பிடும் சொற்றொடர் பயன்படுத்தப்பட்டுள்ளது. தடுக்கப்பட்ட அல்லது சந்தேகத்துக்குரிய கணக்குகளுடன் சிக்கிக்கொள்ளும் தவறான பரிமாற்றங்களின் எண்ணிக்கை அதிகரிப்பதை இந்தப் புள்ளிவிவரங்கள் சுட்டிக்காட்டுகின்றன. அத்தகைய ஒவ்வொரு பரிமாற்றமும் குற்றவாளியின் கட்டுப்பாட்டிலுள்ள கணக்குக்குச் சென்றது என்பதை அவை நிரூபிக்கவில்லை.
பதிவான பிற தடைகளில், தொடர்புடைய அல்லது இணைக்கப்பட்ட கணக்குகள் சம்பந்தப்பட்ட 2,139 வழக்குகள், அசல் பரிமாற்றத்துடன் முரண்பாடுகள் இருந்த 1,261 வழக்குகள், மூடப்பட்ட கணக்குகள் சம்பந்தப்பட்ட 1,165 வழக்குகள் ஆகியவை அடங்கும். பட்டியலிடப்பட்ட காரணங்கள் மொத்தம் 108,779 வழக்குகளுக்குக் கணக்காகின்றன; வெளியிடப்பட்ட விவரப் பிரிப்பில் 110,015 தீர்க்கப்படாத பரிமாற்றங்களில் 1,236 வழக்குகளுக்கான காரணம் விளக்கப்படவில்லை.
பணத்தைத் திரும்பப்பெற உதவும் முறை எவ்வாறு செயல்படுகிறது
தவறுதலாகப் பணம் அனுப்பிய வாடிக்கையாளர்கள், முதலில் அதைத் திரும்பப் பெற முயற்சிக்குமாறு தங்கள் நிதி நிறுவனத்திடம் கோரலாம். அந்தக் கோரிக்கை மூலம் பணம் மீட்கப்படாவிட்டால், தவறான பணப் பரிமாற்றத்தைத் திரும்பப் பெற உதவும் திட்டத்தின் கீழ் Korea Deposit Insurance Corporation-இடம் விண்ணப்பிக்க அவர்களுக்கு வாய்ப்பிருக்கலாம்.
அந்தக் கழகம் பெறுநரைத் தொடர்புகொண்டு பணத்தைத் திருப்பித் தருமாறு கோரும்; தேவைப்பட்டால், பணம் செலுத்த உத்தரவிடக் கோரும் நடவடிக்கை போன்ற மீட்பு நடைமுறைகளையும் மேற்கொள்ளும். பணம் செலுத்தும் உத்தரவு என்பது கடனைத் திருப்பிச் செலுத்தக் கோரி நீதிமன்றத்தில் தொடுக்கப்படும் நடைமுறை. அது பணம் மீட்க உதவும் கருவியே தவிர, பணம் திரும்பக் கிடைக்கும் என்ற உத்தரவாதமல்ல.
ஒவ்வொரு தவறான பணப் பரிமாற்றத்துக்கும் இந்தத் திட்டம் காப்பீடு வழங்குவதில்லை. பணத்தை மீட்பதில் வெற்றி கிடைத்தால், அந்தச் செயல்முறையில் ஏற்பட்ட உண்மையான செலவுகள் கழிக்கப்படும்; மீதமுள்ள தொகை வாடிக்கையாளருக்குக் கிடைக்கும். எனவே, விண்ணப்பம் வெற்றிபெற்றாலும் முதலில் அனுப்பிய முழுத் தொகையும் திரும்பக் கிடைக்கும் என்பது உறுதியல்ல.
பெறுநர் இறந்துவிட்ட வழக்குகள், தென் கொரியாவில் வசிக்காத பெறுநர்கள் அல்லது மோசடி அல்லது வேறு குற்றத்துடன் தொடர்புடைய பெறுநர் கணக்குகள் ஆகியவை தகுதிபெறாத வழக்குகளாகக் குறிப்பிடப்பட்டுள்ளன. மோசடிக் கணக்குகள் தொடர்பாகத் தீர்க்கப்படாத பரிமாற்றங்கள் அதிகரித்து வருவதால், இந்த வரம்புகள் குறிப்பாகப் பொருத்தமானவை. உதவி பெற எத்தனை NongHyup வாடிக்கையாளர்கள் விண்ணப்பித்தனர், தகுதி பெற்றனர் அல்லது அதன் மூலம் பணத்தை மீட்டனர் என்பதைத் தொகுப்புப் புள்ளிவிவரங்கள் காட்டவில்லை.
சிறிய தொகைகளை மீட்க முயல்வதும் செலவுமிக்கதாக இருக்கலாம்
பணத்தைத் திருப்பித் தரக் கோருவதன் மூலம் அதை மீட்க முடியாத அனுப்புநர், அநியாயமான செறிவூட்டலுக்கான சிவில் வழக்கின் மூலம் பெறுநரிடம் பணத்தைத் திருப்பித் தரக் கோரலாம். எளிய சொற்களில், செல்லுபடியாகும் சட்ட அடிப்படையின்றிப் பணம் பெற்ற ஒருவர் அதைத் திருப்பித் தருமாறு நீதிமன்றத்திடம் உத்தரவிடக் கோருவதாகும்.
நடைமுறையில் உள்ள சிரமம் என்னவென்றால், தவறான பரிமாற்றங்களில் பல ஒரு மில்லியன் வான் அல்லது அதற்குக் குறைவானவை எனத் தெரிவிக்கப்பட்டுள்ளது. வழக்குத் தொடர்வதற்குத் தேவைப்படும் நேரமும் செலவும், பணத்தைத் திருப்பிப் பெறுவதற்கான முறையான கோரிக்கை இருந்தாலும், வழக்குத் தொடர்வதை விரும்பத்தகாததாக மாற்றலாம்.
பரிமாற்றத் தொகையின் அளவுவாரியான விவரப் பிரிப்பு வெளியிடப்படவில்லை; எனவே, அந்த வரம்புக்குக் கீழுள்ள வழக்குகளின் விகிதத்தைக் கணக்கிட முடியாது. மொத்தத் தொகைகள் பெரியவைதான்; ஆனால் அவை ஒவ்வொன்றும் தனித்தொகையும் பணத்தை மீட்பதற்கான சூழ்நிலைகளும் கொண்ட நூறாயிரக்கணக்கான தனிப்பட்ட பரிமாற்றங்களை ஒன்றாகச் சேர்க்கின்றன.
சிறிய தொகைகளுக்கான கோரிக்கைகளில் பணத்தைத் திரும்பப்பெற உதவும் திட்டம் பொருத்தமானதாக இருக்கலாம்; அதேவேளையில் அதன் வரம்புகளையும் இது வெளிப்படுத்துகிறது. மீட்பு நடவடிக்கையைத் தனியாக மேற்கொள்வதில் உள்ள சுமையில் சிலவற்றை வாடிக்கையாளர் தவிர்க்கலாம்; எனினும், மீட்கப்பட்ட பணத்திலிருந்து செலவுகள் கழிக்கப்படலாம் அல்லது பெறுநரின் கணக்கு இந்தத் திட்டத்தில் சேராததாக இருக்கலாம்.
நடைமுறை மாற்றங்களுக்கு Kim அழைப்பு
இந்தப் புள்ளிவிவரங்களைப் பெற்ற நாடாளுமன்ற உறுப்பினரான Kim Seon-kyo, NongHyup வாடிக்கையாளர்களிடையே மீண்டும் மீண்டும் ஏற்படும் இழப்புகள் குறித்து கவலை தெரிவித்தார். விவசாயிகள் மற்றும் வயதானவர்கள் உள்ளிட்ட நிதி ரீதியாகப் பாதிக்கப்படக்கூடியவர்களையும் அவர் குறிப்பிட்டார். கொரிய மொழியிலிருந்து மொழிபெயர்க்கப்பட்ட அவரது அறிக்கையில் கூறியதாவது:
NongHyup-ஐப் பயன்படுத்தும் வாடிக்கையாளர்களில் விவசாயிகள் மற்றும் வயதானவர்கள் உள்ளிட்ட நிதி ரீதியாகப் பாதிக்கப்படக்கூடிய குழுவினர் பலர் இருந்தபோதிலும், ஒவ்வோர் ஆண்டும் பெருமளவிலான தவறான பணப் பரிமாற்றங்கள் மீண்டும் நிகழ்வது கவலைக்குரியது.
பெறுநர்களைத் தொடர்புகொள்வதில் உள்ள சிரமத்தைச் சுட்டிக்காட்டிய Kim, பணத்தைத் திரும்பப் பெறும் விகிதத்தை உயர்த்துவதற்கான நடைமுறை நடவடிக்கைகளுக்கு அழைப்பு விடுத்தார். தொடர்புகொள்ள முடியாமல் போன 26,500 வழக்குகள் அவரது கவலைக்கான ஆதாரமாக உள்ளன. அதேவேளையில், கணக்குக் கட்டுப்பாடுகள், பெறுநரின் மறுப்பு மற்றும் இதர காரணங்களுக்கும் தனித்தனியான கவனம் தேவை என்பதைப் புள்ளிவிவரங்கள் காட்டுகின்றன.
தரவுகள் இரண்டு தனித்த பணிகளை அடையாளம் காட்டுகின்றன: தவறான கணக்குக்குப் பணம் செல்வதைத் தடுப்பது, தவறு நடந்த பிறகு பணத்தை மீட்பதை மேம்படுத்துவது. முதல் பிரச்சினையில் கணக்கு எண்ணைத் தவறாக உள்ளிடுவதே முக்கியக் காரணம். தொடர்புகொள்ள முடியாமை, சட்டக் கட்டுப்பாடுகள் மற்றும் மோசடித் தொடர்புகள் ஆகியவை இரண்டாவது பணியைச் சிக்கலாக்குகின்றன.
புதிய NongHyup திட்டம், அமலாக்கக் காலக்கெடு, சட்டமன்ற வாக்கெடுப்பு அல்லது விசாரணை தேதி எதுவும் அறிவிக்கப்படவில்லை. பயன்படுத்தப்பட்ட தொடர்பு முறைகள், ஒவ்வொரு வழக்கையும் கையாளச் செலவிட்ட நேரம் அல்லது பின்னர் கிடைத்த பண மீட்பு முடிவுகள் குறித்த விவரங்களையும் புள்ளிவிவரங்கள் வழங்கவில்லை. புதிய தவறுகளின் எண்ணிக்கையைக் குறைப்பதைவிட, எந்த மாற்றங்கள் உண்மையில் பணத்தைத் திருப்பிப் பெறுவதை மேம்படுத்துகின்றன என்பதை மதிப்பிடுவதற்கு இந்த விடுபட்ட விவரங்கள் தேவைப்படும்.
முக்கிய அம்சங்கள்
- 2021 முதல் 2026 ஆகஸ்ட் வரை, NongHyup பரஸ்பர நிதிப் பிரிவும் NongHyup வங்கியும் 481.679 பில்லியன் வான் மதிப்பிலான 249,917 தவறான பரிமாற்றங்களைப் பதிவு செய்தன.
- திரும்பப் பெறப்படாத நிதி 237.787 பில்லியன் வானாக இருந்தது; இது பரிமாற்றத் தொகையின் 49.4% ஆகும். மொத்தம் 110,015 வழக்குகள் தீர்க்கப்படாமல் இருந்தன.
- பதிவான தவறான பரிமாற்றங்களில் 92.6% தவறான கணக்கு எண்களை உள்ளிட்டதால் ஏற்பட்டன.
- பெறுநரைத் தொடர்புகொள்ள முடியாதது 26,500 தீர்க்கப்படாத வழக்குகளில் பதிவானது; இது சுமார் 24.1% மட்டுமே, பெரும்பான்மை அல்ல.
- 2021 முதல் 2025 வரை தவறான பரிமாற்றங்கள் ஆண்டுவாரியாகக் குறைந்தன; ஆனால் திரும்பப் பெறப்படாத வழக்குகள் மற்றும் பணத்தின் பங்கு அதிகரித்தது.
- நிதி நிறுவனத்தின் பணத்திருப்பக் கோரிக்கை தோல்வியடைந்த பிறகு, பண மீட்புக்கு உதவும் திட்டம் ஆதரவளிக்கலாம். ஆனால் செலவுகள் கழிக்கப்படும்; சில பெறுநர்களும் கணக்குகளும் திட்டத்தில் சேர்க்கப்படவில்லை.
- நடைமுறை மேம்பாடுகளுக்கு Kim Seon-kyo அழைப்பு விடுத்தார்; ஆனால் அமலாக்கக் கால அட்டவணை வெளியிடப்படவில்லை.