புயல் சேதம் அதிகரித்து வரும் நிதி அபாயத்தை வெளிப்படுத்துகிறது
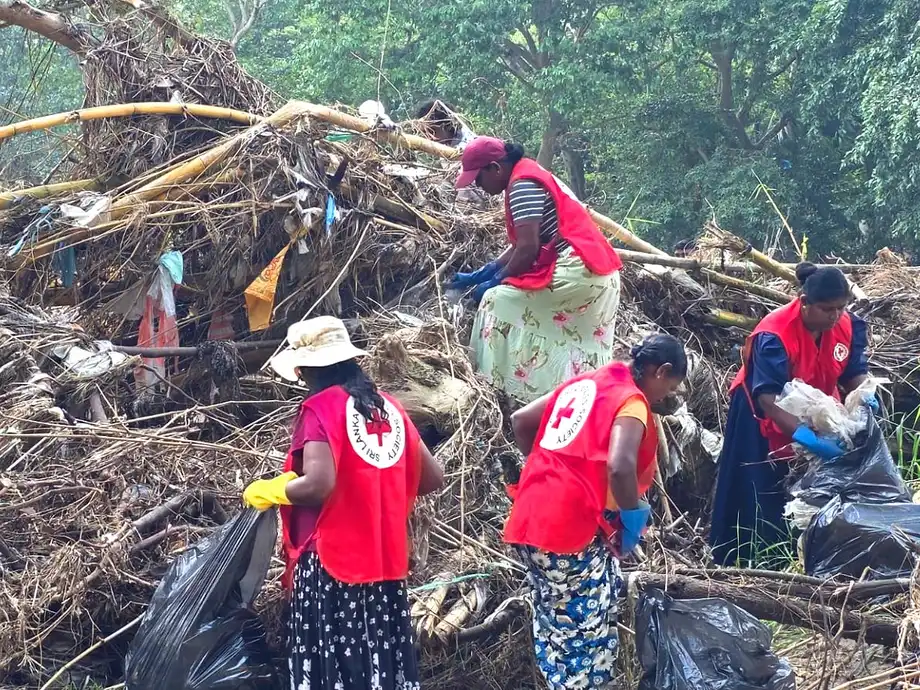
2025 நவம்பரில் இலங்கையின் 25 மாவட்டங்களிலும் டிட்வா புயல் ஏற்படுத்திய நேரடி பொருட்சேதம் 4.1 பில்லியன் அமெரிக்க டாலர் என மதிப்பிடப்பட்டுள்ளது. இது நாட்டின் மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 4% ஆகும். அழிந்த கட்டடங்கள், உள்கட்டமைப்பு, வேளாண் சொத்துகள் ஆகியவற்றைத் தாண்டி, கடன் திருப்பிச் செலுத்துதல் குறைதல், பிணையச் சொத்துகளின் மதிப்பு வீழ்ச்சி, காப்பீட்டுத் துறை மீதான அழுத்தம் அதிகரித்தல் ஆகிய விளைவுகளும் ஏற்படக்கூடும் என இலங்கை மத்திய வங்கி தற்போது எச்சரிக்கிறது.
உள்ளடக்கம்
- புயல் சேதம் அதிகரித்து வரும் நிதி அபாயத்தை வெளிப்படுத்துகிறது
- 4.1 பில்லியன் அமெரிக்க டாலர் மதிப்பீட்டில் சேராதவை
- புயலும் கொள்கை நடவடிக்கையும் எவ்வாறு நடந்தன
- இரண்டாம் நிலைக் கடன்கள் அதிகரிப்பது ஏன் கவனத்துக்குரியது
- கடன் நிவாரணத்தால் இழப்புகள் வெளிப்படுவது தாமதமாகலாம்
- வேகமான கடன் வளர்ச்சி, மதிப்பு குறையும் பிணையச் சொத்துகளுக்கான அபாயத்தை அதிகரிக்கிறது
- காப்பீட்டு அழுத்தம், இழப்பீட்டுச் செலவுகளைத் தாண்டியும் நீள்கிறது
- நிதிப் பாதுகாப்பு இருப்புகள் போதுமானவை; ஆனால் குறைந்து வருகின்றன
- மீட்சியும் நிதானமான கொள்கையும் தொடர்ந்தால் கண்ணோட்டம் சாதகமாக இருக்கும்
- முக்கிய அம்சங்கள்
எனினும், அதன் 2026ஆம் ஆண்டுக்கான நிதி நிலைத்தன்மை ஆய்வு, ஆண்டின் முதல் பாதியில் நிதி அமைப்பு நிலையாக இருந்ததாகக் குறிப்பிடுகிறது. பொருளாதார மீட்சி, மேம்பட்ட பொதுநிதிநிலை, போதுமான மூலதன மற்றும் பணப்புழக்க இருப்புகள் ஆகியவை பல்வேறு அதிர்ச்சிகளை வங்கிகளும் நிதி நிறுவனங்களும் தாங்க உதவின.
இந்தக் கண்டறிதல்கள் ஒரே நிலவரத்தின் இரு வேறு அம்சங்களை விவரிக்கின்றன: நிறுவனங்களிடம் நிதிப் பாதுகாப்பு இருப்புகள் நீடித்தன; அதேவேளை, கடன் பெறுவோரின் நிதி நெருக்கடிக்கான அறிகுறிகள் அதிகரித்தன. கடன் வாராக் கடனாக மாறுவதற்கு முன்பே கடன் அபாயம் அதிகரித்திருப்பதைக் குறிக்கும் இரண்டாம் நிலைக் கடன்கள், 2026ஆம் ஆண்டின் இரண்டாம் காலாண்டில் உயர்ந்தன. நிதி நிறுவனங்களில் இந்த உயர்வு கூர்மையாக இருந்தது; இதற்கு புயலும் மத்திய கிழக்கு மோதலும் ஓரளவு காரணமாக இருந்தன.
எனவே, இந்த எச்சரிக்கை என்பது நிதி நெருக்கடி தொடங்கிவிட்டதாக அறிவிப்பதல்ல; மாறாக, மீள்திறனுடன் நீடித்த ஓர் அமைப்புக்குள் அபாயங்கள் உருவாகி வருவதைச் சுட்டுகிறது. காலநிலைச் சேதம், கடனைத் திருப்பிச் செலுத்தப் பயன்படுத்தப்படும் வருமானத்தையும் அதற்குப் பிணையாக வைக்கப்பட்டுள்ள சொத்தையும் பலவீனப்படுத்தலாம். இதனால் கடன் வழங்குநர்கள் ஒன்றுக்கு மேற்பட்ட வழிகளில் பாதிக்கப்படுவர்.
4.1 பில்லியன் அமெரிக்க டாலர் மதிப்பீட்டில் சேராதவை
புயல் சேத மதிப்பீடு, உலக வங்கியின் பேரிடருக்குப் பிந்தைய சேதத்தை விரைவாக மதிப்பிடும் உலகளாவிய ஆய்வான GRADE-ஐ அடிப்படையாகக் கொண்டது. இது உள்கட்டமைப்பு, வீடுகள், வேளாண் சொத்துகளுக்கு ஏற்பட்ட நேரடி பொருட்சேதத்தை அளவிடுகிறது. உற்பத்தி குறைதல், வருமான இழப்பு அல்லது நீடித்த மீட்புப் பணிகளால் ஏற்படும் பரந்த பொருளாதார இழப்புகள் இதில் சேர்க்கப்படவில்லை.
மத்திய வங்கியின் எச்சரிக்கையைப் புரிந்துகொள்ள இந்த வேறுபாடு முக்கியமானது. சேதமடைந்த உற்பத்திச் சொத்துக்கு உடனடியாகப் பழுதுபார்க்கும் அல்லது மாற்றீடு செய்யும் செலவு ஏற்படும். அதேவேளை, செயல்பாடுகள் பாதிக்கப்படுவதால் அதன் உரிமையாளரின் வருமானமும் குறையலாம். இதனால் மறுகட்டமைப்பு நடைபெறும் காலத்திலும் ஏற்கெனவே உள்ள கடன்களைத் திருப்பிச் செலுத்துவது கடினமாகிறது.
மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 4% எனும் மதிப்பீடு, சேதத்தின் அளவை உணர்த்துகிறது; ஆண்டின் பொருளாதார உற்பத்தி 4% குறைந்தது என்று அது கூறவில்லை. பொருட்சொத்துகளுக்கான சேதமும் பொருளாதார உற்பத்தி இழப்பும் வெவ்வேறு அளவீடுகள். 4.1 பில்லியன் அமெரிக்க டாலர் மதிப்பீட்டை வங்கிகள் அல்லது காப்பீட்டு நிறுவனங்கள் சுமக்கும் இழப்பின் மதிப்பீடாகவும் கருத முடியாது.
காலநிலை பாதிப்புகளுக்கு வேளாண்மை, மீன்பிடித்துறை, உள்கட்டமைப்பு ஆகியவை குறிப்பாக ஆளாகக்கூடும் என மத்திய வங்கி சுட்டிக்காட்டுகிறது. பாதிக்கப்பட்ட குடும்பங்கள், சிறு மற்றும் நடுத்தரத் தொழில்கள், பாதிப்புக்குள்ளாகக்கூடிய துறைகளின் பெரிய நிறுவனங்கள் ஆகியவற்றின் உற்பத்திச் சொத்துகளும் வருமானமும் பலவீனமடைவதால், அவை கடனைத் திருப்பிச் செலுத்துவதில் சிரமங்களை எதிர்கொள்ளலாம். பரந்த பொருளாதார இழப்பின் மொத்த அளவோ, நிதித் துறைக்கு இறுதியில் ஏற்படும் இழப்போ, பொருட்சேத மதிப்பீட்டில் நிறுவப்படவில்லை.
புயலும் கொள்கை நடவடிக்கையும் எவ்வாறு நடந்தன
இந்த ஆய்வு பொதுவாக 2026 ஜூன் இறுதி வரையிலான தரவுகளை உள்ளடக்கியது. எனவே, ஆண்டின் முதல் பாதியில் கடன் வழங்கல், கடன் பெறுவோரின் அபாயம், நிதிப் பாதுகாப்பு இருப்புகள் ஆகியவற்றில் ஏற்பட்ட மாற்றங்கள் உட்பட, டிட்வா புயலுக்குப் பிந்தைய மாதங்களின் நிலவரத்தை இது மதிப்பிடுகிறது.
மத்திய வங்கியின் சிங்கள மொழி வெளியீட்டு அறிவிப்பு 2026 அக்டோபர் 12ஆம் தேதி வெளியிடப்பட்டதாகப் பதிவு செய்கிறது. இலங்கை மத்திய வங்கிச் சட்டம், 2023ஆம் ஆண்டின் 16ஆம் இலக்கச் சட்டத்தின் 70(1)ஆம் பிரிவின்கீழ் இந்த ஆண்டு ஆய்வு வெளியிடப்பட்டது. நிதி நிலைத்தன்மை மற்றும் அது தொடர்பான அபாயங்களை மதிப்பிடுவதற்கான சட்ட அடிப்படை இந்தப் பிரிவாகும்.
- 2025 நவம்பர்: டிட்வா புயல் இலங்கையைத் தாக்கி, 25 மாவட்டங்களையும் பாதித்தது; நேரடி பொருட்சேதம் 4.1 பில்லியன் அமெரிக்க டாலர் என மதிப்பிடப்பட்டது.
- புயலுக்குப் பின்னர்: பாதிக்கப்பட்ட தனிநபர்களுக்கும் தொழில்களுக்கும் நிவாரணம் வழங்குமாறு வங்கிகள் மற்றும் நிதி நிறுவனங்களைக் கோரும் சுற்றறிக்கைகளை மத்திய வங்கி வெளியிட்டது.
- 2026 மே: உருவாகி வரும் பொருளாதார மற்றும் நிதி பாதிப்புகள் குறித்த கவலைகளுக்கு மத்தியில், மத்திய வங்கி ஒருநாள் கொள்கை வட்டி விகிதத்தை உயர்த்தியது.
- 2026ஆம் ஆண்டின் இரண்டாம் காலாண்டு: வங்கித் துறையில் இரண்டாம் நிலைக் கடன்கள் அதிகரித்தன; நிதி நிறுவனங்களிலும் இத்தகைய கடன்கள் கூர்மையாக உயர்ந்தன.
- 2026 ஜூன் இறுதி: ஆண்டு ஆய்வுக்கான பொதுவான தரவு நிறைவுத் தேதி.
- 2026 அக்டோபர் 12: மத்திய வங்கி 2026ஆம் ஆண்டுக்கான ஆய்வை வெளியிட்டது.
தரவு நிறைவுத் தேதிக்கும் வெளியீட்டுக்கும் இடையிலான கால இடைவெளி முக்கியமானது. அக்டோபர் மாத நிலவரப்படி கடன்களின் தரம் அல்லது காப்பீட்டு அபாயங்கள் பற்றிய முழுமையான கணக்கை இந்த ஆய்வு வழங்கவில்லை; மாறாக, அது உள்ளடக்கிய காலப்பகுதியின் நிலவரத்தையே நிறுவுகிறது.
இரண்டாம் நிலைக் கடன்கள் அதிகரிப்பது ஏன் கவனத்துக்குரியது
கடன் வகைப்பாடுகள், அபாயம் அதிகரித்த கடன் பெறுவோரையும் ஏற்கெனவே கடன் பாதிக்கப்பட்ட நிலையில் உள்ளவர்களையும் வேறுபடுத்த உதவுகின்றன. கடன் முதலில் பதிவுசெய்யப்பட்டதிலிருந்து கடன் அபாயம் கணிசமாக உயர்ந்திருப்பதைப் பொதுவாக இரண்டாம் நிலை குறிக்கிறது. கடன் பாதிக்கப்பட்ட நிலையில் இருப்பது, வாராக் கடனாக வகைப்படுத்தப்பட்டவை உட்பட, மூன்றாம் நிலையில் அடங்கும்.
ஆய்வுக் காலத்தில் வங்கிகளின் மூன்றாம் நிலைக் கடன் விகிதம் குறைந்தது; மூன்றாம் நிலைக் கடன்களுக்கான ஒதுக்கீட்டுப் பாதுகாப்பு விகிதம் மேம்பட்டது. ஏற்கெனவே கடன் பாதிக்கப்பட்ட நிலையில் உள்ள கடன்களுக்கு எதிர்பார்க்கப்படும் இழப்புகளுக்காக ஒதுக்கீடுகள் எந்த அளவுக்கு உள்ளன என்பதைப் பாதுகாப்பு விகிதம் காட்டுகிறது. இந்த முன்னேற்றங்கள், நிதி அமைப்பு மீள்திறனுடன் இருப்பதாக மத்திய வங்கி மதிப்பிட்டதற்கு ஆதரவளித்தன.
அதேவேளை, இரண்டாம் நிலைக் கடன்கள் இரண்டாம் காலாண்டில் அதிகரித்தன. ஏற்கெனவே பாதிக்கப்பட்ட கடன்களின் விகிதம் மேம்பட்டிருந்தாலும், எதிர்காலத்தில் கடன் திருப்பிச் செலுத்துவதில் சிக்கல் ஏற்படும் அதிக அபாயமுள்ள கடன் பெறுவோரின் எண்ணிக்கை வளரலாம். இந்த இரு குறியீடுகளையும் ஒன்றுக்கொன்று முரண்பாடானவையாகப் பார்க்கக் கூடாது.
திருப்பிச் செலுத்தும் திறன் பலவீனமடையும்போது, கடன்கள் மேலும் இரண்டாம் மற்றும் மூன்றாம் நிலைகளுக்கு நகரக்கூடும் என்பதே காலநிலை தொடர்பான எச்சரிக்கையின் மையம். புயல் நிவாரணக் கடன்கள் அனைத்தும் பாதிக்கப்பட்ட கடன்களாக மாறும் என்றோ, இரண்டாம் நிலைக் கடன்களின் ஒவ்வொரு அதிகரிப்புக்கும் காலநிலைச் சேதமே காரணம் என்றோ இது நிறுவவில்லை.
நிதி நிறுவனங்கள் இன்னும் கடினமான நிலையை எதிர்கொள்கின்றன. அவற்றின் மூன்றாம் நிலைக் கடன் விகிதம் மேம்பட்டபோதும், இரண்டாம் நிலைக் கடன்கள் கூர்மையாக உயர்ந்தன; கடன் இழப்புகளுக்கான ஒதுக்கீட்டுப் பாதுகாப்பும் குறைந்தது. இந்தத் துறையில் கடன் பெறுவோரின் அபாயம் அதிகரித்ததற்கு டிட்வா புயலும் மத்திய கிழக்கு மோதலும் ஓரளவு காரணம் என மத்திய வங்கி குறிப்பிடுகிறது. பாதுகாப்பு குறைவது, அடையாளம் காணப்பட்ட கடன் இழப்புகளைச் சமாளிக்கும் நிதி இருப்பு பலவீனமடைவதைக் காட்டுகிறது.
கடன் நிவாரணத்தால் இழப்புகள் வெளிப்படுவது தாமதமாகலாம்
புயலால் ஏற்பட்ட பாதிப்புக்குப் பதிலளிக்கும் வகையில் அதிகாரிகள் கடன் தவணை ஒத்திவைப்புகளையும் சலுகைமிக்க திருப்பிச் செலுத்தும் ஏற்பாடுகளையும் அறிமுகப்படுத்தினர். கடன் தவணை ஒத்திவைப்பு என்பது பணம் செலுத்துவதைத் தற்காலிகமாகத் தள்ளிவைப்பதாகும். வருமானம் அல்லது தொழில் நடவடிக்கை பாதிக்கப்பட்ட கடன் பெறுவோரின் உடனடிச் சுமையைக் குறைக்க, திருப்பிச் செலுத்தும் விதிமுறைகளையும் மாற்றலாம்.
பாதிக்கப்பட்ட தனிநபர்களுக்கும் தொழில்களுக்கும் வங்கிகளும் நிதி நிறுவனங்களும் நிவாரணம் வழங்க வேண்டும் என மத்திய வங்கி கோரியது. இத்தகைய நடவடிக்கைகள், வருமானம் ஈட்டும் திறன் பாதிக்கப்பட்டிருக்கும் நிலையில் உடனடியாகத் திருப்பிச் செலுத்தக் கோருவதற்குப் பதிலாக, கடன் பெறுவோருக்கு மீண்டெழுவதற்கான கால அவகாசத்தை வழங்கலாம்.
ஆனால், பாதிக்கப்பட்ட கடன்களை மறைப்பதன் மூலமும் வாராக் கடன்களை அங்கீகரிப்பதைத் தாமதப்படுத்துவதன் மூலமும், இந்த நிவாரணங்கள் நிதித் துறையின் உண்மையான அபாயத்தை மறைக்கக்கூடும் என்றும் வங்கி எச்சரிக்கிறது. தவணை ஒத்திவைக்கப்பட்டிருப்பது மட்டும், அந்தக் கடனைச் செலுத்தும் திறன் கடன் பெறுவோருக்கு மீண்டும் வந்துவிட்டது என்பதை நிறுவாது.
தற்காலிகக் கட்டண உதவிக்கும், கடனைத் திருப்பிச் செலுத்தும் திறன் நிலையாக மீள்வதற்கும் இடையே வேறுபாடு உள்ளது. புதிய கடன் வழங்கலின் வேகத்துடனும் அதன் தன்மையுடனும் சேர்த்து, இந்தக் கடன்களின் தரத்தையும் ஒழுங்குமுறை அமைப்புகள் தொடர்ந்து கண்காணிக்க வேண்டும். சொத்துத் தரத்தில் ஏற்படும் இறுதி விளைவு, திருப்பிச் செலுத்தும் அட்டவணை மாற்றப்பட்டதா என்பதையே சார்ந்திருக்காது; பாதிக்கப்பட்ட கடன் பெறுவோர் எவ்வாறு மீள்கிறார்கள் என்பதையும் சார்ந்திருக்கும்.
வேகமான கடன் வளர்ச்சி, மதிப்பு குறையும் பிணையச் சொத்துகளுக்கான அபாயத்தை அதிகரிக்கிறது
கடன் வழங்கல் வேகமாக வளர்ந்து வரும் காலகட்டத்திலேயே காலநிலை அதிர்ச்சிகள் நிகழ்கின்றன. நுகர்வு, வர்த்தகம், நிதிச் சேவைகள், கட்டுமானம், வெளிநாட்டுக் கடன்கள் எனப் பல துறைகளில் வங்கிக் கடன் விரிவடைந்தது. வாகன நிதியுதவிக்கும் தங்கப் பிணையக் கடன்களுக்கும் இருந்த வலுவான தேவை, நிதி நிறுவனங்களின் வளர்ச்சியை ஊக்குவித்தது.
குடும்பங்களின் கடன்பாடு அதிகரித்தல், பிணையச் சொத்துகளை அதிகம் சார்ந்திருத்தல், பிணையச் சொத்துகளின் மதிப்பு மாறுதல், ரியல் எஸ்டேட் விலைகள் உயர்தல் ஆகியவற்றை உருவாகி வரும் பாதிப்புகளாக மத்திய வங்கி அடையாளம் கண்டுள்ளது. பொருளாதாரத்துடனான நீண்டகால உறவை விடக் கடன் அளவு அதிகரிக்கிறதா என்பதை மதிப்பிடப் பயன்படுத்தப்படும் தனியார் துறை கடன் இடைவெளியும் விரிவடைந்து வருவதாக அது தெரிவிக்கிறது.
கடனுக்குப் பிணையாக வைக்கப்படும் சொத்தே பிணையச் சொத்து. கடன் பெறுவோர் திருப்பிச் செலுத்த முடியாவிட்டால், கடன் வழங்குநர் இழப்பை ஈடுசெய்யப் பயன்படுத்தக்கூடிய ஆதாரமாக அது அமையும். வருமானம் தடைபடுவதால் திருப்பிச் செலுத்தும் திறன் பலவீனமடையும் அதேவேளையில், புயல் சேதம் அந்தப் பிணையத்தின் மதிப்பையும் குறைக்கலாம்.
இந்த அபாயங்களை ஒன்றாகக் கருதக் கூடாது. வாகனக் கடன்களும் தங்கக் கடன்களும் வேகமாக அதிகரிப்பதால் கூடுதல் பாதுகாப்பு நடவடிக்கைகள் தேவைப்படுவதாக ஆய்வு குறிப்பிடுகிறது. ஆனால், வீடுகள், உள்கட்டமைப்பு அல்லது வேளாண் சொத்துகள் சந்தித்த அதேவகை நேரடிச் சேதத்தை அந்தச் சொத்துகளும் சந்தித்தன என்று அது கூறவில்லை. நெருக்கடியின்போது மதிப்பு மாறக்கூடிய பிணையத்தைச் சார்ந்திருப்பதே பொதுவான கவலை.
மோட்டார் வாகன நிதியுதவிக்கான அதிகபட்ச கடன்-மதிப்பு விகித வரம்புகளை மத்திய வங்கி இறுக்கமாக்கி எளிமைப்படுத்தியது; தங்கப் பிணையக் கடன்களுக்கு அதிகபட்ச வரம்புகளை அறிமுகப்படுத்தியது; தங்கக் கடன்களுக்குப் பொருந்தும் அபாய எடைகளையும் உயர்த்தியது. ஒரு சொத்தின் மதிப்புக்கு எதிராக எவ்வளவு கடன் பெறலாம் என்பதை கடன்-மதிப்பு விகித வரம்புகள் கட்டுப்படுத்துகின்றன. ஒரு கடன் அபாயத்துக்கு எதிராகக் கடன் வழங்குநர்கள் வைத்திருக்க வேண்டிய மூலதனத்தை அபாய எடைகள் பாதிக்கின்றன.
காப்பீட்டு அழுத்தம், இழப்பீட்டுச் செலவுகளைத் தாண்டியும் நீள்கிறது
ஆய்வுக் காலத்தில் காப்பீட்டுத் துறையின் மூலதனம் போதுமான நிலையில் இருந்தது; எனினும், அதன் இலாபத்தன்மை மிதமடைந்தது. டிட்வா புயலால் ஏற்பட்ட கணிசமான இழப்பீட்டுக் கோரிக்கைகள், மறுகாப்பீட்டுத் தொகை வரவேண்டிய நிலுவைகளை அதிகரித்து, காப்பீட்டு அபாயம், பணப்புழக்க அபாயம், எதிர்தரப்பு அபாயம் ஆகியவற்றைத் தீவிரப்படுத்தின.
காப்பீட்டு நிறுவனங்கள் தங்களின் அபாயத்தில் ஒரு பகுதியை மற்றொரு காப்பீட்டு நிறுவனத்துக்கு மாற்றுவதே மறுகாப்பீடு. மறுகாப்பீட்டு நிலுவை என்பது அந்த நிறுவனத்திடமிருந்து வரவேண்டிய தொகையாகும். எனவே, இந்த நிலுவை அதிகரிப்பது என்பது இழப்பீடுகளை வழங்குவதற்கான பணம் ஏற்கெனவே கையில் இருப்பதற்கு சமமல்ல.
இதனால் பல்வேறு வகையான அழுத்தங்கள் உருவாகின்றன. காப்பீடு செய்யப்பட்ட அபாயங்களால் ஏற்படும் இழப்பீட்டுக் கோரிக்கைகளைச் சமாளிக்கக் காப்பீட்டுக் கட்டணங்களும் ஒதுக்கீடுகளும் போதுமானவையா என்பதைக் காப்பீட்டு அபாயம் குறிக்கிறது. செலுத்த வேண்டிய நேரத்தில் பணம் வழங்கும் திறனைப் பணப்புழக்க அபாயம் குறிக்கிறது. மறுகாப்பீட்டு நிறுவனம் தனது கடமைகளை நிறைவேற்றுமா என்பதையே எதிர்தரப்பு அபாயம் குறிக்கிறது.
சொத்துச் சேதம், பயிர் இழப்பு, தொழில் முடக்கம் ஆகியவற்றுக்கான இழப்பீட்டுக் கோரிக்கைகள் அதிகரித்து, காப்பீட்டு நிறுவனங்களின் கடன்பொறுப்புகளைச் சந்திக்கும் திறனுக்கு அழுத்தம் கொடுத்து, கட்டணங்களை உயர்த்தக்கூடும் என்றும் பரந்த காலநிலை எச்சரிக்கை சுட்டுகிறது. இவை அபாயங்களாக அடையாளம் காணப்பட்டுள்ளன; காப்பீட்டு நிறுவனங்கள் ஏற்கெனவே கடன்களைச் செலுத்த இயலாத நிலையில் உள்ளன என்றோ, கட்டணங்கள் குறிப்பிட்ட அளவு உயர்ந்துள்ளன என்றோ இதனால் பொருளல்ல. வெளியீட்டுச் சுருக்கத்தில் நாடு முழுவதற்குமான புயல் இழப்பீட்டுக் கோரிக்கைகளின் மொத்தத் தொகையை ஆய்வு தெரிவிக்கவில்லை.
நிதிப் பாதுகாப்பு இருப்புகள் போதுமானவை; ஆனால் குறைந்து வருகின்றன
வங்கிகளின் மூலதன மற்றும் பணப்புழக்க விகிதங்கள் ஒழுங்குமுறை வரம்புகளைவிட கணிசமாக உயர்ந்தே இருந்தன. அவற்றின் இலாபத்தன்மை தொடர்ந்து மேம்பட்டாலும், 2025ஆம் ஆண்டின் முதல் பாதியுடன் ஒப்பிடுகையில் வளர்ச்சி மந்தமடைந்தது. மூலதனமும் தொடர்ந்து திரண்டது; ஆனால், அபாயத்துக்கு ஏற்ப சரிசெய்யப்பட்ட சொத்துகள் அதைவிட வேகமாக வளர்ந்ததால், மூலதனப் போதுமை விகிதங்கள் குறைந்தன.
விற்பனை செய்ய எளிதான சொத்துகளை, குறிப்பாக அரசுப் பத்திரங்களை, தனியார் துறைக் கடன்களாக மாற்றியதால் வங்கிகளின் பணப்புழக்க விகிதங்கள் வீழ்ச்சியடைந்தன. சொத்துகளுக்கும் பொறுப்புகளுக்கும் இடையிலான கால வேறுபாடுகள் அதிகரித்திருப்பதையும் ஆய்வு சுட்டிக்காட்டுகிறது. எதிர்பாராத நெருக்கடியின்போது மறுநிதியளிப்பு மற்றும் பணப்புழக்க அபாயங்கள் அதிகரிக்கக்கூடும்.
நிதி நிறுவனங்களும் ஒழுங்குமுறைத் தேவையைவிட அதிகமான பணப்புழக்கத்தைப் பேணின. ஆனால், கடன் வழங்கல் விரிவடைந்ததால் அவற்றின் பணப்புழக்க விகிதங்களும் மூலதனப் பாதுகாப்பு இருப்புகளும் குறைந்தன. வைப்புகளைவிடக் கடன்வாங்கல் வேகமாக வளர்ந்ததால், நிதி நிறுவனங்களுக்கும் வங்கிகளுக்கும் இடையிலான தொடர்புகள் அதிகரித்தன.
நிகர வட்டி வருமானத்தின் ஆதரவுடன் நிதி நிறுவனங்களின் இலாபம் தொடர்ந்து உயர்ந்தது. ஆனால், 2026/27 நிதியாண்டின் முதல் காலாண்டில் இலாப வளர்ச்சி மிதமடைந்தது. இந்தக் கண்டறிதல்கள், அதிக வருவாய் மட்டும் நிதி நிலைத்தன்மை குறித்த கேள்விக்குப் பதிலளிக்காது என்பதை எடுத்துக்காட்டுகின்றன: இழப்புகளைத் தாங்குவதற்கான வளங்களை விடக் கடன் வழங்கலும் அபாய வெளிப்பாடும் வேகமாக வளரக்கூடும்.
மீட்சியும் நிதானமான கொள்கையும் தொடர்ந்தால் கண்ணோட்டம் சாதகமாக இருக்கும்
பொருளாதார மீட்சி தொடர்வது, நிதி ஒருங்கிணைப்பில் முன்னேற்றம் ஏற்படுவது, கொள்கைகள் நிதானமாகச் செயல்படுத்தப்படுவது ஆகியவற்றைச் சார்ந்து மத்திய வங்கியின் கண்ணோட்டம் பொதுவாகச் சாதகமாக உள்ளது. வலுவான மூலதன மற்றும் பணப்புழக்க இருப்புகள், காலநிலை மற்றும் இணையப் பாதுகாப்பு அபாயங்களின் மேம்பட்ட நிர்வாகம், மீட்சி மற்றும் நெருக்கடித் தயார்நிலைக்கான வலுவான ஏற்பாடுகள் ஆகியவற்றை அது வலியுறுத்துகிறது.
பல அழுத்தங்களில் காலநிலைப் பாதிப்பும் ஒன்று. நீடித்த புவிசார் அரசியல் பதற்றங்களும் உயர்ந்த எரிசக்தி விலைகளும் வெளிநாட்டுத் துறைச் சமநிலையைப் பலவீனப்படுத்தி, பணவீக்கத்தை அதிகரித்து, கடன் பெறுவோரின் திருப்பிச் செலுத்தும் திறனைக் குறைக்கக்கூடும். ஆய்வுக் காலத்தில் மத்திய கிழக்குப் பதற்றங்கள் அந்நியச் செலாவணி அழுத்தத்துக்கும் ரூபாய் மதிப்புக் குறைவுக்கும் பங்களித்தன. எனினும், கொள்கை நடவடிக்கைகளும் வெளிநாட்டுப் பண அனுப்பல்கள், சுற்றுலா, ஏற்றுமதி வழியிலான வரவுகளும் அதிகரித்ததால் பின்னர் சந்தை நிலைமைகள் மேம்பட்டன.
கடன் பெறுவோர் தொடர்பான குறியீடுகளும் கலவையான நிலையை வெளிப்படுத்துகின்றன. 2026ஆம் ஆண்டின் முதல் பாதியில் குடும்பங்களின் கடன் மதிப்பீடுகள் பொதுவாக நிலையாக இருந்தன. அதேவேளை, நிதித் துறைக்கு வெளியிலுள்ள பட்டியலிடப்பட்ட நிறுவனங்களின் வருவாய் வளர்ச்சி வலுவடைந்தாலும், விற்பனை மற்றும் செயல்பாட்டுச் செலவுகள் உயர்ந்ததால் மொத்த இலாபத்தன்மை பலவீனமடைந்தது. வருவாய் உயர்ந்ததால் கடனைச் செலுத்தும் திறன் கட்டாயம் அதிகரித்துவிடாது.
காலநிலை காரணமாகப் பாதிக்கப்பட்ட கடன்கள் இறுதியில் எந்த அளவு அதிகரிக்கும், டிட்வாவின் முழுமையான பரந்த பொருளாதாரச் செலவு எவ்வளவு, எதிர்காலத்தில் காப்பீட்டுக் கட்டணங்கள் எவ்வாறு மாறும் என்பவற்றை இந்த ஆய்வு கணக்கிடவில்லை. அடுத்த காலநிலை அபாய மதிப்பீட்டுக்கான தேதியிட்ட அட்டவணையையும் அதன் வெளியீடு வழங்கவில்லை. கடன் பெறுவோரின் நிலையும் நிறுவனங்களின் பாதுகாப்பு இருப்புகளும் மாறும்போது தொடர்ந்து கண்காணித்து உரிய நேரத்தில் தலையிடுவதே உடனடிப் பணியாக மத்திய வங்கி அடையாளம் காட்டுகிறது.
தீவிர வானிலை, உற்பத்தி, விலைகள், கடனைத் திருப்பிச் செலுத்தும் திறன் ஆகியவற்றைப் பாதிக்கும் கட்டமைப்புசார் நிதி அபாயமாக மாறியுள்ளது என்பதே மத்திய எச்சரிக்கை. இந்த மதிப்பீட்டின்போது இலங்கையின் நிதி நிறுவனங்களிடம் போதுமான பாதுகாப்பு இருப்புகள் இருந்தன. ஆனால், இரண்டாம் நிலைக் கடன்கள் அதிகரிப்பதும் நிதி விகிதங்கள் குறுகிவருவதும், மேலும் அதிர்ச்சிகள் அந்தப் பாதுகாப்புகளை எவ்வாறு சோதிக்கக்கூடும் என்பதை எடுத்துக்காட்டுகின்றன.
முக்கிய அம்சங்கள்
- 2025 நவம்பரில் டிட்வா புயல் 25 மாவட்டங்களையும் பாதித்தது; நேரடி பொருட்சேதம் 4.1 பில்லியன் அமெரிக்க டாலர் என மதிப்பிடப்பட்டது. இது மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 4% ஆகும்.
- சேத மதிப்பீட்டில் உற்பத்தி இழப்பு, வருமான இழப்பு, நீடித்த மீட்புப் பணிகளின் பரந்த செலவுகள் ஆகியவை சேர்க்கப்படவில்லை.
- போதுமான மூலதன மற்றும் பணப்புழக்கப் பாதுகாப்பு இருப்புகளுடன், 2026ஆம் ஆண்டின் முதல் பாதியில் நிதி அமைப்பு நிலையாக இருந்தது.
- வங்கிகள் மற்றும் நிதி நிறுவனங்களில் மூன்றாம் நிலைக் கடன் விகிதங்கள் மேம்பட்டபோதும், இரண்டாம் நிலைக் கடன்கள் அதிகரித்தன.
- கடன் பெறுவோருக்கான நிவாரணம், அடிப்படைத் திருப்பிச் செலுத்தும் சிக்கல்களைத் தீர்க்காமலேயே, பாதிக்கப்பட்ட கடன்களை அடையாளம் காண்பதைத் தாமதப்படுத்தலாம்.
- புயல் தொடர்பான காப்பீட்டு இழப்பீட்டுக் கோரிக்கைகள் மறுகாப்பீட்டு நிலுவைகளையும், காப்பீட்டு, பணப்புழக்க, எதிர்தரப்பு அபாயங்களையும் அதிகரித்தன.
- பொருளாதார மீட்சி நீடிப்பது, நிதி ஒருங்கிணைப்பு தொடர்வது, கொள்கைகள் நிதானமாகச் செயல்படுத்தப்படுவது ஆகிய நிபந்தனைகளின் அடிப்படையில் கண்ணோட்டம் பொதுவாகச் சாதகமாக உள்ளது.