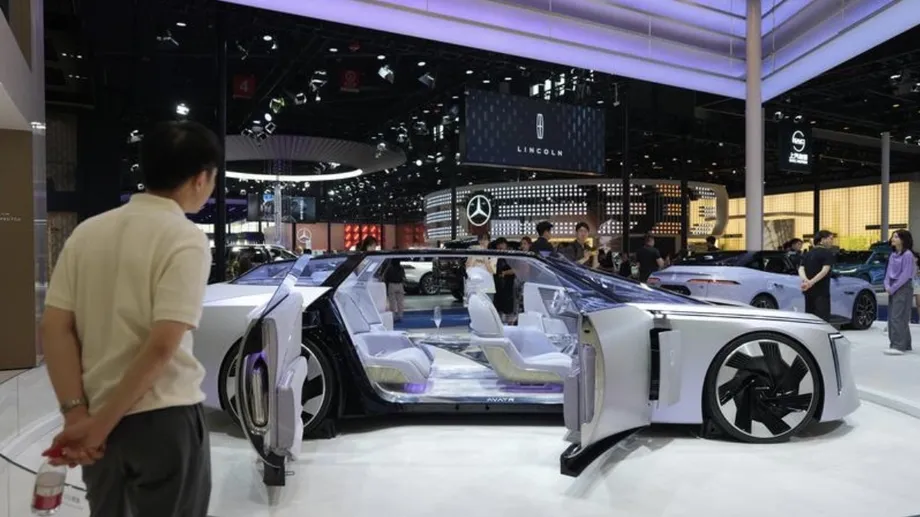
வாகன ஏற்றுமதியாளர்களுக்கு நான்கு சதவீதப் புள்ளி குறைப்பு
புதிய ஆற்றல் வாகனங்களுக்கான மதிப்புக்கூட்டல் வரி ஏற்றுமதித் தள்ளுபடியை 13%-லிருந்து 9%-ஆக, 2027 ஏப்ரல் 1 முதல் சீனா குறைக்க உள்ளது. வெளிநாட்டு விற்பனை இருமடங்குக்கும் மேலாக அதிகரித்துள்ள இந்தத் துறைக்கு வழங்கப்படும் வரி ஆதரவில் ஒரு பகுதியை இது விலக்குகிறது. தூய மின்சார வணிக வாகனங்கள், செருகுநிரல் கலப்பினப் பயணிகள் வாகனங்கள் உள்ளிட்ட 67 தயாரிப்பு வகைகள் இந்த மாற்றத்தில் அடங்கும்; வரம்பு நீட்டிப்பு மாதிரிகளும் இதில் சேர்க்கப்பட்டுள்ளன.
உள்ளடக்கம்
- வாகன ஏற்றுமதியாளர்களுக்கு நான்கு சதவீதப் புள்ளி குறைப்பு
- புதிய விகிதம் உண்மையில் எதை மாற்றுகிறது?
- எந்த வாகனங்களும் சரக்குகளும் இதில் அடங்கும்?
- எவ்வளவு லாபம் குறையக்கூடும்?
- ஏற்றுமதி வளர்ச்சி இந்த மாற்றத்துக்குப் பின்னணியளிக்கிறது
- வெளிநாட்டு உற்பத்தி ஏன் முக்கியம்?
- வரி ஆதரவிலிருந்து பரந்த அளவில் விலகல்
- மாற்றக் காலத்தை நிர்ணயிக்கும் தேதிகள்
- வர்த்தகப் பதற்றங்களும் விடையில்லாத கேள்விகளும்
- முக்கிய அம்சங்கள்
நிதி அமைச்சகமும் மாநில வரிவிதிப்பு நிர்வாகமும் இந்த நடவடிக்கையை அக்டோபர் 12 அன்று, “சில தயாரிப்புகளுக்கான ஏற்றுமதி வரித் தள்ளுபடிக் கொள்கைகளைச் சரிசெய்தல்” என்ற அறிவிப்பு எண் 2026-29-இல் அறிவித்தன. சுங்க ஏற்றுமதி அறிவிப்பில் பதிவு செய்யப்பட்ட ஏற்றுமதி தேதியைப் பொறுத்தே பொருந்தும் விகிதம் அமையும். எனவே, இந்த மாற்றத்துக்குத் தயாராகும் உற்பத்தியாளர்களுக்கு சரக்குகளை அனுப்பும் காலம் முக்கியமானதாகிறது.
தள்ளுபடி தொடர்ந்து கிடைத்தாலும், நிதி வேறுபாடு கணிசமானது. எடுத்துக்காட்டாக, 150,000 யுவான் ஏற்றுமதி விலையுள்ள ஒரு வாகனத்துக்கு, இரண்டு விகிதங்களின்படியும் கணக்கிட்டால், குறைப்புக்கு முன் 19,500 யுவானும், அதற்குப் பின் 13,500 யுவானும் தள்ளுபடியாகக் கிடைக்கும். உண்மையான வரிக் கணக்கீடு மற்றும் தகுதி விதிகளுக்கு உட்பட்டு, ஒரு வாகனத்துக்கு 6,000 யுவான் குறைவாகக் கிடைக்கும்.
சீனாவின் புதிய ஆற்றல் வாகன ஏற்றுமதி மிகப் பெரிய அளவை எட்டும் நேரத்தில் இந்த அறிவிப்பு வெளியாகியுள்ளது. 2026 முதல் ஒன்பது மாதங்களில் ஏற்றுமதி 4.006 மில்லியன் வாகனங்களை எட்டியது; முந்தைய ஆண்டைவிட இது 130% அதிகம். ஜூன் முதல் தொடங்கி தொடர்ந்து நான்கு மாதங்களுக்கு, மொத்த வாகன ஏற்றுமதியில் பாதிக்கும் மேலாக இந்த வாகனங்கள் இருந்தன.
2027 ஏப்ரல் 1 முதல் மின்னணுச் சிகரெட் உபகரணங்கள் மற்றும் தொடர்புடைய தயாரிப்புகளுக்கான மதிப்புக்கூட்டல் வரி ஏற்றுமதித் தள்ளுபடிகளையும் இந்த நடவடிக்கை ரத்து செய்கிறது. நுகர்வு வரிக்கு உட்பட்ட பாதிக்கப்பட்ட தயாரிப்புகளுக்கு, தற்போதைய ஏற்றுமதி நுகர்வு வரி திருப்பித் தரும் அல்லது விலக்கு அளிக்கும் நடைமுறை மாற்றமின்றித் தொடரும்.
புதிய விகிதம் உண்மையில் எதை மாற்றுகிறது?
உள்நாட்டில் உற்பத்தி மற்றும் கொள்முதலின்போது செலுத்தப்பட்ட மதிப்புக்கூட்டல் வரியின் ஒரு பகுதியை ஏற்றுமதித் தள்ளுபடிகள் திருப்பித் தருகின்றன. பிற செலவு அல்லது விலை மாற்றங்கள் இந்த வேறுபாட்டை ஈடுசெய்யாவிட்டால், குறைந்த தள்ளுபடி என்பது வரி அமைப்பிலிருந்து ஏற்றுமதியாளருக்குக் குறைவான தொகை திரும்பக் கிடைக்கும் என்பதாகும்.
13%-லிருந்து 9%-ஆகக் குறைப்பது நான்கு சதவீதப் புள்ளிகள் குறைவாகும். முந்தைய விகிதத்துடன் ஒப்பிடுகையில், தள்ளுபடித் தொகை சுமார் 30.8% குறைகிறது. இதனால் ஒரு வாகனத்தின் விலை 30.8% உயர்கிறது என்றோ, அதன் மொத்த உற்பத்திச் செலவு அதே அளவு அதிகரிக்கிறது என்றோ பொருளல்ல. தள்ளுபடி விகிதத்தைப் பயன்படுத்திக் கணக்கிடப்படும் திருப்பித்தொகை குறைகிறது என்பதே இதன் பொருள்.
வெளிநாட்டுச் சந்தையில் புதிய இறக்குமதி வரியையும் இந்த அறிவிப்பு விதிக்கவில்லை. பரிவர்த்தனையின் சீனப் பக்கத்தில்தான் உடனடி மாற்றம் ஏற்படுகிறது. உற்பத்தியாளர்கள் குறைந்த லாபத்தை ஏற்றுக்கொள்ளலாம், விநியோகஸ்தர்களுடன் வேறுபட்ட நிபந்தனைகளைப் பேச்சுவார்த்தை நடத்தலாம், ஏற்றுமதி விலைகளை உயர்த்தலாம், செலவுகளைக் குறைக்கலாம் அல்லது வாகனங்கள் உற்பத்தியாகும் இடத்தை மாற்றலாம்.
மதிப்புக்கூட்டல் வரிக்கும் நுகர்வு வரிக்கும் உள்ள வேறுபாடும் முக்கியமானது. இவை தனித்தனி வரிகள். குறிப்பிட்ட மதிப்புக்கூட்டல் வரி ஏற்றுமதித் தள்ளுபடி நடைமுறைகளை மட்டுமே இந்த அறிவிப்பு மாற்றுகிறது. நுகர்வு வரிக்கு உட்பட்ட தயாரிப்புகளுக்கான தற்போதைய ஏற்றுமதி நுகர்வு வரி நடைமுறை தொடரும் என்றும் அது வெளிப்படையாகக் கூறுகிறது.
எந்த வாகனங்களும் சரக்குகளும் இதில் அடங்கும்?
வாகனப் பட்டியலில் ஒரே பயணிகள் கார் பிரிவை மட்டும் சாராத, பல வகையான புதிய ஆற்றல் வாகனங்கள் அடங்கிய 67 வகைகள் உள்ளன. தூய மின்சார வணிக வாகனங்களும் செருகுநிரல் கலப்பினப் பயணிகள் வாகனங்களும், வரம்பு நீட்டிப்பு வாகனங்கள் உட்பட, இதில் அடங்குவதாகக் குறிப்பிடப்பட்டுள்ளது. வரம்பு நீட்டிப்பு வாகனங்களில், பொதுவாக உள் எரிப்பு இயந்திரம் மின்சாரத்தை உருவாக்கும்; அந்த மின்சாரத்தில் இயங்கும் மின்மோட்டாரே வாகனத்தை இயக்கும்.
ஏற்றுமதியாளர்களுக்கு, ஏற்றுமதி சரக்குகளுக்கான சுங்க அறிவிப்பில் ஏற்றுமதி தேதியாகக் குறிப்பிடப்பட்ட தேதியே தீர்மானகரமானது. எந்தத் தள்ளுபடி விகிதம் பொருந்தும் என்பதை நிர்ணயிக்க, ஆர்டர் தேதி, பணம் செலுத்திய தேதி, உற்பத்தி தேதி அல்லது இலக்குச் சந்தையைச் சென்றடைந்த தேதி ஆகியவற்றை அறிவிப்பு அளவுகோலாகக் குறிப்பிடவில்லை.
இதனால், 2027 ஏப்ரலுக்கு முன் வாகனத்தை விற்பனை செய்வதற்கும் புதிய விகிதம் நடைமுறைக்கு வருவதற்கு முன் அதை ஏற்றுமதி செய்வதற்கும் இடையே நடைமுறை வேறுபாடு உருவாகிறது. முன்கூட்டியே ஒப்பந்தத்தில் கையெழுத்திட்டிருப்பது மட்டும் 13% விகிதம் பொருந்தும் என்பதை உறுதிப்படுத்தாது. நிறுவனங்கள் தங்கள் உற்பத்தி, போக்குவரத்து மற்றும் சுங்க அட்டவணைகளை அறிவிப்பில் உள்ள விதியுடன் ஒத்திசைக்க வேண்டும்.
வெளியிடப்பட்ட தேதிகளின்படி, அக்டோபர் அறிவிப்புக்கும் நடைமுறைக்கு வரும் நாளுக்கும் இடையே சுமார் ஐந்தரை மாத கால அவகாசம் உள்ளது. ஒப்பந்தங்களையும் சரக்கு அனுப்பும் திட்டங்களையும் மறுபரிசீலனை செய்ய இது நிறுவனங்களுக்கு நேரம் அளிக்கிறது. எனினும், ஏற்கெனவே ஒப்புக்கொள்ளப்பட்ட ஆர்டர்களுக்கு இழப்பீடு வழங்கப்படும் என்று கொள்கை உறுதியளிக்கவில்லை.
எவ்வளவு லாபம் குறையக்கூடும்?
150,000 யுவான் எடுத்துக்காட்டில், ஏற்றுமதிக்காக ஏற்றப்படும் பொருட்களின் மதிப்பைக் குறிக்கும் FOB (கப்பலில் ஏற்றும் இடம் வரையிலான விலை) பயன்படுத்தப்பட்டுள்ளது. பொதுவாக, இலக்குச் சந்தை விலையில் சேர்க்கப்படும் அடுத்தகட்ட சர்வதேச சரக்குக் கட்டணமும் காப்பீட்டுச் செலவும் இதில் அடங்காது. இது தள்ளுபடித் தொகையில் ஏற்படும் வேறுபாட்டுக்கான எடுத்துக்காட்டு மட்டுமே; வெளிநாட்டு வாங்குபவர் செலுத்தும் சில்லறை விலைக்கான முன்னறிவிப்பு அல்ல.
அந்த அனுமான மதிப்பில், 6,000 யுவான் இழப்பு என்பது ஏற்றுமதி விலையில் 4% ஆகும். மற்றபடி ஒரே மாதிரியான தகுதிபெறும் 10,000 வாகனங்களுக்கு இதே கணக்கைப் பயன்படுத்தினால், மொத்தத் தள்ளுபடியில் 60 மில்லியன் யுவான் குறையும். உண்மையான முடிவுகள், தயாரிப்புகளின் வகைப்பாடு, வரிக்குட்படும் தொகைகள் மற்றும் ஒவ்வொரு நிறுவனத்தின் ஏற்றுமதி ஏற்பாடுகளைப் பொறுத்தது.
சில மின்சார வாகன ஏற்றுமதி நிறுவனங்களின் நிகர லாப விகிதம் சுமார் 10% என CLSA உள்ளிட்ட அமைப்புகள் மதிப்பிட்டுள்ளன. அதே 150,000 யுவான் வருவாய் அடிப்படையில் ஒரு நிறுவனம் 10% லாப விகிதம் ஈட்டியிருந்தால், அதன் லாபம் 15,000 யுவானாக இருக்கும். வேறு எதுவும் மாறாமல், 6,000 யுவான் குறைவை முழுவதுமாக அந்த நிறுவனம் ஏற்றுக்கொண்டால், அது அந்த எடுத்துக்காட்டு லாபத்தின் 40% ஆகும்.
இந்த அனுமானங்களைத் துறை முழுமைக்குமான முன்னறிவிப்பாகக் கருதக்கூடாது. தள்ளுபடிக் கணக்கீடும் நிறுவனத்தின் நிகர லாபக் கணக்கீடும் வெவ்வேறு அடிப்படைகளைப் பயன்படுத்தக்கூடும்; உற்பத்தியாளர்களின் செலவுகளும் விற்பனை அமைப்புகளும் மாறுபடும். இருப்பினும், குறைந்த லாப விகிதத்தில் இயங்கும் நிறுவனத்துக்கு நான்கு சதவீதப் புள்ளி வரி மாற்றம் ஏன் கணிசமாகப் பாதிப்பை ஏற்படுத்தக்கூடும் என்பதை இந்த ஒப்பீடு விளக்குகிறது.
ஏற்றுமதி வளர்ச்சி இந்த மாற்றத்துக்குப் பின்னணியளிக்கிறது
2026 முதல் ஒன்பது மாதங்களில் சீனாவின் புதிய ஆற்றல் வாகன ஏற்றுமதி 4.006 மில்லியனாக இருந்தது; இது முந்தைய ஆண்டின் அளவைவிட 2.3 மடங்கு. தெரிவிக்கப்பட்ட 130% வளர்ச்சி விகிதத்திலிருந்து முந்தைய மொத்த எண்ணிக்கையைக் கணக்கிட்டால், அது சுமார் 1.742 மில்லியன் வாகனங்களாக இருக்கும்; இதன்படி அதிகரிப்பு சுமார் 2.264 மில்லியன்.
ஏற்றுமதிகளின் அமைப்பும் மாறி வருகிறது. ஜூன் முதல் செப்டம்பர் வரையிலான ஒவ்வொரு மாதத்திலும், மொத்த வாகன ஏற்றுமதியில் புதிய ஆற்றல் வாகனங்கள் பாதிக்கும் மேலாக இருந்தன. இந்த நான்கு மாதங்களிலும் அவற்றின் பங்கு பெரும்பான்மையாக இருந்ததை இது காட்டுகிறது; ஆனால் முழு ஒன்பது மாதக் காலத்திலும் அவை பாதிக்கும் மேல் இருந்தன என்பதை இது நிறுவவில்லை.
வேகமான வளர்ச்சியும் தொடர்ந்து நிலைத்த பெரும்பான்மைப் பங்கும் இணைவது, இந்தத் துறை குறைந்த நிதி ஆதரவுடனும் செயல்பட முடியும் என்ற வாதத்தை விளக்குகிறது. இருப்பினும், மொத்த ஏற்றுமதி அளவு மட்டும் ஒவ்வொரு உற்பத்தியாளரும் லாபம் ஈட்டுகிறார்களா என்பதைக் காட்டாது. நிலைபெற்ற பிராண்டுகளும் வெளிநாட்டுத் தொழிற்சாலைகளும் கொண்ட பெரிய உற்பத்தியாளருக்கும், முக்கியமாகக் குறைந்த விலையில் போட்டியிடும் சிறிய நிறுவனத்துக்கும் ஏற்படும் தாக்கம் வேறுபடும்.
எனவே, மதிப்பிட வேண்டிய இரண்டு தனித்தனி விளைவுகள் இந்தக் கொள்கையில் உள்ளன: சீனாவின் மொத்த ஏற்றுமதியில் ஏற்படும் மாற்றம், தனித்தனி நிறுவனங்களின் லாபத்தில் ஏற்படும் மாற்றம். மொத்த விற்பனை வலுவாகத் தொடர்ந்தாலும், சில ஏற்றுமதியாளர்கள் மிகுந்த நிதி நெருக்கடியைச் சந்திக்கலாம்.
வெளிநாட்டு உற்பத்தி ஏன் முக்கியம்?
சீனாவிலிருந்து முழுமையாக உற்பத்தி செய்யப்பட்ட வாகனங்களை ஏற்றுமதி செய்யும் உற்பத்தியாளர்களையே இந்தத் தள்ளுபடிக் குறைப்பு நேரடியாக அதிகம் பாதிக்கும். வெளிநாட்டுச் சந்தையிலேயே உற்பத்தி செய்து விற்கப்படும் வாகனங்கள், அந்த முழுமையான வாகனப் பரிவர்த்தனைக்காக சீனாவின் ஏற்றுமதித் தள்ளுபடியைச் சார்ந்திருக்காது.
BYD நிறுவனம் ஹங்கேரியிலும் பிரேசிலிலும் உள்ளூர்த் தயாரிப்பை முன்னெடுத்து வருகிறது. Great Wall நிறுவனம் தாய்லாந்து, பிரேசில், ரஷ்யா ஆகிய நாடுகளில் உற்பத்தித் திறனை உருவாக்கியுள்ளது அல்லது அதற்கான முயற்சியில் உள்ளது. சரக்குகளை ஏற்றுமதி செய்வதுடன் தொழிற்சாலைகள் அமைப்பதன் மூலமும் சீன உற்பத்தியாளர்கள் வெளிநாடுகளில் விரிவடைவதை இந்த இடங்கள் காட்டுகின்றன.
உள்ளூரில் உற்பத்தி செய்வதால், ஒரு நிறுவனத்தின் விநியோகச் சங்கிலி முழுவதும் சீன வரிக் கொள்கையிலிருந்து விடுபடாது. சீனாவிலிருந்து ஏற்றுமதி செய்யப்படும் உதிரிபாகங்களுக்கும் மின்கலங்களுக்கும் அவற்றுக்கான தனித்தனி வரி நடைமுறைகள் தொடர்ந்து பொருந்தலாம். இதன் குறிப்பிட்ட நன்மை என்னவெனில், ஒரு நாட்டிலேயே பொருத்தப்பட்டு அங்கேயே விற்கப்படும் வாகனத்தின் விற்பனைக்கு சீனாவின் முழுமையான வாகன ஏற்றுமதித் தள்ளுபடி தேவைப்படாது.
இதனால், வெளிநாட்டில் முதலீடு செய்யும் திறன் கொண்ட நிறுவனங்களுக்கு அங்கு உற்பத்தி செய்வது அதிக ஈர்ப்புடையதாகலாம். சிறிய ஏற்றுமதியாளர்களுக்கு தெரிவுகள் குறைவாக இருக்கலாம்: தொழிற்சாலை அமைக்க மூலதனமும் காலமும் தேவை; விலையை உயர்த்துவது பிராண்டின் வலிமையையும் இலக்குச் சந்தைப் போட்டியையும் பொறுத்தது. உற்பத்தியை உள்ளூர்மயமாக்குவதற்கான ஊக்கம் அதிகரிப்பது, புதிய தொழிற்சாலைகள் கட்டப்படும் அல்லது துறை ஒருங்கிணையும் என்பதற்கு உறுதியான ஆதாரமல்ல.
வரி ஆதரவிலிருந்து பரந்த அளவில் விலகல்
சூரிய மின்னழுத்தத் தயாரிப்புகள், மின்கலங்கள் ஆகிய சீனாவின் மற்ற இரண்டு முக்கிய ஏற்றுமதித் துறைகளைப் பாதித்த குறைப்புகளைத் தொடர்ந்து வாகன நடவடிக்கை வந்துள்ளது. இந்தத் துறைகள் புதிய ஆற்றல் வாகனங்களுடன் சேர்ந்து ஏற்றுமதி வளர்ச்சியின் முக்கிய ஆதாரங்களாக உருவெடுத்துள்ளன; அதேவேளை, குறைந்த விலையும் கடுமையான போட்டியும் குறித்த கவலைகளையும் எதிர்கொள்கின்றன.
2026 ஏப்ரல் 1 முதல், சூரிய மின்னழுத்தத் தயாரிப்புகளின் 249 வகைகளுக்கான ஏற்றுமதித் தள்ளுபடிகள் 9%-லிருந்து பூஜ்ஜியமாகக் குறைக்கப்பட்டன. 2013-இல் சூரிய மின்னழுத்தத் துறை ஏற்றுமதித் தள்ளுபடி முறையில் இணைந்ததிலிருந்து, அந்தத் தள்ளுபடிகள் முழுமையாக நீக்கப்படுவது இதுவே முதல்முறை.
மின்கலத் தயாரிப்புகளுக்கு படிப்படியாக மாற்றப்படும் அட்டவணை பொருந்துகிறது. 2026 ஏப்ரல் 1 முதல் டிசம்பர் 31 வரையிலான காலத்தில் அவற்றின் தள்ளுபடி 9%-லிருந்து 6%-ஆகக் குறைந்தது; 2027 ஜனவரி 1 அன்று அது முழுமையாக நீக்கப்பட உள்ளது. இதற்கு மாறாக, ஏப்ரல் மாதக் குறைப்புக்குப் பிறகும் வாகனத் தள்ளுபடி 9%-ஆகத் தொடரும்.
பரந்த மாற்றத்தை, தொழில்கள் முதிர்ச்சியடையும்போது பரவலான ஆதரவிலிருந்து வேறுபடுத்தப்பட்ட வரிச் சரிசெய்தல்களை நோக்கி நகர்வதாக ஷான்டோங் பல்கலைக்கழகத்தின் வரிவிதிப்பு மற்றும் பொருளாதார ஆய்வு மைய இயக்குநர் லி ஹுவா விவரித்தார். தொடர்ந்து சலுகை அளிப்பது குறைந்த விலைப் போட்டியை மேலும் தீவிரப்படுத்தலாம், லாபம் வெளிநாடுகளுக்குச் செல்ல வழிவகுக்கலாம், வெளிநாட்டு மானிய விசாரணைகளையும் ஈர்க்கலாம் என்றும் லி எச்சரித்தார்.
உள்நாட்டு ஊக்கத்தொகைகளும் மாறி வருகின்றன. புதிய ஆற்றல் வாகனங்களுக்கான கொள்முதல் வரிச் சலுகை குறைக்கப்பட்டுள்ளது; 2027 முதல் சில வாகனங்களுக்கு முழு வாகன மற்றும் கப்பல் வரி மீண்டும் விதிக்கப்படும். இவை வெவ்வேறு தகுதி விதிகளைக் கொண்ட தனித்தனி நடவடிக்கைகள். ஒவ்வொரு புதிய ஆற்றல் வாகனமும் அனைத்து வரிச் சலுகைகளையும் இழக்கும் என்று இதற்குப் பொருளல்ல.
மாற்றக் காலத்தை நிர்ணயிக்கும் தேதிகள்
வாகனங்களையும் உதிரிபாகங்களையும் ஏற்றுமதி செய்யும் நிறுவனங்களுக்கு மாற்றங்களின் வரிசை முக்கியம். புதிய வாகன விகிதம் நடைமுறைக்கு வருவதற்கு முன்பே மின்கலங்களுக்கான தள்ளுபடி முடிவடைகிறது; அறிவிக்கப்பட்ட அட்டவணையின்படி சூரிய மின்னழுத்த ஏற்றுமதியாளர்களுக்கு ஏற்கெனவே தள்ளுபடி பூஜ்ஜியமாகியுள்ளது.
- 2026 ஏப்ரல் 1: சூரிய மின்னழுத்தத் தயாரிப்புகளின் 249 வகைகளுக்கான தள்ளுபடிகள் 9%-லிருந்து பூஜ்ஜியமாகக் குறைகின்றன. மின்கலத் தயாரிப்புகளுக்கான தள்ளுபடிகள் 9%-லிருந்து 6%-ஆகக் குறைகின்றன.
- 2026 ஜூன் முதல் செப்டம்பர் வரை: தொடர்ந்து நான்கு மாதங்களிலும் மொத்த வாகன ஏற்றுமதியில் புதிய ஆற்றல் வாகனங்கள் பாதிக்கும் மேலாக உள்ளன.
- 2026 அக்டோபர் 12: வாகனத் தள்ளுபடிக் குறைப்பையும் மின்னணுச் சிகரெட் உபகரணங்களுக்கான தள்ளுபடி ரத்தையும் நிதி அமைச்சகமும் வரிவிதிப்பு நிர்வாகமும் அறிவிக்கின்றன.
- 2027 ஜனவரி 1: மின்கலத் தயாரிப்புகளுக்கான ஏற்றுமதித் தள்ளுபடிகள் ரத்துசெய்யப்பட உள்ளன.
- 2027 ஏப்ரல் 1: புதிய ஆற்றல் வாகன ஏற்றுமதித் தள்ளுபடி 13%-லிருந்து 9%-ஆகக் குறைகிறது; குறிப்பிட்ட மின்னணுச் சிகரெட் தயாரிப்புகளுக்கான தள்ளுபடிகள் முடிவடைகின்றன.
ஏப்ரல் 1-க்கு முன் தகுதிபெறும் சரக்குகளை அனுப்புவதில் நிறுவனங்களுக்கு நிதி ஊக்கம் உள்ளது. இதனால் காலக்கெடுவுக்கு முன் ஏற்றுமதி தற்காலிகமாக அதிகரித்து, ஏற்கெனவே அனுப்பப்பட்ட ஆர்டர்கள் பிந்தைய மாதங்களில் இல்லாததால் பின்னர் புள்ளிவிவரங்கள் குறையக்கூடும்.
இத்தகைய போக்கு வெளிநாட்டுத் தேவை திடீரென அதிகரித்து பின்னர் சரிந்துவிட்டது என்று அவசியம் பொருள்படாது. சரக்குகளை அனுப்பும் நேரத்தையும் அடிப்படை விற்பனைப் போக்கையும் தனித்தனியாக மதிப்பிட வேண்டும். கொள்கைக்கு எதிர்வினையாக முன்கூட்டியே ஏற்றுமதி செய்வது சாத்தியமான நடவடிக்கைதான்; உறுதிசெய்யப்பட்ட விளைவு அல்ல.
வர்த்தகப் பதற்றங்களும் விடையில்லாத கேள்விகளும்
சீன ஏற்றுமதிகளுக்கான ஆதரவு குறித்த வர்த்தகப் பங்காளிகளின் கவலைக்கு ஒரு காரணமாக இருக்கும் உராய்வைத் தள்ளுபடிக் குறைப்பு தணிக்கலாம். குறைந்த ஏற்றுமதி விலைகளை நிலைநிறுத்தப் பயன்படுத்தப்படும் பொதுநிதியையும் இது குறைக்கிறது. இந்த இரண்டு விளைவுகளில் எதுவும் வெளிநாட்டு வரியைத் தானாக மாற்றவோ விசாரணையை முடிவுக்குக் கொண்டுவரவோ செய்யாது.
வெளிநாடுகளின் நடவடிக்கைகள் தனித்தனி முடிவுகளாகவே இருக்கும். பொருந்தும் வர்த்தக விதிகளின்படி ஏற்றுமதி விலைகள் நியாயமற்ற வகையில் குறைவாக உள்ளனவா என்பதை எதிர் குவிப்பு நடவடிக்கைகள் விசாரிக்கின்றன; மானிய விசாரணைகள் அரசின் ஆதரவை ஆய்வு செய்கின்றன. தள்ளுபடி குறைவதால் நிதி நிலைமையின் ஒரு பகுதி மாறலாம்; ஆனால் அந்த விசாரணைகளில் எழுப்பப்படும் எல்லா பிரச்சினைகளுக்கும் அது தீர்வாகாது.
எனவே, மிகவும் உறுதியான உடனடி முடிவு ஏற்றுமதியாளர்களின் பொருளாதார நிலை குறித்ததே; ராஜதந்திர விளைவு உறுதியாக ஏற்படும் என்பதல்ல. பாதிக்கப்பட்ட ஏற்றுமதிகளுக்கு நிறுவனங்களுக்கு மதிப்புக்கூட்டல் வரியாகத் திரும்பக் கிடைக்கும் தொகை குறையும்; அதேவேளை, வெளிநாட்டு அரசுகள் தங்கள் வர்த்தக நடவடிக்கைகளைக் கட்டுப்படுத்தும் அதிகாரத்தைத் தக்கவைத்திருக்கும்.
பல விளைவுகள் இன்னும் தெரியவில்லை: குறைப்பில் எவ்வளவு பகுதியை உற்பத்தியாளர்கள் ஏற்றுக்கொள்வார்கள், விநியோகஸ்தர்கள் அல்லது வாங்குபவர்கள் உயர்ந்த விலையை எதிர்கொள்வார்களா, காலக்கெடுவுக்கு முன் எத்தனை சரக்குகள் அனுப்பப்படும், வெளிநாட்டுத் தொழிற்சாலை முதலீடு வேகமெடுக்குமா என்பவை அவற்றில் அடங்கும். விகிதத்தையும் சுங்கத் தேதி விதியையும் அறிவிப்பு நிர்ணயிக்கிறது; ஆனால் நிறுவனங்களின் முன்னறிவிப்புகளையோ ஏற்றுமதி அளவைக் குறைப்பதற்கான இலக்கையோ வழங்கவில்லை.
அடுத்த நிர்ணயிக்கப்பட்ட முக்கிய தேதிகள், மின்கலத் தள்ளுபடிகளுக்கான ஜனவரி 1-ம் தேதியும் வாகனத் தள்ளுபடிகளுக்கான ஏப்ரல் 1-ம் தேதியும் ஆகும். வாகனக் காலக்கெடுவைச் சுற்றியுள்ள ஏற்றுமதிப் புள்ளிவிவரங்கள், நிறுவனங்களின் லாப அறிவிப்புகள், வெளிநாட்டு உற்பத்தியில் ஏற்படும் மாற்றங்கள் ஆகியவை சரக்கு அனுப்பும் தற்காலிக மாற்றத்தையும் நீடித்த வணிக உத்தி மாற்றத்தையும் வேறுபடுத்திக் காட்ட உதவும்.
முக்கிய அம்சங்கள்
- தகுதிபெறும் புதிய ஆற்றல் வாகனங்களுக்கான மதிப்புக்கூட்டல் வரி ஏற்றுமதித் தள்ளுபடியை 2027 ஏப்ரல் 1 முதல் 13%-லிருந்து 9%-ஆக சீனா குறைக்கும்.
- மின்சார வணிக வாகனங்கள், செருகுநிரல் கலப்பினப் பயணிகள் வாகனங்கள் உட்பட 67 தயாரிப்பு வகைகள் இந்த மாற்றத்தில் அடங்கும்.
- சுங்க அறிவிப்பில் உள்ள ஏற்றுமதி தேதியே எந்த விகிதம் பொருந்தும் என்பதைத் தீர்மானிக்கும்.
- 150,000 யுவான் ஏற்றுமதி மதிப்பில், உண்மையான வரி விதிகளுக்கு உட்பட்டு, ஒரு வாகனத்துக்கு 6,000 யுவான் தள்ளுபடி குறையும் என்பதை எடுத்துக்காட்டு காட்டுகிறது.
- 2026 முதல் ஒன்பது மாதங்களில் புதிய ஆற்றல் வாகன ஏற்றுமதி 4.006 மில்லியனை எட்டியது; இது 130% அதிகம்.
- மின்கல ஏற்றுமதித் தள்ளுபடிகள் 2027 ஜனவரி 1 அன்று முடிவடைய உள்ளன; சூரிய மின்னழுத்தத் தள்ளுபடிகள் 2026 ஏப்ரலில் ரத்துசெய்யப்பட்டன.
- மின்னணுச் சிகரெட் உபகரணங்களுக்கான தள்ளுபடிகளும் 2027 ஏப்ரலில் முடிவடையும். ஏற்றுமதி நுகர்வு வரி நடைமுறை மாற்றமின்றித் தொடரும்.
- விலைகள், லாபம், சரக்குகளை அனுப்பும் காலம், வெளிநாட்டு உற்பத்தி ஆகியவற்றில் ஏற்படும் தாக்கங்கள் இன்னும் உறுதியாகவில்லை.