இரண்டு சுற்று இறுக்கத்துக்குப் பிறகு இடைநிறுத்தம்
முன்னதாக நடத்தப்பட்ட கருத்துக்கணிப்பில் பங்கேற்ற 10 ஆய்வாளர்களும் மேலும் இறுக்கம் எதிர்பார்த்தபோதும், சிங்கப்பூர் நாணய ஆணையம் (MAS) 2026 அக்டோபர் 14 அன்று பணவியல் கொள்கையில் மாற்றம் செய்யவில்லை. கடந்த ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில், மூன்றாம் காலாண்டில் சிங்கப்பூரின் பொருளாதாரம் 5.4% வளர்ந்ததாக முன்கூட்டிய மதிப்பீடுகள் காட்டிய நிலையில் இந்த முடிவு எடுக்கப்பட்டது. அதேவேளையில், எரிசக்தி விலைகளில் மீண்டும் ஏற்பட்ட அழுத்தங்கள், 2027 வரையிலும் பணவீக்கம் உயர்ந்த நிலையில் நீடிக்கக்கூடும் என்ற அச்சத்தை ஏற்படுத்தின.
உள்ளடக்கம்
- இரண்டு சுற்று இறுக்கத்துக்குப் பிறகு இடைநிறுத்தம்
- என்ன மாறியது, என்ன தொடர்கிறது?
- வட்டி விகிதங்களுக்குப் பதிலாக நாணயத்தை சிங்கப்பூர் ஏன் நிர்வகிக்கிறது?
- முன்னறிவிப்பு குறைந்ததால் விலைகள் ஏற்கெனவே தணிகின்றன என்று பொருளல்ல
- பணவீக்கக் கணிப்புக்கு எரிசக்தியே முதன்மை அச்சுறுத்தல்
- ஜிடிபி எதிர்பார்ப்பை மிஞ்சியது; ஆனால் வளர்ச்சியும் மந்தமானது
- செயற்கை நுண்ணறிவுச் சுழற்சி இப்போது வளர்ச்சிக்கு ஆதரவு; பின்னர் தணியலாம்
- இறுக்கம் முடிவுக்கு வந்ததாக அல்ல, இடைநிறுத்தம் என்றே பொருளாதார நிபுணர்கள் கருதுகின்றனர்
- அடுத்த மதிப்பாய்வுக்கு முன் கவனிக்க வேண்டியவை
- முக்கிய அம்சங்கள்
சிங்கப்பூர் டாலரின் பெயரளவு பயனுறு மாற்று விகிதக் கொள்கை வரம்பின் சாய்வு, அகலம், மையம் ஆகியவற்றை MAS மாற்றாமல் வைத்தது. இந்த வரம்பு S$NEER என அழைக்கப்படுகிறது. மேலும், 2026ஆம் ஆண்டுக்கான சராசரி அடிப்படைப் பணவீக்க முன்னறிவிப்பை 1.5% முதல் 2.5% என்பதிலிருந்து 1.5% முதல் 2% எனக் குறுகிய வரம்புக்குள் மாற்றியது. ஒட்டுமொத்த நுகர்வோர் விலைகளின் பணவீக்கம் சராசரியாக 2% அளவில் இருக்கும் என எதிர்பார்க்கப்படுகிறது.
இது கூடுதல் இறுக்கத்துக்கான இடைநிறுத்தமே தவிர, நாணயத்தைப் பலவீனப்படுத்தும் நடவடிக்கை அல்ல. கொள்கை வரம்பு தொடர்ந்து மதிப்புயரும் பாதையில் உள்ளது. இதனால், வர்த்தகப் பங்காளிகளின் நாணயக் கூடைக்கு எதிராக சிங்கப்பூர் டாலர் வலுப்பெற்று, இறக்குமதி பணவீக்கத்தைக் கட்டுப்படுத்த முடியும்.
செயற்கை நுண்ணறிவு முதலீட்டுச் சுழற்சி தணிந்து, உலகளாவிய நிதி நிலைமைகள் இறுக்கமடைவதால், வரும் காலாண்டுகளில் வளர்ச்சி உறுதியாக நீடித்துப் பின்னர் மிதமடையும் என MAS எதிர்பார்க்கிறது. விலை அபாயங்கள் மேல்நோக்கிச் சாய்ந்திருந்தாலும், 2027ஆம் ஆண்டின் நடுப்பகுதியிலிருந்து அடிப்படைப் பணவீக்கம் மேலும் தெளிவாகக் குறையும் என அது கணிக்கிறது.
என்ன மாறியது, என்ன தொடர்கிறது?
ஏப்ரல் மற்றும் ஜூலை மாதங்களில் கொள்கை வரம்பின் மதிப்புயர்வு விகிதத்தை MAS அதிகரித்தது. ஜூலையில் இந்த அதிகரிப்பு குறைவாக இருந்தது. இந்த இரண்டு முடிவுகளிலும் வரம்பின் அகலமோ மையமோ மாறவில்லை. ஜூலைக்குப் பிறகு, மதிப்புயரும் வரம்பின் மேல் பாதிக்குள் S$NEER மிதமாக வலுப்பெற்றுள்ளது.
அக்டோபர் முடிவு, முந்தைய மாற்றங்கள் பொருளாதாரத்தில் தொடர்ந்து தாக்கம் செலுத்த அனுமதிக்கிறது. வலுவான நாணயம் இறக்குமதிகளின் உள்நாட்டுச் செலவைக் குறைக்கலாம். ஆனால் ஒப்பந்தங்கள், இருப்புகள், நுகர்வோர் விலைகள் ஆகியவற்றைச் சரிசெய்ய நிறுவனங்களுக்கு கால அவகாசம் தேவைப்படலாம். எனவே, கொள்கை அமைப்புகளை மாற்றாமல் வைத்திருப்பது, முந்தைய இறுக்கத்தின் விளைவுகள் நின்றுவிட்டன என்று பொருளல்ல.
முடிவுகளின் வரிசையும் வரவிருக்கும் முக்கிய நிகழ்வுகளும்:
- ஏப்ரல் 2026: கொள்கை வரம்பின் மதிப்புயர்வு விகிதத்தை MAS அதிகரித்தது.
- ஜூலை 2026: மதிப்புயர்வு விகிதத்தை MAS மீண்டும் அதிகரித்தது; இந்த முறை அதிகரிப்பு குறைவாக இருந்தது.
- அக்டோபர் 14, 2026: சாய்வு, அகலம், மையம் ஆகியவற்றை மாற்றாமல் வைத்த MAS, அடிப்படைப் பணவீக்க முன்னறிவிப்பு வரம்பைக் குறுகியதாக்கியது.
- நவம்பர் 2026: அரசு 2026 வளர்ச்சி முன்னறிவிப்பைப் புதுப்பித்து, 2027ஆம் ஆண்டுக்கான முதல் கணிப்பை அறிவிக்கவுள்ளது.
- 2027ஆம் ஆண்டின் இரண்டாம் பாதி: செயற்கை நுண்ணறிவுடன் தொடர்புடைய செயல்பாடுகள் மிதமடையும் என MAS எதிர்பார்க்கிறது.
வட்டி விகிதங்களுக்குப் பதிலாக நாணயத்தை சிங்கப்பூர் ஏன் நிர்வகிக்கிறது?
சிங்கப்பூரின் மாற்று விகித அணுகுமுறை, அதன் பொருளாதாரம் வர்த்தகத்தை எந்த அளவுக்குச் சார்ந்துள்ளது என்பதைப் பிரதிபலிக்கிறது. பொருட்கள் மற்றும் சேவைகளின் மொத்த ஏற்றுமதியும் இறக்குமதியும் சேர்ந்து மொத்த உள்நாட்டு உற்பத்தியின் மூன்று மடங்குக்கும் அதிகமாக உள்ளன. உள்நாட்டில் செலவிடப்படும் ஒவ்வொரு சிங்கப்பூர் டாலரிலும் கிட்டத்தட்ட 40 சென்ட் இறக்குமதிக்குச் செல்கிறது. இதனால், நாணயத்தின் ஏற்ற இறக்கங்கள் விலைகளில் வலுவான தாக்கத்தை ஏற்படுத்துகின்றன.
S$NEER, சிங்கப்பூர் டாலரை அதன் முக்கிய வர்த்தகப் பங்காளிகளின் நாணயக் கூடைக்கு எதிராக அளவிடுகிறது. இது அமெரிக்க டாலருக்கு எதிரான மாற்று விகிதம் மட்டுமல்ல. அந்தக் கூடைக்கு எதிரான நோக்கமிட்ட பாதையில் நாணயம் நகர்ந்தபடியே, தனிப்பட்ட நாணயங்களுக்கு எதிராக வெவ்வேறு விதமாக மாறக்கூடும்.
இந்த வரம்பின் மூன்று அம்சங்களை MAS கட்டுப்படுத்துகிறது. சாய்வு, மதிப்புயர்வு அல்லது மதிப்பிறக்கத்தின் வேகத்தை நிர்ணயிக்கிறது. மையம் அதன் நிலையை அமைக்கிறது; அந்தப் பாதையைச் சுற்றி அனுமதிக்கப்படும் ஏற்ற இறக்கத்தை அகலம் தீர்மானிக்கிறது. மேல்நோக்கிய சாய்வை அதிகரிப்பது கூடுதல் இறுக்கத்தைக் குறிக்கிறது; மையத்தை மேலே நகர்த்துவது உடனடி சரிசெய்தலை அளிக்கக்கூடும்.
வரம்பின் துல்லியமான அமைப்புகளும் நாணயக் கூடையின் எடைகளும் வெளியிடப்படுவதில்லை. குறியீட்டை வரம்புக்குள் வைத்திருக்க, MAS சிங்கப்பூர் டாலர்களை வாங்கவோ விற்கவோ முடியும். 1981இல் சிங்கப்பூர் மாற்று விகித இலக்கு முறையை ஏற்றுக்கொண்டது. உள்நாட்டு வட்டி விகிதங்கள் பெரும்பாலும் உலகளாவிய விகிதங்களை, குறிப்பாக அமெரிக்க விகிதங்களைப் பின்பற்றுகின்றன.
2024இல் காலாண்டு மதிப்பாய்வுகளுக்கு மாறியதைத் தொடர்ந்து, வழக்கமான கொள்கை அறிவிப்புகள் இப்போது ஜனவரி, ஏப்ரல், ஜூலை, அக்டோபர் மாதங்களில் வெளியிடப்படுகின்றன. அதற்கு முன், திட்டமிடப்பட்ட மதிப்பாய்வுகள் பொதுவாக ஏப்ரல் மற்றும் அக்டோபரில் நடந்தன. 2022ஆம் ஆண்டின் பணவீக்க உயர்வின்போது இருமுறை செய்ததைப் போல, திட்டமிடப்பட்ட மதிப்பாய்வுகளுக்கு இடையிலும் MAS நடவடிக்கை எடுக்கலாம்.
முன்னறிவிப்பு குறைந்ததால் விலைகள் ஏற்கெனவே தணிகின்றன என்று பொருளல்ல
2026ஆம் ஆண்டுக்கான திருத்தப்பட்ட அடிப்படைப் பணவீக்க வரம்பில், கீழ் வரம்பை மாற்றாமல் வைத்து, மேல் வரம்பு 0.5 சதவீதப் புள்ளி குறைக்கப்பட்டுள்ளது. ஆகவே, இந்த முன்னறிவிப்பு எல்லா வகையிலும் குறைக்கப்பட்டதல்ல; அதன் வரம்பு குறுகியதாக்கப்பட்டுள்ளது. மேலும், இது ஆண்டு சராசரியைக் குறிக்கிறது; அடுத்த சில மாதங்களில் குடும்பங்கள் அனுபவிக்கக்கூடிய பணவீக்க விகிதத்தை அவசியம் குறிக்காது.
அடிப்படைப் பணவீக்கக் கணக்கில் குடியிருப்பு மற்றும் தனியார் போக்குவரத்துச் செலவுகள் சேர்க்கப்படுவதில்லை. இறக்குமதிச் செலவு அழுத்தங்கள் மறையும்போது தணிவதற்கு முன்பாக, உடனடியாக வரும் காலாண்டுகளில் அடிப்படைப் பணவீக்கமும் ஒட்டுமொத்த நுகர்வோர் விலைப் பணவீக்கமும் சற்றே உயர்ந்த நிலையில் தொடரும் என MAS எதிர்பார்க்கிறது.
சமீபத்திய புள்ளிவிவரங்களை கவனமாகப் புரிந்துகொள்ள வேண்டும். ஜூலை மற்றும் ஆகஸ்ட் மாதங்களில் அடிப்படைப் பணவீக்கம் 2.1% ஆக இருந்ததாகப் பல அறிக்கைகள் கூறுகின்றன; இரண்டாம் காலாண்டில் இது 1.5% ஆக இருந்தது. மற்றொரு அறிக்கையின்படி, ஆகஸ்ட் மாதத்தின் தனிப்பட்ட அளவீடு 2.2% ஆகப் பதிவானது; இது செப்டம்பர் 2024க்குப் பிறகான அதிகபட்சமாகும். ஜூலை, ஆகஸ்ட் மாதங்களின் ஒருங்கிணைந்த புள்ளிவிவரமும் தனி மாத அளவீடும் வேறுபடலாம். ஆனால் 2.1% என்பது அந்தக் காலகட்டத்துக்கானதா அல்லது ஒவ்வொரு மாதத்துக்குமானதா என்பதில் அறிக்கைகள் ஒரே மாதிரியாக இல்லை.
2027ஆம் ஆண்டுக்கு, அடிப்படைப் பணவீக்கமும் ஒட்டுமொத்தப் பணவீக்கமும் 1.5% முதல் 2.5% வரை இருக்கும் என MAS கணிக்கிறது. 2026ஆம் ஆண்டுக்கான திருத்தப்பட்ட அடிப்படைப் பணவீக்க முன்னறிவிப்பைவிட 2027ஆம் ஆண்டுக்கான மேல் வரம்பு அதிகமாக இருப்பது, ஆண்டின் நடுப்பகுதியிலிருந்து பணவீக்கம் தணியும் என்ற எதிர்பார்ப்புக்கு முரணல்ல. 2027ஆம் ஆண்டின் தொடக்கத்தில் விலைகள் உயர்ந்த நிலையில் நீடித்து, பின்னர் குறையக்கூடும்; இதனால் ஆண்டு சராசரி அந்த விரிவான வரம்புக்குள் இருக்கும்.
உயர்ந்த இறக்குமதிச் செலவுகள் மின்சாரம் மற்றும் எரிவாயுக் கட்டணங்கள், போக்குவரத்துச் சேவைகள், உணவு ஆகியவற்றில் ஏற்கெனவே தாக்கத்தை ஏற்படுத்தியுள்ளன. சுகாதாரப் பராமரிப்பு மானியங்களும் தொலைத்தொடர்பு வழங்குநர்களிடையிலான போட்டியும் சேவைத் துறைப் பணவீக்கத்தைக் கட்டுப்படுத்த உதவியுள்ளன. இதனால், இறக்குமதி விலையுயர்வுகள் ஒட்டுமொத்த விலைக் கூடைக்குப் பரவும் அளவு குறைந்துள்ளது.
பணவீக்கக் கணிப்புக்கு எரிசக்தியே முதன்மை அச்சுறுத்தல்
அக்டோபர் 14 அன்று பிரெண்ட் கச்சா எண்ணெய் ஒரு பீப்பாய் சுமார் US$106 என்ற விலையில் விற்பனையானது. இது ஆண்டின் தொடக்கத்தில் இருந்த அளவைவிட 70%-க்கும் அதிகம். ஈரான் போர் மற்றும் சவுதி அரேபியா, யேமன் இடையிலான மோதல்களுடன் தொடர்புடைய மத்திய கிழக்கு விநியோகக் கட்டுப்பாடுகள் எரிசக்திச் செலவுகளை அழுத்தத்தில் வைத்துள்ளன.
முன்னைய இடையூறுகளுக்குப் பிறகு எரிசக்தி விலைகள் மீண்டும் அதிகரித்ததைச் சுட்டிக்காட்டி, தனது மதிப்பீட்டை MAS விளக்கியது:
"செப்டம்பர் முதல் எரிசக்தி மூலப்பொருட்களின் விலைகள் மீண்டும் உயர்ந்துள்ளன; அருகிலுள்ள காலத்திலும் அவை உயர்ந்த நிலையில் இருக்கும் என கணிக்கப்படுகிறது," என்று மத்திய வங்கி தெரிவித்தது.
எரிசக்தி விலை உயர்வு பெட்ரோல் அல்லது மின்சாரத்துடன் மட்டும் நின்றுவிடுவதில்லை. அது உற்பத்தி, குளிர்பதனம், போக்குவரத்துச் செலவுகளை உயர்த்தி, பின்னர் உணவு உள்ளிட்ட பிற பொருட்களின் விலைகளிலும் தாக்கத்தை ஏற்படுத்தலாம். உணவு உற்பத்தியைப் பாதிக்கும் மோசமான வானிலையும் கூடுதல் அழுத்தத்தை ஏற்படுத்துகிறது.
எரிசக்தி மற்றும் உணவுப் பொருட்களின் விநியோகத் தடைகள் 2027ஆம் ஆண்டில் படிப்படியாகத் தணியும் என MAS எதிர்பார்க்கிறது. மத்திய கிழக்கில் எரிசக்தி உற்பத்தியும் ஏற்றுமதியும் விரைவாக மீண்டால், எதிர்பார்த்ததைவிட விரைவில் விலைகள் குறையக்கூடும். உலகளாவிய எரிசக்தி அல்லது உணவு விலைகளில் கூர்மையான, நீடித்த உயர்வு ஏற்பட்டால், சிங்கப்பூரின் இறக்குமதிச் செலவுகள் எதிர்திசையில் உயரும்.
இதனால், நாணயக் கொள்கைக்கு இரண்டு சாத்தியமான பாதைகள் உள்ளன. இறக்குமதிச் செலவுகள் நிலைபெற்றால், பணவீக்கம் தணிய உதவ தற்போதைய மதிப்புயரும் வரம்பு போதுமானதாக இருக்கலாம். எரிசக்தி விலைகள் மீண்டும் உயர்ந்து, உயர்ந்த நிலையிலேயே நீடித்தால், மேலும் இறுக்கம் தேவை என்பதற்கான வாதம் வலுப்பெறும். இவற்றில் எதுவும் இன்னும் முடிவாகவில்லை.
ஜிடிபி எதிர்பார்ப்பை மிஞ்சியது; ஆனால் வளர்ச்சியும் மந்தமானது
சிங்கப்பூரின் மூன்றாம் காலாண்டு ஜிடிபி, கடந்த ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 5.4% அதிகரித்தது. இது ஓர் அறிக்கையில் குறிப்பிடப்பட்ட 5% முன்னறிவிப்பைவிட அதிகம். முந்தைய காலாண்டுடன் ஒப்பிடுகையில் வளர்ச்சி 1.1% ஆக இருந்தது; எதிர்பார்க்கப்பட்ட 1.2%-ஐவிடக் குறைவு. இவை வெவ்வேறு ஒப்பீடுகளைக் குறிக்கின்றன: சமீபத்திய காலாண்டு விரிவாக்கம் முன்னறிவிப்பைவிடக் குறைவாக இருந்தபோதும், ஆண்டு வளர்ச்சி எதிர்பார்ப்பை மிஞ்சியது.
முந்தைய காலாண்டின் வளர்ச்சிப் புள்ளிவிவரங்கள் குறித்து அறிக்கைகள் வேறுபடுகின்றன. ஒரு அறிக்கையில், முந்தைய ஆண்டு வளர்ச்சி 5.9% என்றும் காலாண்டு வளர்ச்சி 1.4% என்றும் கூறப்பட்டுள்ளது. மற்றொன்று முறையே 6.2%, 1.5% எனக் குறிப்பிடுகிறது. ஒருங்கிணைக்கப்பட்ட மதிப்பீடு இல்லாத நிலையில், இவற்றில் ஏதேனும் ஒரு ஜோடியை மட்டுமே ஒரே ஒப்பீடாகக் காட்டக் கூடாது. இருப்பினும், மூன்றாம் காலாண்டில் வளர்ச்சி மந்தமானதை இரு அறிக்கைகளும் சுட்டிக்காட்டுகின்றன.
துறைகளின் நிலவரமும் ஒரே சீராக இருக்கவில்லை. செயற்கை நுண்ணறிவுடன் தொடர்புடைய பொருட்களுக்கான வலுவான ஆர்டர்களும் விரிவாக்கப்பட்ட உற்பத்தித் திறனும் தொழில்நுட்பச் செயல்பாடுகளுக்கு ஆதரவளித்தன. கட்டுமானம், நிதிச் சேவைகள், ரியல் எஸ்டேட் ஆகியவை உறுதியாக இருந்தன; நுகர்வோருக்குச் சேவையளிக்கும் நிறுவனங்கள் பலவீனமாகச் செயல்பட்டன.
ஒரு அறிக்கையின்படி, முந்தைய காலாண்டுடன் ஒப்பிடுகையில் உற்பத்தி 0.9% சரிந்தது. அதேவேளையில், தொழில்நுட்பத் துறைகள் ஆண்டு ஜிடிபி வளர்ச்சிக்குத் துணைநின்றன. இந்த இரண்டும் ஒரே நேரத்தில் நிகழலாம்: உற்பத்தி ஓராண்டுக்கு முந்தைய அளவைவிட அதிகமாக இருந்தாலும், உடனடியாக முந்தைய காலாண்டைவிடக் குறையலாம்.
2026ஆம் ஆண்டுக்கான அரசின் தற்போதைய வளர்ச்சி முன்னறிவிப்பு 4.5% முதல் 5.5% வரை உள்ளது. நவம்பர் மாதப் புதுப்பிக்கப்பட்ட மதிப்பீடு, வலுவான தொழில்நுட்பச் சுழற்சி இந்த வேகத்தைத் தக்கவைக்குமா, 2027ஆம் ஆண்டில் எவ்வளவு மந்தம் எதிர்பார்க்கலாம் என்பதைக் கணிக்கும்.
செயற்கை நுண்ணறிவுச் சுழற்சி இப்போது வளர்ச்சிக்கு ஆதரவு; பின்னர் தணியலாம்
வரும் காலாண்டுகளில் வலுவான ஆர்டர்களும் அதிகரித்த உற்பத்தித் திறனும் தொழில்நுட்பத் துறைகளுக்கு ஆதரவளிக்கும் என MAS எதிர்பார்க்கிறது. இதே முதலீட்டுச் சுழற்சி தொழில்துறை உற்பத்திக்கும் சிங்கப்பூரின் முக்கிய வர்த்தகப் பங்காளிகளிடையிலான வர்த்தகத்துக்கும் உதவுகிறது.
செயற்கை நுண்ணறிவுடன் தொடர்புடைய செயல்பாடுகள் 2027ஆம் ஆண்டின் இரண்டாம் பாதியில் மிதமடையும் என மத்திய வங்கி எதிர்பார்க்கிறது. தொழில்நுட்ப வளர்ச்சி அதன் வழக்கத்திற்கு மாறான வேகத்தை இழந்தாலும், முக்கிய உள்கட்டமைப்புக் கட்டுமானமும் நிதிச் சேவைகளும் தொடர்ந்து வளர்ச்சிக்கு ஆதரவளிக்கும் என எதிர்பார்க்கப்படுகிறது.
பொருளாதாரத்தின் நேர்மறை உற்பத்தி இடைவெளி 2027ஆம் ஆண்டு முழுவதும் குறுகும் என்றும் MAS எதிர்பார்க்கிறது. உண்மையான உற்பத்தியை, அதிகப்படியான விலை அழுத்தமின்றிப் பொருளாதாரம் நிலையாகத் தக்கவைக்கக்கூடிய உற்பத்தி அளவுடன் ஒப்பிடுவதே உற்பத்தி இடைவெளி. நேர்மறை இடைவெளி என்பது செயல்பாடு அந்த நிலையான அளவைவிட அதிகமாக இருப்பதைக் குறிக்கிறது; அது குறுகுவது ஊதிய, விலை அழுத்தங்களைக் குறைக்க உதவும்.
சேவைத் துறையில், உற்பத்தி அலகுக்கான தொழிலாளர் செலவைக் கட்டுப்படுத்த உற்பத்தித்திறன் உயர்வு உதவும் என எதிர்பார்க்கப்படுகிறது. சுகாதாரம், கல்விக்கான அதிகரித்த அரசுத் துணையும் சேவைப் பணவீக்கத்தைக் குறைவாக வைத்திருக்க வேண்டும். மாறாக, செயற்கை நுண்ணறிவு வளர்ச்சியால் தேவை பரவலாக அதிகரிப்பதோ அல்லது தொழிலாளர் செலவுகள் விரைவாக உயர்வதோ உள்நாட்டுப் பணவீக்கத்தை உயர்ந்த நிலையில் வைத்திருக்கலாம்.
மேம்பட்ட பொருளாதாரங்களில் உயர்ந்த வட்டி விகிதங்களும் நீடித்த பணவீக்கமும் தேவையைப் பலவீனப்படுத்தக்கூடும். செயற்கை நுண்ணறிவு முதலீட்டில் கூர்மையான சரிவு ஏற்பட்டால், அது வளர்ச்சிக்கு வேறொரு அபாயமாக அமையும்; மேலும், MAS தற்போது எதிர்பார்ப்பதைவிட விரைவாகப் பணவீக்கத்தைக் குறைக்கக்கூடும்.
இறுக்கம் முடிவுக்கு வந்ததாக அல்ல, இடைநிறுத்தம் என்றே பொருளாதார நிபுணர்கள் கருதுகின்றனர்
கருத்துக்கணிப்பில் பங்கேற்ற 10 ஆய்வாளர்களும் இறுக்கத்தை எதிர்பார்த்திருந்தபோதும், மாற்றமில்லாத முடிவை முன்னறிவித்தவர்களில் ANZ-வும் ஒன்று. இது வெவ்வேறு ஆய்வாளர் குழுக்களின் கணிப்புகளைப் பிரதிபலிக்கிறது; எல்லா பொருளாதார நிபுணர்களும் MAS நடவடிக்கை எடுக்கும் என எதிர்பார்த்தார்கள் என்பதற்கான சான்றல்ல.
ஏப்ரல், ஜூலை மாதங்களில் செய்யப்பட்ட மாற்றங்கள் இன்னும் பொருளாதாரத்தில் தாக்கம் செலுத்தி வருவதாக ANZ-இன் ஆசிய ஆய்வுத் தலைவர் கூன் கோ கருதினார். குறிப்பாக, எண்ணெய் அல்லது சுத்திகரிக்கப்பட்ட பெட்ரோலியப் பொருட்களின் விலைகள் மீண்டும் உயர்வதன் மூலம் பணவீக்க அபாயங்கள் மேலெழுந்தால், 2027இல் MAS மீண்டும் இறுக்கம் செய்யக்கூடும் என்று அவர் கூறினார்.
சாக்ஸோவின் தலைமை முதலீட்டு உத்தியாளர் சாரு சனானாவும் இந்த முடிவை, கொள்கைத் திசைமாற்றமாக அல்லாமல் இடைநிறுத்தமாக விவரித்தார்:
"2026இல் இரண்டு சுற்று இறுக்கத்துக்குப் பிறகு, ஒவ்வொரு பணவீக்க அபாயத்துக்கும் தீவிரமாகப் பதிலளிப்பதற்குப் பதிலாக, முந்தைய நடவடிக்கைகள் பலனளிக்கக் கொள்கை வகுப்பாளர்கள் கூடுதல் கால அவகாசம் அளிக்கத் தயாராக இருப்பதாகத் தெரிகிறது," என்று சனானா கூறினார்.
2026ஆம் ஆண்டுக்கான பணவீக்கக் கணிப்பு மென்மையடைந்ததே மாற்றமில்லாத முடிவுக்குக் காரணம் என DBS மூத்த பொருளாதார நிபுணர் சுவா ஹான் டெங் குறிப்பிட்டார். அதேவேளையில், 2027ஆம் ஆண்டுக்கான பரந்த வரம்பு எரிசக்தி தொடர்பான நிச்சயமின்மை தொடர்வதைக் காட்டுவதாக அவர் சுட்டிக்காட்டினார். மேலும் ஓர் மாற்றத்துக்கான சாத்தியத்தை அவர் விவரித்தார்:
"தேவைப்பட்டால், அளவான மற்றொரு இறுக்க நடவடிக்கைக்கான வாய்ப்பை MAS திறந்தே வைத்திருக்கக்கூடும்," என்றார் அவர்.
இவை நிபந்தனைக்குட்பட்ட கணிப்புகளே தவிர, அறிவிக்கப்பட்ட கொள்கை முடிவுகள் அல்ல. பொருளாதார முன்னேற்றங்களைக் கண்காணித்து விலை நிலைத்தன்மைக்கான அபாயங்களுக்குப் பதிலளிப்பதாக MAS உறுதியளித்துள்ளது. ஆனால் அடுத்த நடவடிக்கைக்கான குறிப்பிட்ட தூண்டுகோலை அது தெரிவிக்கவில்லை.
அடுத்த மதிப்பாய்வுக்கு முன் கவனிக்க வேண்டியவை
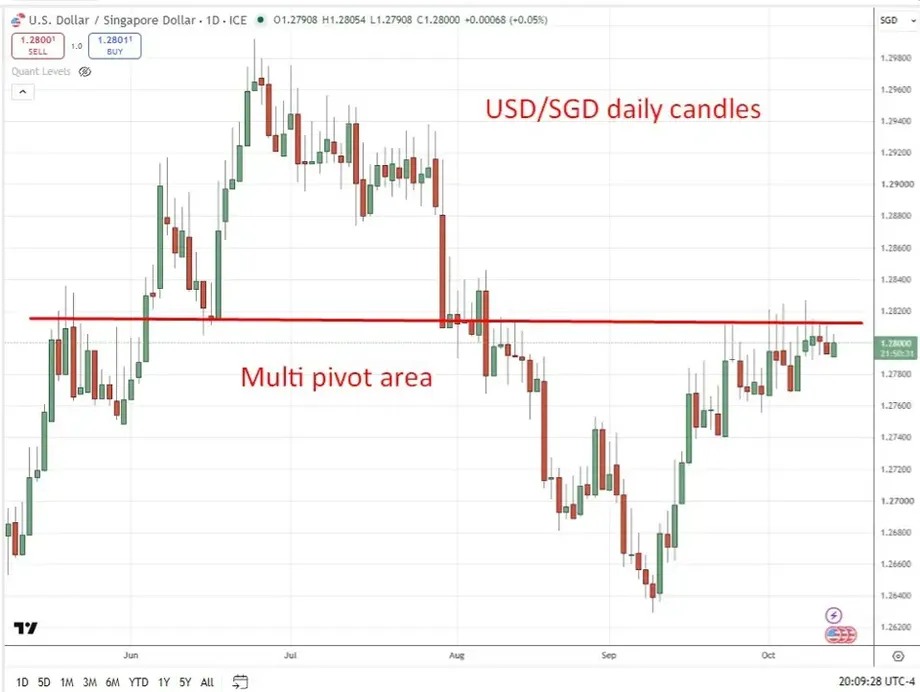
எதிர்பாராத இந்த மாற்றமில்லாத முடிவு, நாணயத்தின் மதிப்புயர்வு வேகம் கூடும் எனக் கருதி முதலீடு செய்தவர்கள் தங்கள் நிலைப்பாடுகளை மறுபரிசீலனை செய்யத் தூண்டக்கூடும். இருப்பினும், அறிவிப்புக்குப் பிறகு சிங்கப்பூர் டாலர் எந்த அளவுக்கு நகர்ந்தது என்பதை உறுதிப்படுத்தும் அளவிடப்பட்ட நாணயச் சந்தை எதிர்வினை இல்லை. மதிப்புயரும் கொள்கை வரம்பு மாற்றப்படாததும், இந்த முடிவைத் திட்டவட்டமான தளர்வாகப் புரிந்துகொள்வதைத் தடுக்கிறது.
சிங்கப்பூரின் உள்நாட்டு வட்டி விகிதங்கள் சர்வதேசச் சூழலின் தாக்கத்துக்கு உட்பட்டிருப்பதால், உலகளாவிய வட்டி விகித எதிர்பார்ப்புகள் முக்கியம். CME Group-இன் FedWatch Tool-இன் ஒரு குறிப்பிட்ட நேரப் பதிவு, அக்டோபர் 27 முதல் 28 வரை நடைபெறும் அமெரிக்க பெடரல் ரிசர்வ் கூட்டத்தில் வட்டி விகிதம் மாறாமல் இருக்கும் சாத்தியம் 77% எனக் காட்டியது. ஒரு மாதத்துக்கு முன்பு இது 51% ஆக இருந்தது; அதாவது 26 சதவீதப் புள்ளி உயர்வு.
அமெரிக்காவில் வெளியிடப்படவிருந்த தரவுகளில், செப்டம்பர் நுகர்வோர் விலைப் பணவீக்கம் முந்தைய மாதத்துடன் ஒப்பிடுகையில் 0.6% ஆகவும், ஓராண்டுக்கு முந்தைய காலத்துடன் ஒப்பிடுகையில் 3.6% ஆகவும் இருக்கும் என்ற எதிர்பார்ப்பும், பொருளாதார நிலைமைகள் குறித்த பெடரல் ரிசர்வின் பெய்ஜ் புக் மதிப்பீடும் அடங்கின. அவை எதிர்பார்ப்புகளே தவிர வெளியிடப்பட்ட முடிவுகள் அல்ல. மேலும், FedWatch ஒப்பீடு, சிங்கப்பூரின் முடிவால் அமெரிக்கக் கொள்கை குறித்த சந்தை எதிர்பார்ப்பு மாறியது என்பதை நிறுவவில்லை.
சிங்கப்பூரைப் பொறுத்தவரை, எரிசக்தி, உணவுச் செலவுகள்; தொழில்நுட்ப ஆர்டர்களின் வலிமை; தொழிலாளர் செலவு மாற்றங்கள்; அரசின் நவம்பர் வளர்ச்சி முன்னறிவிப்புகள் ஆகியவை உடனடி கண்காணிப்புக்குரியவை. காலாண்டு அட்டவணைப்படி அடுத்த வழக்கமான MAS மதிப்பாய்வு 2027 ஜனவரியில் நடைபெறும்; எனினும், அறிவிப்புக்கான துல்லியமான தேதி குறிப்பிடப்படவில்லை.
முக்கிய அம்சங்கள்
- 2026 அக்டோபர் 14 அன்று, மாற்று விகிதக் கொள்கை வரம்பின் சாய்வு, அகலம், மையம் ஆகியவற்றை MAS மாற்றாமல் வைத்தது.
- ஏப்ரல், ஜூலை மாத இறுக்க நடவடிக்கைகளுக்குப் பிறகும், சிங்கப்பூர் டாலர் தொடர்ந்து மதிப்புயரும் கொள்கைப் பாதையில் உள்ளது.
- 2026ஆம் ஆண்டுக்கான அடிப்படைப் பணவீக்க முன்னறிவிப்பு 1.5% முதல் 2% எனக் குறுகியதாக்கப்பட்டது; ஒட்டுமொத்தப் பணவீக்கம் சுமார் 2% ஆக இருக்கும் என எதிர்பார்க்கப்படுகிறது.
- 2027ஆம் ஆண்டில் இரு பணவீக்க அளவீடுகளும் 1.5% முதல் 2.5% வரை இருக்கும் எனக் கணிக்கப்பட்டுள்ளது; ஆண்டின் நடுப்பகுதியிலிருந்து தணிவு எதிர்பார்க்கப்படுகிறது.
- மூன்றாம் காலாண்டு ஜிடிபி வளர்ச்சி கடந்த ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 5.4% ஆகவும், முந்தைய காலாண்டுடன் ஒப்பிடுகையில் 1.1% ஆகவும் இருந்ததாக முன்கூட்டிய மதிப்பீடுகள் தெரிவிக்கின்றன.
- எரிசக்தி விலைகளும் செயற்கை நுண்ணறிவு முதலீட்டுச் சுழற்சியின் வலிமையும் பொருளாதாரக் கணிப்புக்கான முக்கிய அபாயங்களாக உள்ளன.
- 2026 வளர்ச்சி முன்னறிவிப்பைப் புதுப்பித்து, 2027ஆம் ஆண்டுக்கான கணிப்பை நவம்பரில் அரசு அறிவிக்கவுள்ளது.