சந்தை வீழ்ச்சி அமலாக்க நடவடிக்கைகளை ஆய்வுக்கு உட்படுத்துகிறது
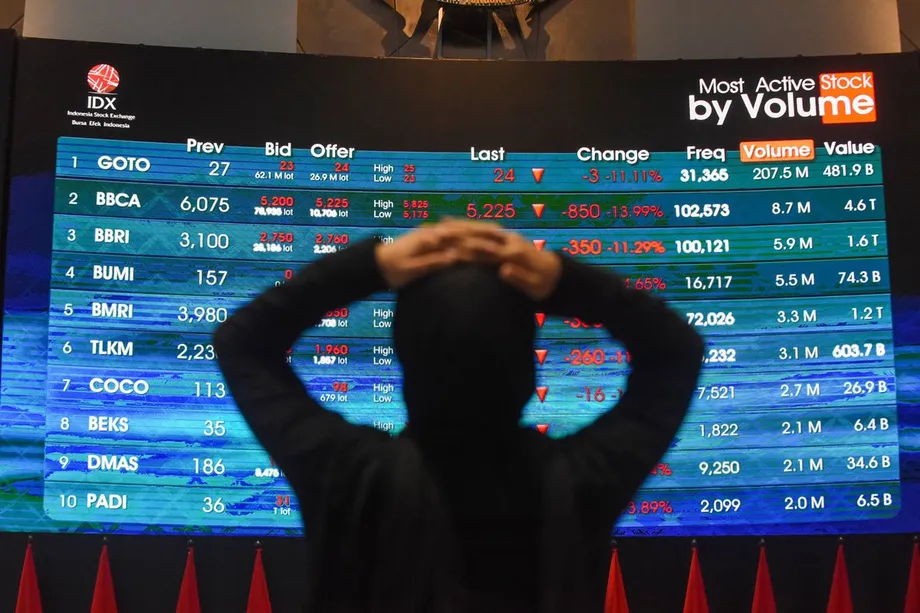
உலகளாவிய குறியீட்டு வழங்குநரான MSCI, இந்தோனேசியாவை வளர்ந்து வரும் சந்தை நிலையிலிருந்து தனிப் பிரிவுக்கு மாற்ற முன்மொழிந்ததைத் தொடர்ந்து, அக்டோபர் 16, 2026 அன்று இந்தோனேசியப் பங்குச் சந்தையின் மதிப்பு சுமார் $60 பில்லியன் சரிந்தது. ஜகார்த்தா குறியீடு 11.57% வீழ்ச்சியடைந்தது; இது ஜனவரி 1998-க்குப் பிறகு ஒரே நாளில் ஏற்பட்ட மிகப் பெரிய சரிவு. அதே நாளில், நிதிச் சேவைகள் ஆணையம் (OJK), பட்டியலிடப்பட்ட மூன்று நிறுவனங்கள் தொடர்பாக Rp 2.1 டிரில்லியன் நிர்வாக அபராதங்களை அறிவித்தது.
உள்ளடக்கம்
- சந்தை வீழ்ச்சி அமலாக்க நடவடிக்கைகளை ஆய்வுக்கு உட்படுத்துகிறது
- அக்டோபர் 16 அன்று என்ன நடந்தது?
- MSCI வகைப்பாடு ஏன் முக்கியம்?
- குறியீடு உயர்ந்தாலும் மீட்சி சமமாக இல்லாததை மறைக்கலாம்
- வர்த்தகத்துக்குக் கிடைக்கும் பங்குகளை உண்மையில் யார் வைத்திருக்கிறார்கள்?
- Rp 2.1 டிரில்லியன் அபராதங்கள் எவற்றை உள்ளடக்குகின்றன?
- அமலாக்க நடவடிக்கைகள் எவ்வளவு தூரம் சென்றுள்ளன?
- கருத்தாளரின் செய்தி எப்போது முதலீட்டுப் பரிந்துரையாகிறது?
- ஏப்ரலுக்கு முன் முதலீட்டாளர்கள் என்ன காண வேண்டும்?
- முக்கிய அம்சங்கள்
சந்தை வீழ்ச்சியும் முக்கிய அமலாக்க நடவடிக்கையும் ஒரே நேரத்தில் நிகழ்ந்துள்ளதால், இந்தோனேசியா எதிர்கொள்ளும் அடிப்படைக் கேள்வி மேலும் கூர்மையாகியுள்ளது: உரிமையாளர் விவரங்களை வெளியிடுவது மற்றும் வர்த்தக விதிகளில் கொண்டுவரப்படும் மாற்றங்கள், முதலீட்டாளர்கள் நம்பக்கூடிய விலைகளை உருவாக்குகின்றனவா?
அதிக அளவில் குவிந்த உரிமையைக் கொண்ட நிறுவனங்களின் பட்டியலில் உள்ள 61 பங்குகளில் 31-இல், மூலதனச் சந்தை குற்றங்கள் நிகழ்ந்திருக்கக்கூடும் என்பதற்கான அறிகுறிகளை OJK கண்டறிந்துள்ளது. இது அந்தப் பட்டியலில் பாதிக்கும் சற்று அதிகம். டியான் ஸ்வஸ்தாட்டிகா செந்தோசா, பாரிட்டோ ரினியூவபிள்ஸ் எனர்ஜி, பெட்ரிண்டோ ஜெயா கிரேசி ஆகியவற்றின் மீதான விசாரணைகள், பரந்த சந்தை தற்போது எதிர்கொள்ளும் இரண்டு கவலைகளை இணைக்கின்றன: ஒருங்கிணைக்கப்பட்டதாகக் கூறப்படும் வர்த்தகம், கட்டுப்பாட்டுப் பங்குதாரர்களுடன் தொடர்புடையவர்களுக்கு ஒதுக்கப்பட்ட பங்குகள்.
தலைப்புச் செய்திகளில் இடம்பெறும் பங்குக் குறியீடு உயர்கிறதா என்பதைக் கடந்து பார்க்க வேண்டும் என்கிறார் மூலதனச் சந்தை ஆய்வாளர் சத்ரியோ உத்தோமோ. பங்குகளைக் கட்டுப்படுத்துவது யார், வர்த்தகர்கள் எவ்வாறு தொடர்புடையவர்கள், முதலீட்டுச் செய்திகள் வாங்குதல் மற்றும் விற்பதில் எவ்வாறு தாக்கம் செலுத்துகின்றன என்பவற்றை ஒழுங்குமுறை அமைப்புகள் ஆய்வு செய்ய வேண்டும் என்று அவர் வலியுறுத்துகிறார்.
MSCI முன்மொழிந்துள்ள மறுவகைப்பாடு நடைமுறைக்கு வந்தால், பரவலாகப் பின்பற்றப்படும் சர்வதேசக் குறியீட்டுத் தயாரிப்புகளில் இருந்து இந்தோனேசியப் பங்குகள் நீக்கப்படும். 2027 ஏப்ரல் வரை நீளும் ஆலோசனைக் காலத்தில், அந்த ஆண்டின் நடுப்பகுதியில் மாற்றம் வரக்கூடும் என்பதால், அளவிடக்கூடிய மேம்பாடுகளைக் காட்ட வேண்டிய அழுத்தத்தை அதிகாரிகள் எதிர்கொள்கின்றனர்.
அக்டோபர் 16 அன்று என்ன நடந்தது?
இந்தோனேசியக் கூட்டுக் குறியீடான IHSG, முந்தைய நாள் முடிவிலிருந்த சுமார் 5,863 புள்ளிகளிலிருந்து சுமார் 5,185 புள்ளிகளுக்குச் சரிந்தது. 8%-க்கும் அதிகமான வீழ்ச்சி, 30 நிமிட வர்த்தக நிறுத்தத்தைத் தூண்டியது. அந்த வாரத்தில் குறியீடு 14.91% இழந்தது.
ரூபியாவும் மதிப்பிழந்தது. அக்டோபர் 16 அன்று, இந்தோனேசிய வங்கியின் JISDOR குறிப்பு மாற்று விகிதம் ஒரு அமெரிக்க டாலருக்கு Rp 18,052 ஆக இருந்தது; அதேவேளை, அன்றைய வர்த்தக நேரத்தில் சந்தை விகிதம் Rp 18,070-ஐ எட்டியது. JISDOR என்பது குறிப்பு விகிதம்; வர்த்தக நேர விலைகள் அமர்வின்போது நாணயங்கள் எந்த விலையில் கைமாறுகின்றன என்பதைக் காட்டுகின்றன.
ஜனவரியில் MSCI குறியீடுகள் தொடர்பாக விதிக்கப்பட்ட முடக்கத்திலிருந்து, இந்தோனேசியப் பங்குச் சந்தையின் மொத்த சந்தை மதிப்பு ஏற்கெனவே $350 பில்லியனுக்கும் அதிகமாகக் குறைந்திருந்தது. சந்தை மதிப்பு என்பது பட்டியலிடப்பட்ட பங்குகளின் விலையையும் வெளியிடப்பட்ட பங்குகளின் எண்ணிக்கையையும் கொண்டு கணக்கிடப்படும் அவற்றின் மொத்த மதிப்பு.
முக்கிய நிகழ்வுகள் பல மாதங்களாகத் தொடர்கின்றன:
- ஜனவரி 2026: MSCI குறியீடுகள் தொடர்பான முடக்கம், உரிமையாளர் வெளிப்படைத்தன்மை மற்றும் வர்த்தக நடைமுறைகள் மீதான கண்காணிப்பைத் தீவிரப்படுத்தியது.
- அக்டோபர் 16, 2026: இந்தோனேசியாவைத் தனிப் பிரிவுக்கு மாற்ற MSCI முன்மொழிந்தது; IHSG 11.57% சரிந்தது; Rp 2.1 டிரில்லியன் அபராதங்களை OJK அறிவித்தது.
- அக்டோபர் 18, 2026: இந்தோனேசியப் பங்குச் சந்தையில் ஆய்வாளர்கள், பொருளாதார நிபுணர்கள் மற்றும் நிதித் துறை கருத்தாளர்களை OJK மற்றும் சந்தை அமைப்புகள் சந்தித்தன.
- ஏப்ரல் 2027: MSCI-யின் ஆலோசனை இந்த மாதம் முழுவதும் நடைபெற உள்ளது. பரிந்துரைகளைச் செயல்படுத்த ஏப்ரல் 30 காலக்கெடு என இந்தோனேசியப் பல்கலைக்கழகப் பொருளாதார நிபுணர் கிகி வெரிகோ குறிப்பிட்டுள்ளார்.
- 2027 நடுப்பகுதி: சந்தை நிர்வாகத்திலும் செயல்பாட்டிலும் தெளிவான முன்னேற்றம் இருப்பதாக MSCI கருதாவிட்டால், மறுவகைப்பாடு அதனைத் தொடர்ந்து வரக்கூடும்.
MSCI வகைப்பாடு ஏன் முக்கியம்?
முதலீட்டு நிதிகள் தங்கள் முதலீட்டுப் பட்டியலாகவோ செயல்திறன் ஒப்பீட்டு அளவுகோலாகவோ பயன்படுத்தும் குறியீடுகளை MSCI உருவாக்குகிறது. ஒரு செயலற்ற நிதி, குறியீட்டின் அமைப்பைப் பின்பற்றும். எனவே, ஒரு நாட்டின் பங்குகள் குறியீட்டிலிருந்து நீக்கப்பட்டால், அந்த நிதி அவற்றை விற்க வேண்டியிருக்கலாம். செயலில் முதலீடு செய்யும் நிதி மேலாளர்கள் தங்கள் முதலீடுகளைத் தாங்களே தேர்ந்தெடுக்கிறார்கள்; இருப்பினும், அவர்களில் பலரும் MSCI குறியீடுகளுடன் தங்கள் செயல்திறனை ஒப்பிடுகின்றனர்.
தனிப் பிரிவு நிலை கிடைத்தால், MSCI-யின் வளர்ந்து வரும் சந்தை மற்றும் முன்னணி சந்தைக் குறியீட்டுத் தயாரிப்புகளுக்கு வெளியே இந்தோனேசியா வைக்கப்படும். உரிமையாளர் விவரங்கள் வெளிப்படையாக இல்லாமையும் வர்த்தக நடைமுறைகள் குறித்த கவலைகளும் தீவிரமானவை என்பதால், இந்தோனேசியாவை முன்னணி சந்தைப் பிரிவுக்கு மாற்றுவது போதுமானதாக இருக்காது என்று MSCI தெரிவித்தது.
உலகளாவிய குறியீட்டு வழங்குநரான MSCI, அக்டோபர் 16 அறிக்கையில் தனது மதிப்பீட்டை விளக்கியது:
சந்தைச் செயல்பாட்டில் குறிப்பிடத்தக்க சிக்கல்கள் தொடர்ந்து நிலவுகின்றன.
மறுவகைப்பாடு நிகழ்ந்தால் செயலற்ற முதலீட்டாளர்கள் சுமார் $4 பில்லியன் மதிப்பிலான பங்குகளை விற்கக்கூடும் என்றும், செயலில் முதலீடு செய்யும் முதலீட்டாளர்கள் மேலும் $15 பில்லியன் மதிப்பிலான பங்குகளை விற்கக்கூடும் என்றும் UBS மதிப்பிட்டது. இந்தச் சாத்தியமான $19 பில்லியன் விற்பனை, 2026-ஆம் ஆண்டில் இந்தோனேசியப் பங்குகளில் வெளிநாட்டு முதலீட்டாளர்கள் ஏற்கெனவே செய்துள்ள $4.7 பில்லியன் நிகர விற்பனையை விட சுமார் நான்கு மடங்கு அதிகம்.
இந்தோனேசியப் பங்குச் சந்தையின் தலைமைச் செயல் அதிகாரி ஜெஃப்ரி ஹெந்திரிக், MSCI அறிவிப்புக்கான அடிப்படையைத் தெளிவுபடுத்துமாறு கோரப்போவதாகக் கூறினார். அந்த வாரம் பாங்காக்கில் நடந்த கூட்டத்தில் தனிப் பிரிவு முன்மொழிவு ஏன் விவாதிக்கப்படவில்லை என்று மூத்த பொருளாதார அமைச்சர் ஏர்லங்கா ஹர்தார்தோவும் கேள்வி எழுப்பினார். இறுதி வகைப்பாட்டு முடிவு இன்னும் நிலுவையில் உள்ளது.
குறியீடு உயர்ந்தாலும் மீட்சி சமமாக இல்லாததை மறைக்கலாம்
IHSG எவ்வாறு நகர்கிறது என்பதிலிருந்தே சத்ரியோவின் கவலை தொடங்குகிறது. அதிக சந்தை மதிப்புள்ள நிறுவனம் ஒன்று குறியீட்டில் கணிசமான செல்வாக்கைச் செலுத்தக்கூடும். எனவே, பல பங்குகள் தடுமாறிக்கொண்டிருந்தாலும், சில பெரிய பங்குகளின் ஆதாயங்கள் குறியீட்டை உயர்த்திவிடலாம்.
ஈரான், அமெரிக்கா, இஸ்ரேல் ஆகியவற்றை உள்ளடக்கிய போர் நிறுத்த ஒப்பந்தத்துக்குப் பிறகு IHSG உயர்ந்ததை அவர் சுட்டிக்காட்டுகிறார். மேலும் முழுமையான படத்தைப் பெற LQ45 மற்றும் IDX30 குறியீடுகளுடன் ஒப்பிட்டுப் பார்க்க வேண்டும் என்கிறார். இந்தக் குறியீடுகள் முக்கியப் பங்குகளின் சிறிய குழுக்களைக் கண்காணிக்கின்றன. வருவாயுடன் ஒப்பிடும்போது அதிக விலையில் வர்த்தகமாகும் பெரிய நிறுவனங்கள், தலைப்புச் செய்திகளில் இடம்பெறும் குறியீட்டை உயர்த்துவதில் முக்கியப் பங்காற்றக்கூடும் என்கிறார் சத்ரியோ.
விலை-வருவாய் விகிதம் என்பது ஒரு பங்கின் விலையை, அந்தப் பங்குக்குரிய நிறுவன லாபத்துடன் ஒப்பிடுகிறது. உயர்ந்த விகிதம் என்றால், தற்போதைய வருவாயின் குறிப்பிட்ட அளவுக்காக முதலீட்டாளர்கள் அதிக விலை செலுத்துகிறார்கள் என்பதாகும். குறியீட்டு உயர்வுக்குப் பின்னால் உள்ள நிறுவனங்கள், அவற்றின் பங்கு விலைகளை உருவாக்கும் வர்த்தகங்கள் ஆகியவற்றில் கவனம் செலுத்த வேண்டும் என்கிறார் சத்ரியோ.
பினாக்கிள் இன்வெஸ்ட்மென்ட் இந்தோனேசியாவின் சுயாதீன ஆணையர் ஜான் ரச்மத்தும் இந்தக் கவலைக்கான மற்றொரு அளவீட்டை முன்வைக்கிறார். அவரது மதிப்பீட்டின்படி, 2025 ஏப்ரல் முதல் 2026 ஜனவரி வரையிலான உயர்வுக்குப் பெரும் பங்களிப்புச் செய்த 22 பங்குகளில் ஐந்து அல்லது ஆறு பங்குகள் மட்டுமே வலுவான வணிக அடிப்படைகளைக் கொண்டிருந்தன. 2026 ஜூன் முதல் செப்டம்பர் வரையிலான உயர்வில், 21 பங்குகளில் எட்டு பங்குகளுக்கு அந்தத் தகுதி இருந்ததாக அவர் கணித்தார்.
செப்டம்பர் இறுதியில் 6,071 புள்ளிகளாக இருந்த IHSG, ஊக வணிகம் சார்ந்தவை எனத் தாம் கருதிய 20 பங்குகளின் பங்களிப்பு இல்லையெனில் சுமார் 4,700 புள்ளிகளாக இருந்திருக்கும் என்று ஜான் மதிப்பிட்டார். அந்தக் கணக்கீடு, சந்தை உயர்வில் பங்குகளின் பங்களிப்பு குறித்த அவரது மதிப்பீட்டை விவரிக்கிறது. அவரது வகைப்படுத்தல்கள் நிறுவனங்கள் மற்றும் வர்த்தகம் குறித்த தனிப்பட்ட தீர்ப்புகள்; சட்ட வகைப்பாடுகள் அல்ல.
வர்த்தகத்துக்குக் கிடைக்கும் பங்குகளை உண்மையில் யார் வைத்திருக்கிறார்கள்?
இந்தோனேசியா, சுமார் 1% உரிமை அளவு வரையிலான விவர வெளியீட்டை விரிவுபடுத்தி, உரிமை குவிந்துள்ள நிறுவனங்களை அடையாளம் கண்டு, குறைந்தபட்ச பொதுப் பங்கு அளவு விதிகளை இறுக்க நடவடிக்கை எடுத்துள்ளது. முந்தைய சீர்திருத்த முயற்சிகளில் பங்குச் சந்தை மற்றும் OJK-யின் தலைமைப் பொறுப்புகளில் மாற்றங்களும், பங்குச் சந்தை கருத்தாளர்கள் தொடர்பான நடவடிக்கைகளும் இடம்பெற்றன.
கட்டுப்பாட்டு உரிமையாளர்கள் அல்லது பிற வரையறுக்கப்பட்ட உரிமையாளர்களிடம் இருப்பதற்குப் பதிலாக, பொதுமக்கள் வர்த்தகம் செய்யக் கிடைக்கும் நிறுவனப் பங்குகளின் பகுதியே பொதுப் பங்கு விகிதம் (free float) எனப்படுகிறது. குறைந்தபட்சத் தேவையை 15%-ஆக உயர்த்த இந்தோனேசியா திட்டமிட்டுள்ளது. சுயாதீன முதலீட்டாளர்களுக்கு உண்மையில் கிடைக்கும் பங்குகள் எவை என்பதைக் கண்டறிவதே நடைமுறைச் சவால்.
பல பங்குதாரர்களைக் காட்டும் பதிவேடு இருந்தாலும், ஒருங்கிணைக்கப்பட்ட கட்டுப்பாட்டை மறைக்க முடியும் என்கிறார் சத்ரியோ. வெவ்வேறு பெயர்களில் பங்குகளை வைத்திருப்பவர்கள், சமூக ஊடகக் குழுக்கள், கருத்தரங்குகள் அல்லது பிற வலையமைப்புகள் வழியாக ஒன்றிணைந்து செயல்படலாம். தொடர்புடைய தரப்புகளுக்குள் அதிக வர்த்தகம் நடைபெறலாம்; இதனால் உரிமை அதே வட்டத்துக்குள் இருந்தபோதும், சந்தையில் செயல்பாடு அதிகமாக இருப்பது போன்ற தோற்றம் உருவாகலாம்.
இறுதி பயனாளி உரிமையாளர்கள் குறித்த வெளிப்படைத்தன்மை இதனுடன் தொடர்புடைய மற்றொரு சிக்கலுக்குத் தீர்வுகாண்கிறது. நிறுவனங்கள், கணக்குகள் மற்றும் பிற சட்டக் கட்டமைப்புகளுக்குப் பின்னால் உள்ள முதலீடுகளை இறுதியாகச் சொந்தமாகக் கொண்டிருப்பவர்கள் அல்லது கட்டுப்படுத்துபவர்கள் யார் என்பதை அடையாளம் காண்பதே இதன் நோக்கம். இந்த மாற்றங்கள் நடைமுறையில் செயல்படுகின்றன என்பதற்கான ஆதாரங்கள் சர்வதேச முதலீட்டாளர்களுக்குத் தேவை என்கிறார் மிரே அசெட் செக்யூரிட்டீஸின் மூத்த சந்தை ஆய்வாளர் நஃபான் அஜி குஸ்தா:
உரிமைக் கட்டமைப்புகள் மேலும் வெளிப்படையாகி வருகின்றன, பொதுப் பங்கு விகிதம் உண்மையில் வர்த்தகத்துக்குக் கிடைக்கும் பங்குகளைப் பிரதிபலிக்கிறது, முறைகேடு நிரூபிக்கப்பட்டால் அதற்கு தொடர்ந்து நடவடிக்கை எடுக்கப்படுகிறது என்பதற்கான ஆதாரங்கள் உலகளாவிய முதலீட்டாளர்களுக்குத் தேவை.
உரிமைக் குவிப்பை மட்டும் விட, ஒருங்கிணைக்கப்பட்டதாகச் சந்தேகிக்கப்படும் வர்த்தகமே முக்கியப் பிரச்சினை என்றும் ஜான் கூறுகிறார். பிராந்தியக் குறியீட்டில் இந்தோனேசியாவின் பங்கு, உச்சத்தில் கிட்டத்தட்ட 3%-ஆக இருந்தது; 2026 செப்டம்பர் இறுதியில் அது சுமார் 0.35% முதல் 0.5% வரை சரிந்தது என்று அவர் மதிப்பிடுகிறார்.
Rp 2.1 டிரில்லியன் அபராதங்கள் எவற்றை உள்ளடக்குகின்றன?
Dian Swastatika Sentosa நிறுவனத்துக்கு Rp 1.5 டிரில்லியன், DSSA என்ற பெயரில் வர்த்தகமாகும் அந்த நிறுவனத்துக்கு; Barito Renewables Energy நிறுவனத்துக்கு Rp 500 பில்லியன், அதாவது BREN-க்கு; Petrindo Jaya Kreasi நிறுவனத்துக்கு Rp 100 பில்லியன், அதாவது CUAN-க்கு என OJK அபராதங்களை அறிவித்தது. இந்த மூன்று தொகைகளின் மொத்தம் Rp 2.1 டிரில்லியன்.
DSSA தொடர்பான விசாரணை, 2023 முதல் 2026 வரையிலான பங்கு வர்த்தகத்தை ஆய்வு செய்தது. பல பங்குச் சந்தை உறுப்பினர்கள் வழியாகச் செயல்பட்ட தனிநபர் மற்றும் நிறுவன வாடிக்கையாளர்கள் ஈடுபட்டதாகக் கூறப்படும் கையாளலைத் திட்டமிட்ட, கட்டமைக்கப்பட்ட நடவடிக்கை என OJK விவரித்தது. இந்தச் செயல்பாட்டால் பங்கு விலை கணிசமாக உயர்ந்ததாகவும் ஒழுங்குமுறை அமைப்பு தெரிவித்தது.
பரிவர்த்தனை ஆவணங்களைக் கோரிய விசாரணையாளர்கள், பணப்புழக்கங்களைக் கண்டறிந்து, 12 பத்திர நிறுவன இயக்குநர்கள், 15 தனிநபர்கள், 11 வெளிநாட்டு சட்ட நிறுவனங்களிடமிருந்து தகவல்களைக் கேட்டனர். P2SK நிதித் துறைச் சீர்திருத்தச் சட்டக் கட்டமைப்பின் 91 மற்றும் 92-ஆம் பிரிவுகளின் கீழ் சந்தேகத்திற்குரிய மீறல்களை OJK அடையாளம் கண்டதுடன், DSSA பரிவர்த்தனைகளுடன் தொடர்புடைய சட்டவிரோத ஆதாயங்களையும் கண்டறிந்துள்ளதாகக் கூறியது.
BREN மற்றும் CUAN தொடர்பான வழக்குகள், முதன்மைப் பங்கு வெளியீடுகளை (IPO) சார்ந்தவை; அதாவது, பங்குகள் முதன்முறையாகப் பொதுமக்களுக்கு விற்கப்பட்ட நிகழ்வுகள். கட்டுப்பாட்டுப் பங்குதாரர்களுடன் தொடர்புடைய குழுக்களுக்கு சாதகமாகப் பங்குகள் ஒதுக்கப்படுமாறு திட்டமிடப்பட்டதாகவும், அடையாளங்கள் மறைக்கப்பட்டதாகவும் OJK கூறியது. மூலதனச் சந்தைச் சட்டத்தின் 107-ஆம் பிரிவின் கீழ் நிகழ்ந்திருக்கக்கூடும் எனச் சந்தேகிக்கப்படும் மீறல்களை அது ஆய்வு செய்தது.
2023 அக்டோபர் 9 அன்று பட்டியலிடப்பட்டபோது BREN தனது பங்குகளில் 3%-ஐ வழங்கியது. அதே ஆண்டு மார்ச் 8 அன்று பட்டியலிடப்பட்டபோது CUAN 15.03%-ஐ வழங்கியது. பங்குகளைப் பெற்றவர்கள் யார் என்பதில் OJK-யின் கண்டறிதல்கள் கவனம் செலுத்துகின்றன: தொடர்புடைய குழுக்களிடையே பங்குகள் குவிந்ததால், சந்தை வர்த்தகத்துக்குக் கிடைத்த பங்குகள் குறைந்ததாக அது தெரிவித்தது.
பங்குகளை எழுத்துறுதி செய்த நான்கு பங்குச் சந்தை உறுப்பினர்களின் பதிவுகள், மூன்று பாதுகாவல் வங்கிகள் மற்றும் தொடர்புடைய தரப்புகளுக்கிடையிலான பணப்புழக்கங்கள் ஆகியவற்றின் அடிப்படையில் IPO விசாரணை நடைபெற்றது. எழுத்துறுதி நிறுவனங்கள் பங்கு விற்பனையை ஏற்பாடு செய்கின்றன; பாதுகாவல் வங்கிகள் முதலீட்டாளர்களின் பத்திரங்களை வைத்திருக்கின்றன. ஐந்து பத்திர நிறுவன இயக்குநர்கள், மூன்று பாதுகாவல் வங்கிகள், நிலையான ஒதுக்கீடுகளில் ஈடுபட்ட ஏழு தரப்புகள் ஆகியோரை OJK விசாரணைக்கு அழைத்தது.
அமலாக்க நடவடிக்கைகள் எவ்வளவு தூரம் சென்றுள்ளன?
பங்குதாரர் உரிமை அதிகமாகக் குவிந்துள்ள 61 பங்குகள் மீதான OJK-யின் தொடக்க ஆய்வில், 31 பங்குகளில் குற்றவியல் மீறல்கள் நிகழ்ந்திருக்கக்கூடும் என அடையாளம் காணப்பட்டது. அறிவிக்கப்பட்ட மிகப் பெரிய அபராதங்களைப் பெற்ற மூன்று நிறுவனங்களைத் தாண்டி இந்த ஆய்வு விரிவடைகிறது. மேலும் விசாரணைகளில் பரிவர்த்தனைப் பதிவுகளும் முதலீட்டாளர்களுக்கு இடையிலான தொடர்புகளும் மையப்படுத்தப்படுகின்றன.
அக்டோபர் 16 அன்று அறிவிக்கப்பட்ட தண்டனைகள் ஏற்கெனவே நடந்துகொண்டிருந்த விசாரணைகளின் விளைவு என்று OJK-யின் மூலதனச் சந்தைக் கண்காணிப்புப் பிரிவின் தலைமைச் செயல் அதிகாரி ஹசன் ஃபவ்சி தெரிவித்தார். அக்டோபர் 18 கலந்துரையாடலில், சந்தையின் சமீபத்திய வீழ்ச்சிக்கான எதிர்வினையாக மட்டும் அல்லாமல், தொடர்ச்சியான சீர்திருத்தத்தின் ஒரு பகுதியாக அமலாக்க நடவடிக்கையை அவர் விவரித்தார்.
ஜனவரி முதல் அக்டோபர் வரையிலான காலத்திற்கு, 835 தரப்புகள் தொடர்பான அமலாக்க நடவடிக்கைகளையும் Rp 390 பில்லியனுக்கும் அதிகமான அபராதங்களையும் உள்ளடக்கிய தனி கணக்கையும் OJK வெளியிட்டது. புதிதாக அறிவிக்கப்பட்ட Rp 2.1 டிரில்லியன் அபராதங்களுடன் அந்தக் கணக்கின் தொடர்பு என்ன என்பது குறிப்பிடப்படவில்லை.
குற்றப் புலனாய்வு அமைப்பு எனப்படும் Bareskrim உதவியும், மூலதனச் சந்தைக் குற்றங்கள் நிகழ்ந்திருக்கலாம் என்பதற்கான ஆதாரங்கள் இருந்தால் நடவடிக்கையும் எடுக்கும் என்று தேசியக் காவல் துறைத் தலைவர் சுயுதி அரியோ செதோ தெரிவித்தார். எனவே, நிர்வாக அபராதங்களுடன், மேலும் குற்றவியல் அமலாக்கம் தேவைப்படக்கூடிய விசாரணைகளும் நடைபெறுகின்றன.
பரமதீனா பல்கலைக்கழகத்தின் வேந்தரும் INDEF-இன் மூத்த பொருளாதார நிபுணருமான டிடிக் ஜே. ரச்பினி, நிறுவனங்கள் அன்றாடம் எவ்வாறு செயல்படுகின்றன என்பதில்தான் நம்பிக்கை சார்ந்துள்ளது என்கிறார். ஒருங்கிணைந்த உரிமையாளர் தரவுகள், மிக அதிகமான உரிமைக் குவிப்புகளை அடையாளம் காணுதல், சந்தேகத்திற்குரிய ஒருங்கிணைந்த பரிவர்த்தனைகளை ஆய்வு செய்தல் ஆகியவற்றுக்கு, சரிபார்க்கக்கூடிய விவர வெளியீட்டு தரநிலைகள் ஆதரவாக இருக்க வேண்டும் என்று அவர் வலியுறுத்தினார்.
கருத்தாளரின் செய்தி எப்போது முதலீட்டுப் பரிந்துரையாகிறது?
பங்கு பரிந்துரை என்பதன் பொருள் குறித்து சத்ரியோ முன்வைக்கும் இரண்டாவது சீர்திருத்தம் கவனம் செலுத்துகிறது. வாங்கவோ விற்கவோ வெளிப்படையாகக் கூறும் வழிமுறைகள் மட்டும்தானா விதிகளின் வரம்பில் வரும், அல்லது சுருக்கெழுத்துகள், குறியீடுகள், படப் புதிர்கள் வழியாக மறைமுகமாகத் தெரிவிக்கப்படும் செய்திகளும் வருமா என்பதை விதிகள் தெளிவுபடுத்த வேண்டும் என அவர் விரும்புகிறார்.
ஒரு விளம்பரச் செய்தி, ஒரு பங்கின் பெயரை நேரடியாகக் குறிப்பிடாமல் அதனை அடையாளம் காட்டலாம். அந்தச் செய்தி என்ன தெரிவிக்கிறது, முதலீட்டு முடிவுகளில் அது எவ்வாறு தாக்கம் செலுத்துகிறது என்பதையும் கண்காணிக்க வேண்டும் என்கிறார் சத்ரியோ. செய்தியைப் பரப்புபவரின் வர்த்தக நிலைப்பாடுகளும் அவருடன் தொடர்புடைய தரப்புகளின் நிலைப்பாடுகளும் இதில் அடங்கும்.
ஒருவர் விற்பனை நிலைப்பாட்டில் இருக்கும்போது, தாமாகவோ தொடர்புடைய தரப்பு வழியாகவோ நேர்மறையான செய்தியைப் பரப்பினால், நலன் முரண்பாடு ஏற்படக்கூடும் என்பதும் அவரது கவலையில் அடங்கும். தொடர்புடைய நபர் அல்லது நிறுவனத்தின் வரையறையை விரிவுபடுத்தி, தெளிவுபடுத்தவும் அவர் விரும்புகிறார். இதன்மூலம், முறையான உரிமைத் தொடர்புகள் மட்டுமல்லாமல், ஒருங்கிணைந்த செயல்பாடுகள் வழியாக வெளிப்படும் உறவுகளையும் ஒழுங்குமுறை அமைப்புகள் அடையாளம் காண முடியும்.
அக்டோபர் 18 கூட்டத்தில் ஆய்வாளர்கள் மற்றும் பொருளாதார நிபுணர்களுடன் நிதித் துறை கருத்தாளர்களையும் OJK இணைத்தது. இதுவரை தெரியாத தகவல்கள் உட்பட, வெளிப்படையான கருத்துகளைப் பெறவே ஒழுங்குமுறை அமைப்பு விரும்புவதாக அதன் தலைவர் ஃபிரிதெரிக்கா விட்யாசாரி தேவி தெரிவித்தார். உரிமையாளர் விவர வெளியீடு, முதலீட்டாளர் வகைப்பாடுகள், உரிமைக் குவிப்பு ஆகியவற்றை முன்னுரிமைகளாக பங்குச் சந்தையின் மேம்பாட்டு இயக்குநர் இடிங் பார்டி குறிப்பிட்டார்.
இந்தக் கூட்டத்தில் தகவல் தொடர்பும் சந்தைக் கண்காணிப்பும் ஒரே விவாதத்தில் இடம்பெற்றன. பொதுவெளிச் செய்தியை, அதற்குப் பின்னால் உள்ள நபர்கள், வர்த்தக நிலைப்பாடுகள், பரிவர்த்தனைகள் ஆகியவற்றுடன் இணைத்துப் பார்க்க வேண்டியிருக்கும் சத்ரியோவின் முன்மொழிவுகள்.
ஏப்ரலுக்கு முன் முதலீட்டாளர்கள் என்ன காண வேண்டும்?
சர்வதேச முதலீட்டாளர்கள் சரிபார்க்கக்கூடிய பலன்களைச் சீர்திருத்தங்கள் உருவாக்க வேண்டும் என்கிறார் நஃபான். மேலும் வெளிப்படையான உரிமைக் கட்டமைப்புகள், உண்மையான பொதுப் பங்கு விகிதம், நிரூபிக்கப்பட்ட கையாளலுக்கு எதிரான தொடர்ச்சியான நடவடிக்கை ஆகியவை அவரது முன்னுரிமைகள். வெளிப்படையற்ற உரிமை, ஒருங்கிணைக்கப்பட்டதாகச் சந்தேகிக்கப்படும் வர்த்தகம், அமலாக்க நடவடிக்கைகள் வெளிப்படையாகத் தெரியாதது ஆகியவை முதலீட்டாளர்களின் தொடர்ச்சியான கவலைகளாக இருப்பதாக கியூவூம் செக்யூரிட்டீஸ் இந்தோனேசியாவும் சுட்டிக்காட்டியுள்ளது.
MSCI-யின் பரிந்துரைகளைச் செயல்படுத்த 2027 ஏப்ரல் 30 வரை அதிகாரிகளுக்குக் கால அவகாசம் உள்ளது என்கிறார் இந்தோனேசியப் பல்கலைக்கழகப் பொருளாதார நிபுணர் கிகி வெரிகோ. உரிமையாளர் வெளிப்படைத்தன்மை, மேம்பட்ட சந்தை அணுகல், பாரபட்சமற்ற அமலாக்கம் ஆகியவற்றுக்கு அவர் அழைப்பு விடுத்துள்ளார். அதிகாரிகளுக்கு நெருக்கமானவராக விவரிக்கப்பட்ட தொழிலதிபர் ஒருவர் சம்பந்தப்பட்ட Bayan Resources பங்கு கையகப்படுத்தல் குறித்தும் அவர் கவலை எழுப்பினார். அரசாங்கம் நடுநிலையான நடுவராகச் செயல்பட வேண்டும் என்றும் வாதிட்டார்.
OJK, இந்தோனேசியப் பங்குச் சந்தை, இந்தோனேசிய மத்திய பத்திர வைப்பகம் (KSEI), அரசாங்கம் ஆகியவற்றுக்குப் பொறுப்பு பகிர்ந்தளிக்கப்பட்டுள்ளது. அவற்றின் பணிகள் ஒன்றோடொன்று தொடர்புடையவை: உரிமையாளர் பதிவுகள் தொடர்புடைய பங்குகளை அடையாளம் காண வேண்டும்; வர்த்தகக் கண்காணிப்பு சந்தேகத்திற்குரிய போக்குகளைப் பின்தொடர வேண்டும்; முதலீட்டாளர்கள் ஆராயக்கூடிய முடிவுகளை அமலாக்க நடவடிக்கைகள் உருவாக்க வேண்டும்.
தொடரும் நம்பிக்கையின்மை நிறுவனங்களின் நிதி திரட்டும் செலவை அதிகரித்து, நிறுவன முதலீட்டாளர்கள் தங்கள் பங்குகளை குறைக்க வழிவகுக்கும் என்று டிடிக் எச்சரிக்கிறார். அப்படி நடந்தால், பங்குச் சந்தை வழியாகப் பணம் திரட்டுவது நிறுவனங்களுக்கு அதிகச் செலவாகும். சாதாரண முதலீட்டாளர்களைப் பொறுத்தவரை, சுயாதீனப் பங்கேற்பாளர்களுக்கிடையிலான உண்மையான வாங்குதல் மற்றும் விற்பனையிலிருந்துதான் தெரிவிக்கப்படும் விலைகள் உருவாகின்றனவா என்பதே உடனடிக் கவலை.
எனவே, இந்தோனேசியாவின் அடுத்த சோதனை தெளிவானது. ஆலோசனைக் காலம் முடிவதற்குள், உரிமையாளர் பதிவுகள் மேலும் தெளிவாகியுள்ளனவா, வர்த்தகத்துக்குக் கிடைக்கும் பங்குகள் குறித்த நம்பத்தகுந்த ஆதாரங்கள் உள்ளனவா, ஒருங்கிணைக்கப்பட்ட செயல்பாடுகள் தொடர்பான வழக்குகளில் முன்னேற்றம் ஏற்பட்டுள்ளதா என்பதை முதலீட்டாளர்கள் எதிர்பார்ப்பார்கள். நிர்வாகமும் சந்தைச் செயல்பாடும் வெளிப்படையாக மேம்படுகின்றனவா என்பதுடன் தனது மறுவகைப்பாட்டு முன்மொழிவை MSCI இணைத்துள்ளது.
முக்கிய அம்சங்கள்
- 2026 அக்டோபர் 16 அன்று IHSG 11.57% சரிந்து, சுமார் $60 பில்லியன் சந்தை மதிப்பை இழந்தது.
- இந்தோனேசியாவை வளர்ந்து வரும் சந்தைப் பிரிவிலிருந்து தனிப் பிரிவுக்கு மாற்ற MSCI முன்மொழிந்துள்ளது; ஆலோசனை 2027 ஏப்ரல் வரை தொடரும்.
- DSSA, BREN, CUAN நிறுவனங்கள் தொடர்பாக Rp 2.1 டிரில்லியன் அபராதங்களை OJK அறிவித்தது.
- உரிமை அதிகமாகக் குவிந்துள்ள 61 பங்குகளில் 31-இல், குற்றவியல் மீறல்கள் நிகழ்ந்திருக்கக்கூடும் என்பதற்கான அறிகுறிகளை OJK கண்டறிந்தது.
- குறைந்தபட்ச பொதுப் பங்கு விகிதத்தை 15%-ஆக உயர்த்த இந்தோனேசியா திட்டமிட்டுள்ளது; சுயாதீன உரிமை குறித்த தெளிவான ஆதாரங்களை முதலீட்டாளர்கள் கோருகின்றனர்.
- ஒருங்கிணைக்கப்பட்ட வர்த்தகம் மற்றும் குறியீடுகளால் மறைக்கப்படும் விளம்பரச் செய்திகளை எதிர்கொள்ள, தொடர்புடையவர் மற்றும் பங்குப் பரிந்துரை என்பவற்றுக்கு மேலும் வலுவான வரையறைகள் வேண்டும் என சத்ரியோ உத்தோமோ விரும்புகிறார்.
- மறுவகைப்பாடு நடைமுறைக்கு வந்தால் $19 பில்லியன் வரை முதலீட்டுத் தொகை வெளியேறக்கூடும் என UBS மதிப்பிட்டது.