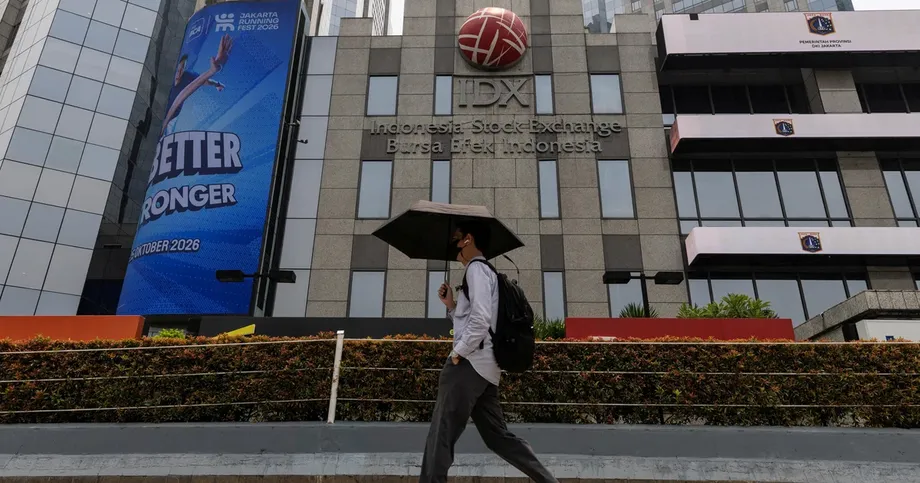
வலுவான வளர்ச்சிக்கு மத்தியில் குடும்ப வரவுசெலவுத் திட்டங்களுக்கு அழுத்தம்
இந்தோனேசியாவின் பொருளாதாரம் 2026ஆம் ஆண்டின் மூன்றாம் காலாண்டில், முந்தைய ஆண்டின் அதே காலகட்டத்துடன் ஒப்பிடுகையில் 5.47% வளர்ச்சி கண்டதாக புள்ளிவிவர இந்தோனேசியா நவம்பர் 5ஆம் தேதி அறிவித்தது. உற்பத்தித் துறை, குடும்பச் செலவினம், அரசுச் செலவினம் ஆகியவை தென்கிழக்காசியாவின் மிகப்பெரிய பொருளாதாரத்துக்கு ஆதரவளித்தன. பொருளாதார நிபுணர்கள் நடத்திய கணிப்பில் எதிர்பார்க்கப்பட்ட 5.18%-ஐ விட வளர்ச்சி அதிகமாக இருந்ததுடன், இரண்டாம் காலாண்டின் 5.29%-ஐ விடவும் வேகமடைந்தது.
உள்ளடக்கம்
- வலுவான வளர்ச்சிக்கு மத்தியில் குடும்ப வரவுசெலவுத் திட்டங்களுக்கு அழுத்தம்
- வளர்ச்சி குறித்த வெவ்வேறு புள்ளிவிவரங்கள் எதைக் குறிக்கின்றன
- பயோடீசலும் பதப்படுத்தும் முதலீடும் உற்பத்தித் துறைக்கு ஆதரவு
- நுகர்வோர் தொடர்ந்து முக்கிய வளர்ச்சி இயக்கியாக உள்ளனர்
- முதலீடு மந்தமடையும் நிலையில் அரசுச் செலவினம் அதிகரிப்பு
- ஏற்றுமதி மேம்பட்டாலும், இறக்குமதி வளர்ச்சியைக் குறைக்கிறது
- வேலைவாய்ப்பு அதிகரித்தாலும், அதன் பலன் அனைவரையும் சமமாகச் சென்றடையவில்லை
- ரூபியாவின் நிலை வட்டி விகித முடிவுகளைச் சிக்கலாக்குகிறது
- காட்டுத் தீயும் மாறுபட்ட கணிப்புகளும் எதிர்கால நிலவரத்தை வடிவமைக்கின்றன
- முக்கிய அம்சங்கள்
ஆண்டுக்கு ஆண்டு ஏற்பட்ட வளர்ச்சியில் உற்பத்தித் துறை 1.20 சதவீதப் புள்ளிகளைப் பங்களித்தது. பயோடீசலுக்கான பாமாயில் பதப்படுத்துதலும் உற்பத்தியை ஆதரித்த நடவடிக்கைகளில் இடம்பெற்றது. குடும்ப நுகர்வு 2.62 சதவீதப் புள்ளிகளை வழங்கியது. தொழில்துறை அடிப்படையில் அல்லாமல் செலவின அடிப்படையில் பொருளாதாரத்தை அளவிடும்போது, நுகர்வோரே வளர்ச்சியின் மிகப்பெரிய ஆதாரமாக இருந்தனர்.
வலுவான வளர்ச்சி அறிவிப்பு வெளியான அதேவேளையில், பல குடும்பங்களுக்கும் வணிகங்களுக்கும் நிலைமை கடினமாக இருந்தது. முதலீடு அல்லது அரசின் நுகர்வுச் செலவினத்தைவிட குடும்பச் செலவின வளர்ச்சி மெதுவாக இருந்தது; 2026ஆம் ஆண்டில் அமெரிக்க டாலருக்கு நிகராக ரூபியா 8.3% மதிப்பிழந்திருந்தது; அக்டோபர் பணவீக்கம் 3.23% ஆக இருந்தது. காட்டுத் தீயும் வறட்சியும் நாட்டின் சில பகுதிகளைப் பாதித்தன.
2025ஆம் ஆண்டின் இதே காலகட்டத்துடன் ஒப்பிடுகையில், 2026 ஜனவரி முதல் செப்டம்பர் வரையிலான உற்பத்தி 5.45% அதிகரித்தது. இது 2026ஆம் ஆண்டுக்கான அரசுப் பட்ஜெட்டில் கருதப்பட்ட 5.4% வளர்ச்சியை விட அதிகம். முழு ஆண்டுக்கான இறுதி வளர்ச்சி முடிவு நான்காம் காலாண்டைப் பொறுத்தது. வங்கிகளின் பொருளாதார நிபுணர்கள் 5.2% முதல் 5.4% வரையிலான கணிப்புகளை வெளியிட்டுள்ளனர்; நிதியமைச்சர் சுவாஹாசில் நசாரா சுமார் 5.5% வளர்ச்சி இருக்கும் எனக் குறிப்பிட்டுள்ளார்.
வளர்ச்சி குறித்த வெவ்வேறு புள்ளிவிவரங்கள் எதைக் குறிக்கின்றன
BPS என அறியப்படும் புள்ளிவிவர இந்தோனேசியா, இரண்டாம் காலாண்டிலிருந்து மூன்றாம் காலாண்டு வரையிலான வளர்ச்சி 1.59% எனக் கணக்கிட்டது. இது சுமார் 1.3% என்ற கணிப்பை விட அதிகம்; ஆனால் முந்தைய காலாண்டின் 3.73%-ஐ விடக் குறைவு. ஆண்டு மற்றும் காலாண்டு வளர்ச்சிப் புள்ளிவிவரங்கள் வெவ்வேறு ஒப்பீடுகளைக் குறிப்பிடுகின்றன: கடந்த ஆண்டின் இதே காலகட்டத்துடன் ஒப்பிடுகையில் உற்பத்தி வேகமாக வளர்ந்தது; அதேவேளையில், உடனடியாக முந்தைய காலாண்டுடன் ஒப்பிடுகையில் அதன் அதிகரிப்பு குறைவாக இருந்தது.
காலாண்டுப் புள்ளிவிவரங்கள் பருவகால மாற்றங்களுக்கு ஏற்ப சரிசெய்யப்படவில்லை. எனவே, விடுமுறை அட்டவணைகள், அறுவடைகள், அரசுச் செலவினங்களின் காலநேரம் ஆகியவை அடுத்தடுத்த காலாண்டுகளுக்கு இடையிலான ஒப்பீடுகளைப் பாதிக்கக்கூடும்.
மொத்த உள்நாட்டு உற்பத்தி (GDP) என்பது ஒரு நாட்டுக்குள் உற்பத்தி செய்யப்படும் பொருள்கள் மற்றும் சேவைகளின் மதிப்பை அளவிடுகிறது. நடப்பு விலையில், காலாண்டில் இந்தோனேசியாவின் GDP 6,741 டிரில்லியன் ரூபியாவை எட்டியது. உற்பத்தி மாற்றங்களை விலை மாற்றங்களிலிருந்து பிரித்துக் காட்ட, வளர்ச்சிக் கணக்கீடுகளில் நிலையான விலைகள் பயன்படுத்தப்படுகின்றன.
சமீபத்திய காலவரிசை வளர்ச்சியின் வேகத்தையும் அடுத்து எதிர்கொள்ள வேண்டிய சோதனைகளையும் காட்டுகிறது:
- 2025ஆம் ஆண்டின் மூன்றாம் காலாண்டு: ஆண்டு GDP வளர்ச்சி 5.04% ஆக இருந்தது.
- 2026ஆம் ஆண்டின் இரண்டாம் காலாண்டு: ஆண்டு வளர்ச்சி 5.29%-ஐ எட்டியது.
- 2026ஆம் ஆண்டின் மூன்றாம் காலாண்டு: ஆண்டு வளர்ச்சி 5.47%-ஆக உயர்ந்தது. இதனால், முதல் ஒன்பது மாதங்களுக்கான வளர்ச்சி 5.45%-ஐ எட்டியது; இது ஓராண்டுக்கு முன்பு 5.01% ஆக இருந்தது.
- நவம்பர் 5, 2026: மூன்றாம் காலாண்டுப் புள்ளிவிவரங்களை ஜகார்த்தாவில் BPS வெளியிட்டது.
- டிசம்பர் 2026: கொள்கைக் கூட்டத்தில் இந்தோனேசியா வங்கி தனது முக்கிய வட்டி விகிதத்தை உயர்த்தும் என OCBC எதிர்பார்க்கிறது.
பயோடீசலும் பதப்படுத்தும் முதலீடும் உற்பத்தித் துறைக்கு ஆதரவு
இந்தோனேசியாவின் மிகப்பெரிய தொழில்துறையாக உற்பத்தித் துறை நீடித்தது. நடப்பு விலையில் GDP-யில் அது 19.22% பங்கைக் கொண்டிருந்தது. முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் அதன் உற்பத்தி 5.87% வளர்ந்தது; முந்தைய காலாண்டுடன் ஒப்பிடுகையில் 5.44% அதிகரித்தது. இதனால், காலாண்டு ஒப்பீட்டில் மிக வலுவாகச் செயல்பட்ட தொழில்துறையாக அது அமைந்தது.
கட்டாய பயோடீசல் பயன்பாட்டை இந்தோனேசியா விரிவுபடுத்தியது, பாமாயிலை எரிபொருளாக மாற்றும் செயல்முறைக்கு ஆதரவளித்தது. இந்தத் திட்டம் இந்தோனேசியாவுக்குள் பதப்படுத்துதலுக்கான தேவையை உருவாக்கி, வேளாண் உற்பத்தியைத் தொழில்துறை உற்பத்தியுடனும் எரிபொருள் விநியோகத்துடனும் இணைக்கிறது.
நிக்கல் பதப்படுத்துதலும் உருக்காலைகள் மற்றும் மின்கலன்களுடன் தொடர்புடைய தொழில்களில் முதலீட்டை ஈர்த்தது. மூலப்பொருள்களை விற்பனை செய்வதற்கு முன் நாட்டுக்குள்ளேயே அதிக மதிப்புள்ள பொருள்களாக மாற்றுவதை நோக்கமாகக் கொண்ட அரசின் கீழ்நிலைப் பதப்படுத்துதல் உத்தியின் ஒரு பகுதியாக இந்தத் திட்டங்கள் உள்ளன.
வளர்ச்சிக்கு உற்பத்தித் துறை அதிகப் பங்களிப்பை வழங்கியதற்கு, பொருளாதாரத்தில் அதன் பெரிய பங்கு ஒரு காரணம். தங்குமிடம் மற்றும் உணவுச் சேவைகள் ஆண்டுக்கு 11.22% என்ற வேகமான வளர்ச்சியைப் பெற்றன. ஆனால், ஒப்பீட்டளவில் சிறிய தொழில்துறை என்பதால், குறைந்த வளர்ச்சி விகிதத்தில் வளர்ந்தாலும் மிகப்பெரிய தொழில்துறை தேசிய உற்பத்திக்கு அதிகப் பங்களிக்கக்கூடும்.
ஆண்டு GDP வளர்ச்சியில் வர்த்தகம் 0.94 சதவீதப் புள்ளிகளையும், கட்டுமானம் 0.62 புள்ளிகளையும், தகவல் மற்றும் தொடர்புத்துறை 0.49 புள்ளிகளையும் வழங்கின. உற்பத்தி, வேளாண்மை, வர்த்தகம், கட்டுமானம், சுரங்கத் துறை ஆகியவை இணைந்து பொருளாதாரத்தில் 65.31% பங்கைக் கொண்டிருந்தன.
நுகர்வோர் தொடர்ந்து முக்கிய வளர்ச்சி இயக்கியாக உள்ளனர்
GDP-யில் குடும்ப நுகர்வு 51.97% பங்கைக் கொண்டிருந்தது; முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 5.04% வளர்ந்தது. அதன் 2.62 சதவீதப் புள்ளிப் பங்களிப்பு, பொருளாதாரத்தின் மொத்த 5.47% வளர்ச்சியில் கிட்டத்தட்ட பாதியாகும்.
ஆன்லைன் கொள்முதல், அதிகரித்த நடமாட்டம், சுற்றுலா ஆகியவற்றுடன் நுகர்வோர் செயல்பாட்டை BPS தொடர்புபடுத்தியது. பொருள்கள் மற்றும் சேவைகளுக்கான ஆன்லைன் பரிவர்த்தனைகளின் மதிப்பு முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 22.02% அதிகரித்தது. தங்குமிடம் மற்றும் உணவுச் சேவைகளும் தொடர்ந்து வலுவான வளர்ச்சியைப் பதிவு செய்தன.
இருப்பினும், குடும்பச் செலவினத்தில் வளர்ச்சி அதிகரிப்பதற்கான அறிகுறிகள் அதிகம் காணப்படவில்லை. அதன் ஆண்டு வளர்ச்சி இரண்டாம் காலாண்டின் 5.06%-க்கு அருகிலும், முதல் காலாண்டின் 5.52%-க்குக் குறைவாகவும் இருந்தது. முந்தைய காலாண்டுடன் ஒப்பிடுகையில் செலவினம் 0.57% குறைந்தது; இந்தோனேசியா வங்கியின் சராசரி நுகர்வோர் நம்பிக்கைக் குறியீடும் 120.6-லிருந்து 117.8-ஆகக் குறைந்தது.
எனவே, நுகர்வோர் தொடர்ந்து வளர்ச்சிக்கு ஆதரவளித்தாலும், மொத்த உள்நாட்டு உற்பத்தி வளர்ச்சி விகிதம்போல் அவர்களின் செலவினம் வேகமடையவில்லை. உணவுப் பொருள் விலைகள், கடன் செலவுகள், நிலையான வேலை கிடைப்பதற்கான வாய்ப்பு ஆகியவை குடும்பங்கள் எவ்வளவு செலவிட முடியும் என்பதைத் தீர்மானிக்கும் போது எதிர்கொள்ளும் நேரடியான கவலைகளாக உள்ளன.
முதலீடு மந்தமடையும் நிலையில் அரசுச் செலவினம் அதிகரிப்பு
அரசின் நுகர்வுச் செலவினம் ஆண்டுக்கு 8.95% வளர்ந்தது. முக்கிய செலவினக் கூறுகளில் இதுவே மிக வேகமான அதிகரிப்பு. அரசு ஊழியர்களின் சம்பளமும் படிகளும், பொருள்கள் மற்றும் சேவைகளுக்கான கொள்முதல்களும், இலவச சத்துணவுத் திட்டமும் செலவினத்துக்கு ஆதரவளித்தன.
2026ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் பொதுத்துறை நுகர்வுச் செலவினம் 15.09% அதிகரித்தது. எனினும், மூன்றாம் காலாண்டின் ஆண்டு வளர்ச்சி இரண்டாம் காலாண்டின் சுமார் 16%-ஐ விட மெதுவாக இருந்தது. இதனால் GDP வளர்ச்சிக்கான அதன் பங்களிப்பு 1.07 சதவீதப் புள்ளிகளிலிருந்து 0.62 புள்ளிகளாகக் குறைந்தது.
GDP அறிவிப்புக்கு முன்னதாக, இந்தோனேசிய நிதியமைச்சர் சுவாஹாசில் நசாரா உள்நாட்டுத் தேவையையும் பட்ஜெட் ஆதரவையும் சுட்டிக்காட்டினார். வளர்ச்சி குறித்த தனது எதிர்பார்ப்புக்கான அடிப்படையை அவர் இவ்வாறு விவரித்தார்:
இப்படிச் சொல்வதானால், உள்நாட்டுப் பொருளாதாரச் செயல்பாடுகளின் ஆதரவுடன் வளர்ச்சி வலுவாகத் தொடர வாய்ப்புள்ளது,
மானியங்கள், சமூகப் பாதுகாப்பு, உணவு மற்றும் எரிசக்தி விலைகளை நிலைப்படுத்தும் முயற்சிகள் ஆகியவற்றுடன், பதப்படுத்தும் திட்டங்கள் மற்றும் உள்கட்டமைப்பில் செய்யப்படும் முதலீட்டையும் சுவாஹாசில் குறிப்பிட்டார். அத்தியாவசியச் செலவுகளைச் சமாளிக்கக் குடும்பங்களுக்கு உதவுவதன் மூலமும், வணிகங்கள் மற்றும் பொதுத் திட்டங்களுக்குச் செலவினத்தைத் திருப்புவதன் மூலமும் இந்த நடவடிக்கைகள் தேவையை ஆதரிக்கின்றன.
மொத்த நிலையான மூலதன உருவாக்கம் 6.06% வளர்ந்தது; இரண்டாம் காலாண்டில் இது 6.87% ஆக இருந்தது. காலப்போக்கில் உற்பத்திக்கு ஆதரவளிக்கக்கூடிய கட்டடங்கள், இயந்திரங்கள், உபகரணங்கள் போன்ற சொத்துகளில் செய்யப்படும் முதலீட்டை இந்த அளவீடு உள்ளடக்குகிறது. தனியான முதலீட்டுக் கண்காணிப்பு அளவீட்டின்படி, முதலீட்டு நிறைவேற்றம் 7.6% அதிகரித்து 528.7 டிரில்லியன் ரூபியாவை எட்டியது.
முதலீடும் பொதுச் செலவினமும் வலுவாக அதிகரித்தன; இருப்பினும், இரண்டுமே இரண்டாம் காலாண்டைவிட மெதுவாக வளர்ந்தன. நிகர ஏற்றுமதியின் எதிர்மறை தாக்கம் குறைந்ததும், எதிர்காலப் பயன்பாடு அல்லது விற்பனைக்காக நிறுவனங்கள் வைத்திருக்கும் பொருள்களின் கையிருப்பு மாற்றங்களின் பங்களிப்பு அதிகரித்ததும் GDP வளர்ச்சி வேகமடைய ஆதரவளித்தன.
ஏற்றுமதி மேம்பட்டாலும், இறக்குமதி வளர்ச்சியைக் குறைக்கிறது
பொருள்கள் மற்றும் சேவைகளின் ஏற்றுமதி முந்தைய காலாண்டுடன் ஒப்பிடுகையில் 7.49% அதிகரித்தது. ஆண்டு அடிப்படையில், GDP கணக்குகளில் ஏற்றுமதி 4.59% வளர்ந்தது; இறக்குமதி அதைவிட வேகமாக 7.31% உயர்ந்தது.
GDP கணக்கீட்டில் ஏற்றுமதிக்கும் இறக்குமதிக்கும் இடையிலான வேறுபாடான நிகர ஏற்றுமதி, ஆண்டு வளர்ச்சியிலிருந்து 0.3 சதவீதப் புள்ளிகளைக் குறைத்தது. இது இரண்டாம் காலாண்டின் 0.9 சதவீதப் புள்ளி எதிர்மறை தாக்கத்தை விடக் குறைவு. உள்நாட்டுச் செலவினத்தின் பல கூறுகள் மெதுவடைந்தபோதும், மொத்த வளர்ச்சி ஏன் வேகமடைந்தது என்பதை இது விளக்குகிறது.
குடும்பச் செலவினம், வணிக முதலீடு, அரசின் கொள்முதல் ஆகியவற்றில் வெளிநாட்டில் தயாரிக்கப்பட்ட பொருள்களும் இடம்பெறக்கூடும் என்பதால், GDP கணக்கீட்டில் இறக்குமதி கழிக்கப்படுகிறது. இறக்குமதி செய்யப்பட்ட இயந்திரம் பின்னர் இந்தோனேசியத் தொழிற்சாலை அதிக உற்பத்தி செய்ய உதவலாம்; ஆனால் அந்த இயந்திரம் வெளிநாட்டில்தான் தயாரிக்கப்பட்டது.
எல்லைகளைக் கடக்கும் பொருள்களைக் கண்காணிக்கும் வணிகப் பொருள் வர்த்தகச் சமநிலை, இரண்டாம் காலாண்டின் சுமார் 2 பில்லியன் அமெரிக்க டாலர் பற்றாக்குறையிலிருந்து மூன்றாம் காலாண்டில் சுமார் 7 பில்லியன் டாலர் உபரியாக மாறியது. செப்டம்பர் மாத உபரி 3.36 பில்லியன் டாலராக இருந்தது. இதனால் ஜனவரி முதல் செப்டம்பர் வரையிலான மொத்த உபரி 10.61 பில்லியன் டாலரை எட்டியது.
செப்டம்பர் மாத வர்த்தகப் புள்ளிவிவரங்கள் எரிசக்திச் செலவுகளால் இந்தோனேசியாவுக்கு ஏற்படும் பாதிப்பையும் காட்டின. எண்ணெய் மற்றும் எரிவாயு அல்லாத வர்த்தகம் 5.67 பில்லியன் டாலர் உபரியைப் பதிவு செய்தது; எண்ணெய் மற்றும் எரிவாயு வர்த்தகத்தில் 2.32 பில்லியன் டாலர் பற்றாக்குறை ஏற்பட்டது. உற்பத்திப் பொருள்கள் மற்றும் வேளாண் பொருள்களின் ஏற்றுமதி சிறப்பாக இருந்தாலும், சர்வதேச எரிசக்தி விலைகள் உயர்வதால் இறக்குமதிச் செலவு அதிகரிக்கக்கூடும்.
வேலைவாய்ப்பு அதிகரித்தாலும், அதன் பலன் அனைவரையும் சமமாகச் சென்றடையவில்லை
2026 ஆகஸ்டில் 147.99 மில்லியன் பேர் வேலைவாய்ப்பில் இருந்ததாக BPS தெரிவித்தது. இது 2025 ஆகஸ்டுடன் ஒப்பிடுகையில் 1.44 மில்லியன் அதிகம். வேளாண்மை, வர்த்தகம், உற்பத்தித் துறைகளில் அதிக எண்ணிக்கையிலானோர் பணியாற்றிய நிலையில், வேலையின்மை விகிதம் 4.75% ஆக இருந்தது.
வேலைவாய்ப்பில் முழுநேரப் பணியாளர்கள் 67.47% பங்கைக் கொண்டிருந்தனர்; முறையான துறையில் பணிபுரிந்தவர்கள் 42.07% ஆக இருந்தனர். வேலைவாய்ப்பு எண்ணிக்கையும் மக்கள் செய்யும் பணிகளின் வகைகளும் குடும்ப நிதிநிலைக்குத் தொடர்புடையவை. ஏனெனில், வேலை நேரம், வருமானம், வேலைவாய்ப்புப் பாதுகாப்பு ஆகியவை குடும்பத்தின் வருமானம் எவ்வளவு நிலையானதாகத் தோன்றுகிறது என்பதைத் தீர்மானிக்கின்றன.
தொழில்துறைகளுக்கும் பிராந்தியங்களுக்கும் இடையில் வளர்ச்சி சமமின்றி இருந்ததால், சில குடியிருப்பாளர்கள் தொடர்ந்து நிதி நெருக்கடியை எதிர்கொண்டிருக்கலாம் என BPS-இன் சமநிலை மற்றும் புள்ளிவிவரப் பகுப்பாய்வுத் துணைத் தலைவர் முகமது எடி மஹ்முத் தெரிவித்தார். BPS நாடு முழுவதிலும் உள்ள பொருளாதாரத்தை அளவிடுகிறது; ஆனால், தனிநபரின் அனுபவம் அவரது வேலை மற்றும் இருப்பிடத்தைப் பெரிதும் சார்ந்துள்ளது.
பெர்மாட்டா வங்கியின் தலைமைப் பொருளாதார நிபுணர் ஜோசுவா பார்டெடே, வேலைவாய்ப்பு உருவாக்கம், குடும்பங்களின் வாங்கும் திறனை வலுப்படுத்துதல், உள்நாட்டில் அதிக மதிப்பை உருவாக்கும் முதலீடு ஆகியவற்றுக்கு அழைப்பு விடுத்தார். அதிக எண்ணிக்கையிலானோருக்கு வேலை வழங்கும் உற்பத்தித் துறை, வேளாண்மை, வர்த்தகம், சிறு வணிகங்கள் ஆகியவற்றுக்கு ஆதரவளிப்பதுடன், நடைபெற்று வரும் திட்டங்களுக்கான அரசுப் பணத்தை உரிய நேரத்தில் வழங்கவும் அவர் வலியுறுத்தினார்.
இந்தோனேசியாவின் மனித வளர்ச்சிக் குறியீடு 2026இல் 0.69 புள்ளிகள் அதிகரித்து 76.59ஐ எட்டியது. இக்குறியீடு சுகாதாரம், கல்வி, வாழ்க்கைத் தரம் ஆகிய அளவீடுகளை இணைக்கிறது. பிராந்திய அளவில், DKI ஜகார்த்தா மிக உயர்ந்த இடத்திலும் பாபுவா பெகுனுங்கன் மிகக் குறைந்த இடத்திலும் இருந்தன. தேசிய அளவில் முன்னேற்றம் இருந்தபோதும், வளர்ச்சியில் புவியியல் வேறுபாடு அதிகம் இருப்பதை இது காட்டுகிறது.
ரூபியாவின் நிலை வட்டி விகித முடிவுகளைச் சிக்கலாக்குகிறது
GDP அறிவிப்பைச் சுற்றிய காலத்தில் ரூபியா வலுப்பெற்றது. சிறிது நேரத்துக்குப் பிறகு, ஒரு டாலர் சுமார் 18,090 ரூபியாவுக்கு வர்த்தகமானது. அறிவிப்புக்கு முன்பே அமெரிக்க டாலரின் மதிப்பு குறைந்ததால் ரூபியா ஆதாயம் கண்டிருந்தது. எனவே, உள்நாட்டு வளர்ச்சிப் புள்ளிவிவரங்கள் சந்தை நிலவரங்கள் ஒட்டுமொத்தமாக மேம்பட்டிருந்த காலத்தில் வெளியாகின.
இருப்பினும், ஆண்டு முழுவதும் இந்தோனேசிய நாணயம் அழுத்தத்திலேயே இருந்தது. டாலருக்கு நிகராக அதன் மதிப்பு 8.3% சரிந்தது. இதனுடன் ஒப்பிடுகையில், பிலிப்பைன்ஸ் பேசோவின் மதிப்பு 7.7%-மும், தாய்லாந்து பாட் மதிப்பு 6.6%-மும் சரிந்தன. ரூபியா மதிப்பு குறையும்போது, டாலரில் விலை நிர்ணயிக்கப்படும் பொருள்கள் உள்ளூர் நாணயத்தில் அதிக விலையாகின்றன.
அக்டோபர் 20 முதல் 21 வரை நடைபெற்ற கூட்டத்தில், இந்தோனேசியா வங்கி தனது முக்கிய வட்டி விகிதத்தை 5.75%-இல் மாற்றமின்றி வைத்ததுடன், வைப்புவசதி விகிதத்தை 5.00%-ஆக உயர்த்தியது. மே மாதம் முதல் மத்திய வங்கி முக்கிய வட்டி விகிதத்தை மூன்று முறை உயர்த்தி, மொத்தம் ஒரு சதவீதப் புள்ளி அதிகரித்திருந்தது.
OCBC-யின் மூத்த ஆசியான் பொருளாதார நிபுணர் லாவண்யா வெங்கடேஸ்வரன், டிசம்பரில் மேலும் 25 அடிப்படைப் புள்ளிகள் உயர்வு இருக்கும் என எதிர்பார்க்கிறார். ஒரு அடிப்படைப் புள்ளி என்பது ஒரு சதவீதப் புள்ளியில் நூறில் ஒரு பங்கு; எனவே, இந்தக் கணிப்பு 0.25 சதவீதப் புள்ளி உயர்வைக் குறிக்கிறது. அதிக வட்டி விகிதங்கள் ரூபியா முதலீடுகளை ஈர்ப்பதன் மூலம் நாணயத்துக்கு ஆதரவளிக்கலாம்; அதேவேளையில் கடன் செலவுகளை அதிகரிக்கவும் செய்யும்.
அக்டோபர் பணவீக்கமான 3.23% இந்தோனேசியா வங்கி நிர்ணயித்த 1.5% முதல் 3.5% வரையிலான இலக்கு வரம்புக்குள் இருந்தது. செப்டம்பர் இறுதியில் அந்நியச் செலாவணி கையிருப்பு 146.3 பில்லியன் டாலராக இருந்தது; இது சுமார் 5.3 மாத இறக்குமதிக்குப் போதுமானது. நிதித் திட்டங்கள், கொள்கைத் திசை, பங்குச் சந்தை வகைப்பாடு குறைக்கப்படும் அபாயம் ஆகியவை குறித்த முதலீட்டாளர் கவலைகள் இந்தோனேசியச் சொத்துகளின் மீது தொடர்ந்து அழுத்தம் கொடுத்தன.
காட்டுத் தீயும் மாறுபட்ட கணிப்புகளும் எதிர்கால நிலவரத்தை வடிவமைக்கின்றன
கடுமையான காட்டுத் தீ மற்றும் வறட்சியால் செயல்பாடுகள் பாதிக்கப்பட்ட நிலையில், கலிமந்தானின் பொருளாதாரம் மூன்றாம் காலாண்டில் ஆண்டுக்கு 1.31% மட்டுமே வளர்ந்தது. இரண்டாம் காலாண்டில் இந்த வளர்ச்சி 3.11% ஆக இருந்தது. முந்தைய காலாண்டில் 6.02% வளர்ந்திருந்த வனவள உற்பத்தி, தற்போது 2.25% சுருங்கியது.
காட்டுத் தீ தேசிய வளர்ச்சியில் ஒப்பீட்டளவில் குறைந்த தாக்கத்தையே ஏற்படுத்தியதாக எடி மஹ்முத் தெரிவித்தார்; எனினும், பாதிக்கப்பட்ட பிராந்தியங்களில் செயல்பாடுகள் தடைப்பட்டன. சுரங்கம் மற்றும் குவாரித் துறையும் நீண்டகாலப் போக்கில் பலவீனமாக இருந்தது. காலாண்டு ஒப்பீட்டில் மீண்டிருந்தபோதிலும், ஜனவரி முதல் செப்டம்பர் வரை அது 0.94% சுருங்கியது.
இந்தோனேசியப் பல்கலைக்கழகத்தின் சமூக மற்றும் பொருளாதார ஆய்வு நிறுவனத்தைச் சேர்ந்த பெரும்பொருளாதாரம், நிதி மற்றும் அரசியல் பொருளாதார ஆய்வுக் குழு, எல் நினோவால் வேளாண்மையில் மேலும் இடையூறு ஏற்படக்கூடும் என எச்சரித்தது. வானிலை அழுத்தம் குடும்பங்களின் செலவுத்திறனை எவ்வாறு பாதிக்கலாம் என்பதை அந்தக் குழு இவ்வாறு விவரித்தது:
இந்த வானிலை நிகழ்வு ஏற்பட்டால், அது வேளாண் உற்பத்தியைச் சீர்குலைத்து, மேலும் பலரை வறுமைக்குள் தள்ளி, பணவீக்கத்தைத் தூண்டக்கூடும்; இதனால் குடும்பங்களின் வாங்கும் திறன் மேலும் பாதிக்கப்படும்,
இந்த அபாயங்கள் மற்றும் பொதுச் செலவினம் தொடர்ந்து நீடிப்பது குறித்த வெவ்வேறு மதிப்பீடுகளே வளர்ச்சிக் கணிப்புகளில் வேறுபாட்டை ஏற்படுத்துகின்றன. ஆண்டுக்கான வளர்ச்சி 5.2% ஆக இருக்கும் என OCBC கணிக்கிறது; இதைவிட அதிகமாக அமையவும் வாய்ப்புள்ளதாகக் கூறுகிறது. 2026இல் வளர்ச்சி 5.4% ஆகவும், 2027இல் 5.1% ஆகவும் இருக்கும் என டானமோன் இந்தோனேசிய வங்கியின் பொருளாதார நிபுணர் இர்மான் ஃபைஸ் கணிக்கிறார். நான்காம் காலாண்டிலும் வளர்ச்சி வேகம் தொடர வாய்ப்புள்ளதாக அவர் கருதுகிறார்.
அரசுப் பட்ஜெட்டில் 5.4% வளர்ச்சி எதிர்பார்க்கப்படுகிறது. அதேவேளையில், ஜூலை மாத பட்ஜெட் மதிப்பாய்வில் 5.6% முதல் 6% வரையிலான உயர்ந்த இலக்கு குறிப்பிடப்பட்டது. சுவாஹாசில் சுமார் 5.5% வளர்ச்சி இருக்கும் எனக் கூறியுள்ளார்; இந்தோனேசியா வங்கியின் கணிப்பு வரம்பு 4.9% முதல் 5.7% வரை உள்ளது. 2029க்குள் 8% வளர்ச்சி பெறுவதே அதிபர் பிரபோவோ சுபியாந்தோவின் நீண்டகால இலக்காகும்.
உற்பத்தித் துறையின் கொள்முதல் மேலாளர்கள் குறியீடு அக்டோபரில் செப்டம்பரின் 52-லிருந்து 54-ஆக உயர்ந்தது. 50-க்கு மேலான குறியீட்டு மதிப்பு, ஆய்வில் பங்கேற்ற வணிகச் செயல்பாடுகள் விரிவடைந்ததைக் குறிக்கிறது; இது தொழில்துறை வேகம் தொடர்ந்து இருப்பதற்கான ஆரம்ப அறிகுறியாகும். இறுதி காலாண்டில் இந்தோனேசியா நுழையும் நிலையில், அதிகரிக்கும் எரிசக்திச் செலவுகள், ரூபியா மீதான அழுத்தம், குடும்பங்களின் வாங்கும் திறன் ஆகியவை ஒன்றுக்கொன்று மாறுபட்ட தாக்கங்களை ஏற்படுத்தும் காரணிகளாக உள்ளன.
முக்கிய அம்சங்கள்
- மூன்றாம் காலாண்டில் இந்தோனேசியாவின் GDP ஆண்டுக்கு 5.47% வளர்ந்தது; இது ஆய்வுக் கணிப்பான 5.18%-ஐ மிஞ்சியது.
- ஜனவரி முதல் செப்டம்பர் வரையிலான வளர்ச்சி 5.45%-ஐ எட்டியது; ஓராண்டுக்கு முன்பு இது 5.01% ஆக இருந்தது.
- வளர்ச்சியில் குடும்ப நுகர்வு 2.62 சதவீதப் புள்ளிகளையும், உற்பத்தித் துறை உற்பத்திப் பக்கத்தில் 1.20 புள்ளிகளையும் பங்களித்தன.
- அரசின் நுகர்வுச் செலவினம் 8.95%-மும், நிலையான முதலீடு 6.06%-மும் அதிகரித்தன; இருப்பினும் இரண்டும் இரண்டாம் காலாண்டைவிட மெதுவாக வளர்ந்தன.
- ஆகஸ்டில் வேலைவாய்ப்பில் இருந்தோர் எண்ணிக்கை 147.99 மில்லியனை எட்டியது; அவர்களில் முறையான துறையில் பணிபுரிந்தோர் 42.07% ஆக இருந்தனர்.
- ரூபியாவின் மதிப்பிழப்பு, பிராந்தியங்களில் ஏற்பட்ட காட்டுத் தீ பாதிப்பு, கடன் செலவுகள் ஆகியவை எதிர்கால நிலவரத்தைச் சிக்கலாக்குகின்றன; டிசம்பரில் வட்டி விகிதம் உயரும் என OCBC எதிர்பார்க்கிறது.