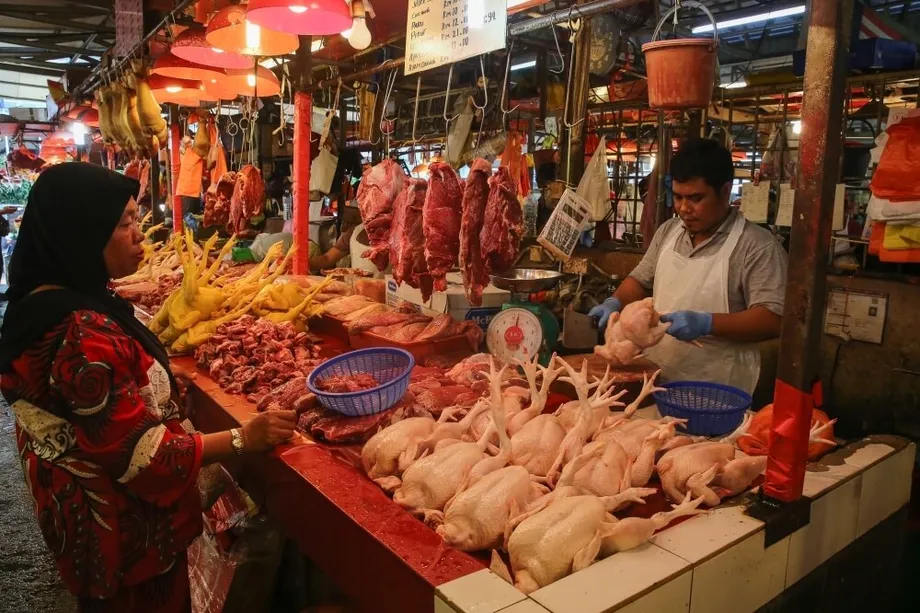
மலேசியாவின் விரிவாக்கப்பட்ட விற்பனை மற்றும் சேவை வரி: 2025 ஜூலை 1 முதல் என்ன மாற்றங்கள்?
மலேசியா தனது விற்பனை மற்றும் சேவை வரி (SST) முறையில் குறிப்பிடத்தக்க திருத்தங்களையும் விரிவாக்கத்தையும் 2025 ஜூலை 1 முதல் நடைமுறைப்படுத்த உள்ளது. 2025ஆம் ஆண்டு வரவுசெலவுத் திட்டத்தின் ஒரு பகுதியாக அறிவிக்கப்பட்டு, நிதி அமைச்சால் உறுதிப்படுத்தப்பட்ட இந்த மாற்றங்கள், நாட்டின் நிதிநிலையை வலுப்படுத்தவும், வரி விதிக்கப்படும் பொருள்களின் அடித்தளத்தை விரிவுபடுத்தவும், சமூகப் பாதுகாப்பு வலையை மேம்படுத்தவும் நோக்கமாகக் கொண்டுள்ளன. அதேவேளை, பெரும்பாலான மலேசியர்களுக்கு அளவுக்கு அதிகமான சுமை ஏற்படாமல் பார்த்துக்கொள்ளப்படுகிறது. அத்தியாவசியமற்ற பொருள்கள் மற்றும் சேவைகளுக்கு புதிய வரிகளை விதிப்பதும், அன்றாட வாழ்க்கையைப் பாதிக்கும் அடிப்படைத் தேவைகள் மற்றும் முக்கிய துறைகளுக்கு விலக்கு அளிப்பதும் அரசின் அணுகுமுறையாகும்.
உள்ளடக்கம்
- மலேசியாவின் விரிவாக்கப்பட்ட விற்பனை மற்றும் சேவை வரி: 2025 ஜூலை 1 முதல் என்ன மாற்றங்கள்?
- மலேசியா ஏன் SST-ஐ விரிவுபடுத்துகிறது?
- எந்தப் பொருள்கள் மற்றும் சேவைகள் பாதிக்கப்படும்?
- விற்பனை வரி: அத்தியாவசியப் பொருள்களுக்கு விலக்கு, ஆடம்பரப் பொருள்களுக்கு வரி
- சேவை வரி: புதிய துறைகள் சேர்ப்பு
- இந்த மாற்றங்கள் நுகர்வோரையும் நிறுவனங்களையும் எவ்வாறு பாதிக்கும்?
- இதன் பரந்த விளைவுகள் என்ன?
- சுருக்கமாக
மலேசியா ஏன் SST-ஐ விரிவுபடுத்துகிறது?
SST விரிவாக்கம், பொது நிதிநிலையை மேம்படுத்தவும் சமூகத் திட்டங்களுக்கு நிதியளிக்கவும் முற்படும் அரசின் பரந்த மதானி பொருளாதாரக் கட்டமைப்பின் முக்கிய அங்கமாகும். வரி விதிக்கப்படும் பொருள்களின் அடித்தளத்தை விரிவுபடுத்தி வருவாயை அதிகரிப்பதன் மூலம், பொதுச் சேவைகளை மேம்படுத்தவும், உள்கட்டமைப்பை மேம்படுத்தவும், குடிமக்களுக்கு நேரடி ரொக்க உதவி வழங்கவும் அரசு திட்டமிட்டுள்ளது. பெரும்பாலான மக்களின் வாழ்க்கைச் செலவு உயராமல் இருக்குமாறு இந்தச் சீர்திருத்தங்கள் வடிவமைக்கப்பட்டுள்ளன என்று நிதி அமைச்சர் II டத்தோஸ்ரீ அமிர் ஹம்சா அசிசான் வலியுறுத்தினார். அவர் கூறியதாவது:
கூடுதல் வருவாய் பெரும்பான்மையான மக்களுக்குச் சுமையாக இல்லாமல், முழு நாட்டுக்கும் பயனளிக்கும்.
மலேசியாவின் நிதிப் பற்றாக்குறையை மொத்த உள்நாட்டு உற்பத்தியில் 4.1% ஆக இருந்த முந்தைய ஆண்டின் அளவிலிருந்து 3.8% ஆகக் குறைக்க இலக்கு நிர்ணயிக்கப்பட்டுள்ளது. இந்த இலக்கை அடைவதில் SST விரிவாக்கம் முக்கியப் பங்கு வகிக்கிறது. மாற்றங்கள் நடைமுறைக்கு ஏற்றவையாகவும், நிறுவனங்களின் செயல்பாடுகளுக்கு இடையூறு குறைவாகவும் இருப்பதை உறுதிசெய்ய, தொழில் துறைப் பங்குதாரர்களுடனும் அரசு கலந்துரையாடியுள்ளது.
எந்தப் பொருள்கள் மற்றும் சேவைகள் பாதிக்கப்படும்?
திருத்தப்பட்ட SST அமைப்பு, அத்தியாவசிய மற்றும் அத்தியாவசியமற்ற பொருள்களை வேறுபடுத்துவதுடன், வரி விதிக்கப்படும் சேவைகளின் வரம்பையும் விரிவுபடுத்துகிறது. மாற்றங்கள் பின்வருமாறு:
விற்பனை வரி: அத்தியாவசியப் பொருள்களுக்கு விலக்கு, ஆடம்பரப் பொருள்களுக்கு வரி
அன்றாடத் தேவைகள் விலை உயராமல் இருப்பதை உறுதிசெய்ய, அத்தியாவசியப் பொருள்களுக்கு விற்பனை வரி தொடர்ந்து விலக்கு அளிக்கப்படும் (0%). அவற்றில் அடங்குபவை:
- பதப்படுத்தப்படாத உணவுகள்: கோழி இறைச்சி, மாட்டிறைச்சி, ஆட்டிறைச்சி, மீன், இறால், கணவாய், காய்கறிகள், உள்ளூர் பழங்கள், அரிசி, பார்லி, ஓட்ஸ், கோதுமை
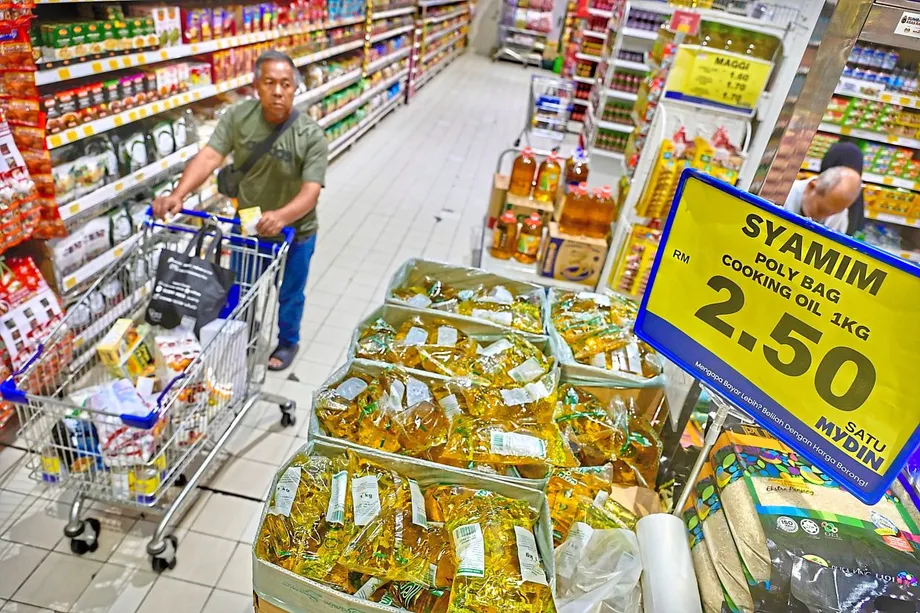
- பதப்படுத்தப்பட்ட உணவுகள்: மாவு, டின்னில் அடைக்கப்பட்ட மத்தி மீன், சர்க்கரை, உப்பு, வெள்ளை ரொட்டி, பாஸ்தா, நூடுல்ஸ், உடனடி நூடுல்ஸ், பால், மால்ட் பானங்கள், சமையல் எண்ணெய்
- மருந்துகள் மற்றும் மருத்துவச் சாதனங்கள்
- புத்தகங்கள், இதழ்கள், செய்தித்தாள்கள்
- கால்நடைத் தீவனம் மற்றும் செல்லப்பிராணி உணவு
- அடிப்படை கட்டுமானப் பொருள்கள்: சிமெண்டு, கற்கள், மணல்
- வேளாண் இடுபொருள்கள்: உரம், பூச்சிக்கொல்லி, விவசாய இயந்திரங்கள்
அத்தியாவசியமற்ற மற்றும் ஆடம்பரப் பொருள்களுக்கு அதிக விற்பனை வரி விகிதங்கள் விதிக்கப்படும்:
- 5% விற்பனை வரி: அபாலோன், இரால், குயினோவா, பாலாடைக்கட்டி, பழ ஜாம், திறன்பேசிகள், கிங் நண்டு, சால்மன், காட் மீன், ட்ரஃபிள் காளான்கள், இறக்குமதி செய்யப்பட்ட ஸ்ட்ராபெர்ரிகள், அத்தியாவசிய எண்ணெய்கள், பட்டுத் துணி, தொழில்துறை இயந்திரங்கள்
- 10% விற்பனை வரி: கேவியார், சுறா துடுப்புகள், மதுபானங்கள், சிகரெட்டுகள், சுருட்டுகள், தோல் பொருள்கள், டங்ஸ்டன் கழிவுத் துண்டுகள், பந்தய மிதிவண்டிகள், பழங்காலக் கையால் வரையப்பட்ட ஓவியங்கள்
சேவை வரி: புதிய துறைகள் சேர்ப்பு
சேவை வரியின் வரம்பு ஆறு புதிய பிரிவுகளை உள்ளடக்கும் வகையில் விரிவுபடுத்தப்படுகிறது. வரி விகிதங்கள் 6% முதல் 8% வரை இருக்கும். அத்தியாவசிய சேவைகள் மற்றும் சிறு நிறுவனங்களுக்கு விலக்கு அளிக்கும்போதே, அதிக மதிப்புள்ள அல்லது விருப்பத்தின் பேரில் பெறப்படும் சேவைகளை இலக்காகக் கொண்டு இந்த மாற்றங்கள் வடிவமைக்கப்பட்டுள்ளன. புதிய துறைகள்:
- வாடகை அல்லது குத்தகைச் சேவைகள்: 8% வரி. குடியிருப்பு வீடுகள், வாசிப்புப் பொருள்கள், நிதிக் குத்தகைகள் மற்றும் மலேசியாவுக்கு வெளியே உள்ள சொத்துகளுக்கு விலக்கு உண்டு. ஆண்டு வருவாய் RM500,000-க்கும் குறைவான குறு, சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கு (MSMEs) விலக்கு அளிக்கப்படும்.
- கட்டுமானப் பணிச் சேவைகள்: உள்கட்டமைப்பு, வணிக மற்றும் தொழில்துறைத் திட்டங்களுக்கு 6% வரி. குடியிருப்புக் கட்டிடங்கள் மற்றும் பொது வீடமைப்புடன் தொடர்புடைய வசதிகளுக்கு விலக்கு உண்டு. 12 மாதங்களில் வரிக்குட்பட்ட சேவைகளின் மதிப்பு RM1.5 மில்லியனை எட்டினால், ஒப்பந்ததாரர்கள் பதிவு செய்ய வேண்டும்.
- நிதிச் சேவைகள்: கட்டணம் அல்லது கமிஷன் அடிப்படையிலான சேவைகளுக்கு 8% வரி. அடிப்படை வங்கிச் சேவைகள், ஷரியா விதிகளுக்கு இணங்கும் நிதிச் சேவைகள், அந்நியச் செலாவணி ஆதாயங்கள், மூலதனச் சந்தை நடவடிக்கைகள் மற்றும் சில காப்பீட்டுச் சேவைகளுக்கு விலக்கு உண்டு. ஆண்டு கட்டணம் அல்லது கமிஷன் வருவாய் RM500,000-ஐத் தாண்டும் சேவை வழங்குநர்கள் பதிவு செய்ய வேண்டும்.
- தனியார் சுகாதாரச் சேவைகள்: மலேசியக் குடிமக்கள் அல்லாதவர்களுக்கு வழங்கப்படும் சேவைகளுக்கு மட்டுமே 6% வரி பொருந்தும். தனியார் பாரம்பரிய மற்றும் துணை மருத்துவச் சேவைகள், தொடர்புடைய சுகாதாரச் சேவைகள் ஆகியவையும் இதில் அடங்கும். மலேசியர்களுக்கு விலக்கு உண்டு.
- கல்விச் சேவைகள்: மலேசியக் குடிமக்கள் அல்லாதவர்களுக்கான தனியார் பாலர் பள்ளிகள், தொடக்க மற்றும் இடைநிலைப் பள்ளிகள், உயர்கல்வி நிறுவனங்களுக்கு 6% வரி. மலேசிய மாணவர்களுக்கும் மாற்றுத்திறனாளிகளுக்கும் விலக்கு உண்டு. ஒரு மாணவருக்கு ஆண்டுக்கு RM60,000-க்கும் அதிகமாகக் கட்டணம் வசூலிக்கும் பள்ளிகள் பதிவு செய்ய வேண்டும்.
- அழகுப் பராமரிப்புச் சேவைகள்: முகப் பராமரிப்பு, கை நகப் பராமரிப்பு, சிகையலங்காரம், பச்சைக் குத்துதல், ஒப்பனை மற்றும் உடல் எடை குறைப்புச் சேவைகள் போன்றவற்றுக்கு 8% வரி. ஆண்டு வரிக்குட்பட்ட சேவை வருவாய் RM500,000-ஐத் தாண்டும் சேவை வழங்குநர்களுக்கு இது பொருந்தும்.
இரட்டை வரிவிதிப்பைத் தவிர்க்க, குறிப்பிட்ட சேவைகளுக்கு வணிகங்களுக்கு இடையிலான (B2B) பரிவர்த்தனைகளுக்கும் குழு விலக்குக்கும் ஏற்பாடு செய்யப்பட்டுள்ளது. மறு ஆய்வுக்கு உட்படுத்த முடியாத ஒப்பந்தங்களுக்கு, நடைமுறைக்கு வரும் தேதியிலிருந்து 12 மாத விலக்கு வழங்கப்படுகிறது.
இந்த மாற்றங்கள் நுகர்வோரையும் நிறுவனங்களையும் எவ்வாறு பாதிக்கும்?
அரசின் இலக்கு சார்ந்த அணுகுமுறையால், அன்றாட அத்தியாவசியப் பொருள்களின் விலை பெரும்பாலான மலேசியர்களுக்கு உயராது. அத்தியாவசியமற்ற பொருள்கள் மற்றும் உயர்மதிப்புச் சேவைகளில் கவனம் செலுத்துவதன் நோக்கம், விருப்பச் செலவுகள் மற்றும் ஆடம்பர நுகர்வின் மீதே வரிச் சுமை பெரும்பாலும் விழுவதை உறுதிசெய்வதாகும். நிறுவனங்களைப் பொறுத்தவரை, குறிப்பாக குறு, சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கு, வரி இணக்கத்தை எளிதாக்கவும் தேவையற்ற செலவுகளைத் தவிர்க்கவும் பல்வேறு விலக்குகளும் நிவாரணங்களும் வழங்கப்பட்டுள்ளன.
சீரான மாற்றத்தை ஆதரிக்கும் வகையில், புதிய SST தேவைகளுக்கு இணங்க முயற்சிக்கும் நிறுவனங்களுக்கு 2025 டிசம்பர் 31 வரை சட்ட நடவடிக்கைகளோ அபராதங்களோ விதிக்கப்படாது என்று அரசு அறிவித்துள்ளது. நிறுவனங்கள் தங்களின் வரிப் பொறுப்புகளை மதிப்பிட்டு, தேவைப்பட்டால் பதிவு செய்துகொள்ள, மலேசிய சுங்கத் துறை வழிகாட்டுதலும் ஆதரவும் வழங்கும்.
இதன் பரந்த விளைவுகள் என்ன?
மலேசியாவின் வரி முறையை நவீனப்படுத்தவும் நிதி நிலைத்தன்மையை உறுதிசெய்யவும் மேற்கொள்ளப்படும் தொடர் முயற்சியின் ஒரு பகுதியாக SST விரிவாக்கம் உள்ளது. தொடர் வரிவிதிப்பைத் தடுக்கும் உள்ளீடு-வெளியீட்டு வரிக் கடன் முறையைக் கொண்டிருந்த முந்தைய பொருள்கள் மற்றும் சேவை வரி (GST) போலல்லாமல், SST-யில் அத்தகைய முறை இல்லை. இதனால் ஒரு வரிக்கு மற்றொரு வரி விதிக்கப்படும் அபாயம் உள்ளது; சில நிறுவனங்கள் மற்றும் நுகர்வோரின் செலவுகள் உயரக்கூடும். எனினும், இந்த விளைவுகளைக் குறைக்க B2B விலக்குகளையும் இலக்கு சார்ந்த நிவாரணங்களையும் அரசு பயன்படுத்துகிறது.
உலகளவில், பொருளாதாரச் சவால்களுக்குப் பின்னர் குறிப்பாக, சமூகத் திட்டங்களுக்கும் உள்கட்டமைப்புக்கும் நிதியளிக்க பல நாடுகள் தங்களின் வரி அடித்தளங்களை விரிவுபடுத்த முயலும் நேரத்தில் மலேசியாவின் இந்த நடவடிக்கை வருகிறது. SST மூலம் கிடைக்கும் கூடுதல் வருவாய், பொதுச் சேவைகள், ரொக்க உதவி மற்றும் உள்கட்டமைப்பு மேம்பாடுகளுக்கு ஆதரவளித்து, நாட்டின் நீண்டகாலப் பொருளாதார மீள்திறனுக்குப் பங்களிக்கும் என எதிர்பார்க்கப்படுகிறது.
சுருக்கமாக
- மதானி பொருளாதாரக் கட்டமைப்பின் கீழ் மேற்கொள்ளப்படும் நிதிச் சீர்திருத்தங்களின் ஒரு பகுதியாக, மலேசியாவின் விரிவாக்கப்பட்ட விற்பனை மற்றும் சேவை வரி (SST) 2025 ஜூலை 1 முதல் நடைமுறைக்கு வருகிறது.
- அத்தியாவசியப் பொருள்கள் மற்றும் சேவைகளுக்கு விற்பனை வரி விலக்கு தொடரும். அத்தியாவசியமற்ற மற்றும் ஆடம்பரப் பொருள்களுக்கு அதிக வரி விகிதங்கள் (5% அல்லது 10%) விதிக்கப்படும்.
- வாடகை/குத்தகை, கட்டுமானம், நிதி, தனியார் சுகாதாரம், கல்வி மற்றும் அழகுப் பராமரிப்புச் சேவைகள் என ஆறு புதிய துறைகளுக்கு சேவை வரி விரிவுபடுத்தப்படுகிறது. மலேசியர்கள் மற்றும் குறு, சிறு, நடுத்தர நிறுவனங்களுக்கு குறிப்பிட்ட விலக்குகள் உண்டு.
- இரட்டை வரிவிதிப்பைத் தவிர்க்கவும் வரி இணக்கத்தை எளிதாக்கவும் வணிகங்களுக்கு இடையிலான விலக்குகளும் நிவாரணங்களும் வழங்கப்பட்டுள்ளன.
- நிறுவனங்கள் மாற்றங்களைச் செய்துகொள்ள அவகாசம் அளிக்கும் வகையில், இணங்காததற்கான அபராதங்கள் 2025 டிசம்பர் 31 வரை விதிக்கப்படாது.
- பெரும்பாலான குடிமக்களின் வாழ்க்கைச் செலவை உயர்த்தாமல் மலேசியாவின் நிதிநிலையை வலுப்படுத்தும் நோக்கில், கூடுதல் வருவாய் பொதுச் சேவைகள், சமூக உதவி மற்றும் உள்கட்டமைப்புக்கு நிதியளிக்கும்.