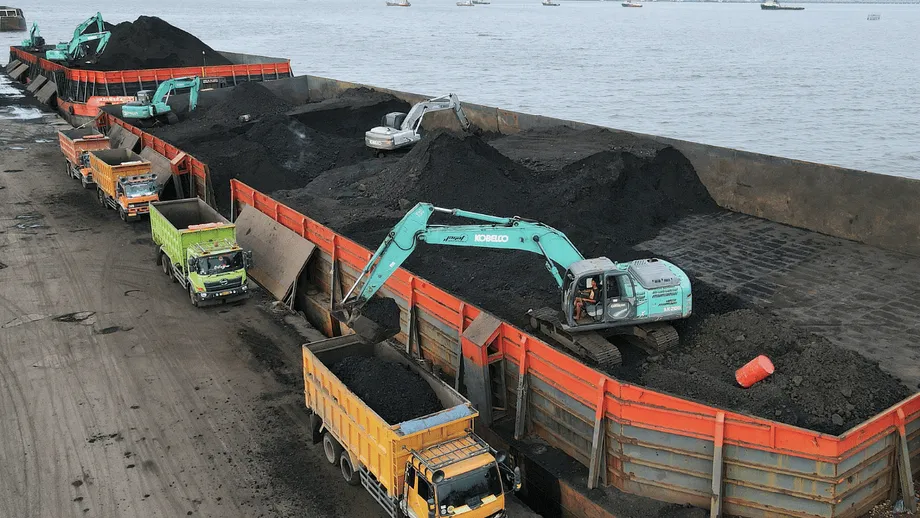
உயர்தர நிலக்கரிக்கு உலகம் மாறுவதால் இந்தோனேசியாவின் நிலக்கரி ஏற்றுமதி வளர்ச்சி தடுமாறுகிறது
வெப்ப மின் உற்பத்திக்கான நிலக்கரியை உலகிலேயே அதிகம் ஏற்றுமதி செய்யும் நாடாக நீண்டகாலம் விளங்கிய இந்தோனேசியாவின் நிலைமை இப்போது வியத்தகு மாற்றத்தைச் சந்திக்கிறது. அந்நாட்டின் பொருளாதாரத்தின் தூணாக உள்ள நிலக்கரித் துறை, அதன் மிகப்பெரிய இரு வாடிக்கையாளர்களான சீனாவும் இந்தியாவும் இந்தோனேசிய நிலக்கரி இறக்குமதியைக் குறைத்து, பிற நாடுகளிலிருந்து அதிக வெப்ப ஆற்றல் மதிப்புள்ள (CV) நிலக்கரியை வாங்குவதால் அதிகரித்து வரும் அழுத்தத்தை எதிர்கொள்கிறது. இந்த உத்திசார் மாற்றம் உலகளாவிய நிலக்கரி வர்த்தகப் போக்குகளை மறுவடிவமைத்து, இந்தோனேசியச் சுரங்க நிறுவனங்கள் தங்கள் வணிக மாதிரிகளை மறுபரிசீலனை செய்யத் தூண்டுகிறது. இது அந்நாட்டின் பொருளாதாரத்திலும் உலக எரிசக்திச் சந்தையிலும் தொலைநோக்குத் தாக்கங்களை ஏற்படுத்தக்கூடும்.
உள்ளடக்கம்
- உயர்தர நிலக்கரிக்கு உலகம் மாறுவதால் இந்தோனேசியாவின் நிலக்கரி ஏற்றுமதி வளர்ச்சி தடுமாறுகிறது
- சீனாவும் இந்தியாவும் இந்தோனேசிய நிலக்கரியை ஏன் தவிர்க்கின்றன?
- மாற்று விநியோக நாடுகளிடமிருந்து போட்டி
- சீனாவிலும் இந்தியாவிலும் உள்நாட்டு உற்பத்தி அதிகரிப்பு
- இந்தோனேசிய நிலக்கரி ஏற்றுமதிக்கும் பொருளாதாரத்துக்கும் ஏற்படும் தாக்கம்
- செயல்பாட்டு மற்றும் ஒழுங்குமுறைச் சவால்கள்
- உலகளாவிய நிலக்கரிச் சந்தையில் வெற்றியாளர்களும் இழப்பாளர்களும்
- விலைப் போக்குகளும் சந்தை இயக்கவியலும்
- இந்தோனேசியாவின் உத்திசார் பதில்: உள்நாட்டுச் சந்தையும் உருக்குத் தொழிலும்
- ஒழுங்குமுறை மற்றும் கொள்கைத் தடைகள்
- நீண்டகால அபாயங்களும் முன்னோக்கிய பாதையும்
- உலகளாவிய எரிசக்தி மாற்றத்துக்கான பரந்த தாக்கங்கள்
- சுருக்கமாக
சீனாவும் இந்தியாவும் இந்தோனேசிய நிலக்கரியை ஏன் தவிர்க்கின்றன?
இந்தப் பிரச்சினையின் மையத்தில் நிலக்கரியின் தரம் உள்ளது. இந்தோனேசிய நிலக்கரி பெரும்பாலும் நடுத்தர மற்றும் குறைந்த வெப்ப ஆற்றல் மதிப்பைக் கொண்டது. அதாவது, ஆஸ்திரேலியா, மங்கோலியா, தென்னாப்பிரிக்கா, ரஷ்யா போன்ற நாடுகளின் உயர்தர நிலக்கரியுடன் ஒப்பிடும்போது, ஒரு டன்னுக்கு இது குறைந்த ஆற்றலையே உற்பத்தி செய்கிறது. உலகளாவிய நிலக்கரி விலைகள் சரிந்துள்ளதால், குறைந்த தரம் மற்றும் உயர்தர நிலக்கரிக்கு இடையிலான விலை வேறுபாடு குறைந்துள்ளது. இதனால் அதிக ஆற்றல் திறனையும் குறைந்த உமிழ்வையும் நாடும் வாங்குபவர்களுக்கு உயர்தர நிலக்கரி மேலும் கவர்ச்சிகரமாகியுள்ளது.
இந்திய நிலக்கரி வர்த்தக நிறுவனமான ஐ-எனர்ஜி நேச்சுரல் ரிசோர்சஸின் இயக்குநர் வாசுதேவ் பம்னானி, இதன் பொருளாதாரக் காரணத்தை விளக்குகிறார்:
உயர் CV நிலக்கரி விலை அதிகமானது. ஆனால் தற்போதைய விலையில் செலவிடும் ஒவ்வொரு டாலருக்கும் அதிக ஆற்றலைத் தருகிறது. ஒரு மில்லியன் டன் உயர் CV நிலக்கரி, இந்தோனேசியாவிலிருந்து வரும் 1.2–1.3 மில்லியன் டன் அல்லது 1.5 மில்லியன் டன் நிலக்கரிக்குக்கூட மாற்றாக இருக்கலாம்.
இதனால், சீனாவிலும் இந்தியாவிலும் உள்ள மின் நிலையங்களும் தொழில்துறைப் பயனர்களும் உயர்தர நிலக்கரியைத் தேர்ந்தெடுத்தால், குறைந்த நிலக்கரியைக் கொண்டு தங்கள் எரிசக்தித் தேவைகளைப் பூர்த்தி செய்யலாம். இதன் மூலம் செலவுகளும் உமிழ்வுகளும் குறையும்.
மாற்று விநியோக நாடுகளிடமிருந்து போட்டி
சீனாவும் இந்தியாவும் இந்தோனேசிய நிலக்கரியை மட்டும் குறைவாக வாங்கவில்லை; புதிய விநியோக நாடுகளிடமிருந்து தீவிரமாகப் பொருட்களைப் பெறுகின்றன. 2025ஆம் ஆண்டின் முதல் ஐந்து மாதங்களில் சீனாவுக்கான மங்கோலிய நிலக்கரி ஏற்றுமதி 44.8% அதிகரித்தது. அதேவேளையில், இந்தியாவுக்கான தென்னாப்பிரிக்காவின் ஏற்றுமதி 26.1% உயர்ந்தது. இரு நாடுகளும் கஜகஸ்தான், கொலம்பியா, மொசாம்பிக், தான்சானியா ஆகிய நாடுகளிலிருந்தும் இறக்குமதியை அதிகரித்துள்ளன. ரஷ்யா-உக்ரைன் மோதல் பாரம்பரிய வர்த்தகப் பாதைகளைச் சீர்குலைத்ததைத் தொடர்ந்து, தான்சானியா உலகளாவிய நிலக்கரிச் சந்தையில் புதிய பங்கேற்பாளராக உருவெடுத்துள்ளது.
சீனாவில், இதே தரத்திலான தள்ளுபடி விலை ரஷ்ய நிலக்கரி இந்தோனேசிய ஏற்றுமதிக்கு மேலும் நெருக்கடியை ஏற்படுத்தியுள்ளது. இந்தோனேசியாவின் நடுத்தர மற்றும் குறைந்த வெப்ப ஆற்றல் மதிப்புள்ள நிலக்கரி, விலை குறைந்த இந்த மாற்றுகளுடன் போட்டியிடத் திணறுவதாக கெப்லர் நிறுவன ஆய்வாளர் ஜியுவான் லி கூறுகிறார். இதற்கிடையில், சீனாவில் ஆஸ்திரேலிய உயர்தர நிலக்கரியின் சந்தைப் பங்கு அதிகரித்துள்ளது. இந்திய வர்த்தகர்களும் அதிக ஆற்றல் அடர்த்தியுள்ள வகைகளைச் சேர்க்கும் வகையில் தங்கள் விநியோக ஆதாரங்களைப் பன்முகப்படுத்துகின்றனர்.
சீனாவிலும் இந்தியாவிலும் உள்நாட்டு உற்பத்தி அதிகரிப்பு
சீனாவிலும் இந்தியாவிலும் உள்நாட்டு நிலக்கரி உற்பத்தி வேகமாக அதிகரித்திருப்பது மற்றொரு முக்கியக் காரணமாகும். சீனாவின் உற்பத்தி 4.9 பில்லியன் டன் என்ற சாதனை அளவை எட்டியது; இந்தியாவின் உற்பத்தி ஒரு பில்லியன் டன்னைத் தாண்டியது. உள்நாட்டு விநியோகத்தின் இந்த அதிகரிப்பு, எரிசக்திப் பாதுகாப்பை வலுப்படுத்தவும் இறக்குமதிச் சார்பைக் குறைக்கவும் வகுக்கப்பட்ட விரிவான உத்தியின் ஒரு பகுதியாகும். குறிப்பாக, இரு நாடுகளும் செலவுகளைக் கட்டுப்படுத்தவும் உமிழ்வுகளைக் குறைக்கவும் முயலும் நிலையில் இது முக்கியத்துவம் பெறுகிறது.
சீன நிலக்கரி போக்குவரத்து மற்றும் விநியோகச் சங்கத்தின் ஆய்வாளர் லி சூகாங், கொள்கை மாற்றத்தைச் சுட்டிக்காட்டுகிறார்:
அரசின் கடுமையான உமிழ்வுக் கட்டுப்பாடுகள், குறைந்த வெப்ப ஆற்றல் கொண்ட மற்றும் தரமற்ற நிலக்கரிக்கான தேவையைப் பெருமளவு குறைக்கும்.
வெப்ப மின் நிலக்கரிக்கான சீனாவின் குறியீட்டு விலை நான்கு ஆண்டுகளில் இல்லாத அளவுக்குச் சரிந்துள்ளது. மேலும், அந்நாட்டு மின் நிறுவனங்கள் உள்நாட்டிலிருந்தோ அருகிலுள்ள விநியோக நாடுகளிடமிருந்தோ சிறந்த தரமுள்ள நிலக்கரியைப் பெறுவது அதிகரித்து வருகிறது. இதனால் இந்தோனேசியாவின் சந்தைப் பங்கு மேலும் குறைகிறது.
இந்தோனேசிய நிலக்கரி ஏற்றுமதிக்கும் பொருளாதாரத்துக்கும் ஏற்படும் தாக்கம்
எண்கள் நிலைமையின் தீவிரத்தை வெளிப்படுத்துகின்றன. 2025ஆம் ஆண்டின் முதல் ஐந்து மாதங்களில், சீனாவுக்கும் இந்தியாவுக்கும் இந்தோனேசியாவிலிருந்து ஏற்றுமதி செய்யப்பட்ட வெப்ப மின் நிலக்கரி முறையே 12.3% மற்றும் 14.3% சரிந்தது. இந்தச் சரிவு, அந்த நாடுகளின் மொத்த நிலக்கரி இறக்குமதிக் குறைவைக் காட்டிலும் அதிகமாகும். பகுப்பாய்வு நிறுவனமான கெப்லரின் தரவுகளின்படி, இதே காலத்தில் இந்தோனேசியாவின் மொத்த நிலக்கரி ஏற்றுமதி 12% குறைந்து 187 மில்லியன் டன்னாக இருந்தது. இது மூன்று ஆண்டுகளில் இல்லாத குறைந்த அளவாகும்; நீண்டகாலச் சரிவுக்கான அறிகுறியாகவும் இருக்கலாம்.
இந்தோனேசியாவின் நிலக்கரி ஏற்றுமதியில் கிட்டத்தட்ட மூன்றில் இரண்டு பங்கு சீனாவுக்கும் இந்தியாவுக்கும் செல்கிறது. எனவே, இதன் தாக்கம் மிகப் பெரியது. அந்நாட்டின் பொருளாதாரச் செயல்பாட்டில் நிலக்கரித் துறை சுமார் 3.6% பங்களிக்கிறது; பல்லாயிரக்கணக்கானோருக்கு வேலைவாய்ப்பும் அளிக்கிறது. நீடித்த சரிவு நிறுவனங்களின் லாபத்தை மட்டுமல்லாமல், அரசின் வருவாயையும் பிராந்திய வேலைவாய்ப்பையும் அச்சுறுத்துகிறது.
செயல்பாட்டு மற்றும் ஒழுங்குமுறைச் சவால்கள்
ஏற்றுமதி வாய்ப்புகள் சுருங்குவதால், இந்தோனேசிய நிலக்கரி நிறுவனங்கள் தங்கள் உத்திகளை மறுசீரமைக்கத் தீவிரமாக முயல்கின்றன. பல நிறுவனங்கள் விற்பனையை உள்நாட்டுச் சந்தைக்குத் திருப்புகின்றன. குறிப்பாக, கடுமையான ஒழுங்குமுறைகளுக்கு உட்பட்ட மின் உற்பத்தித் துறையைக் காட்டிலும் சிறந்த லாப வரம்பை வழங்கும், வேகமாக விரிவடைந்து வரும் கனிம உருக்குத் தொழில் மீது அவை கவனம் செலுத்துகின்றன. உள்நாட்டு நிலக்கரி விநியோகம் தற்போது தேசிய விநியோகத்தில் 48.6% ஆக உள்ளது; இது ஒரு தசாப்தத்துக்கும் மேலான காலத்தில் இல்லாத அதிகபட்சப் பங்காகும்.
இருப்பினும், உள்நாட்டுத் தேவை குறைவாகவே உள்ளது. தேசிய நிலக்கரி உற்பத்தி 2024ஆம் ஆண்டின் 836 மில்லியன் டன்னிலிருந்து இந்த ஆண்டு 800 மில்லியன் டன்னுக்குக் கீழ் குறையும் எனக் கணிக்கப்பட்டுள்ளது. அதேநேரத்தில், உள்நாட்டுப் பயன்பாடு கடந்த ஆண்டின் 233 மில்லியன் டன்னிலிருந்து 250–260 மில்லியன் டன்னாக மட்டுமே அதிகரிக்கும் என எதிர்பார்க்கப்படுகிறது. இதனால் கணிசமான உபரி நிலக்கரி ஏற்பட்டு, சுரங்க உபகரணங்கள் முழுமையாகப் பயன்படுத்தப்படாமலும் செயல்பாட்டுத் திறனின்மையும் உருவாகின்றன.
இந்தோனேசிய சுரங்க நிபுணர்கள் சங்கத்தின் (பெர்ஹாபி) தொழில்துறை உறவுகள் பிரிவுத் தலைவர் அர்தி இஷாக் கோசென் கவலை தெரிவிக்கிறார்:
சுரங்க உபகரணங்கள் முழுமையாகப் பயன்படுத்தப்படவில்லை. சில இயந்திரங்கள் செயலற்றுக் கிடக்கின்றன; மற்றவை குறைந்த நேரமே இயங்குகின்றன அல்லது இயங்கவே இல்லை.
கட்டாய உயிரி எரிபொருள் கலப்பு, ஏற்றுமதி மூலம் கிடைக்கும் அந்நியச் செலாவணி வருவாயில் ஒரு பகுதியை நாட்டுக்குள் வைத்திருக்க வேண்டும் என்ற நிபந்தனை போன்ற நிதிச் சுமையை அதிகரிக்கும் விதிமுறைகளைத் திரும்பப் பெறுமாறு சுரங்க நிறுவனங்களும் அரசை வலியுறுத்துகின்றன. ஏற்றுமதி சரிவுக்குக் காரணமாக, இந்தோனேசியாவின் நிலக்கரி குறிப்பு விலை (HBA) உலகச் சந்தை விலையைவிட உயர்வாக இருப்பதையும் சில வாங்குபவர்கள் சுட்டிக்காட்டியுள்ளனர்.
உலகளாவிய நிலக்கரிச் சந்தையில் வெற்றியாளர்களும் இழப்பாளர்களும்
சீனாவும் இந்தியாவும் மேற்கொண்டுள்ள மாற்றம் உலகளாவிய நிலக்கரிச் சந்தையில் புதிய வெற்றியாளர்களை உருவாக்கியுள்ளது. சீனாவிலும் இந்தியாவிலும் முறையே மங்கோலியா மற்றும் தென்னாப்பிரிக்காவின் சந்தைப் பங்குகள் சாதனை அளவை எட்டியுள்ளன. மேம்படுத்தப்பட்ட உள்கட்டமைப்பும் சரக்குப் போக்குவரத்து ஏற்பாடுகளும், மங்கோலியா மற்றும் ரஷ்யாவிலிருந்து ரயில் வழியாக நிலக்கரியை இறக்குமதி செய்வதைச் சீனாவுக்கு அதிகச் செலவுத் திறன் கொண்டதாக மாற்றியுள்ளன. அதேவேளை, இந்திய வாங்குபவர்கள் தென்னாப்பிரிக்க நிலக்கரியை அதிகம் விரும்புகின்றனர்.
மாற்று விநியோக நாடுகளாக ஆஸ்திரேலியா, கஜகஸ்தான், கொலம்பியா, மொசாம்பிக், தான்சானியா ஆகிய நாடுகளும் முன்னேறியுள்ளன. ரஷ்யா-உக்ரைன் மோதல் போன்ற புவிசார் அரசியல் பதற்றங்கள் பாரம்பரிய வர்த்தகப் போக்குகளைச் சீர்குலைத்துள்ளன. இதற்கு ஒரு பதிலாக விநியோகச் சங்கிலிகளைப் பன்முகப்படுத்துவதுடன், புதிய கூட்டாளர்களை வாங்குபவர்கள் நாடுகின்றனர்.
விலைப் போக்குகளும் சந்தை இயக்கவியலும்
2023ஆம் ஆண்டின் பிற்பகுதியிலிருந்து உலகளாவிய நிலக்கரி விலைகள் இறங்குமுகமாக உள்ளன. ஆஸ்திரேலியாவின் நியூகேஸில் துறைமுகத்தில் இருந்து ஏற்றுமதி செய்யப்படும், ஒரு கிலோகிராமுக்கு 6,300 கிலோகலோரி வெப்ப ஆற்றல் மதிப்புள்ள நிலக்கரியின் விலை 2025 மே மாதத்தில் டன்னுக்கு சராசரியாக 104.41 டாலராக இருந்தது. இது ஓராண்டுக்கு முந்தைய விலையைவிட 26.5% குறைவு. சீன வாங்குபவர்கள் விரும்பும் வகைகளைப் பிரதிபலிக்கும் இந்தோனேசிய மற்றும் ஆஸ்திரேலிய நிலக்கரி குறியீடுகள் இரண்டும் சரிந்துள்ளன; ஆஸ்திரேலியக் குறியீட்டு விலை வேகமாகக் குறைந்துள்ளது. இதனால் ஆசிய வாங்குபவர்களுக்கு உயர்தர நிலக்கரி எளிதில் கிடைக்கத் தொடங்கி, இந்தோனேசிய விநியோகத்திலிருந்து விலகும் போக்கு வேகமடைந்துள்ளது.
கப்பல் போக்குவரத்தும் சரக்குக் கையாளுதலும் இதற்குப் பங்களித்துள்ளன. மங்கோலியா மற்றும் ரஷ்யாவிலிருந்து சீனாவுக்கான ரயில் இணைப்புகள் மேம்பட்டதால் போக்குவரத்துச் செலவுகள் குறைந்துள்ளன. உலர் மொத்தச் சரக்குக் கப்பல் சந்தையில் அதிக விநியோகம் நிலவுவதால் சரக்குக் கட்டணங்களும் குறைவாக உள்ளன. இதனால் பல்வேறு விநியோக நாடுகளிலிருந்து நிலக்கரியைப் பெறுவது வாங்குபவர்களுக்கு எளிதாகியுள்ளது.
இந்தோனேசியாவின் உத்திசார் பதில்: உள்நாட்டுச் சந்தையும் உருக்குத் தொழிலும்
ஏற்றுமதி குறைவுக்குப் பதிலளிக்கும் வகையில், இந்தோனேசிய நிலக்கரி நிறுவனங்கள் உள்நாட்டுச் சந்தையை, குறிப்பாகக் கனிம உருக்குத் தொழிலை, அதிகமாக இலக்காகக் கொண்டுள்ளன. குறிப்பாக, நிக்கல் உருக்காலைகள் சிறந்த வாய்ப்பாக உருவெடுத்துள்ளன; மின் துறையையும் சர்வதேச வாங்குபவர்களையும் காட்டிலும் அவை அதிக விலையை வழங்குகின்றன. அரசின் உள்நாட்டுச் சந்தைக் கடமை (DMO) கொள்கையின்படி, நிலக்கரி உற்பத்தியின் ஒரு பகுதி உள்நாட்டில் விற்கப்பட வேண்டும். இந்த ஆண்டின் DMO நிலக்கரியில் 31.2%-ஐ உருக்காலைகள் பயன்படுத்தும் என எதிர்பார்க்கப்படுகிறது. மின் உற்பத்தி 58% பங்குடன் தொடர்ந்து மிகப்பெரிய நுகர்வுத் துறையாக உள்ளது.
இந்தோனேசிய நிலக்கரி சுரங்கச் சங்கத்தின் (APBI) செயல் நிர்வாக இயக்குநர் கீதா மஹ்யராணி இந்த மாற்றத்தை விளக்குகிறார்:
உற்பத்தியாளர்கள் ஏற்கெனவே உள்ள ஒப்பந்தங்களை நிறைவேற்றுவதற்கு முன்னுரிமை அளிக்கின்றனர். தென்கிழக்காசியப் பிராந்தியத்தில், நடுத்தர வெப்ப ஆற்றல் மதிப்புள்ள நிலக்கரியை இன்னும் சார்ந்திருக்கும் நாடுகள் மீது அவர்கள் குறிப்பாகக் கவனம் செலுத்துகின்றனர். அங்கு நிலக்கரியில் இயங்கும் மின் நிலையங்களின் பயன்பாடு இன்னும் அதிகமாக உள்ளது; [MCV] நிலக்கரிக்கு உறுதியான தேவையும் தொடர்ந்து காணப்படுகிறது. அந்த நாடுகள் அருகில் இருப்பதும் போக்குவரத்துச் சாதகத்தை அளிக்கிறது.
கடினமான சந்தைச் சூழலில் போட்டித்தன்மையைப் பேணுவதற்காக, சுரங்க நிறுவனங்கள் செலவுத் திறனுக்கு முன்னுரிமை அளிக்கின்றன. இருப்பினும், உள்நாட்டுத் தேவையின் வளர்ச்சி வரம்புக்குட்பட்டது; உற்பத்தி மிகை தொடரும் அபாயமும் உள்ளது.
ஒழுங்குமுறை மற்றும் கொள்கைத் தடைகள்
சரிவைச் சமாளிக்க உதவும் வகையில் ஒழுங்குமுறைச் சுமையைக் குறைக்குமாறு தொழில்துறைத் தலைவர்கள் கோருகின்றனர். பெர்ஹாபியைச் சேர்ந்த அர்தி, நிலக்கரி உற்பத்தியாளர்கள் செயல்பாட்டுத் திறனை மேம்படுத்தி மூலதனச் செலவைக் குறைக்க வேண்டும் என்கிறார். கட்டாய B40 கலப்பு உயிரி டீசல் பயன்பாடு, ஏற்றுமதி மூலம் கிடைக்கும் அந்நியச் செலாவணி வருவாயில் ஒரு பகுதியை நாட்டுக்குள் வைத்திருக்க வேண்டும் என்ற நிபந்தனை போன்ற நிதிச் சுமையை அதிகரிக்கும் கொள்கைகளை ரத்து செய்யுமாறும் அவர் அரசை வலியுறுத்துகிறார்.
ஏற்றுமதிக்கான அடிப்படையாகப் பயன்படுத்தப்படும் இந்தோனேசிய நிலக்கரி குறிப்பு விலை (HBA), உலகச் சந்தை விலைகளுடன் ஒப்பிடும்போது அதிகமாக இருப்பதால் ஏற்றுமதி வீழ்ச்சிக்குப் பங்களித்துள்ளது எனச் சில வாங்குபவர்கள் கூறுகின்றனர். 2025 ஜூன் மாதத்தின் இரண்டாம் பாதிக்கான HBA டன்னுக்கு 98.61 டாலராக நிர்ணயிக்கப்பட்டது. இது அந்த மாதத்தின் முற்பகுதியைவிட 2.33% குறைவு; இருந்தாலும் மார்ச் மாதத்திலிருந்து 23% வீழ்ச்சியைக் குறிக்கிறது.
நீண்டகால அபாயங்களும் முன்னோக்கிய பாதையும்
தற்போதைய சரிவு இந்தோனேசிய நிலக்கரித் துறையின் நீண்டகால வீழ்ச்சிக்கான அறிகுறியாக இருக்கலாம் என நிபுணர்கள் எச்சரிக்கின்றனர். இத்துறை ஒரு சில வாங்குபவர்களையே பெரிதும் சார்ந்துள்ளது. சீனாவும் இந்தியாவும் உள்நாட்டு உற்பத்தியை அதிகரித்து, உயர்தர நிலக்கரிக்கு மாறி வருவதால், இந்தோனேசியாவின் ஏற்றுமதி வாய்ப்புகள் தொடர்ந்து கட்டுப்பாடுகளைச் சந்திக்கக்கூடும்.
எனர்ஜி ஷிஃப்ட் இன்ஸ்டிடியூட்டைச் சேர்ந்த ஹேசல் இலாங்கோ எச்சரிக்கிறார்:
இந்தோனேசிய நிலக்கரி உற்பத்தியாளர்களும் தீவிரமாக எடுத்துக்கொள்ளத் தொடங்க வேண்டிய அறிகுறிகள் இவை.
கூடுதல் அபாயங்களும் உள்ளன. பெரும்பாலான இந்தோனேசிய நிலக்கரி நிறுவனங்கள் உள்நபர்களின் கடுமையான கட்டுப்பாட்டில் இருப்பதால், நெகிழ்வுத்தன்மையும் புதுமையும் குறைகின்றன. உள்நாட்டு விநியோக விதிகள், அதிக ராயல்டி போன்ற ஒழுங்குமுறைகள் லாபத்தைக் குறைக்கின்றன; உலகளாவிய நிதியுதவியைப் பெறுவதும் கட்டுப்படுத்தப்பட்டுள்ளது. தனியார் துறையினரும் முதலீட்டாளர்களும் நீண்டகால மாற்றுத் திட்டங்களைவிடக் குறுகியகால லாபத்தில் பொதுவாகக் கவனம் செலுத்துகின்றனர். அரசின் கொள்கைகளும் பல நேரங்களில் நிலைத்தன்மையற்றவையாக உள்ளன.
இந்தோனேசியா கொள்கை ரீதியான இக்கட்டான நிலையை எதிர்கொள்கிறது: உமிழ்வைக் குறைத்து தூய்மையான எரிசக்திக்கு மாறுவதாக உறுதியளித்துள்ள அதேவேளை, நிலக்கரி உற்பத்தியை விரிவுபடுத்தி புதிய மின் நிலையங்களுக்கும் ஒப்புதல் அளித்து வருகிறது. உள்நாட்டுச் சலுகைகள் நிலக்கரியை மலிவாக வைத்திருக்கின்றன; ஆனால் திடீர் ஏற்றுமதித் தடைகள் உலகச் சந்தைகளைச் சீர்குலைத்துள்ளன. இதற்கிடையில், உருக்குத் தொழிலுக்கு ஆதரவளிக்கப் புதிய நிலக்கரி மின் நிலையங்கள் கட்டப்பட்டு வரும் நிலையிலும், 20 பில்லியன் டாலர் மதிப்பிலான மாற்றுத் திட்டத்தின் கீழ் நிலக்கரி மின் நிலையங்களை முன்கூட்டியே மூட அரசின் மின்சார நிறுவனம் திட்டமிட்டுள்ளது.
உலகளாவிய எரிசக்தி மாற்றத்துக்கான பரந்த தாக்கங்கள்
இந்தோனேசிய நிலக்கரியிலிருந்து சீனாவும் இந்தியாவும் விலகுவது, தூய்மையான எரிசக்தி மற்றும் அதிகத் திறனை நோக்கிய பரந்த உலகளாவிய போக்கின் ஒரு பகுதியாகும். கடந்த ஆண்டு சீனாவின் எரிசக்தித் தேவையின் வளர்ச்சியில் 75%-க்கும் அதிகமான பகுதி தூய்மையான எரிசக்தி ஆதாரங்கள் மூலம் பூர்த்தி செய்யப்பட்டது. இந்தியாவும் புதுப்பிக்கத்தக்க எரிசக்தியில் பெருமளவில் முதலீடு செய்து, இறக்குமதி நிலக்கரிச் சார்பைக் குறைக்க முயல்கிறது.
உலகம் குறைந்த கரிம உமிழ்வுள்ள எதிர்காலத்தை நோக்கி நகரும்போது பின்தங்கிவிடாமல் இருக்க, தனது பொருளாதாரத்தையும் எரிசக்தித் துறையையும் பன்முகப்படுத்துவதே இந்தோனேசியாவுக்கான சவாலாகும். தற்போதைய நெருக்கடி, தூய்மையான எரிசக்திக்கும் நிலையான பொருளாதார வளர்ச்சிக்கும் மாறுவதை விரைவுபடுத்துமாறு கொள்கை வகுப்பாளர்களுக்கும் தொழில்துறைத் தலைவர்களுக்கும் விடுக்கப்படும் எச்சரிக்கையாக அமையலாம்.
சுருக்கமாக
- மாற்று விநியோக நாடுகளிலிருந்து அதிக ஆற்றல் அடர்த்தியுள்ள உயர்தர நிலக்கரிக்கு இரு நாடுகளும் மாறுவதால், சீனாவுக்கும் இந்தியாவுக்கும் இந்தோனேசிய நிலக்கரி ஏற்றுமதி கடுமையாகக் குறைந்துள்ளது.
- உலகளாவிய நிலக்கரி விலைகள் சரிந்ததால், குறைந்த தரம் மற்றும் உயர்தர நிலக்கரிக்கு இடையிலான விலை வேறுபாடு குறைந்து, உயர்தர நிலக்கரி வாங்குபவர்களுக்கு மேலும் கவர்ச்சிகரமாகியுள்ளது.
- சீனாவும் இந்தியாவும் உள்நாட்டு நிலக்கரி உற்பத்தியை அதிகரித்து, இறக்குமதி ஆதாரங்களைப் பன்முகப்படுத்துவதால் இந்தோனேசிய விநியோகச் சார்பு மேலும் குறைகிறது.
- இந்தோனேசிய சுரங்க நிறுவனங்கள் உள்நாட்டுச் சந்தைக்கு, குறிப்பாகக் கனிம உருக்குத் தொழிலுக்கு, கவனம் திருப்புகின்றன. ஆனால் உள்ளூர்த் தேவை குறைவாகவே உள்ளது.
- செயல்பாட்டுத் திறனின்மை, ஒழுங்குமுறைச் சுமைகள், கொள்கை முரண்பாடுகள் ஆகியவை இத்துறையின் சவால்களை மேலும் அதிகரிக்கின்றன.
- இந்தச் சரிவு நீண்டகால வீழ்ச்சிக்கான அறிகுறியாக இருக்கலாம் என நிபுணர்கள் எச்சரிக்கின்றனர்; தூய்மையான எரிசக்திக்கு மாறுவதையும் பொருளாதாரப் பன்முகப்படுத்தலையும் விரைவுபடுத்துமாறு இந்தோனேசியாவை வலியுறுத்துகின்றனர்.