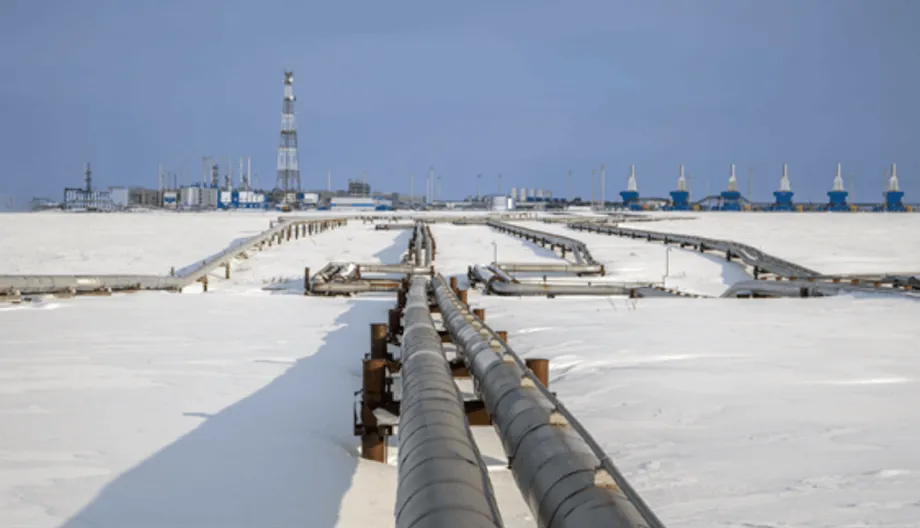
இந்தக் குழாய் இப்போது ஏன் முக்கியம்
உலக எரிசக்தி வரைபடத்தின் சில பகுதிகளை மறுவடிவமைக்கக்கூடிய இயற்கை எரிவாயு இணைப்பை உருவாக்குவதற்கான புதிய நடவடிக்கையை ரஷ்யாவும் சீனாவும் அறிவித்துள்ளன. சக்தி ஆஃப் சைபீரியா 2 திட்டம், சுருக்கமாக PoS2 என்று அழைக்கப்படுவது, மங்கோலியா வழியாக ரஷ்ய வயல்களில் இருந்து ஆண்டுக்கு 50 பில்லியன் கன மீட்டர் வரை எரிவாயுவை வடக்கு சீனாவுக்கு அனுப்பும். ரஷ்ய அரசுக்குச் சொந்தமான எரிவாயு நிறுவனமான காஸ்ப்ரோம், இந்தக் குழாயைக் கட்டுவதற்கான புரிந்துணர்வு ஒப்பந்தம் சட்டப்பூர்வமாகக் கட்டுப்படுத்துவது என்றும், இதன் வடிவமைப்பு ஆயுட்காலம் 30 ஆண்டுகள் என்றும் தெரிவித்தது. சீனா இதற்கு இணையான விவரங்களை வெளியிடவில்லை; விலை நிர்ணயம், நிதியுதவி, கட்டுமான அட்டவணைகள் ஆகியவற்றை இரு தரப்பும் இன்னும் இறுதி செய்ய வேண்டும். இருப்பினும், இதன் சமிக்ஞை தெளிவாக உள்ளது. 2022-ல் உக்ரைன் மீதான படையெடுப்புக்குப் பிறகு ஐரோப்பா கொள்முதலைக் குறைத்ததை அடுத்து, விற்க முடியாமல் தேங்கியுள்ள மேற்கு சைபீரிய எரிவாயுவை கிழக்கு நோக்கித் திருப்ப மாஸ்கோ விரும்புகிறது. தனது விரிவான உத்திக்கு ஏற்ற நிபந்தனைகளில், சலுகை விலையில் கூடுதல் ரஷ்யக் குழாய் எரிவாயுவைப் பெறுவதைக் கருத்தில் கொள்ள பெய்ஜிங் தயாராக உள்ளது.
உள்ளடக்கம்
- இந்தக் குழாய் இப்போது ஏன் முக்கியம்
- இந்தத் திட்டத்தில் என்ன கட்டப்படும்
- ஏற்கெனவே உள்ள விநியோகத்துடன் இது எவ்வாறு இணைகிறது
- யாரிடம் பேரம் பேசும் வலிமை உள்ளது
- தடைகள் குறித்த பதற்றமும் உலகளாவிய எதிர்வினைகளும்
- எல்என்ஜி வர்த்தகத்துக்கு இதன் பொருள்
- மங்கோலியாவின் பங்கும் பிராந்தியக் கணக்கீடும்
- காலநிலையும் நீண்டகாலத் தேவையும்
- சாத்தியமும் கால அட்டவணையும்
- தெரிந்துகொள்ள வேண்டியவை
தலைப்புச் செய்தியில் இடம்பெறும் எண்கள் பெரியவை. 2030-களின் தொடக்கத்தில் PoS2 செயல்படத் தொடங்கினால், ஏற்கெனவே உள்ள சக்தி ஆஃப் சைபீரியா குழாய் மற்றும் தூரக் கிழக்கு வழித்தடத்துடன் சேர்த்து, சீனாவுக்கான ரஷ்யக் குழாய் எரிவாயு விநியோகம் ஆண்டுக்கு 100 பில்லியன் கன மீட்டரைத் தாண்டக்கூடும். அந்தக் காலகட்டத்தில் சீனாவின் கணிக்கப்பட்ட எரிவாயுத் தேவையில் இது ஐந்தில் ஒரு பங்குக்கும் அதிகமாக இருக்கும். போருக்கு முன்பு ஆண்டுக்கு 180 பில்லியன் கன மீட்டர் வரை இறக்குமதி செய்த ஐரோப்பாவுக்கு ஒரு காலத்தில் எரிவாயு வழங்கிய வழித்தடத்திலிருந்து இந்தக் குழாய் விநியோகத்தைத் திருப்பிவிடும். இன்று ரஷ்யக் குழாய் எரிவாயுவின் ஐரோப்பிய இறக்குமதி, உச்ச அளவின் ஒரு சிறு பகுதியாகவே உள்ளது. ரஷ்யாவிலிருந்து சீனாவுக்கான இரண்டாவது குழாய், மாஸ்கோவின் நீடித்த எரிசக்தித் திசைமாற்றத்தையும் ஆசியாவை மையமாகக் கொண்ட எரிவாயு வர்த்தகத்தின் புதிய காலத்தையும் குறிக்கும்.
இந்த எதிர்பார்க்கப்படும் மாற்றத்துக்கு அரசியல் முக்கியத்துவம் உண்டு. மாஸ்கோவின் போர்த் திறனைக் கட்டுப்படுத்த, கிரெம்ளினின் எரிசக்தி வருவாயைத் தடுக்க மேற்கத்திய அரசுகள் முயன்றுள்ளன. சீனாவுக்கான புதிய நீண்டகாலக் குழாய், ரஷ்யாவுக்கு நிலையான சந்தையை வழங்கி அந்த அழுத்தத்தைக் குறைக்கும். தடைவிதிக்கப்பட்ட ஆர்க்டிக் எல்என்ஜி 2 திட்டத்திலிருந்து சரக்குகளைச் சீன வாங்குநர்கள் ஏற்றுக்கொள்ளும் காலகட்டத்திலேயே இந்த ஒப்பந்தமும் வருகிறது; இது அமெரிக்கத் தடைகளை அமல்படுத்தும் நடவடிக்கைக்கு நேரடிச் சவாலாகும். பெய்ஜிங்கைப் பொறுத்தவரை, சாதகமான நிபந்தனைகளில் உறுதிசெய்யப்படும் குழாய் எரிவாயு, எரிசக்திப் பாதுகாப்பையும் திரவமாக்கப்பட்ட இயற்கை எரிவாயுச் சந்தையில் பேரம் பேசும் வலிமையையும் அளிக்கிறது. வாஷிங்டனுக்கும் அதன் கூட்டாளிகளுக்கும், உலகளாவிய எல்என்ஜி போக்குவரத்தை மறுவடிவமைக்கும் அதேவேளையில் தடைகளின் தாக்கம் குறையும் அபாயத்தையும் இந்தத் திட்டம் எழுப்புகிறது.
இந்தத் திட்டத்தில் என்ன கட்டப்படும்
யமால் தீபகற்ப எரிவாயுவை ரஷ்யா மற்றும் மங்கோலியா வழியாக வடக்கு சீனாவுக்குக் கொண்டுசெல்லும் வகையில் PoS2 வடிவமைக்கப்பட்டுள்ளது. மங்கோலியா போக்குவரத்துப் பாதையாகச் செயல்படும். இந்த வழித்தடத்தைப் பெய்ஜிங் முன்பு எச்சரிக்கையுடன் அணுகியது; ஆனால் இப்போது ஏற்கத் தயாராக இருப்பதாகத் தெரிகிறது. ஆண்டுக்கு 50 பில்லியன் கன மீட்டர் கொள்ளளவு நிர்ணயிக்கப்பட்டுள்ளது. போருக்கு முன்பு ஜெர்மனிக்கு நோர்ட் ஸ்ட்ரீம் 1 வழியாகச் சென்ற எரிவாயு அளவுக்கு இது நெருக்கமானது. முதல் விநியோகம் 2030-ஐச் சுற்றி இருக்கலாம் என்று காஸ்ப்ரோம் நிர்வாகிகள் தெரிவித்துள்ளனர். ஆனால் அந்தக் கால அட்டவணை இறுதி வணிக ஒப்பந்தம், கட்டுமானப் பணிகளைத் தொடங்குவதற்கான ஏற்பாடுகள், சீனாவுக்குள் உள்ள தொடர்க் குழாய் இணைப்புகளுக்கு சீனா அளிக்கும் ஒப்புதல் ஆகியவற்றைப் பொறுத்தது.
2019-ன் பிற்பகுதியில் வடகிழக்கு சீனாவுக்கு எரிவாயு வழங்கத் தொடங்கிய சக்தி ஆஃப் சைபீரியா 1-க்கு இணையாகப் புதிய குழாய் அமையும். அதன் விநியோகம் ஆண்டுக்கு 38 பில்லியன் கன மீட்டரை நோக்கி அதிகரித்து வருகிறது; இதை 44 பில்லியன் கன மீட்டராக உயர்த்தவும் ஒப்புக்கொள்ளப்பட்டுள்ளது. சீனாவின் வடகிழக்குக் கடற்கரைக்கான தூரக் கிழக்கு வழித்தடத்தையும் ரஷ்யா முன்னெடுத்துள்ளது. இவ்வழித்தடங்கள் அனைத்தும் சேர்ந்து, சீனாவில் ரஷ்யாவின் விற்பனையை, போருக்கு முன்பு ஐரோப்பிய நாடுகளுக்குத் தனித்தனியாக ஏற்றுமதி செய்த அளவுகளுக்கு நிகராக உயர்த்தும். எனினும், காஸ்ப்ரோம் முன்பு முழு ஐரோப்பிய ஒன்றியத்துக்கும் விற்ற அளவைவிட மொத்த எரிவாயு அளவு குறைவாகவே இருக்கும். விலை மற்றும் இலாபம்தான் முக்கிய வேறுபாடு. ஐரோப்பிய விற்பனை வரலாற்றில் அதிக வருவாயை ஈட்டியது. நீண்ட தூரத்துக்கு சீனாவுக்கு எரிவாயு கொண்டு செல்வதுடன், புதிய போக்குவரத்து மற்றும் சீனாவின் உள்நாட்டுக் குழாய் செலவுகளையும் சேர்த்தால், மாஸ்கோவுக்குக் கிடைக்கும் நிகர வருவாய் குறைவாகவே இருக்கும்.
ஏற்கெனவே உள்ள விநியோகத்துடன் இது எவ்வாறு இணைகிறது
சீனா பல்வேறு மூலங்களிலிருந்து எரிவாயுவை வாங்குகிறது. மத்திய ஆசியாவிலிருந்து, குறிப்பாக துர்க்மெனிஸ்தானிலிருந்தும் மியான்மரிலிருந்தும் குழாய் எரிவாயுவை இறக்குமதி செய்கிறது. உலகின் மிகப் பெரிய எல்என்ஜி வாங்குநராகவும் அது திகழ்கிறது; கத்தார், ஆஸ்திரேலியா உள்ளிட்ட உற்பத்தியாளர்களிடமிருந்து சரக்குகளைப் பெறுகிறது. இதற்கிடையில், அரசுக்குச் சொந்தமான நிறுவனங்கள் புதிய வயல்களில் துளையிட்டு, மீட்பு அளவை அதிகரிப்பதால் உள்நாட்டு உற்பத்தியும் வேகமாக உயர்ந்து வருகிறது. 2024-ல் சீனாவின் உள்நாட்டு எரிவாயு உற்பத்தி 240 பில்லியன் கன மீட்டரைத் தாண்டியது; எல்என்ஜி இறக்குமதி உயர்ந்த அளவை எட்டியதுடன், குழாய் வழி இறக்குமதியும் கணிசமாக இருந்தது. செலவைக் கட்டுப்படுத்தவும், ஒரே விநியோகஸ்தரை அதிகம் சார்ந்திருக்கும் அபாயத்தைக் குறைக்கவும், எல்என்ஜி, குழாய் எரிவாயு, உள்நாட்டு உற்பத்தி, நிலக்கரி, புதைபடிவமற்ற எரிசக்தி ஆதாரங்கள் ஆகியவற்றுக்கு இடையே சமநிலையைப் பேணுவதே பெய்ஜிங்கின் கொள்கை.
மங்கோலியா வழியாகச் செல்லும் தரைவழிப் பாதை, எல்என்ஜி சரக்குகள் நெரிசலான கடற்பகுதிகளைக் கடந்து செல்லும் மலாக்கா நீரிணை போன்ற முக்கிய கடல்வழித் தடைகள் மீதான சார்பைக் குறைக்கும்; அங்கு கப்பல் போக்குவரத்து அபாயங்களும் உண்டு. வடக்கு சீனாவில் குளிர்காலத் தேவை அதிகரிக்கும் போது, நகரங்களின் வெப்பமூட்டல் மற்றும் தொழில்துறைக்குத் தேவையான அடிப்படை அளவு எரிவாயுவைத் தரைவழிக் குழாய் சீராக வழங்க முடியும். இருப்பினும், கடும் குளிர்காலக் காலங்களில் எல்என்ஜி நெகிழ்வான துணை விநியோகமாக இருக்கும்; எரிசக்திப் பாதுகாப்பில் உள்நாட்டு உற்பத்தியும் நிலக்கரியும் தொடர்ந்து முக்கியப் பங்கு வகிக்கும். சீனாவின் ஏற்கெனவே பன்முகத்தன்மை கொண்ட விநியோகக் கலவையில் PoS2 மற்றொரு தெரிவைச் சேர்க்குமே தவிர, பிற ஆதாரங்களை முழுமையாக மாற்றாது.
யாரிடம் பேரம் பேசும் வலிமை உள்ளது
விலை நிர்ணயமே பேச்சுவார்த்தையின் மையமாகும். குறிப்பாக ஐரோப்பிய விற்பனை சரிந்த பிறகு, ரஷ்யத் தலைவர்கள் பல ஆண்டுகளாக இந்தக் குழாய்க்கு ஆதரவளித்து வருகின்றனர். சீனா அவசரப்படவில்லை. நீண்டகால எல்என்ஜி ஒப்பந்தங்கள் முதல் மத்திய ஆசியக் குழாய் வழித்தடங்கள், அதிகரித்து வரும் உள்நாட்டு விநியோகம் வரை பெய்ஜிங்கின் வாங்குநர்களுக்குப் பல மாற்று வழிகள் உள்ளன. இதனால் குறைந்த விலையையும் நெகிழ்வான நிபந்தனைகளையும் கோரி காத்திருக்கும் வலிமை சீனாவுக்கு உள்ளது. பேச்சுவார்த்தைகளின்போது, மானியம் வழங்கப்படும் ரஷ்ய உள்நாட்டு விலைக்கு நெருக்கமான விலையைச் சீனா கோரியதாகவும், தேவை குறைந்தால் முழுக் கொள்ளளவுக்கும் குறைவாக எரிவாயு பெறும் உரிமையை விரும்பியதாகவும் செய்திகள் தெரிவித்தன. மூலதனச் செலவை ஈடுகட்டும் வகையில், வாங்காவிட்டாலும் பணம் செலுத்த வேண்டிய உறுதியான ஒப்பந்தங்களை ரஷ்ய அதிகாரிகள் விரும்புகின்றனர்.
மாஸ்கோவுக்கு உள்ள அபாயம், ஒரே வாங்குநரை அதிகம் சார்ந்திருப்பதாகும். ஒரே பெரிய வாங்குநர், விலை மறுஆய்வுகளிலும் அளவு அட்டவணைகளிலும் தனது சந்தை வலிமையைப் பயன்படுத்தலாம். பெய்ஜிங்குக்கு உள்ள அபாயம் நீண்டகாலப் பிணைப்பாகும். நிலையான குழாய் ஒப்பந்தம் பல தசாப்தங்களுக்கு நீடிக்கும்; செயல்திறன், புதுப்பிக்கத்தக்க எரிசக்தி, அணுசக்தி, சேமிப்பு ஆகியவை எதிர்பார்த்ததைவிட வேகமாக அதிகரித்தால், சீனாவின் எரிவாயுத் தேவை உச்சத்தை எட்டிய பின்னரும் ஒப்பந்தம் தொடரக்கூடும். பணம் செலுத்தும் நாணயம் தொடர்பாக இன்னொரு சிக்கலும் உள்ளது. தற்போதைய பரிவர்த்தனைகள் ரென்மின்பி மற்றும் ரூபிள் இடையே பிரிக்கப்பட்டுள்ளதாக காஸ்ப்ரோம் நிர்வாகிகள் தெரிவித்தனர். PoS2-யிலும் இதே முறை பின்பற்றப்பட்டால், டாலர் முறைக்கு வெளியே எரிசக்தி வர்த்தகம் வளர்ச்சியடையும். இது இரு நாடுகளுக்கும் தடைகளின் பாதிப்பை நிர்வகிக்க உதவும். இருப்பினும், வாஷிங்டன் இரண்டாம் நிலைத் தடைகளை விரிவுபடுத்தினால், சீன வங்கிகளும் நிறுவனங்களும் நிதிசார் அபராதங்களில் சிக்கக்கூடும்.
சீனா தனது உள்நாட்டுச் சந்தையில் தெரிவுகளைத் திறந்தவையாக வைத்திருப்பதிலும் அக்கறை கொண்டுள்ளது. வடக்குப் பகுதிகளில் தேவைப் பருவகாலத்துக்கு ஏற்ப பெரிதும் மாறுகிறது. சில பகுதிகளில் தொழில்துறை வளர்ச்சி மந்தமாகி வருகிறது; விலையைப் பொறுத்து பல கடலோர மாகாணங்கள் எரிவாயு, நிலக்கரி, புதுப்பிக்கத்தக்க எரிசக்தி ஆகியவற்றுக்கு இடையே மாறிக்கொள்ள முடியும். பருவகால ஓட்டங்களில் நெகிழ்வையும், விலை சாதகமாக இருக்கும்போது எல்என்ஜி சரக்குகளை மறுவிற்பனை செய்யும் உரிமையையும் சீனப் பேச்சுவார்த்தையாளர்கள் கோரக்கூடும். குழாய் முழுத் திறனுடன் பயன்படுத்தப்படுவதை உறுதிசெய்ய, ஆண்டு முழுவதும் நிலையான கொள்முதலை ரஷ்யா விரும்புகிறது. இந்த அடிப்படை முரண்பாடே இறுதி ஒப்பந்தத்தை வடிவமைக்கும்.
தடைகள் குறித்த பதற்றமும் உலகளாவிய எதிர்வினைகளும்
போருக்கு முன்பு மாஸ்கோவின் வரவுசெலவுத் திட்டத்தின் பெரும்பகுதிக்கு நிதியளித்த ரஷ்ய எரிசக்தி வருவாயைக் குறைக்க மேற்கத்திய அரசுகள் முயல்கின்றன. அமெரிக்கா ஆர்க்டிக் எல்என்ஜி 2 திட்டத்துக்கும், சில ரஷ்யக் கப்பல்கள் மற்றும் தளவாட வலையமைப்புகளுக்கும் தடைவிதித்துள்ளது. ரஷ்ய எண்ணெயை வாங்கும் சீனா மற்றும் இந்தியா மீது விரிவான வரிகளை விதிக்க ஜி7 கூட்டாளிகளை வலியுறுத்துவது குறித்தும் வாஷிங்டன் அதிகாரிகள் ஆலோசித்துள்ளனர். 2027-க்குள் ரஷ்யக் குழாய் எரிவாயுவை முழுமையாக நிறுத்துவதாக ஐரோப்பா உறுதியளித்துள்ளது; அதன் பெரும்பாலான விநியோகத்தை அமெரிக்கா, கத்தார் உள்ளிட்ட நாடுகளின் எல்என்ஜி மூலம் ஈடுசெய்துள்ளது. ஐரோப்பா விலகிச் சென்றாலும், சீனாவுக்கான புதிய ரஷ்யக் குழாய் மாஸ்கோவின் வருவாயைத் தக்கவைக்கக்கூடும்.
ஆர்க்டிக் எல்என்ஜி 2 சரக்குகளைச் சீனா அண்மையில் ஏற்றுக்கொண்டது இந்தப் பதற்றத்தைத் தெளிவுபடுத்தியது. பெயர் மாற்றப்பட்டு, கொடியும் மாற்றப்பட்ட கப்பல் படை மூலம் சரக்குகள் கொண்டுசெல்லப்பட்டது, தடைகளை எவ்வளவு தூரம் அமல்படுத்த முடியும் என்பதைச் சோதித்தது. பெய்ஜிங்கைப் பொறுத்தவரை, எரிசக்திப் பாதுகாப்புக்கு முன்னுரிமை; தள்ளுபடி விலையில் கிடைக்கும் ரஷ்ய விநியோகம் கவர்ச்சிகரமானது. வாஷிங்டனுக்கும் ஐரோப்பியத் தலைநகரங்களுக்கும், இந்தக் கொள்முதல்கள் கிரெம்ளின் மீதான அழுத்தத்தைக் குறைக்கின்றன. PoS2 பற்றிய செய்தியும் இந்தச் சோதனையை மேலும் தீவிரப்படுத்துகிறது. இறுதி விலை நிர்ணயிக்கப்படாத புரிந்துணர்வு ஒப்பந்தம்கூட, மேற்கத்திய அழுத்தங்களுக்கு மத்தியில் எரிசக்தி வர்த்தகத்தில் மாஸ்கோவும் பெய்ஜிங்கும் நெருங்கி வருகின்றன என்பதற்கான அரசியல் சமிக்ஞையாக அமையலாம்.
சீன வெளியுறவு அமைச்சகப் பேச்சாளர் குவோ ஜியாகுன், தேசிய நலன்களின் அடிப்படையில் பெய்ஜிங்கின் நிலைப்பாட்டைத் தெளிவாக எடுத்துரைத்தார்.
தேசிய நலன்களின் அடிப்படையில் சீனாவுக்கு ஏற்ற எரிசக்தி விநியோக நடவடிக்கைகளைச் சீனா மேற்கொள்ளும்; தனது இறையாண்மை, பாதுகாப்பு, வளர்ச்சி நலன்களை உறுதியாகப் பாதுகாக்கும்.
ரஷ்யாவின் போருக்கான நிதிவளத்தைக் குறைக்கும் நோக்கில், ரஷ்ய எரிசக்தியை முற்றிலுமாகத் தவிர்க்குமாறு வாங்குநர்களிடம் உக்ரைன் அதிபர் வொலோதிமிர் ஸெலென்ஸ்கி வலியுறுத்தினார்.
ரஷ்யாவின் ஆக்கிரமிப்பைத் தடுப்பதே நோக்கம் என்றால், ரஷ்யாவிடமிருந்து எந்த வகையான எரிசக்தியையும் வாங்குவது நிறுத்தப்பட வேண்டும்.
கொள்கை வகுப்பாளர்கள் இப்போது பலன்களும் பாதிப்புகளும் உள்ள தெரிவுகளை எதிர்கொள்கின்றனர். ரஷ்ய எரிசக்தியை வாங்குவோர் மீது வரிகளையோ இரண்டாம் நிலைத் தடைகளையோ விதிப்பது வருவாயைக் குறிவைக்கலாம். ஆனால், விரிவான நடவடிக்கைகள் ஆசியப் பொருளாதாரங்களுக்கான உள்ளீட்டுச் செலவுகளை உயர்த்தி, எதிர்விளைவுகளை ஏற்படுத்தும் அபாயம் உள்ளது. ரஷ்ய எரிபொருள் கொள்முதலுக்காகச் சீனா இதுவரை அபராதங்களை எதிர்கொள்ளவில்லை; இருப்பினும், ரஷ்யாவுடன் தொடர்புடைய பரிவர்த்தனைகளுக்காகச் சில சீன நிறுவனங்களும் வங்கிகளும் தடைகளை எதிர்கொண்டுள்ளன. இந்தப் பதற்றங்களின் மையத்தில் PoS2 ஒப்பந்தம் உள்ளது.
தடைகள் குறித்த தலைப்புச் செய்தி அபாயத்தைத் தாண்டி, வர்த்தக நாணயமும் மற்றொரு பதற்றப் புள்ளியாகும். எதிர்கால எரிவாயு விற்பனைகள் பெரும்பாலும் ரென்மின்பி மற்றும் ரூபிளில் தீர்க்கப்பட்டால், உலகளாவிய எரிசக்தி வர்த்தகத்தில் டாலர் விலைப்பட்டியலின் பங்கு குறையலாம். தடைகளின் தாக்கம், நாணயப் பரிமாற்ற அபாயத்தை எதிர்கொள்ளும் செலவு, சர்வதேச வங்கிகள் இணக்க அபாயத்தை நிர்வகிக்கும் விதம் ஆகியவற்றுக்கு இது முக்கியமாக இருக்கும்.
எல்என்ஜி வர்த்தகத்துக்கு இதன் பொருள்
2030-களில் இந்தக் குழாய் எல்என்ஜி சந்தையை மறுவடிவமைக்கும். குறைந்த செலவிலான குழாய் எரிவாயுவில் 50 பில்லியன் கன மீட்டர் வரை சீனா உறுதிசெய்தால், சாதாரண ஆண்டுகளில் கூடுதல் எல்என்ஜி சரக்குகளுக்கான அதன் தேவை குறையலாம். நீண்டகால எல்என்ஜி ஒப்பந்தங்கள் பெருமளவில் சீனாவிடம் ஏற்கெனவே உள்ளன; உள்நாட்டுத் தேவை குறைவாக இருந்தபோது சரக்குகளை மறுஏற்றுமதியும் செய்துள்ளது. கூடுதல் குழாய் விநியோகம் கிடைத்தால், சீன நிறுவனங்கள் இன்னும் தீவிரமாக வர்த்தகத்தில் ஈடுபட்டு, உபரி சரக்குகளை ஐரோப்பா அல்லது தெற்காசியாவுக்கு மறுவிற்பனை செய்யலாம்; விலை சாதகமாக இருக்கும்போது தேவைக்கேற்ப விநியோகத்தை மாற்றும் விற்பனையாளர்களாகவும் செயல்படலாம்.
அமெரிக்க ஏற்றுமதியாளர்களுக்கு இது எச்சரிக்கை அறிகுறியாகும். அண்மைய வர்த்தகப் பதற்றங்களுக்கு முன்பு, சீன வாங்குநர்கள் அமெரிக்கத் திட்டங்களுடன் பல நீண்டகால ஒப்பந்தங்களில் கையெழுத்திட்டனர். அந்த அளவுகள் தசாப்தத்தின் இறுதியில் சீனாவின் எல்என்ஜி இறக்குமதியில் அமெரிக்காவின் பங்கை உயர்த்தியிருக்கலாம். ஆனால் வரிகளும் அரசியல் பதற்றமும் அந்தப் போக்கை மந்தப்படுத்தியுள்ளன. PoS2 முன்னேறினால், புதிய அமெரிக்க எல்என்ஜி திட்டங்கள் இறுதி முதலீட்டு முடிவை எட்டுவது மேலும் கடினமாகலாம். ஏனெனில் மிகப்பெரிய சாத்தியமுள்ள வாங்குநர்களில் ஒருவருக்கு குறைவான உடனடி சரக்குகளே தேவைப்படும்; புதிய கொள்முதல்களையும் தாமதப்படுத்தலாம். ஏற்கெனவே உள்ள அமெரிக்க முனையங்கள் தொடர்ந்து ஐரோப்பாவுக்கும் லத்தீன் அமெரிக்காவுக்கும் எரிவாயு அனுப்பும். ஆனால் வடக்கு ஆசியாவில் கூடுதல் தேவை உருவாகும் என்ற நம்பிக்கை குறைவாக இருக்கும்.
கத்தாரும் பாதிக்கப்படக்கூடும். வடக்கு வயல் கிழக்கு, வடக்கு வயல் தெற்கு ஆகிய பகுதிகளில் உற்பத்தித் திறனை அது விரிவுபடுத்தி வருகிறது. 2020-களின் பிற்பகுதியிலும் 2030-களின் தொடக்கத்திலும் சந்தைகளைத் தேடும் பெரிய அளவிலான விநியோகம் அங்கு உருவாகும். கத்தாரின் எல்என்ஜியில் பெரும் பங்கை சீன வாங்குநர்கள் ஏற்கெனவே பெறுகின்றனர். ரஷ்யக் குழாய் எரிவாயு அளவுகள் இந்த வளர்ச்சியில் சிலவற்றை மாற்றினால், தோஹா குறைந்த விலையை ஏற்க வேண்டியிருக்கலாம் அல்லது ஐரோப்பா மற்றும் தெற்காசியச் சந்தைகளை அதிகம் நாட வேண்டியிருக்கலாம். உலகளாவிய விநியோகம் அதிகரிப்பதும், சில ஆண்டுகளில் சீனத் தேவை மந்தமாக இருப்பதும் வாங்குநர்களுக்கு சாதகமாகச் சந்தையைத் திருப்பலாம்; அதிக செலவுடைய எல்என்ஜி திட்டங்களுக்கு இடையிலான போட்டியையும் தீவிரப்படுத்தலாம்.
வானிலை மற்றும் புவிசார் அரசியல் காரணிகளுக்கு ஏற்ப விலை மாற்றங்கள் தொடரும். குளிர்காலத்தில் உடனடி எல்என்ஜி விலை, ஒரு மில்லியன் பிரிட்டிஷ் வெப்ப அலகுக்கு சுமார் 12 டாலருக்கும் குறைவாக இருந்தால், உச்சத் தேவையைச் சமாளிக்க சீன மின்சார நிறுவனங்கள் சரக்குகளை விரும்பலாம். விலை கடுமையாக உயர்ந்தால், நிலையான சூத்திரங்களின் அடிப்படையிலான குழாய் எரிவாயுவும் உள்நாட்டு உற்பத்தியும் பெரும் பங்கு வகிக்கும். இந்தத் தெரிவுகளுக்கு இடையே மாறும் சீனாவின் திறனை PoS2 அதிகரித்து, விலைப் பேச்சுவார்த்தையில் அதன் நிலையை வலுப்படுத்தும்.
மங்கோலியாவின் பங்கும் பிராந்தியக் கணக்கீடும்
மங்கோலியா வழியாகப் பாதையை அமைப்பது நன்மைகளையும் அபாயங்களையும் கொண்டுள்ளது. இந்த வழித்தடம் வடக்கு சீனாவுக்கான நேரடி தரைவழிப் பாதையை வழங்குகிறது; இதனால் கடல்வழி சார்பு குறைவதுடன், நெரிசலான கடற்பாதைகளையும் தவிர்க்க முடியும். உலான்பாதரைப் பொறுத்தவரை, போக்குவரத்துக் கட்டமைப்பை அமைப்பது முதலீடு, கட்டுமான வேலைவாய்ப்புகள், நிலையான போக்குவரத்துக் கட்டண வருவாய் ஆகியவற்றை உறுதியளிக்கிறது. இவ்வளவு பெரிய திட்டம் வளர்ச்சியைத் தூண்டி, எரிசக்தி வலையமைப்பின் சில பகுதிகளை நவீனப்படுத்தக்கூடும்.
ரஷ்யா, சீனாவுக்கு அப்பால் உள்ள கூட்டாளிகளுடனும், ஜனநாயக நாடுகள் மற்றும் சர்வதேச அமைப்புகள் உட்பட பிற நாடுகளுடனும் உறவுகளை வளர்க்கும் மூன்றாவது அண்டைநாட்டு கொள்கையையும் மங்கோலியா பின்பற்றுகிறது. இந்த அணுகுமுறை திட்டத்தை அரசியல் முரண்பாடுகளுக்கு ஆளாக்கக்கூடும். நிர்வாகத் தரநிலைகள், சுற்றுச்சூழல் பாதுகாப்பு அல்லது தடைகளுக்கு இணங்குவது குறித்து மேற்கத்திய கூட்டாளிகள் மங்கோலியாவுக்கு அழுத்தம் கொடுக்கலாம். மங்கோலியாவில் பெரிய பிரச்சினைகள் ஏற்பட்டால், கஜகஸ்தான் வழியாகப் பாதையை மாற்ற அனுமதிக்கும் மாற்று விதியைப் பேச்சுவார்த்தையாளர்கள் சேர்த்ததாகச் செய்திகள் தெரிவிக்கின்றன. இத்தகைய விதி பெய்ஜிங் மற்றும் மாஸ்கோவுக்கான புவிசார் அரசியல் அபாயத்தைக் குறைக்கிறது; ஆனால் உள்ளூர் மற்றும் ஒழுங்குமுறைச் சவால்களை முற்றிலுமாக நீக்காது. குறிப்பாகப் பரந்த புல்வெளி மற்றும் எல்லைப் பகுதிகளைக் கடக்கும் நீண்ட வழித்தடத்தின் பாதுகாப்புக்கு முதலீடும் ஒருங்கிணைப்பும் தேவைப்படும்.
காலநிலையும் நீண்டகாலத் தேவையும்
சீனாவின் எரிசக்தி மாற்றம் வேகமடைந்து வருகிறது. காற்றாலை மற்றும் சூரிய மின்சாரத் திறன் விரைவாக அதிகரித்துள்ளது; மின்கலச் சேமிப்புத் திறன் விரிவடைந்து வருகிறது; அணு உலைகளும் தொடர்ந்து மின் உற்பத்தியைத் தொடங்குகின்றன. 2030-க்கு முன்பு கரிம உமிழ்வை உச்சத்துக்குக் கொண்டு சென்று பின்னர் குறைப்பதாகப் பெய்ஜிங் உறுதியளித்துள்ளது. வெப்பமூட்டல் மற்றும் தொழில்துறையில் நிலக்கரிக்குப் பதிலாக எரிவாயுவைப் பயன்படுத்துவது உள்ளூர் காற்று மாசுபாட்டையும் கரிமத் தீவிரத்தையும் குறைக்கலாம். ஆனால் மொத்த எரிவாயுத் தேவையின் வளர்ச்சி நிச்சயமற்றது. பல கணிப்புகளில், 2030-களில் எரிவாயுத் தேவை உச்சத்தை எட்டிய பின்னர், மின்மயமாக்கல் பரவுவதாலும் தூய்மையான மின்சாரம் அதிகரிப்பதாலும் மெதுவாகக் குறைகிறது.
இந்தக் கணிப்பே குழாய் குறித்த விவாதத்தை வடிவமைக்கிறது. புதிய பெரிய குழாய் என்பது பல தசாப்தங்களுக்கான உறுதிப்பாடாகும். தேவை சமமாகவோ குறைவாகவோ இருந்தால், சீனா இந்தக் குழாயைப் பயன்படுத்தி கூடுதல் எல்என்ஜியை மாற்ற வேண்டியிருக்கும் அல்லது குறைந்த அளவு எரிவாயுவையே பெறும்; இதனால் ரஷ்யாவின் குழாய்த் திறன் முழுமையாகப் பயன்படுத்தப்படாமல் போகலாம். வடக்கு சீனாவின் பருவகாலத் தேவை நிலைமையை மேலும் சிக்கலாக்குகிறது. குளிர்கால வெப்பமூட்டல் தேவை அதிகமாக இருக்கும்; வசந்தத்தில் அது குறைகிறது. எல்என்ஜி மற்றும் உள்நாட்டு எரிவாயுவுடன் ஒப்பிடுகையில் போட்டித்தன்மை வாய்ந்த விலையில், குழாய் ஆண்டு முழுவதும் நிலையான அளவில் எரிவாயுவை எடுத்துச்செல்லும்போதுதான் பொருளாதார ரீதியாகச் சிறப்பாக அமையும். நம்பகமான தரைவழி விநியோகத்தின் மூலோபாய மதிப்புடன் இந்தக் காரணிகளையும் சீனத் திட்டமிடுபவர்கள் ஒப்பிட்டுப் பார்ப்பார்கள்.
சாத்தியமும் கால அட்டவணையும்
கட்டுமானத்துக்கான புரிந்துணர்வு ஒப்பந்தம் என்பது விநியோக ஒப்பந்தம் அல்ல. முக்கிய அம்சங்கள் இன்னும் தீர்மானிக்கப்படாமல் இருப்பதாகத் தெரிகிறது. விலை நிர்ணயச் சூத்திரங்கள், நிதியுதவிப் பங்குகள் அல்லது ஒவ்வொரு பகுதியையும் கட்டும் நிறுவனங்கள் குறித்து சீனா பொதுவெளியில் உறுதிப்படுத்தவில்லை. இரு தரப்புக்கும் திருப்தியளிக்கும் விலை, வரவுசெலவுத் திட்டத்துக்குள் இருக்கும் கட்டுமானச் செலவு, அடர்த்தியான வலையமைப்புகளும் போட்டி விநியோகங்களும் ஏற்கெனவே உள்ள சீனத் தேவை மையங்களுடன் குழாயை இணைக்கும் தெளிவான திட்டம் ஆகியவற்றைப் பொறுத்தே வணிகச் சாத்தியம் அமையும். விரைவில் பணிகள் தொடங்குமா என்பதில் சில நிபுணர்களுக்குச் சந்தேகம் உள்ளது. இறுதி முதலீட்டு முடிவாக மட்டுமல்லாமல், அரசியல் சமிக்ஞையாகவும் மேற்கத்திய எதிர்வினையைச் சோதிக்கும் நடவடிக்கையாகவும் இந்த அறிவிப்பைப் பலர் பார்க்கின்றனர்.
அரசியல் ஒப்புதல் கிடைத்தாலும், பொறியியல் பணிகள் சவாலானவை. ரஷ்யப் பகுதி யமால் எரிவாயுவை மங்கோலிய நுழைவுப் புள்ளியுடன் இணைக்க வேண்டும்; மங்கோலியாவின் முதன்மைக் குழாய் பல்வேறு நிலப்பரப்புகளைக் கடந்து அமைக்கப்பட வேண்டும். பின்னர் வடக்கு நகரங்களுக்கு அருகிலுள்ள தற்போதைய வலையமைப்புகளுடன் சீனா எரிவாயுவை இணைக்க வேண்டும். உள்நாட்டுக் கட்டுமான நிறுவனங்களைப் பயன்படுத்தி ரஷ்யப் பகுதியில் காஸ்ப்ரோம் விரைவாகச் செயல்பட முடியும்; ஆனால் ஒட்டுமொத்த வேகம் இறுதி வணிக ஒப்பந்தத்தையே சார்ந்திருக்கும். இந்தத் தசாப்தத்தின் பிற்பகுதியில் கட்டுமானம் தொடங்கினால், 2030-ஐச் சுற்றி முதல் எரிவாயு கிடைப்பது சாத்தியம்; ஆனால் அது உறுதியல்ல. எல்என்ஜி, மத்திய ஆசியக் குழாய்கள், உள்நாட்டு உற்பத்தி ஆகியவற்றில் தனது பேரம் பேசும் வலிமையைப் பேணுவதற்காக, கடைசி நேரம் வரை சீனா தனது தெரிவுகளைத் திறந்தவையாக வைத்திருக்கும்.
தெரிந்துகொள்ள வேண்டியவை
- சக்தி ஆஃப் சைபீரியா 2 வழியாக மங்கோலியா ஊடே ஆண்டுக்கு 50 பில்லியன் கன மீட்டர் வரை ரஷ்ய எரிவாயு சீனாவுக்கு அனுப்பப்படும்; இதன் வடிவமைப்பு ஆயுட்காலம் 30 ஆண்டுகள்.
- கட்டுமானத்துக்கான புரிந்துணர்வு ஒப்பந்தத்தை காஸ்ப்ரோம் அறிவித்துள்ளது. இறுதி நிபந்தனைகளைச் சீனா வெளியிடவில்லை; விலை, நிதியுதவி, கால அட்டவணை ஆகியவை இன்னும் தீர்மானிக்கப்படவில்லை.
- 2030-களின் தொடக்கத்தில் திட்டம் நிறைவடைந்தால், ஏற்கெனவே உள்ள வழித்தடங்களுடன் சேர்த்து சீனாவுக்கான ரஷ்யக் குழாய் எரிவாயு விநியோகம் ஆண்டுக்கு 100 பில்லியன் கன மீட்டரைத் தாண்டக்கூடும்.
- ஒரு காலத்தில் ஐரோப்பாவுக்கு வழங்கப்பட்ட யமால் எரிவாயுவை இந்த ஒப்பந்தம் திசைதிருப்பும்; ரஷ்ய எரிசக்தி வருவாயைத் தக்கவைத்து மேற்கத்திய தடைகளின் அழுத்தத்தைக் குறைக்கக்கூடும்.
- ரென்மின்பி மற்றும் ரூபிளில் பணம் செலுத்துவது எரிவாயு வர்த்தகத்தில் டாலரின் பயன்பாட்டைக் குறைத்து, தடைகளை அமல்படுத்துவதைச் சிக்கலாக்கும்.
- பல்வேறு விநியோகத் தெரிவுகள், அதிகரிக்கும் உள்நாட்டு உற்பத்தி, குழாய் எரிவாயு மற்றும் எல்என்ஜிக்கு இடையே மாறும் நெகிழ்வு ஆகியவற்றால் பேச்சுவார்த்தையில் சீனாவுக்கு வலிமை உள்ளது.
- கடல்வழி முக்கியத் தடைகள் வழியாக அனுப்பப்படும் எல்என்ஜி மீதான சீனாவின் சார்பைக் குறைத்து, பாதுகாப்பான தரைவழிப் பாதையை இந்தத் திட்டம் சேர்க்கக்கூடும்.
- 2030-களில் சீனாவில் தேவை குறையக்கூடும் என்பதால், அமெரிக்க மற்றும் கத்தார் எல்என்ஜி ஏற்றுமதியாளர்கள் பாதிக்கப்படலாம்; இது விலை நிர்ணயத்தையும் முதலீட்டு முடிவுகளையும் பாதிக்கக்கூடும்.
- போக்குவரத்துக் கட்டணங்களும் முதலீடும் மூலம் மங்கோலியா பயனடையலாம்; அதேவேளையில், தனது மூன்றாவது அண்டைநாட்டு கொள்கையைச் சமநிலைப்படுத்தி நிர்வாகம் மற்றும் பாதுகாப்பு சார்ந்த கோரிக்கைகளையும் கையாள வேண்டும்.
- விநியோகம் தொடங்குவதற்கான நடைமுறைச் சாத்தியமுள்ள மிக விரைவான காலம் 2030-ஐச் சுற்றியதாகும். வேகமாக மாறும் எரிசக்தி அமைப்பில் சீனாவின் எதிர்கால எரிவாயுத் தேவையைப் பொறுத்தே குழாயின் மதிப்பு அமையும்.