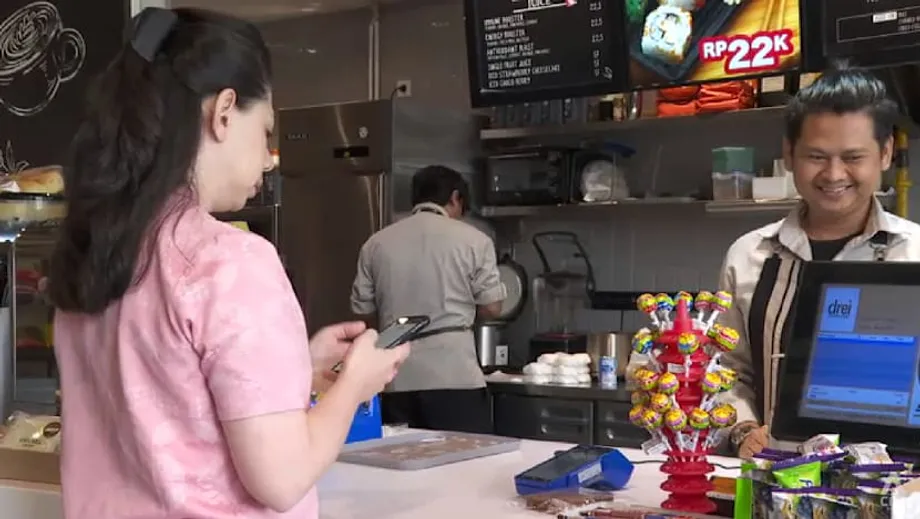
இந்தோனேசியாவின் QR குறியீட்டுத் தரநிலை, அந்நாட்டின் பணப்பரிவர்த்தனை முறையை மாற்றுகிறது
இந்தோனேசியா முழுவதும், சிறிய கருப்பு-வெள்ளைச் சதுரம் ஒன்று இப்போது ரொக்கப் பொருளாதாரத்தையும் டிஜிட்டல் பொருளாதாரத்தையும் இணைக்கிறது. குயிக் ரெஸ்பான்ஸ் கோட் இந்தோனேஷியன் ஸ்டாண்டர்ட் (Quick Response Code Indonesian Standard) எனப்படும் QRIS, ஒரு கிண்ணம் சோட்டோ முதல் பல்பொருள் அங்காடி ரசீது வரை அனைத்துக்கும் பணம் செலுத்தும் இயல்பான வழியாக மாறியுள்ளது. 2020-ல் நாடு முழுவதும் அறிமுகப்படுத்தப்பட்ட இந்த அமைப்பு, முன்பு துண்டுதுண்டாக இருந்த வங்கி செயலிகளையும் மின்னணுப் பணப்பைகளையும் ஒரே QR குறியீட்டின் கீழ் ஒன்றிணைக்கிறது; பங்கேற்கும் எந்தச் செயலியும் அதை ஸ்கேன் செய்யலாம். இதன் பயன்பாடு வேகமாக அதிகரித்துள்ளது. கடந்த ஆண்டு பரிவர்த்தனைகள் 6 பில்லியனைத் தாண்டின; பயனர்களின் எண்ணிக்கை சுமார் 57 மில்லியன் என மதிப்பிடப்படுகிறது. எளிமையான, குறைந்த செலவிலான தொலைபேசி வழிப் பணப்பரிமாற்றத்தை இந்தோனேசியர்கள் எவ்வளவு விரைவாக ஏற்றுக்கொண்டார்கள் என்பதை இது காட்டுகிறது. இந்த வளர்ச்சி, உலகளாவிய அட்டை வலையமைப்புகளுக்கும் உள்நாட்டு பணப்பரிமாற்றக் கட்டமைப்புகளுக்கும் இடையிலான சமநிலையை மாற்றுவதுடன், வணிகர்களுக்கும் நுகர்வோருக்கும் புதிய தெரிவுகளையும் வழங்குகிறது.
உள்ளடக்கம்
- இந்தோனேசியாவின் QR குறியீட்டுத் தரநிலை, அந்நாட்டின் பணப்பரிவர்த்தனை முறையை மாற்றுகிறது
- QRIS எவ்வாறு செயல்படுகிறது, அது ஏன் இவ்வளவு விரிவடைந்தது
- வர்த்தக உரசலும் டிஜிட்டல் இறையாண்மை குறித்த விவாதமும்
- ஜகார்த்தா முதல் ஜொகூர், டோக்கியோ வரை: QR ஸ்கேன் வெளிநாடுகளுக்கும் செல்கிறது
- மையத்தில் சிறு, குறு மற்றும் நடுத்தர நிறுவனங்கள்: குறைந்த செலவு, விரிந்த அணுகல்
- பாதுகாப்பு, மோசடி, தடையற்ற செயல்பாடு
- வடிவமைப்பிலேயே இயங்குதன்மை; இந்தியா, சீனாவிடமிருந்து கிடைக்கும் பாடங்கள்
- பெரிய பிராந்திய இலக்குகளுக்கு QR குறியீடுகள் துணைநிற்குமா?
- 2025இல் கவனிக்க வேண்டியவை
- சுருக்கமாக
ஒரு நடைமுறைச் சிக்கலுக்குத் தீர்வு காணவே QRIS வடிவமைக்கப்பட்டது. இந்தத் தரநிலைக்கு முன்பு, ஒவ்வொரு மின்னணுப் பணப்பை அல்லது வங்கி கூட்டாளிக்கும் என வணிகர்கள் பல QR குறியீடுகளைக் காட்டினர். நுகர்வோர் தங்கள் செயலியைச் சரியான குறியீட்டுடன் பொருத்த வேண்டியிருந்தது. இந்தோனேசிய வங்கியும் தொழில்துறை நிறுவனங்களும் அந்தக் குழப்பத்துக்குப் பதிலாக, பல்வேறு செயலிகளிலும் சேவை வழங்குநர்களிடமும் செயல்படும் ஒரே குறியீட்டை அறிமுகப்படுத்தின. இதனால் சிறு வணிகங்களின் செலவுகள் குறைந்தன, பணம் ஏற்கும் இடங்கள் அதிகரித்தன; ரொக்கத்தை எடுத்துச் செல்வதால் ஏற்படும் ஆபத்தோ விலையுயர்ந்த முனையங்களின் தேவையோ இன்றி, ரொக்கத்தைக் கொடுப்பதைப் போலவே டிஜிட்டல் பணப்பரிவர்த்தனைகளும் எளிதாகின. பல பரிவர்த்தனைகளுக்கு குறைந்தபட்சத் தொகை கிடையாது; பணமும் விரைவாக வணிகரின் கணக்கில் சேர்கிறது.
QRIS எவ்வாறு செயல்படுகிறது, அது ஏன் இவ்வளவு விரிவடைந்தது
QRIS பரிவர்த்தனை என்பது ஸ்கேன் செய்தல், உறுதிப்படுத்தல், பணம் செலுத்துதல் ஆகியவற்றைக் கொண்ட நடைமுறை. வாங்குபவர் மொபைல் வங்கி செயலி அல்லது மின்னணுப் பணப்பையைத் திறந்து, வணிகரின் QRIS குறியீட்டை ஸ்கேன் செய்து, தொகையைச் சரிபார்த்து, பணப்பரிவர்த்தனைக்கு ஒப்புதல் அளிக்கிறார். பின்னணியில், உரிமம் பெற்ற பரிமாற்றச் சேவை வழங்குநர்களும் பங்கேற்கும் வங்கிகளும் பரிவர்த்தனையை வழிமாற்றி, வணிகரின் கணக்கில் பணத்தைச் சேர்க்கின்றன. இந்தத் தரநிலை சர்வதேச QR விவரக்குறிப்புகளுடன் ஒத்துப்போகிறது. முன்பு தனியுரிம QR வடிவங்களில் போட்டியிட்ட உள்நாட்டு சேவை வழங்குநர்களிடையே இயங்கும் வகையில் இது உருவாக்கப்பட்டது. இயங்குதன்மையே இதன் அடித்தளம். அது வலையமைப்பு விளைவுகளை உருவாக்குகிறது; ஒரே பழக்கமான ஸ்கேன் மூலம் எங்கும் பணம் செலுத்தலாம் என்பதை நுகர்வோர் உணர்ந்ததும், பரிவர்த்தனை அளவு பில்லியன்களாக உயர்ந்ததற்கு இதுவே காரணம்.
பயன்பாட்டை அதிகரிப்பதில் செலவுகள் முக்கியம். அட்டை வழிப் பணப்பரிவர்த்தனைகளுக்கு பெரும்பாலும் முனையமும், 2 முதல் 3 சதவீதம் வரையிலான வணிகர் தள்ளுபடிக் கட்டணமும் தேவைப்படும். QRIS-க்கு அடிப்படை அச்சிடப்பட்ட குறியீடே போதுமானது; பெரும்பாலான வணிகர்களுக்கு சுமார் 0.3 சதவீதம் என்ற குறைந்த கட்டணமே விதிக்கப்படுகிறது. நுண் வணிகர்களுக்கு பல நேரங்களில் கட்டணமே இல்லை. குறைந்த இலாபத்தில் இயங்கும் வாருங் கடை உரிமையாளர்களுக்கும் சந்தை விற்பனையாளர்களுக்கும் இந்த வேறுபாடு கணிசமானது. பாரம்பரிய அட்டைச் செயல்முறைகளைவிடப் பணம் விரைவாகக் கணக்கில் சேரக்கூடும்; இது சிறு வணிகங்களின் பணப்புழக்கத்துக்கு உதவுகிறது. இந்த நடைமுறைப் பலன்களும், இந்தோனேசிய வங்கியின் வலுவான தகவல் தொடர்பும் இணைந்து நம்பிக்கையையும் வழக்கமான பயன்பாட்டையும் வளர்த்தன.
COVID-19 காலத்தில் இந்த அமைப்பு அறிமுகப்படுத்தப்பட்ட விதம் குறித்த கல்வியியல் ஆய்வில், மத்திய வங்கியின் கொள்கையும் பெருந்தொற்று ஆபத்து குறித்த மக்களின் உணர்வும் QRIS பயன்படுத்தும் நோக்கத்தில் தாக்கம் செலுத்தியதாகக் கண்டறியப்பட்டது. தெளிவான விதிமுறைகளும் பொதுமக்களுக்கான விழிப்புணர்வும் உள்ளிட்ட கொள்கைச் சமிக்ஞைகள், தொடர்பற்ற பணப்பரிவர்த்தனைகளை முயற்சிக்க வீடுகளுக்கும் வணிகர்களுக்கும் உதவின. போக்குவரத்து வழக்கநிலைக்குத் திரும்பிய பின்னரும் அந்தப் பழக்கங்கள் நீடித்தன. தொழில்நுட்பம் மட்டுமல்ல, வடிவமைப்புத் தேர்வுகளும் நிர்வாகமும் பெரிய அளவில் நுகர்வோர் நடத்தையை எவ்வாறு மாற்றுகின்றன என்பதை இந்த மாற்றம் காட்டுகிறது.
வர்த்தக உரசலும் டிஜிட்டல் இறையாண்மை குறித்த விவாதமும்
QRIS-ன் வேகமான வளர்ச்சி அதை புவிசார் அரசியல் விவாதங்களுக்குள் கொண்டுசென்றுள்ளது. இந்தோனேசியாவின் உள்நாட்டு அட்டை வலையமைப்பான GPN-உடன் சேர்த்து, வெளிநாட்டு நிறுவனங்களின் அணுகலைக் கட்டுப்படுத்தி வெளிப்படைத்தன்மையைக் குறைப்பதாகக் கூறி, 2025ஆம் ஆண்டுக்கான தேசிய வர்த்தக மதிப்பீட்டில் QRIS-ஐ வர்த்தகத் தடையாக அமெரிக்கா வகைப்படுத்தியது. இந்தோனேசியப் பொருட்களுக்கு 32 சதவீத வரி விதிக்கப்படும் என்ற அச்சுறுத்தல்களுக்கு மத்தியில் இந்த வகைப்படுத்தல் வெளியானது; பின்னர் பேச்சுவார்த்தைகளுக்காக அந்த நடவடிக்கை நிறுத்திவைக்கப்பட்டது. சந்தை அணுகலும் நிர்வாகமும் குறித்தே விமர்சனம் கவனம் செலுத்துகிறது. அதேவேளை, உள்நாட்டு விதிகளுக்குள் திறந்த அணுகல், தொடர்ந்து விரிவாகும் எல்லை கடந்த இணைப்புகள், உள்ளூர் கட்டமைப்பில் உள்ளூர் பணப்பரிவர்த்தனைகளை வழிமாற்றுவதன் பலன்கள் ஆகியவற்றை இந்தோனேசிய ஒழுங்குமுறை அமைப்புகள் சுட்டிக்காட்டுகின்றன.
இந்தோனேசிய அதிகாரிகளுக்கும் பல பொருளாதார நிபுணர்களுக்கும், இந்த விவகாரம் வசதியைப் பற்றியதே அல்ல; மீள்திறனைப் பற்றியதும்கூட. உள்நாட்டு சில்லறைப் பணப்பரிவர்த்தனைகளை நாட்டுக்குள்ளேயே செயல்படுத்துவது கட்டணங்களைக் குறைவாக வைத்திருக்கவும், பரிவர்த்தனைத் தரவுகளைப் பாதுகாக்கவும், உள்ளூர் நாணய ஜோடிகளில் பணம் செலுத்தப்படும்போது நாணய மாற்று ஏற்றத்தாழ்வுகளால் ஏற்படும் பாதிப்பைக் குறைக்கவும் உதவும். வங்கிகள் இன்னும் விசா, மாஸ்டர்கார்டு அட்டைகளை வழங்கி ஏற்றுக்கொள்கின்றன; பல சர்வதேசப் பரிவர்த்தனைகளுக்கு அந்த வலையமைப்புகளே விரும்பப்படுகின்றன. இந்தக் கண்ணோட்டத்தில், ஏற்கெனவே உள்ள பணப்பரிவர்த்தனை வழிகளை QRIS மாற்றுவதில்லை; அவற்றுக்குத் துணையாக இருந்து, நுகர்வோருக்கும் வணிகர்களுக்கும் கிடைக்கும் தெரிவுகளை விரிவாக்குகிறது.
இந்தோனேசிய வங்கியின் ஆளுநர், இந்த உத்தியை வடிவமைப்பில் உலகளாவியதாகவும் செயல்பாட்டில் உள்ளூர் தன்மை கொண்டதாகவும் விளக்கியுள்ளார். இந்தோனேசிய வங்கியின் ஆளுநர் பெர்ரி வார்ஜியோ, இந்தத் தரநிலை அங்கீகரிக்கப்பட்ட கட்டமைப்புகளை அடிப்படையாகக் கொண்டிருந்தாலும், உள்ளடக்கம் மற்றும் செயல்திறன் குறித்த தேசிய இலக்குகளுக்கு ஏற்ப அமைக்கப்பட்டுள்ளதாக வலியுறுத்தினார்.
QRIS சர்வதேசக் கட்டமைப்புகளை அடிப்படையாகக் கொண்டு உருவாக்கப்பட்டாலும், இந்தோனேசியாவின் தேவைகளுக்கு ஏற்ப வடிவமைக்கப்பட்டது. டிஜிட்டல்மயமாக்கல், பொருளாதார உள்ளடக்கம் மற்றும் செயல்திறனில் இது முக்கியப் பங்காற்றுகிறது.
டிஜிட்டல் இறையாண்மையை விரும்புவதையும் ஒத்துழைக்கத் தயாராக இருப்பதையும் அரசின் நிலைப்பாடு ஒன்றிணைக்கிறது. உள்நாட்டு நிறுவனங்களுக்குப் பொருந்தும் அதே பொதுநலக் கடமைகளை நிறைவேற்றினால், சர்வதேச நிறுவனங்களும் இந்தச் சூழலமைப்பில் பங்கேற்கலாம் என ஒழுங்குமுறை அமைப்புகள் தெரிவித்துள்ளன. சுற்றுலா மற்றும் வர்த்தகத்துக்கு உதவும் எல்லை கடந்த இணைப்புகளை அனுமதித்தபடியே, அதிக சில்லறைப் பணப்பரிவர்த்தனைகளை உள்நாட்டிலேயே செயல்படுத்தும் தென்கிழக்காசியாவின் பரந்த போக்கை இந்தச் சமநிலை பிரதிபலிக்கிறது.
ஜகார்த்தா முதல் ஜொகூர், டோக்கியோ வரை: QR ஸ்கேன் வெளிநாடுகளுக்கும் செல்கிறது
QRIS இனி உள்நாட்டு தரநிலையாக மட்டும் இல்லை. இந்தோனேசியா தனது QR அமைப்பை மலேசியா, தாய்லாந்து, சிங்கப்பூர் ஆகிய நாடுகளின் கூட்டாளிகளுடன் இணைத்துள்ளது. இதனால் இந்தோனேசியப் பயணிகள் தங்கள் வழக்கமான செயலிகளைப் பயன்படுத்தி வெளிநாடுகளில் ஸ்கேன் செய்யலாம்; அந்த நாடுகளிலிருந்து வருபவர்கள் இந்தோனேசியாவில் தங்கள் செயலிகள் மூலம் பணம் செலுத்தலாம். இதன் கவர்ச்சி எளிமையானது: பயணிகள் ஏற்கெனவே அறிந்த செயலியைப் பயன்படுத்துகிறார்கள், வணிகர்களுக்குத் தங்கள் உள்ளூர் நாணயத்தில் பணம் கிடைக்கிறது, அட்டை வழி நாணய மாற்றமின்றி உள்ளூர் நாணய ஜோடியில் பணம் தீர்வுசெய்யப்படுகிறது. சுற்றுலாப் பகுதிகளுக்கு அருகிலுள்ள சிறு வணிகர்களுக்கு, புதிய சாதனமோ விலை மாற்றமோ இன்றி புதிய வாடிக்கையாளர் பிரிவு கிடைக்கிறது.
2025 ஆகஸ்டில், இந்தோனேசிய வங்கியும் ஜப்பானியக் கூட்டாளிகளும் ஜப்பானில் QRIS ஏற்கப்படுவதற்கான முதல் கட்டத்தைத் தொடங்கினர். முக்கிய வங்கிகளின் உள்நாட்டுச் செயலிகளையும் மின்னணுப் பணப்பைகளையும் பயன்படுத்தி, ஜப்பானின் JPQR Global குறியீடுகளை ஸ்கேன் செய்வதன் மூலம் தேர்ந்தெடுக்கப்பட்ட வணிகர்களிடம் இந்தோனேசியப் பயனர்கள் பணம் செலுத்தலாம். வணிகர்கள் உள்ளடங்கும் பரப்பை விரிவாக்குவதும், இரு நாடுகளுக்கும் இடையிலான சுற்றுலா மற்றும் சிறு வணிக வர்த்தகத்துக்கு உதவும் இருவழிப் பணப்பரிவர்த்தனைகளை அதிகரிப்பதும் திட்டமாகும். ஒழுங்குமுறை கண்காணிப்பின் கீழ், இந்த முயற்சி இந்தோனேசியாவின் பணப்பரிவர்த்தனை அமைப்புச் சங்கத்தையும் ஜப்பானியத் தொழில்துறை அமைப்புகளையும் ஒன்றிணைக்கிறது.
சீனாவுடனான இணைப்பையும் இந்தோனேசியா சோதித்து வருகிறது. யூனியன்பே இன்டர்நேஷனலும் இந்தோனேசியப் பரிமாற்றச் சேவை வழங்குநர்களும் வழிநடத்தும் முன்னோட்டத் திட்டம், தேர்ந்தெடுக்கப்பட்ட பயனர்கள் இரு நாடுகளிலும் பங்கேற்கும் வணிகர்களிடம் தங்கள் நாட்டுச் செயலிகளைப் பயன்படுத்திப் பணம் செலுத்த அனுமதிக்கிறது. சீனாவில் யுவான், இந்தோனேசியாவில் ரூபியா என உள்ளூர் நாணயத்தில் பணம் தீர்வுசெய்வது இதன் முக்கிய அம்சமாகும்; இதனால் நாணய மாற்றப் படிகளும் செலவுகளும் குறைகின்றன. இரு நாட்டு மத்திய வங்கிகளின் மேற்பார்வையில் நடைபெறும் இத்திட்டம், சோதனை முடிந்ததும் விரிவடையும் என எதிர்பார்க்கப்படுகிறது.
இந்தோனேசிய வங்கியின் துணை ஆளுநர் ஃபிலியானிங்சிஹ் ஹெண்டார்டா, சீன இணைப்புக்கான அடித்தளப் பணிகள் நன்கு முன்னேறியுள்ளதாகவும், தொழில்நுட்பம் மற்றும் வணிகம் சார்ந்த பணிகள் தொடக்கத்தை நோக்கி நகர்வதாகவும் தெரிவித்தார்.
சீனாவில் QRIS-ஐ விரிவாக்குவதற்கான ஒத்துழைப்பு சாதகமாக முன்னேறி வருகிறது. தடையற்ற செயலாக்கத்துக்கான வணிக, தொழில்நுட்ப, செயல்பாட்டு ஏற்பாடுகளை இறுதிசெய்ய ஒப்பந்தங்கள் கையெழுத்தாகியுள்ளன.
சாதாரணப் பயணம், மாணவர்களின் செலவுகள், சிறிய அளவிலான எல்லை கடந்த கொள்முதல்கள் ஆகியவற்றை உள்நாட்டுப் பணப்பரிவர்த்தனை போல எளிதாக்குவதே இந்த இணைப்புகளின் நோக்கம். எல்லையோர நகரங்களிலிருந்து கிடைக்கும் தகவல்கள், படாமைப் போன்ற இடங்களில் வரும் இளம் மலேசியப் பயணிகள் ஏற்கெனவே QR ஸ்கேனை இயல்பான வழியாகப் பயன்படுத்தத் தொடங்கியிருப்பதைக் காட்டுகின்றன. இந்தியா, சவூதி அரேபியா, ஜப்பான் ஆகிய சந்தைகளிலும் தென் கொரியாவிலும் இந்த இணைப்பு பெரிய அளவில் விரிவடைந்தால், ஆசியாவின் பெரும்பகுதியில் குறைந்த மதிப்புள்ள பணப்பரிவர்த்தனைகளுக்கான பொதுவான வழியாக QR குறியீடுகள் மாறக்கூடும்.
மையத்தில் சிறு, குறு மற்றும் நடுத்தர நிறுவனங்கள்: குறைந்த செலவு, விரிந்த அணுகல்
QRIS-ன் முக்கியமான தாக்கம் நுண், சிறு, நடுத்தர நிறுவனங்களிடமே காணப்படுகிறது. இப்போது இந்தோனேசியாவில் QRIS ஏற்கும் வணிக நிலையங்கள் பல கோடிக்கணக்கில் உள்ளன; அவற்றில் பெரும்பாலானவை சிறு, குறு மற்றும் நடுத்தர நிறுவனங்கள். சிறு வணிகர்களுக்கு, அச்சிடப்பட்ட குறியீடு விற்பனை முனையத்துக்குப் பதிலாக இருந்து வங்கிக் கணக்கு அல்லது மின்னணுப் பணப்பையுடன் நேரடியாக இணைகிறது. பணம் விரைவாகக் கிடைக்கிறது, கணக்குச் சரிபார்ப்பு எளிது, ரொக்கத்தைக் கையாள்வதால் ஏற்படும் திருட்டு ஆபத்தும் குறைகிறது. அட்டைகளைவிடக் குறைந்த கட்டணம் விதிக்கப்படுவதால், முன்பு ரொக்கத்தை மட்டுமே விரும்பிய விற்பனையாளர்களுக்கும் டிஜிட்டல் பணம் ஏற்கும் முறை சாத்தியமாகிறது. மகாசாரில் உள்ள பழக்கடை முதல் சோலோவில் உள்ள பட்டிக் கடை வரை அன்றாட வணிகத்தை இந்தக் கலவை மாற்றுகிறது.
முறைசாரா வணிகங்களை முறையான நிதி அமைப்புக்குள் கொண்டுவருவதன் மூலமும் QRIS நிதி உள்ளடக்கத்தை ஆதரிக்கிறது. புதிய பரிவர்த்தனைத் தரவுகள், பிணையோ கடன் வரலாறோ இல்லாத சிறு வணிகர்களின் இடர்களை மதிப்பிடக் கடன் வழங்குநர்களுக்கு உதவுகின்றன. QR அடிப்படையிலான பணப்பரிமாற்றங்கள், முகவர்கள் வழியாகப் பணத்தைச் செலுத்துதல் அல்லது பெறுதல் உள்ளிட்ட விரிவாக்கங்கள், வங்கிக் கிளைகளிலிருந்து வெகு தொலைவில் வாழும் பயனர்கள் பணத்தை அனுப்பவும் பணம் செலுத்தவும் உதவுகின்றன. பெருந்தொற்றுக் காலத்தில், எளிமையாகவும் நேரடித் தொடர்பைக் குறைப்பதாகவும் இருந்ததால் பல குடும்பங்களும் நுண் வணிகர்களும் QR முறையை முயற்சித்தனர்; அந்தப் பழக்கம் நீடித்தது.
பொருளாதார அளவிலான விளைவுகள் வளர்ச்சி புள்ளிவிவரங்களில் தெரிகின்றன. 2024 வரையிலான தொழில்துறைத் தரவுகளின்படி, பல மாதங்களில் ஆண்டு பரிவர்த்தனை வளர்ச்சி 200 சதவீதத்தைத் தாண்டியது; பயனர்களின் எண்ணிக்கை 50 மில்லியனைத் தாண்டியதுடன், வணிகர்களின் எண்ணிக்கையும் 33 மில்லியனை கடந்தது. நிலையான பணப்பரிவர்த்தனைக் கட்டமைப்பு, தொடர்ந்து நடத்தப்பட்ட விழிப்புணர்வு இயக்கங்கள், திறன்பேசி வைத்திருப்போரின் விகித உயர்வு ஆகியவற்றுடன் இந்த அதிகரிப்பை ஆய்வாளர்கள் தொடர்புபடுத்துகின்றனர். பயன்பாடு விரிவடையும்போது, சுற்றுலாச் செலவுகளை டிஜிட்டல் முறையில் பதிவு செய்வது எளிதாகி, பிராந்தியப் பயணிகளை ஈர்க்கும் இடங்களின் உள்ளூர் பொருளாதாரத்துக்கு ஊக்கம் அளிக்கலாம்.
பாதுகாப்பு, மோசடி, தடையற்ற செயல்பாடு
எந்த நிகழ்நேரப் பணப்பரிவர்த்தனை அமைப்பையும் விரிவாக்கும்போது ஆபத்துகள் ஏற்படும். மோசடிகள் குறித்த கவலை அதிகரித்து வருவதாக இந்தோனேசியர்கள் தெரிவிக்கின்றனர்; மோசடியிலிருந்து தாங்கள் பாதிக்கப்படமாட்டோம் எனக் கூறுவோர் மிகக் குறைவு. வங்கிகளும் பணப்பரிவர்த்தனை நிறுவனங்களும் இயந்திரக் கற்றல் மூலம் இயங்கக்கூடிய வலுவான அடையாளச் சரிபார்ப்பு மற்றும் நிகழ்நேர மோசடி மதிப்பீட்டுக் கருவிகளை விரைவாக அறிமுகப்படுத்தி வருகின்றன. நிறுவனங்களுக்கு இடையிலான பகிரப்பட்ட மோசடித் தகவல்கள், பல்வேறு அமைப்புகளில் உருவாகும் வடிவங்களைக் கண்டறிய உதவும். அதிக ஆபத்துள்ள பணப்பரிமாற்றம் அமைப்பை விட்டு வெளியேறுவதற்கு முன் விரைவாகத் தடுக்கவோ வேறு வழிக்கு மாற்றவோ, மையப்படுத்தப்பட்ட ஒருங்கிணைப்பு அவசியம்.
பரிவர்த்தனை அளவு வேகமாக உயரும்போது நம்பகத்தன்மையும் மற்றொரு சோதனையாகிறது. ஒரே வங்கிக்குள் நடப்பதைவிட, பல்வேறு சேவை வழங்குநர்களுக்கு இடையே நடைபெறும் பரிவர்த்தனைகளின் பங்கு அதிகரித்து வருகிறது. இதனால் தேசியப் பரிமாற்ற மற்றும் பணத் தீர்வுக் கட்டமைப்புகளின் முக்கியத்துவம் உயர்கிறது. இந்தக் குவிப்பு, திறன் மேலாண்மை மற்றும் இணையப் பாதுகாப்பின் முக்கியத்துவத்தையும் அதிகரிக்கிறது. சிறு விற்பனையாளர்களைப் பாதுகாக்க ஒழுங்குமுறை அமைப்புகள் வணிகர் தள்ளுபடிக் கட்டணங்களைச் சரிசெய்துள்ளன; பணம் செலுத்தும் இடங்களில் QRIS இயல்பான தேர்வாக மாறுவதற்கு ஏற்ப விதிகளையும் புதுப்பித்துள்ளன. QRIS வெளிநாடுகளில் விரிவடைந்து, மேலும் சிக்கலான பயன்பாடுகளைக் கையாளும்போது, மாற்றுக் கட்டமைப்புகள், அழுத்தச் சோதனைகள், தெளிவான சர்ச்சைத் தீர்வு நடைமுறைகளில் செய்யப்படும் முதலீடுகள் நம்பிக்கையை வடிவமைக்கும்.
பாதுகாப்பான வளர்ச்சிக்கான எளிய கட்டமைப்பை நிபுணர்கள் சுட்டிக்காட்டுகின்றனர்: விதிகளைத் தெளிவாக வைத்திருக்கும் இணக்க நடைமுறைகள், அச்சுறுத்தல்களுக்கு ஏற்ப விரிவடையும் இணையப் பாதுகாப்பு, எளிதில் பயன்படுத்தக்கூடிய நுகர்வோர் பாதுகாப்பு, தரநிலைகளை ஒத்திசைக்கும் எல்லை கடந்த ஒருங்கிணைப்பு, வங்கிகள், நிதித் தொழில்நுட்ப நிறுவனங்கள், சட்ட அமலாக்க அமைப்புகள் ஆகியவற்றுக்கு இடையிலான ஒத்துழைப்பு. வேகத்துக்கும் பாதுகாப்புக்கும் இடையிலான முரண்பாட்டைக் குறைத்து, அதிர்ச்சிகளைத் தாங்கும் திறனை இந்தக் கூறுகள் அமைப்புக்கு வழங்கலாம்.
வடிவமைப்பிலேயே இயங்குதன்மை; இந்தியா, சீனாவிடமிருந்து கிடைக்கும் பாடங்கள்
QRIS-ன் வெற்றி, புதுமையான தொழில்நுட்பத்தில் இல்லை; தரநிலைப்படுத்தலில்தான் உள்ளது. 2020க்கு முன்பு, இந்தோனேசியாவின் QR நிலப்பரப்பு பல துண்டுகளாகப் பிரிந்திருந்தது. ஒவ்வொரு மின்னணுப் பணப்பையும் வங்கியும் தனித்தனிக் குறியீடுகளையும் பணம் ஏற்கும் முறைகளையும் கொண்டிருந்தன. உரிமம் பெற்ற எந்தச் செயலியும் ஸ்கேன் செய்யக்கூடிய, அங்கீகரிக்கப்பட்ட எந்த வணிகர் குறியீடும் ஏற்கக்கூடிய பொதுவான வடிவத்தை QRIS கொண்டு வந்தது. போட்டியிடும் செயலிகளுக்கும் வங்கிகளுக்கும் இடையில் இயங்குதன்மையை ஒழுங்குமுறை அமைப்பு வழிநடத்தி உறுதிப்படுத்தும் இந்தியாவின் UPI வெற்றியை இந்த அணுகுமுறை நினைவூட்டுகிறது. சீனாவில், முதலில் தனியார் சூப்பர் செயலிகள் முன்னின்றன; பின்னர் ஒழுங்குமுறை அமைப்புகள் தரநிலைப்படுத்தி, தேசியக் கட்டமைப்பு வழியாக அதிகப் பரிவர்த்தனைகளை வழிமாற்றத் தொடங்கின. உள்ளடக்கத்துக்கும் செலவுக் குறைப்புக்கும் முன்னுரிமை அளித்தபடி, உலகளாவிய கூட்டாளிகளுக்கான இணைப்புப் புள்ளிகளைத் தக்கவைத்துக்கொண்டு, இந்தோனேசியா இரு அணுகுமுறைகளிலிருந்தும் பாடங்களைப் பெற்றுள்ளது.
QRIS மற்ற பணப்பரிவர்த்தனை வழிகளுடன் இணைந்தே செயல்படுகிறது. உள்நாட்டு சில்லறை வங்கிப் பணப்பரிமாற்றங்கள் BI-FAST போன்ற அமைப்புகள் வழியாகச் செல்கின்றன; அடிப்படைப் பணத் தீர்வை நவீனப்படுத்தும் வகையில், மொத்தப் பரிவர்த்தனைப் பயன்பாடுகளுக்கான டிஜிட்டல் ரூபியா குறித்த பணிகளும் தொடர்கின்றன. ரூபியாவையோ அட்டை வலையமைப்புகளையோ மாற்றுவது நோக்கமல்ல. ஒவ்வொரு பணப்பரிவர்த்தனை வழியும் தனக்குச் சிறப்பாகச் செய்யக்கூடியதைச் செய்யவும், வெளிநாட்டுக் கூட்டாளிகளுடன் இணைக்கப்படவும் உதவும் பரந்த கட்டமைப்பில் QRIS-ஐப் பொருத்துவதே நோக்கம். தெளிவான நிர்வாகமும் திறந்த தொழில்நுட்பத் தரநிலைகளும், பயனர் அனுபவத்தைப் பிளவுபடுத்தாமல் புதிய பயன்பாடுகளுக்கான வாயிலைத் திறந்து வைக்கின்றன.
நடத்தை சார்ந்த காரணிகளும் முக்கியம். பெருந்தொற்றுக் காலத்தில் நடத்தப்பட்ட கருத்தாய்வுகளின்படி, வழக்கமான தொழில்நுட்ப ஏற்றுக்கொள்ளல் காரணிகளுக்கு அப்பால், மத்திய வங்கிக் கொள்கைக்கு அளிக்கப்பட்ட முக்கியத்துவமும் சுகாதார ஆபத்துகளைத் தவிர்க்கும் விருப்பமும் QRIS-ஐ முயற்சிக்கத் தூண்டிய வலுவான காரணிகளாக இருந்தன. தகவல் தொடர்பு, வணிகர்களை இணைத்தல், எளிய பயனர் நடைமுறைகள் ஆகியவை ஆரம்ப முயற்சியைப் பழக்கமாக மாற்ற உதவின. பணம் செலுத்தக்கூடிய இடங்கள் ஒரு முக்கியமான எண்ணிக்கையை எட்டியதும், வசதி தானாகவே மேலும் பயன்பாட்டை ஊக்குவிக்கத் தொடங்குகிறது.
பெரிய பிராந்திய இலக்குகளுக்கு QR குறியீடுகள் துணைநிற்குமா?
அதிக நிதிசார் தன்னாட்சியை விரும்பும் நாடுகளுக்கு QRIS சில பாடங்களை வழங்குவதாக உத்தி வகுப்பாளர்கள் கருதுகின்றனர். எல்லை கடந்த பணப்பரிவர்த்தனைகளில் அட்டை வலையமைப்புகளும் SWIFT தகவல் பரிமாற்ற வலையமைப்பும் ஆதிக்கம் செலுத்துகின்றன. அதிக மதிப்புள்ள பரிவர்த்தனைகளுக்கு அந்தத் தளங்கள் தொடர்ந்து மையமாக இருக்கும். ஆனால், குறைந்த மதிப்புள்ள நுகர்வோர் பணப்பரிவர்த்தனைகளுக்கு சில்லறை QR இணைப்புகள் வேறுபட்ட அணுகுமுறையை வழங்குகின்றன. நாடுகள் குழுவாகத் தங்கள் QR அமைப்புகளைத் தரநிலைப்படுத்தி இணைத்தால், சுற்றுலாப் பயணிகள் மற்றும் சிறு வணிகர்களின் செலவுகளை உள்நாட்டு வழிகளில் செலுத்தி, உள்ளூர் நாணயங்களில் பணம் தீர்வுசெய்யலாம். இது செலவுகளையும் அந்நியச் செலாவணி உரசல்களையும் குறைத்து, அதிகத் தரவுகளை உள்ளூரிலேயே வைத்திருக்க உதவும். வேகமான பணப்பரிவர்த்தனை அமைப்புகளை இணைப்பதை நோக்கமாகக் கொண்ட ஆசியாவின் தற்போதைய திட்டங்களுடனும், மத்திய வங்கிகளிடையே டிஜிட்டல் நாணயப் பணத் தீர்வைச் சோதிக்கும் முயற்சிகளுடனும் இந்தக் கருத்து ஒத்துப்போகிறது.
அந்த இலக்கை அடைய என்ன தேவை என்பதை இந்தோனேசியாவின் மாதிரி காட்டுகிறது: ஒன்றோடொன்று இயங்கும் தரநிலைகள், மத்திய வங்கியின் தலைமைத்துவம், விதிகளை ஒத்திசைக்கத் தயாராக இருந்தபடியே சேவையில் போட்டியிடும் சூழலமைப்பு. மேலும் பல பொருளாதாரங்கள் இதேபோன்ற அணுகுமுறைகளை ஏற்று, இணைப்புகள் இருவழியிலும் செயல்படுவதை உறுதிசெய்தால், மொத்த நிதிச் சேவைகளை இன்னும் கையாளும் உலகளாவிய வலையமைப்புகளுக்குப் பதிலாக அல்லாமல், அவற்றுக்குத் துணையாக இருக்கும் QR பணப்பரிவர்த்தனை வழிகளின் வலையை இந்தப் பிராந்தியம் உருவாக்கலாம்.
2025இல் கவனிக்க வேண்டியவை
QRIS எவ்வளவு தூரம் செல்லும் என்பதைப் பல குறியீடுகள் காட்டும். முதலாவது, ஜப்பானில் விரிவாக்கம் எந்த வேகத்தில் நடைபெறுகிறது என்பதும், சீனாவுடனான முன்னோட்ட இணைப்பு எந்த அளவை எட்டுகிறது என்பதும்; இதில் வணிகர் உள்ளடக்கம் மற்றும் உள்ளூர் நாணய ஜோடிகளில் தீர்வுசெய்யப்படும் பரிவர்த்தனைகளின் பங்கும் அடங்கும். இரண்டாவது, அமெரிக்க வர்த்தகப் பேச்சுவார்த்தைகளின் முடிவும் வெளிநாட்டு சேவை வழங்குநர்களுக்கான அணுகல் விதிகளில் செய்யப்படும் மாற்றங்களும் ஆகும்; இவை QRIS-உடன் பிற நாடுகள் எவ்வளவு பரவலாக இணைகின்றன என்பதைப் பாதிக்கலாம். மூன்றாவது, இந்தோனேசிய மாகாணங்களுக்கு இடையிலான பயன்பாட்டு இடைவெளிகளைக் குறைக்கும் முயற்சிகள்; இதனால் தீவுக்கூட்டத்தின் கிழக்குப் பகுதிகள், வணிகர் அடர்த்தி அதிகமுள்ள ஜாவாவுக்கு இணையாக வளரலாம். நான்காவது, உச்சப் பயணக் காலங்களில் மோசடித் தடுப்பு, சர்ச்சைத் தீர்வு, சேவை நம்பகத்தன்மை ஆகியவற்றின் முதிர்ச்சி. இறுதியாக, பரிவர்த்தனைகள் பல பத்துப் பில்லியன்களாக உயரும்போது தேசியப் பரிமாற்ற மற்றும் பணத் தீர்வுக் கட்டமைப்புகளை மீள்திறனுடன் வைத்திருக்கத் தேவையான முதலீட்டுக்கும் குறைந்த வணிகர் கட்டணங்களுக்கும் இடையிலான சமநிலை.
சுருக்கமாக
- 2020இல் இந்தோனேசியாவின் QR பணப்பரிவர்த்தனைகளை QRIS ஒன்றிணைத்தது. இதன் மூலம் கடந்த ஆண்டு 6 பில்லியனுக்கும் அதிகமான பரிவர்த்தனைகளும், மதிப்பிடப்பட்ட 57 மில்லியன் பயனர்களும் உருவாக உதவியது.
- குறைந்த கட்டணமும் எளிய அமைப்பும் QRIS-ஐ சிறு, குறு மற்றும் நடுத்தர நிறுவனங்களுக்கு ஈர்ப்பானதாக மாற்றின; நாடு முழுவதும் பல கோடிக்கணக்கான வணிகர்கள் இணைந்துள்ளனர்.
- QRIS-ஐ வர்த்தகத் தடையாக அமெரிக்கா வகைப்படுத்தியிருந்தாலும் பேச்சுவார்த்தைகள் தொடர்கின்றன; சர்வதேசப் பரிவர்த்தனைகளுக்கு அட்டை வலையமைப்புகள் இன்னும் சேவை வழங்குகின்றன.
- எல்லை கடந்த பயன்பாடு ஏற்கெனவே இந்தோனேசியாவை மலேசியா, தாய்லாந்து, சிங்கப்பூர் ஆகிய நாடுகளுடன் இணைக்கிறது. ஜப்பானில் தொடக்கத் திட்டமும், உள்ளூர் நாணயத்தில் பணம் தீர்வுசெய்யும் சீன முன்னோட்டத் திட்டமும் செயல்பாட்டில் உள்ளன.
- உள்ளடக்கம், செயல்திறன், மீள்திறன் ஆகிய தேசிய இலக்குகளுக்கு சேவை செய்யும் அதேவேளை, QRIS சர்வதேசக் கட்டமைப்புகளைப் பின்பற்றுவதாக இந்தோனேசிய வங்கி அதிகாரிகள் கூறுகின்றனர்.
- பாதுகாப்பும் நம்பகத்தன்மையும் முன்னுரிமைகளாக உள்ளன; வலுவான அடையாளச் சரிபார்ப்பு, பகிரப்பட்ட மோசடித் தகவல்கள், நிகழ்நேர ஆபத்து மதிப்பீடு ஆகியவற்றை நோக்கித் தொழில்துறை நகர்கிறது.
- உலகளாவிய வலையமைப்புகளை மாற்றுவதற்குப் பதிலாக அவற்றுக்குத் துணையாக, ஆசியா முழுவதும் சில்லறைப் பணப்பரிவர்த்தனைகளுக்கான நடைமுறை வழியாக QR இணைப்புகளை ஆய்வாளர்கள் கருதுகின்றனர்.