வெளிநாட்டுக் கடனாளர்கள் வெளியிடும் யுவான் பத்திரங்களுக்கு ஒரு திருப்புமுனை
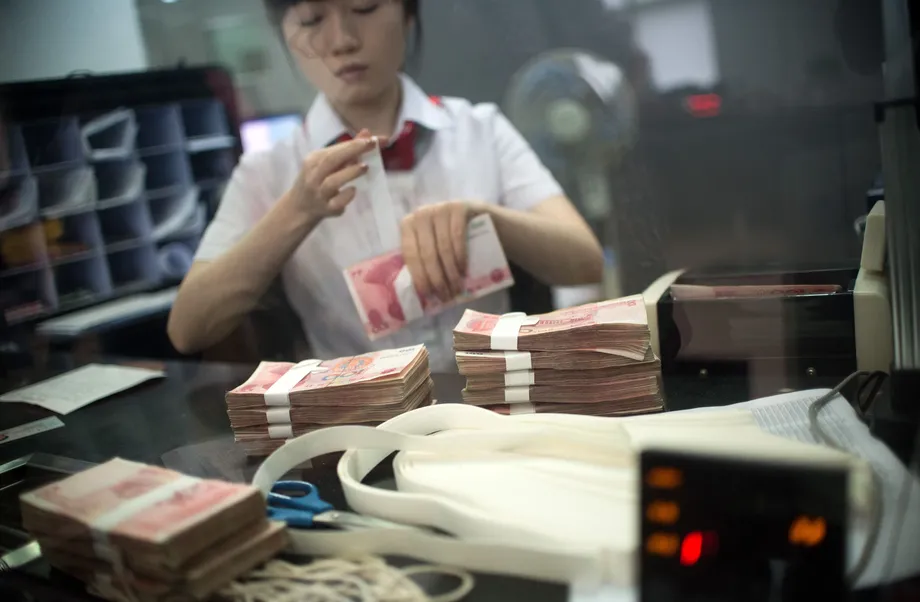
சீனாவின் பாண்டா பத்திரச் சந்தை, ஒரு குறிப்பிட்ட பிரிவுக்கான சந்தையிலிருந்து முதன்மைச் சந்தையாக மாறி வருகிறது. சீன நாணயத்தில் நிதி திரட்ட, அதிகமான வெளிநாட்டுக் கடனாளர்கள் உள்ளூர் முதலீட்டாளர்களை நாடுவதே இதற்குக் காரணம். சீனாவின் பிரதான நிலப்பரப்புக்கு வெளியே உள்ள நிறுவனங்கள் சீனாவில் வெளியிடும் பத்திரங்களே பாண்டா பத்திரங்கள். இவை வெளிநாட்டு நிறுவனங்கள், நிதி நிறுவனங்கள், அரசாங்கங்கள் ஆகியவற்றுக்கு, சீனாவின் பெரும் சேமிப்பு வளத்தை அணுகும் வாய்ப்பளிக்கின்றன. புழக்கத்தில் உள்ள பாண்டா பத்திரங்களின் மதிப்பு அண்மையில் சுமார் 389 பில்லியன் யுவானை எட்டியது. இது புதிய உச்சமாகும். ஜப்பானில் வெளிநாட்டு வெளியீட்டாளர்கள் விற்கும் யென் பத்திரங்களான சாமுராய் பத்திரங்களின் புழக்க மதிப்பையும் இது மிஞ்சியுள்ளது. டாலர் அல்லது யூரோ சந்தைகளுடன் ஒப்பிடுகையில் சீனாவில் குறைந்த செலவில் நிதி கிடைப்பதும், ரென்மின்பியின் (RMB) உலகளாவிய பயன்பாட்டை விரிவுபடுத்தி பங்காளி நாடுகளுடனான உறவுகளை வலுப்படுத்த பெய்ஜிங் கொண்டுள்ள நோக்கமும் இந்த வளர்ச்சிக்குக் காரணமாக உள்ளன.
உள்ளடக்கம்
- வெளிநாட்டுக் கடனாளர்கள் வெளியிடும் யுவான் பத்திரங்களுக்கு ஒரு திருப்புமுனை
- பாண்டா பத்திரங்கள் என்றால் என்ன?
- ஆசியாவின் பிற உள்ளூர் நாணயத் தேர்வுகளுடன் பாண்டா பத்திரங்களின் ஒப்பீடு
- வெளியீட்டாளர்களுக்கு சந்தைத் தளம் ஏன் முக்கியம்?
- செலவுச் சாதகம் ஏன் அதிகரித்துள்ளது?
- ADB, AIIB முதல் வால் ஸ்ட்ரீட் வெளியீட்டாளர்கள் வரை
- பட்டுப்பாதை உறவுகளுக்கான ஒரு வழி
- ரஷ்யா விவகாரமும் தடைகள் அபாயமும்
- கடன் நிவாரணத்துக்கும் மறுசீரமைப்புக்கும் பாண்டா பத்திரங்கள் உதவுமா?
- சீனாவில் பசுமை நிதி உள்நாட்டுச் சந்தைக்கு நகர்கிறது
- முதலீட்டாளர்களும் வெளியீட்டாளர்களும் கவனிக்க வேண்டிய இடர்கள்
- சந்தை அடுத்து எங்கு செல்லலாம்?
- முக்கிய அம்சங்கள்
பெய்ஜிங்கின் கொள்கை வகுப்பாளர்களுக்கு இதன் ஈர்ப்பு தெளிவானது. புதிதாக வெளியிடப்படும் ஒவ்வொரு பாண்டா பத்திரமும், சீனாவின் உள்நாட்டுச் சந்தைக்கு மேலும் உலகளாவிய மூலதனத்தையும் சர்வதேச நிறுவனங்களையும் கொண்டுவர உதவுகிறது. சீனாவின் சட்ட மற்றும் வர்த்தகக் கட்டமைப்புகளைப் பற்றி வெளிநாட்டுக் கடனாளர்களும் முதலீட்டாளர்களும் அறிந்துகொள்ளவும் இது ஊக்கமளிக்கிறது. இது RMB-ஐ சர்வதேசமயமாக்கும் நீண்டகால முயற்சிக்கு ஆதரவளிக்கிறது. பல வளர்ந்துவரும் சந்தை அரசாங்கங்களுக்கும் நிறுவனங்களுக்கும், பாண்டா பத்திரங்கள் கடன் செலவைக் குறைக்கவும், நிதி ஆதாரங்களைப் பல்வகைப்படுத்தவும், அமெரிக்க டாலரின் ஏற்ற இறக்கங்களுக்கு உள்ளாகும் அபாயத்தைக் குறைக்கவும் உதவும்.
இந்த வளர்ச்சிக்கு ஆதரவளிக்கும் முதலீட்டாளர்களின் எண்ணிக்கை பெருகியுள்ளது. 2024ஆம் ஆண்டின் பிற்பகுதிக்குள், 70க்கும் மேற்பட்ட நாடுகளைச் சேர்ந்த 1,100க்கும் அதிகமான நிறுவனங்கள் சீனப் பத்திரச் சந்தையில் செயல்பட்டன. சீனப் பத்திரங்களில் வெளிநாட்டினர் வைத்திருந்த முதலீடு சுமார் 4.4 டிரில்லியன் யுவானை எட்டியது. பத்திரங்களை வெளியிடுவது, வர்த்தகம் செய்வது, இடர் காப்பீடு செய்வது ஆகியவற்றையும் ஒழுங்குமுறை அமைப்புகள் எளிதாக்கியுள்ளன. இந்த மாற்றங்கள், வளர்ச்சி வங்கிகள் முதல் உலகளாவிய பெருநிறுவனங்கள் வரை பலதரப்பட்ட கடனாளர்களை ஈர்த்துள்ளன. உள்ளூர் நாணயத்தில் நிதி பெற விரும்பும், பட்டுப்பாதை வலையமைப்பில் உள்ள இறையாண்மை நாடுகளுக்கும் வாயில்களைத் திறந்துள்ளன.
பாண்டா பத்திரங்கள் என்றால் என்ன?
சீனாவின் உள்நாட்டுச் சந்தையில், சீனாவின் பிரதான நிலப்பரப்பைச் சாராத நிறுவனங்கள் RMB நாணயத்தில் வெளியிடும் பத்திரங்களே பாண்டா பத்திரங்கள். வெளியீட்டாளர்கள் இறையாண்மை நாடுகள், அரசு முகமைகள், பன்னாட்டு அமைப்புகள், நிதி நிறுவனங்கள் அல்லது சீனாவின் பிரதான நிலப்பரப்புக்கு வெளியே பதிவு செய்யப்பட்ட பெருநிறுவனங்களாக இருக்கலாம். இவை சீனாவின் உள்நாட்டுக் கட்டமைப்பில் பட்டியலிடப்பட்டு தீர்வுசெய்யப்படுகின்றன; பெரும்பாலும் உள்நாட்டு முதலீட்டாளர்களுக்கு விற்கப்படுகின்றன. இருப்பினும், வெளிநாட்டு முதலீட்டாளர்களின் பங்கேற்பு அதிகரித்து வருகிறது.
ஆசியாவின் பிற உள்ளூர் நாணயத் தேர்வுகளுடன் பாண்டா பத்திரங்களின் ஒப்பீடு
முதலீட்டாளர்கள் சில நேரங்களில் பாண்டா பத்திரங்களையும் டிம் சம், சாமுராய் பத்திரங்களையும் குழப்பிக்கொள்கின்றனர். டிம் சம் பத்திரங்களும் RMB நாணயத்தில் வெளியிடப்படுபவைதான். ஆனால், அவை வெளிநாட்டுச் சந்தையில், பெரும்பாலும் ஹாங்காங்கில் வெளியிடப்படுகின்றன; அவற்றின் பட்டியலிடல் மற்றும் தகவல் வெளியீட்டு நடைமுறைகளும் வேறுபட்டவை. சாமுராய் பத்திரங்கள் என்பது ஜப்பானில் வெளிநாட்டு நிறுவனங்கள் வெளியிடும் யென் நாணயப் பத்திரங்கள். சீனாவின் உள்நாட்டுச் சந்தையில் விற்கப்படுவதால் பாண்டா பத்திரங்கள் தனித்துவம் பெறுகின்றன. இதன் மூலம் வெளியீட்டாளர்கள் சீனாவின் பிரதான நிலப்பரப்பில் உள்ள பணப்புழக்கத்தையும் முதலீட்டாளர் தேவையையும் நேரடியாக அணுகலாம். அதேவேளை, சீன விதிமுறைகளுக்கும் சந்தை மரபுகளுக்கும் உட்படுகின்றனர்.
வெளியீட்டாளர்களுக்கு சந்தைத் தளம் ஏன் முக்கியம்?
பாண்டா பத்திரங்களைத் தேர்வுசெய்வது விலை நிர்ணயம், முதலீட்டாளர் வகை, நிதிப் பயன்பாடு ஆகியவற்றைப் பாதிக்கலாம். சீனாவில் நிலவும் குறைந்த வட்டி விகிதச் சூழலால் உள்நாட்டுச் சந்தையில் விலை நிர்ணயம் செய்வது பலனளிக்கக்கூடும். முதலீட்டாளர்களில் சீன வங்கிகள், காப்பீட்டு நிறுவனங்கள், சொத்து மேலாண்மை நிறுவனங்கள் அதிகம்; உயர்தர வெளிநாட்டு நிறுவனங்களுடன் வர்த்தகம் செய்வதில் இவர்களுக்கு அதிகப் பழக்கம் ஏற்பட்டுள்ளது. சமீப ஆண்டுகளின் ஒழுங்குமுறை மாற்றங்கள், ஒப்புதல்களுக்கு உட்பட்டு, சீனாவுக்கு வெளியே நிதியைப் பயன்படுத்துவதில் வெளியீட்டாளர்களுக்கு அதிக நெகிழ்வுத்தன்மை அளித்துள்ளன. இதனால் உலகளாவிய நிதி நிர்வாகிகளுக்கு பாண்டா பத்திரங்கள் மிகவும் நடைமுறைக்கு உகந்ததாக மாறியுள்ளன.
செலவுச் சாதகம் ஏன் அதிகரித்துள்ளது?
2023ஆம் ஆண்டு முதல் இரண்டு சந்தைச் சக்திகள் பாண்டா பத்திரங்களுக்குச் சாதகமாக அமைந்துள்ளன. முதலாவதாக, வட்டி விகிதங்களில் ஏற்பட்ட வேறுபாடு பல கடனாளர்களுக்கு டாலர் கடனைவிட RMB கடனை மலிவாக்கியுள்ளது. இரண்டாவதாக, ஆவணங்கள், கடன் மதிப்பீடுகள், கணக்கியல், நிதிப் பயன்பாடு ஆகியவற்றுக்கான விதிகளை சீனா எளிமைப்படுத்தியுள்ளது. கடன் பெறுவோர் குறுகிய கால அட்டவணையையும் கணிக்கக்கூடிய முடிவுகளையும் தெரிவிக்கின்றனர். உள்நாட்டு வட்டி விகித மாற்றுச் சந்தையை வெளிநாட்டுப் பங்கேற்பாளர்களுடன் இணைக்கும் ஸ்வாப் கனெக்ட் போன்ற கருவிகள் மூலம் முதலீட்டாளர்கள் வட்டி விகித அபாயத்தைக் கையாளலாம்.
வெளியீட்டுத் தரவுகள் இதைத் தெளிவுபடுத்துகின்றன. பாண்டா பத்திரங்களின் மொத்த வெளியீடு 2023இல் சுமார் 155 பில்லியன் யுவானை எட்டியது; 2024இல் மேலும் உயர்ந்து சுமார் 195 பில்லியன் யுவானானது. பாண்டா பத்திரங்களின் ஒட்டுமொத்த வெளியீடு 800 பில்லியன் யுவானைத் தாண்டியுள்ளது. சீனாவில் குறைந்த வருவாயும், பெரிதாகி பல்வகைப்பட்ட முதலீட்டாளர் அடித்தளமும் இணைந்து பெருநிறுவனங்கள், நிதி நிறுவனங்கள், இறையாண்மை நாடுகள், பன்னாட்டு அமைப்புகள் ஆகியவற்றை ஈர்த்துள்ளன. பல உலகளாவிய நிறுவனங்கள், சீனாவில் தங்கள் செயல்பாடுகளுக்கும் விநியோகச் சங்கிலிகளுக்கும் நிதியளிக்கவும், நாட்டுக்குள் RMB இடர்களைக் கையாளவும் உள்ளூரில் RMB திரட்டும் ‘சீனாவுக்காக சீனாவில்’ அணுகுமுறையையும் பின்பற்றுகின்றன.
முதலீட்டாளர்களும் இந்தப் போக்கைப் பின்பற்றியுள்ளனர். முன்னணி சீனக் கொள்கை வங்கிகளின் அளவுகோல்களுடன் ஒப்பிடுகையில் கவர்ச்சிகரமான வட்டி வித்தியாசம் தரும் உயர்தர நிறுவனங்களை உள்நாட்டு நிதி நிறுவனங்கள் விரும்புகின்றன. பிராந்திய வங்கிகளின் நிதிப் பிரிவுகள், சில மத்திய வங்கிகள் உள்ளிட்ட வெளிநாட்டு முதலீட்டாளர்கள், ஒவ்வொரு வர்த்தகத்துக்கும் தனித்தனியாக முழுமையான உள்நாட்டுக் கணக்கு அமைக்காமல் RMB சொத்துகளைச் சேர்ப்பதற்கான வழியாகப் பாண்டா பத்திரங்களைக் காண்கின்றனர். எல்லை தாண்டிய வர்த்தக இணைப்புகளின் தொடர்ச்சியான வளர்ச்சியும் தீர்வுசெய்தல் மற்றும் பத்திரக் காப்பில் சந்தை முதிர்ச்சியடைய உதவியுள்ளது.
ADB, AIIB முதல் வால் ஸ்ட்ரீட் வெளியீட்டாளர்கள் வரை
2000களின் நடுப்பகுதியில், ஆசிய வளர்ச்சி வங்கியும் சர்வதேச நிதிக் கழகமும் முன்னின்று, வளர்ச்சி நிதி நிறுவனங்கள் பாண்டா பத்திரங்களை அறிமுகப்படுத்தின. அந்தத் தொடக்கக் கட்டம் ஆவணங்கள் மற்றும் தகவல் வெளியீட்டுக்கான முன்மாதிரிகளை உருவாக்கியது. இப்போது வெளியீட்டாளர்களின் பரப்பு மிகவும் விரிவடைந்துள்ளது. ஆசியா மற்றும் மத்திய கிழக்கின் இறையாண்மை நாடுகள் இந்தச் சந்தையைச் சோதித்துள்ளன; பன்னாட்டு வங்கிகள் இணைந்துள்ளன; மேல்நிலை சர்வதேச நிதி நிறுவனங்கள் மீண்டும் மீண்டும் புதிய பத்திரங்களை வெளியிடுகின்றன.
ஆசிய உட்கட்டமைப்பு முதலீட்டு வங்கியின் (AIIB) அண்மைய ஒப்பந்தம், தேவையின் ஆழம் எவ்வளவு அதிகரித்துள்ளது என்பதைக் காட்டியது. AIIB, இரண்டு ஆண்டுக் காலத்துடன் 2 பில்லியன் யுவான் மதிப்பிலான பாண்டா பத்திரத்தை, சுமார் 1.64 சதவீத கூப்பன் வட்டியில் விற்றது. சீன மேம்பாட்டு வங்கிப் பத்திரங்களை விட சுமார் 7 அடிப்படைப் புள்ளிகள் அதிக விலையில் அது நிர்ணயிக்கப்பட்டது. ஏறத்தாழ 6.4 பில்லியன் யுவானுக்கான விண்ணப்பங்கள் கிடைத்தன; இது வெளியிடப்பட்ட தொகையின் சுமார் 3.2 மடங்கு. 30க்கும் மேற்பட்ட முதலீட்டுக் கணக்குகள் பங்கேற்றன. அவற்றில் வெளிநாட்டு வங்கிகளும் அதிகாரப்பூர்வ நிறுவனங்களும் குறிப்பிடத்தக்க பங்கைக் கொண்டிருந்தன. சீன வங்கிகள் மற்றும் காப்பீட்டு நிறுவனங்களுடன், புதிய வகை வாங்குபவர்களையும் பாண்டா பத்திரங்கள் ஈர்க்கின்றன என்பதை இது காட்டுகிறது. பெரும்பகுதி வங்கிகளின் நிதிப் பிரிவுகளுக்குச் சென்றது; மத்திய வங்கிகள் மற்றும் சொத்து மேலாண்மை நிறுவனங்களுக்குச் சிறிய பங்குகள் சென்றன. சமீப ஆண்டுகளில் உள்நாட்டுச் சந்தையில் தாம் பெற்ற மிகக் குறைந்த வட்டி வித்தியாசம் இதுவென AIIB குறிப்பிட்டது. உள்நாட்டுச் சந்தையில் உயர்மட்ட சர்வதேசக் கடன் தகுதியுள்ள நிறுவனங்கள் மீது முதலீட்டாளர்களுக்கு நம்பிக்கை அதிகரித்து வருவதற்கான அறிகுறி இது. அந்தப் பரிவர்த்தனை குறித்த அதிகாரப்பூர்வ விவரங்களுக்கு, வாசகர்கள் AIIB இணையதளத்தின் aiib.org பக்கத்தைப் பார்க்கலாம்.
பெருநிறுவனங்களின் ஆர்வமும் அதிகரித்து வருகிறது. ஒரு முக்கிய நிகழ்வாக, அமெரிக்காவின் முக்கிய நிதி நிறுவனம் ஒன்று ஐந்து ஆண்டுக் காலத்துடன் 2 பில்லியன் யுவான் பாண்டா பத்திரத்தை, சுமார் 1.98 சதவீத வருவாயில் வெளியிட்டது. ஒப்பிடத்தக்க உள்நாட்டு நிறுவனப் பத்திரங்களின் சராசரியை விட இது சற்றே அதிகம். அமெரிக்க நிறுவனம் ஒன்று வெளியிட்ட முதல் பாண்டா பத்திரம் இதுவாகும்; இதேபோன்ற வெளியீடுகளை ஆராய மற்ற உலகளாவிய நிறுவனங்களுக்கு இது ஊக்கமளிக்கலாம். குறைந்த கூப்பன் வட்டி, ஆழமான உள்நாட்டு முதலீட்டாளர் வட்டம், உள்நாட்டு RMB சொத்துகளையும் RMB வருவாயையும் பொருத்திப் பார்க்கும் விருப்பம் ஆகியவை பெருநிறுவனங்களை இந்தச் சந்தையை நோக்கி நகர்த்துகின்றன.
பட்டுப்பாதை உறவுகளுக்கான ஒரு வழி
பாண்டா பத்திரங்களைப் பரப்புவதில் பட்டுப்பாதை கட்டமைப்பு முக்கிய உந்துசக்தியாக உள்ளது. குறிப்பாக, டாலரில் அதிக வட்டிச் செலவையும் பெருமளவிலான மறுநிதியளிப்புத் தேவைகளையும் எதிர்கொள்ளும் பங்காளி அரசாங்கங்கள், சீனாவில் உள்நாட்டுச் சந்தையில் RMB கடன் பெறுவதைக் கருத்தில் கொள்ளுமாறு சீனா ஊக்குவித்துள்ளது. அண்மைய சீனா-ஆப்பிரிக்கா மன்றங்களில் நடந்த விவாதங்கள், அதிக இடர் பிரீமியங்களை எதிர்கொள்ளும் நாடுகளுக்கு விலையுயர்ந்த யூரோபத்திர வெளியீட்டுக்கு மாற்றாகப் பாண்டா பத்திரங்களை எடுத்துரைத்துள்ளன. ஆப்பிரிக்கா மற்றும் பிற வளர்ந்துவரும் பிராந்தியங்களின் கடனாளர்களுக்கு, குறைந்த எண்ணிக்கையிலான கடன் வழங்குநர்களைச் சார்ந்திருப்பதைக் குறைத்து, சீனச் சந்தையின் தனியார் முதலீட்டாளர்களை அணுகும் வாய்ப்பை விரிவாக்க பாண்டா பத்திரங்கள் உதவும்.
வெளியீட்டாளர்களுக்கும் அவர்களது பொருளாதாரங்களுக்கும் நடைமுறைப் பலன்கள் உள்ளன. சீன வர்த்தகப் பங்காளிகள் பங்கேற்கும் திட்டங்களுக்கு நிதியளிக்க பாண்டா பத்திர வருவாயைப் பயன்படுத்தலாம். இறக்குமதிக் கட்டணங்கள் அல்லது ஒப்பந்ததாரர் கொடுப்பனவுகள் RMB-இல் இருக்கும் பட்சத்தில், இது நாணயப் பொருத்தமின்மையைக் குறைக்கலாம். நீண்டகாலத்தில், எல்லை தாண்டிய வர்த்தகத்தில் RMB பயன்பாட்டை ஆதரிக்க இது உதவும். அதேசமயம், பாண்டா பத்திர வெளியீடு ஒழுங்குமுறை நடைமுறைகளைப் பற்றிய புரிதலை அதிகரிக்கிறது. சீனத் தரப்பினருடன் உள்ளூர் நாணய மாற்று ஒப்பந்தங்கள் மற்றும் இடர் காப்பீடுகள் அதிகரிக்கவும் வழிவகுக்கலாம்; இதன் மூலம் பொதுநிதிகளில் ஏற்படும் நிலையற்ற தன்மையைக் குறைக்கலாம்.
சீனாவைப் பொறுத்தவரை, ஒவ்வொரு திட்டத்துக்கும் அரசுக்குச் சொந்தமான வங்கிகள் நேரடியாகக் கடன் வழங்க வேண்டிய அவசியத்தைக் குறைத்தபடி, அதன் நாணயத்தின் சர்வதேசப் பங்கை இந்தப் பத்திரங்கள் ஆதரிக்கின்றன. தனியார் முதலீட்டாளர்களும் வணிக வங்கிகளும் பாண்டா பத்திரங்களை வாங்கும்போது, நிதிச் சுமையைப் பகிர்ந்துகொள்கின்றனர். இதனால் நிதி ஒதுக்கீடும் விலை நிர்ணய ஒழுங்கும் மேம்படலாம். மேலும் செயல்துடிப்புள்ள இரண்டாம் நிலைச் சந்தை, சீனாவுக்குள் இறையாண்மை மற்றும் அதற்கு நிகரான கடன் இடர்களின் விலையைக் கண்டறியும் செயல்முறைக்கும் உதவுகிறது.
ரஷ்யா விவகாரமும் தடைகள் அபாயமும்
பாண்டா பத்திர முயற்சிக்கு உள்ள புவிசார் அரசியல் வரம்புகளை ரஷ்யாவின் அனுபவம் காட்டுகிறது. உக்ரைன் மோதல் தொடங்கியதிலிருந்து, ரஷ்ய நிறுவனங்கள் உள்நாட்டுச் சந்தையில் RMB நிதியைப் பெறுவதில் சிரமப்பட்டுள்ளன. இரண்டாம் நிலைத் தடைகளைத் தூண்டக்கூடிய ஒப்பந்தங்கள் குறித்து சீன வங்கிகளும் பத்திர நிறுவனங்களும் எச்சரிக்கையுடன் உள்ளன. நன்கு அறியப்பட்ட ரஷ்ய எரிசக்தி மற்றும் தொழில்துறை நிறுவனங்கள் மேற்கொண்ட முன்னேற்பாட்டுப் பணிகள் முடங்கியுள்ளன. 2022 முதல் ரஷ்ய வெளியீட்டாளர்களின் எந்தப் பாண்டா பத்திர ஒப்பந்தமும் வெற்றிபெறவில்லை. மோதலுக்கு முன்பே ரஷ்யப் பெருநிறுவனங்களின் வெளியீடுகள் அரிதாகவே இருந்தன; 2017இல் உலோக உற்பத்தியாளர் ஒன்று வெளியிட்ட பத்திரமே முக்கிய உதாரணமாகும்.
இந்த வழியை மீண்டும் செயல்படுத்த அவ்வப்போது முயற்சிகள் மேற்கொள்ளப்பட்டுள்ளன. எரிசக்தி ஒத்துழைப்புடன் தொடர்புடைய சாத்தியமான RMB பத்திர வெளியீடுகள் குறித்து, குழாய் திட்டங்கள் உள்ளிட்டவற்றை உயர் மட்டக் கூட்டங்களில் விவாதித்து, ரஷ்ய நிர்வாகிகள் சீனாவில் பேச்சுவார்த்தை நடத்தியுள்ளனர். ஆனால் அந்த உரையாடல்கள் இதுவரை உள்நாட்டுச் சந்தைப் பத்திர வெளியீடுகளாக மாறவில்லை. மாஸ்கோவுடனான உத்திசார் கூட்டாண்மைக்கும், பிற முக்கியப் பொருளாதாரங்களுடனான பரந்த வர்த்தக மற்றும் நிதி நலன்களுக்கும் இடையே பெய்ஜிங் சமநிலை காண வேண்டியுள்ளதை இது பிரதிபலிக்கிறது. பாண்டா பத்திரங்களின் முக்கியமானதொரு உண்மையை இந்த நிகழ்வு வலியுறுத்துகிறது: வெளியீட்டாளருக்குக் கிடைக்கக்கூடிய அதிக வருவாய்ச் சாதகங்கள் இருந்தாலும், முழுக்க நிதி சார்ந்த தர்க்கத்தை அரசியலும் தடைகள் அபாயமும் மீறக்கூடும்.
கடன் நிவாரணத்துக்கும் மறுசீரமைப்புக்கும் பாண்டா பத்திரங்கள் உதவுமா?
கடன் நெருக்கடியில் உள்ள இறையாண்மை நாடுகளுக்கான கடன் மறுசீரமைப்பில், ஒரு கூறாகப் பாண்டா பத்திரங்களைப் பயன்படுத்துவது குறித்து வளர்ச்சி நிதி நிபுணர்கள் ஆராயத் தொடங்கியுள்ளனர். சில நேரங்களில் ‘ஷாங்காய் மாதிரி’ என்று அழைக்கப்படும் ஒரு முன்மொழிவு, 1980களின் பிரேடி திட்டக் கருத்துகளைப் பயன்படுத்துகிறது. வங்கிக் கடன்கள் அல்லது பிற இருதரப்புக் கடன் உரிமைகளைப் புதிய, வர்த்தகம் செய்யக்கூடிய இறையாண்மை பத்திரங்களாக மாற்றுவதே இதன் கருத்து. இவை RMB-இல் உள்நாட்டுச் சந்தையில் வெளியிடப்படலாம்; பன்னாட்டு நிறுவனங்களின் கடன் மேம்பாடுகள் அல்லது பகுதி உத்தரவாதங்களும் அவற்றுக்கு வழங்கப்படலாம். சிறப்பாக வடிவமைக்கப்பட்டால், இத்தகைய பத்திரங்கள் பணப்புழக்கத்தை அதிகரிக்கவும், பரந்த முதலீட்டாளர் வட்டத்தை ஈர்க்கவும், தனிப்பட்ட அதிகாரப்பூர்வக் கடன் வழங்குநர்கள் மீதான அழுத்தத்தைக் குறைக்கவும் உதவும். அதேவேளை, வளர்ச்சியையும் நிதிச் சமநிலையையும் மீட்டெடுக்கக் கடனாளர்களுக்கு அவகாசம் கிடைக்கும்.
வெளிப்படையான கட்டமைப்புகள், வலுவான தகவல் வெளியீடு, மூன்றாம் தரப்பினரின் நம்பகமான ஆதரவு ஆகியவை இதில் முக்கியக் கூறுகளாக இருக்கும். உதாரணமாக, உத்தரவாதங்கள் அல்லது அரசியல் இடர் காப்பீடு வழங்கப்படலாம். இத்தகைய பரிவர்த்தனைகளைச் செயல்படுத்தும் தொழில்நுட்பத் திறன் சீனாவின் உள்நாட்டுச் சந்தையில் இப்போது உள்ளது. ஸ்வாப் கனெக்ட் போன்ற திட்டங்கள் வட்டி விகித இடர்களைக் கையாள உதவுகின்றன. அண்மைய சீர்திருத்தங்கள் வெளியீட்டை எளிமைப்படுத்தி, சீனாவுக்கு வெளியே உள்ள திட்டங்களுக்கு நிதியைப் பயன்படுத்துவதை எளிதாக்கியுள்ளன. அதிக இடர் கொண்ட நாடுகள் இன்னும் அதிகக் கூப்பன் வட்டியைச் செலுத்த வேண்டியிருக்கலாம். எனினும், கடன் மேம்பாட்டு ஏற்பாடுகள் மொத்தச் செலவைக் குறைத்து முதலீட்டாளர் தேவையைத் தூண்டக்கூடும்.
சீனாவுக்கு இதில் உத்திசார் நன்மையும் உள்ளது. நெருக்கடியில் உள்ள அதிகமான கடனாளர்கள் தங்கள் கடன்களில் ஒரு பகுதியைத் தனியார் முதலீட்டாளர்கள் வைத்திருக்கும் வர்த்தகம் செய்யக்கூடிய பத்திரங்களாக மறுநிதியளித்தால், சீன அரசுக் கடன் வழங்குநர்களிடம் கடன் இடர் குவிவது குறையலாம். தனியார் பங்கேற்பு இடர்களைத் திறம்பட விலை நிர்ணயம் செய்ய உதவுவதோடு, எதிர்காலக் கடனளிப்பில் திட்டத் தேர்வு மற்றும் கண்காணிப்பு தரங்களை வலுப்படுத்தவும் ஊக்கமளிக்கலாம்.
சீனாவில் பசுமை நிதி உள்நாட்டுச் சந்தைக்கு நகர்கிறது
சீனாவின் பசுமை நிதிக் கட்டமைப்பு வேகமாக விரிவடைந்துள்ளது; அது சர்வதேசத் தரங்களுடன் பெருகிய அளவில் ஒத்திசைகிறது. பத்தாண்டுகளுக்கு முன்பு பசுமைக் கடன் அமைப்பை அறிமுகப்படுத்திய சீனாவில், 2024 செப்டம்பருக்குள் பசுமைக் கடன்களின் புழக்க மதிப்பு சுமார் 35.75 டிரில்லியன் யுவானை எட்டியது. பத்திரங்களைப் பொறுத்தவரை, 2016இல் சீனா பசுமை வகைப்பாட்டு முறையை அறிமுகப்படுத்தியது. பின்னர், சந்தைகளுக்கு இடையிலான ஒப்பீட்டை மேம்படுத்த பொதுவான அடிப்படை வகைப்பாட்டு முறையை உருவாக்க ஐரோப்பிய அதிகாரிகளுடன் பணியாற்றியது. 2020 முதல் 2024 வரை, ஆசியான் பிளஸ் த்ரீ பொருளாதாரங்களில் வெளியிடப்பட்ட பசுமைப் பத்திரங்களில் பெரும் பங்கு சீனாவிலிருந்து வந்தது. 2024ஆம் ஆண்டில் மட்டும் அந்நாடு சுமார் 700 பில்லியன் யுவான் மதிப்பிலான பசுமைப் பத்திரங்களை வெளியிட்டது.
இந்தப் போக்கில் பாண்டா பத்திரங்களும் இடம்பெறத் தொடங்கியுள்ளன. சீன அல்லது பொதுவான அடிப்படைத் தரங்களைப் பின்பற்றும் பசுமை பாண்டா பத்திரங்களை வெளிநாட்டுக் கடனாளர்கள் வெளியிடலாம். இதன் மூலம் புதுப்பிக்கத்தக்க ஆற்றல், தூய்மையான போக்குவரத்து, நீர் உட்கட்டமைப்பு, கனரகத் தொழில்களுக்கான மாற்ற நிதி ஆகியவற்றுக்கு RMB சேமிப்பைத் திருப்பிவிடலாம். புதைபடிவ எரிபொருட்களைச் சிவப்பாகவும் சூரிய ஆற்றலைப் பச்சையாகவும் குறிக்கும் போக்குவரத்து விளக்கு வகைப்பாடுகள் உள்ளிட்ட, வெளிநாட்டு பசுமை முதலீட்டுக்கான சீன நிறுவனங்களின் கொள்கை வழிகாட்டுதல்கள், பட்டுப்பாதை வலையமைப்புப் பகுதிகளில் திட்டங்களை மதிப்பிடும் முறையை வடிவமைக்கின்றன. சீனா புதிய நிலக்கரி மின் உற்பத்தித் திறனைத் தொடர்ந்து உருவாக்கி வந்தாலும், புதிய புதுப்பிக்கத்தக்க ஆற்றல் நிறுவல்களிலும் சூரியத் தகடுகள் மற்றும் மின்கல உபகரண ஏற்றுமதியிலும் உலகில் முன்னணியில் உள்ளது. நம்பகமான பசுமைக் கட்டமைப்புகளுடன் இணைக்கப்பட்ட பாண்டா பத்திரங்கள், ஆசியாவில் செயல்படும் பங்காளி நாடுகளுக்கும் நிறுவனங்களுக்கும் அந்த மாற்றத்துக்கு நிதியளிக்க உதவும்.
முதலீட்டாளர்களும் வெளியீட்டாளர்களும் கவனிக்க வேண்டிய இடர்கள்
பாண்டா பத்திரங்கள் இடரற்றவை அல்ல. நாணய இடர்தான் வெளிப்படையாகத் தெரியும் முக்கிய இடர். RMB வருவாய் ஈட்டாத வெளியீட்டாளர்களுக்கு இடர் காப்பீடு தேவை; RMB-ஐ அளவுகோலாகக் கொள்ளாத முதலீட்டாளர்களுக்கு நாணய மாற்று மதிப்பீட்டு இடர் உள்ளது. உலகளாவிய டாலர் சந்தைகளைவிடப் பணப்புழக்கம் குறைவாக இருக்கலாம்; குறிப்பாகச் சிறிய வெளியீடுகள் அல்லது முதல் முறை வெளியிடுவோருக்கு இது பொருந்தும். சந்தை உருவாக்கமும் இரண்டாம் நிலை வர்த்தகமும் மேம்பட்டுள்ளன; ஆனாலும் வெளிநாட்டுச் சந்தையின் அளவுகோல் பத்திரங்களைவிட அவை குறைந்த செயல்பாட்டுடனேயே உள்ளன.
கொள்கை மற்றும் ஒழுங்குமுறை இடர்களும் முக்கியம். சீனாவின் மூலதனக் கணக்கு நிர்வகிக்கப்படுகிறது; எல்லை தாண்டிய பல பணப்பரிமாற்றங்களுக்கு இன்னும் ஒப்புதல்கள் தேவைப்படுகின்றன. தரவு, தகவல் வெளியீடு, சந்தை அணுகல் தொடர்பான விதிகள் மாறக்கூடும்; சில நேரங்களில் விரைவாகவும் மாறலாம். இணையப் பாதுகாப்பு மற்றும் தரவு உள்ளூர்மயமாக்கல் தேவைகள், அதிகரிக்கும் இணக்க எதிர்பார்ப்புகள் உள்ளிட்ட சிக்கலான சட்டச் சூழலை வெளிநாட்டு நிறுவனங்கள் எதிர்கொள்கின்றன. சந்தையின் அளவு முதலீட்டுச் சூழலை ஈர்க்கக்கூடியதாக வைத்திருந்தாலும், வரையறுக்கப்பட்ட வெளிப்படைத்தன்மை மற்றும் ஒவ்வொரு வழக்கையும் தனித்தனியாக அமலாக்கும் நடைமுறை ஆகியவற்றை வெளிநாட்டுப் பங்கேற்பாளர்கள் தொடர்ந்து கவலைக்குரிய அம்சங்களாகக் குறிப்பிடுகின்றனர். இந்த விவரங்களைப் பற்றி மேலும் அறிய, அமெரிக்க அரசாங்கம் வெளியிட்டுள்ள அதிகாரப்பூர்வ முதலீட்டுச் சூழல் அறிக்கையை state.gov தளத்தில் வாசிக்கலாம்.
புவிசார் அரசியல் இறுதியான, முக்கியமான காரணியாகும். முதலீட்டாளர் ஆர்வமும் கவர்ச்சிகரமான விலை நிர்ணயமும் இருந்தாலும், தடைகள் அபாயம் ஓர் வெளியீட்டாளரைச் சந்தையிலிருந்து வெளியேற்றிவிடலாம். சீனாவுக்கும் கடனாளரின் தாய்நாட்டு அரசாங்கத்துக்கும் இடையிலான உறவுகளில் ஏற்படும் மாற்றங்கள், ஒப்புதல்கள், பத்திரப் பங்கீடு அல்லது தீர்வுசெய்தலைப் பாதிக்கலாம். பல சந்தைகளை அணுகுவதற்கான மாற்றுத் திட்டங்களைப் பொறுப்புள்ள வெளியீட்டாளர்கள் உருவாக்குகின்றனர். முதலீட்டாளர்களும் இந்த இடர்களைக் கணக்கிட்டு தங்கள் முதலீட்டுத் தொகுப்புகளை அமைக்கின்றனர்.
சந்தை அடுத்து எங்கு செல்லலாம்?
பாண்டா பத்திரங்கள் தொடர்ந்து வளர்ச்சியடையப் பல காரணங்கள் சுட்டிக்காட்டுகின்றன. அமெரிக்க டாலர் அல்லது யூரோ சந்தைகளுடன் ஒப்பிடும்போது, உயர்தரக் கடனாளர்களுக்கு உள்நாட்டுச் சந்தையின் வருவாய் விகிதங்கள் இன்னும் கவர்ச்சிகரமாக உள்ளன. சில ஆண்டுகளுக்கு முன்பைவிட ஒழுங்குமுறை வழிமுறைகள் தெளிவாகியுள்ளன; எல்லை தாண்டிய வர்த்தக, இடர் காப்பீட்டு இணைப்புகளும் தொடர்ந்து ஆழமடைந்து வருகின்றன. பட்டுப்பாதைப் பங்காளி நாடுகளிலிருந்து மேலும் பல இறையாண்மை நாடுகள், உள்ளூர் முதலீட்டுத் தேவைகளுக்குப் பொருந்தும் பசுமை மற்றும் நிலைத்தன்மை சார்ந்த பத்திரங்கள் உள்ளிட்ட, முதல் வெளியீடுகளை ஆராய்கின்றன. பன்னாட்டு அமைப்புகள், அடிக்கடி கடன் பெறும் பெருநிறுவனங்கள், உயர்மட்ட உலகளாவிய வங்கிகள் மீண்டும் மீண்டும் பத்திரங்களை வெளியிடுவது, அளவுகோல்களை உருவாக்கி மேலும் செயல்துடிப்பான இரண்டாம் நிலைச் சந்தைக்கு ஆதரவளிக்கும்.
சில தடைகளும் உள்ளன. மூலதனக் கட்டுப்பாடுகள் RMB-ஐ சர்வதேசமயமாக்கும் வேகத்தைக் கட்டுப்படுத்துகின்றன. சட்ட மற்றும் கணக்கியல் வேறுபாடுகள் குறித்து சில வெளிநாட்டு முதலீட்டாளர்கள் இன்னும் எச்சரிக்கையுடன் உள்ளனர். ஒப்புதல்களைப் பெறுவதற்கான முயற்சியையும் கூப்பன் வட்டியில் கிடைக்கும் சேமிப்பையும் பெருநிறுவன நிதிப் பிரிவுகள் ஒப்பிட்டுப் பார்க்கின்றன. ரஷ்யப் பெருநிறுவனங்களின் அனுபவம் காட்டுவதுபோல், சந்தையின் புவிசார் அரசியல் உணர்திறன் தொடர்ந்து ஓர் இடராகவே உள்ளது. இந்த எச்சரிக்கைகள் இருந்தபோதிலும், சீனாவின் உள்நாட்டுச் சந்தை திறக்கப்படுவதாலும், மேலும் பல உலகளாவிய நிறுவனங்கள் RMB முதலீட்டை நாடுவதாலும் சந்தை அதிக ஆழமும் பல்வகைமையும் கொண்டதாக மாறும் திசையில் ஒட்டுமொத்தப் போக்கு உள்ளது.
அடுத்த கட்டத்தைச் சில நடைமுறை மைல்கற்கள் வடிவமைக்கும். அமெரிக்க மற்றும் ஐரோப்பியப் பெருநிறுவனங்கள் மூன்று முதல் ஐந்து ஆண்டுக் காலப் பத்திரங்களைச் சோதிப்பது, வட்டி விகித வளைவை விரிவாக்கும். நடுத்தர அளவிலான வளர்ந்துவரும் பொருளாதாரங்களில் சிலவற்றின் இறையாண்மைப் பத்திர வெளியீடுகள், ஒப்பீட்டு அளவுகோல்களை உருவாக்கி, ஆசியா முழுவதும் உள்ளூர் நாணய முதலீட்டை இலக்காகக் கொண்ட நிதித் திட்டங்களை ஈர்க்கும். பசுமைக் கட்டமைப்புகளின் அதிகப் பயன்பாடு, பிராந்தியத்தின் பருவநிலை நிதிக் கருவிகளில் பாண்டா பத்திரங்களை ஒருங்கிணைக்கும். வர்த்தக மற்றும் இடர் காப்பீட்டு இணைப்புகளில் தொடரும் முன்னேற்றம், உலகளாவிய முதலீட்டாளர்களின் செயல்பாட்டுக் கவலைகளைத் தீர்க்க உதவும். இந்த அம்சங்கள் கைகூடினால், பல்வேறு துறைகளின் வெளியீட்டாளர்களுக்கான உலகளாவிய நிதி திரட்டுத் திட்டங்களில் பாண்டா பத்திரங்கள் வழக்கமான இடம்பிடிக்கும்.
முக்கிய அம்சங்கள்
- சீனாவின் பிரதான நிலப்பரப்பைச் சாராத நிறுவனங்கள் சீனாவின் உள்நாட்டுச் சந்தையில் வெளியிடும் RMB பத்திரங்களே பாண்டா பத்திரங்கள்; அவற்றின் புழக்க மதிப்பு சுமார் 389 பில்லியன் யுவான்.
- RMB வட்டி விகிதங்கள் குறைவாகவும் விதிகள் எளிமைப்படுத்தப்பட்டும் இருந்ததால், 2023, 2024ஆம் ஆண்டுகளில் வெளியீடு வேகமடைந்தது; மொத்த வெளியீடுகள் முறையே சுமார் 155 பில்லியன், 195 பில்லியன் யுவான்.
- பாண்டா பத்திரங்களின் ஒட்டுமொத்த வெளியீடு 800 பில்லியன் யுவானைத் தாண்டியுள்ளது. 2024ஆம் ஆண்டின் பிற்பகுதிக்குள் சீனப் பத்திரங்களில் வெளிநாட்டினர் வைத்திருந்த முதலீடு சுமார் 4.4 டிரில்லியன் யுவானை எட்டியது.
- AIIB அண்மையில் வெளியிட்ட 2 பில்லியன் யுவான் பாண்டா பத்திரத்துக்கு, வெளியீட்டுத் தொகையைவிட 3.2 மடங்கு விண்ணப்பங்கள் கிடைத்தன; முன்னணி கொள்கை வங்கி அளவுகோலைவிட சுமார் 7 அடிப்படைப் புள்ளிகள் அதிக விலையில் அது நிர்ணயிக்கப்பட்டது.
- அமெரிக்க நிறுவனத்தின் முதல் பாண்டா பத்திரத்தை அமெரிக்காவின் முக்கிய வங்கி ஒன்று விற்றது; ஐந்து ஆண்டுக் காலமுள்ள 2 பில்லியன் யுவான் ஒப்பந்தத்தின் வருவாய் சுமார் 1.98 சதவீதம்.
- யூரோபத்திரங்களுடன் ஒப்பிடுகையில் செலவைக் குறைக்கவும், வர்த்தகத்தில் RMB பயன்பாட்டை ஆழப்படுத்தவும், ஆப்பிரிக்கா உள்ளிட்ட பங்காளி நாடுகள் பாண்டா பத்திரங்களைப் பயன்படுத்த பெய்ஜிங் ஊக்குவிக்கிறது.
- தடைகள் குறித்த அச்சம் காரணமாக 2022 முதல் ரஷ்யப் பெருநிறுவனங்கள் சந்தைக்கு வரவில்லை; பாண்டா பத்திர வெளியீட்டுக்கு உள்ள புவிசார் அரசியல் வரம்புகளை இது எடுத்துக்காட்டுகிறது.
- வளர்ச்சி நிதி நிபுணர்கள் விவாதித்துள்ள மாதிரிகளின்படி, கடன் மேம்பாட்டு ஏற்பாடுகளுடன் கூடிய உள்நாட்டுப் பத்திரங்கள் மூலம் கடன் மறுசீரமைப்புக்கு பாண்டா பத்திரங்கள் ஆதரவளிக்கலாம்.
- சர்வதேசத் தரங்களுடன் ஒத்திசைக்கப்பட்ட வகைப்பாட்டு முறைகள் உள்ளிட்ட, சீனாவின் வளர்ந்துவரும் பசுமை நிதிக் கட்டமைப்புடன் பசுமை பாண்டா பத்திரங்கள் பொருந்துகின்றன.
- நாணய வெளிப்பாடு, பணப்புழக்கம், ஒழுங்குமுறைச் சிக்கல், மூலதனக் கட்டுப்பாடுகள், தகுதியான வெளியீட்டாளர்களைக் கட்டுப்படுத்தும் புவிசார் அரசியல் காரணிகள் ஆகியவை முக்கிய இடர்களாகும்.