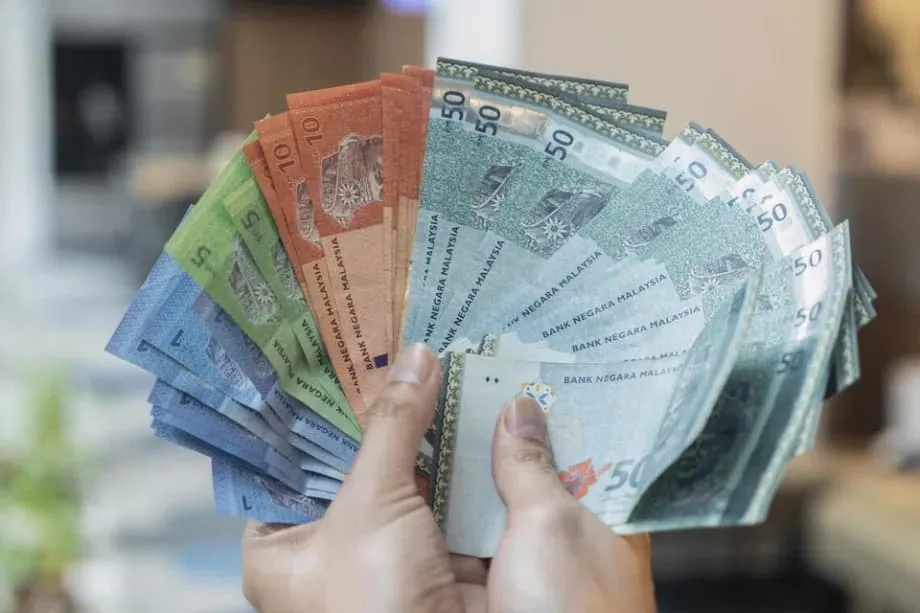
நிலையான கொள்கையும் மேம்பட்ட வளர்ச்சி எதிர்பார்ப்புகளும் ரிங்கிட்டை வலுப்படுத்தின
நவம்பர் 7 அன்று மலேசிய ரிங்கிட் 13 மாதங்களில் இல்லாத உச்சத்தை எட்டியது. ஒரு அமெரிக்க டாலருக்கு சுமார் 4.1720 ரிங்கிட் என்ற நிலையைத் தொட்டது. மலேசியாவின் மத்திய வங்கியான பேங்க் நெகாரா மலேசியா, தனது ஒருநாள் கொள்கை வட்டி விகிதத்தை மாற்றாமல் வைத்ததும், உள்நாட்டில் வட்டி விகிதக் குறைப்புகள் ஏற்படும் என்ற முதலீட்டாளர்களின் எதிர்பார்ப்பு தணிந்ததும் இதற்குக் காரணமாக அமைந்தன. இதன்மூலம் 2025ஆம் ஆண்டில் இதுவரை 7 சதவீதத்துக்கும் அதிகமான உயர்வைப் பதிவு செய்த ரிங்கிட், தொடர்ந்து இரண்டாவது ஆண்டாக ஆசியாவின் முன்னணி நாணயமாகத் திகழ்கிறது. அமெரிக்க டாலருக்கு எதிராக மட்டுமல்லாமல், பிராந்தியத்தின் பல நாணயங்களுக்கு எதிராகவும் அதன் மதிப்பு உயர்ந்துள்ளது.
உள்ளடக்கம்
- நிலையான கொள்கையும் மேம்பட்ட வளர்ச்சி எதிர்பார்ப்புகளும் ரிங்கிட்டை வலுப்படுத்தின
- ரிங்கிட்டின் உயர்வுக்கு வலுசேர்ப்பவை
- அமெரிக்காவுடனான வட்டி விகித இடைவெளி குறைதல்
- அதிகரித்த கையிருப்பும் மேலும் பணப்புழக்கமுள்ள சந்தையும்
- ஏற்றுமதியாளர்களின் நாணய மாற்றமும் வருவாய் தாய்நாட்டுக்குத் திரும்புதலும்
- பிராந்தியப் போட்டியாளர்களை விஞ்சுதல்
- உலகளாவிய எதிர்க்காற்று, வரிகள், வர்த்தகம்
- வலுவான நாணயத்தால் யாருக்குப் பயன், யாருக்குப் பாதிப்பு?
- கொள்கை வகுப்பாளர்கள் தெரிவிக்கும் சைகைகள்
- கவனிக்க வேண்டிய இடர்கள்
- எதிர்பார்ப்பும் சாத்தியமான நிலவரங்களும்
- முக்கிய அம்சங்கள்
இந்த உயர்வுக்கு பல காரணிகள் ஒருங்கிணைந்து வலுசேர்த்துள்ளன. அமெரிக்க டாலரின் பலவீனம், வட்டி விகித வேறுபாடு குறைவது, மலேசியாவின் வளர்ச்சி வாய்ப்புகள் குறித்த புத்தெழுச்சி, நிதி ஒழுக்கம் மற்றும் அரசியல் நிலைத்தன்மை குறித்த நம்பிக்கை ஆகியவை ரிங்கிட் சொத்துகளுக்கான தேவையை அதிகரித்துள்ளன. மத்திய வங்கியின் நிலையான கொள்கை நிலைப்பாடும், செப்டம்பரில் வெளியேறிய வெளிநாட்டுப் பத்திர முதலீடுகள் அக்டோபரில் மீண்டும் வந்ததும் ஆதரவை விரிவுபடுத்தின. பிராந்தியச் சூழலும் இதற்குச் சாதகமாக அமைந்தது. இந்த ஆண்டு இருமுறை கொள்கைத் தளர்வை மேற்கொண்டதைத் தொடர்ந்து சிங்கப்பூர் நாணயத்தின் மதிப்பு குறைந்தது. அதேவேளை, நிதிப் பற்றாக்குறை குறித்த கவலைகள், வெளிநாட்டுப் பத்திர விற்பனை, உள்நாட்டு வட்டி விகிதக் குறைப்புகள் ஆகியவற்றால் இந்தோனேசிய ரூபியா அழுத்தத்தை எதிர்கொண்டது.
அண்டை நாட்டு நாணயங்களுக்கு எதிரான ரிங்கிட்டின் உயர்வு குறிப்பிடத்தக்கதாக உள்ளது. சிங்கப்பூர் டாலருக்கு எதிராக 2022 செப்டம்பருக்குப் பிறகு இல்லாத வலுவான நிலையை ரிங்கிட் எட்டியது. இந்தோனேசிய ரூபியாவுக்கு எதிராகவும் புதிய உச்சத்தைப் பதிவு செய்தது. மலேசியாவின் உள்நாட்டு அந்நியச் செலாவணி சந்தையில் இந்த ஆண்டு பணப்புழக்கம் மேம்பட்டுள்ளது. தினசரி வர்த்தக அளவு சுமார் 20 பில்லியன் அமெரிக்க டாலராக உள்ளது. இது 2020 முதல் 2024 வரையிலான சராசரியைவிட 40 சதவீதத்துக்கும் அதிகம். சந்தையின் இந்த ஆழம் ஏற்றுமதியாளர்களும் முதலீட்டாளர்களும் பரிவர்த்தனைகளை மேற்கொள்வதை எளிதாக்கியுள்ளது. இதனால் ஒருநாளுக்குள் ஏற்படும் ஏற்ற இறக்கங்கள் குறைந்து, நம்பிக்கைக்கு நிலையான ஆதரவு கிடைக்கலாம்.
ரிங்கிட்டின் உயர்வுக்கு வலுசேர்ப்பவை
உலகளாவிய மற்றும் உள்நாட்டுக் காரணிகளின் கலவையே நாணயத்தின் உயர்வைப் பிரதிபலிக்கிறது. இந்த ஆண்டின் பிற்பகுதியில் அமெரிக்காவின் ஃபெடரல் ரிசர்வ் கொள்கையில் மாற்றம் வரும் என முதலீட்டாளர்கள் எதிர்பார்ப்பதால், அமெரிக்க டாலரின் வேகம் குறைந்துள்ளது. அதேநேரம், உள்நாட்டுத் தேவை ஆதரவளிப்பது, பணவீக்கம் கட்டுக்குள் இருப்பது, நடப்புக் கணக்கில் உபரி தொடர்வது ஆகியவற்றால் மலேசியாவின் பொருளாதார நிலை மேலும் சீராகத் தெரிகிறது. இந்தப் போக்குகள் இணைந்து, ரிங்கிட் சொத்துகளுக்கு மூலதனம் மீண்டும் திரும்ப வழிவகுத்துள்ளன.
அமெரிக்காவுடனான வட்டி விகித இடைவெளி குறைதல்
வட்டி விகித வேறுபாடு பெரும்பாலும் நாணயப் பாய்ச்சல்களைத் தீர்மானிக்கிறது. அமெரிக்காவுக்கும் மலேசியாவுக்கும் இடையிலான வட்டி விகித இடைவெளி குறையும்போது, அமெரிக்க டாலர் சொத்துகளை வைத்திருப்பதால் கிடைக்கும் கூடுதல் வருவாய் குறைகிறது. இதனால் முதலீடுகள் அதிக வருவாய் தரும் அல்லது நிலையான மாற்றுச் சொத்துகளுக்குச் செல்லலாம். அண்மையில் நடைபெற்ற கூட்டத்தில், பேங்க் நெகாரா மலேசியா ஒருநாள் கொள்கை வட்டி விகிதத்தை (OPR) 2.75 சதவீதமாக மாற்றமின்றி வைத்தது. மென்மையான தொழிலாளர் சந்தைத் தரவுகளுக்குப் பிறகும், அமெரிக்க டாலர் குறியீடு 100க்குக் கீழே சரிந்ததாலும், ஃபெடரல் ரிசர்வ் டிசம்பரில் வட்டி விகிதங்களைக் குறைக்கத் தொடங்கும் என்ற நம்பிக்கை சந்தைகளில் அதிகரித்து வருகிறது. வட்டி விகிதம் குறித்த எதிர்பார்ப்புகள் முக்கியமானவை; அவை ஒப்பீட்டு வருவாயையும் உலகளாவிய இடர் விருப்பத்தின் போக்கையும் மாற்றுகின்றன.
நாணயத்தைப் பாதுகாக்க மலேசியா, ஃபெடரல் ரிசர்வின் வட்டி விகித உயர்வைப் பின்பற்ற வேண்டியிருக்கவில்லை. பணவீக்கம் மிதமாக உள்ளது; பணவீக்கத்தைச் சரிசெய்த உண்மையான கொள்கை வட்டி விகிதம் நேர்மறையாக உள்ளது. இதனால் வட்டி விகிதத்தை உயர்த்தாமல் நிலைத்தன்மைக்கு முன்னுரிமை அளிக்க மத்திய வங்கிக்கு இடமுள்ளது. தற்போதைய நிலையில் இருந்து அமெரிக்க வட்டி விகிதங்கள் குறையும்போது மலேசியா அவற்றை மாற்றாமல் வைத்திருந்தால், இரு நாடுகளுக்கிடையிலான வட்டி விகித வேறுபாடு மேலும் சுருங்கும். இதுபோன்ற சூழல், ரிங்கிட் வைப்புகள் மற்றும் பத்திரங்களின் ஒப்பீட்டு வருவாயை மேம்படுத்தி, பொதுவாக ரிங்கிட்டுக்கு ஆதரவளிக்கும்.
அதிகரித்த கையிருப்பும் மேலும் பணப்புழக்கமுள்ள சந்தையும்
ஆழமான, அதிக மீள்திறன் கொண்ட அந்நியச் செலாவணி சந்தை ரிங்கிட்டின் உயர்வுக்கு அடித்தளமாக இருந்துள்ளது. ஏப்ரல் இறுதியில் நிகர சர்வதேசக் கையிருப்பு சுமார் 94.7 பில்லியன் அமெரிக்க டாலராக உயர்ந்தது. இது ஏறத்தாழ மூன்று ஆண்டுகளில் இல்லாத உச்சமாகும். அதிக கையிருப்பும், மத்திய வங்கியின் நிகர குறுகியகால முன்னோக்குப் பரிவர்த்தனை நிலை குறைந்ததும், உலகளாவிய நெருக்கடிக் காலங்களில் ஏற்ற இறக்கங்களைச் சீராக்கும் மலேசியாவின் திறனை மேம்படுத்துகின்றன. பெரிய அளவிலான நிதிப் பாய்ச்சல்களைச் சந்தை பெரும் பாதிப்பின்றி உள்வாங்கும் திறனைக் கொண்டிருந்தால், முதலீட்டாளர்கள் பொதுவாக அதைச் சாதகமாகக் கருதுகின்றனர்.
பணப்புழக்கமும் அதே அளவு முக்கியம். மத்திய வங்கியின் தரவுகளின்படி, 2025ஆம் ஆண்டில் உள்நாட்டு அந்நியச் செலாவணி வர்த்தகத்தின் தினசரி அளவு சுமார் 20 பில்லியன் அமெரிக்க டாலராக உள்ளது. ஏற்றுமதியாளர்கள், உள்ளூர் நிறுவனங்கள், உலகளாவிய முதலீட்டு நிதிகள் ஆகியவற்றின் ஆரோக்கியமான பங்கேற்பால் இந்த அளவு சமீபத்திய ஆண்டுகளைவிட 40 சதவீதத்துக்கும் அதிகமாக உள்ளது. அதிக பணப்புழக்கம் வர்த்தகச் செலவைக் குறைத்து, வாங்கும் விலைக்கும் விற்கும் விலைக்கும் இடையிலான வேறுபாட்டைச் சுருக்குகிறது; நிறுவனங்கள் இடர் தடுப்பு நடவடிக்கைகளை மேற்கொள்ளவும் ஊக்குவிக்கிறது. காலப்போக்கில், சந்தையின் இத்தகைய அடிப்படை மேம்பாடுகள் பல்வேறு பொருளாதாரச் சுழற்சிகளிலும் நாணயத்தின் மீள்திறனை உயர்த்தக்கூடும்.
ஏற்றுமதியாளர்களின் நாணய மாற்றமும் வருவாய் தாய்நாட்டுக்குத் திரும்புதலும்
கொள்கை ஊக்குவிப்புகளும் பங்கு வகித்துள்ளன. அரசுடன் தொடர்புடைய நிறுவனங்களும் முதலீட்டு நிறுவனங்களும் தங்களின் வெளிநாட்டு வருவாயில் அதிகப் பகுதியை உள்நாட்டு முதலீடுகளுக்கும் ஈவுத்தொகைகளுக்கும் பயன்படுத்த ரிங்கிட்டாக மாற்றுமாறு அதிகாரிகள் ஊக்குவித்துள்ளனர். பெரிய நிறுவனங்கள் உள்நாட்டு நிதித் தேவைகளைப் பூர்த்திசெய்ய டாலர்களை விற்கும்போது, ரிங்கிட்டுக்கான தேவை அதிகரிக்கிறது; வெளிநாட்டுச் சந்தைகளில் ஊக வணிகத்தையும் கட்டுப்படுத்த உதவுகிறது. விலைகள் வலுவாக இருந்ததைப் பயன்படுத்தி ஏற்றுமதியாளர்களும் தங்களது வருவாயை அதிக அளவில் ரிங்கிட்டாக மாற்றியுள்ளனர்.
இந்த நிதிப் பாய்ச்சல்கள் மேம்பட்டுவரும் வளர்ச்சிச் சூழலுடன் இணைகின்றன. 2025ஆம் ஆண்டின் முதல் காலாண்டில் மலேசியப் பொருளாதாரம் 4.4 சதவீதம் வளர்ந்தது. உள்நாட்டுத் தேவை இதற்கு உந்துதலளித்ததுடன், மின் மற்றும் மின்னணுப் பொருள் ஏற்றுமதி அதிகரித்ததும், சுற்றுலாத் துறை தொடர்ந்து மீண்டதும் ஆதரவளித்தன. ஒட்டுமொத்த பணவீக்கம் 1.5 சதவீதமாகக் குறைந்தது; அடிப்படைப் பணவீக்கம் சற்றே உயர்ந்து 1.9 சதவீதத்தை எட்டியது. இந்தக் கலவை, தீவிரமான கொள்கை நடவடிக்கைகளைத் தூண்டாமல் மக்களின் வாங்கும் சக்தியைப் பாதுகாக்கிறது. மத்திய வங்கியின் முதல் காலாண்டு மதிப்பாய்வு இங்கே கிடைக்கிறது.
பிராந்தியப் போட்டியாளர்களை விஞ்சுதல்
ஆசியா முழுவதும் ரிங்கிட்டின் சிறப்பான செயல்பாடு தென்படுகிறது. சிங்கப்பூர் டாலருக்கு எதிராக, 2022ஆம் ஆண்டின் பிற்பகுதியில் கடைசியாகக் காணப்பட்ட நிலைகளை ரிங்கிட் மீண்டும் எட்டியுள்ளது. சிங்கப்பூரின் நாணய ஆணையம் ஜனவரி மற்றும் ஏப்ரல் மாதங்களில் கொள்கையைத் தளர்த்தியது. இதனால் அந்நாட்டின் நாணயத்தின் வர்த்தக எடையிட்ட மதிப்பு உயர்ந்த வேகம் குறைந்தது. இந்த மாற்றமும், மலேசியாவின் வலுவான வளர்ச்சிப் போக்கும் இடைவெளியைக் குறைத்தன. இந்தோனேசிய ரூபியாவுக்கு எதிராக, இந்தோனேசியாவின் நிதிப் பற்றாக்குறை குறித்த கவலைகள், வெளிநாட்டுப் பத்திர முதலீடுகள் வெளியேறியது, உள்நாட்டு வட்டி விகிதக் குறைப்புகள் ஆகியவற்றின் ஆதரவுடன் ரிங்கிட் சாதனை உயர்வைப் பதிவு செய்தது.
வடகிழக்கு ஆசிய நாணயங்களுடனான ஒப்பீடும் கவனிக்கத்தக்கது. உலகளாவிய மின்னணுப் பொருள் உற்பத்திச் சுழற்சியுடன் நெருங்கிய தொடர்புடைய, முதலீட்டாளர்களின் இடர் விருப்ப மாற்றங்களால் பாதிக்கப்படக்கூடிய நாணயங்கள், உலக வளர்ச்சி தள்ளாடும்போதோ அமெரிக்க டாலர் உயரும்போதோ பலவீனமடைகின்றன. மலேசியாவின் சமநிலையான ஏற்றுமதித் தளமும் நம்பகமான பணவீக்கக் கட்டமைப்பும், டாலர் சுழற்சியின் பல்வேறு கட்டங்களிலும் நாணயம் நிலையாக இருக்க உதவியுள்ளன. செப்டம்பரில் 1.7 பில்லியன் அமெரிக்க டாலர் வெளியேறியதைத் தொடர்ந்து, அக்டோபரில் மலேசியப் பத்திரங்களில் சுமார் 1 பில்லியன் அமெரிக்க டாலர் அளவுக்கு வெளிநாட்டு முதலீடுகள் மீண்டும் வந்தது, முதலீட்டாளர் மனநிலையில் ஏற்பட்ட இந்த மாற்றத்தை அடிக்கோடிட்டுக் காட்டுகிறது.
உலகளாவிய எதிர்க்காற்று, வரிகள், வர்த்தகம்
வெளிப்புறச் சூழல் தொடர்ந்து மாறிவந்துள்ளது. ஆண்டின் தொடக்கத்தில் வரி உயர்வுகள் தற்காலிகமாக நிறுத்தப்பட்டதால், தென்கிழக்கு ஆசியா முழுவதும் வர்த்தக அளவு அதிகரித்து, இரண்டாம் காலாண்டில் பிராந்திய வளர்ச்சி உயர்ந்தது. பின்னர், மீண்டும் எழுந்த வரி விதிப்பு அச்சுறுத்தல்களும் குறிப்பிட்ட சில நடவடிக்கைகளும் ஏற்றுமதியாளர்களிடையே நிச்சயமற்ற தன்மையை ஏற்படுத்தின. சில சந்தர்ப்பங்களில் சாதகமான நிபந்தனைகளைப் பெறுவதன் மூலமும், மாறிவரும் சூழலுக்கு ஏற்ப தனது விநியோகச் சங்கிலிகளை அமைப்பதன் மூலமும் பாதிப்பைக் குறைக்க மலேசியா முயன்றுள்ளது. மலேசிய ஏற்றுமதிகளுக்கான சில அமெரிக்க வரிகள், தொடக்கத்தில் நிர்ணயிக்கப்பட்ட அதிக அளவிலிருந்து 19 சதவீதமாகக் குறைக்கப்பட்டதாகத் தகவல்கள் தெரிவித்தன. இது உற்பத்தியாளர்கள் மீதான சில அழுத்தங்களைக் குறைத்தது.
மலேசியாவின் வர்த்தக நிலை அதன் மிகப்பெரிய இரண்டு வர்த்தகக் கூட்டாளிகளான சீனாவையும் அமெரிக்காவையும் சார்ந்துள்ளது. இரு வல்லரசுகளுக்கு இடையிலான பகுதியளவிலான வரி ஒப்பந்தம்கூட, மலேசியாவின் இடைநிலைப் பொருட்களுக்கான சந்தை நம்பிக்கையையும் ஆர்டர்களையும் அதிகரிக்கிறது. வட்டி விகிதக் குறைப்புகள் தொடங்கும்போது அமெரிக்க டாலர் பலவீனமடைந்தும், சீனப் பொருளாதாரம் படிப்படியாக மீண்டு, யுவான் நிலையாக இருந்தும் வந்தால், அதிகரிக்கும் தேவையாலும் நாணயங்களில் ஏற்படும் நேர்மறையான தாக்கத்தாலும் ரிங்கிட் பொதுவாகப் பயனடையும்.
வலுவான நாணயத்தால் யாருக்குப் பயன், யாருக்குப் பாதிப்பு?
குடும்பங்களும் இறக்குமதியாளர்களும் தொடக்கத்திலேயே பயனடைகின்றனர். வலுவான ரிங்கிட், இறக்குமதி செய்யப்படும் உணவு, எரிபொருள், இடைநிலைப் பொருட்கள் ஆகியவற்றின் உள்ளூர் விலையைக் குறைத்து, பணவீக்க அழுத்தங்களைக் கட்டுக்குள் வைக்க உதவுகிறது. மூலதன உபகரணங்கள் அல்லது மூலப்பொருட்களை இறக்குமதி செய்யும் நிறுவனங்களின் செலவு குறைவதால், அவற்றின் லாப விகிதத்தைப் பாதுகாக்க முடியும். மாற்று விகிதம் வலுப்பெறும்போது, வெளிநாட்டு நாணயக் கடன்களுக்கான அரசின் நிதிச் சுமையும் குறைகிறது.
ஏற்றுமதியாளர்களுக்கு இதன் தாக்கம் கலவையானது. டாலர் அல்லது சிங்கப்பூர் டாலரில் பணம் பெறும் நிறுவனங்கள், அதை மீண்டும் ரிங்கிட்டாக மாற்றும்போது அவற்றின் லாப விகிதம் குறையலாம். இந்த இடரைக் குறைக்க பல நிறுவனங்கள் தங்கள் வருவாயில் ஒரு பகுதியை முன்கூட்டியே இடர் தடுப்பு நடவடிக்கைகள் மூலம் பாதுகாக்கின்றன. வலுவான நாணயம் இறக்குமதி உள்ளீடுகளின் செலவையும் குறைத்து, நிறுவனங்களின் இருப்புநிலைக் கணக்குகளையும் மேம்படுத்துகிறது. பங்குச் சந்தையின் செயல்பாடு இந்தக் கலவையைப் பிரதிபலிக்கிறது. மலேசியாவின் முக்கியக் குறியீடு ஆண்டின் பெரும்பகுதியில் சிரமப்பட்டபோதும், நிலையான ரிங்கிட் முக்கிய நிலைகளுக்கு மேலே சந்தை நீடிக்க உதவியது. வெளிநாட்டு முதலீடுகள் வெளியேறும் வேகம் குறைந்ததால், மூன்றாம் காலாண்டில் இழப்புகளும் சுருங்கின.
கொள்கை வகுப்பாளர்கள் தெரிவிக்கும் சைகைகள்
பேங்க் நெகாரா மலேசியா தனது கொள்கை வட்டி விகிதத்தை மாற்றாமல் வைத்ததுடன், குறுகியகாலத் தலையீடுகளைச் சார்ந்திராமல் அடிப்படைக் காரணிகளால் ஆதரிக்கப்படும் நாணய நிலையில் தனக்கு நம்பிக்கை இருப்பதையும் தெரிவித்தது. முதல் காலாண்டு மதிப்பாய்வில், மிதமான பணவீக்கம், மீள்திறன் கொண்ட நுகர்வு, நிலையான முதலீடு ஆகியவற்றையும் மத்திய வங்கி சுட்டிக்காட்டியது. நாணயத்தைப் பொறுத்தவரை, சந்தையின் சீரான செயல்பாட்டுக்கும் நிலைத்தன்மைக்கும் முக்கியத்துவம் அளிக்கப்பட்டது. வங்கியின் அதிகாரபூர்வ நிலைப்பாடு தெளிவாக உள்ளது:
உள்நாட்டு அந்நியச் செலாவணி சந்தை சீராக இயங்குவதை உறுதிசெய்வதில் பேங்க் நெகாரா மலேசியா தொடர்ந்து உறுதியாக உள்ளது.
சந்தைகள் இந்தச் செய்தியைப் புரிந்துகொண்டுள்ளன. அடுத்த ஓராண்டில் கொள்கை நிலையாக இருக்கும் என ரிங்கிட் பரிமாற்ற ஒப்பந்தங்களின் விலை மதிப்பீடுகள் தற்போது காட்டுகின்றன. இதனால் நிதிச் செலவுகள் குறித்த நிச்சயமற்ற தன்மை குறைகிறது. கையிருப்பைக் கட்டியெழுப்பியும் உள்நாட்டுச் சந்தையின் செயல்முறைகளை மேம்படுத்தியும் அதிர்ச்சிகளைத் தாங்கும் சந்தையின் திறனையும் மத்திய வங்கி வலுப்படுத்தியுள்ளது. நாணயத்துக்கு ஒரு குறிப்பிட்ட விலை நிலையை விரும்புவதாகக் காட்டாமல், இந்த நடவடிக்கைகள் சந்தை சீராக இயங்க உதவுகின்றன.
கவனிக்க வேண்டிய இடர்கள்
நாணய மதிப்பு உயர்வு என்பது அரிதாகவே தடையின்றித் தொடரும். அமெரிக்க டாலர் வலுப்பெறும் காலங்களில் ரிங்கிட் மீண்டும் சரியலாம். வர்த்தகச் செய்திகள் மாறியதும் அமெரிக்காவின் வலுவான பொருளாதாரத் தரவுகள் வெளியானதும், ஆண்டின் நடுப்பகுதியில் டாலர் குறியீடு மீண்டும் 100க்கு அருகே உயர்ந்தபோது இத்தகைய நிலை ஏற்பட்டது. இதுபோன்ற சமயங்களில் உலகளாவிய முதலீட்டாளர்கள் வளர்ந்துவரும் சந்தைகளில் தங்கள் முதலீடுகளை மறுமதிப்பீடு செய்வார்கள். உள்நாட்டுச் சூழல் நிலையாக இருந்தாலும், இதனால் ரிங்கிட் சிறிது காலத்துக்கு மற்ற நாணயங்களை விடப் பின்தங்கக்கூடும்.
அமெரிக்க வட்டி விகிதங்களின் போக்கே தொடர்ந்து முக்கிய வெளிப்புறக் காரணியாக உள்ளது. எதிர்பார்த்ததைவிட தொழிலாளர் சந்தை பலவீனமடைந்தால், ஃபெடரல் ரிசர்வ் விரைவாக வட்டி விகிதங்களைக் குறைக்கலாம்; இது ரிங்கிட்டுக்குச் சாதகமாக அமையும். வட்டி விகிதக் குறைப்பு மெதுவாகவோ குறைந்த அளவிலோ இருந்தால், வட்டி விகித இடைவெளி அதிகமாகவே நீடித்து டாலருக்கு ஆதரவளிக்கும். அமெரிக்க நிதிக் கொள்கை தொடர்பான சர்ச்சைகளும் பத்திரச் சந்தை ஏற்ற இறக்கங்களும் நிச்சயமற்ற தன்மையை மேலும் அதிகரிக்கின்றன. மலேசியாவுக்கு நெருக்கமான வர்த்தக உறவுகள் இருப்பதால், சீனப் பொருளாதாரத்தின் போக்கும் யுவானின் மதிப்பும் முக்கியம். யுவான் வலுவாக இருப்பது பிராந்திய நாணயங்களுக்கு ஆதரவளிக்கும்; அதன் மதிப்பு சரிவது ரிங்கிட்டுக்கு அழுத்தத்தை ஏற்படுத்தலாம்.
வர்த்தகக் கொள்கையும் மாற்றத்தை ஏற்படுத்தக்கூடிய மற்றொரு காரணியாகும். வரிகள் மீதான முந்தைய இடைநிறுத்தங்களும் ஒப்பந்த நீட்டிப்புகளும் நம்பிக்கையை உயர்த்தின. ஆனால், பரந்த அளவிலான வரி அதிர்ச்சி ஏற்றுமதி ஆர்டர்களைக் குறைத்து முதலீட்டுத் திட்டங்களைப் பாதிக்கக்கூடும். விநியோகச் சங்கிலிகளைப் பன்முகப்படுத்துதல், உள்நாட்டு மூலதனச் சந்தையை ஆழப்படுத்துதல், நிதி ஒருங்கிணைப்பைத் தொடர்தல் ஆகிய மலேசியாவின் முயற்சிகள் இந்த இடர்களைத் தணிப்பதை நோக்கமாகக் கொண்டுள்ளன.
எதிர்பார்ப்பும் சாத்தியமான நிலவரங்களும்
முன்னறிவிப்புகள் படிப்படியான வலுப்பெறும் போக்கை மையமாகக் கொண்டுள்ளன. உலகச் சூழல் அமைதியாக இருந்து அமெரிக்க வட்டி விகிதங்கள் குறைந்தால், 2025ஆம் ஆண்டில் ஒரு அமெரிக்க டாலருக்கு ரிங்கிட் சராசரியாக 4.10 என்ற அளவில் இருக்கும் என்றும், 4.00 என்ற நிலையை நெருங்கக்கூடும் என்றும் பல ஆய்வு நிறுவனங்கள் எதிர்பார்க்கின்றன. வளர்ச்சி தொடர்ந்து, பணவீக்கம் கட்டுக்குள் இருந்து, கொள்கை செயல்படுத்தல் நம்பகமாக இருந்தால், ஆண்டு இறுதியில் ரிங்கிட் 3.90ஐ நெருங்கும் என சில ஆய்வாளர்கள் கணிக்கின்றனர். மற்றவர்கள் 2026ஆம் ஆண்டுக்கு மிகவும் எச்சரிக்கையான கணிப்பை முன்வைத்து, வர்த்தகத் தடைகள் மெதுவாகவே குறையும் என்பதால் ஆண்டு இறுதியில் ரிங்கிட் 4.12 என்ற அளவில் இருக்கும் எனத் தெரிவிக்கின்றனர்.
அமெரிக்க வட்டி விகிதக் குறைப்புகளின் காலமும், உள்நாட்டுக் கொள்கையில் பொறுமை காப்பதும் முக்கியம் என ஆய்வாளர்கள் வலியுறுத்துகின்றனர். சிஜிஎஸ் இன்டர்நேஷனல் செக்யூரிட்டீஸ் நிறுவனத்தின் பொருளாதார நிபுணர் அஹ்மத் நஸ்மி இட்ருஸ், ஃபெடரல் ரிசர்வின் வட்டி விகிதக் குறைப்புகள் முடிந்ததும் ரிங்கிட்டின் நியாயமான மதிப்பு மீண்டும் நிலைபெறும் என்றார். "அந்தக் குறைப்புகள் முடிந்த பிறகு, ரிங்கிட் அதன் நியாயமான மதிப்புக்குத் திரும்பக்கூடும்." நடைமுறைக்கு ஏற்ற அடிப்படைக் கணிப்பு, ரிங்கிட் வலுப்பெறும் போக்கைக் கொண்டிருந்தாலும் இரு திசைகளிலும் நகரக்கூடிய சந்தை என்பதாகும். உலகளாவிய இடர் தவிர்ப்பு அதிகரிக்கும் காலங்களில் மதிப்பு மீண்டும் குறைய வாய்ப்புள்ளது. அமெரிக்காவில் வருவாய்கள் குறையும்போதும், சீனா நிலைபெறும்போதும், உள்நாட்டுச் சீர்திருத்தங்கள் திட்டமிட்டபடி தொடரும்போதும் ரிங்கிட் மீண்டும் வலுப்பெறலாம்.
முக்கிய அம்சங்கள்
- நவம்பர் 7 அன்று, ஒரு அமெரிக்க டாலருக்கு சுமார் 4.1720 என்ற அளவில் 13 மாத உச்சத்தை எட்டிய ரிங்கிட், ஆண்டின் தொடக்கத்திலிருந்து இதுவரை 7 சதவீதத்துக்கும் அதிகமாக உயர்ந்துள்ளது.
- பேங்க் நெகாரா மலேசியா கொள்கை வட்டி விகிதத்தை 2.75 சதவீதமாக மாற்றமின்றி வைத்தது; அமெரிக்க வட்டி விகிதக் குறைப்புகளைச் சந்தைகள் எதிர்பார்ப்பதால், இரு நாடுகளுக்கிடையிலான வட்டி விகித இடைவெளி குறைகிறது.
- ஏப்ரல் இறுதியில் அந்நியச் செலாவணிக் கையிருப்பு சுமார் 94.7 பில்லியன் அமெரிக்க டாலராக உயர்ந்து, ஏற்ற இறக்கங்களுக்கு எதிரான பாதுகாப்பை அதிகரித்தது.
- 2025ஆம் ஆண்டில் உள்நாட்டு அந்நியச் செலாவணி வர்த்தகம் தினசரி சுமார் 20 பில்லியன் அமெரிக்க டாலராக உள்ளது. இது 2020 முதல் 2024 வரையிலான சராசரியைவிட 40 சதவீதத்துக்கும் அதிகமாகும்.
- சிங்கப்பூர் டாலருக்கு எதிராக ரிங்கிட் வலுப்பெற்றதுடன், இந்தோனேசிய ரூபியாவுக்கு எதிராகவும் சாதனை உச்சத்தைப் பதிவு செய்தது.
- செப்டம்பரில் முதலீடுகள் வெளியேறியதைத் தொடர்ந்து, அக்டோபரில் வெளிநாட்டு முதலீட்டாளர்கள் மலேசியப் பத்திரங்களில் மீண்டும் முதலீடு செய்தது நாணயத்துக்கு ஆதரவளித்தது.
- முதல் காலாண்டில் உள்நாட்டு வளர்ச்சி 4.4 சதவீதமாக இருந்தது. ஒட்டுமொத்த பணவீக்கம் 1.5 சதவீதமாகவும், அடிப்படைப் பணவீக்கம் 1.9 சதவீதமாகவும் குறைந்தன.
- வரிகள் மீதான தற்காலிக இடைநிறுத்தங்கள் பிராந்திய வளர்ச்சிக்கு உதவின. மீண்டும் அறிமுகப்படுத்தப்படும் நடவடிக்கைகள் ஏற்றுமதியாளர்களுக்கு இடராகவே உள்ளன.
- நாணயத்துக்கு நிலையான மதிப்பை நிர்ணயிப்பதைவிட, அந்நியச் செலாவணி சந்தை சீராக இயங்குவதை உறுதிசெய்வதில் தாம் உறுதியாக இருப்பதாக பேங்க் நெகாரா மலேசியா மீண்டும் தெரிவித்தது.
- அமெரிக்க வட்டி விகிதங்கள் குறைந்து, மலேசியாவின் கொள்கைகள் நிலையாக நீடித்தால், ரிங்கிட் படிப்படியாக வலுப்பெற்று 4.00 முதல் 4.15 வரையிலான வரம்பை நோக்கிச் செல்லும் என்பது அடிப்படை எதிர்பார்ப்பாக உள்ளது.