சமீபத்திய அறிக்கையில் வெளிப்பட்ட கட்டமைப்புப் பலவீனங்கள்
தென் கொரியாவின் நிதி நிலைத்தன்மை குறித்து சர்வதேச நாணய நிதியம் (IMF) கடும் எச்சரிக்கை விடுத்துள்ளது. நாட்டின் பெருமளவிலான டாலர் மதிப்பிலான சொத்துகளுக்கும், அவற்றுடன் தொடர்புடைய அபாயங்களைக் கையாளும் அந்நியச் செலாவணிச் சந்தையின் திறனுக்கும் இடையே கடுமையான சமநிலையின்மை இருப்பதை அது சுட்டிக்காட்டியுள்ளது. IMF-இன் உலகளாவிய நிதி நிலைத்தன்மை அறிக்கையின்படி, கொரியாவில் மாற்று விகித ஏற்ற இறக்கங்களுக்கு உள்ளாகும் அமெரிக்க டாலர் சொத்துகளின் அளவு, நாட்டின் உள்நாட்டு அந்நியச் செலாவணிச் சந்தையின் அளவைவிட கிட்டத்தட்ட 25 மடங்கு அதிகம். இந்த அளவுக்கு மீறிய விகிதம், சந்தை ஏற்ற இறக்கங்களுக்கு அதிகம் பாதிக்கப்படக்கூடிய நிலையைச் சுட்டுவதுடன், பாதுகாப்பு ஒப்பந்தங்களுக்கான தேவை திடீரென அதிகரித்தால் அதை உள்வாங்கும் திறன் சந்தைக்கு குறைவாக இருப்பதையும் காட்டுகிறது.
உள்ளடக்கம்
- சமீபத்திய அறிக்கையில் வெளிப்பட்ட கட்டமைப்புப் பலவீனங்கள்
- சந்தையின் ஆழப் பிரச்சினைகளை வெளிப்படுத்தும் உலகளாவிய ஒப்பீடுகள்
- 'பாதுகாப்பு ஒப்பந்தங்களுக்கான அவசரம்' எவ்வாறு செயல்படுகிறது
- கொள்கை நடவடிக்கைகளும் அவற்றின் வரையறுக்கப்பட்ட செயல்திறனும்
- சர்வதேச ஒருங்கிணைப்புக்கான அழைப்புகள்
- சாத்தியமான நெருக்கடி குறித்து நிபுணர்கள் எச்சரிக்கை
- பரந்த பொருளாதாரச் சவால்களும் நிறுவனங்களின் வெளியேற்றமும்
- முக்கிய அம்சங்கள்
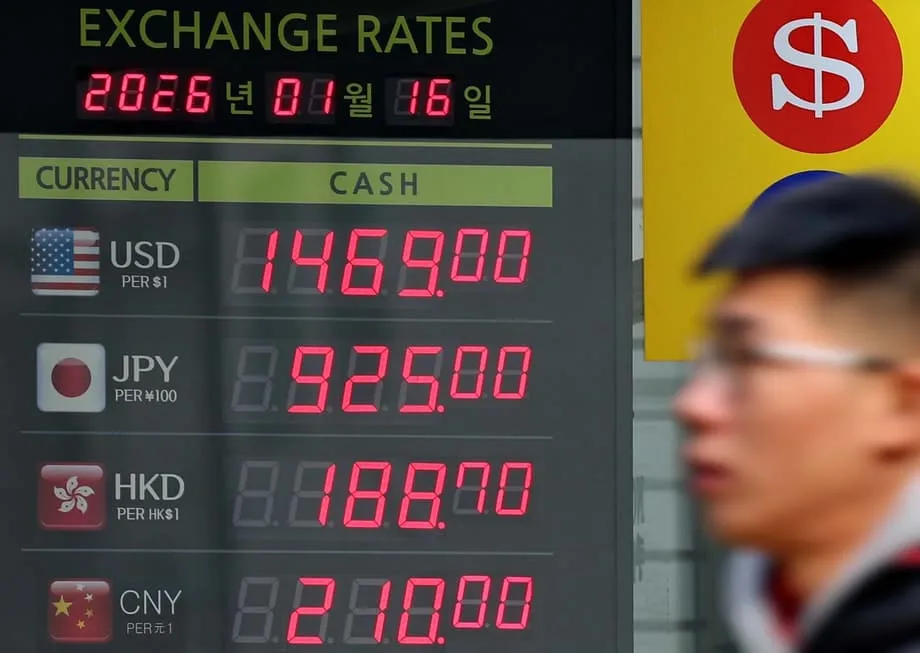
அக்டோபரில் முதன்முதலில் வெளியிடப்பட்ட இந்த அறிக்கை, அமெரிக்க டாலருக்கு நிகரான கொரிய வோன் தொடர்ந்து பலவீனமடைந்து, நாணயத்தை நிலைப்படுத்த அதிகாரிகள் ஒருங்கிணைந்த முயற்சிகளை மேற்கொண்டபோதும் 1,480-ஐ நோக்கிச் சரிந்து வருவதால் மீண்டும் கவனம் பெற்றுள்ளது. IMF தனது கண்டுபிடிப்புகளை முதலில் வெளியிட்டபோதே, ஒரு டாலருக்கு சுமார் 1,400 என்ற அளவில் வர்த்தகமான வோன் அழுத்தத்தில் இருந்தது. அதன்பிறகு குறிப்பிடத்தக்க ஏற்ற இறக்கங்களைச் சந்தித்த அது, டிசம்பர் பிற்பகுதியில் நெருக்கடி நிலைகளுக்கு அருகே சரிந்தது. டிசம்பர் 24 அன்று சந்தையில் தலையீடு செய்யப்பட்டதைத் தொடர்ந்து சிறிது மீண்டது.
உள்ளூர் நிதிச் சந்தையின் ஆழத்துக்கும் பொருளாதாரத்தின் உலகளாவிய வெளிப்பாட்டின் அளவுக்கும் இடையிலான கட்டமைப்பு ரீதியான பொருத்தமின்மையே முக்கியப் பிரச்சினை. ஏற்றுமதியை மையமாகக் கொண்ட வளர்ச்சியும் வெளிநாட்டு முதலீடும் பல தசாப்தங்களாகத் தொடர்ந்ததால், கொரிய நிறுவனங்களும் நிதி அமைப்புகளும் கணிசமான டாலர் சொத்துகளைக் குவித்துள்ளன. ஆனால், இந்தச் சொத்துகளுடன் தொடர்புடைய நாணய அபாயத்தைத் தவிர்க்க உருவாக்கப்பட்ட உள்நாட்டுக் கட்டமைப்பு அதற்கேற்ப வளரவில்லை. இதனால் வோன் சரிவிலிருந்து தற்காத்துக்கொள்ள ஒரே நேரத்தில் பலர் பாதுகாப்பு ஒப்பந்தங்களை நாடினால் சந்தை திணறக்கூடும்; முதலீட்டாளர்கள் தவிர்க்க முயலும் அதே ஏற்ற இறக்கத்தை இது மேலும் தீவிரப்படுத்தலாம்.
இந்தக் குறைந்த உள்வாங்கும் திறன், நாணயச் சந்தை குழப்பமான காலங்களில் நிதி அழுத்தங்களுக்கு மேலும் பாதிக்கப்படக்கூடியதாக ஆக்குகிறது என்று IMF அறிக்கை வெளிப்படையாக எச்சரித்தது. சில பொருளாதாரங்களில் உள்ளூர் அந்நியச் செலாவணிச் சந்தையின் ஆழத்துடன் ஒப்பிடுகையில் டாலர் வெளிப்பாடுகள் அளவுக்கு அதிகமாக உள்ளன என்றும் அந்த அமைப்பு குறிப்பிட்டது. இதனால் ஒரு தொடர் விளைவு உருவாகிறது: நாணயத்தின் பலவீனம், தங்கள் முதலீட்டு நிலைகளைப் பாதுகாக்க முதலீட்டாளர்களை டாலர் வாங்கத் தூண்டுகிறது; அது நாணயத்தை மேலும் கீழே தள்ளுகிறது.
சந்தையின் ஆழப் பிரச்சினைகளை வெளிப்படுத்தும் உலகளாவிய ஒப்பீடுகள்
கொரியாவின் நிலைமையின் தீவிரத்தை முழுமையாகப் புரிந்துகொள்ள, பொருளாதார வல்லுநர்கள் பிற முக்கியப் பொருளாதாரங்களின் ஒப்பீட்டுத் தரவுகளைப் பார்ப்பது வழக்கம். தென் கொரியாவின் 25 மடங்கு விகிதம் உயர்வானதாக இருந்தாலும், பெரும் அரசுச் செல்வ நிதிகள் அல்லது ஓய்வூதிய நிதிகளைக் கொண்ட முன்னேறிய பொருளாதாரங்களில் இது முற்றிலும் தனித்துவமானதல்ல என்று IMF தரவுகள் காட்டுகின்றன. வெளிநாடுகளில் முதலீடு செய்யப்பட்டுள்ள அவற்றின் பிரம்மாண்டமான அரசுச் செல்வம் மற்றும் ஓய்வூதிய முதலீட்டுத் தொகுப்புகள் காரணமாக, கனடாவும் நார்வேயும் சுமார் 25 மடங்கு என்ற ஒத்த விகிதங்களைப் பதிவு செய்தன.
தைவானின் நிலை இன்னும் அதிகமான அபாயத்தைக் காட்டுகிறது; அதன் விகிதம் 45 மடங்கைக் கடந்துள்ளது. கணிசமான டாலர் சொத்துகளுடன் ஒப்பிடுகையில் தைவானின் அந்நியச் செலாவணிச் சந்தை சிறியதாக இருப்பதை இந்த எண்ணிக்கை பிரதிபலிக்கிறது. தென் கொரியாவைப் போலவே தைவானும் பெரிய ஏற்றுமதி நாடாகவும் கணிசமான அந்நியச் செலாவணி கையிருப்பைக் கொண்டதாகவும் இருந்தாலும், இருப்பு நாணயச் சந்தைக்குரிய ஆழமான பணப்புழக்கம் அதற்கு இல்லை. இந்தக் கட்டமைப்பு ஒற்றுமை, இரு நாடுகளையும் மேற்கத்திய நாடுகளுடன் ஒப்பிடுகையில் அதிகம் பாதிக்கப்படக்கூடிய பிரிவில் வைக்கிறது.
மொத்த அளவில் அதிக டாலர் சொத்துகளைக் கொண்டிருப்பது ஜப்பான்தான் என்றாலும், அதன் விகிதம் சுமார் 15 மடங்கு என்ற பாதுகாப்பான அளவில் உள்ளது. ஜப்பானின் அந்நியச் செலாவணிச் சந்தை மிக ஆழமாக இருப்பதே இந்தக் குறைந்த அபாயத்துக்குக் காரணம். உலகளாவிய இருப்பு நாணயமாக ஜப்பானிய யென் விளங்குவதால், அதிக பணப்புழக்கமும் மேம்பட்ட பாதுகாப்பு நிதி கருவிகளும் கிடைக்கின்றன. சியோலுக்கும் தைபேக்கும் இல்லாத அதிர்ச்சி உறிஞ்சியாக இவை செயல்படுகின்றன.
ஜெர்மனி, பிரான்ஸ், ஸ்பெயின் போன்ற யூரோ மண்டலத்தின் பெரும்பாலான பொருளாதாரங்கள் ஒற்றை இலக்க விகிதங்களையே பதிவு செய்கின்றன. யூரோவின் இருப்பு நாணய அந்தஸ்தும் ஆழமாக ஒருங்கிணைந்த நிதிச் சந்தைகளும் இந்த நாடுகளுக்குச் சாதகமாக உள்ளன. இந்த ஒற்றை இலக்க விகிதங்களுக்கும் கொரியாவின் 25 மடங்கு விகிதத்துக்கும் இடையிலான வேறுபாடு, இருப்பு நாணயம் அல்லாத பொருளாதாரங்கள் எதிர்கொள்ளும் குறிப்பிட்ட சவால்களை வலியுறுத்துகிறது. அமெரிக்க டாலர், யூரோ அல்லது ஜப்பானிய யென் பெறும் இயல்பான நம்பிக்கையும் பணப்புழக்கமும் இல்லாததால், வோன் போன்ற வளர்ந்து வரும் சந்தை நாணயங்கள் ஊகத் தாக்குதல்களுக்கும் திடீர் மூலதன வெளியேற்றத்துக்கும் அதிகம் ஆளாகின்றன.
'பாதுகாப்பு ஒப்பந்தங்களுக்கான அவசரம்' எவ்வாறு செயல்படுகிறது
IMF சுட்டிக்காட்டியுள்ள குறிப்பிட்ட செயல்முறை, 'பாதுகாப்பு ஒப்பந்தங்களுக்கான அவசரம்' என்று விவரிக்கப்படும் நிகழ்வை உள்ளடக்கியது. உலகளாவிய நிதி நெருக்கடி அல்லது உள்நாட்டு நாணயத்தின் பலவீனம் நிலவும் காலங்களில், டாலர் சொத்துகளை வைத்திருக்கும் நிறுவன முதலீட்டாளர்கள் தங்கள் முதலீட்டுத் தொகுப்புகளின் மதிப்பைப் பாதுகாக்க உடனடி அழுத்தத்தை எதிர்கொள்கின்றனர். இதற்காக, மாற்று விகிதங்களை முன்கூட்டியே உறுதிசெய்யும் முன்னோக்கி ஒப்பந்தங்கள் எனப்படும் நிதி வழித்தோன்றல்களை அவர்கள் வழக்கமாகப் பயன்படுத்துகின்றனர். இதன் மூலம் முன்னோக்கிச் சந்தையில் டாலரை வாங்கி உள்ளூர் நாணயத்தை விற்பது நடைமுறையில் நிகழ்கிறது.
சாதாரண சூழ்நிலைகளில், வங்கித் துறை இந்தப் பரிவர்த்தனைகளைச் சீராக மேற்கொள்ள உதவும். ஆனால், அந்நியச் செலாவணிச் சந்தையின் தினசரி வர்த்தக அளவுடன் ஒப்பிடும்போது டாலர் சொத்துகளின் அளவு மிக அதிகமாக இருக்கும்போது, முக்கியச் சந்தைப் பங்கேற்பாளர்கள் ஒரே நேரத்தில் பாதுகாப்பு ஒப்பந்தங்களில் ஈடுபடுவது அமைப்புக்கு அழுத்தம் தரக்கூடும். தங்கள் நிலைகளைச் சமநிலைப்படுத்த வங்கிகள் அவசரப்படும் நிலையில், டாலரின் விலையை உயர்த்தக்கூடும். இதனால் நாணயம் மேலும் விலை உயர்ந்து, மதிப்பிழப்பு தன்னைத் தானே வலுப்படுத்தும் சுழற்சி தொடங்கலாம்.
டாலர் முன்னோக்கி ஒப்பந்தங்களை அதிக அளவில் விற்பது, டாலர் நிதி அழுத்தங்களைத் தீவிரப்படுத்தும் என்று அறிக்கை குறிப்பிட்டது. ஏப்ரலில் வாஷிங்டன் பரந்த அளவிலான வரி அறிவிப்புகளை வெளியிட்டதைத் தொடர்ந்து இந்த நடவடிக்கை வேகமடைந்தது. புவிசார் அரசியல் மற்றும் வர்த்தகக் கொள்கை மாற்றங்கள் நாணயச் சந்தைகளை எவ்வாறு விரைவாக நிலைகுலையச் செய்யக்கூடும் என்பதற்கு இது எடுத்துக்காட்டாகும். ஏற்றுமதியைப் பெரிதும் சார்ந்துள்ள கொரியாவுக்கு, இத்தகைய வெளிப்புற அதிர்ச்சிகள் நிதி நிலைத்தன்மைக்கு நிரந்தர அச்சுறுத்தலாக உள்ளன.
உலகளாவிய நெருக்கடியின்போது, சர்வதேச வங்கிகள் தங்கள் சொந்தச் சந்தைகளுக்குத் திரும்புவதால் இருப்பு நாணயங்கள் அல்லாதவற்றின் பணப்புழக்கம் பொதுவாக வற்றிவிடும் என்பதே கவலை. அத்தகைய சூழலில் கொரிய நிறுவனங்கள் ஒரே நேரத்தில் பில்லியன் கணக்கான டாலர் மதிப்பிலான சொத்துகளுக்குப் பாதுகாப்பு ஏற்படுத்த வேண்டியிருந்தால், குறைந்த ஆழமுள்ள உள்நாட்டுச் சந்தையால் பரிவர்த்தனைகளுக்கான தீர்வு விலையை நிர்ணயிக்க முடியாமல் போகலாம். இதனால் விலைகளில் குழப்பமான ஏற்ற இறக்கங்களும் பணப்புழக்க நெருக்கடியும் ஏற்படக்கூடும்.
கொள்கை நடவடிக்கைகளும் அவற்றின் வரையறுக்கப்பட்ட செயல்திறனும்
எதிர்காலத்தில் உருவாகக்கூடிய இந்த அபாயங்களுக்குப் பதிலளிக்கும் வகையில், நாணயத்தை வலுப்படுத்தவும் ஏற்ற இறக்கத்தைக் குறைக்கவும் தென் கொரிய அதிகாரிகள் பல நடவடிக்கைகளை மேற்கொண்டுள்ளனர். தேசிய ஓய்வூதியச் சேவைக்கும் மத்திய வங்கிக்கும் இடையிலான உத்திசார் நாணயப் பாதுகாப்பு ஏற்பாட்டை அரசு அண்மையில் நீட்டித்தது. தேசிய ஓய்வூதியச் சேவையின் மிகப்பெரிய வெளிநாட்டு முதலீடுகளுடன் தொடர்புடைய அபாயங்களைக் கட்டுப்படுத்துவதே இந்த நடவடிக்கையின் நோக்கம். நெருக்கடி காலங்களில் அந்த ஓய்வூதிய நிதி திறந்த சந்தையில் டாலர்களைக் கொட்ட வேண்டிய நிலை ஏற்படாமல் தடுக்க இது ஆதரவாக அமையும்.
மேலும், முக்கிய தரகு நிறுவனங்கள் வழியாகச் சில்லறை முதலீட்டாளர்களுக்கான முன்னோக்கி விற்பனைத் திட்டங்களை அறிமுகப்படுத்த அரசு தயாராகி வருகிறது. தனிநபர் முதலீட்டாளர்கள் வெளிநாட்டுப் பங்குகளை வாங்குவதால் உருவாகும் டாலர் தேவையைக் கட்டுப்படுத்துவதே இந்த முயற்சியின் நோக்கம். உள்ளூரில் 'சியோஹாக் ஆன்ட்ஸ்' என்று அழைக்கப்படும் இந்தச் சில்லறை முதலீட்டாளர்கள் அமெரிக்கப் பங்குகளில் பெருமளவு முதலீடு செய்து வருகின்றனர்; இதனால் உள்ளூர் சந்தையில் டாலர் வாங்குவதற்கான அழுத்தம் தொடர்ந்து அதிகரிக்கிறது. எளிதில் கிடைக்கக்கூடிய பாதுகாப்பு நிதி கருவிகளை வழங்குவதன் மூலம், இந்தச் சில்லறை முதலீட்டாளர்களால் உருவாகும் மூலதனப் பாய்ச்சல்களைச் சீராக்க அதிகாரிகள் நம்புகின்றனர்.
இந்த முயற்சிகள் இருந்தபோதிலும், கொள்கைகளின் தாக்கம் இதுவரை குறைவாகவே உள்ளது. உள்நாட்டுச் சந்தையில் அண்மையில் நடந்த வர்த்தகத்தின் முடிவில், ஒரு டாலருக்கு 1,473.6 என்ற அளவில் வோன் முடிவடைந்து, முந்தைய அமர்வில் கிடைத்த ஆதாயத்தை இழந்தது. அமெரிக்க நிதியமைச்சர் ஸ்காட் பெசென்ட் அரிதான தலையீட்டை மேற்கொண்டு, நாணயத்தின் அண்மைய சரிவு கொரியாவின் வலுவான பொருளாதார அடிப்படைகளுடன் பொருந்தவில்லை என்று கூறியதைத் தொடர்ந்து அந்தச் சிறிய ஏற்றம் ஏற்பட்டது. அமெரிக்காவின் வாய்மொழித் தலையீடு தற்காலிகமாகச் சந்தை மனநிலையை மேம்படுத்தினாலும், மாற்று விகிதத்தை இயக்கும் அடிப்படைத் தேவை-வழங்கல் நிலவரத்தில் பெரிய மாற்றத்தை ஏற்படுத்தவில்லை.
தற்போதைய நடவடிக்கைகள் போதுமானவை அல்ல என்று சந்தைப் பங்கேற்பாளர்கள் வெளிப்படையாகக் கூறியுள்ளனர். நாணயத்தின் சரிவைத் தடுத்து நிறுத்த கொரியாவின் தற்போதைய நடவடிக்கைகள் போதுமானவை அல்ல என்று பாங்க் ஆஃப் அமெரிக்கா வெளியிட்ட அறிக்கையில் வாதிட்டது. சரிவு தொடர்ந்தால், வோனை நிலைப்படுத்துவதற்கான அரசியல் அழுத்தம் தீவிரமடைய வாய்ப்புள்ளதாக அந்த நிதி நிறுவனம் எச்சரித்தது. மூலதனப் பாய்ச்சலின் போக்கை மாற்ற, மூலதன வரவுகளை ஊக்குவிக்கும் அல்லது வெளியேற்றத்தைக் குறைக்கும் வரிச் சலுகைகள் போன்ற வலுவான கருவிகள் தேவைப்படலாம் என அந்த ஆய்வு சுட்டுகிறது.
சர்வதேச ஒருங்கிணைப்புக்கான அழைப்புகள்
வெளிப்பாட்டின் அளவைக் கருத்தில் கொண்டு, நிதி ஆய்வாளர்கள் சர்வதேசத் தீர்வுகளை அதிகம் எதிர்பார்க்கத் தொடங்கியுள்ளனர். குறிப்பாக அமெரிக்காவுடன் வலுவான சர்வதேச ஒருங்கிணைப்பு தேவை என்று சிட்டி வலியுறுத்தியது. வர்த்தகத்தையும் நிதி நிலைத்தன்மையையும் ஆதரிக்க, 'அந்நியச் செலாவணி மாற்று ஒப்பந்தம் போன்ற அடையாளரீதியான ஆதரவு ஏற்பாடுகளை' கொரிய அதிகாரிகள் கோரலாம் என்று அந்த வங்கி பரிந்துரைத்தது.
2008 உலகளாவிய நிதி நெருக்கடியின்போது ஏற்படுத்தப்பட்டதைப் போன்ற, நெருக்கடி காலத்துக்கான வரம்பற்ற மாற்று ஒப்பந்த வரிசை தற்போதைய சூழலில் சாத்தியமில்லை எனக் கருதப்பட்டாலும், சியோலுக்கு வேறு வழிகள் உள்ளன. அமெரிக்க மத்திய வங்கியின் வெளிநாட்டு மற்றும் சர்வதேச நாணய அதிகாரிகளுக்கான மறுவாங்கல் வசதியை கொரியா பயன்படுத்தலாம் என்று சிட்டி குறிப்பிட்டது. இந்த ஏற்பாட்டின் மூலம், தென் கொரியா தனது அமெரிக்க அரசுப் பத்திரங்களைப் பிணையாக வைத்து டாலர் பணப்புழக்கத்தைப் பெற முடியும்; இதனால் சந்தை அழுத்தம் நிலவும் காலங்களில் பாதுகாப்பு கிடைக்கும்.
இத்தகைய ஏற்பாடுகள் நம்பிக்கையை வெளிப்படுத்தும் வலுவான சமிக்ஞையாக அமையும்; டாலர் பணப்புழக்கம் தொடர்ந்து கிடைக்கும் என்ற உறுதியைச் சந்தைக்கு அளிப்பதன் மூலம் ஊகத் தாக்குதல்களைத் தடுக்கவும் கூடும். மத்திய வங்கியின் மாற்று ஒப்பந்த வரிசைகள் அல்லது மறுவாங்கல் வசதிகளுக்கான அணுகல், ஒரு நாட்டின் நிதி நிலைக்கான 'அங்கீகார முத்திரை'யாகப் பல நேரங்களில் பார்க்கப்படுகிறது; இதன் மூலம் மையப் பொருளாதாரங்கள் விளிம்புநிலைப் பொருளாதாரங்களிலிருந்து வேறுபடுகின்றன.
இருப்பினும், இத்தகைய ஏற்பாடுகளைப் பெறுவதற்கு பெரும்பாலும் சிக்கலான தூதரகப் பேச்சுவார்த்தைகளும், அடிப்படைப் பொருளாதாரக் கொள்கைகள் வலுவாக இருப்பதற்கான நிரூபணமும் தேவைப்படும். ஒன்றோடொன்று இணைந்த நிதிச் சந்தைகள் நிலவும் காலத்தில், உலகளாவிய சக்திகளை எதிர்கொள்ள உள்நாட்டுக் கொள்கைக் கருவிகள் மட்டுமே போதுமானதாக இருக்காது என்ற வளர்ந்து வரும் புரிதலைத் தொடரும் பேச்சுவார்த்தைகள் பிரதிபலிக்கின்றன.
சாத்தியமான நெருக்கடி குறித்து நிபுணர்கள் எச்சரிக்கை
கட்டமைப்பு ரீதியான சந்தைப் பிரச்சினைகளில் IMF கவனம் செலுத்தும் நிலையில், அந்நியச் செலாவணி நெருக்கடி ஏற்படக்கூடிய உடனடி அபாயம் குறித்து சில உள்நாட்டு நிபுணர்கள் எச்சரிக்கின்றனர். செஜோங் பல்கலைக்கழகத்தின் வணிக நிர்வாகப் பேராசிரியர் கிம் டே-ஜோங், அண்மைய நேர்காணலில் கொரியாவின் பொருளாதாரத் தற்காப்புத் திறன் குறித்து கவலைக்கிடமான மதிப்பீட்டை முன்வைத்தார். மொத்த உள்நாட்டு உற்பத்தியுடன் ஒப்பிடுகையில் நாட்டின் அந்நியச் செலாவணி கையிருப்பு சுமார் 22% மட்டுமே என்றும், இது மிகவும் போதாமையான அளவு என்றும் அவர் கூறினார்.
அரசு தயார்நிலையில் இல்லாவிட்டால், அந்நியச் செலாவணி நெருக்கடி ஏற்படுவதற்கான வாய்ப்பு 30%-ஐ நெருங்கும். தைவானின் அளவுக்கு அந்நியச் செலாவணி கையிருப்பை நாம் கணிசமாக அதிகரிக்க வேண்டும்; கொரியா-ஜப்பான் நாணய மாற்று ஒப்பந்தங்கள் போன்ற நடவடிக்கைகள் மூலம் பாதுகாப்பு வலைகளையும் அமைக்க வேண்டும்.
ஊகத் தாக்குதல்களுக்கு எதிராகப் பெரிய பாதுகாப்பை வழங்கும் வகையில், தைவான் தனது மொத்த உள்நாட்டு உற்பத்தியில் 80%-க்கு இணையான கையிருப்பைக் கொண்டுள்ளதாகப் பேராசிரியர் கிம் சுட்டிக்காட்டினார். இதற்கு மாறாக, சர்வதேசப் பணப்பரிவர்த்தனைகளில் கொரிய வோனின் பங்கு வெறும் 0.1% மட்டுமே; எனவே நெருக்கடி காலத்தில் சர்வதேசப் பரிவர்த்தனைத் தரப்பினர் ஏற்றுக்கொள்ளத் தயங்கும் நாணயமாக அது உள்ளது என்று அவர் குறிப்பிட்டார். வெளிப்புறமாக ஏற்றுக்கொள்ளப்படுவது குறைவாக இருப்பதால், நாடு டாலர் கையிருப்பைச் சார்ந்திருக்க வேண்டியுள்ளது; நெருக்கடி ஏற்பட்டால் அது விரைவில் தீர்ந்துவிடக்கூடும்.
மாற்று விகிதம் மேல்நோக்கிச் செல்ல 84% வாய்ப்புள்ளதாகக் கணித்த பேராசிரியர், 2026-க்குள் ஒரு டாலருக்கு 1,550 முதல் 1,600 வோன் வரை உயரக்கூடும் என்றும் முன்னறிவித்தார். அதிக கையிருப்பை வைத்திருப்பதால் ஏற்படும் வட்டி இழப்புகள், நெருக்கடிக்கு எதிரான காப்பீட்டுக்குச் செலுத்த வேண்டிய அவசியமான விலை என்று அவர் வலியுறுத்தினார். நெருக்கடியால் ஏற்படும் செலவு, பணப்புழக்கமுள்ள சொத்துகளை வைத்திருப்பதற்கான செலவைவிட மிக அதிகமாக இருக்கும் என்றும் அவர் வாதிட்டார்.
அரசின் நிதிநிலை குறித்த பரந்த கவலைகளும் இந்த எச்சரிக்கைகளை மேலும் தீவிரப்படுத்துகின்றன. கடன் விகிதம் 52% என்று அரசு குறிப்பிடும் நிலையில், அந்த எண்ணிக்கை தவறான தோற்றத்தை அளிப்பதாகப் பேராசிரியர் கிம் வாதிடுகிறார். அரசுப் பொதுத்துறை நிறுவனங்களின் கடன்களையும் நிதி ஒதுக்கீடு செய்யப்படாத ஓய்வூதியப் பொறுப்புகளையும் உள்ளடக்கிய பரந்த தேசியக் கடன் ஏற்கெனவே மொத்த உள்நாட்டு உற்பத்தியில் 130%-ஐத் தாண்டிவிட்டதாக அவர் கூறுகிறார். இருப்பு நாணயம் இல்லாத நாடுகளின் கடன் விகிதம் 60%-ஐ மீறினால் அவற்றை அபாயகரமானவை என IMF வகைப்படுத்துகிறது; தென் கொரியா 2029-க்குள் அந்த வரம்பைக் கடக்கும் என எதிர்பார்க்கப்படுகிறது.
பரந்த பொருளாதாரச் சவால்களும் நிறுவனங்களின் வெளியேற்றமும்
நாணய நிலையற்ற தன்மை வெற்றிடத்தில் நிகழவில்லை; கொரியப் பொருளாதாரத்தின் ஆழமான கட்டமைப்புச் சவால்களின் அறிகுறியாக உள்ளது. உயர்ந்த நிறுவன வரி விகிதங்களும் கடுமையான விதிமுறைகளும் நிறுவனங்கள் வெளிநாடுகளில் சாதகமான சூழலைத் தேடுவதால் மூலதன வெளியேற்றத்தைத் தூண்டுகின்றன. கொரியாவின் நிறுவன வரி விகிதமான 26%, உலகளாவிய சராசரியான 21%-ஐவிட அதிகம்; சிங்கப்பூர், அயர்லாந்து போன்ற போட்டி நாடுகளின் விகிதங்களையும் கணிசமாக விஞ்சுகிறது என்று பேராசிரியர் கிம் குறிப்பிட்டார்.
இந்த ஒழுங்குமுறை மற்றும் நிதிச் சூழல் புதுமைகளை முடக்குவதுடன் புதிய வணிகங்கள் தொடங்குவதையும் ஊக்கமின்றி ஆக்குகிறது. ஊபர் போன்ற தளங்களை அனுமதித்தால் 300,000-க்கும் மேற்பட்ட வேலைவாய்ப்புகளை உருவாக்க முடியும் என்று சவாரிப் பகிர்வு துறையை உதாரணமாகக் காட்டினார் பேராசிரியர். அதற்குப் பதிலாக, எது தடை செய்யப்பட்டுள்ளது என்பதை அல்லாமல் எது அனுமதிக்கப்படுகிறது என்பதை வரையறுக்கும் 'நேர்மறை ஒழுங்குமுறை' என்று விமர்சகர்கள் கூறும் முறையை கொரியா தொடர்கிறது. இதனால் புதிய தொழில்கள் தொடக்க நிலையிலேயே முடக்கப்படுகின்றன.
நிறுவனங்கள் வெளியேறும்போது வரி வருவாய் அடித்தளம் சுருங்குகிறது; இதனால் தேசியக் கடனைச் செலுத்துவதும் சமூகத் திட்டங்களுக்கு நிதி வழங்குவதும் கடினமாகிறது. இதனால் அரசு வரிகளை மேலும் உயர்த்த வேண்டிய அல்லது அதிகக் கடன் வாங்க வேண்டிய தீய சுழற்சி உருவாகிறது; இவை இரண்டும் நாணயத்தின் மீதான முதலீட்டாளர் நம்பிக்கையைப் பாதிக்கின்றன. தனிநபர்களைப் பொறுத்தவரை, மாற்று விகிதம் உயரும் என எதிர்பார்க்கப்படும் நிலையில் சொத்துகளைப் பாதுகாக்க, டாலர் மதிப்பிலான சொத்துகளுக்கு அதிக எடை அளிக்கும் தற்காப்பு முதலீட்டு உத்தியைப் பேராசிரியர் கிம் பரிந்துரைத்தார்.
கட்டமைப்பு ரீதியாக ஆழமற்ற அந்நியச் செலாவணிச் சந்தை, பெருமளவிலான டாலர் வெளிப்பாடு, குறைந்து வரும் கையிருப்பு, பலவீனமடையும் நிதிநிலை ஆகியவை ஒன்றிணைவது தென் கொரியாவின் பொருளாதார எதிர்காலம் குறித்த சிக்கலான சித்திரத்தை உருவாக்குகிறது. உடனடி ஏற்ற இறக்கத்தைக் கட்டுப்படுத்த அதிகாரிகள் நடவடிக்கை எடுத்து வந்தாலும், IMF-உம் உள்நாட்டு நிபுணர்களும் சுட்டிக்காட்டிய அடிப்படைச் சமநிலையின்மைகள் வோன் மீதான அழுத்தம் தொடரக்கூடும் என்பதைக் காட்டுகின்றன.
முக்கிய அம்சங்கள்
- கொரியாவின் டாலர் சொத்துகளின் வெளிப்பாடு, அதன் உள்நாட்டு அந்நியச் செலாவணிச் சந்தையின் அளவைவிட 25 மடங்கு அதிகம்; இதனால் அதிக ஏற்ற இறக்க அபாயம் நிலவுகிறது என்று IMF தெரிவித்தது.
- நாணயத்தை நிலைப்படுத்த அரசு தலையிட்டபோதும், ஒரு டாலருக்கு 1,480 என்ற அளவை நோக்கி வோன் பலவீனமடைந்துள்ளது.
- தைவானின் அபாய விகிதம் 45 மடங்கைக் கடந்துள்ளது; சந்தையின் ஆழம் காரணமாக ஜப்பான் 15 மடங்கு என்ற பாதுகாப்பான விகிதத்தைப் பராமரிக்கிறது.
- நெருக்கடி காலங்களில் முதலீட்டாளர்கள் பாதுகாப்பு ஒப்பந்தங்களுக்கு அவசரமாகச் செல்வது சந்தையைத் திணறடித்து, நாணயச் சரிவைத் தானே வலுப்படுத்தும் சுழற்சியை உருவாக்கலாம்.
- தேசிய ஓய்வூதியச் சேவையின் பாதுகாப்பு ஒப்பந்த நீட்டிப்புகள், சில்லறை முதலீட்டாளர்களுக்கான முன்னோக்கி விற்பனைத் திட்டங்கள் போன்ற கொள்கை நடவடிக்கைகள் இதுவரை நாணயச் சரிவைத் தடுக்கவில்லை.
- மொத்த உள்நாட்டு உற்பத்தியுடன் ஒப்பிடுகையில் கையிருப்பு குறைவாக இருப்பதையும், 2026-க்குள் மாற்று விகிதம் 1,600 ஆக உயரும் எனக் கணிக்கப்படுவதையும் சுட்டிக்காட்டி, அந்நியச் செலாவணி நெருக்கடி ஏற்படக்கூடும் என்று நிபுணர்கள் எச்சரிக்கின்றனர்.
- போதுமான டாலர் பணப்புழக்கத்தை உறுதிசெய்ய, அமெரிக்க மத்திய வங்கியின் மாற்று ஒப்பந்த வரிசைகள் அல்லது மறுவாங்கல் வசதிகள் கொரியாவுக்குத் தேவைப்படலாம் என ஆய்வாளர்கள் கூறுகின்றனர்.