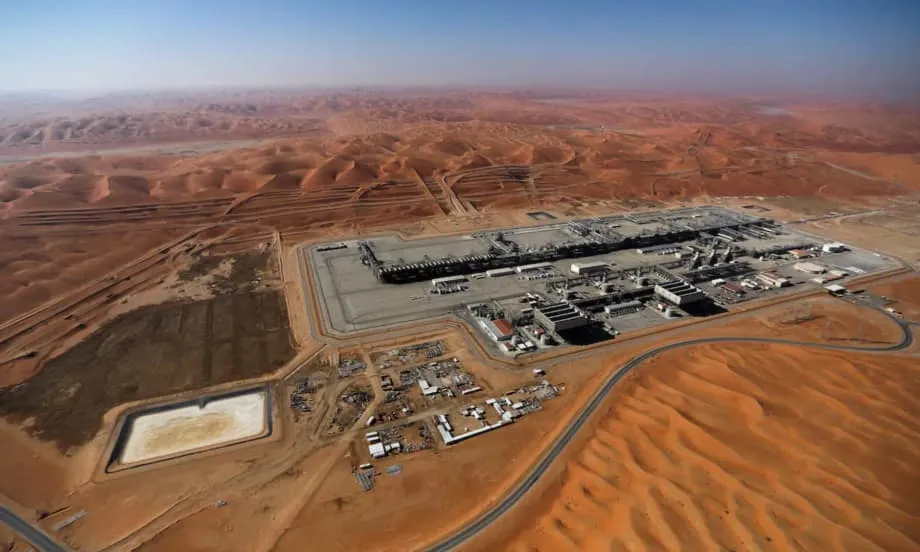
ஹோர்முஸ் நீரிணை நெருக்கடி, பலவீனமான விநியோகச் சங்கிலியை வெளிப்படுத்துகிறது
2026 மார்ச் தொடக்கத்தில் பாரசீக வளைகுடா முழுவதும் உள்ள எண்ணெய் நிலையங்களைக் குறிவைத்து ஏவுகணைகளும் ஆளில்லா விமானங்களும் தாக்கத் தொடங்கியபோது, ஆசிய எரிசக்திச் சந்தைகள் காட்டிய வேகம், இப்பிராந்தியத்தின் எரிசக்திப் பாதுகாப்பு உண்மையில் எவ்வளவு ஆபத்தான நிலையில் உள்ளது என்பதை வெளிப்படுத்தியது. ஈரானுக்கும் அமெரிக்கா-இஸ்ரேல் கூட்டணிக்கும் இடையிலான மோதல், விரைவில் பிராந்திய ராணுவ மோதலைத் தாண்டி, உலகின் மிகப்பெரிய எண்ணெய் இறக்குமதிப் பிராந்தியத்துக்கான முழு அளவிலான எரிசக்தி நெருக்கடியாக உருவெடுத்தது. ஹோர்முஸ் நீரிணை நடைமுறையில் முற்றுகையிடப்பட்டு, கத்தாரின் எல்என்ஜி உற்பத்தி நிறுத்தப்பட்ட நிலையில், டோக்கியோ முதல் ஜகார்த்தா வரை பொருளாதாரங்களை முடக்கக்கூடிய விநியோகத் தடைகளை எதிர்கொள்ளும் நிலைக்கு ஆசியா தள்ளப்பட்டது.
உள்ளடக்கம்
- ஹோர்முஸ் நீரிணை நெருக்கடி, பலவீனமான விநியோகச் சங்கிலியை வெளிப்படுத்துகிறது
- சார்பின் அளவு புள்ளிவிவரங்களைத் தாண்டியது
- தொழில்நுட்பத் தடைகளும் ஒப்பந்தச் சங்கிலிகளும்
- நாடு வாரியான பாதிப்புகள்: டோக்கியோ முதல் புதுதில்லி வரை
- இயற்கை எரிவாயு பரிமாணம்
- பொருளாதார அதிர்வுகளும் கொள்கை நடவடிக்கைகளும்
- தூய்மையான எரிசக்தியின் அவசியம்
- முக்கிய அம்சங்கள்
புள்ளிவிவரங்கள் நிலைமையின் தீவிரத்தைத் தெளிவாகக் காட்டுகின்றன. மத்திய கிழக்கில் உற்பத்தி செய்யப்படும் கச்சா எண்ணெயில் ஐந்தில் நான்குக்கும் அதிகமானதை ஆசியா வாங்குகிறது; அந்தச் சரக்குகளில் 90 சதவீதம் குறுகிய ஹோர்முஸ் நீரிணை வழியாகச் செல்கின்றன. அரேபியத் தீபகற்பத்தையும் ஈரானையும் பிரிக்கும் இந்தக் கடல்வழி இடுக்கின் வழியாக, உலகளாவிய எண்ணெய் மற்றும் திரவமாக்கப்பட்ட இயற்கை எரிவாயு சரக்குகளில் சுமார் 20 சதவீதம் கொண்டு செல்லப்படுகிறது. இந்த நீர்வழி எண்ணெய்க் கப்பல்களுக்குப் பாதுகாப்பற்றதாக மாறும்போது, அதன் தாக்கம் வாரங்களில் அல்ல, சில நாட்களிலேயே பசிபிக் முழுவதும் பரவுகிறது.
பொருளாதார அதிர்வுகள் ஏறக்குறைய உடனடியாக உணரப்பட்டன. ஆசியாவில் உடனடி விநியோகத்துக்கான எல்என்ஜி விலைகள், ஒரு மில்லியன் பிரிட்டிஷ் வெப்ப அலகுக்கு சுமார் $23.80 என உயர்ந்தன; சில வாரங்களுக்கு முன்பிருந்த அளவைவிட ஏறக்குறைய இரட்டிப்பாகின. ப்ரெண்ட் கச்சா எண்ணெய் விலை பீப்பாய்க்கு $100ஐத் தாண்டியது; மோதல் நீடித்தால் விலை $150ஐ நோக்கி உயரக்கூடும் என்று ஆய்வாளர்கள் எச்சரித்தனர். 2025இல் நாளொன்றுக்கு 25 மில்லியன் பீப்பாய்களைப் பதிவுசெய்யும் அளவுக்கு இறக்குமதி செய்ததும், அதில் கிட்டத்தட்ட 60 சதவீதம் மத்திய கிழக்கிலிருந்து வந்ததுமான ஒரு பிராந்தியத்துக்கு, கணக்கு கடுமையானது. நீரிணை மூடப்பட்டிருக்கும் ஒவ்வொரு நாளும், ஆசியச் சுத்திகரிப்பு நிலையங்கள் குறிப்பாகச் சுத்திகரிக்க வடிவமைக்கப்பட்ட உயர் கந்தகக் கச்சா எண்ணெயின் பல மில்லியன் பீப்பாய்கள் தேங்கிவிடும் அபாயம் உள்ளது.
சார்பின் அளவு புள்ளிவிவரங்களைத் தாண்டியது
கப்பல் போக்குவரத்து பகுப்பாய்வு நிறுவனமான கெப்லரின் தரவுகள், இந்தச் சார்பு எந்த அளவுக்கு ஆழமானது என்பதை விளக்குகின்றன. 2025இல் மத்திய கிழக்கிலிருந்து நாளொன்றுக்கு 14.74 மில்லியன் பீப்பாய் கச்சா எண்ணெயை ஆசியா இறக்குமதி செய்தது; இது பிராந்தியத்தின் மொத்த கொள்முதலில் கிட்டத்தட்ட 60 சதவீதமாகும். சவூதி அரேபியா, ஐக்கிய அரபு அமீரகம், ஈராக் ஆகியவை முக்கிய விநியோக நாடுகளாக உள்ளன. அங்கிருந்து அனுப்பப்படும் கச்சா எண்ணெய் வட ஆசியத் துறைமுகங்களைச் சென்றடையப் பொதுவாக 30 முதல் 40 நாட்கள் ஆகும்; புவியியல் அருகாமையால் இந்தியாவுக்கான பயணத்துக்கு ஒரு வாரத்துக்கும் குறைவாகவே ஆகிறது.
ஆனால் இந்த உறவு வெறும் இறக்குமதிப் புள்ளிவிவரங்களைத் தாண்டியது. முக்கிய வாங்குநாடுகளில் ஜப்பானும் தென் கொரியாவும் மிகக் கடுமையான பாதிப்புக்குள்ளாகும் நிலையில் உள்ளன. ஜப்பான் தனது கச்சா எண்ணெயில் சுமார் 95 சதவீதத்தை மத்திய கிழக்கிலிருந்து பெறுகிறது; தென் கொரியா தனது எண்ணெயில் சுமார் 70 சதவீதத்துக்கும், எல்என்ஜியில் 20 சதவீதத்துக்கும் இப்பிராந்தியத்தைச் சார்ந்துள்ளது. ஆசியாவின் முதன்மை எண்ணெய் மையமான சிங்கப்பூர்கூட, எக்சான் மொபில் சுத்திகரிப்பு நிலைய விரிவாக்கம் நிறைவடைந்ததைத் தொடர்ந்து, கனரக எண்ணெய் விநியோகம் தேவைப்பட்டதால், மத்திய கிழக்கு எண்ணெய் மீதான தனது சார்பை 2024இல் சுமார் 50 சதவீதத்திலிருந்து 2025இல் 70 சதவீதத்துக்கும் மேலாக உயர்த்தியது.
உலகின் மிகப்பெரிய கச்சா எண்ணெய் இறக்குமதியாளராகவும், பல்வகை விநியோக நாடுகளைக் கொண்டதாகவும் சீனா இருந்தாலும், கடல்வழியாக இறக்குமதி செய்யும் எண்ணெயில் சுமார் பாதி இன்னமும் மத்திய கிழக்கிலிருந்து வருகிறது; இது நாளொன்றுக்கு 5.4 மில்லியன் பீப்பாய்களாகும். ரஷ்யா, ஈரான், கனடா ஆகிய நாடுகளுடன் உறவுகளை வளர்த்துள்ளதுடன், நாளொன்றுக்கு 4 மில்லியன் பீப்பாய்களைத் தாண்டும் கணிசமான உள்நாட்டு உற்பத்தியையும் சீனா கொண்டுள்ளது. இருப்பினும், சீனத் துறைமுகங்களுக்கு வரும் மத்திய கிழக்குக் கச்சா எண்ணெயின் பெரும் அளவு, வளைகுடா உற்பத்தியாளர்களுடன் ஆசியப் பொருளாதாரங்கள் கட்டமைப்பு ரீதியாக எவ்வளவு ஒன்றிணைந்துள்ளன என்பதைச் சுட்டிக்காட்டுகிறது.
தொழில்நுட்பத் தடைகளும் ஒப்பந்தச் சங்கிலிகளும்
மாற்று விநியோக நாடுகளுக்கு ஆசியா ஏன் எளிதில் மாற முடியாது என்ற கேள்விக்குப் பின்னால், தொழில்நுட்பம், பொருளாதாரம், உள்கட்டமைப்பு சார்ந்த சிக்கலான தடைகள் உள்ளன. பெரும்பாலான ஆசியச் சுத்திகரிப்பு நிலையங்கள், மத்திய கிழக்கிலிருந்து கிடைக்கும் உயர் கந்தகக் கச்சா எண்ணெயைச் சுத்திகரிப்பதற்காகவே வடிவமைக்கப்பட்ட கந்தக நீக்க அலகுகளைக் கொண்டுள்ளன. இந்த வகை எண்ணெய் பொதுவாகக் குறைந்த கந்தக வகை எண்ணெயைவிடக் குறைந்த விலையில் விற்கப்படுவதால், சுத்திகரிப்பு நிலையங்கள் அதிக லாபம் ஈட்ட முடிகிறது. மத்திய கிழக்குக் கச்சா எண்ணெயில் கணிசமான அளவு எரிபொருள் எண்ணெயும் உள்ளது; அதை மேம்படுத்தி பெட்ரோல், டீசலாக மாற்றலாம் அல்லது சிங்கப்பூர், ஜுஷான் போன்ற உலகளாவிய எரிபொருள் நிரப்பும் துறைமுகங்களில் கப்பல் எரிபொருளாகப் பயன்படுத்தலாம்.
மேற்கு ஆப்பிரிக்கா அல்லது அமெரிக்கக் கண்டத்திலிருந்து வரும் கச்சா எண்ணெய்க்கு மாறுவதில் பெரும் தடைகள் உள்ளன. அந்தப் பிராந்தியங்களிலிருந்து அனுப்பப்படும் எண்ணெய் சீனாவைச் சென்றடைய 45 முதல் 60 நாட்கள் ஆகும்; ஹோர்முஸ் நீரிணை வழியாகச் செல்ல சுமார் 25 நாட்களே ஆகும். அதைவிட முக்கியமாக, கச்சா எண்ணெய் வகைகளை மாற்றுவது சுத்திகரிக்கப்பட்ட பொருட்களின் உற்பத்தியையும் எரிபொருள் கலவைத் தேவைகளையும் பாதிக்கிறது. எரிசக்தி ஆலோசகர் ஆதி இம்சிரோவிக் விளக்குவதுபோல், ஒரு சுத்திகரிப்பு நிலையத்தில் புதிய கச்சா எண்ணெயை அறிமுகப்படுத்துவதற்கு வெட்டுப்புள்ளிகள், பெட்ரோல் கலவை நடைமுறைகள், செயல்பாட்டு அளவுருக்கள் ஆகியவற்றை மாற்ற வேண்டியிருக்கும்.
இது கடினமான வேலை," என்கிறார் அவர். "இதனால்தான் பல நாடுகளில் பல்வகைப்படுத்தல் மிகவும் குறைவாக உள்ளது.
இந்தத் தொழில்நுட்பத் தடைகளுடன், பெரும்பாலான ஆசியச் சுத்திகரிப்பு நிறுவனங்கள் தங்களுக்குத் தேவையான கச்சா எண்ணெயில் 50 சதவீதத்துக்கும் அதிகமானதை நிலையான விநியோகத்தை உறுதிசெய்யும் நீண்டகால ஒப்பந்தங்கள் மூலம் முன்கூட்டியே பெறுகின்றன. வழக்கமான சூழலில் விலை நிலைத்தன்மையை வழங்கும் இந்த ஒப்பந்தங்கள், புவிசார் அரசியல் நெருக்கடிகளின்போது தடையாக மாறுகின்றன. உடனடி சந்தைகளில் மாற்றுச் சரக்குகள் கிடைத்தாலும் அவற்றைப் பெறும் திறனை இவை கட்டுப்படுத்துகின்றன.
நாடு வாரியான பாதிப்புகள்: டோக்கியோ முதல் புதுதில்லி வரை
கையிருப்பு அளவுகள், விநியோக நாடுகளின் பன்முகத்தன்மை, உள்நாட்டு எரிசக்திக் கொள்கைகள் ஆகியவற்றைப் பொறுத்து, ஆசியப் பொருளாதாரங்கள் ஒவ்வொன்றிலும் நெருக்கடியின் தாக்கம் வேறுபடுகிறது. உலகின் மிக நவீனமான எரிசக்திப் பாதுகாப்பு ஏற்பாடுகளில் ஒன்றை ஜப்பான் கொண்டுள்ளது. அரசுக்குச் சொந்தமான கையிருப்புகளும், தனியார் துறைக்கு விதிக்கப்பட்ட கட்டாய இருப்புகளும் சேர்ந்து, 254 நாட்களுக்கான நுகர்வை ஈடுசெய்யும் அவசரகால இருப்பை அந்நாடு பராமரிக்கிறது. ஆனால் தீவிரமான பாதிப்பு அபாயம் இருப்பதால்தான் இந்தப் பாதுகாப்பு ஏற்பாடு உருவாக்கப்பட்டுள்ளது: ஜப்பான் தனது கச்சா எண்ணெயில் 90 சதவீதத்துக்கும் அதிகமாக மத்திய கிழக்கிலிருந்து பெறுகிறது; அந்த இறக்குமதியில் முக்கால்வாசி ஹோர்முஸ் நீரிணை வழியாக வருகிறது. பெட்ரோலுக்கான தேவை குறைந்து வருவதால், கனடாவின் கனரக டிஎம்எக்ஸ் போன்ற மாற்று வகைக் கச்சா எண்ணெயைச் சுத்திகரிக்கத் தேவையான மேம்பாடுகளில் முதலீடு செய்ய ஜப்பானியச் சுத்திகரிப்பு நிறுவனங்கள் தயங்கியுள்ளன.
தென் கொரியாவும் இதேபோன்ற கட்டுப்பாடுகளை எதிர்கொள்கிறது. கொரியா தேசிய எண்ணெய் நிறுவனம் நிர்வகிக்கும் வகையில், 208 நாட்களுக்கான நுகர்வுக்குப் போதுமான மூலோபாய இருப்புகளை அந்நாடு பராமரிக்கிறது. இருப்பினும், 2008ஆம் ஆண்டின் உலகளாவிய நிதி நெருக்கடிக்குப் பிறகு மிகக் குறைந்த அளவுக்குக் கொரிய வோன் சரிந்த நிலையில், அரசு மத்திய கிழக்கு நெருக்கடிக்கான 24 மணி நேரப் பணிக்குழுவைச் செயல்படுத்தியுள்ளது. மோதல் பகுதிகளைத் தவிர்க்க, நன்னம்பிக்கை முனையைச் சுற்றிச் செல்லும் நீண்ட பாதையில் பயணிக்கும் எண்ணெய்க் கப்பல்களின் சரக்குக் கட்டணங்களுக்கு மானியம் வழங்க அரசு நிதி பயன்படுத்தப்படுகிறது.
இந்தியாவின் நிலைமை இன்னும் நிலையற்றதாக உள்ளது. நிலத்தடி மூலோபாயக் களஞ்சியங்களில் சுமார் ஒன்பது நாட்களுக்கான விநியோகமே இருப்பதுடன், மொத்த இருப்பு 50 முதல் 60 நாட்களுக்குப் போதுமானதாக இருப்பதால், தள்ளுபடி விலையில் கிடைக்கும் ரஷ்ய யூரல்ஸ் கச்சா எண்ணெயைப் பெற இந்தியா விரைந்துள்ளது; இது தற்போது இறக்குமதியில் கிட்டத்தட்ட 40 சதவீதமாக உள்ளது. ரஷ்ய எண்ணெய் வாங்குவதற்காக இந்தியாவுக்கு ஒரு மாத அவகாசத்தை வாஷிங்டன் வழங்கியது; இதற்கு முன்பு அதிபர் டொனால்ட் டிரம்ப் கடுமையான வரிகளை விதிப்பதாக மிரட்டியிருந்தார். இருப்பினும், எண்ணெயில் 55 சதவீதத்துக்கு அருகிலுள்ள மத்திய கிழக்கு விநியோக நாடுகளைச் சார்ந்திருப்பதால், நீண்டகாலத் தடைகளால் இந்தியா பாதிக்கப்படும் அபாயம் உள்ளது.
தென்கிழக்கு ஆசிய நாடுகளில் பாதிப்பு அபாயம் ஒவ்வொரு நாட்டுக்கும் வேறுபடுகிறது. தாய்லாந்து 60 நாட்களுக்கும் அதிகமான கையிருப்பைப் பராமரிப்பதுடன், தனது எண்ணெய் எரிபொருள் நிதியைப் பயன்படுத்தி உள்நாட்டு டீசல் விலையை முடக்கியுள்ளது. பாரசீக வளைகுடாவிலிருந்து 96 சதவீத எண்ணெயைப் பெறும் பிலிப்பைன்ஸ், பல்வேறு வகை எரிபொருட்களில் சுமார் 60 நாட்களுக்கான இருப்பைப் பராமரிக்கிறது; எரிபொருள் மானியங்கள், கட்டணமில்லா பேருந்து வழித்தடங்கள் உள்ளிட்ட அவசர நடவடிக்கைகளையும் செயல்படுத்தியுள்ளது. இந்தோனேசியாவிடம் 21 முதல் 25 நாட்களுக்கான இருப்பே உள்ளது. வியட்நாமின் பெட்ரோலியக் கையிருப்பு ஆசியாவிலேயே மிகக் குறைவானவற்றில் ஒன்றாகும்: 20 நாட்களுக்குக்கூடப் போதாது; நாட்டுக்கென ஒதுக்கப்பட்ட இருப்பு, நிகர இறக்குமதியில் வெறும் 7 முதல் 9 நாட்களுக்கே போதுமானது.
இயற்கை எரிவாயு பரிமாணம்
செய்தித் தலைப்புகளில் கச்சா எண்ணெய் ஆதிக்கம் செலுத்தினாலும், எல்என்ஜி சந்தையிலும் அதே அளவுக்குக் கடுமையான பாதிப்பு அபாயங்கள் உள்ளன. மத்திய கிழக்கு எரிவாயு விநியோகத்தை ஆசியா பெரிதும் சார்ந்துள்ளது. ஈரானின் ஆளில்லா விமானத் தாக்குதல்களால் ராஸ் லஃபான் உற்பத்தி நிலையம் மூடப்படும் வரை, கத்தார் முதன்மை விநியோக நாடாக இருந்தது. இந்த நிறுத்தம், உடனடி சந்தை விலைகள் 2023க்குப் பிறகு காணாத அளவுக்கு உயர்ந்துள்ள நிலையில், மாற்றுச் சரக்குகளைப் பெற வாங்குநாடுகளை அவசரமாகச் செயல்பட வைத்துள்ளது.
ஹோர்முஸ் நீரிணை வழியாகச் செல்லும் எண்ணெயில் 75 சதவீதத்துக்கும், எல்என்ஜியில் 59 சதவீதத்துக்கும் சீனா, இந்தியா, ஜப்பான், தென் கொரியா ஆகிய நான்கு ஆசியப் பொருளாதாரங்கள் பொறுப்பாக உள்ளன. இந்தக் கடல்வழி இடுக்கு வழியாக அனுப்பப்படும் எல்என்ஜியின் முக்கிய இலக்குகளாக வங்கதேசம், பாகிஸ்தான், தைவான் ஆகியவையும் உள்ளன. ஈரானின் தாக்குதல்களைத் தொடர்ந்து, நீண்டகால ஒப்பந்தங்களின் கீழ் விநியோகிக்க முடியாத சூழல் ஏற்பட்டுள்ளதாகக் கத்தார் அறிவித்தபோது, நிதி நெருக்கடியில் உள்ள வங்கதேசம் போன்ற நாடுகள் உடனடியாக மின் உற்பத்தி நெருக்கடியை எதிர்கொண்டன. விலை உணர்திறன் கொண்ட ஆசிய வாங்குநாடுகளை ஐரோப்பிய நாடுகள் ஏலத்தில் முந்தியதால் பரவலான மின்வெட்டுகள் ஏற்பட்ட 2022 நிலைமையை இது நினைவூட்டியது.
எல்என்ஜி சந்தையின் கட்டமைப்பும் இந்த அபாயங்களை அதிகரிக்கிறது. ஒப்பீட்டளவில் எளிதில் வாங்கி விற்கக்கூடிய உலகளாவிய சந்தை எண்ணெய்க்கு இருந்தாலும், எல்என்ஜி விநியோகச் சங்கிலிகள் நிலையான முனையங்களையும் விரைவாக வேறு இடத்துக்கு மாற்றுவது கடினமான நீண்டகால ஒப்பந்தங்களையும் கொண்டுள்ளன. பிலிப்பைன்ஸும் வியட்நாமும் 2023இல் தங்களது முதல் எல்என்ஜி முனையங்களைத் தொடங்கியதும், தாய்லாந்து இறக்குமதியை 40 சதவீதம் அதிகரித்ததும், குழாய்வழி விநியோக அபாயங்களுக்குப் பதிலாகக் கடல்வழி இடுக்கு அபாயங்களை ஏற்றுக்கொண்டதற்கு இணையானது. ஹோர்முஸ் நீரிணை வழியாகக் கொண்டு செல்லப்படும் எண்ணெய் மற்றும் எல்என்ஜியில் 80 சதவீதத்துக்கும் அதிகமானவை ஆசியச் சந்தைகளுக்குச் செல்வதால், ஒரே புவியியல் வழித்தடத்தில் தனது எரிசக்திப் பாதுகாப்பு அபாயங்களைப் பிராந்தியம் குவித்துள்ளது.
பொருளாதார அதிர்வுகளும் கொள்கை நடவடிக்கைகளும்
எரிசக்தி நெருக்கடி ஆசியா முழுவதும் உடனடிப் பொருளாதார விளைவுகளை ஏற்படுத்தியுள்ளது. நாணய மதிப்புச் சரிவும் நுகர்வோர் பணவீக்க உயர்வும் ஒன்றையொன்று தீவிரப்படுத்தும் தீய சுழற்சி உருவாகியுள்ளதாக ஆய்வாளர்கள் விவரிக்கின்றனர். டாலரில் மதிப்பிடப்படும் எரிசக்தி இறக்குமதிச் செலவு அதிகரிக்கும்போது, உள்ளூர் நாணயங்கள் டாலருக்கு எதிராக வலுவிழக்கின்றன; இதனால் அடுத்தடுத்த எரிபொருள் கொள்முதல்களும் உள்ளூர் கணக்கில் மேலும் விலை உயர்ந்தவையாகின்றன. எண்ணெய் விலை ஏற்ற இறக்கங்களுக்கும் வர்த்தகச் சமநிலை மோசமடைவதற்கும் பிலிப்பைன்ஸ் பேசோ, தாய் பாட், கொரிய வோன், இந்திய ரூபாய் ஆகியவை குறிப்பாகப் பாதிக்கப்பட்டுள்ளன.
பாதிப்பைக் குறைக்க அரசுகள் பல்வேறு நிதி நடவடிக்கைகளை மேற்கொண்டுள்ளன. பீப்பாய்க்கு $70 என்ற எண்ணெய் விலை மதிப்பீட்டின் அடிப்படையில், இந்தோனேசியா தனது 2026 வரவுசெலவுத் திட்டத்தில் எரிபொருள் மானியங்களுக்காக 381 டிரில்லியன் ரூபியா ($22.4 பில்லியன்) ஒதுக்கியது; ஆனால் விலை $100ஐத் தாண்டியதால் அந்த மதிப்பீடுகள் காலாவதியாகிவிட்டன. ஒரு லிட்டர் RON95 எரிபொருளின் விலையை RM1.99 ஆக வைத்திருக்க மலேசியா விரிவான மானியங்களை வழங்குகிறது. எனினும், மோதல் நீடித்தால் இவற்றை முடிவில்லாமல் தொடர முடியாது என்று பிரதமர் அன்வார் இப்ராகிம் எச்சரித்துள்ளார். போக்குவரத்து மற்றும் வேளாண்மைத் துறைகளுக்காக பிலிப்பைன்ஸ் தற்காலிகமாக நான்கு நாள் வேலை வாரங்களையும் பண்டாவிட் பசாடா எரிபொருள் மானியங்களையும் செயல்படுத்தியுள்ளது.
எண்ணெய் விலை உயர்வால் தாய்லாந்தின் மொத்த உள்நாட்டு உற்பத்தி 0.15 சதவீதம் பாதிக்கப்படும் எனக் கணிக்கப்பட்டுள்ளது. பீப்பாய்க்கு $10 விலை உயர்ந்தால் பணவீக்கம் 0.5 சதவீதப் புள்ளிகள் அதிகரிக்கக்கூடும் என்றும் மதிப்பீடுகள் தெரிவிக்கின்றன. தாய் பாட் மதிப்பை நிலைப்படுத்த தாய்லாந்து வங்கி அந்நியச் செலாவணி சந்தைகளில் தலையிட்டுள்ளது. இதற்கிடையே, நுகர்வோர் விலைக் குறியீட்டில் எரிசக்திச் செலவுகள் 3 முதல் 3.5 சதவீதம் மட்டுமே கொண்டுள்ள சிங்கப்பூர் பொருளாதாரத்தின் மீதான தாக்கத்தை சிங்கப்பூர் நாணய ஆணையம் மதிப்பிடுகிறது; இது பரவலான பணவீக்க உயர்விலிருந்து ஓரளவு பாதுகாப்பளிக்கிறது.
தூய்மையான எரிசக்தியின் அவசியம்
உடனடி விநியோகத் தடைகளை ஆசியத் தலைநகரங்கள் சமாளித்து வரும் நிலையில், உள்நாட்டில் உற்பத்தி செய்யப்படும் தூய்மையான எரிசக்திக்கு மாறுவதை விரைவுபடுத்துவதே ஒரே நிலையான தீர்வு என்று எரிசக்தி ஆய்வாளர்கள் வலியுறுத்துகின்றனர். 2022இல் ரஷ்யா உக்ரைனை ஆக்கிரமித்ததைத் தொடர்ந்து ஏற்பட்ட நெருக்கடிக்குப் பிறகு, நான்கு ஆண்டுகளில் உருவான இரண்டாவது பெரிய எரிசக்தி அதிர்ச்சி இது. இருப்பினும், அந்த நெருக்கடிக்குப் பதிலளித்த பல நாடுகள் புதுப்பிக்கத்தக்க எரிசக்திக்குப் பதிலாக எல்என்ஜி இறக்குமதியை அதிகரித்தன.
ஜீரோ கார்பன் அனலிட்டிக்ஸ் ஆய்வின்படி, ஹோர்முஸ் நீரிணை வழியாக வரும் எண்ணெய் மற்றும் எரிவாயுவின் பங்கு அதிகமாகவும், புதைபடிவ எரிபொருள் சார்பு வலுவாகவும் இருப்பதால், நேரடி விநியோகத் தடையின் மிக அதிக அபாயத்தை ஜப்பான் எதிர்கொள்கிறது; அடுத்ததாக தென் கொரியா, இந்தியா, சீனா உள்ளன. அதேவேளை, புதுப்பிக்கத்தக்க எரிசக்திக்கு மாறுவதில் மிகவும் மெதுவாகச் செயல்படும் நாடுகளே நீண்டகாலத்தில் மிகப் பெரிய அபாயங்களை எதிர்கொள்கின்றன என்றும் இந்த ஆய்வு காட்டுகிறது. 2023இல், தென் கொரியாவின் மின்சாரக் கலவையில் புதுப்பிக்கத்தக்க எரிசக்தியின் பங்கு வெறும் 9 சதவீதமாக இருந்தது; பொருளாதார ஒத்துழைப்பு மற்றும் வளர்ச்சிக்கான அமைப்பின் உறுப்புநாடுகளின் சராசரியான 33 சதவீதத்தைவிட இது மிகவும் குறைவு. அதே காலகட்டத்தில், ஜி7 நாடுகள் அனைத்தையும்விட ஜப்பான் புதைபடிவ எரிபொருட்களை அதிகம் சார்ந்திருந்தது.
மாறுபட்ட ஒரு முன்மாதிரியைச் சீனா வழங்குகிறது. 2024இல் உலகளாவிய காற்றாலை மற்றும் சூரியசக்தி வளர்ச்சியில் முன்னணியில் இருந்த சீனாவின் மின் உற்பத்தித் திறன், முறையே 45 சதவீதமும் 18 சதவீதமும் அதிகரித்தது. போக்குவரத்தை மின்மயமாக்கியும் உள்நாட்டு புதுப்பிக்கத்தக்க எரிசக்தித் திறனை விரிவுபடுத்தியும், புதைபடிவ எரிபொருள் விலை ஏற்ற இறக்கங்களிலிருந்து ஓரளவு பாதுகாப்பை பெய்ஜிங் உருவாக்கியுள்ளது; இருப்பினும், உலகின் மிகப்பெரிய எண்ணெய் இறக்குமதியாளராக சீனா தொடர்கிறது. மையப்படுத்தப்பட்ட பசுமை எரிசக்தி ஏலங்கள் மற்றும் வெளிநாட்டு முதலீட்டுக்கான தாராளமயமாக்கல் மூலம் பிலிப்பைன்ஸ் அண்மையில் புதுப்பிக்கத்தக்க எரிசக்திக்கு முன்னுரிமை அளித்துள்ளது. இதனால் சூரியசக்தி மிக வேகமாக வளர்ந்து வரும் சொத்து வகையாக மாறியதுடன், அதிகச் செலவுள்ள எல்என்ஜி திட்டங்களும் கைவிடப்பட்டன.
நிலைப்படுத்தப்பட்ட செலவின் அடிப்படையில் கணக்கிடும்போது, ஆசியாவில் பயன்பாட்டு அளவிலான சூரியசக்தித் திட்டங்களே மிகக் குறைந்த செலவிலான மின் உற்பத்தி வழி என எரிசக்தி நிபுணர்கள் குறிப்பிடுகின்றனர். இத்திட்டங்கள் 25 முதல் 30 ஆண்டுகள் வரை செயல்படுவதுடன், பராமரிப்புச் செலவும் மிகக் குறைவு. 2022க்குப் பிந்தைய ஐரோப்பாவின் அனுபவம் பொருளாதாரப் பலன்களை எடுத்துக்காட்டுகிறது: காற்றாலை, சூரியசக்தித் திறனை அதிகரித்து எரிவாயுத் தேவையைக் குறைத்ததன் மூலம் அந்தக் கண்டம் சுமார் €12 பில்லியனைச் சேமித்தது. ஆசியான் நாடுகளில் காற்றாலை மற்றும் சூரியசக்தி ஆற்றலில் 99 சதவீதத்துக்கும் அதிகமானது இன்னும் பயன்படுத்தப்படாமல் உள்ளது. எனவே, தூய்மையான எரிசக்தி என்பது காலநிலை சார்ந்த கட்டாயம் மட்டுமல்ல, தேசியப் பாதுகாப்புக்கான அவசியமும் என்பதை தற்போதைய நெருக்கடி வலியுறுத்துகிறது.
முக்கிய அம்சங்கள்
- ஆசியா தனது கச்சா எண்ணெயில் கிட்டத்தட்ட 60 சதவீதத்தை மத்திய கிழக்கிலிருந்து இறக்குமதி செய்கிறது; அந்தச் சரக்குகளில் 90 சதவீதம் ஹோர்முஸ் நீரிணை வழியாகச் செல்கின்றன
- ஜப்பான் தனது எண்ணெயில் 95 சதவீதத்தை மத்திய கிழக்கிலிருந்து பெறுகிறது; தென் கொரியா தனது எண்ணெயில் 70 சதவீதத்துக்கும், எல்என்ஜியில் 20 சதவீதத்துக்கும் இப்பிராந்தியத்தைச் சார்ந்துள்ளது
- ஆசியச் சுத்திகரிப்பு நிலையங்கள் மத்திய கிழக்கின் உயர் கந்தகக் கச்சா எண்ணெயைச் சுத்திகரிக்கும் வகையில் தொழில்நுட்ப ரீதியாக வடிவமைக்கப்பட்டுள்ளதால், விநியோக நாடுகளை விரைவாக மாற்றுவது கடினமும் செலவுமிக்கதுமாகும்
- பிராந்தியம் முழுவதும் மூலோபாயக் கையிருப்பு அளவுகள் பெரிதும் வேறுபடுகின்றன: ஜப்பானின் 254 நாள் இருப்பு முதல் வியட்நாமின் 20 நாட்களுக்கும் குறைவான இருப்பு வரை
- கத்தாரின் எல்என்ஜி உற்பத்தி நிறுத்தம், மத்திய கிழக்கு எரிவாயு மீதான ஆசியாவின் சார்பை வெளிப்படுத்தியுள்ளது; உடனடி சந்தை விலைகள் இரட்டிப்பானதுடன், விநியோகக் கட்டுப்பாடுகள் தொழில்துறைப் பயனாளர்களையும் பாதிக்கின்றன
- நாணய மதிப்புச் சரிவு, பணவீக்க அழுத்தம், தென்கிழக்கு ஆசியா முழுவதும் அதிகரிக்கும் அரசு மானியச் செலவுகள் ஆகியவை பொருளாதாரத் தாக்கங்களில் அடங்கும்
- எதிர்கால புவிசார் அரசியல் விநியோக அதிர்ச்சிகளைச் சமாளிப்பதற்கான ஒரே நிலையான பாதுகாப்பு, புதுப்பிக்கத்தக்க எரிசக்தி பயன்பாட்டை விரைவுபடுத்துவதே என்று ஆய்வாளர்கள் வாதிடுகின்றனர்