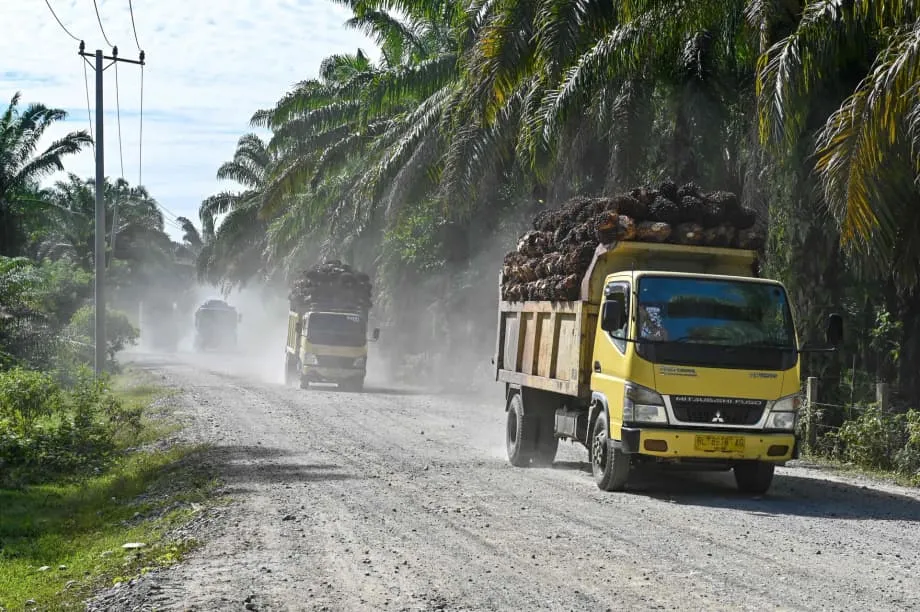
71 மாத வர்த்தக உபரி தொடர்ந்தபோதும், மார்ச் மாதச் சரிவு வேளாண் வர்த்தகச் சமநிலைக்கு அச்சுறுத்தல்
மார்ச் 2026இல் இந்தோனேசியாவின் பாமாயில் ஏற்றுமதி கடுமையாகச் சுருங்கியதாக அதிகாரபூர்வத் தரவுகள் தெரிவிக்க, ஜகார்த்தாவின் சரக்குச் சந்தைகள் கொந்தளிப்பை எதிர்கொண்டுள்ளன. கச்சா பாமாயில் (CPO) மற்றும் அதன் மதிப்புக் கூட்டப்பட்ட பொருட்களின் ஏற்றுமதி, முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 35.08% சரிந்து 1.42 பில்லியன் டாலராக இருந்ததாக மத்திய புள்ளிவிவர நிறுவனம் (BPS) தெரிவித்தது. சமையல் எண்ணெய் முதல் அழகுசாதனப் பொருட்கள் வரை உலகெங்கும் பயன்படும் இந்தப் பொருளின் ஏற்றுமதி அளவு 1.31 மில்லியன் டன்னாக இருந்தது.
உள்ளடக்கம்
2026ஆம் ஆண்டின் தொடக்க மாதங்களில் பதிவான இரட்டை இலக்க வளர்ச்சிக்கு முற்றிலும் மாறாக, ஆண்டின் மூன்றாவது மாதத்தில் இந்தக் கடுமையான சரிவு ஏற்பட்டுள்ளது. மாதாந்திர அளவு ஒப்பீடுகள் உடனடியாக வெளியிடப்படவில்லை என்றாலும், மதிப்பு சரிவு நாட்டின் முதன்மை வேளாண் ஏற்றுமதிக்கு கணிசமான அழுத்தம் இருப்பதைக் காட்டுவதாக BPS அமைப்பின் விநியோகம் மற்றும் சேவைகள் புள்ளிவிவரங்களுக்கான துணைத் தலைமை அதிகாரி அத்தெங் ஹர்தோனோ ஜகார்த்தாவில் செய்தியாளர் சந்திப்பில் உறுதிப்படுத்தினார்.
முரண்பாடாக, ஏற்றுமதி சரிந்த அதே நேரத்தில் இந்தோனேசியாவின் வரலாற்றுச் சிறப்புமிக்க வர்த்தக உபரி தொடர் 71 மாதங்களாக நீண்டது. 2026 மார்ச்சில் நாடு 3.32 பில்லியன் டாலர் வர்த்தக உபரியைப் பதிவு செய்தது. உலகளாவிய மோதல்களும் மாறிவரும் வர்த்தகக் கொள்கைகளும் பாரம்பரிய சரக்குப் பாய்ச்சல்களை மாற்றியமைக்கும் சூழலில், நிலவும் சிக்கலான இயக்கங்களை இது எடுத்துக்காட்டுகிறது. முந்தைய ஆண்டைவிட உபரி 23% குறைந்திருந்தாலும், பாமாயில் ஏற்றுமதி தடுமாறியபோதும் வேளாண்மை சாராத துறைகள் தாக்குப்பிடித்துள்ளன.
இந்தோனேசியாவின் வேளாண் ஏற்றுமதிகளில் நிலவும் பரந்த பலவீனத்தையே பாமாயில் துறையின் சிக்கல்கள் பிரதிபலிக்கின்றன. BPS தரவுகளின்படி, வேளாண் ஏற்றுமதிகள் ஒட்டுமொத்தமாக முந்தைய ஆண்டைவிட 44.14% சுருங்கின. பாமாயிலை உள்ளடக்கிய விலங்கு மற்றும் தாவரக் கொழுப்புகள் பிரிவு 27.02% சரிந்ததால், உற்பத்தி மற்றும் சுரங்கத் துறைகளின் வலிமை இருந்தபோதும் நாட்டின் ஏற்றுமதி செயல்திறன் பாதிக்கப்பட்டது.
ஈரான் போரும் ஹோர்முஸ் நீரிணை முற்றுகையும்
மார்ச் மாத ஏற்றுமதி சரிவு, 2026 பிப்ரவரி 28ஆம் தேதி தொடங்கிய அமெரிக்கா, இஸ்ரேல், ஈரான் இடையிலான ராணுவ மோதல் வெடித்த நேரத்துடன் துல்லியமாகப் பொருந்துகிறது. ஈரானின் உச்ச தலைவர் அயத்துல்லா அலி காமெனெய் கொல்லப்பட்டு, மத்திய கிழக்கு முழுவதும் பிராந்தியப் பதற்றம் அதிகரித்த இந்தப் போர், இந்தோனேசிய சரக்குகளின் ஏற்றுமதிக்கு இன்றியமையாத உலகக் கப்பல் வழிகளைப் பெரிதும் சீர்குலைத்த கடல்சார் நெருக்கடியைத் தூண்டியது.
மார்ச் 11ஆம் தேதி, கொல்லப்பட்ட உச்ச தலைவரின் மகன் மொஜ்தபா காமெனெய்யை வாரிசாக ஈரான் அறிவித்து, ஹோர்முஸ் நீரிணையை முடக்கும் நடவடிக்கையைத் தொடருமாறு ராணுவப் படைகளுக்கு உத்தரவிட்டதை அடுத்து, மோதல் குறிப்பாக நிலையற்ற கட்டத்தை எட்டியது. மார்ச் 12ஆம் தேதி ஈராக்கில் ராணுவ எரிபொருள் நிரப்பும் விமானம் விபத்துக்குள்ளானதில் ஆறு அமெரிக்கப் பணியாளர்கள் உயிரிழந்தனர். வளைகுடா பகுதி முழுவதும் எரிசக்தி உள்கட்டமைப்புகளைக் குறிவைத்தும் ஈரான் தாக்குதல்களை நடத்தியது. இந்த நிகழ்வுகள் கடல்சார் காப்பீட்டு நிறுவனங்களும் கப்பல் போக்குவரத்து நிறுவனங்களும் மிகுந்த எச்சரிக்கையுடன் செயல்படும் சூழலை உருவாக்கி, இந்தோனேசிய ஏற்றுமதிப் பொருளாதாரத்தை நேரடியாகப் பாதித்தன.
உலகின் பெட்ரோலியத்தில் சுமார் ஐந்தில் ஒரு பங்கும், உலக வர்த்தகத்தின் கணிசமான பகுதியும் கடந்து செல்லும் குறுகிய நீர்வழியான ஹோர்முஸ் நீரிணையிலும் அதைச் சுற்றிலும் மார்ச் 11ஆம் தேதிக்குள் ஈரான் தாக்குதல்களைத் தீவிரப்படுத்தியது. அந்தக் காலகட்டத்தில் குறைந்தது மூன்று வணிகக் கப்பல்களை ஈரானியப் படைகள் குறிவைத்தன; தாய்லாந்து சரக்குக் கப்பல் மீதான தாக்குதலுக்குத் தாங்களே பொறுப்பேற்றதாகவும் தெரிவித்தன. இந்த மோதலால் சரக்குப் போக்குவரத்துச் செலவுகள் கடுமையாக உயர்ந்துள்ளதாக இந்தோனேசிய பாமாயில் சங்கம் (Gapki) வெளிப்படையாகக் கூறியது. நிலையற்ற பகுதியைத் தவிர்க்க ஏற்றுமதியாளர்கள் கப்பல்களின் வழித்தடத்தை மாற்றியதால், கடல்வழி சரக்குப் போக்குவரத்துச் செலவுகள் 50% அதிகரித்ததாக அது தெரிவித்தது.
முற்றுகையால் இந்தோனேசிய ஏற்றுமதியாளர்கள் மாற்றுக் கப்பல் வழிகளைத் தேட வேண்டிய நிலை ஏற்பட்டது. இதனால் நீண்ட பயணங்கள், அதிக எரிபொருள் பயன்பாடு, நீட்டிக்கப்பட்ட விநியோகக் காலம் ஆகியவை உருவாயின. மார்ச் மாத ஏற்றுமதி சரிவுக்கு ஈரான் போரை முதன்மைக் காரணமாக BPS அதிகாரிகள் வெளிப்படையாகக் குறிப்பிடவில்லை. எனினும், மோதல் தீவிரமடைந்ததும் கப்பல் போக்குவரத்து பாதிக்கப்பட்டதும் ஒரே நேரத்தில் நிகழ்ந்திருப்பது, வெளிநாடுகளுக்கான சரக்குகள் திடீரெனக் குறைந்ததற்குப் பொருத்தமான விளக்கமாக உள்ளது. இந்தப் புவிசார் அரசியல் பதற்றங்களுக்கு மத்தியில் டாலருக்கு நிகரான ரூபியாவின் மதிப்பு இதுவரை இல்லாத அளவுக்குச் சரிந்ததால், இந்தோனேசிய உற்பத்தியாளர்களின் ஏற்றுமதிப் பொருளாதாரம் மேலும் சிக்கலடைந்தது.
2026 மார்ச்சில் எங்களின் கச்சா பாமாயில் மற்றும் அதன் மதிப்புக் கூட்டப்பட்ட பொருட்களின் ஏற்றுமதி 1.42 பில்லியன் டாலராகவும், அளவில் 1.31 மில்லியன் டன்னாகவும் இருந்தது. மதிப்பின் அடிப்படையில் இது முந்தைய ஆண்டைவிட 35.08% சரிவைக் குறிக்கிறது.
மோதலின் மறைமுக விளைவுகள் சரக்குப் போக்குவரத்துக்கு அப்பாலும் பரவுகின்றன. உலக எரிசக்திச் சந்தைகளில் நிலையற்ற தன்மை அதிகரித்துள்ளது; கச்சா எண்ணெய் விலை ஏற்ற இறக்கங்கள், உயிரி எரிபொருளுக்கான மூலப்பொருளாகப் பாமாயிலின் போட்டித்தன்மையை மறைமுகமாகப் பாதிக்கின்றன. உரச் செலவுகள் மற்றும் பாமாயில் உற்பத்திக்குத் தேவையான வேளாண் இடுபொருட்களின் விலைகளைப் பாதிக்கும் பணவீக்க அழுத்தங்களுக்கும் விநியோகச் சங்கிலிச் சீர்குலைவுகளுக்கும் இந்தப் போர் காரணமாகியுள்ளது.
வரி உயர்வுகளும் உள்நாட்டுக் கொள்கை மாற்றங்களும்
புவிசார் அரசியல் தடைகளுடன் சேர்ந்து, 2026 மார்ச்சில் அமல்படுத்தப்பட்ட உள்நாட்டுக் கொள்கை மாற்றங்களால் இந்தோனேசிய ஏற்றுமதியாளர்கள் கணிசமான நிதிச் சுமையையும் எதிர்கொண்டனர். கச்சா பாமாயிலுக்கான ஏற்றுமதி வரியை வர்த்தக அமைச்சகம் டன்னுக்கு 124 டாலராக உயர்த்தியது. பிப்ரவரியில் விதிக்கப்பட்ட டன்னுக்கு 74 டாலருடன் ஒப்பிடுகையில் இது பெரிய உயர்வாகும். அதேவேளை, குறிப்பு விலை 918.47 டாலரிலிருந்து டன்னுக்கு 938.87 டாலராக உயர்ந்தது.
குறிப்பு விலையின் அடிப்படையில் கணக்கிடப்படும் கட்டாய 10% ஏற்றுமதிக் கட்டணமான டன்னுக்கு 93.89 டாலரையும் சேர்த்தால், மார்ச் மாத மொத்த ஏற்றுமதி வரிச்சுமை டன்னுக்கு 217.89 டாலரை எட்டியது. பிப்ரவரியின் மொத்த வரிக் கடமைகளுடன் ஒப்பிடுகையில் இது 31.4% உயர்வாகும். இதனால் ஏற்றுமதியாளர்களின் ஆர்வம் குறையவும், குறைவான ஒழுங்குமுறைத் தடைகள் கொண்ட போட்டிச் சந்தைகளுக்கு வர்த்தகப் பாய்ச்சல் மாறவும் வாய்ப்புள்ளது. மார்ச் மாதத்தின் உயர்ந்த வரிகளைத் தவிர்க்க சில ஏற்றுமதியாளர்கள் பிப்ரவரியிலேயே சரக்குகளை விரைவாக அனுப்பியதாகவும், இதனால் அடுத்த மாதத்தின் புள்ளிவிவரங்கள் செயற்கையாகக் குறைந்ததாகவும் துறைசார் பார்வையாளர்கள் சிலர் கூறுகின்றனர்.
எதிர்காலத்தில், இந்தோனேசியாவின் உள்நாட்டு எரிசக்திக் கொள்கை ஏற்றுமதிக்குக் கிடைக்கும் சரக்குகளை மேலும் கட்டுப்படுத்தக்கூடும். வழக்கமான டீசலுடன் 50% பாமாயிலைக் கலக்கும் B50 உயிரி டீசல் கலவை கட்டாயமாக்கப்படுவதை 2026 ஜூலையில் அரசு செயல்படுத்தத் தயாராகி வருகிறது. தற்போதைய B40 தரநிலையிலிருந்து இது உயர்வாகும். இந்த மேம்பாட்டால் ஆண்டுதோறும் மேலும் சுமார் மூன்று மில்லியன் டன் பாமாயில் உள்நாட்டு எரிபொருள் உற்பத்திக்குத் திருப்பிவிடப்படலாம் எனத் துறை ஆய்வாளர்கள் கணிக்கின்றனர். உற்பத்தி அதற்கேற்ப அதிகரிக்காவிட்டால், உலகளாவிய விநியோகம் கணிசமாகக் குறையும்.
ஈரான் போரால் அதிகரித்த நிதி அழுத்தத்தை, பெட்ரோலிய இறக்குமதிச் சார்பைக் குறைப்பதன் மூலம் தணிக்க ஜகார்த்தா மேற்கொள்ளும் முயற்சியே B50 கட்டாயக் கலவைத் திட்டம். எனினும், இந்தோனேசிய உற்பத்தியாளர்கள் கச்சா பாமாயில் உற்பத்தியை கணிசமாக அதிகரிக்காவிட்டால், சர்வதேச வாங்குநர்களுக்குக் கிடைக்கும் அளவு குறையும். இதனால் ஏற்றுமதி வளர்ச்சி கட்டுப்படும் அதேவேளை உலக விலைகள் உயர்வாகத் தொடரக்கூடும். எல் நினோவுடன் தொடர்புடைய வறண்ட வானிலை மற்றும் மத்திய கிழக்கு மோதலால் உயர்ந்த உரச் செலவுகள் காரணமாக, 2025ஆம் ஆண்டுடன் ஒப்பிடுகையில் இந்த ஆண்டு கச்சா பாமாயில் உற்பத்தி 2 மில்லியன் மெட்ரிக் டன் வரை குறையக்கூடும் என்று Gapki ஏற்கெனவே எச்சரித்துள்ளது.
மாறிவரும் உலகளாவிய தேவை மற்றும் பிராந்தியப் போட்டி
சீனா, இந்தியா போன்ற பாரம்பரியச் சந்தைகள் இந்தோனேசியாவின் முதன்மை பாமாயில் இலக்குகளாகத் தொடர்ந்தாலும், பிற பிராந்தியங்களில் மாறிவரும் ஒழுங்குமுறைச் சூழல்கள் வர்த்தகப் பாய்ச்சல்களை மாற்றியமைக்கின்றன. வரலாற்று ரீதியாகப் பெரிய வாங்குநராக இருந்த ஐரோப்பிய ஒன்றியத்தில், 2025 ஜூலை முதல் 2026 மார்ச் தொடக்கம் வரையிலான காலத்தில் பாமாயில் இறக்குமதி குறைந்துள்ளது. இந்தக் காலத்தில் மொத்த ஏற்றுமதி 1.9 மில்லியன் டன்னாக இருந்தது; முந்தைய ஆண்டின் இதே காலத்தில் அது கிட்டத்தட்ட 2 மில்லியன் டன்னாக இருந்தது.
தேசிய ஒதுக்கீட்டுக் கடமைகளில் இருந்து பாமாயில் சார்ந்த உயிரி எரிபொருட்களை விலக்கும் கொள்கை முடிவுகளால் ஐரோப்பிய ஒன்றியத்தின் இறக்குமதி குறைந்தது. முதலில் 2030ஆம் ஆண்டுக்குத் திட்டமிடப்பட்டிருந்த இந்தக் கட்டுப்பாட்டை, சில உறுப்பு நாடுகள் முன்கூட்டியே அமல்படுத்தின. 597,400 டன் ஏற்றுமதியுடன் ஐரோப்பிய ஒன்றியத்துக்கான முன்னணி விநியோக நாடாக இந்தோனேசியா தொடர்ந்து இருந்தபோதிலும், ஜூலை முதல் மார்ச் வரையிலான காலத்தில் அதன் ஏற்றுமதி முந்தைய ஆண்டைவிட 8% சரிந்ததாக ஜெர்மனியின் தாவரங்கள் மற்றும் புரதங்களை மேம்படுத்துவதற்கான ஒன்றியம் (UFOP) வெளியிட்ட தரவுகள் தெரிவிக்கின்றன. இதே காலத்தில் ஐரோப்பிய ஒன்றியத்துக்கான மலேசியாவின் ஏற்றுமதி சுமார் 4% உயர்ந்தது; குவாத்தமாலாவின் விநியோகம் 5% அதிகரித்தது. இதன் மூலம் விநியோக ஆதாரங்கள் படிப்படியாகப் பல்வகைப்படுத்தப்படுவது தெரிகிறது.
இதற்கிடையில், பிராந்தியப் போட்டியாளரான மலேசியா, மார்ச் மாதத்தில் இந்தோனேசியா எதிர்கொண்ட சிக்கல்களைப் பயன்படுத்திக் கொண்டது. 2026 மார்ச்சில் மலேசிய பாமாயில் இருப்பு மாதந்தோறும் 16.1% குறைந்து 2.26 மில்லியன் டன்னாக இருந்தது. அந்நாட்டின் ஏற்றுமதி 1.55 மில்லியன் டன்னாக உயர்ந்த நிலையில், உற்பத்தி 1.37 மில்லியன் டன்னாக இருந்தது. 2026 முதல் காலாண்டில் மலேசியாவின் ஏற்றுமதி முந்தைய ஆண்டைவிட 29.1% உயர்ந்தது. குறிப்பாக வட ஆப்பிரிக்காவில் 94% வளர்ச்சியும், தெற்காசியாவில் 74% வளர்ச்சியும் பதிவாகின. இந்தோனேசியாவின் வரி மற்றும் சரக்குப் போக்குவரத்துச் சவால்களுக்கு மத்தியில் சில வாங்குநர்கள் தங்கள் ஆர்டர்களை மலேசியாவுக்கு மாற்றியிருக்கலாம் என்பதை இது சுட்டுகிறது.
விலை நிலவரம் சிக்கலான படத்தை வெளிப்படுத்துகிறது. 2025 டிசம்பரில் மெட்ரிக் டன்னுக்கு 980.12 டாலராக இருந்த சர்வதேச பாமாயில் விலை, 2026 ஏப்ரலில் 1,149.33 டாலராக உயர்ந்தது. மாற்று தாவர எண்ணெய்கள் மற்றும் உயிரி டீசலுக்கான தேவையில் ஈரான் போரின் தாக்கம் உள்ளிட்ட காரணங்களால் இந்த விலை உயர்வு ஏற்பட்டது. இந்த விலை உயர்வு கோட்பாட்டளவில் இந்தோனேசிய ஏற்றுமதியாளர்களுக்குப் பயனளிக்க வேண்டும். ஃபாஸ்ட்மார்க்கெட்ஸ் தரவுகளின்படி, 2025 டிசம்பரில் கப்பலில் ஏற்றும் துறைமுகத்தில் (FOB) இந்தோனேசிய சுத்திகரிக்கப்பட்ட, வெளிறிய, நீக்கப்பட்ட பாமாயில் ஓலீன் (RBD palm olein) விலை மலேசியப் பொருட்களைவிட சராசரியாக சுமார் 23 டாலர் குறைவாக இருந்தது. இந்தப் போட்டி நன்மை 2026 தொடக்கத்திலும் நீடித்தது. எனினும், மார்ச் மாதச் சரக்குப் போக்குவரத்துத் தடைகள் இந்த விலை வேறுபாட்டைப் பயன்படுத்திக் கொள்ள இந்தோனேசிய ஏற்றுமதியாளர்களைத் தடுத்தன. ஹோர்முஸ் நெருக்கடியின்போது நம்பகமான விநியோகச் சங்கிலிகளை நாடிய வாங்குநர்களின் தேவையை மலேசிய ஏற்றுமதியாளர்கள் பெற்றனர்.
காலாண்டுச் சூழலும் முன்கூட்டிய ஏற்றுமதியும்
மார்ச் மாதத்தின் ஏமாற்றமளிக்கும் புள்ளிவிவரங்கள் இருந்தபோதிலும், பரந்த காலாண்டுத் தரவுகள் இந்தச் சரிவு நீடித்த போக்கைக் காட்டுவதற்குப் பதிலாகத் தற்காலிக இடையூறாக இருக்கலாம் எனக் கூறுகின்றன. 2026ஆம் ஆண்டின் முதல் காலாண்டில் இந்தோனேசியாவின் பாமாயில் ஏற்றுமதி மதிப்பு 6.11 பில்லியன் டாலரை எட்டியது. 2025 முதல் காலாண்டில் பதிவான 5.90 பில்லியன் டாலரைவிட இது 3.56% அதிகமாகும். அளவின் அடிப்படையில், முதல் காலாண்டு ஏற்றுமதி 5.85 மில்லியன் டன்னாக இருந்து, முந்தைய ஆண்டைவிட 9.30% உயர்ந்தது.
காலாண்டின் வலுவான செயல்திறனுக்கு ஜனவரி மாதத்தின் அபாரமான செயல்பாடே பெரிதும் காரணமாக அமைந்தது. அப்போது ஏற்றுமதி மதிப்பு முந்தைய ஆண்டைவிட 59.63% உயர்ந்தது; அதைத் தொடர்ந்து ஜனவரி-பிப்ரவரி காலத்தில் 26.40% அதிகரிப்பு பதிவானது. எதிர்பார்க்கப்பட்ட வரி உயர்வுகளைத் தவிர்க்கவும், ஈரான் போர் சரக்குப் போக்குவரத்தைச் சீர்குலைக்கும் முன் சாதகமான விலைகளைப் பயன்படுத்திக் கொள்ளவும், 2025 இறுதியிலும் 2026 தொடக்கத்திலும் சில ஏற்றுமதியாளர்கள் சரக்குகளை விரைவாக அனுப்பியதாகத் துறைசார் பார்வையாளர்கள் கூறுகின்றனர்.
ஏற்றுமதி வரி குறைக்கப்பட்டதாலும், போட்டித் தாவர எண்ணெய்களுடன் ஒப்பிடுகையில் போட்டித்தன்மை மேம்பட்டதாலும், 2025 டிசம்பரில் ஏற்றுமதி 18 மாதங்களில் இல்லாத அளவான சுமார் 2.63 மில்லியன் டன்னை எட்டியது. மார்ச் மாத வரி உயர்வை எதிர்பார்த்த விற்பனையாளர்கள் சரக்கு விநியோகத்தை முன்னதாகவே மாற்றினர். இதனால் ஆண்டின் தொடக்க மாதங்களின் புள்ளிவிவரங்கள் செயற்கையாக உயர்ந்தன; மார்ச் புள்ளிவிவரங்கள் குறைந்தன. இந்தக் காலநேரச் சிதைவு, தனித்தனி மாதங்களுக்கான முந்தைய ஆண்டு ஒப்பீடுகள் அடிப்படைத் தேவையைத் தவறாகக் காட்டக்கூடும் என்பதைச் சுட்டுகிறது. முழுக் காலாண்டையும் பார்க்கும்போது தேவை வலுவாகவே இருந்ததாகத் தெரிகிறது.
உலகத் தாவர எண்ணெய்ச் சந்தை நிலவரங்கள் இந்தோனேசியாவின் வர்த்தகப் பாய்ச்சல்களைத் தொடர்ந்து பாதிக்கின்றன. 2026 தொடக்கத்தில் பாமாயிலுக்கும் போட்டி சோயாபீன் எண்ணெய்க்கும் இடையிலான விலை வேறுபாடு அதிகரித்ததால், இந்தியா போன்ற விலையைச் சார்ந்த சந்தைகளில் பாமாயிலின் போட்டித்தன்மை மேம்பட்டது. எனினும், பணவீக்க அழுத்தங்களும் பலவீனமான பொருளாதார வளர்ச்சியும் காரணமாக முக்கிய இறக்குமதிப் பகுதிகளில் தேவை மந்தமானதால், விலை மேலும் உயர்வதற்கான வாய்ப்பு குறைந்தது. மலேசிய ரிங்கிட்டின் மதிப்பு டாலருக்கு எதிராக உயர்ந்ததால், ஒப்பீட்டளவில் இந்தோனேசியப் பொருட்கள் மலிவானவையாகின. ஆயினும், சரக்குப் போக்குவரத்துத் தடைகள் இந்த நாணய நன்மையை இந்தோனேசியா முழுமையாகப் பயன்படுத்துவதைத் தடுத்தன.
முக்கிய அம்சங்கள்
- BPS தரவுகளின்படி, 2026 மார்ச்சில் இந்தோனேசியாவின் பாமாயில் ஏற்றுமதி முந்தைய ஆண்டைவிட 35.08% சரிந்து 1.42 பில்லியன் டாலராக (1.31 மில்லியன் டன்) இருந்தது
- இந்தச் சரிவு ஏற்பட்டபோதும் இந்தோனேசியா 3.32 பில்லியன் டாலர் வர்த்தக உபரியைப் பேணியது; 2020 மே மாதம் தொடங்கிய உபரித் தொடர் 71 மாதங்களாக நீண்டது
- 2026 பிப்ரவரி 28ஆம் தேதி தொடங்கிய ஈரான் போர், ஹோர்முஸ் நீரிணை முற்றுகையைத் தூண்டியது; இதனால் இந்தோனேசியாவின் கப்பல் போக்குவரத்துச் செலவுகள் 50% உயர்ந்தன
- ஏற்றுமதி வரி பிப்ரவரியில் டன்னுக்கு 74 டாலராக இருந்ததிலிருந்து மார்ச்சில் 124 டாலராக உயர்ந்தது; மொத்த வரிக் கடமைகள் 31.4% அதிகரித்து டன்னுக்கு 217.89 டாலரை எட்டின
- 2026 முதல் காலாண்டின் ஏற்றுமதி ஒட்டுமொத்தமாக நேர்மறையாகவே இருந்தது: மதிப்பு 6.11 பில்லியன் டாலர் (+3.56%), அளவு 5.85 மில்லியன் டன் (+9.30%)
- 2026 ஜூலையில் இந்தோனேசியா உயிரி டீசல் கட்டாயக் கலவையை B40இலிருந்து B50 ஆக உயர்த்தும்; இதனால் கூடுதலாக 3 மில்லியன் டன் பாமாயில் உள்நாட்டுச் சந்தைக்குத் திருப்பிவிடப்படலாம்
- உயிரி எரிபொருள் விலக்கு கொள்கைகளை முன்கூட்டியே அமல்படுத்தியதால் ஐரோப்பிய ஒன்றியத்தின் தேவை தொடர்ந்து குறைகிறது; அதேநேரம் முதல் காலாண்டில் 29.1% ஏற்றுமதி வளர்ச்சியுடன் மலேசியா சந்தைப் பங்கைப் பெற்றது
- சர்வதேச பாமாயில் விலை, 2025 டிசம்பரில் டன்னுக்கு 980.12 டாலராக இருந்ததிலிருந்து 2026 ஏப்ரலில் 1,149.33 டாலராக உயர்ந்தது