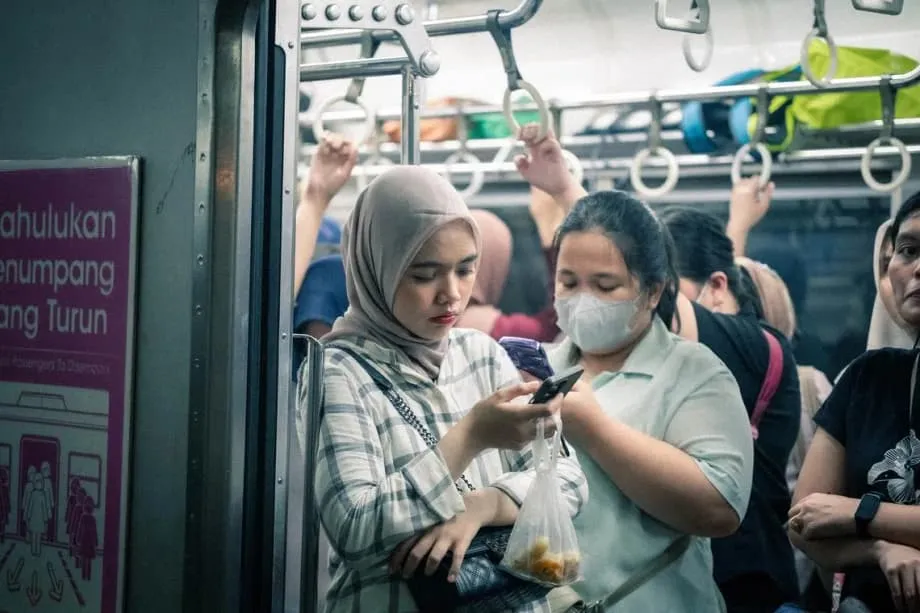
வசதியில் தொடங்கி நெருக்கடியாக மாறும் வழுக்கும் சரிவு
ஒரே ஒரு விசை அழுத்தம் மிஸ் மாவாரின் வாழ்க்கையை மாற்றிவிட்டது. ஜகார்த்தாவில் பணிபுரியும் 26 வயது நிர்வாகப் பணியாளரான அவர், 2025 செப்டம்பரில் சக-சகா கடன் வழங்கும் செயலி மூலம் 1.8 மில்லியன் ரூபியா கடன் வாங்க நினைத்தார். ஆனால் தவறுதலாக ஒரு பூஜ்ஜியத்தைச் சேர்த்து, 18 மில்லியன் ரூபியா கேட்டுவிட்டார். சில நிமிடங்களுக்குள் பணம் அவரது கணக்கில் வந்து சேர்ந்தது. கூடுதலாக வந்த தொகையை உடனடியாகத் திருப்பிச் செலுத்துவதற்குப் பதிலாக, நிலுவையில் இருந்த சிறிய தவணைகளில் சிலவற்றைச் செலுத்த அதில் ஒரு பகுதியைப் பயன்படுத்தினார். மொத்தத் தொகையில் 10 மில்லியன் ரூபியாவை மட்டுமே திருப்பிச் செலுத்தினார். ஜனவரி மாதத்துக்குள், அதன் விளைவுகள் தாங்க முடியாத நிலையை எட்டின: மாதம் நான்கு மில்லியன் ரூபியா செலுத்த வேண்டியிருந்தது. நான்கு வெவ்வேறு கடன் வழங்குநர்களிடம் இருந்த மொத்தக் கடன் சுமை கிட்டத்தட்ட 30 மில்லியன் ரூபியாவை நெருங்கியிருந்தது.
உள்ளடக்கம்
அவரது அனுபவம், மாதச் சம்பளத்தைப் போல் சுமார் பத்து மடங்கான 50 மில்லியன் ரூபியா கடன் சுமையைச் சேர்த்துக்கொண்ட 28 வயது சுகாதாரப் பணியாளரான மிஸ் இண்டியின் அனுபவத்தையும் எதிரொலிக்கிறது.
தலையிலிருந்து கால் வரை அணியும் ஒவ்வொரு ஆடையையும் தவணையில் வாங்கினேன். சேர்ந்து கொண்டிருந்த வட்டியையும் கட்டணங்களையும் பற்றி யோசிக்காததால், என்னை நினைத்து எனக்கே மிகவும் முட்டாள்தனமாகத் தோன்றுகிறது.
இந்தத் தனிப்பட்ட பேரிடர்கள், இந்தோனேசியாவின் இளைய தலைமுறையைப் பாதிக்கும் ஒரு கட்டமைப்பு நெருக்கடியை வெளிப்படுத்துகின்றன. இந்தோனேசிய மொழியில் உள்ள "pinjaman online" என்பதன் சுருக்கமான "pinjol" என அழைக்கப்படும் இணையவழி சக-சகா கடன் வழங்கல், நிதிச் சேவைகளை அனைவருக்கும் கிடைக்கச் செய்யும் கருவியாகத் தொடங்கி, மில்லினியல் தலைமுறையினருக்கும் தலைமுறை Z இளைஞர்களுக்கும் கடன் வலையாக மாறியுள்ளது. அழகுசாதனப் பொருட்கள் அல்லது ஆடைகளுக்கான வசதியான தவணைத் திட்டங்களாகத் தொடங்குவது, ஏற்கெனவே உள்ள கடன்களைச் செலுத்தப் புதிய கடன்களை வாங்க வேண்டிய சுழற்சியாகப் பல நேரங்களில் மாறுகிறது.
முக்கிய மின் வணிகத் தளங்களில் இப்போது வாங்கி, பின்னர் செலுத்தும் (BNPL) சேவைகள் பெருகியதால், மின்னணுப் பொருட்கள் முதல் ஆடைகள் வரை அன்றாடப் பொருட்களைத் தவணையில் வாங்குவது இயல்பானதாகியுள்ளது. இந்தச் சேவைகளுக்கு பொதுவாகக் குறைந்தபட்ச ஆவணங்களே தேவை; உடனடி ஒப்புதலும் கிடைக்கிறது. இதனால் மேலும் சுரண்டலான கடன் முறைகளுக்கான நுழைவாயில் உருவாகிறது. கடன் வாங்குவோர் தங்களது BNPL வரம்புகளை முழுமையாகப் பயன்படுத்திவிட்டாலோ, செலுத்த வேண்டிய தேதிகளை எதிர்கொண்டாலோ, பணப்புழக்க இடைவெளியைச் சமாளிக்கப் பலர் pinjol செயலிகளை நாடுகின்றனர். இதனால் பழைய கடன்களை அடைக்கப் புதிய கடன்களைப் பயன்படுத்தும் சுழற்சி தொடங்குகிறது.
தேசிய அவசரநிலையின் அளவு
இந்த நெருக்கடியின் தீவிரத்தைப் புள்ளிவிவரங்கள் காட்டுகின்றன. நிதிச் சேவைகள் ஆணையத்தின் (OJK) தகவலின்படி, இணையவழி சக-சகா கடன்களின் நிலுவைத் தொகை பிப்ரவரியில் 100.69 டிரில்லியன் ரூபியாவை எட்டியது. இது முந்தைய ஆண்டைவிட 25.75 சதவீதம் அதிகம். 94 கடன் வழங்குநர்கள் அதிகாரபூர்வமாகப் பதிவு செய்யப்பட்டிருந்தாலும், உரிமம் இல்லாமல் மேலும் நூற்றுக்கணக்கானோர் செயல்படுகின்றனர். இதனால் ஒழுங்குமுறை அமைப்புக்கு மிகப் பெரிய சவால் உருவாகியுள்ளது; அதைக் கட்டுப்படுத்த அதிகாரிகள் திணறுகின்றனர்.
மக்கள்தொகைத் தரவுகள், இளைய தலைமுறையினரின் பாதிப்புக்குள்ளாகும் நிலையைப் பற்றிக் கவலைக்குரிய படத்தை அளிக்கின்றன. சமீபத்திய ஆய்வுகளின்படி, இணையவழிக் கடன் வாங்குவோரில் மில்லினியல் தலைமுறையினரும் தலைமுறை Z இளைஞர்களும் 86.6 சதவீதமாக உள்ளனர். OJK-இன் நிதிச் சேவை நிறுவனங்களின் வணிக நடத்தைக் கண்காணிப்புப் பிரிவின் நிர்வாகத் தலைவரான டாக்டர் ஃப்ரிடெரிகா விட்யாசாரி தேவி, உளவியல் மற்றும் நடத்தைப் போக்குகள் காரணமாக இந்தக் குழுக்கள் குறிப்பாக எளிதில் பாதிக்கப்படுவதாகக் கூறுகிறார்.
பல இளைஞர்கள் நுகர்வுத் தேவைகளுக்கும் விவேகமற்ற செலவுகளுக்கும் கடன் வாங்குவதால் இணையவழிக் கடன்களில் சிக்கிக்கொள்கிறார்கள்.
இந்த நடத்தைக்குப் பின்னால் உள்ள கலாசாரத் தூண்டுதல்களில், "விடுபட்டுவிடுவோமோ என்ற அச்சம்" (FOMO), "ஒரே ஒரு வாழ்க்கைதான்" (YOLO) என்ற மனப்போக்குகள் அடங்கும். சமூகத்தில் பின்தங்கிவிடுவோமோ என்ற பதற்றத்தை FOMO ஏற்படுத்தி, மற்றவர்களின் பார்வையில் தங்களது நிலையைத் தக்கவைக்கத் திடீர் கொள்முதல்களைத் தூண்டுகிறது. நீண்டகாலத் திட்டமிடலைவிட உடனடி மனநிறைவுக்கு YOLO முன்னுரிமை அளிக்கிறது. 15 முதல் 17 வயதினரிடையே நிதி அறிவு வெறும் 43 சதவீதமாக இருப்பதும் இந்த மனப்போக்குகளுடன் சேர்ந்து, அளவுக்கு அதிகமாகக் கடன் வாங்குவதற்கு ஏற்ற சூழலை உருவாக்குகிறது.
திருப்பிச் செலுத்தத் தவறுவோரின் விகிதம் தற்போதைய போக்குகள் நீடிக்க முடியாதவை என்பதை உறுதிப்படுத்துகிறது. தொழில்துறையில் TWP90 என அழைக்கப்படும், 90 நாள்களுக்கு மேல் நிலுவையில் உள்ள கடன்களின் விகிதம் பிப்ரவரியில் 4.54 சதவீதமாக உயர்ந்தது. முந்தைய ஆண்டின் 2.78 சதவீதத்துடன் ஒப்பிடுகையில் இது குறிப்பிடத்தக்க உயர்வாகும். நிதி நெருக்கடியின் முக்கியக் குறியீடாக இந்த அளவீடு கருதப்படுகிறது. நூறாயிரக்கணக்கான கடன் வாங்கியவர்கள் ஏற்கெனவே திருப்பிச் செலுத்தும் திறனை இழந்துவிட்டனர் என்பதை இது சுட்டிக்காட்டுகிறது.
Pinjol கடன் வலையின் பின்னுள்ள உளவியல்
இந்தோனேசியப் பல்கலைக்கழகத்தின் பொருளாதாரம் மற்றும் சமூக ஆய்வு நிறுவன ஆராய்ச்சியாளரான டாக்டர் பிரானி சாஸ்டியோனோ, "கடன் சுழற்சி" நிகழ்வுக்குக் குறிப்பிட்ட சிந்தனைச் சாய்வுகளே காரணம் என்கிறார்.
நிகழ்காலத்துக்கு முன்னுரிமை அளிக்கும் ஒரு மனப்போக்கு இருக்கிறது. இப்போது பணம் கிடைப்பதால் கிடைக்கும் பலன், அந்தப் பணத்தைப் பெறுவதற்காகச் சேரும் கடனையும், எதிர்காலத்தில் அதைத் திருப்பிச் செலுத்த வேண்டியிருப்பதையும் விட அதிகம் எனக் கடன் வாங்குவோர் கருதுகிறார்கள்.
எதிர்காலத்தில் கடனைத் திருப்பிச் செலுத்தும் தங்களது திறனை அளவுக்கு அதிகமாக நம்புவதுடன், இந்த நிகழ்காலச் சார்பு சேரும்போது, கூட்டு வட்டியையும் கட்டணங்களையும் கடன் வாங்குவோர் குறைத்து மதிப்பிடுகின்றனர். கடன் வழங்கும் செயலிகளின் வடிவமைப்பு இந்த உளவியல் பாதிப்புகளைப் பயன்படுத்திக்கொள்கிறது. "நடத்தை உளவியல் நோக்கில், இந்தச் செயலிகளின் வடிவமைப்பு மிகவும் கவர்ச்சிகரமாக உள்ளது. தேவையான ஆவணங்கள் மிகக் குறைவு; கட்டணங்கள் மற்றும் வட்டி பற்றிய தகவல்களும் எப்போதும் முழுமையாகத் தெளிவாக இருப்பதில்லை," என டாக்டர் பிரானி குறிப்பிட்டார். பெரும்பாலான தளங்கள் தேசிய அடையாள அட்டையையும், வருமானம் குறித்த சுய அறிவிப்பையும் மட்டுமே கேட்கின்றன. சில நிமிடங்களுக்குள் நேரடியாக வங்கிக் கணக்குகளுக்கோ மின்னணுப் பணப்பைகளுக்கோ பணத்தை அனுப்பிவிடுகின்றன.
இந்தத் தடையற்ற அனுபவம், மத்திய ஜாவாவின் சலாடிகாவில் சலவைத் தொழில் நடத்தும் 33 வயது திரு. கிரிஸ்னா பாகுஸுக்கு பெரும் பாதிப்பை ஏற்படுத்தியது. 2023ஆம் ஆண்டு பணப்புழக்கச் சிக்கலை எதிர்கொண்டபோது, பெருமை காரணமாகத் தனது ஏழு துணி ஒப்படைப்பு நிலையங்களில் எதையும் மூட அவர் மறுத்தார்.
குறைந்த வட்டி வசூலித்திருக்கும் வங்கிக் கடனுக்கு நான் விண்ணப்பித்திருக்கலாம். ஆனால் அதற்கான நடைமுறைக்கு அதிக நேரம் எடுத்திருக்கும்.
2023 மார்ச்சில் கடன் வழங்கும் தளத்தில் பதிவு செய்தபோது, மாத வருமானம் 12 மில்லியன் ரூபியா மட்டுமே இருந்தபோதிலும், 16 மில்லியன் ரூபியா வரை எடுக்க முடியும் என்பதை அவர் அறிந்துகொண்டார். "ஒரு நிமிடத்துக்கும் குறைவான நேரத்தில் பணம் என் கணக்குக்கு அனுப்பப்பட்டது," என்று அவர் நினைவுகூர்ந்தார். சில மாதங்களுக்குள் அவரது கடன் சுமை 150 மில்லியன் ரூபியாவைத் தாண்டியது. சந்தைப்படுத்தல் உத்திகள் கடன் வாங்குவதற்கான உண்மையான செலவை மறைத்துவிடுகின்றன. நாளொன்றுக்கு 0.3 சதவீதம் என விளம்பரப்படுத்தப்படும் வட்டி, தகவல் தெரியாத நுகர்வோருக்குச் சிறியதாகத் தோன்றலாம்; ஆனால் ஆண்டுக்கு 100 சதவீதத்துக்கும் அதிகமாகக் கூடிவிடுகிறது.
ஒழுங்குமுறை முயற்சிகளும் அமலாக்க இடைவெளிகளும்
வேகமாக வளர்ந்து வரும் இந்தத் தொழில்துறையைச் சுற்றி கட்டுப்பாடுகளை உருவாக்க அதிகாரிகள் முயன்றுள்ளனர். 2023 முதல், OJK தினசரி வட்டி விகிதங்களுக்கு படிப்படியாக உச்சவரம்புகளை நடைமுறைப்படுத்தியுள்ளது: 2024இல் 0.3 சதவீதம், 2025இல் 0.2 சதவீதம், 2026 முதல் 0.1 சதவீதம். மேலும், நிர்வாகக் கட்டணங்கள் மற்றும் தாமதக் கட்டணங்கள் அனைத்தையும் உள்ளடக்கிய மொத்தக் கடன் செலவு, அசல் தொகையின் 100 சதவீதத்தைத் தாண்டக்கூடாது. ஏற்கெனவே வேறு மூன்று செயலிகளில் கடன் பெற்றுள்ளவர்களுக்குப் பணம் வழங்கவும் கடன் வழங்குநர்களுக்குத் தடை விதிக்கப்பட்டுள்ளது.
பொருளாதாரம் மற்றும் சட்ட ஆய்வு மையத்தின் டிஜிட்டல் பொருளாதார இயக்குநரான திரு. நைலுல் ஹுடா, தொழில்துறையின் தொடக்கக் காலத்துடன் ஒப்பிடுகையில் முன்னேற்றம் ஏற்பட்டுள்ளதாக ஒப்புக்கொள்கிறார். "கடந்த காலத்தில், சில செயலிகள் தங்களது வட்டி விகிதம் 0.6 சதவீதம் முதல் 0.8 சதவீதம் வரை என்று மட்டுமே கூறின. அவை தினசரி வட்டி விகிதங்கள் என்பதைக் குறிப்பிடவில்லை," என்று அவர் விளக்கினார். 2020 முதல், பங்கு மூலதனத் தேவைகளைப் பூர்த்தி செய்யத் தவறியது, கடனைத் திருப்பிச் செலுத்தத் தவறுவோரின் விகிதம் அதிகமாக இருந்தது உள்ளிட்ட விதிமீறல்களுக்காக OJK குறைந்தது 70 உரிமங்களை ரத்து செய்துள்ளது.
எனினும், முறையான அமலாக்கம் இன்னும் சீராக இல்லை. இந்த ஆய்வுக்காகப் பேட்டியளித்த அனைத்துக் கடன் வாங்கியவர்களும் மூன்றுக்கும் மேற்பட்ட கடன் வழங்குநர்களிடம் ஒரே நேரத்தில் கடன் வைத்திருந்தனர். இது தற்போதைய விதிமுறைகளை நேரடியாக மீறுகிறது. சிலரிடம் ஒரு டஜனுக்கும் மேற்பட்ட வெவ்வேறு தளங்களில் செயலில் உள்ள கடன்கள் இருந்தன. கடுமையான, சீரான அமலாக்கம் இல்லாவிட்டால், சந்தைப் பங்கை நேர்மையற்ற போட்டியாளர்களிடம் இழக்கக்கூடும் என்ற அச்சத்தில், தனிப்பட்ட கடன் வழங்குநர்கள் விதிகளைப் புறக்கணிக்கப் போட்டி அழுத்தம் ஏற்படும் என டாக்டர் பிரானி வலியுறுத்துகிறார்.
உரிமம் பெற்ற அமைப்புக்கு வெளியே செயல்படும் சட்டவிரோத நிறுவனங்களையும் ஒழுங்குமுறைச் சட்டகத்தால் கட்டுப்படுத்துவது கடினமாக உள்ளது. இந்த நிழல் கடன் வழங்குநர்கள், உடல் ரீதியான வன்முறை மிரட்டல்கள் விடுப்பது, தொடர்புப் பட்டியலில் உள்ளவர்களுக்கு அறிவித்து பொதுவில் அவமானப்படுத்துவது உள்ளிட்ட ஆக்ரோஷமான வசூல் முறைகளைப் பயன்படுத்துகின்றனர். பதிவு செய்யப்பட்ட நிறுவனங்களுக்கு இத்தகைய நடைமுறைகள் வெளிப்படையாகத் தடை செய்யப்பட்டுள்ளன.
தப்பிப்பிழைக்கும் உத்திகளும் மீட்புக் கதைகளும்
கடன் சுமை சமாளிக்க முடியாத நிலையை எட்டும்போது, சிலர் வேண்டுமென்றே கடனைத் திருப்பிச் செலுத்தாமல் இருக்க முடிவெடுக்கின்றனர். இணையச் சமூகங்களில் ஒன்றிணைந்து, தங்களது அனுபவங்களை "pinjol-இல் இருந்து தப்பியவர்கள்" அல்லது "கடனற்ற போராளிகள்" எனப் பகிர்ந்துகொள்கின்றனர். எட்டு கடன் வழங்குநர்களிடம் 100 மில்லியன் ரூபியாவுக்கும் அதிகமாகக் கடன் சேர்த்துக்கொண்ட 31 வயது சுதந்திர சமூக ஊடக மேலாளரான கோகோ, திருப்பிச் செலுத்துவதைத் தொடர முடியாது என்பதை உணர்ந்த பிப்ரவரி மாதத்தில் இந்த உத்தியைக் கையாண்டார்.
என் கைப்பேசியை விமானப் பயன்முறையில் வைக்க வேண்டியிருந்தது. ஏனென்றால், 15 நிமிடங்களுக்குள் கடன் வசூலிப்பவர்களிடமிருந்து 70 அழைப்புகள் வரை வந்துவிடும்.
அசல் தொகையைச் செலுத்தப் போதுமான பணத்தைச் சேமித்து, பின்னர் சேர்ந்த வட்டியையும் தாமதக் கட்டணங்களையும் நீக்குவதற்குக் கடனை மறுசீரமைக்கும் ஒப்பந்தங்களைப் பேச்சுவார்த்தை நடத்துவது அவரது உத்தியாகும். திரு. கிரிஸ்னாவும் இதேபோன்ற மீட்பு உத்தியை வெற்றிகரமாகச் செயல்படுத்தினார். 2024ஆம் ஆண்டின் தொடக்கத்தில் பணம் செலுத்துவதை நிறுத்திய பிறகு, அசல் தொகையையும் நியாயமான வட்டியையும் செலுத்தப் போதுமான சேமிப்பை உருவாக்கினார். பின்னர் அபராதக் கட்டணங்களைத் தள்ளுபடி செய்யுமாறு கடன் வழங்குநர்களைச் சம்மதிக்க வைத்தார். "2024ஆம் ஆண்டின் இறுதிக்குள் எல்லாக் கடன்களையும் அடைத்துவிட்டேன்," என்று அவர் தெரிவித்தார்.
இந்த அனுபவம் அவரை ஒரு விழிப்புணர்வுப் பணியாளராக மாற்றியது. இப்போது அவர் 39,000 ரூபியாவுக்கு, தனது கடன் ஒழிப்பு உத்தியை விவரிக்கும் மின்னூலையும் WhatsApp ஆதரவுக் குழுவுக்கான அணுகலையும் வழங்குகிறார். "கடன் சுமையில் இருப்பது எவ்வளவு வேதனையானது என்பது எனக்குத் தெரியும். அதனால் உதவ விரும்புகிறேன்," என்று அவர் விளக்கினார். கடனைத் திருப்பிச் செலுத்தத் தவறுவது நீண்டகால விளைவுகளை ஏற்படுத்தும். கடமைகளை நிறைவேற்றத் தவறுவோர், OJK-இன் மையப்படுத்தப்பட்ட கடன் பதிவேடான நிதித் தகவல் சேவை அமைப்பில் (SLIK) பதிவாகும் அபாயத்தை எதிர்கொள்கின்றனர். இந்தத் தரவுத்தளத்தில் இடம்பெறும் எதிர்மறைப் பதிவு, கடன் பெறும் தகுதியைப் பாதித்து, வாகனக் கடன் அல்லது வீட்டுக்கடன் போன்ற எதிர்காலத் தேவைகளுக்கான முறையான கடன் ஒப்புதலைத் தடுக்கக்கூடும்.
2045க்கான நிதிச் சுதந்திரத்தை உருவாக்குதல்
கடன் நெருக்கடி, இந்தோனேசியாவின் பரந்த பொருளாதார இலக்குகளுக்கு அச்சுறுத்தலாக உள்ளது. 2025-2045 தேசிய நீண்டகால வளர்ச்சித் திட்டம், நடுத்தர வருமானப் பொறியிலிருந்து விடுபட்ட "தங்க இந்தோனேசியாவை" உருவாக்கக் கற்பனை செய்கிறது. இதில் இளைய தலைமுறையினர் முக்கிய மக்கள்தொகை இயக்க சக்தியாக இருப்பார்கள். ஆனால், இந்தக் குழுவினரிடையே பரவலாகக் காணப்படும் கடன் சுமை, பொருளாதார மாற்றத்தை முன்னெடுக்கும் அவர்களின் திறனைப் பலவீனப்படுத்துகிறது.
pinjol தொற்றுக்கு எதிரான முக்கியத் தடுப்பாக நிதி அறிவு விளங்குகிறது. தற்போது, நிதி உள்ளடக்கத்தின் அளவு 85.1 சதவீதமாக இருக்க, நிதி அறிவு 49.68 சதவீதம் மட்டுமே உள்ளது. இந்த ஆபத்தான இடைவெளியால், இளைஞர்களிடம் நவீன நிதித் தயாரிப்புகளை அணுகும் வாய்ப்பு இருந்தாலும், அபாயங்களைச் சரியாக மதிப்பிடுவதற்கான கல்வி பலரிடம் இல்லை.
நிதிச் சிக்கல்கள் மனதைச் சுமையாக்காமல், கண்ணியமான மற்றும் வசதியான வாழ்க்கையை வாழ முடிந்தால் நிதிச் சுதந்திரத்தை அடையலாம்.
இந்த அறிவு இடைவெளியைக் குறைக்கக் கல்வி நிறுவனங்களும் ஒழுங்குமுறை அமைப்புகளும் இணைந்து முயற்சிகளைத் தொடங்கியுள்ளன. பல்கலைக்கழக மாணவர்களுக்கான நடைமுறை நிதித் திட்டமிடல் கல்வித் திட்டங்கள், முடிவெடுக்கும் திறனை மேம்படுத்துவதை நோக்கமாகக் கொண்டுள்ளன. முறையான செலவுத் திட்டம் அமைத்தல், தேவைகளையும் விருப்பங்களையும் வேறுபடுத்துதல், எந்தவொரு டிஜிட்டல் கடனையும் ஏற்கும்முன் ஒப்பந்த விதிகளைப் புரிந்துகொள்ளுதல் ஆகியவற்றை நிபுணர்கள் பரிந்துரைக்கின்றனர். தங்க இந்தோனேசியாவை உருவாக்க வேண்டிய தலைமுறையினர் வளர்ந்து வரும் நிலையில், கடனை உற்பத்தி முதலீட்டுக்குப் பயன்படுத்துவதற்கும் நுகர்வுச் செலவுகளுக்குப் பயன்படுத்துவதற்கும் இடையிலான வேறுபாடே, அவர்கள் செழிப்பை அடைவார்களா அல்லது கடன் சுழற்சியில் நிரந்தரமாகச் சிக்கிக்கொள்வார்களா என்பதைத் தீர்மானிக்கக்கூடும்.
முக்கிய அம்சங்கள்
- இந்தோனேசியாவில் இணையவழி சக-சகா கடன்களின் நிலுவைத் தொகை 2025 பிப்ரவரியில் 100.69 டிரில்லியன் ரூபியாவை எட்டியது. கடன் வாங்கியவர்களில் மில்லினியல் தலைமுறையினரும் தலைமுறை Z இளைஞர்களும் 86.6 சதவீதமாக உள்ளனர்.
- 90 நாள்களுக்கும் மேலாக நிலுவையில் உள்ள கடன்களின் விகிதம் (TWP90) முந்தைய ஆண்டின் 2.78 சதவீதத்திலிருந்து 4.54 சதவீதமாக உயர்ந்தது.
- தினசரி வட்டிக்கான ஒழுங்குமுறை உச்சவரம்பு 2024இல் 0.3 சதவீதமாக நிர்ணயிக்கப்பட்டு, ஆண்டுதோறும் குறைந்து 2026இல் 0.1 சதவீதமாகிறது. மொத்தக் கடன் செலவு அசல் தொகையின் 100 சதவீதமாக வரையறுக்கப்பட்டுள்ளது.
- FOMO, YOLO கலாசாரம், நிகழ்காலத்துக்கு முன்னுரிமை அளிக்கும் மனப்போக்கு உள்ளிட்ட உளவியல் காரணிகள், இளம் கடன் வாங்குவோரை நீடிக்க முடியாத கடன் சுழற்சிகளுக்குத் தள்ளுகின்றன.
- இந்தோனேசிய இளைஞர்களிடையே நிதி அறிவு, நிதிச் சேவைகளைப் பயன்படுத்தும் அளவைவிடக் கணிசமாகப் பின்தங்கியுள்ளது. இதனால் டிஜிட்டல் கடன் வழங்கல் காலத்தில் ஆபத்தான அறிவு இடைவெளி உருவாகியுள்ளது.