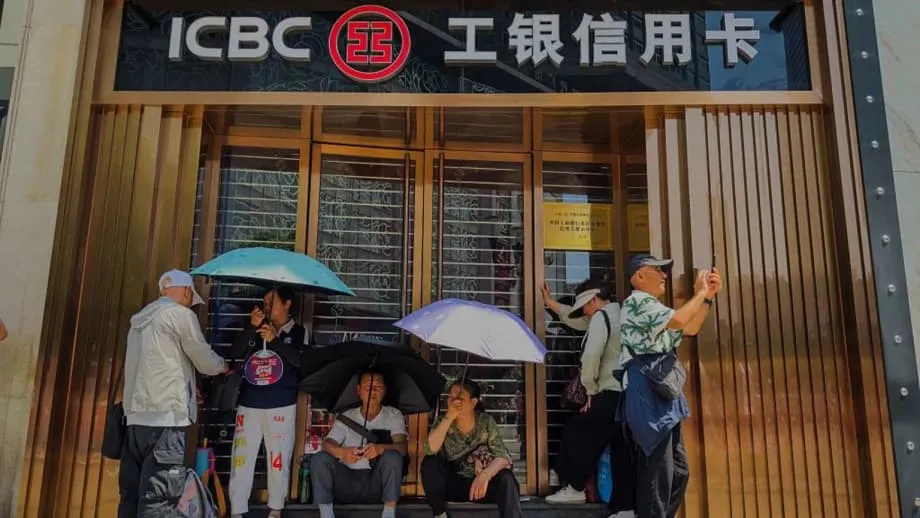
நிதி வலிமையை நாடும் பெய்ஜிங்
நிதி அமைப்பைப் பாதுகாக்கவும் மந்தமடைந்து வரும் பொருளாதாரத்தை மீட்டெடுக்கவும் கொள்கை வகுப்பாளர்கள் முயற்சிக்கும் நிலையில், அரசுக்குச் சொந்தமான எட்டு வங்கிகள் மற்றும் காப்பீட்டு நிறுவனங்களுக்கு 360 பில்லியன் யுவான் (53.6 பில்லியன் டாலர்) மூலதனத்தைச் செலுத்த சீனா தயாராகி வருகிறது.
உள்ளடக்கம்
- நிதி வலிமையை நாடும் பெய்ஜிங்
- எந்த நிறுவனங்களுக்கு நிதி கிடைக்கும்?
- இப்போது வங்கிகளின் மூலதனத்தை ஏன் பெய்ஜிங் அதிகரிக்கிறது?
- மூலதன மறுநிரப்பு எவ்வாறு செயல்படும்?
- வங்கிகளிடமிருந்து பொருளாதாரம் எதிர்பார்ப்பது என்ன?
- வளர்ச்சி பெய்ஜிங்கின் இலக்குக்குக் கீழே சரிந்தது
- வலுவான நிதி அமைப்பால் தேவையை மீட்டெடுக்க முடியுமா?
- சீனாவின் பொருளாதார மாதிரிக்கான விரிவான சோதனை
- சுருக்கம்
நிதி அமைச்சகம் தலைமையிலான இந்தத் திட்டம், மூன்று கடன் வழங்கும் நிறுவனங்களுக்கும் ஐந்து காப்பீட்டு நிறுவனங்களுக்கும் புதிய மூலதனத்தை வழங்கும். கடன் தேவை பலவீனமாகவும் பொருளாதார வளர்ச்சி வேகம் குறைந்துவரும் நிலையிலும், இழப்புகளைத் தாங்கும் திறனை மேம்படுத்தவும், கடன் வழங்கலைத் தொடரவும், நிறுவனங்களுக்கு ஆதரவளிக்கவும் இந்த நிதி பயன்படுத்தப்படும்.
ஒரே நேரத்தில் பல அழுத்தங்களைச் சீனா எதிர்கொண்டுள்ள நிலையில் இந்த நடவடிக்கை எடுக்கப்படுகிறது. உள்நாட்டுத் தனிநுகர்வு தொடர்ந்து மந்தமாக உள்ளது; சொத்துச் சந்தை நீண்டகால வீழ்ச்சியைச் சந்தித்துள்ளது; தொழிலாளர் எண்ணிக்கை குறைந்து வருகிறது; அமெரிக்கா மற்றும் பிற மேற்கத்திய நாடுகளுடனான வர்த்தக, தொழில்நுட்பப் பதற்றங்கள் தொடர்கின்றன. ஈரான் போர் தொடர்பாக உயர்ந்துள்ள எண்ணெய் விலைகள், தொழில்துறைச் செயல்பாடுகள் மற்றும் எரிசக்தி இறக்குமதிகளைப் பெரிதும் சார்ந்திருக்கும் பொருளாதாரத்துக்கு மேலும் ஒரு சுமையாக அமைந்துள்ளன.
நிதி நிலைத்தன்மையை தேசியப் பாதுகாப்பின் ஒரு அம்சமாகச் சீனத் தலைவர்கள் நீண்டகாலமாகக் கருதி வருகின்றனர். பொருளாதாரத்தின் மீதான கட்டுப்பாட்டுக்கு இன்றியமையாதவை எனக் கருதப்படும் நிறுவனங்களை வலுப்படுத்த அரச வளங்களைப் பயன்படுத்த பெய்ஜிங் தயாராக இருப்பதை இந்தப் புதிய தொகுப்பு காட்டுகிறது.
எந்த நிறுவனங்களுக்கு நிதி கிடைக்கும்?
சீனாவின் மிகப் பெரிய, அதிக செல்வாக்கு மிக்க நிதிக் குழுக்களில் சிலவற்றை இந்தத் திட்டம் உள்ளடக்கியுள்ளது. நிதி பெறும் வங்கிகளில் சீனத் தொழில் மற்றும் வணிக வங்கி, சீன வேளாண் வங்கி, சீன ஏற்றுமதி-இறக்குமதி வங்கி ஆகியவை அடங்கும்.
நிதி பெறும் காப்பீட்டு நிறுவனங்களில் சீனா லைஃப் இன்சூரன்ஸ், சீனா தைப்பிங் இன்சூரன்ஸ் குழுமம், சீன மக்கள் காப்பீட்டு நிறுவனம், சீன ஏற்றுமதி மற்றும் கடன் காப்பீட்டுக் கழகம், சீனா மறுகாப்பீட்டுக் குழுமம் ஆகியவை அடங்கும். சேமிப்புகளை வழிநடத்துதல், வர்த்தகத்துக்கு நிதியளித்தல், அரசின் பொருளாதார முன்னுரிமைகளுக்கு ஆதரவளித்தல் ஆகியவற்றில் இந்த நிறுவனங்கள் முக்கியப் பங்காற்றுகின்றன.
நாட்டின் மிகப் பெரிய ஆயுள் காப்பீட்டு நிறுவனமான சீனா லைஃப் நிறுவனத்துக்கு 35 பில்லியன் யுவான் கிடைக்கும். சீனா தைப்பிங் நிறுவனத்துக்கு 7 பில்லியன் யுவான் வழங்கப்பட உள்ளது. சீன மக்கள் காப்பீட்டு நிறுவனம், நிதி அமைச்சகத்துக்கு உள்நாட்டு ஏ-பங்குகளைத் தனிப்பட்ட முறையில் ஒதுக்கீடு செய்வதன் மூலம் 15 பில்லியன் யுவான் வரை திரட்டத் திட்டமிட்டுள்ளது.
வங்கிகளில், சீன வேளாண் வங்கி 160 பில்லியன் யுவான் வரை திரட்டத் திட்டமிட்டுள்ளது; சீனத் தொழில் மற்றும் வணிக வங்கி 100 பில்லியன் யுவான் வரை திரட்டத் திட்டமிட்டுள்ளது. இத்தொகை அவற்றின் முதன்மை அடுக்கு 1 மூலதனத்தை நிரப்பப் பயன்படுத்தப்படும் என எதிர்பார்க்கப்படுகிறது. இழப்புகளை ஈடுகட்டவும் கடன் வழங்கலைத் தொடரவும் பயன்படும் வங்கி மூலதனத்தின் மிக உயர்தர வடிவம் இதுவாகும்.
இப்போது வங்கிகளின் மூலதனத்தை ஏன் பெய்ஜிங் அதிகரிக்கிறது?
சீன வங்கிகள் பெரியவையாகவும் அரசுடன் நெருக்கமாகப் பிணைக்கப்பட்டவையாகவும் இருந்தாலும், பலவீனமான கடன் தேவையும் குறைந்துவரும் லாபமும் அவற்றுக்கு அழுத்தம் தருகின்றன. சொத்து விலைகள், வேலைவாய்ப்பு, எதிர்கால விற்பனை குறித்த நிச்சயமின்மையால் நிறுவனங்களும் குடும்பங்களும் கடன் பெறுவதில் எச்சரிக்கையாக உள்ளன. குறைவான வாடிக்கையாளர்கள் கடன் நாடும்போது, வருவாய் ஈட்டவும் வழக்கமான கடன் வழங்கல் மூலம் பொருளாதாரச் செயல்பாடுகளுக்கு ஆதரவளிக்கவும் வங்கிகளுக்கு அதிக சிரமம் ஏற்படுகிறது.
காப்பீட்டு நிறுவனங்கள் வேறுவிதமான பிரச்சினைகளை எதிர்கொள்கின்றன. தொடர்ந்து குறைவாக உள்ள வட்டி விகிதங்கள் முதலீட்டு வருவாயைக் குறைத்துள்ளன; அதேவேளை, பலவீனமான நிதிச் சூழல் சிறிய மற்றும் நடுத்தர நிறுவனங்களின் லாபத்தையும் கடன்தீர்க்கும் திறன் விகிதங்களையும் பாதித்துள்ளது. கோரிக்கைகள் மற்றும் பிற கடப்பாடுகளை நிறைவேற்ற காப்பீட்டு நிறுவனத்திடம் போதிய மூலதனம் உள்ளதா என்பதை கடன்தீர்க்கும் திறன் விகிதங்கள் அளவிடுகின்றன. பெரிய அரசுக் காப்பீட்டு நிறுவனங்களின் மூலதனம் வலுப்பெறுவது, பலவீனமான நிறுவனங்களை நிர்வகிக்கவும் பிரச்சினைகள் பரவுவதைத் தடுக்கவும் ஒழுங்குமுறை அமைப்புகளுக்கு அதிக வாய்ப்பளிக்கும்.
வெளிப்புற அதிர்ச்சிகளை அரசுத் துறை நிறுவனங்கள் தாங்கிக்கொள்ள உதவுவதும் நிதி அமைச்சகத்தின் பங்களிப்பின் நோக்கமாகும். மூலதன அடித்தளம் வலுவாக இருந்தால், வீழ்ச்சிக் காலத்தில் தங்கள் இருப்புநிலைக் கணக்குகளைப் பாதுகாக்க கடன் வழங்கலை வேகமாகக் குறைப்பதற்குப் பதிலாக வங்கிகள் தொடர்ந்து கடன் வழங்க முடியும்.
இந்த மூலதனச் செலுத்துதல் நிறுவனங்களின் செயல்பாட்டுத் திறன், இடர்களை எதிர்க்கும் திறன், நிஜப் பொருளாதாரத்துக்கு சேவையாற்றும் திறன் ஆகியவற்றை வலுப்படுத்தும் என்று சீனாவின் அரசுச் செய்தி நிறுவனமான சின்ஹுவா தெரிவித்தது. சீனாவின் அதிகாரபூர்வக் கொள்கை மொழியில், நிஜப் பொருளாதாரம் என்பது பொதுவாக நிதி வர்த்தகத்துக்கு வெளியே உள்ள நிறுவனங்கள், தொழிற்சாலைகள், குடும்பங்கள், உள்கட்டமைப்புத் திட்டங்கள் ஆகியவற்றைக் குறிக்கிறது.
இந்த நடவடிக்கை அவற்றின் வலுவான செயல்பாட்டுத் திறனையும், இடர்களை எதிர்க்கும் திறனையும், நிஜப் பொருளாதாரத்துக்குச் சேவையாற்றும் திறனையும் மேலும் மேம்படுத்த உதவும்.
மூலதன மறுநிரப்பு எவ்வாறு செயல்படும்?
இந்தத் தொகுப்பில் நேரடி அரச நிதியுதவியும் பங்குகளின் தனிப்பட்ட ஒதுக்கீடுகளும் இணைக்கப்பட்டுள்ளன. தனிப்பட்ட ஒதுக்கீட்டில், புதிய பங்குகள் பொதுச் சந்தையில் பரவலாக விற்பனை செய்யப்படாமல் தேர்ந்தெடுக்கப்பட்ட முதலீட்டாளர்களுக்கு விற்கப்படும். இங்கு நிதி அமைச்சகமும், சீனா தேசிய புகையிலை நிறுவனமும் அதன் துணை நிறுவனங்களும் உள்ளிட்ட அரசுடன் தொடர்புடைய முதலீட்டாளர்களும் புதிய மூலதனத்தின் பெரும்பகுதியை வழங்குவார்கள் என எதிர்பார்க்கப்படுகிறது.
மூன்று அரசுக் கடன் வழங்கும் நிறுவனங்களுக்கு மொத்தம் 290 பில்லியன் யுவான் கிடைக்கும். நாட்டின் முக்கிய கொள்கை வங்கிகளில் ஒன்றான சீன ஏற்றுமதி-இறக்குமதி வங்கிக்கு நிதி அமைச்சகத்திடமிருந்து 30 பில்லியன் யுவான் கிடைக்கும். வர்த்தகம், உள்கட்டமைப்பு, மூலோபாயத் தொழில்கள் போன்ற துறைகளுக்கு கொள்கை வங்கிகள் நிதியளிக்கின்றன; வணிக வங்கிகள் இத்துறைகளை அதிக இடருள்ளவை அல்லது நீண்டகாலம் எடுப்பவை எனக் கருதக்கூடும்.
குறுகிய காலச் செலவுத் திட்டமாகப் பயன்படுத்தப்படுவதற்குப் பதிலாக, இந்த நிதி முதன்மை மூலதனத்தில் சேர்க்கப்படும் என எதிர்பார்க்கப்படுகிறது. இந்த வேறுபாடு முக்கியமானது. மூலதனத்தைச் செலுத்துவது, அதே அளவு பணம் நுகர்வோரின் கைகளுக்குச் சென்றுவிடும் என்றோ, நிறுவனங்கள் புதிய கடன்களைப் பெறும் என்று உறுதி அளிப்பதாகவோ இல்லை. ஒழுங்குமுறை மூலதனத் தேவைகளைப் பேணியபடி கடன் வழங்கவும் முதலீடு செய்யவும் இது நிதி நிறுவனங்களுக்கு அதிக இடமளிக்கிறது.
இதற்கு முன்பும் சீனா இதுபோன்ற மூலதன மறுநிரப்பு முறைகளைப் பயன்படுத்தியுள்ளது. நடப்பு திட்டம் முதலில் மார்ச் மாதம் நடைபெற்ற வருடாந்திர நாடாளுமன்றக் கூட்டத்தில் அறிவிக்கப்பட்டது. முந்தைய ஆண்டில் பல பெரிய அரச வங்கிகளை வலுப்படுத்த ஏற்கெனவே பயன்படுத்தப்பட்ட வழிமுறையை இது விரிவுபடுத்துகிறது.
வங்கிகளிடமிருந்து பொருளாதாரம் எதிர்பார்ப்பது என்ன?
தனியார் துறைத் தேவை மந்தமாக இருக்கும் நிலையில், பொருளாதாரச் செயல்பாடுகளுக்கு ஆதரவளிக்குமாறு அரசுக் கடன் வழங்கும் நிறுவனங்களிடம் பெய்ஜிங் கோருகிறது. உற்பத்தி, தொழில்நுட்பம், வர்த்தகம், உள்கட்டமைப்பு மற்றும் தேசிய வளர்ச்சி முன்னுரிமைகளுக்கு ஏற்ற பிற துறைகள் ஆதரிக்கப்பட வேண்டிய இலக்குகளாக உள்ளன. புதிய மூலதனம் வங்கிகளின் மூலதன விகிதங்களைப் பலவீனப்படுத்தாமல் கடன் வழங்க உதவும்; இருப்பினும், கடன் தேவை இல்லாத பிரச்சினையை அது தனியாகத் தீர்க்க முடியாது.
பங்குச் சந்தை உள்ளிட்ட பொருளாதாரத்தின் பிற பகுதிகளுக்கு அதிக நீண்டகால நிதியைச் செலுத்துமாறும் காப்பீட்டு நிறுவனங்கள் ஊக்குவிக்கப்படுகின்றன. அவற்றின் பெரும் பிரீமியத் தொகுப்புகள் ஒப்பீட்டளவில் நிலையான முதலீட்டு மூலதனத்தை வழங்க முடியும். குறுகியகால வர்த்தகத்தின் செல்வாக்கைக் குறைக்கக்கூடிய நீண்டகாலப் பொறுமைமிக்க நிதியுடன் பங்குச் சந்தைகளுக்கு ஆதரவளிக்குமாறு முக்கிய காப்பீட்டு நிறுவனங்களிடம் அதிகாரிகள் வலியுறுத்தியுள்ளனர்.
இந்த மூலதனச் செலுத்துதல் இடர்களைத் தாங்கும், பொருளாதாரத்துக்குச் சேவையாற்றும் தனது திறனை வலுப்படுத்தும் என்று சீனா லைஃப் தெரிவித்தது. இந்த நிதி தனது கடன்தீர்க்கும் திறனையும் அது தொடர்பான நிதி அளவீடுகளையும் மேம்படுத்தும் என்று சீனா தைப்பிங் கூறியது.
நிஜப் பொருளாதாரத்துக்குச் சேவையாற்றும் நிதித் துறையின் திறனை வலுப்படுத்தவும், நிதி மற்றும் காப்பீட்டுத் துறைகளின் உயர்தர வளர்ச்சியை ஊக்குவிக்கவும் நாடு எடுத்துள்ள முக்கிய நடவடிக்கை இந்த மூலதனச் செலுத்துதல்.
ஊக அடிப்படையிலான சொத்து முதலீட்டின் மற்றொரு சுற்றுக்குப் பதிலாக, உற்பத்தி நடவடிக்கைகளுக்கு நிதியைத் திருப்பிவிடும் பெய்ஜிங்கின் முயற்சியை இந்தக் கொள்கை இலக்கு பிரதிபலிக்கிறது. இந்த அணுகுமுறை தேர்ந்தெடுக்கப்பட்ட நிறுவனங்களுக்கு ஆதரவளிக்கலாம்; சந்தைத் தேவை குறைவாக இருந்தாலும் அரசின் ஆதரவு பெற்ற தொழில்களுக்கே மூலதனம் தொடர்ந்து பாயவும் வழிவகுக்கலாம்.
வளர்ச்சி பெய்ஜிங்கின் இலக்குக்குக் கீழே சரிந்தது
ஜூலை மாதம் வெளியிடப்பட்ட அதிகாரபூர்வ புள்ளிவிவரங்களின்படி, சீனாவின் மொத்த உள்நாட்டு உற்பத்தி இரண்டாவது காலாண்டில் 4.3% வளர்ச்சி கண்டது. ஆண்டின் முதல் மூன்று மாதங்களில் பதிவான 5% வளர்ச்சியைவிட இது குறைவு. மார்ச் மாதத்தில் நிர்ணயிக்கப்பட்ட அரசின் ஆண்டு வளர்ச்சி இலக்கான 4.5% முதல் 5% வரம்புக்கும் இது கீழே இருந்தது.
1991க்குப் பிறகு சீனாவின் மிகக் குறைந்த ஆண்டு வளர்ச்சி இலக்காக இது இருந்தது. முந்தைய தசாப்தங்களில் காணப்பட்ட வேகமான வளர்ச்சி விகிதங்களுக்குத் திரும்புவதாக உறுதியளிப்பதற்குப் பதிலாக, ஏற்கெனவே நிலவும் பலவீனத்தை ஒப்புக்கொள்ள கொள்கை வகுப்பாளர்கள் அதிக இடமளிப்பதன் அறிகுறியாக இந்தக் குறைந்த வரம்பை சில ஆய்வாளர்கள் கருதினர்.
ஏற்றுமதி தொடர்ந்து வலுவான ஆதாரமாக இருந்தாலும், உள்நாட்டுத் தேவை பலவீனமாக இருப்பதை ஈடுசெய்ய அது போதுமானதாக இல்லை. சொத்துச் சந்தை வீழ்ச்சி கட்டுமானத்தையும் குடும்பங்களின் நம்பிக்கையையும் குறைத்துள்ளது; அதேவேளை, வயதான மக்கள்தொகையும் குறைந்து வரும் தொழிலாளர் எண்ணிக்கையும் தொழிலாளர் வழங்கலைக் கட்டுப்படுத்தி, பொதுநிதியின் மீதான அழுத்தத்தை அதிகரிக்கின்றன.
வர்த்தகக் கட்டுப்பாடுகளும் தொழில்நுட்பக் கட்டுப்பாடுகளும் ஏற்றுமதியாளர்களுக்கும் உற்பத்தியாளர்களுக்கும் நிச்சயமின்மையை அதிகரித்துள்ளன. புவிசார் அரசியல் பதற்றங்களுடன் தொடர்புடைய எரிசக்திச் செலவுகள் மேலும் ஒரு அழுத்தத்தை உருவாக்கியுள்ளன. இந்தப் பின்னணியில், வங்கிகளையும் காப்பீட்டு நிறுவனங்களையும் வலுப்படுத்துவது தற்காப்பு நடவடிக்கையாகவும் வளர்ச்சிக்கு ஆதரவளிக்கும் முயற்சியாகவும் அமைகிறது.
வலுவான நிதி அமைப்பால் தேவையை மீட்டெடுக்க முடியுமா?
மூலதன மறுநிரப்பு கடன் நெருக்கடியைத் தடுக்கவும், நம்பிக்கையைப் பாதுகாக்கவும், அழுத்தமான காலகட்டத்திலும் முக்கியக் கடன் வழங்கும் நிறுவனங்கள் செயல்படுவதைத் தொடரவும் உதவும். உள்கட்டமைப்பு, தொழில் முதலீடு, வர்த்தகத்துக்கு வங்கிகள் நிதியளிப்பதைச் சார்ந்துள்ள அரசுத் திட்டங்களுக்கும் இது ஆதரவளிக்கலாம்.
இதன் வரம்புகளும் அதே அளவு முக்கியமானவை. வேலைவாய்ப்பு மற்றும் வீட்டு வசதி குறித்து குடும்பங்கள் தொடர்ந்து கவலைப்பட்டால், வங்கிகளிடம் கூடுதல் மூலதனம் இருப்பதாலேயே அவை அதிகக் கடன் பெறாது. தங்கள் பொருட்களுக்குப் போதிய தேவை இருப்பதாகத் தெரியாவிட்டால் நிறுவனங்களும் புதிய கடன்களைத் தவிர்க்கலாம். அத்தகைய சூழலில், கடன் வழங்கும் திறன் அதிகரிப்பது கடன் வழங்கல் அதிகரிப்பாக மாறுவது உறுதியில்லை.
தவறான கடன்களை அங்கீகரிப்பதை அரசின் ஆதரவு தாமதப்படுத்தும் அபாயமும் உள்ளது. பலவீனமான சொத்து மேம்பாட்டாளர்களுக்கோ லாபமில்லாத நிறுவனங்களுக்கோ தொடர்ந்து நிதியளிக்கும் வங்கிகள், குறுகியகால நிலைத்தன்மையைப் பேணினாலும் எதிர்கால இழப்புகளை அதிகரிக்கக்கூடும். எனவே, மீளக்கூடிய கடனாளர்களுக்குச் செல்வதை உறுதிசெய்தபடி, மீள முடியாத நிறுவனங்களுக்கான ஆதரவைக் கட்டுப்படுத்த வேண்டிய பொறுப்பு ஒழுங்குமுறை அமைப்புகளுக்கு உள்ளது.
இந்த அறிவிப்புக்கு நிதிச் சந்தைகள் அளித்த எதிர்வினை மிதமாக இருந்தது. இந்தத் தொகுப்பு முக்கிய ஆதரவு நடவடிக்கையாக முன்வைக்கப்பட்டாலும், சீனப் பங்குகளில் பரவலான ஏற்றத்தை ஏற்படுத்தவில்லை. புதிய மூலதனம் அதிக வருவாய், ஆரோக்கியமான கடன் வழங்கல், மேம்பட்ட நுகர்வோர் நம்பிக்கை ஆகியவையாக மாறும் என்பதற்கான ஆதாரங்களை முதலீட்டாளர்கள் எதிர்பார்க்கக்கூடும் என்பதை இந்த எதிர்வினை சுட்டிக்காட்டுகிறது.
சீனாவின் பொருளாதார மாதிரிக்கான விரிவான சோதனை
அரசு வழிநடத்தும் சீன நிதி அமைப்பின் நன்மைகளையும் செலவுகளையும் இந்தத் திட்டம் எடுத்துக்காட்டுகிறது. முக்கிய வங்கிகள், காப்பீட்டு நிறுவனங்கள், பெரிய நிறுவன முதலீட்டாளர்கள் ஆகியவற்றை அரசு கட்டுப்படுத்துவதால், அது விரைவாக மூலதனத்தைத் திரட்டவும் ஒரே நேரத்தில் பல நிறுவனங்களை ஒருங்கிணைக்கவும் முடியும். இந்த அமைப்பு திடீர் நிதிப் பதற்றம் ஏற்படும் வாய்ப்பைக் குறைக்கக்கூடும்.
அரசின் கட்டுப்பாடு என்பதால், வணிக லாபத்துடன் பொதுக் கொள்கை இலக்குகளையும் நிதி நிறுவனங்கள் பின்பற்ற வேண்டியிருக்கலாம். அவை மூலோபாயத் தொழில்களுக்கு கடன் வழங்கலாம், பங்குச் சந்தைகளுக்கு ஆதரவளிக்கலாம் அல்லது நிதி அமைப்பின் பலவீனமான பகுதிகளுக்கு உதவலாம். இத்தகைய பொறுப்புகள் பொருளாதாரத்தை நிலைப்படுத்த உதவினாலும், எதிர்கால லாபத்தின் மீது அழுத்தத்தை ஏற்படுத்தலாம்; கடனாளர்களின் உண்மையான நிதிநிலையை மதிப்பிடுவதையும் கடினமாக்கலாம்.
சொத்துச் சந்தையை முன்னிறுத்திய வளர்ச்சியிலிருந்து உற்பத்தி, தொழில்நுட்பம், சேவைகள், உள்நாட்டுத் தேவை ஆகியவற்றை நோக்கிப் பொருளாதாரத்தை மாற்றும் விரிவான முயற்சியின் ஒரு பகுதியாக இந்தத் தொகுப்பை பெய்ஜிங் கருதுகிறது. வலுவான இருப்புநிலைக் கணக்குகள், அந்த மாற்றத்துக்கு ஆதரவளிக்க வங்கிகளுக்கும் காப்பீட்டு நிறுவனங்களுக்கும் கால அவகாசம் அளிக்கக்கூடும்.
மூலதனச் செலுத்துதல் மக்கள்தொகை மாற்றத்தைத் தலைகீழாக்கவோ, சொத்துச் சந்தையைத் தனியாக மீட்டெடுக்கவோ, வர்த்தகப் பதற்றங்களை அகற்றவோ முடியாது. இருப்பினும், ஒரு துறையின் பலவீனம் பரந்த பொருளாதாரம் முழுவதும் பரவாமல் அந்த அழுத்தங்களை நிர்வகிக்க கொள்கை வகுப்பாளர்கள் முயலும் வேளையில், சீனாவின் நிதி நிறுவனங்களுக்கு இது கூடுதல் பாதுகாப்பு இடைவெளியை வழங்கலாம்.
சுருக்கம்
- அரசுக்குச் சொந்தமான எட்டு வங்கிகள் மற்றும் காப்பீட்டு நிறுவனங்களுக்கு சீனா 360 பில்லியன் யுவான், அதாவது சுமார் 53.6 பில்லியன் டாலர், மூலதனமாகச் செலுத்தும்.
- மூன்று கடன் வழங்கும் நிறுவனங்கள் முதன்மை மூலதனத்தை நிரப்ப மொத்தம் 290 பில்லியன் யுவான் பெறும்.
- சீனா லைஃப் இன்சூரன்ஸுக்கு 35 பில்லியன் யுவானும், சீனா தைப்பிங்குக்கு 7 பில்லியன் யுவானும் கிடைக்கும்.
- கடன் வழங்கல், பங்குச் சந்தை முதலீடு, நிதி நிலைத்தன்மை ஆகியவற்றுக்கு ஆதரவளிப்பதே இந்தத் திட்டத்தின் நோக்கம்.
- இரண்டாவது காலாண்டில் சீனப் பொருளாதாரம் 4.3% வளர்ச்சி கண்டது; இது 4.5% முதல் 5% வரையிலான ஆண்டு இலக்குக்குக் கீழே இருந்தது.
- பலவீனமான உள்நாட்டுத் தேவை, சொத்துச் சந்தைப் பிரச்சினைகள், மக்கள்தொகை மாற்றம், வர்த்தகப் பதற்றங்கள் ஆகியவை தொடர்ந்து வளர்ச்சியைப் பாதிக்கின்றன.