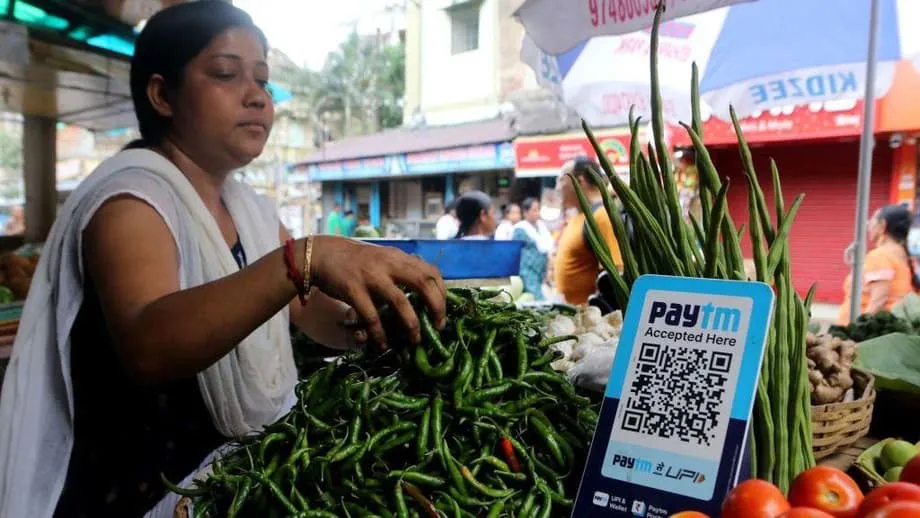
சில யுபிஐ பணப்பரிவர்த்தனைகளுக்குப் புதிய கட்டணம்
நூற்றுக்கணக்கான மில்லியன் மக்கள் பயன்படுத்தும் உடனடிப் பணப்பரிவர்த்தனை வலையமைப்பான ஒருங்கிணைந்த பணப்பரிவர்த்தனை இடைமுகம் (யுபிஐ) மூலம் மேற்கொள்ளப்படும் சில பணப்பரிவர்த்தனைகளுக்கு இந்தியா வணிகர் தள்ளுபடி விகிதத்தை (எம்.டி.ஆர்.) அறிமுகப்படுத்துகிறது. 2026 அக்டோபர் 15 முதல், வாடிக்கையாளர்கள் குறிப்பிட்ட வணிகக் கொள்முதல்களுக்கு யுபிஐ பயன்படுத்தி 2,000 ரூபாய்க்கு மேல் செலுத்தும்போது, வணிக நிறுவனங்கள் 0.4% கட்டணம் செலுத்த வேண்டும். இது சுமார் 21 டாலருக்குச் சமம்.
உள்ளடக்கம்
- சில யுபிஐ பணப்பரிவர்த்தனைகளுக்குப் புதிய கட்டணம்
- எந்தப் பணப்பரிவர்த்தனைகள் இலவசமாகவே இருக்கும்?
- பல ஆண்டுகளாக இலவசமாக இருந்த யுபிஐக்கு இப்போது ஏன் எம்.டி.ஆர்.?
- மீண்டும் ரொக்கப் பணத்துக்குத் திரும்புவார்கள் எனச் சில்லறை விற்பனையாளர்கள் ஏன் அஞ்சுகிறார்கள்?
- எரிபொருள் விற்பனையாளர்கள் சிறப்பு விலக்கு கோருகின்றனர்
- முதலீட்டுத் தளங்கள் வேறொரு சிக்கலை எச்சரிக்கின்றன
- வாடிக்கையாளர்கள் கட்டணத்தை ஏற்க மாட்டார்கள் என அரசு கூறுகிறது
- யார் செலுத்துவார்கள் என எதிர்க்கட்சிகள் கேள்வி எழுப்புகின்றன
- பரிவர்த்தனைத் தரவுகள் காட்டுவது என்ன?
- அடுத்து என்ன நடக்கும்?
- முக்கிய அம்சங்கள்
ஒரு பரிவர்த்தனைக்கான கட்டணம் அதிகபட்சம் 300 ரூபாயாக நிர்ணயிக்கப்படும். வழக்கமான விகிதத்தில், 2,000 ரூபாய் செலுத்தினால் சுமார் 8 ரூபாய் கட்டணம் விதிக்கப்படும்; 10,000 ரூபாய் செலுத்தினால் வணிகருக்கு 40 ரூபாய் செலவாகும். 75,000 ரூபாய் அல்லது அதற்கு அதிகமான பரிவர்த்தனைகளுக்கு முழு 300 ரூபாய் உச்சவரம்பு பொருந்தும்.
வாடிக்கையாளர்களிடம் நேரடியாகக் கட்டணம் வசூலிக்கப்படாது; மேலும், எம்.டி.ஆர். கட்டணத்தை வணிக நிறுவனங்கள் பில்லில் சேர்க்க அனுமதியில்லை. அதற்குப் பதிலாக, இந்தக் கட்டணம் வங்கிகள், பணப்பரிவர்த்தனை சேவை வழங்குநர்கள், வணிகர்களுக்கான பணப்பரிவர்த்தனையைப் பெறும் நிறுவனங்கள், யுபிஐயை இயக்கும் இந்திய தேசிய பணப்பரிவர்த்தனைக் கழகம் ஆகியவற்றுக்கு இடையே பகிர்ந்தளிக்கப்படும்.
பல ஆண்டுகளாக இலவசமாகவும் உடனடியாகவும் எளிதில் அணுகக்கூடியதாகவும் முன்னிறுத்தப்பட்டு வந்த ஒரு அமைப்பில் இந்தக் கொள்கை குறிப்பிடத்தக்க மாற்றத்தைக் குறிக்கிறது. இந்தியாவின் டிஜிட்டல் பணப்பரிவர்த்தனை வளர்ச்சிக்குப் பின்னால் உள்ள கட்டமைப்புக்கான செலவை யார் ஏற்க வேண்டும் என்ற விரிவான விவாதத்தையும் இது தூண்டியுள்ளது.
எந்தப் பணப்பரிவர்த்தனைகள் இலவசமாகவே இருக்கும்?
புதிய விதி அனைத்து யுபிஐ பரிவர்த்தனைகளுக்கும் பொருந்தாது. அனுப்பப்படும் தொகை எவ்வளவாக இருந்தாலும், தனிநபர் ஒருவரிடமிருந்து மற்றொருவருக்கு அனுப்பும் பணம் இலவசமாகவே இருக்கும். 2,000 ரூபாய் வரையிலான வணிகக் கொள்முதல்களும், சிறு வணிகர்களுக்கான பூஜ்ஜிய எம்.டி.ஆர். கட்டமைப்பின் கீழ் வரும் பரிவர்த்தனைகளும் இலவசமாகவே இருக்கும்.
கிராமப்புற மற்றும் அரை நகர்ப்புறப் பகுதிகளில் உள்ள சிறு வணிகர்களிடம் க்யூஆர் குறியீடு மூலம் செய்யப்படும் பணப்பரிவர்த்தனைகளுக்கு இந்தக் கட்டணம் விதிக்கப்படாது. தொழில்துறைச் செய்திகளின்படி, புதிய கட்டமைப்பின் கீழ் யுபிஐ க்யூஆர் குறியீடுகள் மூலம் மாதத்துக்கு 1 லட்சம் ரூபாய் வரை பெறும் நிறுவனங்களே சிறு வணிகர்கள் என இந்திய தேசிய பணப்பரிவர்த்தனைக் கழகம் வரையறுக்கிறது.
தனிநபரிடமிருந்து வணிகருக்குச் செல்லும் பணப்பரிவர்த்தனைகளில் சுமார் 96% பாதிக்கப்படாது என அரசு கூறுகிறது. இதில், நிர்ணயிக்கப்பட்ட வரம்புக்குக் கீழுள்ள கட்டணங்களும், பூஜ்ஜியக் கட்டண ஏற்பாடுகளால் பாதுகாக்கப்படும் வணிகர்கள் செய்யும் பரிவர்த்தனைகளும் அடங்கும்.
சில துறைகளுக்கு 0.4% விகிதத்துக்குப் பதிலாக நிலையான கட்டணம் விதிக்கப்படும். எரிபொருள், ரயில்வே, தொலைத்தொடர்புச் சேவைகள், காப்பீடு மற்றும் வேளாண் இடுபொருட்களுக்கான 2,000 ரூபாய்க்கு மேற்பட்ட கொடுப்பனவுகளுக்கு 5 ரூபாய் நிலையான கட்டணம் விதிக்கப்படும். மூலதனச் சந்தை பரிவர்த்தனைகளுக்கு 0.02% என்ற மிகக் குறைந்த விகிதம் விதிக்கப்படும் எனச் செய்திகள் தெரிவிக்கின்றன. அந்தப் பிரிவில் பல பரிவர்த்தனைகளின் மதிப்பு அதிகமாக இருப்பதைக் கருத்தில் கொண்டு இந்த விகிதம் நிர்ணயிக்கப்பட்டுள்ளது.
பல ஆண்டுகளாக இலவசமாக இருந்த யுபிஐக்கு இப்போது ஏன் எம்.டி.ஆர்.?
2016-ல் தொடங்கப்பட்ட யுபிஐ, இந்தியாவின் அன்றாட வணிகத்தில் விரைவாக முக்கியப் பங்கு வகிக்கத் தொடங்கியது. வாடிக்கையாளர்கள் க்யூஆர் குறியீட்டை வருடியோ, மொபைல் செயலியில் ஒருவரின் தொடர்பைத் தேர்ந்தெடுத்தோ பணம் செலுத்தலாம்; அந்தப் பணம் வங்கிக் கணக்குகளுக்கு இடையே கிட்டத்தட்ட உடனடியாகச் செல்கிறது.
தெருவோரக் கடைகள், டாக்சிகள், பல்பொருள் அங்காடிகள், மருத்துவமனைகள், இணையவழி வணிகங்கள் ஆகியவற்றில் பணப்பரிவர்த்தனைக்கு இந்த வலையமைப்பு ஆதரவளித்துள்ளது. பணமாக நடைபெறும் விற்பனையைக் காட்டிலும் பதிவு செய்து கணக்குச் சரிபார்ப்பது எளிதான முறையில், மேலும் பல பரிவர்த்தனைகள் முறைசார் பொருளாதாரத்துக்குள் வரவும் இது உதவியுள்ளது.
இதுவரை, வலையமைப்பைப் பராமரித்து விரிவுபடுத்துவதற்கான செலவின் பெரும்பகுதியை வங்கிகள், தொழில்நுட்ப நிறுவனங்கள் மற்றும் அரசு ஏற்றுள்ளன. சிறிய யுபிஐ பரிவர்த்தனைகளை இலவசமாகத் தொடர வங்கிகளையும் பணப்பரிவர்த்தனை நிறுவனங்களையும் ஊக்குவிக்கும் திட்டங்களுக்கும் அரசு பொதுநிதி மூலம் ஆதரவளித்துள்ளது.
புதிய எம்.டி.ஆர். வலையமைப்பை நிதி ரீதியாக நிலைத்திருக்க உதவும் என அதிகாரிகள் கூறுகின்றனர். இந்தக் கட்டணம், அரசு வசூலிக்கும் வரியல்ல; பணப்பரிவர்த்தனைச் செயலாக்கச் சேவைக்கான கட்டணம் என நிதி அமைச்சகம் தெரிவித்துள்ளது. பணப்பரிவர்த்தனைக் கட்டமைப்பு, நம்பகத்தன்மை, புத்தாக்கம் மற்றும் இணையப் பாதுகாப்பு ஆகியவற்றில் முதலீடு செய்ய இந்த நிதி உதவும் என எதிர்பார்க்கப்படுகிறது.
யுபிஐ வழிகாட்டுக் குழு, இந்த விகிதத்தை 40 அடிப்படைப் புள்ளிகள், அதாவது 0.4% என நிர்ணயித்தது. பரிவர்த்தனை அளவு மற்றும் விலக்குகளைப் பொறுத்து உண்மையான தொகை மாறுபடும் என்றாலும், இந்தக் கட்டணம் பணப்பரிவர்த்தனை வலையமைப்பில் பங்கேற்போருக்கு ஆண்டுக்கு 16,000 கோடி ரூபாய் வரை வருவாய் ஈட்டித் தரலாம் எனத் தொழில்துறை மதிப்பீடுகள் தெரிவிக்கின்றன.
மீண்டும் ரொக்கப் பணத்துக்குத் திரும்புவார்கள் எனச் சில்லறை விற்பனையாளர்கள் ஏன் அஞ்சுகிறார்கள்?
குறிப்பாகக் குறைந்த லாப விகிதத்தில் இயங்கும் நிறுவனங்களுக்கு, தலைப்புச் செய்திகளில் குறிப்பிடப்படும் விகிதத்தைவிட நிதிச் சுமை அதிகமாக இருக்கலாம் எனச் சில்லறை விற்பனையாளர் அமைப்புகள் கூறுகின்றன. அதிக மதிப்புள்ள பொருளை விற்கும் வணிகர், அந்த விற்பனையில் மிகக் குறைந்த லாபமே கிடைத்தாலும் கட்டணம் செலுத்த வேண்டியிருக்கலாம்.
இந்திய சில்லறை விற்பனையாளர்கள் சங்கத்தின் தலைமைச் செயல் அதிகாரி குமார் ராஜகோபாலன், டிஜிட்டல் பணப்பரிவர்த்தனைகளைப் பயன்படுத்துவதில் பல ஆண்டுகளாக ஏற்பட்ட முன்னேற்றத்தை இந்தக் கொள்கை பலவீனப்படுத்தக்கூடும் என்றார்.
பண்டிகைக் காலத்தில், பரிவர்த்தனைகளில் பெரும் பங்கு 2,000 ரூபாய் வரம்பைத் தாண்டுகிறது. டிஜிட்டல் பணப்பரிவர்த்தனைக்கு ஒரு கட்டணம் விதிக்கப்படும் தருணத்தில், எதிர்ப்புக் குறைவான வழியாக ரொக்கப் பணம் மாறிவிடும்.
கட்டணம் விதிக்கப்படும் நேரம் குறித்து சில்லறை விற்பனையாளர்கள் குறிப்பாகக் கவலைப்படுகின்றனர். இந்தியாவின் மிகப் பரபரப்பான விற்பனைக் காலங்களில் ஒன்றான தீபாவளிக்கு சற்று முன்பு இந்தக் கட்டணம் அமலுக்கு வரத் திட்டமிடப்பட்டுள்ளது. ஆடை, மின்னணுப் பொருட்கள், நகைகள் மற்றும் வீட்டுப் பொருட்களுக்கான கொள்முதல்கள் பெரும்பாலும் புதிய வரம்பைத் தாண்டுவதால், வணிகர்கள் எம்.டி.ஆர். செலுத்த வேண்டிய பரிவர்த்தனைகள் அதிகரிக்கும்.
பெரிய கொள்முதல்களுக்கு வாடிக்கையாளர்களிடம் ரொக்கமாகச் செலுத்துமாறு கேட்கக்கூடும் எனச் சில வணிகர்கள் கூறுகின்றனர். தனிக் கட்டணமாக இந்தச் செலவை வாடிக்கையாளர்களிடம் வசூலிக்கக் கூடாது என்று முறையான விதிகள் தடைசெய்திருந்தாலும், மற்றவர்கள் யுபிஐ ஏற்றுக்கொள்வதைக் குறைக்கலாம் அல்லது மறைமுகமாக விலைகளை மாற்றலாம்.
கடன் பெறுவதற்கான வாய்ப்பு குறைவாகவும், புதிய செலவுகளை ஏற்றுக்கொள்ளும் இடவசதி குறைவாகவும் உள்ள சிறு நிறுவனங்களுக்கு இந்த ஆபத்து அதிகம். பணமாகப் பெறுவது பணப்பரிவர்த்தனைச் செயலாக்கச் செலவைத் தவிர்க்க உதவும்; ஆனால் பணத்தைக் கையாளும் செலவு, திருட்டு மற்றும் பரிவர்த்தனைப் பதிவுகள் குறைவாக இருப்பது உள்ளிட்ட தனிப்பட்ட ஆபத்துகளும் அதில் உள்ளன.
எரிபொருள் விற்பனையாளர்கள் சிறப்பு விலக்கு கோருகின்றனர்
பெட்ரோல் நிலைய உரிமையாளர்கள் துறைகளில் மிக வலுவான எதிர்ப்புகளில் ஒன்றைத் தெரிவித்துள்ளனர். பரிவர்த்தனைத் தொகை எவ்வளவாக இருந்தாலும், எரிபொருள் விற்பனை நிலையங்களில் செய்யப்படும் அனைத்து யுபிஐ பணப்பரிவர்த்தனைகளுக்கும் எம்.டி.ஆர். விதிப்பதை நீக்குமாறு அகில இந்திய பெட்ரோலிய விற்பனையாளர்கள் சங்கம் மத்திய நிதியமைச்சரிடம் கோரியுள்ளது.
எரிபொருள் விற்பனையாளர்களின் வருவாய், மொத்த விற்பனைத் தொகையின் சதவீதமாக அல்லாமல், விற்கப்படும் ஒவ்வொரு லிட்டருக்கும் நிர்ணயிக்கப்பட்ட வரம்பின்படி கிடைக்கிறது. எனவே, அதிக அளவு எரிபொருளுக்குப் பணம் செலுத்தும் வாடிக்கையாளர் பரிவர்த்தனை மதிப்பை உயர்த்தினாலும், விற்பனையாளரின் லாபம் அதற்கேற்ப அதிகரிப்பதில்லை.
விற்பனையாளர்களுக்கான கமிஷன் 2017 அக்டோபருக்குப் பிறகு திருத்தப்படவில்லை; அதே நேரத்தில் மின்சாரம், ஊதியம் மற்றும் விதிமுறைகளைப் பின்பற்றுவதற்கான செலவுகள் உயர்ந்துள்ளன எனச் சங்கம் கூறுகிறது. நாள்தோறும் ஆயிரக்கணக்கான டிஜிட்டல் பணப்பரிவர்த்தனைகளைச் செயலாக்கும் நிலையங்களுக்கு, 5 ரூபாய் நிலையான கட்டணம்கூட மீண்டும் மீண்டும் ஏற்படும் கணிசமான செலவாகலாம். 0.4% கட்டணம் அதைவிட அதிகச் செலவை ஏற்படுத்தும்.
எரிபொருள் பணப்பரிவர்த்தனைகளுக்கு முழு விலக்கு அளிக்கவோ, 2,000 ரூபாய்க்கு மேற்பட்ட எரிபொருள் கொடுப்பனவுகளுக்கு மட்டும் விலக்கு அளிக்கவோ விற்பனையாளர்கள் கோரியுள்ளனர். வாடிக்கையாளர்கள் பணமாகவோ, அட்டை மூலமாகவோ அல்லது யுபிஐ வழியாகவோ செலுத்தினாலும் ஒரே எரிபொருளையே பெறுவதால், பணம் செலுத்தும் முறை விற்பனையாளரின் நிர்ணயிக்கப்பட்ட லாபத்தைக் குறைக்கக் கூடாது என அவர்கள் வாதிடுகின்றனர்.
முதலீட்டுத் தளங்கள் வேறொரு சிக்கலை எச்சரிக்கின்றன
இணையவழித் தரகு நிறுவனங்கள், பரஸ்பர நிதித் தளங்கள் மற்றும் முதலீட்டு ஆலோசகர்கள், முதலீட்டுக் கணக்குக்கு மாற்றப்படும் பணம் உடனடியாக விற்பனையாகவோ கட்டணம் வருவிக்கும் நடவடிக்கையாகவோ மாறுவதில்லை என்பதால், இந்த விதிகள் வழக்கத்திற்கு மாறான செலவுகளை ஏற்படுத்தலாம் எனக் கூறுகின்றனர்.
எடுத்துக்காட்டாக, ஒரு முதலீட்டாளர் தரகு கணக்குக்கு 1 லட்சம் ரூபாயை மாற்றிவிட்டு, அந்தப் பணத்தைப் பயன்படுத்தாமல் வைத்திருக்கலாம். அந்தப் பணப் பரிமாற்றத்துக்கு தரகு நிறுவனம் 0.02% அல்லது பொருந்தக்கூடிய வேறு எம்.டி.ஆர். செலுத்த வேண்டியிருந்தால், வர்த்தகத்திலிருந்து கமிஷன் வருவாய் கிடைக்காமலேயே செலவு ஏற்படும்.
வாடிக்கையாளரின் சொந்த தரகு கணக்குக்கு பணம் மாற்றுவது, வழக்கமான வணிகக் கொள்முதலைவிடத் தனிநபர் ஒருவரிடமிருந்து மற்றொருவருக்கு அனுப்பும் பணப்பரிவர்த்தனையைப் போன்றது என செரோடா நிறுவனர் நிதின் காமத் வாதிட்டுள்ளார். பயன்படுத்தப்படாத வாடிக்கையாளர் நிதியைத் தரகு நிறுவனங்கள் சீரான இடைவெளிகளில் திருப்பித் தர வேண்டும் என்ற ஒழுங்குமுறை விதிகளையும் அவர் சுட்டிக்காட்டியுள்ளார். வாடிக்கையாளர்கள் அந்தப் பணத்தை மீண்டும் யுபிஐ வழியாக அனுப்பினால், புதிய வணிகம் எதுவும் இல்லாமலேயே மீண்டும் மீண்டும் செலவுகள் ஏற்படும்.
குறைந்த செலவிலான பரஸ்பர நிதிகளுக்கு, சதவீத அடிப்படையிலான கட்டணங்கள் குறிப்பாகச் சிக்கலாக இருக்கலாம் என கேபிடல்மைண்ட் நிறுவனர் தீபக் ஷெனாய் எச்சரித்துள்ளார். ஆண்டுச் செலவு விகிதம் மிகக் குறைவாக உள்ள ஒரு நிதி, யுபிஐ மூலம் செலுத்தப்பட்டு, குறுகிய காலத்திற்கு முதலீடு செய்யப்பட்ட பணத்திலிருந்து ஈட்டுவதைவிட அதிகமாகப் பணப்பரிவர்த்தனைக் கட்டணமாகச் செலுத்தக்கூடும்.
குறைந்த உச்சவரம்புடன் கூடிய இன்னும் குறைவான சதவீதக் கட்டணத்தையோ, முதலீட்டுப் பரிவர்த்தனைகளுக்கு 2 ரூபாய் அல்லது அதற்கும் குறைவான நிலையான கட்டணத்தையோ தொழில்துறைப் பிரதிநிதிகள் பரிந்துரைத்துள்ளனர். குறைந்த லாப விகிதமுள்ள தயாரிப்புகளைப் பாதுகாக்கும் அதேவேளையில், பணப்பரிவர்த்தனை சேவை வழங்குநர்களுக்கும் வருவாய் கிடைக்க இந்த மாதிரி உதவும் என அவர்கள் கூறுகின்றனர்.
வாடிக்கையாளர்கள் கட்டணத்தை ஏற்க மாட்டார்கள் என அரசு கூறுகிறது
நுகர்வோருக்கு யுபிஐ தொடர்ந்து இலவசமாகவே இருக்கும் என நிதி அமைச்சகம் வலியுறுத்தியுள்ளது. வணிகப் பரிவர்த்தனைகளில் ஒரு குறிப்பிட்ட பகுதிக்கு மட்டுமே எம்.டி.ஆர். பொருந்தும் என்றும், வணிக நிறுவனங்கள் அந்தக் கட்டணத்தை நேரடியாக வாடிக்கையாளர்களிடம் வசூலிக்க அனுமதியில்லை என்றும் அது கூறுகிறது.
இந்த முடிவு வெளிநாட்டு அழுத்தத்தால் எடுக்கப்பட்டது என்ற கூற்றையும் அமைச்சகம் நிராகரித்துள்ளது. இந்தியாவின் யுபிஐ கொள்கை, நிலைத்தன்மை கொண்ட, அனைவரையும் உள்ளடக்கிய, கட்டுப்படியாகும் டிஜிட்டல் பணப்பரிவர்த்தனை வலையமைப்பை உருவாக்கும் நோக்கில் சுயமாக வகுக்கப்படுகிறது என அதிகாரபூர்வ அறிக்கையில் அது தெரிவித்துள்ளது.
தற்போதைய ஏற்பாடு யுபிஐயின் உண்மையான செலவை மறைக்கிறது எனக் கொள்கையை ஆதரிப்பவர்கள் கூறுகின்றனர். பொதுப் பணம் பணப்பரிவர்த்தனை ஊக்கத்தொகைகளுக்குச் செலவிடப்படும்போது, சிறு கடைகளைப் போலவே பெரிய நிறுவனங்களும் பெரிதும் பயன்படுத்தும் ஒரு சேவைக்கு வரி செலுத்துவோர் நிதியளிக்கின்றனர். சந்தை சார்ந்த பணப்பரிவர்த்தனை மாதிரி, டிஜிட்டல் பரிவர்த்தனைகளால் அதிகம் பயனடையும் நிறுவனங்கள் செலவின் பெரும்பகுதியை ஏற்கும் வகையில் அமைவதாக அவர்கள் வாதிடுகின்றனர்.
பொதுமானியங்களிலிருந்து விலை நிர்ணய மாதிரிக்கு மாறுவது, வரி செலுத்துவோரின் சுமையைக் குறைப்பதோடு, வலையமைப்பால் பயனடையும் நிறுவனங்களுடன் பணப்பரிவர்த்தனைச் செலவையும் நேரடியாக இணைக்கக்கூடும் என மொபிக்விக் நிறுவனத்தின் தலைமைச் செயல் அதிகாரி பிபின் ப்ரீத் சிங் தெரிவித்துள்ளார்.
யுபிஐக்கான மானியங்களை அரசு நிதியளிக்கும்போது, அந்தத் தொகை வரி செலுத்துவோரின் பையிலிருந்து வருகிறது. சந்தை சார்ந்த விலை நிர்ணய முறைக்கு மாறுவது இந்த வரிச் சுமையை நீக்கி, யுபிஐயால் பயனடையும் பெரிய நிறுவனங்களுடன் செலவை நேரடியாக இணைக்கிறது.
யார் செலுத்துவார்கள் என எதிர்க்கட்சிகள் கேள்வி எழுப்புகின்றன
முறையான விதிக்கும் சந்தையில் அதன் சாத்தியமான தாக்கத்துக்கும் இடையிலான வேறுபாட்டைச் சுற்றியே அரசியல் விமர்சனங்கள் அமைந்துள்ளன. வாடிக்கையாளர்களிடம் தனி யுபிஐ கட்டணம் வசூலிக்கப்படாவிட்டாலும், வணிகர்கள் இறுதியில் விலைகளை உயர்த்தி அந்தச் செலவை ஈடுசெய்யலாம் என காங்கிரஸ் தலைவர் ராகுல் காந்தி வாதிட்டுள்ளார்.
மொத்தப் பணப்பரிவர்த்தனைகளின் எண்ணிக்கையில் அதிக மதிப்புள்ள பரிவர்த்தனைகள் சிறிய பங்கையே கொண்டிருந்தாலும், யுபிஐ வழியாகச் செல்லும் மொத்தப் பணத்தில் மிகப் பெரிய பங்கை அவை கொண்டுள்ளன என்றும் காந்தி சுட்டிக்காட்டியுள்ளார். குறிப்பிட்ட சில பரிவர்த்தனைகளே முக்கியத் துறைகள் முழுவதும் விலைகளைப் பாதிக்கக்கூடும் என்பதே அவரது வாதம்.
இந்த விளக்கத்தை அரசு மறுக்கிறது; இந்தக் கட்டணம் சாதாரணப் பயனர்களுக்கு அல்ல, வணிகர்களுக்கே பொருந்தும் எனக் கூறுகிறது. இந்தக் கொள்கை பல ஆண்டுகளுக்கு முன்பே பரிசீலிக்கப்பட்டது என்றும், அது திரும்பப் பெறப்படாது என்றும் அரசு தெரிவித்துள்ளது.
இதனால், விவாதம் எம்.டி.ஆர். தொடர்பான தொழில்நுட்பக் கேள்வியைத் தாண்டிச் சென்றுள்ளது. டிஜிட்டல் பணப்பரிவர்த்தனைக் கட்டமைப்பை பொதுச் சேவையாகக் கருத வேண்டுமா, வணிக வலையமைப்பாகக் கருத வேண்டுமா அல்லது இரண்டின் கலவையாகக் கருத வேண்டுமா என்பதே இப்போது விவாதமாகியுள்ளது.
பரிவர்த்தனைத் தரவுகள் காட்டுவது என்ன?
யுபிஐயின் அளவு பெரியதாக இருப்பதாலேயே, சிறிய கட்டணம்கூட ஏன் இத்தகைய கவனத்தை ஈர்த்துள்ளது என்பது புரிகிறது. இந்திய தேசிய பணப்பரிவர்த்தனைக் கழகத்தின் தரவுகளின்படி, ஆகஸ்ட் மாதத்தில் இந்த வலையமைப்பு இதுவரை இல்லாத அளவாக 24.51 பில்லியன் பரிவர்த்தனைகளைச் செயலாக்கியது; அவற்றின் மதிப்பு 29.82 டிரில்லியன் ரூபாய்.
அந்தப் பணப்பரிவர்த்தனைகளில் பெரும்பாலானவை சிறியவை; அவை தொடர்ந்து இலவசமாகவே இருக்கும். இருப்பினும், அதிக மதிப்புள்ள வணிகக் கொள்முதல்களின் நிதி மதிப்பு கணிசமானது. பெரிய பரிவர்த்தனைக்கு விதிக்கப்படும் சிறிய சதவீதக் கட்டணம்கூட, குறிப்பாக இதுவரை நிலையான கட்டணங்களைப் பேசி நிர்ணயித்த வணிகங்களுக்கு, பாரம்பரியப் பணப்பரிவர்த்தனை ஏற்பாடுகளின் செலவை விரைவில் மிஞ்சக்கூடும்.
புதிய முறையால், அளவிடக் கடினமான வகையில் நடத்தைகளும் மாறக்கூடும். வரம்புக்குக் கீழே இருக்க வாடிக்கையாளர்கள் வாங்குதலைப் பல சிறிய கட்டணங்களாகப் பிரிக்கலாம்; வணிகர்கள் வங்கிப் பணப் பரிமாற்றம் அல்லது ரொக்கத்தை ஊக்குவிக்கலாம்; முதலீட்டுத் தளங்கள் பயனர்களை இணைய வங்கிச் சேவை அல்லது தொடர்ச்சியான பணப்பரிவர்த்தனை ஆணைகள் பக்கம் திருப்பலாம்.
நம்பகமான வலையமைப்புகள், மோசடி கண்காணிப்பு மற்றும் இணையப் பாதுகாப்பு ஆகியவற்றுக்கு இடைவிடாத செலவினம் தேவை எனப் பணப்பரிவர்த்தனை சேவை வழங்குநர்கள் கூறுகின்றனர். பரந்த அளவில் டிஜிட்டல் பணப்பரிவர்த்தனைகள் ஏற்கப்பட்டதால் வங்கிகள், தளங்கள் மற்றும் அரசு ஏற்கெனவே பலனடைந்துள்ள நிலையில், விரிவாக்கத்தின் அடுத்த கட்டத்துக்குச் சிறு வணிகங்கள் நிதியளிக்குமாறு கேட்கப்படுகின்றன எனச் சில்லறை விற்பனையாளர்கள் எதிர்வாதம் செய்கின்றனர்.
அடுத்து என்ன நடக்கும்?
பண்டிகைக் காலக் கொள்முதல்கள் நடைபெறும் நேரத்தில் கட்டணம் அமலுக்கு வரும்போது முதல் சோதனை ஏற்படும். எரிபொருள் நிலையங்கள், சில்லறை விற்பனையாளர்கள், முதலீட்டுத் தளங்கள் மற்றும் பாதிக்கப்படும் பிற நிறுவனங்கள், செலவை ஏற்கலாமா, பணம் செலுத்தும் நடைமுறைகளை மாற்றலாமா அல்லது விலக்குக் கோரலாமா என முடிவெடுக்க வேண்டியிருக்கும்.
வணிகத்தின் லாப விகிதம் மற்றும் பணம் செலுத்துவதன் நோக்கம் ஆகியவற்றின் அடிப்படையில் தனித்தனி விதிகளைத் தொழில்துறை அமைப்புகள் கோரும் என எதிர்பார்க்கப்படுகிறது. எரிபொருள் மற்றும் காப்பீட்டுக்கு நிலையான கட்டணம் பொருந்தக்கூடும்; முதலீட்டுத் தளங்கள் குறைந்த உச்சவரம்பைக் கோரலாம். வாடிக்கையாளர்களிடம் நேரடியாகக் கட்டணம் வசூலிக்கப்படாது என்ற அரசின் உறுதியும், விதிகள் எவ்வாறு அமல்படுத்தப்படுகின்றன என்பதையும் வணிகர்கள் பிற வழிகளில் விலைகளை உயர்த்துகிறார்களா என்பதையும் பொறுத்திருக்கும்.
அன்றாடப் பரிவர்த்தனைகளில் பெரும்பாலானவை இலவசமாகவே இருக்கும் என்பதால், இந்தியப் பணப்பரிவர்த்தனைகளில் யுபிஐ தனது மையப் பங்கை இழக்க வாய்ப்பில்லை. இருப்பினும், புதிய எம்.டி.ஆர். பெரிய கொள்முதல்களை வணிகங்கள் கையாளும் விதத்தையும், வலையமைப்புக்கு நிதி வழங்கப்படும் முறையையும் பாதிக்கக்கூடும். வணிகர்களையோ வாடிக்கையாளர்களையோ மீண்டும் ரொக்கப் பணத்துக்குத் திரும்பத் தூண்டாமல், இந்தக் கட்டணம் அமைப்புக்கு ஆதரவளிக்கப் போதுமான வருவாயை ஈட்டுகிறதா என்பதைப் பொறுத்தே அதன் வெற்றி அமையும்.
முக்கிய அம்சங்கள்
- குறிப்பிட்ட வணிக யுபிஐ பரிவர்த்தனைகளில் 2,000 ரூபாய்க்கு மேற்பட்ட தொகைகளுக்கு 2026 அக்டோபர் 15 முதல் 0.4% எம்.டி.ஆர். பொருந்தும்.
- ஒரு பரிவர்த்தனைக்கான கட்டணம் 300 ரூபாய்க்கு மேல் இருக்காது; அதை வணிக நிறுவனங்களே செலுத்த வேண்டும், வாடிக்கையாளர்கள் நேரடியாகச் செலுத்த வேண்டியதில்லை.
- தனிநபர்களுக்கு இடையிலான பணப் பரிமாற்றங்களும் பெரும்பாலான சிறு வணிகக் கொள்முதல்களும் இலவசமாகவே இருக்கும்.
- வரம்புக்கு மேற்பட்ட எரிபொருள், ரயில்வே, தொலைத்தொடர்பு, காப்பீடு மற்றும் வேளாண் இடுபொருள் கொடுப்பனவுகளுக்கு பொதுவாக 5 ரூபாய் நிலையான கட்டணம் விதிக்கப்படும்.
- செலவு லாப விகிதத்தைக் குறைத்து, ரொக்கப் பணப்பரிவர்த்தனைகளை ஊக்குவிக்கக்கூடும் எனச் சில்லறை விற்பனையாளர்களும் பெட்ரோல் நிலைய உரிமையாளர்களும் அஞ்சுகின்றனர்.
- வாடிக்கையாளர்கள் வர்த்தகம் செய்யாமல் பணத்தை மாற்றும்போதும் எம்.டி.ஆர். செலவுகளை ஏற்படுத்தக்கூடும் எனத் தரகு நிறுவனங்களும் முதலீட்டுத் தளங்களும் கூறுகின்றன.
- இந்த வருவாய் யுபிஐ செயல்பாடுகள், கட்டமைப்பு, புத்தாக்கம் மற்றும் இணையப் பாதுகாப்புக்கு ஆதரவளிக்கும் என அரசு கூறுகிறது.