புதிய கடன் மதிப்பீட்டுத் தகுதி; முதலீடு செய்யக்கூடியவர்களுக்கு வரம்புகள்
ஜப்பானின் ரேட்டிங் அண்ட் இன்வெஸ்ட்மென்ட் இன்ஃபர்மேஷன் (R&I), வியட்நாமின் வெளிநாட்டு நாணய வழங்குநர் கடன் மதிப்பீட்டை BB+ இலிருந்து BBB- ஆக அக்டோபர் 8, 2026 அன்று உயர்த்தியது. இதன்மூலம் அந்த நிறுவனத்திடமிருந்து முதலீட்டுத் தர வழங்குநர் மதிப்பீட்டைப் பெறும் முதல் நாடாக வியட்நாம் ஆனது. மதிப்பீட்டுக் கண்ணோட்டம் சாதகமானதிலிருந்து நிலையானதாக மாறியது. இதன் உடனடி வாய்ப்பு, வியட்நாம் அரசுக் கடனை இதுவரை வாங்க அனுமதிக்காத சில ஜப்பானிய நிறுவனங்களிடம் அணுகலைப் பெறுவதாகும்; அனைத்து சர்வதேசச் சந்தைகளிலிருந்தும் தானாகவே பெருமளவு மூலதனம் குவியும் என்பதல்ல.
உள்ளடக்கம்
- புதிய கடன் மதிப்பீட்டுத் தகுதி; முதலீடு செய்யக்கூடியவர்களுக்கு வரம்புகள்
- வளர்ச்சியும் நிதித்திறனும் மதிப்பீட்டு உயர்வுக்கு எவ்வாறு ஆதரவளித்தன
- இப்போது எந்த ஜப்பானிய முதலீட்டாளர்கள் பங்கேற்கலாம்?
- ஒரு மதிப்பீட்டு மாற்றத்தைவிட மிகப் பெரிய நிதித் தேவை
- ஜப்பானுக்குள் நுழைய ஏற்கெனவே உள்ள வழி சாமுராய் பத்திரங்கள்
- வாய்ப்புகளையும் விலை தொடர்பான எச்சரிக்கைகளையும் காட்டும் இந்தோனேசியா
- ஜப்பானுடனான ஏற்கெனவே உள்ள முதலீட்டுத் தொடர்புகள் அடித்தளமாக அமைகின்றன
- வங்கித் துறையும் கையிருப்பு பலவீனங்களும் இன்னும் கவனிக்கப்பட வேண்டும்
- மீதமுள்ள மதிப்பீட்டு இடைவெளியும் கொள்கைக் கால அட்டவணையும்
- முக்கிய அம்சங்கள்
விரைவான பொருளாதார வளர்ச்சிக்கும் முக்கிய உள்கட்டமைப்புத் திட்டங்களுக்கும் நிதி திரட்ட வியட்நாம் முயலும் நிலையில் இந்த வேறுபாடு முக்கியமானது. 2026 முதல் 2030 வரையிலான காலத்தில் மொத்த முதலீட்டுத் தேவை 1.45 டிரில்லியன் அமெரிக்க டாலரை எட்டும் என மேபேங்க் இன்வெஸ்ட்மென்ட் வங்கி வியட்நாம் கணிக்கிறது. அந்தத் தேவையில் ஒரு பகுதியை ஜப்பானிய முதலீட்டாளர்கள், வங்கிகள், யென் பத்திரச் சந்தை ஆகியவை பூர்த்தி செய்ய உதவக்கூடும். இருப்பினும், கடன் நிபந்தனைகள், நாணய இடர்பாடு, தனிப்பட்ட முதலீட்டு விதிமுறைகள் ஆகியவையே உண்மையில் கிடைக்கும் நிதியின் அளவைத் தீர்மானிக்கும்.
வியட்நாம் அரசின் மதிப்பீட்டு உயர்வு அறிவிப்பு, வலுவான வளர்ச்சி, ஒப்பீட்டளவில் குறைந்த பொதுக் கடன், தொடர்ந்து வரும் அந்நிய நேரடி முதலீடு, பொருளாதார விரிவாக்கத்தை நீடித்ததாக மாற்றும் நோக்கிலான சீர்திருத்தங்கள் ஆகியவற்றின் அடிப்படையில் R&I இந்த முடிவை எடுத்ததாகக் கூறுகிறது. கடனை விவேகமாக நிர்வகித்ததற்கும் விரிவான சீர்திருத்தங்களுக்கும் கிடைத்த அங்கீகாரமே இந்த நடவடிக்கை என நிதி அமைச்சகம் விவரித்தது.
R&I அளவுகோலில் BBB- என்பது முதலீட்டுத் தரத்தின் மிகக் குறைந்த நிலை. இது கடனைத் திருப்பிச் செலுத்தும் திறன் குறித்த மேம்பட்ட மதிப்பீட்டைக் குறிக்கிறது; ஆனால் இழப்புகள் ஏற்படாது என்பதற்கான உத்தரவாதமோ, முதலீட்டாளர்கள் பத்திரங்களை வாங்குவார்கள் என்ற உறுதியோ அல்ல. S&P குளோபல் ரேட்டிங்ஸ், மூடீஸ், ஃபிட்ச் ரேட்டிங்ஸ் ஆகியவற்றில் வியட்நாம் இன்னும் முதலீட்டுத் தரத்துக்குக் கீழே உள்ளது. இதனால் பல சர்வதேச முதலீட்டு கட்டுப்பாடுகள் தொடர்ந்து அமலில் உள்ளன.
எனவே நிதியுதவி வாய்ப்புக்கு இரண்டு அம்சங்கள் உள்ளன: தகுதிபெறும் ஜப்பானிய மூலதனத்தை இப்போதே அணுக R&I மதிப்பீட்டைப் பயன்படுத்துவது; பரந்த இறையாண்மை மதிப்பீடுகளைத் தொடர்ந்து கட்டுப்படுத்தும் பலவீனங்களைச் சரிசெய்வது.
வளர்ச்சியும் நிதித்திறனும் மதிப்பீட்டு உயர்வுக்கு எவ்வாறு ஆதரவளித்தன
வியட்நாமின் உண்மையான மொத்த உள்நாட்டு உற்பத்தி 2025இல் 8% வளர்ந்தது; 2026இன் முதல் ஒன்பது மாதங்களில் சுமார் 9% வளர்ச்சி கண்டது. முழு ஆண்டுக்கான வளர்ச்சி சுமார் 9% ஆக இருக்கக்கூடும் என R&I எதிர்பார்க்கிறது. இது அரசின் குறைந்தது 10% என்ற இலக்கைவிடக் குறைவு என்றாலும், தென்கிழக்கு ஆசியாவின் பிற பொருளாதாரங்களுடன் ஒப்பிடுகையில் வலுவான வளர்ச்சியாகும்.
தற்போதைய வளர்ச்சி விகிதத்தை மட்டும் நிறுவனம் மதிப்பிடவில்லை. விரிவாக்கப்பட்ட பொதுமுதலீடு, நீடித்த அந்நிய நேரடி முதலீடு, உற்பத்தித்திறன் மற்றும் புத்தாக்கத்தை நோக்கிய படிப்படியான மாற்றம் ஆகியவை வளர்ச்சியைத் தொடர்ந்து ஆதரிக்கும் என அது எதிர்பார்க்கிறது. டொய் மொய் 2.0 எனப்படும் சீர்திருத்தத் திட்டத்தில் அரசாங்கத்தை எளிமைப்படுத்துதல், தனியார் தொழில்களை ஊக்குவித்தல், நிறுவனங்களை மேம்படுத்துதல், மூலதனச் சந்தைகளை வளர்த்தல் ஆகியவை அடங்கும்.
கடன் நிலைத்தன்மைக்கு உடனடி அச்சுறுத்தல் இல்லாமல் வளர்ச்சிச் செலவுகளை வியட்நாம் அதிகரிக்க முடியும் என R&I நம்புவதற்கான காரணத்தை நிதிப் புள்ளிவிவரங்கள் விளக்குகின்றன. 2025இல் மத்திய மற்றும் உள்ளாட்சி அரசுகளின் ஒருங்கிணைந்த பற்றாக்குறை மொத்த உள்நாட்டு உற்பத்தியில் 3.3% ஆக இருந்தது. 2026க்கான கணிக்கப்பட்ட பற்றாக்குறை 4.2% ஆகும்; இது 0.9 சதவீதப் புள்ளி உயர்வு. நடுத்தர காலக் கட்டமைப்பில் சராசரிப் பற்றாக்குறை சுமார் 5% வரை இருக்க அனுமதிக்கப்பட்டுள்ளது.
அக்டோபர் மதிப்பீட்டின்படி பொதுக் கடன், மொத்த உள்நாட்டு உற்பத்தியில் 30%-ஐச் சற்றே தாண்டியுள்ளது. பற்றாக்குறையும் கடன் விகிதமும் உயரலாம் என R&I எதிர்பார்த்தாலும், கடன் நிலைத்தன்மைக்கான இடர்கள் குறைவாக இருப்பதாக மதிப்பிடுகிறது. எதிர்கால வளர்ச்சிக்கு புதிய பொதுமுதலீடு ஆதரவளிக்கும் என்றும், வழக்கமான இயக்கச் செலவுகள் போன்ற தொடர்ச்சிச் செலவுகளைக் கட்டுப்பாட்டில் அரசு வைத்திருக்கும் என்றும் கருதப்படுவது இந்த மதிப்பீட்டின் ஒரு பகுதியாகும்.
கூடுதல் கடன் பெறுவதற்கு இது நிபந்தனையுடனான ஆதரவு. உள்கட்டமைப்பு வெறுமனே கடனை அதிகரிக்காமல், உற்பத்தித் திறனை உருவாக்க வேண்டும். வளர்ச்சி மேலும் நிலையானதாக மாறும் என்ற நிறுவனத்தின் கணிப்புக்கு, சீர்திருத்தங்களைத் தொடர்ந்து செயல்படுத்துவதும் அவசியம்.
இப்போது எந்த ஜப்பானிய முதலீட்டாளர்கள் பங்கேற்கலாம்?
மதிப்பீட்டு உயர்வுக்குப் பிறகு புதிய சர்வதேச மூலதனத்தின் முதல் ஆதாரமாக ஜப்பானிய முதலீட்டாளர்கள் இருப்பார்கள் என வியட்நாமிய கடன் மதிப்பீட்டு நிறுவனமான ஃபின்ரேட்டிங்ஸ் கூறுகிறது. சில நிறுவனங்கள் இப்போது முதலீடு செய்யத் தகுதிபெறக்கூடும் என்பதற்குக் காரணமாக, ஜப்பானின் நிதிச் சேவை முகமை R&I-ஐ அங்கீகரித்திருப்பதை அதன் முதலீட்டுத் தர மதிப்பீடு சுட்டிக்காட்டுகிறது.
ஃபின்ரேட்டிங்ஸ் மற்றும் ஃபின்குரூப் நிறுவனங்களின் தலைவர் நுயென் குவாங் துவான், தகுதி என்பது ஒரு நிறுவனத்தின் முதலீட்டு விதிமுறைகளில் உள்ள துல்லியமான சொற்றொடர்களைப் பொறுத்தது என்று விளக்கினார்:
“‘குறைந்தது ஒரு நியமிக்கப்பட்ட நிறுவனத்திடமிருந்து BBB- அல்லது அதற்கு மேற்பட்ட மதிப்பீடு’ வேண்டும் என முதலீட்டு விதிகள் கூறும் நிறுவனங்கள், இப்போது வியட்நாமையும் தங்கள் முதலீட்டுத் தொகுப்பில் சேர்க்கலாம்,” என்று துவான் எழுத்துப்பூர்வக் கருத்துகளில் தெரிவித்தார்.
மற்ற நிறுவனங்கள் அங்கீகரிக்கப்பட்ட நிறுவனங்கள் வழங்கிய மதிப்பீடுகளில் மிகக் குறைந்ததைப் பயன்படுத்துகின்றன; அல்லது போதுமான இரண்டாவது மதிப்பீட்டைக் கோருகின்றன. மற்ற முக்கிய மதிப்பீட்டு நிறுவனங்கள் முதலீட்டுத் தர இறையாண்மை அந்தஸ்தை வழங்காததால், இத்தகைய விதிகள் இன்னும் வியட்நாமைத் தகுதியற்றதாக்கக்கூடும். இந்த உயர்வு சில வழிகளைத் திறக்கிறது; எல்லா ஓய்வூதிய நிதிகள், காப்பீட்டு நிறுவனங்கள் அல்லது பத்திர முதலீட்டுத் தொகுப்புகளையும் அல்ல.
பேசல் III-இன் தரப்படுத்தப்பட்ட அணுகுமுறையைப் பயன்படுத்தும் தகுதிபெறும் வங்கிகள், சில வியட்நாமிய வெளிநாட்டு நாணய அரசுப் பத்திர இடர்பாடுகளுக்கு 100%-க்குப் பதிலாக 50% ஒழுங்குமுறை இடர் எடையைப் பயன்படுத்தலாம் என்றும் ஃபின்ரேட்டிங்ஸ் கூறுகிறது. ஒழுங்குமுறை மூலதனத் தேவையைக் கணக்கிடும்போது ஒரு இடர்பாட்டில் எவ்வளவு பகுதி சேர்க்கப்பட வேண்டும் என்பதை இடர் எடை தீர்மானிக்கிறது. அந்த எடையைப் பாதியாகக் குறைப்பதால், அதே தகுதியுள்ள இடர்பாட்டை வைத்திருப்பதற்குத் தேவைப்படும் மூலதனம் குறையலாம். ஆனால் கடனைத் திருப்பிச் செலுத்தத் தவறும் நிகழ்தகவு பாதியாகக் குறையாது; பத்திர வருவாய் குறையும் என்றும் உத்தரவாதமில்லை.
ஒரு மதிப்பீட்டு மாற்றத்தைவிட மிகப் பெரிய நிதித் தேவை
2026 முதல் 2030 வரையிலான பொருளாதாரத்தின் மொத்த முதலீட்டுத் தேவையை 1.45 டிரில்லியன் அமெரிக்க டாலர் என மேபேங்க் இன்வெஸ்ட்மென்ட் வங்கி வியட்நாம் கணித்துள்ளது. திட்டமிடப்பட்ட நிதியமைப்பில் தனியார் துறை 53%, அரசு 32%, அந்நிய நேரடி முதலீடு 15% எனப் பங்கிடப்பட்டுள்ளது.
இந்த மொத்தத் தொகைக்கு அந்த விகிதங்களைப் பயன்படுத்தினால், தனியார் ஆதாரங்களிலிருந்து சுமார் 768.5 பில்லியன் அமெரிக்க டாலரும், அரசிடமிருந்து 464 பில்லியன் டாலரும், அந்நிய நேரடி முதலீடாக 217.5 பில்லியன் டாலரும் கிடைக்கும் எனப் பொருளாகிறது. இவை கணிப்பிலிருந்து பெறப்பட்ட கணக்கீடுகள்; அறிவிக்கப்பட்ட நிதியுதவி உறுதிமொழிகள் அல்ல. அரசின் கடன் பெறும் வாய்ப்பை மேம்படுத்துவது மட்டும் நாட்டின் முதலீட்டு லட்சியங்களை நிறைவேற்ற முடியாது என்பதை இவை காட்டுகின்றன.
வெளிநாட்டு நிதியுதவி மேலும் அவசியமாகும் என மேபேங்க் இன்வெஸ்ட்மென்ட் வங்கி வியட்நாமின் ஆய்வுத் தலைவர் குவான் ட்ரோங் தான்ஹ் வாதிடுகிறார். முக்கிய உள்கட்டமைப்புக்கான நிதி திரட்டலில் அரசு முன்னிலை வகிக்க வேண்டும்; தனியார் நிறுவனங்களுக்கு வங்கிகள் தொடர்ந்து நிதியளிக்க வேண்டும் என்றும் அவர் கூறினார்:
“எங்கள் பார்வையில், ஒன்று நிச்சயம்: குறிப்பாக 2028 முதல் வியட்நாம் மேலும் அதிக வெளிநாட்டு நிதியைத் திரட்ட வேண்டும்,” என்று தான்ஹ் கூறினார்.
உள்நாட்டு நிறுவனப் பத்திர மற்றும் பங்குச் சந்தைகள் முதலீட்டு காலக்கெடுவுக்குள் போதிய அளவு வளராமல் போகலாம் என்றும் தான்ஹ் எச்சரித்தார். வியட்நாமின் சர்வதேச நிதி மையம் வழியாக, வெளிநாட்டு நாணயக் கடன் உட்பட நகராட்சி மற்றும் திட்டப் பத்திரங்களை வெளியிடும் முன்மொழிவு குறித்து ஹோ சி மின் நகரம் கருத்துகளைக் கோருகிறது. இது இன்னும் முன்மொழிவு நிலையில்தான் உள்ளது; முதலீட்டாளர்கள் பங்கேற்பார்களா என்பதை விலை நிர்ணயமே தீர்மானிக்கும்.
ஜப்பானின் மேம்பாட்டு நிதியுதவி மற்றொரு வழியாகும். வியட்நாமுக்கு ஆண்டுதோறும் 100 பில்லியன் யெனுக்கு மேல், அதாவது சுமார் 630 மில்லியன் அமெரிக்க டாலர், அதிகாரபூர்வ மேம்பாட்டு உதவிக் கடன்களை வழங்கும் திட்டத்தை ஜைக்கா அறிவித்துள்ளது. இந்த அறிவிப்பு வெளியான தேதி குறித்து அக்டோபர் 7 என்றும் அக்டோபர் 8 என்றும் செய்திகள் தெரிவிக்கின்றன. இந்தக் கடன்கள் வணிகப் பத்திர நிதியுதவியிலிருந்து வேறுபட்டவை; மதிப்பீட்டு உயர்வால் உருவான மூலதனமாக அவற்றைக் கருதக்கூடாது.
ஜப்பானுக்குள் நுழைய ஏற்கெனவே உள்ள வழி சாமுராய் பத்திரங்கள்
சாமுராய் பத்திரங்கள் என்பது ஜப்பானுக்கு வெளியிலுள்ள கடனாளிகள் அந்நாட்டில் வெளியிடும் யென் மதிப்பிலான பத்திரங்கள். வெளிநாட்டு அரசுகளும் நிறுவனங்களும் ஜப்பானிய முதலீட்டாளர்களை அணுக இவை உதவுகின்றன. ஆனால் பொருத்தமான வெளியீட்டு ஏற்பாடுகளும், யெனில் திருப்பிச் செலுத்துவதை நிர்வகிக்கும் திட்டமும் அவசியம்.
மதிப்பீட்டு உயர்வுக்கு முன்பே வியட்நாம் இதில் ஆர்வம் காட்டி வந்தது. 2019இல் நிதி அமைச்சகத்தின் கடன் மேலாண்மை மற்றும் வெளிநாட்டு நிதிப் பிரிவு, சாமுராய் பத்திர வெளியீட்டு அனுபவங்களைத் தொகுத்தது. அந்தக் காலகட்டத்தில் ஜப்பான் சர்வதேச ஒத்துழைப்பு வங்கி, பகுதி உத்தரவாதங்கள் அல்லது பத்திரக் கொள்முதல் வழியாக வெளிநாட்டு அரசுகளின் பத்திர வெளியீடுகளுக்கு ஆதரவளிக்கக்கூடிய கேட் திட்டத்தைச் செயல்படுத்தியது. இந்த வரலாறு, புதிய வியட்நாம் பரிவர்த்தனைக்கு அந்த ஆதரவு கிடைக்கும் என்பதை உறுதிப்படுத்தவில்லை.
2025 டிசம்பர் 15 அன்று, ஜப்பானின் மூலதனச் சந்தை மற்றும் சாமுராய் பத்திர வெளியீட்டுக்கான சாத்தியங்கள் குறித்து டோக்கியோவில் தைவா செக்யூரிட்டீஸ் நிறுவனத்துடன் வியட்நாம் நிதி அமைச்சகம் பேச்சுவார்த்தை நடத்தியது. அந்த விவாதங்களை மீண்டும் தொடங்குவதற்கான வலுவான கடன் ஆதாரத்தை R&I முடிவு வழங்குகிறது. இருப்பினும், இந்த மதிப்பீட்டு உயர்வுடன் தொடர்புடைய வியட்நாம் பத்திர வெளியீட்டின் தேதி, அளவு அல்லது கூப்பன் விகிதம் எதுவும் அறிவிக்கப்படவில்லை.
அரசுக்கும், வியடின் வங்கி, அக்ரிபேங்க், வியட்நாம் மின்சார நிறுவனம் உள்ளிட்ட அரசுடன் தொடர்புடைய பெரிய நிறுவனங்களுக்கும் சாத்தியமான பலன்கள் இருக்கலாம் என ஹோ சி மின் நகரப் பத்திர நிறுவனத்தின் தலைமைச் சந்தை உத்தியாளர் டைலர் மான் துங் நுயென் குறிப்பிட்டார். இருப்பினும், ஒவ்வொரு நிறுவனத்தின் அணுகலும் கடன் நிபந்தனைகளும் அதன் சொந்தக் கடன் நிலை மற்றும் பரிவர்த்தனை அமைப்பைப் பொறுத்தே அமையும்.
கட்டங்கட்டமான உத்தி ஒன்றில், முதலில் விலை நிர்ணயத்துக்கான அளவுகோலை நிறுவ அரசு பத்திரங்களை வெளியிடலாம்; பின்னர் தகுதிபெறும் வங்கிகள், நிறுவனங்கள், திட்டங்களுக்கும் அணுகலை விரிவுபடுத்தலாம். இது ஒரு நிதியுதவி வாய்ப்பே தவிர, உறுதிசெய்யப்பட்ட அரசுத் திட்டம் அல்ல.
வாய்ப்புகளையும் விலை தொடர்பான எச்சரிக்கைகளையும் காட்டும் இந்தோனேசியா
சாமுராய் சந்தையைத் தொடர்ந்து அணுகுவதற்கான பிராந்திய உதாரணமாக இந்தோனேசியா திகழ்கிறது. 2015 முதல் அது வழக்கமாகப் பத்திரங்களை வெளியிட்டு வருகிறது. 2024இல் மூன்று முதல் 20 ஆண்டுகள் வரையிலான முதிர்வுக் காலங்களுடன் 200 பில்லியன் யெனைத் திரட்டியது. கடல்சார் பொருளாதாரம் மற்றும் நிலைத்தன்மைத் திட்டங்களுக்கு நிதியளிக்கும் நோக்கமுள்ள ப்ளூ பாண்ட்ஸ் எனப்படும் நீலப் பத்திரங்களின் 25 பில்லியன் யென் மதிப்பிலான வெளியீடும் இதில் அடங்கியது.
2024 வெளியீட்டின் ஆண்டு கூப்பன் விகிதங்கள் 0.99% முதல் 2.55% வரை இருந்தன; நீலப் பத்திரங்களுக்கு 1.57% முதல் 2.55% வரை இருந்தன. 2026 ஏப்ரலில், மூன்று, ஐந்து, ஏழு, பத்து ஆண்டுகள் முதிர்வுக் காலங்களைக் கொண்ட பத்திரங்கள் வழியாக இந்தோனேசியா மேலும் 172.1 பில்லியன் யெனைத் திரட்டியது. ஏழு மற்றும் பத்து ஆண்டுகள் முதிர்வுக் காலங்களைக் கொண்ட 6.5 பில்லியன் யென் மதிப்பிலான நீலப் பத்திரங்களும் இதில் அடங்கின. பிந்தைய வெளியீட்டின் கூப்பன் விகிதங்கள் 2.35% முதல் 3.23% வரை இருந்தன.
2024இல் இந்தோனேசியாவின் மொத்த வெளியீட்டில் நீலப் பத்திரப் பங்கு 12.5% ஆக இருந்தது; 2026 ஏப்ரலில் அது சுமார் 3.8% ஆக இருந்தது. பிந்தைய வெளியீட்டின் கூப்பன் விகித வரம்பும் அதிகமாக இருந்தது. பல்வேறு முதிர்வுக் காலங்களுக்கு ஜப்பான் நிதி வழங்க முடியும் என்பதையும், பரிவர்த்தனைகளுக்கு இடையே கடனின் விலையும் அமைப்பும் மாறும் என்பதையும் இந்தப் புள்ளிவிவரங்கள் காட்டுகின்றன.
இந்தோனேசியாவுக்குக் கிடைத்த நிபந்தனைகளே வியட்நாமுக்கும் கிடைக்கும் எனக் கருத முடியாது. பெயரளவு யென் கூப்பன் விகிதம் செலவின் ஒரு பகுதி மட்டுமே. கடன் தகுதி, வட்டி விகிதங்கள், வெளியீட்டுச் செலவுகள், சந்தை நிலவரம், நாணய இடர்பாட்டை ஈடுகட்டும் ஏற்பாடுகள் ஆகியவை இறுதிச் செலவைப் பாதிக்கும். மாற்று விகித ஏற்ற இறக்கத்திலிருந்து பாதுகாப்பைப் பெறும் ஏற்பாடே இடர்பாட்டை ஈடுகட்டுதல்; அதற்கும் செலவுண்டு.
தகுதிபெறும் வியட்நாமிய துறைமுகங்கள், சரக்குப் போக்குவரத்து, கடல்சார் ஆற்றல், கடல் சூழலமைப்புப் பாதுகாப்பு ஆகியவற்றுக்காக நீல அல்லது பிற பசுமைப் பத்திரங்களைப் பரிசீலிக்கலாம். வலுவான கடல்சார் நாடாக வியட்நாம் வளர்வதற்கு ஆதரவான முக்கியத் திட்டங்களுக்கு முன்னுரிமை வளங்களை ஒதுக்குதல், பன்முக நிதியுதவி, பசுமை நிதி ஆகியவற்றுக்கு 2026 ஜூலை 28ஆம் தேதியிட்ட தீர்மானம் 20-NQ/TW அழைப்பு விடுக்கிறது. நிலைத்தன்மை முத்திரை பெறும் பத்திரங்கள் நம்பகமான திட்டத் தேர்வு மற்றும் அறிக்கையிடலால் ஆதரிக்கப்பட வேண்டும்.
ஜப்பானுடனான ஏற்கெனவே உள்ள முதலீட்டுத் தொடர்புகள் அடித்தளமாக அமைகின்றன
வியட்நாமில் ஜப்பான் ஏற்கெனவே கணிசமான முதலீட்டைக் கொண்டுள்ளது. 2026 முதல் காலாண்டின் இறுதியில், 5,760 செயலில் உள்ள திட்டங்களில் 79 பில்லியன் அமெரிக்க டாலருக்கும் அதிகமாக ஜப்பான் முதலீடு செய்திருந்தது. இதனால் வியட்நாமின் மூன்றாவது பெரிய வெளிநாட்டு முதலீட்டாளராக அது இருந்தது.
வியட்நாமில் உள்ள ஜப்பானிய நிறுவனங்களில் 56.9% அடுத்த ஓரிரு ஆண்டுகளில் விரிவாக்கத் திட்டமிட்டுள்ளதாக ஜெட்ரோ ஆய்வு கண்டறிந்தது. ஆசியான் முழுவதற்குமான விகிதம் 46.8% ஆக இருந்தது. ஆய்வு செய்யப்பட்ட நிறுவனங்களிடையே வியட்நாமின் விரிவாக்க நோக்கம் 10.1 சதவீதப் புள்ளிகள் அதிகமாக இருந்ததை இது காட்டுகிறது. இருப்பினும், நோக்கம் இருப்பது முதலீடு நிறைவேறும் என்பதற்கு உத்தரவாதமல்ல.
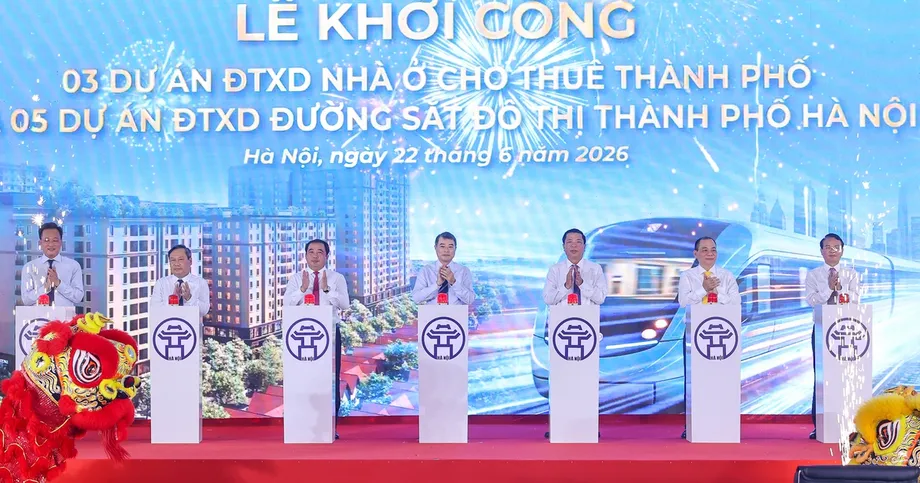
உள்கட்டமைப்பில் ஜப்பானிய நிதியுதவி ஏற்கெனவே தென்படுகிறது. ஜப்பானிய உபகரணங்கள், நிபுணத்துவம், சலுகை வட்டி யென் கடன்களுடன் ஹனோய் ரயில் திட்டம் கட்டுமானத்தைத் தொடங்கியது. 12 கிலோமீட்டர் நீளமுள்ள இந்தப் பாதைக்கு 35 டிரில்லியன் டோங்குக்கும் அதிகமாக, அதாவது சுமார் 1.3 பில்லியன் அமெரிக்க டாலர், செலவாகும் என மதிப்பிடப்பட்டுள்ளது. நீடித்த நிதி தேவைப்படும் தனிப்பட்ட போக்குவரத்துத் திட்டங்களின் அளவை இது காட்டுகிறது.
டோக்கியோ, ஒசாகா உள்ளிட்ட நிதி மையங்களில் முதலீட்டாளர்களை அணுகுவதன் மூலம் வெவ்வேறு தேவைகளைப் பொருத்தமான நிதி வழங்குநர்களுடன் இணைக்கலாம்: நிலையான வருமான முதலீட்டாளர்களுக்கு அரசு மற்றும் உள்கட்டமைப்புப் பத்திரங்கள், பொருத்தமான பட்டியலிடப்பட்ட நிறுவனங்களுக்கு பங்கு முதலீடு, வங்கிகளுக்கு வர்த்தக அல்லது திட்ட நிதியுதவி. ஆற்றல், துறைமுகங்கள், ரயில்வே, மின்னணுவியல், குறைக்கடத்திகள், தரவு மையங்கள் ஆகியவை சாத்தியமான முதலீட்டுத் துறைகளாக அடையாளம் காணப்பட்டுள்ளன.
முதலீட்டின் தரத்தை மேம்படுத்துவதும் கொள்கை நோக்கமாகும். வெளிநாட்டு முதலீட்டுப் பொருளாதாரம் குறித்த பொலிட்பீரோவின் தீர்மானம் 10-NQ/TW, வெளிநாட்டு மூலதனம் தொழில்நுட்பம், நிர்வாக நிபுணத்துவம், உற்பத்தித் தரநிலைகள், சந்தைத் தொடர்புகள் ஆகியவற்றைக் கொண்டுவரும் வகையில் உள்நாட்டு நிறுவனங்களுடனான வலுவான தொடர்புகளை நாடுகிறது. இறையாண்மை மதிப்பீடு நம்பிக்கைக்கு ஆதரவளிக்கலாம்; ஆனால் இந்த வணிகப் பலன்களைப் பெற கடன் செலவு குறைவது மட்டும் போதாது.
வங்கித் துறையும் கையிருப்பு பலவீனங்களும் இன்னும் கவனிக்கப்பட வேண்டும்
R&I-யின் சாதகமான மதிப்பீட்டுடன் குறிப்பிடத்தக்க எச்சரிக்கைகளும் உள்ளன. 2025 இறுதியில் வங்கிக் கடன் நிலுவை மொத்த உள்நாட்டு உற்பத்தியின் 140%-ஐத் தாண்டியது. வைப்புத் தொகை வளர்ச்சியைவிடக் கடன் வளர்ச்சி வேகமாக இருந்ததால் வங்கிகளின் பணப்புழக்க நெருக்கடி அதிகரித்துள்ளது. அதேவேளை, ரியல் எஸ்டேட் தொடர்பான கடன்கள் அதிகமாகவும் மூலதனப் பாதுகாப்பு வரம்புகள் குறைவாகவும் உள்ளன.
வினாகேபிட்டல் நிறுவனத்தின் பொருளாதார நிபுணர்களான மைக்கேல் கோகலாரி, தாய் தி வியட் திரின் ஆகியோர் 2026 ஜனவரி 29ஆம் தேதியிட்ட தங்கள் கடன் மதிப்பீட்டு ஆய்வில் இதேபோன்ற கவலைகளை முன்வைத்தனர். 2024 இறுதியில் வங்கித் துறையின் மூலதனப் போதுமை விகிதம் 12.5% ஆக இருந்ததாகவும், வங்கிச் சொத்துகள் மொத்த உள்நாட்டு உற்பத்தியைப் போல இருமடங்கை நெருங்கியதாகவும் அவர்கள் தெரிவித்தனர். இடர்பாட்டுக்கு ஏற்ப சரிசெய்யப்பட்ட சொத்துகளுடன் ஒப்பிடும்போது ஒழுங்குமுறை மூலதனத்தின் அளவைக் காட்டும் இந்த விகிதம், இழப்புகளைத் தாங்கக் கிடைக்கும் பாதுகாப்பு அளவைச் சுட்டுகிறது.
அந்த ஆய்வு அரசுக் கடனை மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 35% என்றும், வெளிநாட்டுக் கடனை சுமார் 33% என்றும் கணித்தது. அக்டோபரில் தெரிவிக்கப்பட்ட 30%-ஐச் சற்றே தாண்டிய அளவிலிருந்து அரசுக் கடன் குறைந்ததாக அந்தக் கணிப்பு வேறுபடுகிறது. இந்தப் புள்ளிவிவரங்கள் வெவ்வேறு காலகட்டங்களைச் சேர்ந்தவை; அவற்றின் அளவீட்டு அடிப்படைகளும் இங்கு தெளிவுபடுத்தப்படவில்லை. ஆகவே, கடன் குறைந்துவிட்டது என்பது உறுதியான தகவலாக அவற்றைக் காட்டக்கூடாது.
வெளிநாட்டுப் பொருளாதார நிலவரத்திலும் முரண்பட்ட அம்சங்கள் உள்ளன. நடப்புக் கணக்குப் பற்றாக்குறை 2023 முதல் மொத்த உள்நாட்டு உற்பத்தியில் 6%-ஐத் தாண்டியுள்ளது; தொடர்ந்து வரும் அந்நிய நேரடி முதலீடு வெளிநாட்டு நாணய வரவுகளுக்கு ஆதரவளிக்கிறது. ஆனால், கையிருப்பால் மூன்று மாதங்களுக்கும் குறைவான இறக்குமதிகளுக்கே ஈடுகொடுக்க முடியும். முதலீடு விரிவடைவதால் உபரி குறையும் என்றும், அதிகரிக்கும் எரிசக்தி விலைகள் இறக்குமதிச் செலவை உயர்த்தும் என்றும் R&I எதிர்பார்க்கிறது.
வங்கிகளுக்கான பேசல் III பணப்புழக்கத் தரநிலைகளுக்கு கட்டங்கட்டமாக மாறும் நடைமுறையை, செப்டம்பரில் வெளியிடப்பட்ட வியட்நாம் அரச வங்கியின் சுற்றறிக்கை 50 தொடங்குகிறது. கட்டாய நடைமுறைப்படுத்தல் 2028 அக்டோபரில் தொடங்கும். பணப்புழக்கக் காப்பு மற்றும் நிகர நிலையான நிதியளிப்புத் தேவைகள், உடனடிப் பணத் தேவைகளைச் சந்திக்கும் வங்கிகளின் திறனையும், நீடித்த நிதியுதவியைப் பேணுவதையும் உறுதிசெய்யும். நிதி சார்ந்த பாதிப்புகளைக் குறைப்பதற்கான உறுதியான அடுத்தகட்ட நடவடிக்கையாக இது அமைகிறது.
மீதமுள்ள மதிப்பீட்டு இடைவெளியும் கொள்கைக் கால அட்டவணையும்
மூன்று முக்கிய உலகளாவிய மதிப்பீட்டு நிறுவனங்களிடமிருந்தும் முதலீட்டுத் தர அந்தஸ்தைப் பெறுவதே வியட்நாமின் அடுத்த இலக்கு. S&P மற்றும் ஃபிட்ச் வழங்கும் இறையாண்மை மதிப்பீடுகள் BB+ ஆகவே உள்ளன; இது BBB-க்கு ஒரு படி கீழ். மூடீஸ் மதிப்பீடு Ba2 ஆகும்; அதன் முதலீட்டுத் தர வரம்பான Baa3-ஐவிட இரண்டு படிகள் கீழ். 2026 மே மாதத்தில் மூடீஸ் அதன் கண்ணோட்டத்தை நிலையானதிலிருந்து சாதகமானதாக உயர்த்தியது.
மூன்று நிறுவனங்களும் BB+ மதிப்பீடு வழங்கியதாகச் சில செய்திகள் கூறுகின்றன. இந்தக் கூற்று, மூடீஸ் வழங்கியதாகக் குறிப்பிடப்படும் Ba2 மதிப்பீட்டுடன் முரண்படுகிறது; மேலும் மூடீஸின் அளவுகோலும் வேறுபட்டது என்பதைப் புறக்கணிக்கிறது. எனவே ஒவ்வொரு நிறுவனத்திடமும் வியட்நாம் பெற்றுள்ள மதிப்பீடுகளைத் தனித்தனியாகக் குறிப்பிட வேண்டும்.
2026 ஜனவரியில் ஃபிட்ச் எடுத்த BBB- நடவடிக்கையையும் கவனமாகப் புரிந்துகொள்ள வேண்டும். 2028இல் முதிர்ச்சியடையும், பிணையமும் கட்டமைப்பு சார்ந்த பாதுகாப்புகளும் கொண்ட பழைய பிராடி பத்திரங்களுக்கு மட்டுமே அந்த மதிப்பீடு பொருந்தியதாக வினாகேபிட்டல் விளக்குகிறது. பிணையமற்ற இறையாண்மைக் கடன் BB+ ஆகவே இருந்தது. பாதுகாப்பு கொண்ட பத்திரங்களுக்கு முதலீட்டுத் தர மதிப்பீடு வழங்கப்படுவது, வழங்குநருக்கே முதலீட்டுத் தர மதிப்பீடு வழங்கப்பட்டதற்கு இணையானதல்ல.
நிதியுதவி மற்றும் மதிப்பீட்டு கால அட்டவணையின் முக்கிய கட்டங்கள்:
- டிசம்பர் 15, 2025: டோக்கியோவில் தைவா செக்யூரிட்டீஸ் நிறுவனத்துடன் ஜப்பானின் மூலதனச் சந்தை மற்றும் சாமுராய் பத்திர வெளியீட்டு வாய்ப்பு குறித்து நிதி அமைச்சகம் பேச்சுவார்த்தை நடத்தியது.
- ஜனவரி 2026: பிணையமற்ற இறையாண்மை மதிப்பீட்டை உயர்த்தாமல், சில பிணையமுள்ள கடன் பத்திரங்களின் மதிப்பீட்டை ஃபிட்ச் BBB- ஆக உயர்த்தியது.
- ஏப்ரல் மற்றும் மே 2026: நிதி அமைச்சகம் பிற அமைப்புகளுடன் ஒருங்கிணைந்து, R&I உடன் இறையாண்மை மதிப்பீடு குறித்த நேரடிப் பேச்சுவார்த்தைகளை நடத்தியது.
- அக்டோபர் 2, 2026: 2030க்குள் முக்கிய மதிப்பீட்டு நிறுவனங்களிடமிருந்து முதலீட்டுத் தரத்தைப் பெறும் இலக்கை பிரதமரின் தீர்மானம் 1919/QD-TTg புதுப்பித்தது.
- அக்டோபர் 8, 2026: நிலையான கண்ணோட்டத்துடன் வியட்நாமின் வெளிநாட்டு நாணய வழங்குநர் மதிப்பீட்டை R&I BBB- ஆக உயர்த்தியது.
- அக்டோபர் 2028: புதிய வங்கிப் பணப்புழக்கத் தரநிலைகளைச் செயல்படுத்துவது கட்டாயமாகிறது.
2030க்குள் மூடீஸிடமிருந்து குறைந்தது Baa3 அல்லது S&P மற்றும் ஃபிட்ச்சிடமிருந்து BBB- பெற வேண்டும் எனத் தீர்மானம் 1919/QD-TTg இலக்கு நிர்ணயிக்கிறது. நிறுவனங்களின் மதிப்பீட்டு முறைகளும், நிறுவனங்கள், வங்கிகள், வெளிநாட்டுப் பொருளாதார இடர்களுக்கு அவை அளிக்கும் முக்கியத்துவமும் வேறுபடுவதால், மற்றொரு நிறுவனம் இதைப் பின்பற்ற வேண்டும் என்ற கட்டாயம் R&I நடவடிக்கையால் ஏற்படாது.
நிதிச் செலவு குறித்த கணிப்புகளும் வேறுபடுகின்றன. பரந்த முதலீட்டுத் தர அந்தஸ்து கடன் செலவைக் குறைந்தது 150 அடிப்படைப் புள்ளிகள் வரை குறைக்கக்கூடும் என வினாகேபிட்டல் கணித்தது. மேபேங்க் இன்வெஸ்ட்மென்ட் வங்கி வியட்நாம் 150 முதல் 300 அடிப்படைப் புள்ளிகள் வரை குறையலாம் என மதிப்பிட்டது. 100 அடிப்படைப் புள்ளிகள் ஒரு சதவீதப் புள்ளிக்குச் சமம். எனவே இந்தக் கணிப்புகள் முறையே 1.5 சதவீதப் புள்ளி வரையிலான சேமிப்பையோ அல்லது 1.5 முதல் 3 சதவீதப் புள்ளி வரையிலான சேமிப்பையோ குறிக்கின்றன. R&I முடிவால் அளவிடப்பட்ட சேமிப்பு எதுவும் இவை அல்ல.
நிதித் துறையைப் பாதுகாத்தல், கொள்கை மற்றும் சட்டங்களில் முன்கணிக்கக்கூடிய நிலை, தரவுத் வெளிப்படைத்தன்மை ஆகியவை இன்னும் முன்னுரிமை பெற வேண்டியவை என வினாகேபிட்டல் குறிப்பிடுகிறது. 2025 ஏப்ரலில் நடைமுறைக்கு வந்த தீர்மானம் 66 மற்றும் புதிய தரவுச் சட்டம் ஆகியவற்றை நிறுவனச் சீர்திருத்தங்களாக அது சுட்டிக்காட்டுகிறது. வெளிநாட்டுக் கடப்பாடுகள், அரசுக்குச் சொந்தமான நிறுவனங்கள் மற்றும் அரசு-தனியார் கூட்டுத் திட்டங்களின் பொறுப்புகள், வங்கிச் சொத்துத் தரம் குறித்த தரப்படுத்தப்பட்ட தகவல்கள் ஆகியவற்றை இன்னும் விரிவாக வெளியிடவும் அது கோருகிறது.
மதிப்பீட்டு நிறுவனங்களுக்கு பொருளாதாரம், நிதிநிலை, கடன் குறித்த தகவல்களை உரிய நேரத்தில் தொடர்ந்து வழங்குவதாக நிதி அமைச்சகமும் பிற அமைப்புகளும் கூறுகின்றன. அடுத்த இறையாண்மை மதிப்பீட்டு உயர்வுக்கோ, வியட்நாமிய சாமுராய் பத்திரப் பரிவர்த்தனைக்கோ தேதி அறிவிக்கப்படவில்லை. மேம்பட்ட கடன் அங்கீகாரம் ஏற்றுக்கொள்ளத்தக்க செலவில் நிதியாக மாறுவதுடன், நிதி ஒழுங்கு, வங்கிகளின் தாங்குதிறன், வெளிநாட்டுக் கையிருப்பு ஆகியவை மேம்படுகின்றனவா என்பதே நடைமுறைச் சோதனையாகும்.
முக்கிய அம்சங்கள்
- 2026 அக்டோபர் 8 அன்று வியட்நாமின் வெளிநாட்டு நாணய வழங்குநர் மதிப்பீட்டை நிலையான கண்ணோட்டத்துடன் BBB- ஆக R&I உயர்த்தியது.
- சில ஜப்பானிய நிறுவனங்கள் இப்போது வியட்நாமியக் கடனைப் பரிசீலிக்கலாம்; கடுமையான மதிப்பீட்டு விதிமுறைகள் அணுகலை இன்னும் கட்டுப்படுத்துகின்றன.
- தகுதிபெறும் வங்கிகள் சில அரசுப் பத்திர இடர்பாடுகளுக்கு 100%-க்குப் பதிலாக 50% இடர் எடையைப் பயன்படுத்தலாம்.
- சாமுராய் பத்திரங்கள் சாத்தியமான நிதியுதவி வழியாகும்; ஆனால் வியட்நாமின் பத்திர வெளியீடு எதுவும் அறிவிக்கப்படவில்லை.
- 2026 முதல் 2030 வரை முதலீட்டுத் தேவை 1.45 டிரில்லியன் அமெரிக்க டாலர் என மேபேங்க் இன்வெஸ்ட்மென்ட் வங்கி வியட்நாம் கணிக்கிறது.
- வேகமான கடன் வளர்ச்சி, ரியல் எஸ்டேட் கடன் இடர்பாடு, குறைந்த வெளிநாட்டு நாணயக் கையிருப்பு ஆகியவை கவலையளிக்கின்றன.
- 2030க்குள் பரந்த முதலீட்டுத் தர மதிப்பீடுகளைப் பெற வியட்நாம் தொடர்ந்து இலக்கு கொண்டுள்ளது; புதிய வங்கிப் பணப்புழக்கத் தேவைகள் 2028 அக்டோபர் முதல் கட்டாயமாகும்.