2.2 குவாட்ரில்லியன் டோங் நிதிப் பற்றாக்குறை, திட்டங்களுக்கு நிதியளிப்பது குறித்த ஆய்வைத் தீவிரப்படுத்துகிறது
2026 முதல் 2030 வரையிலான காலத்தில் உள்கட்டமைப்புக்காக 3.17 குவாட்ரில்லியன் டோங்கிற்கும் அதிகமாகத் தேவைப்படும் என ஹோ சி மின் நகரம் எதிர்பார்க்கிறது. நகராட்சியின் பட்ஜெட்டால் சுமார் 975 டிரில்லியன் டோங்கை மட்டுமே வழங்க முடியும். இதனால், மீதமுள்ள 2.195 குவாட்ரில்லியன் டோங்கிற்கும் அதிகமான தொகையை வேறு வழிகளில் திரட்ட வேண்டும்; இது மொத்தத் தேவையில் சுமார் 69% ஆகும். ஹோ சி மின் நகரில் உள்ள வியட்நாம் சர்வதேச நிதி மையத்தின் மூலம் கூடுதல் நிதி திரட்டும் வழியை உருவாக்கும் நகராட்சி பத்திரக் கட்டமைப்புக்கான முன்மொழிவு, 2026 அக்டோபர் 6 முதல் 16 வரை கருத்துக் கேட்புக்காக வெளியிடப்பட்டுள்ளது.
உள்ளடக்கம்
- 2.2 குவாட்ரில்லியன் டோங் நிதிப் பற்றாக்குறை, திட்டங்களுக்கு நிதியளிப்பது குறித்த ஆய்வைத் தீவிரப்படுத்துகிறது
- வெவ்வேறு மதிப்பீடுகள் நிதிப் பற்றாக்குறையின் அளவை வெளிப்படுத்துகின்றன
- நீடித்த நிதியைவிட வேகமாக வங்கிக் கடன்கள் அதிகரிக்கின்றன
- பொது முதலீடு வேலைவாய்ப்பையும் செலவையும் உருவாக்குவதுடன், கடன் தேவையையும் அதிகரிக்கிறது
- முதலீட்டு ஆர்வம் அதிகரிப்பது மட்டும் நிதியளிக்கத் தகுந்த திட்டங்களுக்கு உத்தரவாதமல்ல
- திட்டப் பத்திரங்களில் முதலீட்டாளர்களுக்குத் திருப்பிச் செலுத்தும் வழி தெளிவாக இருக்க வேண்டும்
- ஹோ சி மின் நகரம் கட்டம் கட்டமாகக் கடன் பெற முன்மொழிகிறது
- நகரங்கள் பத்திரங்களை விற்க, திட்டத் தயார்நிலையும் பணப்புழக்கமும் தீர்மானிக்கும்
- எரிசக்தி நிதியளிப்பில், வாங்குபவரும் ஒப்பந்தமும் முக்கியம்
- உள்நாட்டுச் சேமிப்புகளுக்கு நம்பகமான முதலீட்டு வழிகள் தேவை
- முக்கிய அம்சங்கள்
நகரத்தின் இந்தச் சவால், வியட்நாம் எதிர்கொள்ளும் பரந்த நிதிப் பிரச்சினையை எடுத்துக்காட்டுகிறது. போக்குவரத்து, எரிசக்தி, தளவாடம், டிஜிட்டல் உள்கட்டமைப்பு மற்றும் காலநிலை மாற்றத்துக்கு ஏற்ப தகவமைத்தல் ஆகியவற்றுக்கு 15 முதல் 20 ஆண்டுகள் அல்லது அதற்கும் மேலாக முதலீடாகத் தொடரக்கூடிய நிதி தேவை. ஆனால், வங்கிகள் பெரும்பாலும் ஓராண்டுக்கும் குறைவான காலத்துக்கான வைப்புகளைச் சார்ந்தே நிதி திரட்டுகின்றன. நீண்டகால முதலீட்டு நோக்கமுள்ள முதலீட்டாளர்கள் மூலதனத்தை ஒதுக்குவதற்கு முன் நம்பகமான வருவாய், அமல்படுத்தக்கூடிய ஒப்பந்தங்கள், தெளிவான பொறுப்புப் பகிர்வு ஆகியவற்றை எதிர்பார்க்கின்றனர்.
2026 முதல் 2030 வரையிலான காலத்துக்குப் பொதுத்துறையின் முதலீடாக 8.22 குவாட்ரில்லியன் டோங்கை தேசியப் பேரவை ஒப்புதல் அளித்துள்ளது. இருப்பினும், ஒரு ரயில் பாதை, மின் நிலையம் அல்லது வெள்ளத் தடுப்புத் திட்டத்துக்குத் தேவையான மீதமுள்ள நிதியை ஈர்க்க முடியுமா என்பதைப் பொதுத்துறை ஒதுக்கீடு மட்டும் தீர்மானிப்பதில்லை. திருப்பிச் செலுத்துதல் தொடர்பான கேள்விகளே முக்கியமானவை: பணம் எங்கிருந்து வரும், அது எவ்வளவு நம்பகமானது, கட்டுமானம், தேவை அல்லது கொள்கை மாற்றங்களால் திட்டம் பாதிக்கப்படும்போது இழப்பை யார் ஏற்றுக்கொள்வார்கள் என்பவையே அவை.
எனவே, வியட்நாமுக்கு ஒன்றோடொன்று தொடர்புடைய இரண்டு பணிகள் உள்ளன. பல தசாப்தங்களுக்கான நிதியை வழங்கக்கூடிய முதலீட்டாளர்களையும் நிதிக் கருவிகளையும் உருவாக்க வேண்டும்; அதே நேரத்தில், அந்த முதலீட்டாளர்கள் மதிப்பிடக்கூடிய திட்டங்களையும் தயாரிக்க வேண்டும். பத்திரங்கள் விரைவில் முதிர்வடையும் வகையில் அமைந்தாலோ, நிச்சயமற்ற வருவாயைச் சார்ந்திருந்தாலோ அல்லது பெரும்பாலும் வங்கிகளாலேயே வாங்கப்பட்டாலோ, கூடுதல் பத்திரங்களை வெளியிடுவது வங்கிகள் மீதான அழுத்தத்தைக் குறைக்காது.
வெவ்வேறு மதிப்பீடுகள் நிதிப் பற்றாக்குறையின் அளவை வெளிப்படுத்துகின்றன
வியட்நாமின் உள்கட்டமைப்புக்கான ஆண்டு நிதித் தேவை சுமார் 25 பில்லியன் டாலர் என உலக வங்கியின் மூலதனச் சந்தை அறிக்கை மதிப்பிடுகிறது. அந்த மதிப்பீடு மேற்கொள்ளப்பட்ட காலத்தில் இது மொத்த உள்நாட்டு உற்பத்தியில் 7%க்குச் சமம். இதில் அதிகபட்சம் மூன்றில் இரண்டு பங்கை அரசாங்கம் வழங்க முடியும் என்றும், ஆண்டுதோறும் சுமார் 8.3 பில்லியன் டாலரைப் பிற நிதி ஆதாரங்களிலிருந்து திரட்ட வேண்டியிருக்கும் என்றும் அறிக்கை கூறுகிறது. தனியார் உள்கட்டமைப்புத் திட்டங்களுக்கு மட்டும் ஒவ்வோர் ஆண்டும் மொத்த உள்நாட்டு உற்பத்தியில் 2% முதல் 4% வரை நிதி தேவைப்படும் என மதிப்பிடப்பட்டுள்ளது.
2025 முதல் 2030 வரையிலான முக்கிய உள்கட்டமைப்புத் திட்டங்களுக்கான தனி மதிப்பீட்டின்படி, மொத்தத் தேவை 245 பில்லியன் டாலர். இதில் பொதுத்துறை முதலீடு சுமார் 176 பில்லியன் டாலர். இதன்படி, பொதுத்துறை முதலீட்டுக்கு வெளியே சுமார் 69 பில்லியன் டாலர் தேவைப்படும்; மொத்தத்தில் பொதுத்துறையின் பங்கு சுமார் 72% ஆகும். மற்றொரு கணக்கீட்டில், பொதுத்துறை 70% நிதியை வழங்கும் எனக் கூறப்படுவதால், மீதமுள்ள தொகை 73.5 பில்லியன் டாலராகிறது.
இந்த மதிப்பீடுகள் அவற்றின் வரம்பு, கணக்கில் எடுத்துக்கொள்ளும் காலம், முன்கணிப்புகள் ஆகியவற்றில் வேறுபடுகின்றன. உலக வங்கியின் வருடாந்திர மதிப்பீட்டை, 2030 வரையிலான தேர்ந்தெடுக்கப்பட்ட திட்டங்களுக்கான பிந்தைய மொத்த மதிப்பீட்டுடன் நேரடியாக ஒப்பிடக்கூடியதாகக் கருதக்கூடாது. அரசின் வளங்களைத் தாண்டி கணிசமான நிதித் தேவை இருப்பதை இரண்டும் சுட்டிக்காட்டுகின்றன; ஆனால், தேசிய அளவில் ஒப்புக்கொள்ளப்பட்ட ஒரே நிதிப் பற்றாக்குறைத் தொகையை அவை நிறுவவில்லை.
பரந்த பொருளாதாரத்துக்கான நிதியளிப்பையும் உள்கட்டமைப்பு நிதியளிப்பையும் வேறுபடுத்திப் பார்ப்பது முக்கியம். ஐந்தாண்டுகளில் மொத்த முதலீட்டுத் தேவை 38.5 குவாட்ரில்லியன் டோங்காக இருக்கும் என தேசிய நிதி மற்றும் பணவியல் கொள்கை ஆலோசனைக் குழு உறுப்பினர் கான் வான் லுக் மதிப்பிடுகிறார். இதில் அரசின் பங்கு 22%; தனியார் மற்றும் வெளிநாட்டு முதலீட்டின் பங்கு 78%. இது ஒட்டுமொத்தப் பொருளாதாரத்துக்கான கணக்கு; உள்கட்டமைப்புக்கு மட்டும் உரியது அல்ல.
நீடித்த நிதியைவிட வேகமாக வங்கிக் கடன்கள் அதிகரிக்கின்றன
பல அளவீடுகள் வங்கிகளைச் சார்ந்திருப்பதைக் காட்டுகின்றன. பொருளாதாரத்துக்கான நிதியில் கடன் மூலம் கிடைப்பது சுமார் 50% முதல் 51% வரை என்றும், பங்குச் சந்தைகள் 6.4% மற்றும் நிறுவனப் பத்திரங்கள் 7% வழங்குகின்றன என்றும் BIDV-யின் பொருளாதார ஆய்வு நிறுவனம் மதிப்பிடுகிறது. கான் வான் லுக் சற்றே மாறுபட்ட கணக்கீட்டைத் தருகிறார்: வங்கிக் கடன் சுமார் 48%; பங்குகள் மற்றும் நிறுவனப் பத்திரங்கள் சேர்த்து சுமார் 15%. இவை தனித்தனி மதிப்பீடுகள் என்றாலும், நிதியமைப்பில் வங்கிகளின் பங்கு கிட்டத்தட்ட பாதி என்பதை இரண்டும் காட்டுகின்றன.
2026 ஜூலை இறுதியில் நிலுவையிலிருந்த கடன்கள் 20.26 குவாட்ரில்லியன் டோங்காகப் பதிவாகின. இது 2025 இறுதியைவிட 8.98% அதிகம். நடுத்தர மற்றும் நீண்டகால நிதி, மொத்த நிதியில் சுமார் 16% ஆக இருந்தது; அதேவேளையில் அந்தக் காலவரம்புகளுக்கான கடன்கள் நிலுவைக் கடன்களில் 48.5% ஆக இருந்தன. குறுகியகால வைப்புகளைத் தொடர்ந்து புதுப்பிப்பதைச் சார்ந்து கடனளிப்பு எந்த அளவுக்கு இருக்கிறது என்பதை இந்த வேறுபாடு காட்டுகிறது.
ஆகஸ்ட் மாதக் கடன் தொகை குறித்த அறிக்கைகள் மாறுபடுகின்றன. ஒன்றின்படி, 2026 ஆகஸ்ட் 22 நிலவரப்படி கடன் 20.4 குவாட்ரில்லியன் டோங்காகவும், 2025 இறுதியிலிருந்து வளர்ச்சி 9.71% ஆகவும் இருந்தது. மற்றொன்றில், ஆகஸ்ட் மாதத்தில் கடன் 20.1 குவாட்ரில்லியன் டோங்காகவும், வைப்புகள் 19.2 குவாட்ரில்லியன் டோங்காகவும் குறிப்பிடப்பட்டுள்ளன. அறிக்கைகளின் தேதிகளும் உள்ளடக்கமும் நேரடியாக ஒப்பிடக்கூடிய தொடரை வழங்கவில்லை. எனவே, கடனளிப்பு குறைந்ததற்கான ஆதாரமாக இந்த எண்ணிக்கைகளை முன்வைக்கக் கூடாது.
வைப்புகளின் காலத்தைவிட நீண்டகாலத்துக்கு வங்கிகள் கடனளிப்பது வழக்கமான நடைமுறை. இது முதிர்வுக் கால மாற்றம் எனப்படுகிறது. ஆரம்ப ஆண்டுகளில் குறைந்த பணப்புழக்கத்தை மட்டுமே உருவாக்கும் சொத்துகளில் அதிக நிதியை ஒதுக்கும்போது ஆபத்து அதிகரிக்கிறது. ஆசிய வளர்ச்சி வங்கியின் முன்னாள் மூத்த பொருளாதார நிபுணரும் ஓய்வுபெற்ற பொருளாதார நிபுணருமான குவாங் நுயென், விதிமுறைகளில் தளர்வு உடனடி நிதிக் கட்டுப்பாடுகளைத் தணிக்கக்கூடும்; ஆனால் அடிப்படையிலான முதிர்வுக் காலப் பொருந்தாமையை அது அகற்றாது என்கிறார்.
பொது முதலீடு வேலைவாய்ப்பையும் செலவையும் உருவாக்குவதுடன், கடன் தேவையையும் அதிகரிக்கிறது
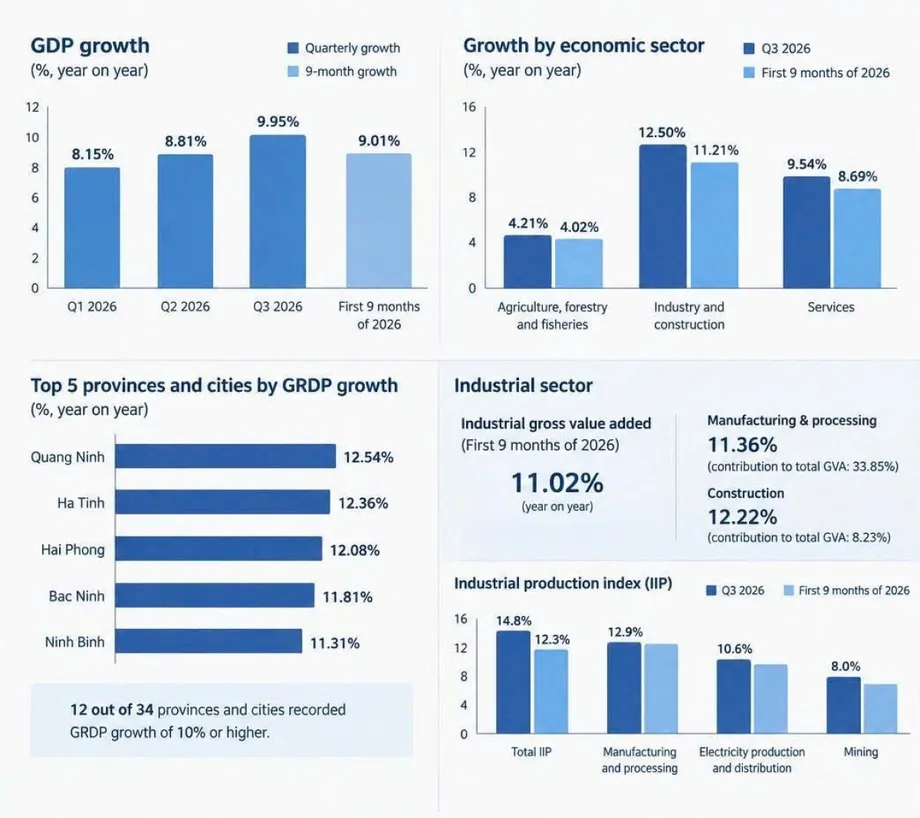
2026 முதல் ஒன்பது மாதங்களில் பொதுமுதலீட்டுச் செலவினம் கிட்டத்தட்ட 643 டிரில்லியன் டோங்கை எட்டியது. இது 1,000 டிரில்லியன் டோங்கிற்கும் அதிகமான திட்ட இலக்கில் சுமார் 63% ஆகும். இதே காலத்தில் மொத்த உள்நாட்டு உற்பத்தி வளர்ச்சி 9.01% என தேசியப் புள்ளிவிவர அலுவலகம் தெரிவித்தது. முழு ஆண்டில் இரட்டை இலக்க வளர்ச்சியை அடைய, நான்காம் காலாண்டு வளர்ச்சி 12.5%க்கு மேல் இருக்க வேண்டும்.
பொது முதலீட்டை விரைவுபடுத்துவது அந்த இலக்கை ஆதரிக்க எஞ்சியுள்ள சில வழிகளில் ஒன்று என அன் பின் செக்யூரிட்டீஸ் நிறுவனத்தின் முதலீட்டு வங்கிப் பிரிவு இயக்குநரும் பத்திர வணிகப் பிரிவு துணை இயக்குநருமான நுயென் தே மின் கூறினார்.
"எனவே, முழு ஆண்டில் 10% வளர்ச்சியை அடைய பொதுமுதலீட்டை விரைவுபடுத்துவதைத் தவிர வேறு வழியில்லை. எஞ்சியுள்ள மூன்று மாதங்களில் அது வளர்ச்சியை ஊக்குவித்து, குறிப்பிடத்தக்க பங்களிப்பை வழங்கும்," என்று மின் கூறினார்.
ஒப்பந்ததாரர்களுக்கு நிலைமை அவ்வளவு சாதகமாக இல்லை. முந்தைய ஆண்டை விட நிறுவனத்தின் பணிச்சுமை இரட்டிப்பாகியுள்ளதாகவும், 2027இல் மேலும் 50% உயரக்கூடும் என்றும், அதேவேளையில் அதிகரித்த செலவுகள் லாபத்தைக் குறைப்பதாகவும் ஹோவா பின் கட்டுமானக் குழுமத் தலைவர் லே வியெட் ஹாய் கூறினார். திறமையான தொழிலாளர்களின் தினக்கூலி 700,000 முதல் ஒரு மில்லியன் டோங் வரை இருப்பதாக வியட்நாம் கட்டுமான ஒப்பந்ததாரர்கள் சங்கத் தலைவர் நுயென் குவோக் ஹிப் தெரிவித்தார். செலவுக் கணக்கீட்டு விதிமுறைகளில் இது சுமார் 350,000 டோங்காக உள்ளது. எனவே, நடைமுறையிலுள்ள ஊதியம் அந்த விதிமுறைகளை விட சுமார் இரண்டு முதல் 2.9 மடங்கு அதிகம்.
இந்த அழுத்தங்கள் கட்டுமானத்தை மட்டுமல்ல, நிதியளிப்பையும் பாதிக்கின்றன. திட்டம் வருவாய் ஈட்டத் தொடங்குவதற்கு முன்பே செலவு உயர்வு கடன் தேவையை அதிகரிக்கக்கூடும். உள்கட்டமைப்பு முதலீடு, வங்கி நிதிக்காக உற்பத்தித் துறையுடனும் சொத்துத் துறையுடனும் போட்டியிடுகிறது. உற்பத்தித் துறையில் மூலதனத்தை மீட்டெடுக்க சுமார் ஓராண்டும், சொத்துத் துறையில் இரண்டு முதல் மூன்று ஆண்டுகளும், உள்கட்டமைப்பில் ஐந்து முதல் 10 ஆண்டுகளும் ஆகும் என மின் மதிப்பிடுகிறார். இந்த மீட்புக் காலங்கள், முக்கியச் சொத்துகளுக்குத் தேவைப்படக்கூடிய நீண்டகால நிதியளிப்பு மற்றும் செயல்பாட்டுக் காலங்களிலிருந்து வேறுபட்டவை.
முதலீட்டு ஆர்வம் அதிகரிப்பது மட்டும் நிதியளிக்கத் தகுந்த திட்டங்களுக்கு உத்தரவாதமல்ல
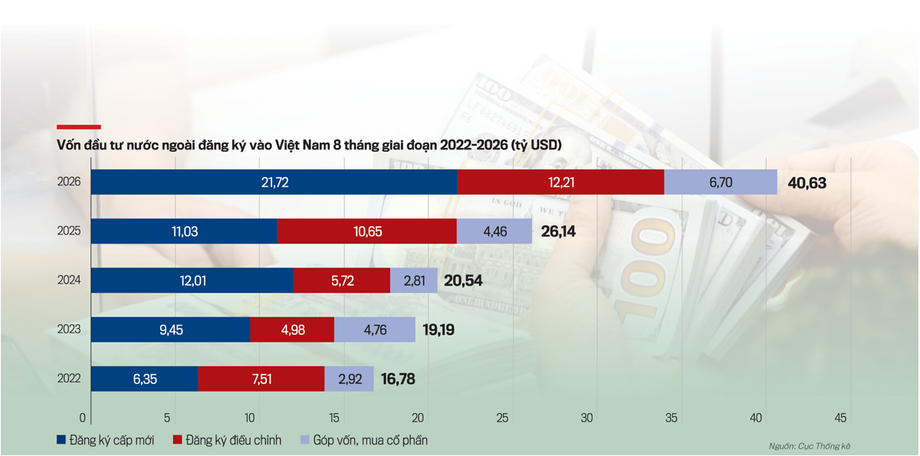
2026 ஆகஸ்ட் இறுதி வரை பதிவு செய்யப்பட்ட வெளிநாட்டு நேரடி முதலீடு 40.63 பில்லியன் டாலரை எட்டியது. இது முந்தைய ஆண்டை விட 55.4% அதிகம். புதிதாகப் பதிவு செய்யப்பட்ட மூலதனம் 2,771 திட்டங்களில் 21.72 பில்லியன் டாலராக இருந்தது. மூலதனம் 96.8% உயர்ந்தது; திட்டங்களின் எண்ணிக்கை 9.4% அதிகரித்தது. இதன்படி, ஒரு திட்டத்துக்கான சராசரி புதிதாகப் பதிவு செய்யப்பட்ட மூலதனம் சுமார் 80% அதிகரித்திருக்கலாம்.
இது பெரிய முதலீட்டு உறுதிப்பாடுகளைக் குறிக்கிறது. ஆனால், பதிவு செய்யப்பட்ட முதலீடு என்பது உண்மையில் வழங்கப்பட்ட பணத்துக்கோ அல்லது உறுதிசெய்யப்பட்ட உள்கட்டமைப்புக் கடனுக்கோ சமமல்ல. நிதியளிப்பதற்கு முன் கடனளிப்பவர்கள் ஒப்பந்தங்கள், செலவுகள், எதிர்பார்க்கப்படும் வருவாய் மற்றும் கடனைத் திருப்பிச் செலுத்தும் ஏற்பாடுகளை ஆய்வு செய்ய வேண்டும்.
பட்டியலிடப்பட்ட 19 உள்கட்டமைப்பு மற்றும் எரிசக்தி நிறுவனங்கள் குறித்த ஃபின்ரேட்டிங்ஸ் ஆய்வு, விரிவாக்கத்துக்கும் நிதிக் கருவிகளுக்கும் இடையிலான இடைவெளியைக் காட்டுகிறது. மொத்தச் சொத்துகள் 2017இல் 120 டிரில்லியன் டோங்காக இருந்தது; 2024இல் 364 டிரில்லியன் டோங்காக உயர்ந்து, முந்தைய தொகையைவிட மூன்று மடங்குக்கும் சற்றே அதிகமானது. வங்கிக் கடன் சொத்துகளில் 33% முதல் 36% வரை நீடித்தது; பத்திரங்களின் பங்கு சுமார் 1% இலிருந்து 7% ஆக அதிகரித்தது. 2022 முதல் 2024 வரை சொத்துகள் சுமார் 50 டிரில்லியன் டோங் உயர்ந்தபோதும், பத்திர நிதியளிப்பு முழுத் தொகையில் மிகக் குறைவாகவே அதிகரித்தது.
முதலில் ஒரு திட்டத்தின் மொத்த ஆபத்தைக் குறைத்து, பின்னர் எஞ்சிய ஆபத்துகளை அவற்றைச் சிறப்பாக ஏற்கக்கூடிய தரப்புகளிடம் ஒதுக்க வேண்டும் என எஸ்&பி குளோபல் ரேட்டிங்ஸின் அபிஷேக் தாங்ரா கூறுகிறார். ஒப்பந்தங்கள் ஆபத்துகளைத் தெளிவாகப் பகிர்ந்து, தேவையான அதிகாரப்பூர்வ ஒப்புதல்களைப் பெற்றிருந்தால், சர்வதேச நிதியளிப்பு சாத்தியம் என விலாஃப் நிறுவனத்தின் மூத்த பங்குதாரர் டிரான் துவான் பாங் கூறுகிறார். வெறும் பணம் கிடைப்பதைவிட, திட்டத் தயாரிப்புடன் நிதி அணுகல் தொடர்புடையது என்பதை இருவரின் கருத்துகளும் சுட்டிக்காட்டுகின்றன.
திட்டப் பத்திரங்களில் முதலீட்டாளர்களுக்குத் திருப்பிச் செலுத்தும் வழி தெளிவாக இருக்க வேண்டும்
ஒரு வழக்கமான நிறுவனப் பத்திரம், அதை வெளியிடும் நிறுவனத்தின் கடனைத் திருப்பிச் செலுத்தும் திறனைச் சார்ந்தது. அதற்கு மாறாக, ஒரு திட்டப் பத்திரம் குறிப்பிட்ட சொத்து உருவாக்கும் பணப்புழக்கத்தைச் சார்ந்திருக்கும்; பொதுவாக அந்தச் சொத்து தனி சட்ட நிறுவனத்துக்குச் சொந்தமானதாக இருக்கும். ஒப்பந்தங்களும் சட்ட ஏற்பாடுகளும் திட்டமிட்டபடி செயல்பட்டால், நிதி வழங்குநரின் பிற வணிகங்களில் உள்ள சிக்கல்களிலிருந்து முதலீட்டாளர்களைப் பாதுகாக்க இந்தப் பிரிப்பு உதவும்.
உள்கட்டமைப்புத் திட்டப் பத்திரங்களில் அசலும் வட்டியும் திட்டத்தின் பணப்புழக்கத்திலிருந்து செலுத்தப்படுவதாக உலக வங்கி விவரிக்கிறது. 2019இல் ஒரு பெரிய தனியார் மின்சாரத் திட்டத்துக்காக 10 ஆண்டு முதிர்வுக் காலத்துடன் 679 மில்லியன் டாலர் மதிப்பிலான பத்திரம் வெளியிடப்பட்டதே வியட்நாமின் முதல் இத்தகைய வெளியீடு என அதன் அறிக்கை பதிவு செய்கிறது. முழுமையாகப் புதிய கட்டுமானத்துக்கு நிதியளிப்பதைவிட, ஏற்கெனவே செயல்படும் சொத்துகளுக்கான மறுநிதியளிப்பு அதிக வாய்ப்புகளை வழங்கலாம் என்றும் அறிக்கை குறிப்பிடுகிறது; ஏனெனில் புதிய திட்டங்களில் கட்டுமான நிறைவு மற்றும் வருவாய் தொடர்பான ஆபத்துகள் அதிகம்.
இந்த நிதியளிப்பு முறை செயல்பட, வருவாயைத் தெளிவாகக் கணக்கிடக்கூடியதாகவும், சொத்துகளும் ஒப்பந்த உரிமைகளும் பாதுகாக்கப்பட்டதாகவும், பணம் செலுத்தும் முன்னுரிமைகள் வெளிப்படையாகவும் இருக்க வேண்டும். எந்தக் கடப்பாடுகளுக்கு முதலில் பணம் வழங்கப்படும், பணத்தைப் பிற வணிகங்களுக்குத் திருப்பிவிட முடியுமா என்பதையும் முதலீட்டாளர்கள் அறிந்திருக்க வேண்டும். சுயாதீன கடன் மதிப்பீடுகளும் உத்தரவாதங்களும் குறிப்பிட்ட ஆபத்துகளை மதிப்பிடவோ ஏற்கவோ முதலீட்டாளர்களுக்கு உதவும்; ஆனால் நம்பகமான திருப்பிச் செலுத்தும் திட்டத்துக்கு அவை மாற்றாகாது.
வியட்நாம் உள்கட்டமைப்புடன் தொடர்புடைய பல பத்திரங்கள் இன்னமும் தாய் நிறுவனங்களால் வெளியிடப்படுகின்றன; அவற்றுக்கு மதிப்பீடுகள் இருப்பதில்லை, மேலும் இரண்டு அல்லது மூன்று ஆண்டுகளில் முதிர்வடைகின்றன. 2021 மற்றும் 2022இல் நிறுவனப் பத்திரங்களின் சராசரி முதிர்வுக் காலம் 4.2 ஆண்டுகள் என்றும், அரசுப் பத்திரங்களுக்கு அது 12.7 ஆண்டுகள் என்றும் உலக வங்கி கணக்கிட்டுள்ளது. இவை வெவ்வேறு வகைப் பத்திரங்களைக் குறித்த புள்ளிவிவரங்கள் என்றாலும், ஒரே பிரச்சினையைக் காட்டுகின்றன: உள்கட்டமைப்புச் சொத்துகள் வருவாய் ஈட்டுவதை நிறைவு செய்வதற்கு வெகு முன்னரே நிறுவனங்களின் நிதியளிப்பு காலாவதியாகிவிடுகிறது.
விலை நிர்ணயமும் இந்தப் பொருந்தாமையை அதிகரிக்கிறது. நிறுவனப் பத்திரங்களின் வட்டி, 12 மாத கால வைப்புகள் உட்பட வங்கி வைப்புகளுடன் இணைக்கப்பட்ட மாறும் விகிதங்களை அடிக்கடி சார்ந்துள்ளது. இதனால் முதலீட்டாளர்களும் பத்திரங்களை வெளியிடுவோரும் வங்கிகளின் நிதித் திரட்டல் நிலைமைகளில் ஏற்படும் மாற்றங்களுக்கு ஆளாகின்றனர். இந்தியாவின் அனுபவம் ஒப்பீட்டுக்கான ஓர் உதாரணம்: நிலையான ஒப்பந்தங்களும் ஒப்புக்கொண்ட விலைகளுக்கான மதிப்பளிப்பும் ஆதரவாக இருப்பதால், சில நன்கு நிறுவப்பட்ட புதுப்பிக்கத்தக்க எரிசக்தித் திட்டங்கள் இப்போது 25 ஆண்டுகள் வரை காலமுள்ள பத்திரங்களை வெளியிட முடிகிறது.
ஹோ சி மின் நகரம் கட்டம் கட்டமாகக் கடன் பெற முன்மொழிகிறது
நிதி மையம் வழியாக வெளியிடப்படும் நகராட்சி மற்றும் திட்டப் பத்திரங்களை உள்ளூர் அரசுப் பத்திரங்களாக வகைப்படுத்த ஹோ சி மின் நகரின் வரைவு முன்மொழிகிறது. ஒரு சொத்தின் வருவாயை மட்டும் நம்பியிருக்கும் தனியார் திட்டப் பத்திரத்திலிருந்து இது முக்கியமாக வேறுபடுகிறது: அசல், வட்டி மற்றும் தொடர்புடைய செலவுகளை உரிய காலத்தில் செலுத்தும் பொறுப்பு நகராட்சிக்கு இருக்கும்.
இந்த முன்மொழிவு, நகர்ப்புற மேம்பாட்டுச் சட்டத்தின் பிரிவு 24, உட்பிரிவு 1, புள்ளி அ-ஐக் குறிப்பிடுகிறது; 2025 ஜூன் 27ஆம் தேதியிட்ட தேசியப் பேரவைத் தீர்மானம் 222/2025/QH15 உடனும் தொடர்புடையது. வியட்நாம் டோங் அல்லது சுதந்திரமாக மாற்றிக்கொள்ளக்கூடிய வெளிநாட்டு நாணயங்களில் பத்திரங்களை வெளியிட இது அனுமதிக்கும். கிடைக்கும் நிதியை முதலீடு மற்றும் சுற்றுச்சூழல் நடைமுறைகளை நிறைவு செய்த, அங்கீகரிக்கப்பட்ட திட்டங்களுக்கு மட்டுமே பயன்படுத்த வேண்டும்.
நிதி மையத்தின் நிர்வாக அமைப்பின் துணைத் தலைவர் நுயென் ஹூ ஹுவான், நடுத்தரகாலத் திட்டத்தின் கீழ் பல கட்டங்களாகப் பத்திரங்களை வெளியிட முன்மொழிகிறார். பொதுவான ஆவணங்கள் ஆரம்பத்திலேயே தயாரிக்கப்படும்; ஒவ்வொரு வெளியீடும் நிதி வழங்கல் தேவை, கடனைத் திருப்பிச் செலுத்தும் திறன், சந்தை நிலவரம் ஆகியவற்றைக் கருத்தில் கொள்ளும். நகராட்சியின் மக்கள் மன்றம் ஒப்புதல் அளித்த வரம்புகளுக்குள் வெளியீட்டு நேரம், அளவு, நாணயம், முதிர்வுக் காலம் மற்றும் இலக்குச் சந்தையை நகரம் மாற்றிக்கொள்ளலாம்.
ஆண்டுதோறும் திட்டத்தைப் புதுப்பித்தல், ஏற்கெனவே உள்ள பத்திரங்களை கூடுதலாக வெளியிடுதல், பத்திரங்களை மீண்டும் வாங்குதல் மற்றும் பரிமாற்றம் செய்தல் போன்ற கடன் மேலாண்மை நடவடிக்கைகளுக்கும் வரைவு அனுமதி அளிக்கிறது. கடன் பெறுதல், பற்றாக்குறை, திருப்பிச் செலுத்துதல் ஆகியவற்றுக்கான வரம்புகளுக்குள் அது இருக்க வேண்டும். அந்நியச் செலாவணி பத்திரங்களுக்கு நாணய மாற்று விகிதம் மற்றும் வட்டி விகித மாற்றங்களை நிர்வகிக்க உதவும் இடர் தவிர்ப்பு கருவிகளைப் பயன்படுத்தலாம்; ஆனால் அவை கடன் வாங்குவதிலுள்ள ஆபத்தை மறையச் செய்யாது.
முக்கியத் தேதிகளும் நடைமுறை நடவடிக்கைகளும்:
- 2025 ஜூன் 27: முன்மொழியப்பட்ட கட்டமைப்பின் சட்ட அடிப்படையின் ஒரு பகுதியாகக் குறிப்பிடப்படும் தீர்மானம் 222/2025/QH15 ஏற்றுக்கொள்ளப்பட்டது.
- 2026 அக்டோபர் 6 முதல் 16 வரை: ஹோ சி மின் நகரின் தீர்மான வரைவு குறித்த கருத்துக் கேட்பு காலம்.
- 2026 அக்டோபர் 7: நிதி மையமும் சர்வதேச நிதிக் கழகமும் இணைந்து கருத்துக் கேட்பு நிகழ்ச்சியை நடத்தின.
- ஒப்புதல் கிடைத்த பிறகு: முன்மொழியப்பட்ட நடைமுறையின்படி ஒவ்வொரு வெளியீட்டுத் திட்டமும் தனியாகத் தயாரிக்கப்பட்டு, மதிப்பாய்வு செய்யப்பட்டு, ஒப்புதல் பெற வேண்டும்.
நகரங்கள் பத்திரங்களை விற்க, திட்டத் தயார்நிலையும் பணப்புழக்கமும் தீர்மானிக்கும்
அக்டோபர் 7ஆம் தேதி நடைபெற்ற கருத்துக் கேட்பில், முழு கடன் காலத்துக்குமான நிதி மாதிரியை, பாதகமான சூழ்நிலைகள் உட்படத் தயாரிக்குமாறு சர்வதேச நிதிக் கழகத்தின் மூத்த நகராட்சி நிதி நிபுணர் பாவெல் கோச்சானோவ் பரிந்துரைத்தார். நகரின் வருவாய், செலவு, பணப்புழக்கம், ஏற்கெனவே உள்ள கடன், எதிர்காலத்தில் உருவாகக்கூடிய கடப்பாடுகள் குறித்த தகவல்களுடன், கடனைத் திருப்பிச் செலுத்துவதற்கான பாதுகாப்பு ஒதுக்கீடும் முதலீட்டாளர்களுக்குத் தேவை.
சாத்தியக்கூறு ஆய்வுகள் நிறைவுபெற்று, நிலம் கையகப்படுத்தப்பட்டு, அனுமதிகளும் தேவையான ஒப்பந்தங்களும் உறுதிசெய்யப்பட்ட திட்டங்களுக்கு முன்னுரிமை அளிக்குமாறு சர்வதேச நிதிக் கழகத்தின் முதன்மை முதலீட்டு அதிகாரி நீரஜ் குப்தா பரிந்துரைத்தார். ஒரு திட்டம் கிடைத்த நிதியைச் செலவிடத் தயாராகும் முன்பே கடன் வாங்கினால், கட்டுமானத்தில் உடனடி முன்னேற்றம் இல்லாமலேயே நிதிச் செலவுகள் ஏற்படும். மெட்ரோ திட்டங்களில் பயணிகள் எண்ணிக்கை, நிலம் கையகப்படுத்தல் மற்றும் கட்டணப் பொறுப்புகள் ஆகியவற்றைத் தரப்புகளிடையே வெளிப்படையாகப் பகிர வேண்டும்.
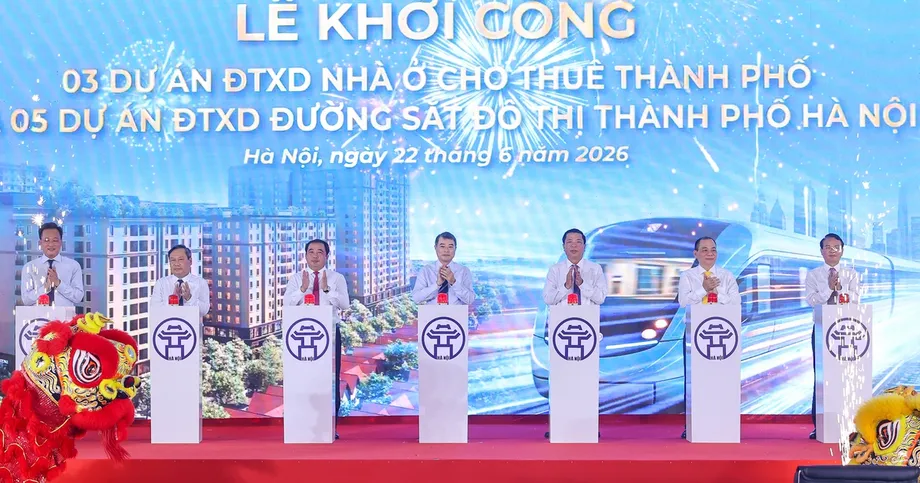
ஹனோய் வேறொரு நகராட்சி பத்திரத் திட்டத்தை ஆராய்ந்து வருகிறது. 2027 முதல் 2030 வரையிலான காலத்தில் 150 டிரில்லியன் முதல் 200 டிரில்லியன் டோங் வரை நிதி தேவைப்படலாம் என வியட்காம்பாங்கின் துணைத் தலைமைச் செயல் அதிகாரி பாக் தாங் லாங் மதிப்பிடுகிறார். நகரின் ரயில்வேத் திட்டத்தில் 979 கிலோமீட்டர் நீளத்தில் 18 பாதைகள் உள்ளன. ஜூன் மாதத்தில் கட்டுமானம் தொடங்கியதாகத் தெரிவிக்கப்பட்ட ஐந்து பாதைகளுக்கான முதலீடு 1.3 குவாட்ரில்லியன் டோங்கிற்கும் அதிகம்.
மாறுபட்ட முதிர்வுக் காலங்களும் பத்திரத் தொகை மதிப்புகளும், முன்கூட்டியே மீட்டுக்கொள்ளும் வாய்ப்பும், சந்தை நிலவரம் மற்றும் அரசுப் பத்திர விளைச்சலுடன் இணைக்கப்படும் வட்டி விகிதங்களும் இருக்க வேண்டும் என வியட்காம்பாங் முன்மொழிகிறது. அதிகப் பணப்புழக்கமுள்ள சொத்துகள் குறித்த நிலை 1 வகைப்பாட்டிலும், மத்திய வங்கியுடனான பரிவர்த்தனைகளிலும் நகராட்சி பத்திரங்களைக் கருத்தில் கொள்ளவும் அது விரும்புகிறது. இவை முன்மொழிவுகளே தவிர உறுதிசெய்யப்பட்ட விதிமுறை மாற்றங்கள் அல்ல. பத்திரங்களை எளிதாக வைத்திருக்கவும் வர்த்தகம் செய்யவும் செய்வதே இதன் நோக்கம்; பல ஆண்டுகள் அவற்றை வைத்திருக்கத் திட்டமிடும் முதலீட்டாளர்களுக்கும் இது முக்கியம்.
எரிசக்தி நிதியளிப்பில், வாங்குபவரும் ஒப்பந்தமும் முக்கியம்
மின்சார விலை நிர்ணயம், வியட்நாம் மின்சாரக் கழகத்தின் கடன் நம்பகத்தன்மை, பசுமைத் திட்டங்களை மதிப்பிடுவதில் வங்கிகளின் குறைந்த திறன் ஆகியவை நிதியளிப்புக்கான தடைகள் என ஆசிய வளர்ச்சி வங்கி நிறுவனத்தின் பசுமை நிதி ஆய்வு அடையாளம் காட்டுகிறது. இவை வரலாற்றுக் காலத்தைச் சார்ந்த கண்டறிதல்கள். 2018இல் EVN-க்கு இருந்த BB கடன் மதிப்பீடும் இதில் அடங்கும்; இதைத் தற்போதைய மதிப்பீடாகக் கருதக்கூடாது.
எனினும், திட்ட வடிவமைப்பில் இந்தக் காரணிகள் இன்றும் பொருத்தமானவை. புதுப்பிக்கத்தக்க எரிசக்திச் சொத்து மின்சாரத்தை நம்பகமாக உற்பத்தி செய்தாலும், அதை வாங்குபவர் பணம் செலுத்த முடியாவிட்டாலோ, ஒப்பந்த விலைகள் செலவுகளை ஈடுசெய்யாவிட்டாலோ, கடனைத் திருப்பிச் செலுத்துவது சிரமமாகலாம். EVN-இன் சொத்துகளும் கடன்களும் முதிர்வுக் காலத்தில் பொருந்தாமல் இருப்பதையும் இந்த ஆய்வு பதிவு செய்கிறது: சொத்துகள் 25 ஆண்டுகள் வரை நீடிக்கின்றன; ஆனால் அதன் கடன்களில் சுமார் பாதி ஐந்து ஆண்டுகளுக்கும் குறைவான முதிர்வுக் காலமுள்ளவை.
ஆரம்பகட்ட பசுமைப் பத்திர முன்னோடித் திட்டம் ஒன்றையும் இந்த ஆய்வு விவரிக்கிறது. 11 திட்டங்களுக்காக 15 ஆண்டு காலமுள்ள 523.5 பில்லியன் டோங் மதிப்பிலான பத்திரங்களை ஹோ சி மின் நகரம் வெளியிட்டது. ஐந்து ஆண்டு காலமுள்ள 80 பில்லியன் டோங் மதிப்பிலான பத்திரங்களை வெளியிட பா ரியா வுங் டாவ் திட்டமிட்டது. பசுமைப் பத்திரங்களின் முறையான வளர்ச்சிக்குத் தேவையான சட்ட விதிகள், அறிக்கையிடல் தரநிலைகள் மற்றும் சுயாதீன மதிப்பீட்டுத் திறன் ஆகியவற்றில் இடைவெளிகள் இருப்பதாகவும் அது தெரிவித்தது. பசுமை முத்திரை மட்டும் கடன் தரத்தை நிறுவிவிடாது.
உள்நாட்டுச் சேமிப்புகளுக்கு நம்பகமான முதலீட்டு வழிகள் தேவை
வியட்நாமின் சேமிப்பு விகிதம் மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 37% என BIDV மதிப்பிடுகிறது; இருப்பினும், அந்தப் பணத்தின் பெரும்பகுதி வங்கி வைப்புகளிலேயே உள்ளது. முதலீட்டு மற்றும் ஓய்வூதிய நிதிகளின் சொத்து மதிப்பு 2026 முதல் காலாண்டில் 835 டிரில்லியன் டோங்கைக் கடந்தது. அதேவேளையில், நான்கு உரிமம் பெற்ற நிறுவனங்கள் நிர்வகிக்கும் ஏழு தன்னார்வக் கூடுதல் ஓய்வூதிய நிதிகளில் மொத்தம் சுமார் 2.21 டிரில்லியன் டோங் மட்டுமே இருந்தது.
ஆயுள் காப்பீட்டு நிறுவனங்கள் 30 பில்லியன் டாலருக்கும் அதிகமான நிதியை நிர்வகித்தாலும், நீண்டகாலத்துக்கு ஏற்ற முதலீடுகள் அவற்றிடம் இல்லை என HSBC நிதி நிறுவன வங்கிப் பிரிவு இயக்குநர் டா தி துவே ஆன் மதிப்பிடுகிறார். இந்தத் தொகை அதிகாரப்பூர்வமானது அல்ல என்றும் அவர் தெளிவாகக் குறிப்பிடுகிறார். உள்நாட்டு நிறுவன முதலீட்டாளர்களின் அடித்தளம் குறைந்த ஆழத்துடன் இருப்பதை, நாளாந்த வர்த்தக மதிப்பில் 85% முதல் 90% வரை உள்நாட்டு தனிநபர்களிடமிருந்து வருவதாக HSC தலைவர் யோஹான் நிவீன் கூறுவது எடுத்துக்காட்டுகிறது.
மூலதனச் சந்தைச் சீர்திருத்தங்களால் 2030க்குள் 78 பில்லியன் டாலருக்கும் அதிகமான புதிய நிதியையும் முதலீட்டையும், முதன்மையாக நிறுவனங்களுக்காக, ஈர்க்க முடியும் என உலக வங்கி மதிப்பிடுகிறது. இது நிபந்தனைகளுக்கு உட்பட்ட வாய்ப்பே தவிர, உறுதியளிக்கப்பட்ட உள்கட்டமைப்பு நிதியல்ல. ஓய்வூதியம், காப்பீடு மற்றும் முதலீட்டு நிதிகளை வளர்ப்பது உள்ளிட்ட முதலீட்டாளர்களையும் நிதிக் கருவிகளையும் உள்ளடக்கும் பரிந்துரைகளை உலக வங்கி முன்வைக்கிறது.
சட்ட மாற்றங்களையும் உறுதிமொழிகளையும் தனித்தனியாகப் புரிந்துகொள்ள வேண்டும். திருத்தப்பட்ட பொதுத் தனியார் கூட்டாண்மை விதிகள், திட்ட நிறுவனங்கள் முந்தைய கால நிதிநிலை அறிக்கைகள் இல்லாமலேயே தனியார் முறையில் பத்திரங்களை வழங்க அனுமதிப்பதாகத் தெரிவிக்கப்பட்டுள்ளது. பொதுவெளியீடுகளுக்கும் உடனடி பட்டியலிடலுக்கும் அனுமதிக்கும் மேலும் ஒரு ஆணை விரைவில் வெளியிடப்படும் என 2025 ஆகஸ்ட் மாதச் செய்தியில் கூறப்பட்டது; அது பின்னர் நடைமுறைக்கு வந்ததா என்பது இங்கு உறுதிப்படுத்தப்படவில்லை. பத்திரச் சட்டத் திருத்தங்களை 2026 அக்டோபரில் தேசியப் பேரவையில் சமர்ப்பிக்கத் திட்டமிட்டுள்ளதாகத் துணை நிதி அமைச்சர் நுயென் டுக் சி கூறினார்.
வங்கிகளின் பணப்புழக்கம் தொடர்பான மாற்றங்கள் வேறொரு வழியை வழங்குகின்றன. 2026ஆம் ஆண்டின் சுற்றறிக்கை 50, கடன்-வைப்பு விகித உச்சவரம்பை 85% இலிருந்து 95% ஆக உயர்த்துவதாகவும், 2028 அக்டோபர் 1 முதல் கட்டம்கட்டமாக இது தொடங்கும் என்றும் தெரிவிக்கப்படுகிறது. பணப்புழக்கத் தேவைகளுக்கு உட்பட்டு இதை முன்கூட்டியே நடைமுறைப்படுத்தவும் வாய்ப்புள்ளது. வங்கிக் கடன் வரம்புகளைத் தளர்த்துவது, பல தசாப்தங்களுக்கான உள்கட்டமைப்பு ஆபத்தை ஏற்கத் தயாராக இருக்கும் முதலீட்டாளர்களை உருவாக்காது. வங்கிகளுக்கு வெளியேயுள்ள வாங்குபவர்கள், நம்பகமான திட்ட வருவாய், உத்தரவாதங்கள் மற்றும் பட்ஜெட் ஆதரவுக்கான வெளிப்படையான பொறுப்பு ஆகியவற்றின் மூலமே உண்மையான பல்வகைப்படுத்தல் சாத்தியம்.
முக்கிய அம்சங்கள்
- 2026 முதல் 2030 வரை ஹோ சி மின் நகரின் உள்கட்டமைப்புத் தேவைகள் 3.17 குவாட்ரில்லியன் டோங்கைக் கடக்கின்றன; நகரின் பட்ஜெட் இதில் சுமார் 31%ஐ மட்டுமே ஈடுசெய்யும்.
- நகராட்சி பத்திரக் கட்டமைப்பு இன்னும் முன்மொழிவு நிலையில்தான் உள்ளது; 2026 அக்டோபர் 6 முதல் 16 வரை கருத்துக் கேட்பு திட்டமிடப்பட்டுள்ளது.
- வியட்நாமின் உள்கட்டமைப்பு நிதித் தேவைகள் குறித்த மதிப்பீடுகள் வரம்பில் வேறுபட்டாலும், பொதுநிதியைத் தாண்டி கணிசமான நிதி தேவை இருப்பதைத் தொடர்ந்து சுட்டிக்காட்டுகின்றன.
- வைப்புகளின் கால அளவுக்கும் உள்கட்டமைப்பு நிதித் தேவைகளுக்கும் இடையே பெரிய பொருந்தாமை இருந்தபோதும், வங்கிகளே முக்கிய நிதி வழியாக உள்ளன.
- திட்டப் பத்திரங்களுக்கு கணக்கிடக்கூடிய வருவாய், அமல்படுத்தக்கூடிய ஒப்பந்தங்கள், தெளிவான கட்டண முன்னுரிமைகள் மற்றும் வரையறுக்கப்பட்ட ஆபத்துப் பகிர்வு தேவை.
- பொருத்தமான சொத்துகளும் முதலீட்டாளர் பாதுகாப்பும் வளர்ந்தால், ஓய்வூதிய நிதிகள், காப்பீட்டாளர்கள் மற்றும் முதலீட்டு நிதிகள் நீண்டகால நிதியை வழங்கக்கூடும்.