புதிய விதிகள் மெய்நிகர் சொத்து நிறுவனங்களை முறையான மேற்பார்வைக்குள் கொண்டுவருகின்றன
மெய்நிகர் சொத்து உரிமங்களுக்கு விண்ணப்பிப்பதற்கான இணையவாயிலை பாகிஸ்தான் திறந்துள்ளது. குறைந்தபட்ச மூலதனத் தேவைகள் 15 மில்லியன் பாகிஸ்தான் ரூபாயிலிருந்து 500 மில்லியன் பாகிஸ்தான் ரூபாய் வரை உள்ளன. பரிவர்த்தனைத் தளங்கள், காப்புச் சேவை வழங்குநர்கள், டோக்கன் வெளியீட்டாளர்கள் மற்றும் பிற நிறுவனங்களுக்குத் தனித்தனி விதிகள் வகுக்கப்பட்டுள்ளன. உரிமம் வழங்கும் ஒழுங்குமுறைகளின் இரண்டு தொகுப்புகளும் அறிவிக்கப்பட்டு, 2026 ஆகஸ்ட் 21 அன்று நடைமுறைக்கு வந்ததாக பாகிஸ்தான் மெய்நிகர் சொத்துகள் ஒழுங்குமுறை ஆணையம் (PVARA) தெரிவித்துள்ளது.
உள்ளடக்கம்
- புதிய விதிகள் மெய்நிகர் சொத்து நிறுவனங்களை முறையான மேற்பார்வைக்குள் கொண்டுவருகின்றன
- உரிமக் கட்டமைப்பு எவற்றை உள்ளடக்குகிறது
- கட்டமைப்பு உருவான விதம்
- இறுதித் தேதி மற்றும் முழு உரிமம் பெறுவதற்கான வழிகள்
- மூலதனம், உரிமையாளர் அமைப்பு மற்றும் நிர்வாகத் தேவைகள்
- வாடிக்கையாளர் பாதுகாப்பு சட்டக் கடமை; முதலீட்டு உத்தரவாதம் அல்ல
- கடுமையான வரம்புகளுடன் வங்கிச் சேவை அணுகல்
- வர்த்தகத் தளங்களுக்கு அப்பாலும் விரியும் டோக்கனாக்கத் திட்டங்கள்
- செயற்கை நுண்ணறிவு, செலவினம் மற்றும் சர்வதேச ஈடுபாடு
- முக்கிய அம்சங்கள்
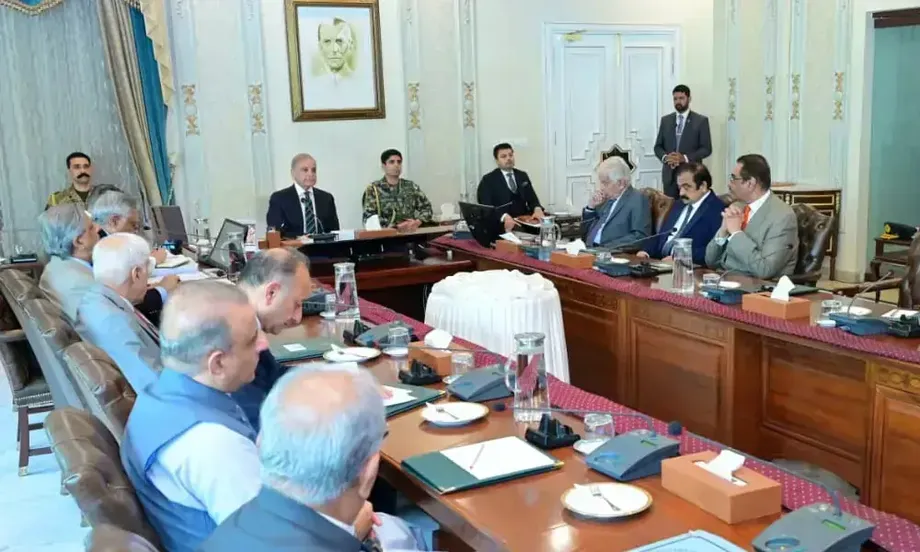
மாநில அமைச்சர் மற்றும் PVARA தலைவர் பிலால் பின் சாகிப், இந்தக் கட்டமைப்பு குறித்தும், அரசுக் கடன் பத்திரங்களை டோக்கன்களாக மாற்றும் பணிகள், டிஜிட்டல் நிதிச் சோதனைத் திட்டங்கள், சர்வதேச ஒத்துழைப்பு குறித்தும் பிரதமர் முஹம்மது ஷெபாஸ் ஷெரீஃப் மற்றும் மத்திய அமைச்சரவைக்குத் தகவல் அளித்தார். 2026ஆம் ஆண்டின் மெய்நிகர் சொத்துகள் சட்டம் இயற்றப்பட்ட ஐந்து மாதங்களுக்குள் உரிம விதிகள் செயல்படுத்தப்பட்டதாகவும், ஒதுக்கப்பட்ட நிதியில் 8%-க்கும் குறைவாகச் செலவிட்டபடியே நிர்ணயிக்கப்பட்ட இலக்குகளை ஆணையம் எட்டியதாகவும் அதிகாரிகள் தெரிவித்தனர்.
நடைமுறையில் ஏற்பட்டுள்ள மாற்றம், ஒழுங்குபடுத்தப்பட்ட சந்தையில் நுழைவதற்கான தெளிவான வழிமுறையாகும். நிறுவனங்கள் தாங்கள் வழங்கும் சேவைகளுக்கான அனுமதியைப் பெற வேண்டும்; மூலதனம் மற்றும் நிர்வாகத் தேவைகளைப் பூர்த்தி செய்ய வேண்டும்; வாடிக்கையாளர் சொத்துகளைப் பாதுகாக்க வேண்டும்; நிதிக் குற்றத் தடுப்பு கட்டுப்பாடுகளுக்கு இணங்க வேண்டும். நிபந்தனைகளுக்கு உட்பட்ட வங்கிச் சேவை அணுகல், அங்கீகரிக்கப்பட்ட பரிவர்த்தனைகளைத் தனி வாடிக்கையாளர் நிதிக் கணக்குகள் மூலம் நிறைவேற்ற உரிமம் பெற்ற நிறுவனங்களுக்கு வழிவகுக்கிறது.
வகைகளின் எண்ணிக்கையில் முக்கியமான முரண்பாடு உள்ளது. அமைச்சரவைக் கூட்ட விளக்கமும் தொடக்க அறிவிப்புகளும் 10 செயல்பாடுகளை உள்ளடக்கிய கட்டமைப்பு எனக் குறிப்பிடுகின்றன. PVARA-வின் அதிகாரப்பூர்வ உரிமப் பக்கமோ, ஒரே நாணயத்துடன் இணைக்கப்பட்ட டோக்கன்களையும் பிற சொத்துகள், சொத்துக் கூடைகள் அல்லது உரிமைகளுடன் இணைக்கப்பட்ட டோக்கன்களையும் தனித்தனியாகப் பிரித்து, 11 உரிம வகைகளை பட்டியலிடுகிறது. தங்களுக்குத் தேவையான அனுமதிகளை மதிப்பிடும்போது நிறுவனங்கள் அதிகாரப்பூர்வ வகைப் பட்டியலைப் பயன்படுத்த வேண்டும்.
உரிம முறையை ஏற்படுத்தியிருப்பதால் விண்ணப்பித்த அனைவருக்கும் அனுமதி வழங்கப்பட்டுவிட்டது என்றோ, உரிமம் பெற்ற தளத்தில் கிடைக்கும் ஒவ்வொரு சொத்துக்கும் அரசு உத்தரவாதம் அளிக்கிறது என்றோ பொருளல்ல. முன் அனுமதி, முழு உரிமம், தனிப்பட்ட முதலீட்டுக்கான ஒப்புதல் ஆகியவற்றுக்கு இடையிலான வேறுபாடு இந்தக் கட்டமைப்பு முழுவதும் வலியுறுத்தப்படுகிறது.
உரிமக் கட்டமைப்பு எவற்றை உள்ளடக்குகிறது
PVARA-வின் அதிகாரப்பூர்வ உரிமக் கட்டமைப்பு, 2026ஆம் ஆண்டின் மெய்நிகர் சொத்துகள் சட்டத்தின் 68ஆம் பிரிவின் கீழ் உருவாக்கப்பட்ட இரண்டு ஒழுங்குமுறை ஆவணங்களைக் குறிப்பிடுகிறது: 2026ஆம் ஆண்டின் பாகிஸ்தான் மெய்நிகர் சொத்து சேவைகள் ஒழுங்குமுறைகள் மற்றும் 2026ஆம் ஆண்டின் பாகிஸ்தான் மெய்நிகர் சொத்து சேவைகள் செயல்பாடு சார்ந்த குறிப்பிட்ட ஒழுங்குமுறைகள். இரண்டும் அரசிதழில் அறிவிக்கப்பட்ட நாளான ஆகஸ்ட் 21 அன்று நடைமுறைக்கு வந்தன.
முதல் ஒழுங்குமுறை, உரிமம் பெற்ற நிறுவனங்களின் நிர்வாகம், நிதி ஆதாரங்கள், சந்தை நடத்தை, தொழில்நுட்பம், வாடிக்கையாளர் சொத்துப் பாதுகாப்பு, பணமோசடி, பயங்கரவாத நிதியுதவி மற்றும் பெருக்க நிதியுதவிக்கு எதிரான கட்டுப்பாடுகள் உள்ளிட்ட தேவைகளை வகுக்கிறது. இரண்டாவது ஒவ்வொரு சேவை வகைக்கும் கூடுதல் தேவைகளை விதிக்கிறது. உரிமத்தில் வெளிப்படையாகக் குறிப்பிடப்பட்டுள்ள வகைகளுக்கு மட்டுமே அது அனுமதி அளிக்கிறது; சந்தை முழுவதும் கட்டுப்பாடின்றிச் செயல்படுவதற்கான அனுமதியாக அது அமையாது.
அதிகாரப்பூர்வப் பட்டியலில் ஆலோசனைச் சேவைகள்; தரகர் மற்றும் வணிகர் சேவைகள்; காப்புச் சேவை; பரிவர்த்தனைத் தளங்கள்; கடன் வழங்குதல் மற்றும் பெறுதல்; வழிப்பொருட்கள்; சொத்து மேலாண்மை மற்றும் முதலீடு; பரிமாற்றம் மற்றும் தீர்வுசெய்தல்; ஃபியட் நாணயத்துடன் இணைக்கப்பட்ட டோக்கன்களை வெளியிடுதல்; பிற சொத்துகளுடன் இணைக்கப்பட்ட டோக்கன்களை வெளியிடுதல்; சுரங்கம் சார்ந்த சேவைகள் ஆகியவை இடம்பெற்றுள்ளன. விண்ணப்பதாரர்கள் ஒன்றுக்கு மேற்பட்ட வகைகளுக்கு விண்ணப்பிக்கலாம்.
அறிவிப்புகளில் கூறப்படும் 10 செயல்பாடுகளுக்கும் அதிகாரப்பூர்வப் பட்டியலில் உள்ள 11 வகைகளுக்கும் இடையிலான வேறுபாடு, தொடக்க அறிவிப்புகளில் டோக்கன் வெளியீடு ஒரே செயல்பாடாகக் கணக்கிடப்பட்டிருப்பதைக் காட்டுகிறது. அதிகாரப்பூர்வப் பக்கம் வெளியீட்டுக்கான இரண்டு வகைகளையும் தனித்தனியாகக் கருதுகிறது. சட்டமும் ஒழுங்குமுறைகளுமே இணையதளத்தில் உள்ள விளக்கத் தகவலைவிட மேலோங்கும் என்றும் அதன் வழிகாட்டுதல் தெரிவிக்கிறது.
சுரங்கச் சேவைகளின் வரம்பு, அந்த வகைப் பெயர் உணர்த்துவதைவிடக் குறுகியதாக உள்ளது. மெய்நிகர் சொத்து சேவைகளுக்கான உரிமம், சுரங்கச் செயல்பாட்டுக்கு மட்டும் தேவையில்லை என PVARA கூறுகிறது. வாடிக்கையாளர் நிதி அல்லது சொத்துகளைப் பயன்படுத்தும் செயல்பாடுகளுக்கும், மூன்றாம் தரப்பினருக்கு வழங்கப்படும் தொழில்முறைச் சேவைகளுக்கும் உரிமம் தேவைப்படலாம். செயல்பாட்டின் அளவு, ஆற்றல் பயன்பாடு அல்லது கணினி செயல்பாடு ஆகியவற்றுக்கான வரம்புகளை ஆணையம் வகுத்தால், தனிப் பதிவு அல்லது அறிவிப்பு முறையும் பொருந்தக்கூடும்.
கட்டமைப்பு உருவான விதம்
ஐந்து மாதங்களில் செயல்படுத்தப்பட்டதாகக் கூறப்படுவது, நிரந்தரச் சட்டம் இயற்றப்பட்டதிலிருந்து உரிம ஒழுங்குமுறைகள் அமலுக்கு வந்த வரையிலான காலத்தைக் குறிக்கிறது. இதற்கு மாறாக, 2025 ஜூலையில் தொடக்க ஆணையின்கீழ் PVARA நிறுவப்பட்டதிலிருந்து சுமார் 15 மாத கால நிறுவன உருவாக்கப் பயணம் நடந்ததாக மற்றொரு விவரம் கூறுகிறது. இவை ஒரே தொடக்கப் புள்ளியைக் கொண்ட கால அளவுகள் அல்ல; வெவ்வேறு கட்டங்களைக் கணக்கிடுகின்றன.
இறுதி உரிம ஒழுங்குமுறைகளுக்கு முன்பே முன் அனுமதிகளும் வங்கி ஏற்பாடுகளும் வந்ததையும் இந்த நிகழ்வுவரிசை காட்டுகிறது:
- 2025 ஜூலை: தொடக்க ஆணையின்கீழ் PVARA நிறுவப்பட்டது.
- 2025 டிசம்பர்: Binance மற்றும் HTX நிறுவனங்களுக்கு முதற்கட்ட ஆட்சேபனையின்மைச் சான்றிதழ்கள் வழங்கப்பட்டன.
- 2026 மார்ச்: 2026ஆம் ஆண்டின் மெய்நிகர் சொத்துகள் சட்டம் மூலம் நாடாளுமன்றம் நிரந்தரச் சட்டக் கட்டமைப்பை உருவாக்கியது.
- 2026 ஏப்ரல் 14: பாகிஸ்தான் மத்திய வங்கியின் சுற்றறிக்கை எண் 10, 2018ஆம் ஆண்டிலிருந்து நடைமுறையில் இருந்த கட்டுப்பாடுகளை மாற்றி, உரிமம் பெற்ற நிறுவனங்களுக்கு நிபந்தனைகளுடன் வங்கிச் சேவை அணுகலை அறிமுகப்படுத்தியது.
- 2026 ஜூன் 11 முதல் ஜூலை 2 வரை: PVARA/CON/001/2026 என்ற பொதுக் கலந்தாய்வு நடைபெற்றது. இதில் பங்குதாரர்களுக்கான இணையவழிக் கருத்தரங்கும் இடம்பெற்றது.
- 2026 ஆகஸ்ட் 21: உரிம ஒழுங்குமுறைகளும் செயல்பாடு சார்ந்த குறிப்பிட்ட ஒழுங்குமுறைகளும் நடைமுறைக்கு வந்தன.
- 2026 செப்டம்பர் 5: இடைக்காலச் செயல்பாட்டாளர்கள் விண்ணப்பிக்க வேண்டிய இறுதித் தேதியாகக் கட்டமைப்பு நிர்ணயித்தது.
- 2026 செப்டம்பர்: நியூயார்க்கில் நடைபெற்ற பிளாக்செயின் மற்றும் டோக்கன்களாக்கப்பட்ட நிதி குறித்த கலந்துரையாடலில் PVARA பங்கேற்றது.
டிசம்பரில் வழங்கப்பட்ட அனுமதிகளை, ஆகஸ்ட் ஒழுங்குமுறைகளின் கீழான முழு உரிமங்களுடன் குழப்பக்கூடாது. 2025ஆம் ஆண்டின் விதிகளின்கீழ் சான்றிதழ் பெற்றவர்கள் நேரடியாக உரிமத்துக்கு விண்ணப்பிக்கலாம் என PVARA வழிகாட்டுதல் அனுமதிக்கிறது; இருப்பினும் அவர்கள் கட்டாய மதிப்பீட்டுக்கு உட்பட வேண்டும்.
இறுதித் தேதி மற்றும் முழு உரிமம் பெறுவதற்கான வழிகள்
70ஆம் பிரிவின்படி, 2026 மார்ச் 5 அன்றோ அதற்கு முன்னரோ செயல்பட்டு வந்த இடைக்கால நிறுவனங்கள், 2026 செப்டம்பர் 5க்குள் ஆட்சேபனையின்மைச் சான்றிதழுக்கு விண்ணப்பிக்க வேண்டும்; இல்லையெனில் செயல்பாடுகளை நிறுத்த வேண்டும். அதற்குள் விண்ணப்பிக்காமல் தொடர்ந்து செயல்படுவது குற்றமாகும் என தொடக்க அறிவிப்புகள் கூறுகின்றன. இந்த இறுதித் தேதி முதற்கட்ட விண்ணப்பத்தைச் சமர்ப்பிப்பதற்கானதே தவிர, முழு உரிம நடைமுறையையும் முடிப்பதற்கானதல்ல.
ஆட்சேபனையின்மைச் சான்றிதழ், அல்லது NOC, தேவையான முறைகளைத் தொடர்வதற்கான முதற்கட்ட அனுமதியாகும். மெய்நிகர் சொத்து சேவைகளை வழங்குவதற்கான உரிமம் இது அல்ல. வழக்கமான நடைமுறையில் முதலில் NOC-க்கு விண்ணப்பிக்க வேண்டும்; பின்னர் பாகிஸ்தானில் ஒரு நிறுவனத்தைப் பதிவுசெய்து, சான்றிதழின் செல்லுபடிக் காலத்துக்குள் முழு உரிம விண்ணப்பத்தைச் சமர்ப்பிக்க வேண்டும்.
முழுமையான விண்ணப்பம் கிடைத்த 60 நாட்களுக்குள் NOC வழங்குவதா மறுப்பதா என்பதை PVARA முடிவுசெய்ய வேண்டும். சான்றிதழ் மூன்று மாதங்கள் செல்லுபடியாகும். காலாவதியாகும் முன் விண்ணப்பித்து, காரணங்கள் பதிவு செய்யப்பட்டால், மேலும் மூன்று மாதங்கள் வரை நீட்டிக்கலாம்.
முழுமையான உரிம விண்ணப்பம் மீது முடிவெடுப்பதற்கான காலக்கெடு 90 நாட்கள். சிக்கலான தன்மை, புதுமையான அபாயங்கள் அல்லது பிற அதிகார அமைப்புகளுடன் கலந்தாலோசிக்க வேண்டியிருத்தல் போன்ற காரணங்களுக்காக PVARA இதை மேலும் 60 நாட்கள் வரை நீட்டிக்கலாம். ஆவணங்கள் திருப்திகரமாகவும் முழுமையாகவும் இருப்பதாக ஆணையம் உறுதிப்படுத்திய பின்னரே காலக்கெடு தொடங்கும். கூடுதல் தகவல்கள் கோரப்பட்டால், விண்ணப்பதாரர் பதிலளிக்கும் வரை முடிவெடுக்கும் காலம் நிறுத்திவைக்கப்படும்.
மற்றொரு வழி ஒழுங்குமுறைச் சோதனைச் சூழல். இதில், வாடிக்கையாளர்கள், கால அளவு மற்றும் செயல்பாடுகள் தொடர்பாக ஒப்புக்கொள்ளப்பட்ட வரம்புகளுக்குள் புதுமையான தயாரிப்பை ஒரு நிறுவனம் மேற்பார்வையுடன் சோதிக்கும். வெற்றிகரமான பங்கேற்பாளர்கள் தனி NOC இன்றி நேரடியாக உரிமத்துக்கு விண்ணப்பிக்கலாம். சோதனைச் சூழலை நிறைவுசெய்வது ஒப்புதல் கிடைப்பதற்கு உத்தரவாதமளிக்காது. தொடக்க அறிவிப்புகளில் குறிப்பிடப்பட்ட இடைக்கால விண்ணப்பத் தேவையிலிருந்தும் இது விலக்களிக்காது.
மூலதனம், உரிமையாளர் அமைப்பு மற்றும் நிர்வாகத் தேவைகள்
விண்ணப்பதாரர்கள் 2017ஆம் ஆண்டின் நிறுவனங்கள் சட்டத்தின்கீழ் பாகிஸ்தானில் பதிவு செய்யப்பட்டிருக்க வேண்டும்; குறைந்தது மூன்று இயக்குநர்களும் இருக்க வேண்டும். பாகிஸ்தானியப் பங்குதாரர்கள் கட்டாயம் இருக்க வேண்டும் என்றோ, வெளிநாட்டுப் பங்குரிமைக்கு உச்சவரம்பு உண்டு என்றோ சட்டமும் ஒழுங்குமுறைகளும் கூறவில்லை. எனவே, உள்ளூர் நிறுவனப் பதிவு மற்றும் ஒழுங்குமுறை நிபந்தனைகளைப் பூர்த்தி செய்தால், முழுவதும் வெளிநாட்டுப் பங்குதாரர்களைக் கொண்ட நிறுவனமும் விண்ணப்பிக்கலாம்.
குறைந்தபட்சச் செலுத்தப்பட்ட மூலதனம் செயல்பாட்டைப் பொறுத்து மாறுபடும். ஆலோசனைச் சேவைகளுக்கு 15 மில்லியன் பாகிஸ்தான் ரூபாயும், தரகர் மற்றும் வணிகர் சேவைகளுக்கு 75 மில்லியன் பாகிஸ்தான் ரூபாயும் தேவை. காப்புச் சேவை, சொத்து மேலாண்மை மற்றும் முதலீடு, பரிமாற்றம் மற்றும் தீர்வுசெய்தல் ஆகிய ஒவ்வொன்றுக்கும் 200 மில்லியன் பாகிஸ்தான் ரூபாய் தேவை.
டோக்கன் வெளியீட்டின் இரு வகைகளுக்கும் 300 மில்லியன் பாகிஸ்தான் ரூபாய் தேவை. பரிவர்த்தனைத் தளங்கள், கடன் வழங்குதல் மற்றும் பெறுதல், வழிப்பொருட்கள், சுரங்கம் சார்ந்த சேவைகள் ஆகிய ஒவ்வொன்றுக்கும் 500 மில்லியன் பாகிஸ்தான் ரூபாய் தேவை. ஆகவே, அதிகபட்சக் குறைந்தபட்சத் தொகையான 500 மில்லியன் ரூபாய், ஆலோசனைச் சேவைகளுக்கான 15 மில்லியன் ரூபாயுடன் ஒப்பிடுகையில் சுமார் 33.3 மடங்காகும். இவை மூலதனத் தேவைகள்; உரிம விண்ணப்பக் கட்டணங்கள் அல்ல.
நிதி ஆதாரத்துக்கான சான்றுகள் மட்டும் விண்ணப்பத்துக்குப் போதாது. மூன்று ஆண்டு நிதி முன்னறிவிப்புகள் மற்றும் பாதகச் சூழல்களுடன் கூடிய வணிகத் திட்டங்கள், உரிமையாளர் மற்றும் நிர்வாகக் குழு விவரங்கள், காப்பு ஏற்பாடுகள் குறித்த தகவல்கள், வாடிக்கையாளர்களும் முக்கியச் செயல்பாடுகளும் எங்கு உள்ளன என்பதற்கான விளக்கம் ஆகியவற்றை PVARA கோருகிறது. பின்னணிச் சோதனைகள் உள்ளிட்ட தகுதி நெறிமுறைகளை இயக்குநர்களும் மூத்த பணியாளர்களும் பூர்த்திசெய்ய வேண்டும்.
சைபர் பாதுகாப்பு நடவடிக்கைகள், இடையூறுக்குப் பிறகு செயல்பாடுகளைத் தொடர அல்லது மீட்டெடுப்பதற்கான ஏற்பாடுகள், வாடிக்கையாளர் அடையாளச் சரிபார்ப்பு நடைமுறைகள், பரிவர்த்தனைக் கண்காணிப்பு மற்றும் சந்தேகத்துக்குரிய செயல்பாடுகள் குறித்த அறிக்கையிடல் ஆகியவையும் சேவை வழங்குநர்களுக்குத் தேவை. வெளிநாட்டிலிருந்து சேவை வழங்குவது மட்டும் ஒரு நிறுவனத்தை விதிகளுக்கு வெளியே கொண்டுசெல்லாது: பாகிஸ்தானில் உள்ளவர்களைக் குறிவைத்தல், விளம்பரப்படுத்துதல் அல்லது வாடிக்கையாளர்களாகச் சேர்த்தல் ஆகியவை அந்தச் செயல்பாட்டை ஒழுங்குமுறை வரம்புக்குள் கொண்டுவரக்கூடும்.
வாடிக்கையாளர் பாதுகாப்பு சட்டக் கடமை; முதலீட்டு உத்தரவாதம் அல்ல
ஒரு நிறுவனம் நிதியைத் தவறாகப் பயன்படுத்தினாலோ தோல்வியடைந்தாலோ என்ன நடக்கும் என்பதை எதிர்கொள்ளும் வகையில், வாடிக்கையாளர் சொத்துகளை நிறுவனத்தின் சொந்தச் சொத்துகளிலிருந்து பிரித்து வைப்பதை இந்தக் கட்டமைப்பு நோக்கமாகக் கொண்டுள்ளது. உரிமம் பெற்ற நிறுவனங்களின் கடமைகள் குறித்தும், அவற்றின் வாடிக்கையாளர்களுக்கு அளிக்கப்படும் பாதுகாப்பு குறித்தும் தொடக்க நிகழ்வில் சாகிப் விளக்கினார்.
உரிமம் பெற்ற மெய்நிகர் சொத்து சேவை வழங்குநர்கள், வாடிக்கையாளர்களின் சொத்துகளைத் தங்களுடைய சொத்துகளிலிருந்து தனியே வைத்திருக்க வேண்டும்; எழுத்துப்பூர்வ ஒப்புதல் இன்றி அவற்றைக் கடனாக வழங்கவோ அடமானம் வைக்கவோ முடியாது; தளம் தோல்வியடைந்தாலும் அவற்றைத் தொட முடியாது. இனி இவை வெறும் வாக்குறுதிகள் அல்ல, சட்டக் கடமைகள்.
இந்த விதிகள் சொத்துகளைக் கையாளும் முறையை இலக்காகக் கொண்டவை; அவற்றின் சந்தை மதிப்பை அல்ல. வாடிக்கையாளர் சொத்துகளைத் தனியாக வைத்திருப்பதால் டோக்கனின் விலை சரிவது தடுக்கப்படாது. ஒரு தளத்துக்கு உரிமம் அளிக்கப்பட்டிருப்பதால், அது பட்டியலிடும் ஒவ்வொரு சொத்தும் எல்லா வாடிக்கையாளர்களுக்கும் ஏற்றது என்றாகாது.
தனிப்பட்ட மெய்நிகர் சொத்துகளை PVARA அங்கீகரிப்பதோ, பரிந்துரைப்பதோ, உத்தரவாதமளிப்பதோ இல்லை என அதன் அதிகாரப்பூர்வ வழிகாட்டுதல் வெளிப்படையாகக் கூறுகிறது. பட்டியலிடும் முடிவுகளுக்குப் பரிவர்த்தனைத் தளமே பொறுப்பாகும்; அது வெளியிட்டுள்ள தரநிலைகளைப் பின்பற்ற வேண்டும். ஒரு சொத்தைப் பட்டியலிடுவது குறித்து ஆணையத்துக்குத் தெரிவிப்பது ஒப்புதலாகாது. எனினும், குறிப்பிட்ட சொத்து தொடர்பான செயல்பாட்டை நிறுத்தவோ, கட்டுப்படுத்தவோ அல்லது இடைநிறுத்தவோ உரிமம் பெற்ற நிறுவனத்துக்கு ஆணையம் உத்தரவிடலாம்.
அங்கீகாரத்தையும் விளம்பரக் கூற்றுகளையும் வேறுபடுத்திப் பார்க்க அதிகாரப்பூர்வ வழிகாட்டுதல் உதவுகிறது. உரிமம் பெற்ற நிறுவனங்களின் பொது பதிவேட்டை PVARA பராமரிக்கிறது. தங்கள் சட்டப்பூர்வப் பெயர், பாகிஸ்தானில் உள்ள பதிவு செய்யப்பட்ட முகவரி, தொடர்புத் தகவல், உரிம எண், அங்கீகரிக்கப்பட்ட சேவை வகைகள் ஆகியவற்றையும் உரிமம் பெற்ற நிறுவனங்கள் தங்கள் இணையதளங்களில் வெளியிட வேண்டும்.
முழு உரிமங்கள் எத்தனை வழங்கப்பட்டுள்ளன, எத்தனை வாடிக்கையாளர்கள் பாதுகாப்புக்குள் உள்ளனர், ஒரு சேவை வழங்குநர் உண்மையில் தோல்வியடைந்தபோது பாதுகாப்பு எவ்வாறு செயல்பட்டது என்பவை குறித்து அமைச்சரவைக் கூட்ட விளக்கமும் தொடக்க அறிவிப்புகளும் தகவல் அளிக்கவில்லை. இவை விண்ணப்பத் தளத்தைத் திறந்ததிலிருந்து வேறுபட்ட, செயல்படுத்தலின் தனித்த அளவுகோல்கள்.
கடுமையான வரம்புகளுடன் வங்கிச் சேவை அணுகல்
ஏப்ரல் 14ஆம் தேதியிட்ட மத்திய வங்கியின் சுற்றறிக்கை, உரிம முறைக்கான வங்கிச் சேவை வழியை வழங்குகிறது. செல்லுபடியாகும் உரிமத்தின் நகலைப் பெற்று, அதன் உண்மைத்தன்மையை ஆணையத்திடம் தனியாகச் சரிபார்த்த பிறகு, ஒழுங்குபடுத்தப்பட்ட நிதி நிறுவனங்கள் PVARA உரிமம் பெற்ற சேவை வழங்குநர்களுக்குக் கணக்குகளைத் திறக்கலாம். இந்த அறிவுறுத்தல்கள் உடனடியாக நடைமுறைக்கு வந்ததாகத் தெரிவிக்கப்பட்டது.
சேவை வழங்குநரின் வணிக மாதிரிக்குத் தேவைப்பட்டால், அங்கீகரிக்கப்பட்ட தீர்வுகளுக்காக வங்கிகள் தனி வாடிக்கையாளர் நிதிக் கணக்குகளை ஏற்படுத்தலாம். இந்தக் கணக்குகள் பாகிஸ்தான் ரூபாயில் இருக்க வேண்டும்; அவற்றுக்கு வட்டி அல்லது வேறு வருவாய் வழங்கக்கூடாது. பணமாக வைப்பதும் எடுப்பதும் தடைசெய்யப்பட்டுள்ளது; வாடிக்கையாளர் நிதியைச் சேவை வழங்குநரின் சொந்தப் பணத்துடன் கலக்கக்கூடாது.
இந்தக் கணக்குகளில் உள்ள நிதியை, சேவை வழங்குநருக்கு வழங்கப்படும் கடனுக்கான பிணையமாகவோ உத்தரவாதமாகவோ பயன்படுத்த முடியாது. வங்கிகள் நிறுவனத்தின் வணிகம், வாடிக்கையாளர் தளம், வாடிக்கையாளர்களைச் சேர்க்கும் நடைமுறைகள், புவியியல் சந்தைகள் ஆகியவற்றை ஆய்வுசெய்து, தங்களின் இடர் மதிப்பீடுகளை மாற்றியமைத்து, வங்கி உறவைத் தொடர்ந்து கண்காணிக்க வேண்டும்; சந்தேகத்துக்குரிய பரிவர்த்தனைகளை நிதிக் கண்காணிப்புப் பிரிவுக்குத் தெரிவிக்க வேண்டும்.
உரிம முறைகளை நிறைவு செய்வதற்காக NOC பெற்றவர்கள் வரையறுக்கப்பட்ட நோக்கத்துக்கான கணக்குகளைப் பெறலாம். மெய்நிகர் சொத்துகள் தொடர்பான பரிவர்த்தனைகள் உள்ளிட்ட கூடுதல் சேவைகளை, முழு PVARA உரிமம் வழங்கப்பட்டு வங்கிச் சேவை நிபந்தனைகள் பூர்த்தி செய்யப்பட்ட பின்னரே பெற முடியும்.
எனவே, இந்த அனுமதி கிரிப்டோகரன்சி சந்தைகளில் வங்கிகள் கட்டுப்பாடின்றிப் பங்கேற்பதற்கானதல்ல. வங்கிகள் தங்களின் நிதியையோ வாடிக்கையாளர் வைப்புகளையோ பயன்படுத்தி மெய்நிகர் சொத்துகளில் முதலீடு செய்யவோ, வர்த்தகம் செய்யவோ, அவற்றை வைத்திருக்கவோ முடியாது. உரிமம் பெற்ற நிறுவனத்துடன் பணியாற்றினாலும், அந்நியச் செலாவணி தொடர்பான கடமைகள் உள்ளிட்ட பிற ஒழுங்குமுறைப் பொறுப்புகள் வங்கிகளுக்கு தொடர்ந்து பொருந்தும்.
வர்த்தகத் தளங்களுக்கு அப்பாலும் விரியும் டோக்கனாக்கத் திட்டங்கள்
உரிம நடைமுறையுடன் இணைந்த நிதி உள்கட்டமைப்பை டோக்கன்களாக்கும் பணிகள் குறித்தும் அமைச்சரவைக் கூட்ட விளக்கம் எடுத்துரைத்தது. நிதி அமைச்சகத்துடன் இணைந்து அரசுக் கடன் பத்திரங்களை டோக்கன்களாக்குவது குறித்து PVARA ஆராய்ந்து வருகிறது. டிஜிட்டல் யூரோபாண்ட் வெளியீடு மற்றும் நயா பாகிஸ்தான் சான்றிதழ்கள் தொடர்பான முன்மொழிவுகளும் இதில் அடங்கும். இவை பரிசீலனையில் உள்ள திட்டங்கள் அல்லது தொடர்ந்து நடைபெறும் பணிகள் எனக் கூறப்பட்டன; ஏற்கெனவே நிறைவேற்றப்பட்ட திட்டங்களாக அல்ல.
ஒரு சொத்தையோ நிதிக் கோரிக்கையையோ பிளாக்செயினில் பதிவு செய்யப்படும் டிஜிட்டல் டோக்கனாகக் குறிப்பதே டோக்கனாக்கம். கடன் பத்திரத்தைப் பொறுத்தவரை, அந்தக் கோரிக்கையுடன் இணைந்த உரிமைகள், வெளியீட்டாளரின் திருப்பிச் செலுத்தும் கடமைகள், பரிமாற்றம் மற்றும் தீர்வுசெய்தலை நிர்வகிக்கும் விதிகள் ஆகியவையே முக்கியமானவை. பதிவுக்குப் பயன்படுத்தப்படும் தொழில்நுட்பம் மாறுவதால் மட்டும் அந்தக் கடமைகள் மாறிவிடாது.
ஏற்றுமதியாளர்களின் வர்த்தகப் பெறவேண்டிய தொகைகள், செயல்பாட்டு மூலதனம், இஸ்லாமிய நிதி ஆகியவற்றிலும் சாத்தியமான பயன்பாடுகள் இருப்பதாக சாகிப் குறிப்பிட்டார். ஏற்கெனவே வழங்கப்பட்ட பொருட்கள் அல்லது சேவைகளுக்காக ஏற்றுமதியாளருக்குச் செலுத்தப்பட வேண்டிய தொகையே வர்த்தகப் பெறவேண்டிய தொகை. அந்தக் கோரிக்கையை ஆதாரமாகக் கொண்டு நிதியளிப்பதைத்தான் மூலதனச் சந்தைகளுடன் இணைக்கும் திட்டம் குறிக்கிறது; மற்றொரு வர்த்தக கிரிப்டோகரன்சியை உருவாக்குவதை மட்டும் அல்ல.
எல்லை தாண்டிய நவீனக் கட்டண முறைகள் மற்றும் டிஜிட்டல் நிதிச் சோதனைத் திட்டங்களில் முன்னேற்றம் ஏற்பட்டுள்ளதாக அதிகாரிகள் தெரிவித்தனர். முதலில் உரிமம் வழங்குதல், வாடிக்கையாளர் பாதுகாப்பு, நிதிக் குற்றங்களைச் செயல்படுத்தித் தடுப்பது ஆகியவற்றை வலுப்படுத்தி, அதன் பின்னர் பணம் அனுப்புதல், டிஜிட்டல் ஏற்றுமதி, வர்த்தக நிதி, டோக்கன்களாக்கப்பட்ட பத்திரங்கள் ஆகியவற்றுக்கு விரிவுபடுத்துவதே அறிவிக்கப்பட்டுள்ள வரிசை.
அரசுக் கடன் திட்டங்களுக்கான வெளியீட்டுத் தொகைகள், பங்கேற்கும் முதலீட்டாளர்கள், சோதனைப் பரிவர்த்தனை அளவுகள் அல்லது உறுதியான தொடக்கத் தேதிகள் எதுவும் அறிவிக்கப்படவில்லை. இந்தப் பணியின் திசையில்தான் அவற்றின் முக்கியத்துவம் உள்ளது: மெய்நிகர் சொத்து நிறுவனங்களை மேற்பார்வையிடுவதிலிருந்து நிதிப் பயன்பாடுகளைச் சோதிப்பது வரை ஒழுங்குமுறைத் திட்டத்தை விரிவுபடுத்துதல். நிதியுதவி நிறைவேற்றப்பட்டதாகவோ கட்டணச் செலவுகள் குறைந்ததாகவோ கூற, மேலதிக முடிவுகள் தேவைப்படும்.
செயற்கை நுண்ணறிவு, செலவினம் மற்றும் சர்வதேச ஈடுபாடு
செயற்கை நுண்ணறிவு PVARA-வின் ஒழுங்குமுறை அமைப்பில் முக்கிய அங்கமாக மாறியுள்ளதாகவும், ஒதுக்கப்பட்ட நிதியில் 8%-க்கும் குறைவாகச் செலவிட்டபடியே முக்கிய இலக்குகள் எட்டப்பட்டதாகவும் அதிகாரிகள் அமைச்சரவையிடம் தெரிவித்தனர். நிதி ஒதுக்கீட்டுத் தொகை, செலவின விவரம் அல்லது செயற்கை நுண்ணறிவின் பங்களிப்பைத் தனியாக மதிப்பிடப் போதுமான செயல்பாட்டு விவரங்கள் அந்த விளக்கத்தில் அளிக்கப்படவில்லை.
செலவினப் பங்கு குறைவாக இருந்தது என்பதால், தொடர்ச்சியான மேற்பார்வைக்குத் தேவையான திறன் அளவு என்னவென்று உறுதியாகிவிடாது. வெவ்வேறு இடர்களைக் கொண்ட நிறுவனங்களில் உரிமையாளர் அமைப்பு, மூலதனம், வாடிக்கையாளர் பாதுகாப்பு, தொழில்நுட்பம், நிதிக் குற்றத் தடுப்புக் கட்டுப்பாடுகள் ஆகியவற்றை இந்தக் கட்டமைப்பு மதிப்பிட வேண்டும். நிறுவனத் திறனை வலுப்படுத்துவதையும் ஏற்கெனவே உள்ள நிதி ஒழுங்குமுறை அமைப்புகளுடன் ஒருங்கிணைப்பதையும் முன்னுரிமைகளாக சாகிப் குறிப்பிட்டார்.
சர்வதேச அளவில், 2026 செப்டம்பரில் நியூயார்க்கில் நடைபெற்ற “பிளாக்செயினும் டோக்கன்களாக்கப்பட்ட எதிர்காலமும்” என்ற தலைப்பிலான கலந்துரையாடலுக்காக PVARA மற்றும் ஐக்கிய நாடுகள் சபைக்கான பாகிஸ்தானின் நிரந்தரத் தூதரகம், டிஜிட்டல் மற்றும் வளர்ந்துவரும் தொழில்நுட்பங்களுக்கான ஐநா அலுவலகத்துடன் இணைந்து பணியாற்றின. வளர்ந்துவரும் நிதி உள்கட்டமைப்புக்கான பாதுகாப்பு நடவடிக்கைகள் மற்றும் அந்த விவாதங்களில் பாகிஸ்தானின் பங்கேற்பு ஆகியவை நிகழ்வின் கருப்பொருளாக இருந்தன.
அமைச்சரவைக் கூட்ட விளக்கத்தின்போது ஒழுங்குமுறை அமைப்பின் நோக்கத்தை விவரித்த சாகிப், அறிவிப்புகளின் எண்ணிக்கையைவிட நம்பகத்தன்மைக்கும் வாடிக்கையாளர் பாதுகாப்புக்கும் முன்னுரிமை அளித்தார்:
அறிவிப்புகளை வெளியிடுவதற்காக உரிமங்களை வழங்குவது எங்கள் நோக்கம் அல்ல. நம்பகத்தன்மை கொண்ட உரிமங்களை வழங்கும், பாகிஸ்தானியர்களைப் பாதுகாக்கும் மேற்பார்வையைக் கொண்டிருக்கும், பொறுப்பான முதலீட்டுக்கும் புதுமைக்கும் வழிவகுக்கும் கட்டமைப்பை உருவாக்கும் ஒழுங்குமுறை அமைப்பை நிறுவுவதே எங்கள் நோக்கம்.
அடுத்து அளவிடக்கூடிய முன்னேற்றங்களாக விண்ணப்பங்களைப் பரிசீலித்தல், அங்கீகரிக்கப்பட்ட சேவை வழங்குநர்களின் பட்டியலை வெளியிடுதல், முன்மொழியப்பட்ட சோதனைத் திட்டங்களின் முடிவுகள் ஆகியவை அமையும். மேலும் ஒரு விசாரணை, வெளியீடு அல்லது சோதனைத் திட்டம் தொடங்கும் என அமைச்சரவைக் கூட்ட விளக்கத்தில் குறிப்பிட்ட தேதி எதுவும் அறிவிக்கப்படவில்லை. முழுமையான விண்ணப்பங்களுக்கான முடிவெடுக்கும் காலக்கெடுவை இந்தக் கட்டமைப்பு வகுத்தாலும், அனைத்து விண்ணப்பதாரர்களுக்கும் பொதுவான ஒப்புதல் தேதியை அது நிர்ணயிக்கவில்லை.
முக்கிய அம்சங்கள்
- PVARA-வின் உரிம மற்றும் செயல்பாடு சார்ந்த குறிப்பிட்ட ஒழுங்குமுறைகள் 2026 ஆகஸ்ட் 21 அன்று நடைமுறைக்கு வந்தன; விண்ணப்ப இணையவாயில் திறக்கப்பட்டுள்ளது.
- அதிகாரப்பூர்வக் கட்டமைப்பில் 11 உரிம வகைகள் பட்டியலிடப்பட்டுள்ளன; அமைச்சரவைக் கூட்ட விளக்கமும் தொடக்க அறிவிப்புகளும் 10 செயல்பாடுகள் எனக் கூறுகின்றன.
- இடைக்காலச் செயல்பாட்டாளர்கள் 2026 செப்டம்பர் 5க்குள் NOC-க்கு விண்ணப்பிக்க வேண்டும்; இல்லையெனில் செயல்பாடுகளை நிறுத்த வேண்டும்.
- NOC என்பது முதற்கட்ட அனுமதி; மெய்நிகர் சொத்து சேவைகளை வழங்குவதற்கான அங்கீகாரம் அல்ல.
- குறைந்தபட்சச் செலுத்தப்பட்ட மூலதனம் வகையைப் பொறுத்து 15 மில்லியன் முதல் 500 மில்லியன் பாகிஸ்தான் ரூபாய் வரை மாறுபடும்.
- உரிமம் பெற்ற சேவை வழங்குநர்கள், வாடிக்கையாளர் நிதிக்கான தனி ரூபாய் கணக்குகள் உள்ளிட்ட நிபந்தனைக்குட்பட்ட வங்கிச் சேவை அணுகலைப் பெறலாம்.
- உரிமம் வழங்கப்பட்டிருப்பது அரசின் ஒப்புதலையோ, தனிப்பட்ட மெய்நிகர் சொத்துகளுக்கான உத்தரவாதத்தையோ குறிக்காது.
- அரசுக் கடன் பத்திரங்களை டோக்கன்களாக்கும் திட்டங்களும் கட்டணச் சோதனைத் திட்டங்களும் இன்னும் உருவாக்க நிலையில் உள்ளன; வெளியீட்டுத் தொகைகளோ தொடக்கத் தேதிகளோ உறுதியாக அறிவிக்கப்படவில்லை.