வீட்டுச் செலவுகள் தொடர்ந்து அழுத்தத்தில் இருக்க, குறைந்த முன்பணம் குறித்து பரிசீலனை
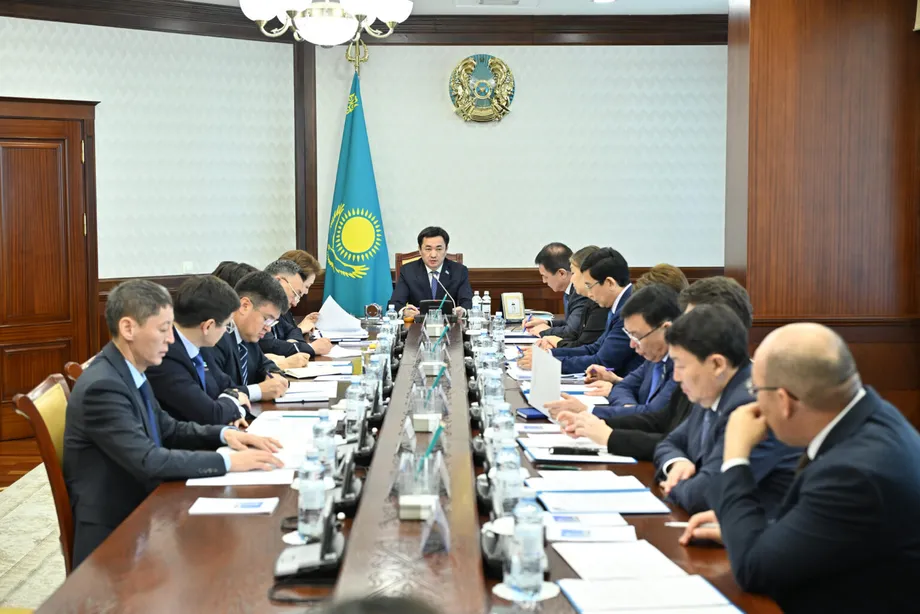
2026 ஆம் ஆண்டின் இறுதிக்குள் 20.4 மில்லியன் சதுர மீட்டர் வீடுகளைக் கட்டி முடிக்க அரசு முயன்று வரும் நிலையில், வீட்டு வசதித் திட்டங்களின் கீழ் செலுத்த வேண்டிய ஆரம்ப முன்பணத்தைக் குறைப்பது குறித்து கஜகஸ்தான் பரிசீலித்து வருகிறது. இதற்கான முன்மொழிவுகளைத் தயாரிக்க நிதிச் சந்தை ஒழுங்குமுறை மற்றும் மேம்பாட்டு முகமைக்கும் தொழில் மற்றும் கட்டுமான அமைச்சகத்துக்கும் பிரதமர் ஓல்ஷாஸ் பெக்டெனோவ் அறிவுறுத்தியுள்ளார். இந்த உத்தரவு அக்டோபர் 13 மற்றும் 14 ஆம் தேதிகளில் பொதுவெளியில் அறிவிக்கப்பட்டது.
உள்ளடக்கம்
- வீட்டுச் செலவுகள் தொடர்ந்து அழுத்தத்தில் இருக்க, குறைந்த முன்பணம் குறித்து பரிசீலனை
- தற்போது வீடு வாங்குவோர் செலுத்த வேண்டிய தொகை
- கட்டிடங்கள் மட்டுமல்ல, பயன்பாட்டுக்குத் தயாரான வீடுகளையும் அரசு விரும்புகிறது
- வீட்டு தேவைக் குறைவுடன் கட்டுமான வளர்ச்சி ஏன் இணைந்து காணப்படுகிறது
- வரி மாற்றங்கள் முன்பணத்துக்காகச் சேமிப்பதை மேலும் கடினமாக்கலாம்
- கட்டுமான நிறுவனங்களுக்கான பாதுகாப்பும் கட்டுமான நிதி அணுகலும்
- முன்பணக் கணக்கில் ஓய்வூதியச் சேமிப்பும் ஒரு பகுதியாகிறது
- முக்கிய நகரங்களுக்கு அப்பாலும் பொருந்தும் தரத் தரநிலையை முன்மொழிகிறார்
- வீட்டு வசதி விவாதத்தை வடிவமைக்கும் தேதிகள்
- முக்கிய அம்சங்கள்
2026 அக்டோபர் 13 அன்று 17:57 மணிக்கு வெளியான செய்தி, நிதிச் சந்தை ஒழுங்குமுறை மற்றும் மேம்பாட்டு முகமையும் தொழில் அமைச்சகமும் இணைந்து, "முன்பணத்தின் அளவைக் குறைக்கும் வழிமுறைகளை அறிமுகப்படுத்துவதற்கான கூடுதல் முன்மொழிவுகளை உருவாக்க வேண்டும்" என்று இந்த அறிவுறுத்தல் கோருவதாகக் குறிப்பிடுகிறது. இந்தச் சொற்றொடர் செய்தியிலிருந்து மொழிபெயர்க்கப்பட்டது; அதிகாரப்பூர்வ உத்தரவோ, முன்மொழிவுகளைச் சமர்ப்பிப்பதற்கான காலக்கெடுவோ வழங்கப்பட்ட ஆதாரங்களில் இல்லை.
இந்த மாற்றம் ஒரு குறிப்பிட்ட தடையைச் சமாளிப்பதை நோக்கமாகக் கொண்டது: மானியத்துடன் கூடிய அடமானக் கடனாக இருந்தாலும், வீட்டின் சாவியைப் பெறுவதற்கு முன்பு பல மில்லியன் டெங்கே முன்பணமாகச் செலுத்த வேண்டியிருக்கலாம். 20 மில்லியன் டெங்கே மதிப்புள்ள அடுக்குமாடி வீட்டுக்கு 10% முன்பணம் என்றால், 2 மில்லியன் டெங்கே திரட்ட வேண்டும். 20% என்றால், அந்தத் தொகை இரட்டிப்பாகி 4 மில்லியன் டெங்கே ஆகும்.
கட்டுமான நிறுவனத்தின் மேம்பாட்டாளரும் கட்டுமானம் மற்றும் புதுப்பிப்புத் துறை நிபுணருமான தில்யாரா செயித்னுரோவா, வீடுகளுக்கான தேவை மறைந்துவிடவில்லை; நிதி பெறுவதில் உள்ள சிக்கல்களால் கட்டுப்படுத்தப்பட்டுள்ளது என்கிறார். முன்பணத்தைக் குறைப்பதை அவர் ஆதரிக்கிறார். அதேவேளையில், வாங்குவோருக்கு மலிவான கடன்கள் கிடைக்க வேண்டும் என்றும், கட்டுமான நிறுவனங்களுக்கு திட்டங்களை முடிக்கப் போதிய நிதி தேவை என்றும் எச்சரிக்கிறார்.
அவரது மதிப்பீடு மூன்று அழுத்தங்களை ஒன்றாகக் கொண்டுவருகிறது: மதிப்புக் கூட்டல் வரி விகிதம் உயர்வது, கட்டுமானத்தின்போது வீடு வாங்குவோரிடமிருந்து திரட்டப்படும் பணத்தைக் கட்டுப்படுத்தும் விதிகள் கடுமையாவது, ஓய்வூதியச் சேமிப்பைப் பயன்படுத்துவதற்கான அணுகல் குறைவது. இவை ஒவ்வொன்றும் ஒரே பரிவர்த்தனையின் வெவ்வேறு அம்சங்களைப் பாதிக்கின்றன: அடுக்குமாடி வீட்டின் விலை முதல், ஒரு குடும்பம் அதற்காகச் செலுத்தக்கூடிய தொகை வரை.
புதிய முன்பண அளவை அரசு அறிவிக்கவில்லை; மாறாக, முன்மொழிவுகளைக் கோரியுள்ளது. மாற்று சதவீதம், நடைமுறைப்படுத்தும் தேதி அல்லது முன்மொழிவுகளைச் சமர்ப்பிப்பதற்கான காலக்கெடு எதுவும் அறிவிக்கப்படவில்லை. வீடு வாங்கத் திட்டமிடுவோருக்கு இப்போதைக்கு, தற்போதைய திட்ட விதிகளே எவ்வளவு சேமிக்க வேண்டும் என்பதைத் தீர்மானிக்கின்றன.
தற்போது வீடு வாங்குவோர் செலுத்த வேண்டிய தொகை
ஓட்பாசி வங்கியின் அதிகாரப்பூர்வ நௌரிஸ் திட்ட விதிகள், கடன் தொகையில் குறைந்தபட்சம் 20% முன்பணமாகச் செலுத்த வேண்டும் எனக் குறிப்பிடுகின்றன. இறுதிப்பணி முடிக்கப்பட்ட புதிய வீட்டை வாங்கும்போது, கடன் தொகையில் 10% முன்பணம் செலுத்த வேண்டும். 5-10-20 திட்டத்திலும் குறைந்தபட்ச முன்பணம் 10% ஆகும்.
முன்பணம் என்பது வீட்டின் கொள்முதல் விலையில், வாங்குபவர் தொடக்கத்திலேயே செலுத்தும் பகுதி. மீதமுள்ள நிதியளிக்கப்பட்ட தொகையை அடமானக் கடன் ஈடுசெய்கிறது; கடன் வாங்கியவர் அதை வட்டியுடன் காலப்போக்கில் திருப்பிச் செலுத்துகிறார். விலையும் பிற கடன் நிபந்தனைகளும் மாறாமல் இருந்தால், முன்பணத்தைக் குறைப்பது தொடக்கத்தில் தேவைப்படும் சேமிப்பைக் குறைக்கும்; அதே நேரத்தில் கடன் வாங்கும் தொகையை அதிகரிக்கும்.
20 மில்லியன் டெங்கே விலையுள்ள வீட்டுக்கு, முன்பணத்தை 20%-இலிருந்து 10%-ஆகக் குறைத்தால், தொடக்கத்தில் செலுத்த வேண்டிய தொகை 4 மில்லியன் டெங்கேயிலிருந்து 2 மில்லியன் டெங்கேயாகக் குறையும். கடன் மூலம் நிதியளிக்கப்படும் பகுதி 16 மில்லியன் டெங்கேயிலிருந்து 18 மில்லியன் டெங்கேயாக உயரும். இது தற்போதைய சதவீதங்களைப் பயன்படுத்திய விளக்கம் மட்டுமே; அரசின் அறிவிக்கப்பட்ட முன்மொழிவு அல்ல.
இந்தக் கொள்முதல் விலை எடுத்துக்காட்டுகள், நௌரிஸ் திட்டத்தின் முன்பணக் கணக்கீடுகள் அல்ல: அத்திட்டத்தின் அதிகாரப்பூர்வ விதிகள் குறைந்தபட்சத்தை கடன் தொகையின் சதவீதமாகக் குறிப்பிடுகின்றன.
இந்த மாற்றம் உதவுமா என்பதைத் தீர்மானிப்பதில் குடும்ப வருமானம் முக்கியப் பங்கு வகிக்கிறது. ஒரு குடும்பம் குறைந்த முன்பணத்தைத் திரட்ட முடிந்தாலும், மாதாந்திரத் தவணைகளைச் செலுத்துவதில் சிரமப்படலாம். எனவே, குறைந்த முன்பணமும் மலிவான தவணைகளும் வீட்டுக் கொள்முதலின் வெவ்வேறு பகுதிகளைச் சமாளிக்கின்றன: ஒன்று திட்டத்தில் சேர உதவுகிறது; மற்றொன்று தொடர்ந்து பணம் செலுத்த முடியுமா என்பதைத் தீர்மானிக்கிறது.
கட்டிடங்கள் மட்டுமல்ல, பயன்பாட்டுக்குத் தயாரான வீடுகளையும் அரசு விரும்புகிறது
திட்டமிட்டுள்ள 20.4 மில்லியன் சதுர மீட்டர் வீடுகளைக் கட்டி வழங்குவதை பெக்டெனோவ் கட்டுமானத் துறையின் முன்னுரிமையாகக் குறிப்பிட்டுள்ளார். அந்த வீடுகள் குடியிருப்போரிடம் ஒப்படைக்கப்படும் நிலையில் இருக்க வேண்டும் என்பதையும் அவரது அறிவுறுத்தல்கள் வலியுறுத்துகின்றன.
உள்கட்டமைப்பு மற்றும் வசதிகளுடன், பயன்பாட்டுக்குத் தயாரான வீடுகளாக இருக்க வேண்டும் என்று பிரதமர் ஓல்ஷாஸ் பெக்டெனோவ் கூறினார்:
"அதேநேரத்தில், வீடுகள் முழுமையாகக் கட்டி முடிக்கப்பட்டு, தேவையான உள்கட்டமைப்பு மற்றும் வசதிகளுடன் இருக்க வேண்டும்," என்று பெக்டெனோவ் கூறினார்.
முன்கூட்டியே நிலங்களைத் தயாரித்து, உள்கட்டமைப்புப் பணிகளை விரைவுபடுத்துமாறு பிராந்திய அகிமத்துகளுக்கு, அதாவது உள்ளூர் நிர்வாக அதிகாரிகளுக்கு, அறிவுறுத்தப்பட்டுள்ளது. குடிநீர், வெப்பமூட்டல், மின்சாரம், சாலை அணுகல் மற்றும் நிலப்பரப்பு மேம்பாட்டுப் பணிகள் ஆகியவை இதில் அடங்கும். ஒரு குடும்பம் கட்டி முடிக்கப்பட்ட வீட்டில் உண்மையில் குடியேற முடியுமா என்பதை இந்த வசதிகள் தீர்மானிக்கின்றன.
அடமானக் கடன் கொள்கையுடனான தொடர்பு நடைமுறையானது. வாங்குபவருக்கு எட்டக்கூடிய கொள்முதல் ஏற்பாடும், பயன்பாட்டுக்கு ஏற்ற வீடும் தேவை. திட்டங்களை நிறைவேற்ற, கட்டுமான நிறுவனங்களுக்கும் சரியான நேரத்தில் பயன்பாட்டு இணைப்புகளும் தயாரான நிலமும் அவசியம். நிதி வசதியையும் கட்டுமானத் தயார்நிலையையும் அரசின் அறிவுறுத்தல்கள் ஒரே செயல்திட்டத்தில் கொண்டுவருகின்றன.
வீட்டு தேவைக் குறைவுடன் கட்டுமான வளர்ச்சி ஏன் இணைந்து காணப்படுகிறது
அரசுக் கூட்டம் குறித்த செய்தியில் குறிப்பிடப்பட்ட ஒன்பது மாத காலப்பகுதியில் கஜகஸ்தானின் பொருளாதாரம் 4.2% வளர்ந்தது; கட்டுமானத் துறை 11.5% விரிவடைந்தது. இந்த இரண்டு புள்ளிவிவரங்களின்படி, கட்டுமானத் துறை பொருளாதாரத்தைவிட சுமார் 2.7 மடங்கு வேகமாக வளர்ந்தது.
பெரிய அரசு உள்கட்டமைப்புத் திட்டங்கள் கட்டுமானச் செயல்பாட்டுக்கு ஆதரவளிக்கின்றன; அதேவேளையில் தனியார் குடியிருப்பு கட்டுமான நிறுவனங்களும் குடும்பங்களும் நிதிச் சிக்கல்களை எதிர்கொள்கின்றன என்கிறார் செயித்னுரோவா. 2029 வரை செயல்படுத்தப்படும் 90 பில்லியன் டாலர் மதிப்பிலான உள்கட்டமைப்புத் திட்டத்தையும், வீடுகளைக் கட்டி முடிக்கும் இலக்கையும் அவர் சுட்டிக்காட்டுகிறார்.
கட்டுமானப் புள்ளிவிவரங்கள், வீடு வாங்குதலைவிடப் பரந்த அளவிலான பணிகளை அளவிடுகின்றன. உள்கட்டமைப்புச் செலவுகள் கட்டுமானத் தொழிலாளர்களுக்கு வேலையைத் தொடர்ந்து வழங்கலாம்; ஆனால் குடும்பங்களால் முன்பணத்தைத் திரட்டவோ, அடமானக் கடன் பெறத் தகுதி பெறவோ முடியாமல் இருக்கலாம். தனியார் வீட்டு வசதித் துறை, குடும்பங்களின் வாங்கும் திறனையும் கட்டுமான நிறுவனங்களுக்குக் கிடைக்கும் நிதியையும் நேரடியாகச் சார்ந்துள்ளது.
தனியார் சந்தை மிகவும் நெருக்கடியில் இருப்பதாக செயித்னுரோவாவின் துறைசார் மதிப்பீடுகள் தெரிவிக்கின்றன. சட்டப்பூர்வ வீட்டு வசதி வழங்கல் கிட்டத்தட்ட பாதியாகக் குறைந்துள்ளதாகவும், முதல் காலாண்டில் சுமார் 12% நிறுவனங்கள் மீண்டும் செயல்படத் தொடங்கியதாகவும், சந்தைப் பரிவர்த்தனைகளில் 70% வரை ரொக்கமாக நடைபெறுவதாகவும் அவர் கூறுகிறார். இவை அதிகாரப்பூர்வப் புள்ளிவிவரங்கள் அல்ல; துறைசார் மதிப்பீடுகள் என அவர் குறிப்பிடுகிறார்.
அடமானக் கடன் பெறுவதற்கான வாய்ப்புகள் குறைவாக இருப்பது கொள்முதலைக் கட்டுப்படுத்த, வீட்டு வசதி வழங்கலும் சுருங்கி வருகிறது என்பதே அவரது விளக்கம். ரொக்கப் பரிவர்த்தனைகள் குறித்த மதிப்பீடு, முன்மொழியப்பட்ட கொள்கைக்கு குறிப்பாகப் பொருத்தமானது: முழு விலையையும் தாங்களே செலுத்தக்கூடியவர்களைக் காட்டிலும், கொள்முதலை முடிக்கக் கடன் தேவைப்படும் வாங்குவோரையே முன்பணக் குறைப்பு இலக்காகக் கொண்டுள்ளது.
வரி மாற்றங்கள் முன்பணத்துக்காகச் சேமிப்பதை மேலும் கடினமாக்கலாம்
2026 இல் மதிப்புக் கூட்டல் வரி 16%-ஆக உயர்வதும் மற்றொரு அழுத்தக் காரணம் என செயித்னுரோவா குறிப்பிடுகிறார். இதற்கு முன்பு வீட்டு விற்பனைகள் வரியிலிருந்து விலக்கு பெற்றிருந்ததாகவும் அவர் சுட்டிக்காட்டுகிறார். மதிப்புக் கூட்டல் வரி, பொதுவாக VAT எனச் சுருக்கமாகக் குறிப்பிடப்படுவது, வரிக்கு உட்பட்ட விற்பனைகளுக்கு விதிக்கப்படும் வரியாகும்.
அதிகரித்த வரிச் சுமையால் விலைகள் 14% முதல் 20% வரை உயரக்கூடும் என்றும், அதன் முக்கிய தாக்கங்கள் 2027 மற்றும் 2028 ஆம் ஆண்டுகளில் ஏற்படலாம் என்றும் கட்டுமான நிறுவனங்கள் எதிர்பார்ப்பதாக அவர் கூறுகிறார். இந்தச் சதவீதங்கள் செயித்னுரோவா தெரிவித்த எதிர்பார்ப்புகளே தவிர, அடுக்குமாடி வீடுகளின் விலை உயர்வு குறித்த அறிவிக்கப்பட்ட முடிவு அல்ல.
முன்பணத்தின் அளவு, தேவைப்படும் சதவீதத்தையும் வீட்டின் விலையையும் பொறுத்தது. அவர் எதிர்பார்க்கும் விலை உயர்வுகளை 20 மில்லியன் டெங்கே எடுத்துக்காட்டுக்குப் பயன்படுத்தினால், விலை 22.8 மில்லியன் முதல் 24 மில்லியன் டெங்கே வரை இருக்கும். முன்பணத் தேவை 10% என்றால், உயர்வுக்கு முன்பு தேவைப்பட்ட 2 மில்லியன் டெங்கேயுடன் ஒப்பிடுகையில், வாங்குபவர் 2.28 மில்லியன் முதல் 2.4 மில்லியன் டெங்கே வரை செலுத்த வேண்டியிருக்கும்.
20% முன்பணத் தேவை இருந்தால், இதே எடுத்துக்காட்டில் முன்பணம் 4 மில்லியன் டெங்கேயிலிருந்து 4.56 மில்லியன் முதல் 4.8 மில்லியன் டெங்கே வரை உயரும். தேவைப்படும் சதவீதத்தைக் குறைப்பது சுமையைத் தளர்த்தலாம்; அதேவேளையில் விலை உயர்வது எதிர்திசையில் தாக்கம் ஏற்படுத்தும். வாங்குவோருக்குக் கிடைக்கும் இறுதிப் பயன் இந்த இரண்டையும் பொறுத்திருக்கும்.
கட்டுமான நிறுவனங்களுக்கான பாதுகாப்பும் கட்டுமான நிதி அணுகலும்
குடிமக்களிடமிருந்து கூட்டு முதலீட்டு ஒப்பந்தங்கள் மூலம் திரட்டப்படும் பணம் தொடர்பாக புதிய கட்டுமானக் குறியீடு என்ன கூறுகிறது என்பதையும் செயித்னுரோவா சுட்டிக்காட்டுகிறார். இந்த ஏற்பாடுகளில், வீடு கட்டப்படும் காலத்திலேயே வாங்குபவர் அதற்காகப் பணம் செலுத்தலாம். எனவே, கட்டுமான முன்னேற்றமும் நிறைவும் அவருக்கு மிகவும் முக்கியம்.
அத்தகைய ஒப்பந்தங்கள் மூலம் குடிமக்களிடமிருந்து நிதி திரட்ட, அரசு உத்தரவாதங்கள் இருக்க வேண்டும் என்று இந்தக் குறியீடு கட்டுமான நிறுவனங்களை அனுமதிப்பதாக அவர் விவரிக்கிறார். தேவையான உத்தரவாதங்களைப் பெறுவதில் சிறிய மற்றும் நடுத்தர நிறுவனங்களுக்குச் சிக்கல்கள் ஏற்படுவதாகவும், மலிவான வீடுகளின் வழங்கல் குறையக்கூடும் என்றும் அவர் மதிப்பிடுகிறார்.
கட்டுமானம் முடிவதற்கு முன்பே பணம் செலுத்தும் வாங்குவோரைப் பாதுகாப்பதே உத்தரவாதங்களின் நோக்கம். ஆனால், கடுமையான நிபந்தனைகள் கட்டுமான நிறுவனங்களுக்குக் கிடைக்கும் நிதியுடன் எவ்வாறு தொடர்பு கொள்கின்றன என்பதே செயித்னுரோவாவின் கவலை. வாங்குவோரின் பணத்தைப் பெற முடியாமல் போகும் நிறுவனங்களுக்கு மாற்றுக் கட்டுமான நிதி கிடைக்காவிட்டால், திட்டங்கள் முடங்கக்கூடும் என அவர் எச்சரிக்கிறார்.
கொள்முதலை ஆதரிக்கும் நடவடிக்கைகளுடன் ஒழுங்குமுறைகளும் ஒருங்கிணைக்கப்பட வேண்டும் என்று அவர் வாதிடுகிறார். வீட்டுப் பரிவர்த்தனையின் இரு தரப்புகளையும் அவரது எச்சரிக்கை உள்ளடக்குகிறது: குடும்பங்கள் வாங்குவதற்கான நடைமுறை வழியைப் பெற வேண்டும்; கட்டுமான நிறுவனங்கள் விற்பனை செய்யும் வீடுகளைக் கட்டி முடிக்கத் தேவையான நிதியைப் பெற வேண்டும். திட்டங்கள் முடங்கினால், பணம் செலுத்திய வீடுகள் கிடைக்காமல் போகும் வாங்குவோரின் எண்ணிக்கை அதிகரிக்கலாம் என்கிறார் அவர்.
முன்பணக் கணக்கில் ஓய்வூதியச் சேமிப்பும் ஒரு பகுதியாகிறது
செயித்னுரோவாவின் கூற்றுப்படி, கஜகஸ்தானின் ஒருங்கிணைந்த திரட்டப்பட்ட ஓய்வூதிய நிதியிலிருந்து பணம் எடுத்தது, வீட்டு முன்பணங்களுக்கான முக்கிய ஆதாரமாக இருந்து வந்துள்ளது. 2025 இல் பணம் எடுக்கும் அளவு 83% அதிகரித்ததாக அவர் கூறுகிறார். வீடு வாங்குவதற்கு அந்தச் சேமிப்பைப் பயன்படுத்துவது எவ்வளவு முக்கியமாகியிருந்தது என்பதை இது காட்டுகிறது.
ஓய்வூதியப் பணத்தை எடுப்பதற்கான விதிகளில் குறைந்தபட்சப் போதுமான சேமிப்பு வரம்புகள் பயன்படுத்தப்படுகின்றன. ஒருவர் தனது ஓய்வூதியக் கணக்கில் எவ்வளவு தொகையை வைத்திருக்க வேண்டும் என்பதை இவை தீர்மானிக்கின்றன. இந்த வரம்பை உயர்த்தினால், கணக்கிலுள்ள மொத்தச் சேமிப்பு மாறாமல் இருந்தாலும், வீட்டு வசதிக்காக எடுக்கக்கூடிய தொகை குறையலாம்.
வரம்புகள் உயர்த்தப்பட்டதைத் தொடர்ந்து, ஜூன் 5 முதல் 10 வரை நிதியம் நிறைவேற்றிய வீட்டு மேம்பாட்டுக்கான 52 விண்ணப்பங்களை செயித்னுரோவா எடுத்துக்காட்டுகிறார். ஓய்வூதியச் சேமிப்பைப் பெறுவதற்கான வாய்ப்பு கட்டுப்படுத்தப்பட்டதற்கான அறிகுறியாக அவர் இதைக் குறிப்பிடுகிறார். அந்தக் குறுகிய காலத்தில் நிறைவேற்றப்பட்ட விண்ணப்பங்களையே இந்த எடுத்துக்காட்டு கணக்கிடுகிறது; பரந்த அளவிலான பணம் எடுக்கும் புள்ளிவிவரம் ஓராண்டில் ஏற்பட்ட மாற்றத்தை அளவிடுகிறது.
முன்பணத்துக்கு ஓய்வூதியப் பணத்தைப் பயன்படுத்தத் திட்டமிடும் குடும்பம், பணம் எடுப்பதற்கான விதிகள் கடுமையானால், வேறு வழிகளில் கூடுதல் தொகையைத் திரட்ட வேண்டியிருக்கும். அடமானக் கடன் முன்பணத்தைக் குறைப்பது இந்தச் சிக்கலை ஓரளவு தணிக்கலாம்; இருப்பினும், கடன் பெறுவதற்கான தகுதி மற்றும் திருப்பிச் செலுத்தும் நிபந்தனைகளை கடன் வாங்குபவர் பூர்த்தி செய்ய வேண்டும்.
குடும்பங்களுக்கான சிறு கடன்கள் 1.4 டிரில்லியன் டெங்கேயை எட்டியதாகவும் தெரிவிக்கப்பட்டது. சிறு கடன்கள் பொதுவாக அடமானக் கடனைவிடக் குறைந்த தொகைக்கானவை. வீட்டு வசதி குறித்த உத்தரவுடன் சேர்த்துப் பேசப்பட்ட குடும்பக் கடன் நிலவரத்தை இந்தப் புள்ளிவிவரம் மேலும் எடுத்துக்காட்டுகிறது. குடும்பங்களின் திருப்பிச் செலுத்தும் திறனைக் கருத்தில் கொண்டு, வீட்டு நிதி வசதிகளை மேம்படுத்துவதே அரசின் பணியாகும்.
முக்கிய நகரங்களுக்கு அப்பாலும் பொருந்தும் தரத் தரநிலையை முன்மொழிகிறார்
ஒருங்கிணைந்த குறைந்தபட்ச வீட்டு வசதித் தரத் தரநிலையை வகுக்குமாறு, குருல்தாய் முழுக் கூட்டத் தொடரில் துணை மக்சுத் நசிபுலோவ் அழைப்பு விடுத்துள்ளார். அரசு நிதியிலும் பிற நிதியளிப்பு வழிகளிலும் கட்டப்படும் வீடுகளுக்கு அவரது முன்மொழிவு பொருந்தும். இதனால், கொள்முதல் செலவைத் தாண்டி, குடியிருப்போர் பெறும் சுற்றுப்புற வசதிகளும் விவாதத்துக்கு வருகின்றன.
வீட்டு வடிவமைப்புகளில் விளக்குகள், பாதசாரிப் பாதைகள், நிலப்பரப்பு மேம்பாடு, விளையாட்டு மைதானங்கள், விளையாட்டுப் பகுதிகள் மற்றும் ஓய்விடங்கள் இடம்பெற வேண்டும் என நசிபுலோவ் விரும்புகிறார். முதியவர்களுக்கும் மாற்றுத்திறனாளிகளுக்கும் ஏற்ற இடங்களையும் அவர் வலியுறுத்தினார். குறிப்பாக மாவட்ட மையங்களிலும் கிராமங்களிலும் இந்தத் தேவைகள் புறக்கணிக்கப்படுவதாக அவர் கூறினார்.
ஏற்கெனவே கட்டப்பட்ட பொதுவீடுகளை ஆய்வு செய்யவும் துணைவர் முன்மொழிந்தார். வடிவமைப்பு மற்றும் செலவு ஆவணங்களில் குறிப்பிடப்பட்டுள்ள தேவைகளை, உண்மையில் முடிக்கப்பட்ட பணிகளுடன் ஒப்பிடுவதன் மூலம் இந்த ஆய்வு மேற்கொள்ளப்பட வேண்டும். இதனால், கட்டிடம் ஒப்படைக்கப்பட்டதா என்பதைக் கடந்து, உறுதியளிக்கப்பட்ட வசதிகள் வழங்கப்பட்டனவா என்பதிலும் கவனம் செலுத்தப்படும்.
ஒவ்வொரு குடியிருப்புப் பகுதியின் தேவைகளையும் கருத்தில் கொண்டு, அஸ்தானா மற்றும் பிராந்தியத் தலைநகரங்களுக்கு அப்பாலும் இந்தத் தரநிலை பொருந்த வேண்டும் என்று நசிபுலோவ் கூறினார். புதிய வீடுகள் உள்கட்டமைப்பு மற்றும் வசதிகளுடன் வர வேண்டும் என்ற பெக்டெனோவின் அறிவுறுத்தலுடன் அவரது முன்மொழிவு இணைகிறது: அன்றாட வாழ்க்கைக்கு ஏற்ற வீட்டைப் பெறுவதில் அடமானக் கடன் கிடைப்பது ஒரு பகுதி மட்டுமே.
வீட்டு வசதி விவாதத்தை வடிவமைக்கும் தேதிகள்
முன்பணம் குறித்த முன்மொழிவு, பல ஆண்டுகளாக நீளும் மாற்றங்களுடனும் இலக்குகளுடனும் இணைந்துள்ளது. வாங்குவோருக்கான நிதியையும் கட்டுமானத்துக்கான நிதியையும் ஒன்றாகப் பரிசீலிக்குமாறு செயித்னுரோவா அதிகாரிகளை வலியுறுத்துவதற்கான காரணத்தை இந்தக் காலவரிசை விளக்குகிறது.
- 2025: ஓய்வூதியப் பணம் எடுக்கும் அளவு 83% உயர்ந்ததாகவும், ஓய்வூதியச் சேமிப்பு வீட்டு முன்பணங்களுக்கான முக்கிய ஆதாரமாக இருந்ததாகவும் செயித்னுரோவா கூறுகிறார்.
- 2026: VAT விகிதம் 16%-ஆக உயர்கிறது. எதிர்கால விலை அழுத்தத்துக்கான காரணமாக இந்த வரி மாற்றத்தை செயித்னுரோவா குறிப்பிடுகிறார்.
- 2026 அக்டோபர் 13 மற்றும் 14: வீட்டு முன்பணத்தைக் குறைப்பதற்கான முன்மொழிவுகளைத் தயாரிக்க பெக்டெனோவ் வழங்கிய அறிவுறுத்தல் பொதுவெளியில் அறிவிக்கப்பட்டது.
- 2026 இறுதி: பயன்பாட்டு வசதிகளும் இதர வசதிகளும் தயாராக இருக்கும் நிலையில், 20.4 மில்லியன் சதுர மீட்டர் வீடுகளைக் கட்டி முடிக்க அரசு இலக்கு நிர்ணயித்துள்ளது.
- 2027 மற்றும் 2028: அதிகரித்த வரிச் சுமையின் முக்கிய தாக்கங்கள் வீட்டு விலைகளில் வெளிப்படும் என செயித்னுரோவா எதிர்பார்க்கிறார்.
- 2029 வரை: செயித்னுரோவா சுட்டிக்காட்டிய 90 பில்லியன் டாலர் உள்கட்டமைப்புத் திட்டம் இந்தக் காலம் வரை நீடிக்கிறது.
வாங்குவோருக்கு, முன்மொழியப்படும் முன்பண மாற்றங்கள் தொடக்கத்தில் செலுத்த வேண்டிய தொகையைச் சமாளிக்கக்கூடியதாக மாற்றுமா என்பதே உடனடிக் கேள்வி. கட்டுமான நிறுவனங்களுக்கு, நிதி அணுகலும் தயாரான உள்கட்டமைப்பும் சந்தைக்கு எவ்வளவு வீடுகள் வரும் என்பதைத் தீர்மானிக்க உதவும். கட்டுமானப் பணிகள் தொடர்வதற்கான நடவடிக்கைகளுடன், தேவையை ஆதரிக்கும் நடவடிக்கைகளும் இணைந்து முன்னெடுக்கப்பட வேண்டும் என்பதே செயித்னுரோவாவின் மைய வாதம்.
முக்கிய அம்சங்கள்
- வீட்டு வசதித் திட்டங்களின் முன்பணத்தைக் குறைப்பதற்கான முன்மொழிவுகளைக் கோரி பெக்டெனோவ் அறிவுறுத்தியுள்ளார்; புதிய சதவீதமோ நடைமுறைத் தேதியோ அறிவிக்கப்படவில்லை.
- நௌரிஸ் திட்டத்தில் குறைந்தபட்ச முன்பணம் கடன் தொகையில் 20%; இறுதிப்பணி முடிக்கப்பட்ட புதிய வீட்டுக்கு 10%.
- உள்கட்டமைப்பு மற்றும் வசதிகளுடன், 2026 ஆம் ஆண்டின் இறுதிக்குள் 20.4 மில்லியன் சதுர மீட்டர் வீடுகளைக் கட்டி முடிக்க அரசு இலக்கு நிர்ணயித்துள்ளது.
- வரி செலவுகள், கட்டுமான நிறுவனங்களுக்கான நிதிக் கட்டுப்பாடுகள், ஓய்வூதியச் சேமிப்பைப் பெறுவதற்கான வாய்ப்பு குறைதல் ஆகியவை விலைகளையும் வழங்கலையும் அழுத்தத்திற்கு உள்ளாக்கலாம் என செயித்னுரோவா எச்சரிக்கிறார்.
- சட்டப்பூர்வ வீட்டு வசதி வழங்கல் குறைவதும், ரொக்கக் கொள்முதல் பரவலாக இருப்பதும் குறித்த அவரது மதிப்பீடுகள் அதிகாரப்பூர்வப் புள்ளிவிவரங்கள் அல்ல; துறைசார் மதிப்பீடுகள்.
- நகரங்கள், மாவட்ட மையங்கள் மற்றும் கிராமங்களுக்கு குறைந்தபட்ச வீட்டு வசதித் தரத் தேவைகளை வகுக்க நசிபுலோவ் முன்மொழிகிறார்.