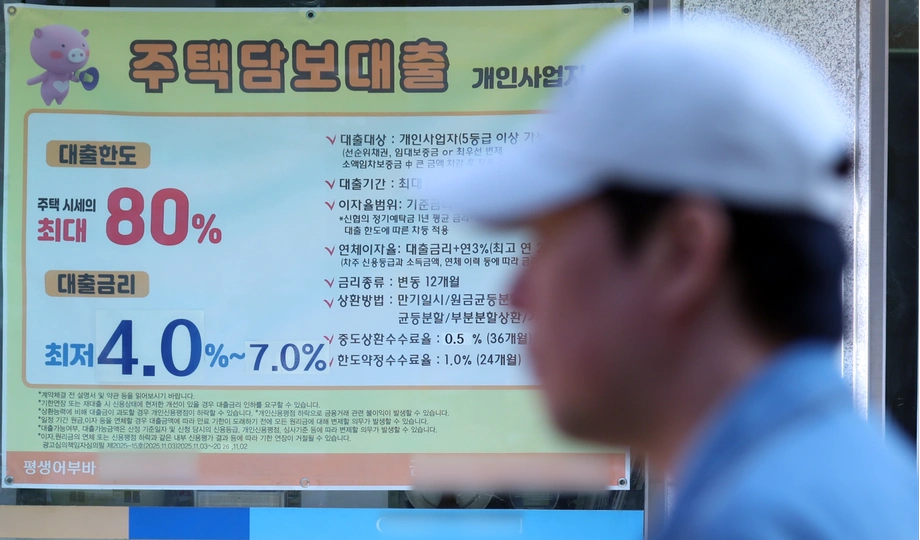
அதிகரிக்கும் நிதிச் செலவுகள் குடும்பங்களின் கடன் தவணைகளைப் பாதிக்கின்றன
செப்டம்பர் 2026-க்கான நிதிச் செலவுக் குறியீடு (COFIX) 3.43%-ஆக உயர்ந்ததைத் தொடர்ந்து, தென் கொரிய வீட்டு உரிமையாளர்களின் அடமானக் கடன் தவணைகள் அதிகரிக்கின்றன. இதையடுத்து, அக்டோபர் 16 முதல் மாறும் வட்டி விகிதக் கடன்களுக்கான வட்டியைப் பெரிய வங்கிகள் உயர்த்தின. என்எச் நோங்ஹியுப் வங்கியின் அதிகபட்ச வட்டி 6.48%-ஐ எட்டியது; கேபி கூக்மின் வங்கியும் வூரி வங்கியும் 6%-ஐத் தாண்டின.
உள்ளடக்கம்
- அதிகரிக்கும் நிதிச் செலவுகள் குடும்பங்களின் கடன் தவணைகளைப் பாதிக்கின்றன
- எந்த வங்கிகளின் வட்டி 6%-ஐத் தாண்டியது?
- COFIX-இல் என்ன மாற்றம் ஏற்பட்டது?
- வைப்புத்தொகைகள் ஏன் கடன் வட்டியை உயர்த்துகின்றன?
- குடும்பங்கள் கூடுதலாக எவ்வளவு செலுத்த வேண்டியிருக்கும்?
- 1.65 லட்சம் கோடி வோன் கடன்களின் வட்டி ஏன் மீள்நிர்ணயிக்கப்பட உள்ளது?
- மாறும் வட்டி கடன்கள் இன்னும் பரவலாக உள்ளன
- நீண்டகால நிலையான வட்டி பாதுகாப்பளிக்குமா?
- அடுத்த கொள்கைக் கூட்டங்களில் என்ன நடக்கலாம்?
- முக்கிய அம்சங்கள்
நான்காவது காலாண்டில் 165 டிரில்லியன் வோன் மதிப்பிலான வங்கிக் கடன்களின் வட்டி விகிதங்கள் மாற்றியமைக்கப்பட உள்ளன. நிதி மேற்பார்வைச் சேவை வெளியிட்டுள்ள, சமூக ஜனநாயகக் கட்சி நாடாளுமன்ற உறுப்பினர் ஹான் சாங்-மின் சமர்ப்பித்த புள்ளிவிவரங்கள் இதைத் தெரிவிக்கின்றன. முந்தைய காலாண்டில் வட்டி மாற்றத்துக்குத் திட்டமிடப்பட்ட 143.9 டிரில்லியன் வோனைவிட இது 21.1 டிரில்லியன் வோன் அதிகம்; சுமார் 14.7% உயர்வு.
குடும்பங்களுக்கு உடனடிப் பிரச்சினை, ஒவ்வொரு மாதமும் வங்கிக் கணக்கிலிருந்து செலுத்த வேண்டிய தொகைதான். 30 ஆண்டுகளில் அசலையும் வட்டியையும் சமமான மாதத் தவணைகளில் திருப்பிச் செலுத்தும் வகையில் 400 மில்லியன் வோன் அடமானக் கடன் பெற்றவர், ஜனவரியில் குறிப்பிடப்பட்ட 4.10% என்ற குறைந்த வட்டி விகிதத்தில் மாதம் சுமார் 1.93 மில்லியன் வோன் செலுத்தியிருப்பார். வட்டி 4.82%-ஆக உயர்ந்தால், மாதத் தவணை 2.10 மில்லியன் வோனைத் தாண்டும்.
ஆரம்ப நிலையான வட்டி காலம் முடிவடையும் கடனாளிகள் மேலும் ஓர் அழுத்தத்தை எதிர்கொள்கின்றனர். 2021 அக்டோபரில் 500 மில்லியன் வோன் அடமானக் கடன் பெற்ற 40 வயதுகளில் உள்ள ஒருவரின் வட்டி, இந்த மாதம் 3.6%-லிருந்து 5.6%-ஆக மாறியது. மாதத் தவணை 2.27 மில்லியன் வோனிலிருந்து 2.79 மில்லியன் வோனாக உயர்ந்து, குடும்பத்தின் மாதச் செலவுச் சுமையில் 520,000 வோன் சேர்ந்தது.
எந்த வங்கிகளின் வட்டி 6%-ஐத் தாண்டியது?
அக்டோபர் 16-க்கான வங்கி வட்டி அட்டவணைகளின்படி, ஆறு மாதங்களுக்கு ஒருமுறை வட்டி மாற்றப்படும் முக்கிய அடமானக் கடன்களின் மொத்த வட்டி வரம்பு 4.36%-லிருந்து 6.48%-வரை இருந்தது. மற்றொரு வங்கிக் கணக்கெடுப்பில் இந்த வரம்பு 4.82%-லிருந்து 6.25%-வரை எனக் குறிப்பிடப்பட்டு, நான்கு வங்கிகளின் வட்டி 6%-ஐத் தாண்டியதாகக் கணக்கிடப்பட்டது; தனிப்பட்ட வட்டி அட்டவணைகளில் கேபி கூக்மின், வூரி, என்எச் நோங்ஹியுப் என மூன்று வங்கிகள் அடையாளம் காணப்பட்டன.
வூரி வங்கி தனது வட்டி வரம்பை 4.75%-5.95%-லிருந்து 5.00%-6.20%-ஆக உயர்த்தியது. கேபி கூக்மின் வங்கி தனது வரம்பை 4.39%-5.79%-லிருந்து 4.64%-6.04%-ஆக உயர்த்தியது. இரு வங்கிகளும் தங்களது வட்டி வரம்பின் கீழ் மற்றும் மேல் எல்லைகளைத் தலா 0.25 சதவீதப் புள்ளி உயர்த்தின.
என்எச் நோங்ஹியுப் வங்கி தனது வட்டி வரம்பை 4.49%-6.29%-லிருந்து 4.68%-6.48%-ஆக, 0.19 சதவீதப் புள்ளி உயர்த்தியது. ஷின்ஹான் வங்கியின் வட்டி வரம்பு 4.36%-5.77%-ஆகவும், ஹானா வங்கியினுடையது சுமார் 4.64%-5.84%-ஆகவும் இருந்தது.
அடமானக் கடன்களின் வட்டி, அடிப்படை விகிதத்துடன் வங்கியின் கூடுதல் கட்டணமும் தள்ளுபடிகளும் சேர்ந்து கணக்கிடப்படுவதால், கடனாளிகளுக்கான வட்டி விகிதங்கள் மாறுபடுகின்றன. ஹானா வங்கியின் தொடர்புடைய மாறும் வட்டி அடமானக் கடன் COFIX-ஐ அடிப்படையாகக் கொள்ளாமல், ஆறு மாதங்களில் முதிர்வடையும் வங்கிப் பத்திரங்களின் வருவாயை அடிப்படையாகக் கொள்கிறது. எனவே அதன் வட்டி வேறு ஓர் அளவீட்டைப் பின்பற்றுகிறது.
COFIX-இல் என்ன மாற்றம் ஏற்பட்டது?
செப்டம்பர் மாத COFIX புள்ளிவிவரங்களை கொரியா வங்கிகள் கூட்டமைப்பு அக்டோபர் 15 அன்று வெளியிட்டது. புதிதாகத் திரட்டப்பட்ட நிதியை அடிப்படையாகக் கொண்ட குறியீடு, ஆகஸ்ட் மாத 3.18%-லிருந்து 3.43%-ஆக உயர்ந்தது. நவம்பர் 2022-க்குப் பிறகு இதுவே மிகப் பெரிய மாதாந்திர உயர்வு; அப்போது குறியீடு 0.36 சதவீதப் புள்ளி அதிகரித்திருந்தது.
உள்நாட்டின் எட்டு வங்கிகள் திரட்டும் நிதியின் எடையிட்ட சராசரிச் செலவை COFIX அளவிடுகிறது. இந்த வங்கிகள் வைப்புத்தொகைகள், சேமிப்புத் திட்டங்கள் மற்றும் வங்கிப் பத்திரங்கள் மூலம் நிதி திரட்டி, கடன்களுக்கு ஆதரவாக அதைப் பயன்படுத்துகின்றன. நிதியை ஈர்க்க அதிக வட்டி செலுத்த வேண்டியிருக்கும்போது, இந்தக் குறியீடு உயர்கிறது.
சமீபத்திய மாதத்தில் திரட்டப்பட்ட நிதியை அளவிடுவதால், புதிய நிதியை அடிப்படையாகக் கொண்ட குறியீடு ஒப்பீட்டளவில் விரைவாக மாற்றமடைகிறது. வங்கிகளின் இருப்புநிலைக் குறிப்பில் ஏற்கெனவே உள்ள நிதியையும் உள்ளடக்கும் அளவீடுகள் படிப்படியாக மாறுகின்றன. செப்டம்பரில், இருப்புத் தொகையை அடிப்படையாகக் கொண்ட குறியீடு 3.05%-லிருந்து 3.15%-ஆக உயர்ந்தது; புதிய இருப்புத் தொகை அளவீடு 2.71%-லிருந்து 2.79%-ஆக அதிகரித்தது.
அண்மைய வரிசை, அழுத்தம் எவ்வாறு உருவானது என்பதைக் காட்டுகிறது:
- செப்டம்பர் 2025: புதிதாகத் திரட்டப்பட்ட நிதியை அடிப்படையாகக் கொண்ட COFIX 2.52%-ஆக இருந்தது.
- ஜூன் 2026: குறியீடு 3.05%-ஐ எட்டியது.
- ஜூலை மற்றும் ஆகஸ்ட் 2026: அது 3.18%-ஆக இருந்தது.
- செப்டம்பர் 2026: அது 3.43%-ஆக உயர்ந்தது; ஓராண்டில் 0.91 சதவீதப் புள்ளி அதிகரிப்பு.
- அக்டோபர் 15: கொரியா வங்கிகள் கூட்டமைப்பு செப்டம்பர் மாதப் புள்ளிவிவரங்களை வெளியிட்டது.
- அக்டோபர் 16: கேபி கூக்மின், வூரி, என்எச் நோங்ஹியுப் வங்கிகள் தொடர்புடைய புதிய அடமானக் கடன்களுக்கு உயர்ந்த வட்டியைப் பயன்படுத்தின.
குறுகிய கால COFIX அளவீடும் உயர்ந்தது: செப்டம்பர் 30 அன்று 3.16%-ஆக இருந்தது, அக்டோபர் 8 அன்று 3.32%-ஆகவும் அக்டோபர் 14 அன்று 3.43%-ஆகவும் அதிகரித்தது. வங்கித் துறையின் பல பகுதிகளிலும் நிதிச் செலவுகள் உயர்ந்துள்ளதை இந்த அளவீடுகள் ஒன்றாகக் காட்டுகின்றன.
வைப்புத்தொகைகள் ஏன் கடன் வட்டியை உயர்த்துகின்றன?
நிறுவனங்களின் வரி செலுத்துதலால் அவற்றின் பணம் வங்கித் துறையிலிருந்து வெளியேறியதால், செப்டம்பரில் வைப்புத்தொகைகளைப் பெற வங்கிகள் கடுமையாகப் போட்டியிட்டன. அதிக வைப்புத்தொகை வட்டி வழங்குவது குடும்பங்களின் சேமிப்பை ஈர்க்க உதவியது; அதே நேரத்தில், கடன்களுக்கு வழங்கக் கிடைக்கும் நிதியின் செலவையும் அதிகரித்தது.
அக்டோபரிலும் சிறப்புச் சலுகை வைப்புத்தொகைத் திட்டங்கள் தொடர்ந்தன. அக்டோபர் 6 அன்று ஷின்ஹான் வங்கி அதிகபட்சம் 4.0% வட்டி வழங்கும் திட்டத்தை அறிமுகப்படுத்தியது; அக்டோபர் 13 அன்று என்எச் நோங்ஹியுப் வங்கி அதிகபட்சம் 3.9% வழங்கும் திட்டத்தைத் தொடங்கியது. அந்த வட்டி விகிதங்களுக்குத் தகுதிபெறும் சேமிப்பாளர்கள் அதிக வட்டி ஈட்டலாம். அதேவேளையில், வங்கிகளின் நிதிச் செலவுகளைப் பின்பற்றும் அடமானக் கடன் கொண்டவர்களின் தவணைகள் அதிகரிக்கும் அழுத்தத்தை எதிர்கொள்கின்றன.
வங்கிப் பத்திரங்களின் வருவாயும் உயர்ந்துள்ளது. ஓராண்டில் முதிர்வடையும் AAA தரமதிப்பீடு பெற்ற வங்கிப் பத்திரங்களின் வருவாய், ஆகஸ்ட் 27 அன்று 3.755%-ஆக இருந்தது; செப்டம்பர் 18 அன்று 4.033%-ஆக உயர்ந்தது. அக்டோபர் 15 அன்று அது 4.002%-ஆகக் குறைந்தபோதும், ஆகஸ்ட் அளவைவிட 0.247 சதவீதப் புள்ளி அதிகமாகவே இருந்தது.
ஐந்து பெரிய வங்கிகளில், அசலும் வட்டியும் வழக்கமான தவணைகளில் திருப்பிச் செலுத்தப்படும் புதிய அடமானக் கடன்களின் சராசரி வட்டி, ஜூலை மாத 4.66%-லிருந்து ஆகஸ்டில் 4.94%-ஆக உயர்ந்தது. 0.28 சதவீதப் புள்ளி அதிகரித்த இந்த உயர்வு, சமீபத்திய COFIX மாற்றத்துக்கு முன்பே கடன் செலவை உயர்த்தியது.
குடும்பங்கள் கூடுதலாக எவ்வளவு செலுத்த வேண்டியிருக்கும்?
பெரிய தொகையிலான அடமானக் கடனுக்குப் பொருந்தும்போது, வட்டியில் ஏற்படும் சிறிய மாற்றம்கூட கணிசமான பணச் செலவாக மாறலாம். நிலுவைத் தொகை மாறாமல் இருக்கும் நிலையில், 249 மில்லியன் வோன் கடனுக்கு வட்டியில் 0.23 சதவீதப் புள்ளி உயர்வு ஏற்பட்டால், ஆண்டுக்கு சுமார் 572,700 வோன் வட்டி கூடுதலாகச் செலுத்த வேண்டியிருக்கும்.
மாதந்தோறும் தவணை செலுத்தப்படும் கடன்களில், ஒவ்வொரு தவணையும் வட்டியைச் செலுத்துவதோடு நிலுவை அசலையும் குறைக்கிறது. 30 ஆண்டுகளுக்கான 400 மில்லியன் வோன் அடமானக் கடனில், வட்டி 4.5%-லிருந்து 6.0%-ஆக உயர்ந்தால், மாதத் தவணை சுமார் 2.02 மில்லியன் வோனிலிருந்து 2.39 மில்லியன் வோனாக அதிகரிக்கும். கூடுதலாகத் தேவைப்படும் தொகை மாதம் சுமார் 370,000 வோன்; ஆண்டுக்கு 4.44 மில்லியன் வோன். இதில் அசலும் வட்டியும் அடங்கும்.
மாதத் தவணை 2.27 மில்லியன் வோனிலிருந்து 2.79 மில்லியன் வோனாக உயர்ந்த கடனாளர், ஆண்டுக்கு 6.24 மில்லியன் வோன் கூடுதலாகச் செலுத்த வேண்டியிருக்கும்; இது முந்தைய தொகையைவிட சுமார் 23% அதிகம். உணவு, போக்குவரத்து, கல்வி உள்ளிட்ட தற்போதைய செலவுகளுடன் இந்தத் தொகையையும் குடும்பம் ஈடுகட்ட வேண்டும்.
கொரியா வங்கிகள் கூட்டமைப்பின் குடும்பக் கடன் வெளியீடு, வெளியிடப்படும் குறைந்தபட்ச மற்றும் அதிகபட்ச வட்டி விகிதங்கள் சில நிலையான அனுமானங்களை அடிப்படையாகக் கொண்டவை என விளக்குகிறது: கடன் தகுதி மதிப்பீடு 3, கடன் காலம் 30 ஆண்டுகள் அல்லது அந்தத் திட்டத்தின் அதிகபட்ச காலம், மேலும் கடன் தொகை வட்டி நிர்ணயத்தைப் பாதிக்கும் இடங்களில் 200 மில்லியன் வோன் கடன்.
மாதத் தவணை மற்றும் மொத்தக் கடன் செலவுக்கான எடுத்துக்காட்டுகள், முந்தைய மாதத்தின் சராசரிக் கடன் வட்டி கடன் காலம் முழுவதும் தொடரும் எனக் கருதுவதாகவும் கூட்டமைப்பு தெரிவிக்கிறது. தனிப்பட்ட கடனாளியின் தவணைகள், உண்மையான ஒப்பந்தம், நிலுவைத் தொகை, மீதமுள்ள காலம் மற்றும் எதிர்கால வட்டி மாற்றங்களைப் பொறுத்து அமையும்.
1.65 லட்சம் கோடி வோன் கடன்களின் வட்டி ஏன் மீள்நிர்ணயிக்கப்பட உள்ளது?
நிதி மேற்பார்வைச் சேவையின் புள்ளிவிவரங்கள், கொள்கை அடமானக் கடன் திட்டங்களைத் தவிர்த்து, உள்நாட்டின் 19 வங்கிகளில் உள்ள அடமானக் கடன்களை உள்ளடக்குகின்றன. நான்காவது காலாண்டில் வட்டி மாற்றத்துக்கு திட்டமிடப்பட்ட 165 டிரில்லியன் வோன் கடன்களையும், முந்தைய நிலையான வட்டி காலம் முடிவடையும் கடன்களையும் அவை அடையாளம் காட்டுகின்றன.
ஐந்து ஆண்டுகளுக்கு நிலையான வட்டி எனக் குறிப்பிடப்படும் அடமானக் கடனின் விலை, அந்த ஐந்து ஆண்டுகளுக்குப் பிறகு மாறலாம். 2021-இன் குறைந்த வட்டி காலத்தில் கடன் பெற்ற ஒருவருக்கு, 2026-இல் வட்டி மாற்றம் ஏற்பட்டால், மலிவான ஆரம்ப வட்டி மிகவும் அதிகமான வட்டியாக மாறக்கூடும்.
கொரிய வங்கியின் எடையிட்ட சராசரிப் புள்ளிவிவரங்களின்படி, வைப்புத்தொகை பெறும் வங்கிகளின் அடமானக் கடன் வட்டி 2021-ஆம் ஆண்டின் இரண்டாவது காலாண்டில் 2.70%-ஆகவும், 2026-ஆம் ஆண்டின் இரண்டாவது காலாண்டில் 4.26%-ஆகவும் இருந்தது; வித்தியாசம் 1.56 சதவீதப் புள்ளிகள்.
வட்டி மீள்நிர்ணயம் குறித்த புள்ளிவிவரங்களுடன் இணைக்கப்பட்ட கணக்கீடு, 165 டிரில்லியன் வோன் முழுவதும் ஐந்து ஆண்டுகளுக்குப் பிறகு வட்டி மீள்நிர்ணயிக்கப்படும் கடன்கள் எனவும், 30 ஆண்டுகளில் அசலும் வட்டியும் சமமான மாதத் தவணைகளில் செலுத்தப்படும் எனவும் கருதுகிறது. இந்த அனுமானங்களின்படி, ஆண்டுக் கூடுதல் தவணைச் சுமை சுமார் 1.7212 டிரில்லியன் வோனை எட்டுகிறது. இந்த மதிப்பீடு குறிப்பிட்ட கடன் விதிமுறைகளை அடிப்படையாகக் கொண்ட ஒரு சூழ்நிலைக் கணக்கு; உண்மையான தவணைகள் ஒப்பந்தத்துக்கு ஒப்பந்தம் மாறுபடும்.
இந்த அட்டவணை டிசம்பருடன் முடிவடைவதில்லை. வட்டி மாற்றத்துக்கு உள்ளாகும் அடமானக் கடன்களின் தொகை, 2027-ஆம் ஆண்டின் முதல் காலாண்டில் 137.3 டிரில்லியன் வோன், இரண்டாவது காலாண்டில் 154.4 டிரில்லியன் வோன், மூன்றாவது காலாண்டில் 127.7 டிரில்லியன் வோன், நான்காவது காலாண்டில் 143.5 டிரில்லியன் வோன் என உள்ளது. புள்ளிவிவரங்களில் இடம்பெறும் அடுத்தடுத்த ஆண்டுகளிலும் ஒவ்வொரு காலாண்டுத் தொகையும் 120 டிரில்லியன் வோனைத் தாண்டுகிறது; 2030-ஆம் ஆண்டில் 162.7 டிரில்லியன் வோனுக்கும் 169.9 டிரில்லியன் வோனுக்கும் இடையே உள்ளது.
மாறும் வட்டி கடன்கள் இன்னும் பரவலாக உள்ளன
கொள்கை அடமானக் கடன்களைத் தவிர்த்து, இரண்டாவது காலாண்டில் வங்கிகள் புதிதாக வழங்கிய 41.5 டிரில்லியன் வோன் அடமானக் கடன்களில் 36.3 டிரில்லியன் வோன் மாறும் வட்டி கடன்கள் என நிதி மேற்பார்வைச் சேவையின் புள்ளிவிவரங்கள் தெரிவிக்கின்றன. அவற்றின் பங்கு 87.5%.
அந்தக் காலாண்டின் முடிவில் நிலுவையில் இருந்த அடமானக் கடன்களில், மாறும் வட்டி கடன்கள் 767 டிரில்லியன் வோன் மொத்தத்தில் 497.1 டிரில்லியன் வோனாக இருந்தன; அதாவது 64.8%. எனவே, நிலுவையில் உள்ள கடன் தொகையில் கிட்டத்தட்ட மூன்றில் இரண்டு பங்கு வட்டி மாற்றங்களால் பாதிக்கப்படும் நிலையில் இருந்தது.
ஆகஸ்ட் மாதக் கடன் அளவீட்டின்படி, புதிதாக வழங்கப்பட்ட அடமானக் கடன்களில் மாறும் வட்டி கடன்களின் பங்கு 64.7%. இந்தப் புள்ளிவிவரங்கள் வெவ்வேறு காலங்களையும் கடன் பெறுநர் குழுக்களையும் உள்ளடக்கியவை. எனினும், அடமானக் கடன்களின் பெரும் பகுதியை வட்டி மாற்றங்கள் பாதிக்கின்றன என்பதை இரண்டுமே காட்டுகின்றன.
தற்போதைய கடனாளிகள் பொதுவாக, தங்கள் ஒப்பந்தத்தில் குறிப்பிடப்பட்டுள்ள வட்டி மாற்றத் தேதியிலிருந்து புதிய வட்டியைச் செலுத்தத் தொடங்குவார்கள். ஆறு மாதங்களுக்கு ஒருமுறை வட்டி மாறும் கடனாளியின் அட்டவணை, ஐந்து ஆண்டுகள் நிலையான வட்டி காலம் முடியும் கடனாளியின் அட்டவணையிலிருந்து மாறுபடும். அக்டோபர் 16 முதல் தொடர்புடைய புதிய கடன்களின் விலை உடனடியாக மாறுகிறது; ஏற்கெனவே கடன் பெற்ற குடும்பங்களின் தவணைகள் அவரவர் ஒப்பந்த அட்டவணைப்படி மாறும்.
நீண்டகால நிலையான வட்டி பாதுகாப்பளிக்குமா?
ஐந்து ஆண்டுகளுக்கு நிலையான வட்டி கொண்ட அடமானக் கடன்களும் அதிகச் செலவானவை ஆகிவிட்டன. வங்கிக் கணக்கெடுப்பில் இவற்றின் வட்டி வரம்பு 5.23%-லிருந்து 6.61%-வரை எனக் குறிப்பிடப்பட்டது; ஜனவரி இறுதியில் அது 4.48%-லிருந்து 4.86%-வரை இருந்தது. இந்தக் கடன்களின் வட்டி வங்கிப் பத்திரங்களின் வருவாயை அடிப்படையாகக் கொண்டு நிர்ணயிக்கப்படுவதால், புதிய கடனாளிகள் வட்டியை உறுதிசெய்வதற்கு முன்பே சந்தை மாற்றங்களால் பாதிக்கப்படுகின்றனர்.
நீண்ட காலத்துக்கு நிலையான வட்டி கொண்ட அடமானக் கடன்களை விரிவுபடுத்துவதே கொள்கைச் சவாலாக உள்ளது. வங்கிகள் ஒப்பீட்டளவில் குறுகிய காலத்துக்கு நிதி திரட்டுகின்றன. அந்த நிதியை 20 அல்லது 30 ஆண்டுகளுக்கு மாறாத வட்டியில் கடனாக வழங்கும்போது, வங்கிகளின் சொந்த நிதிச் செலவு உயர்ந்தாலும் அடமானக் கடன் வருவாய் மாறாமல் இருக்கும் அபாயம் உருவாகிறது.
நீண்டகால நிலையான வட்டி அடமானக் கடன்கள் தொடர்பான பணிக்குழு தற்போது செயல்படவில்லை என்றும், உள்மட்டப் பரிசீலனை தொடர்கிறது என்றும் நிதிச் சேவைகள் ஆணையம் ஹான் சாங்-மின்னின் அலுவலகத்திடம் தெரிவித்தது. அந்தப் பணிக்குழு முந்தைய ஆண்டு மே 30 அன்று முதல் கூட்டத்தை நடத்தியது.
ஆணையத்தின் பணிப்பின் பேரில் கொரியா நிதி நிறுவனம் நடத்திய ஆய்வின்படி, நிலையான அடிப்படை வைப்புத்தொகைகள், ஏற்கெனவே உள்ள அடமானக் கடன்களில் குறைந்தது 31.6 டிரில்லியன் வோனை நீண்டகால நிலையான வட்டி கடன்களாக மாற்றுவதற்கு ஆதரவளிக்கக்கூடும். நிலையான அடிப்படை வைப்புத்தொகைகள் என்பவை வங்கியில் தொடர்ந்து இருக்கக்கூடிய நிதி; அவை நம்பகமான நிதி ஆதாரத்தை வழங்குகின்றன.
அடமானக் கடன் ஆதரவுப் பத்திரங்களையும் அடமானப் பிணையப் பத்திரங்களையும் விரிவுபடுத்தவும் அந்த நிறுவனம் முன்மொழிந்தது. அடமானக் கடன் ஆதரவுப் பத்திரங்கள், அடமானக் கடன் தவணை வருவாயை அடிப்படையாகக் கொண்டு நிதி திரட்டுகின்றன. அடமானப் பிணையப் பத்திரங்களில், வங்கிகள் அடமானக் கடன்கள் உள்ளிட்ட சொத்துத் தொகுப்பை அடிப்படையாகக் கொண்டு கடன் பெறுகின்றன; அதேவேளை, திருப்பிச் செலுத்தும் பொறுப்பும் அவற்றிடமே நீடிக்கிறது. நீண்ட காலத்துக்கு நிதி பெற வங்கிகளுக்கு இவ்விரண்டும் உதவும்.
நீண்டகால நிலையான வட்டி அடமானக் கடன்களை ஆதரிப்பதற்காக, வங்கிகள் வெளியிடும் அடமானப் பிணையப் பத்திரங்களுக்கு கொரியா வீட்டு நிதி நிறுவனம் திருப்பிச் செலுத்தல் உத்தரவாதம் வழங்குகிறது. ஏப்ரல் மாதத்துக்குள் ஒன்பது வங்கிகளுடன் அது தொடர்புடைய ஒப்பந்தங்களில் கையெழுத்திட்டிருந்தது. இந்த நிதி ஆதாரத்தை விரிவுபடுத்தினால், கடனாளிகளுக்கு நீண்ட காலத்துக்கு முன்கூட்டியே கணிக்கக்கூடிய தவணைகளை வழங்கும் வங்கிகளின் திறன் அதிகரிக்கும்.
அடுத்த கொள்கைக் கூட்டங்களில் என்ன நடக்கலாம்?
கொரிய வங்கி ஜூலை மற்றும் ஆகஸ்ட் மாதங்களில் தலா 0.25 சதவீதப் புள்ளி அளவுக்கு கொள்கை வட்டியை உயர்த்தி, அதை 3.00%-ஆகக் கொண்டு வந்தது. செப்டம்பர் நுகர்வோர் விலைகள் முந்தைய ஆண்டைவிட 2.9% உயர்ந்தன; வங்கியின் 2% பணவீக்க இலக்கைவிட இது அதிகம். அமெரிக்காவில் செப்டம்பர் பணவீக்கம் 3.7%-ஆக இருந்தது; எதிர்பார்ப்பு 3.6%.
யோன்செய் பல்கலைக்கழகத்தின் பொருளியல் துறைக் கௌரவப் பேராசிரியர் கிம் ஜங்-சிக், ஆண்டிறுதிக்குள் கொரிய வங்கி மீண்டும் வட்டியை உயர்த்தும் என எதிர்பார்க்கிறார். அதேவேளை, அதிகப்படியான உயர்வுகள் நிதி நெருக்கடியை மோசமாக்கி, பங்குச் சந்தை மற்றும் சொத்துச் சந்தைகளில் நிலையற்ற தன்மையை ஏற்படுத்தக்கூடும் என்றும் அவர் எச்சரித்தார்.
இன்ஹா பல்கலைக்கழகத்தின் நிதி மற்றும் மேலாண்மைத் துறைப் பேராசிரியர் லீ மின்-ஹ்வான், போர் மற்றும் உயர்ந்த எண்ணெய் விலைகளால் ஏற்படும் பணவீக்க அழுத்தத்தைக் கட்டுப்படுத்த மேலும் இறுக்கமான கொள்கை தேவைப்படலாம் என்றார். ஆண்டிறுதிக்குள் மாறும் வட்டி அடமானக் கடன்களின் உச்ச வட்டி 7%-ஐ எட்டுவது சாத்தியம் என அவர் கருதினார்.
நிலுவைத் தொகை மாறாமல் இருந்தால், 300 மில்லியன் வோன் கடனுக்கு 7% வட்டி என்றால் ஆண்டுக்கு 21 மில்லியன் வோன் வட்டி செலுத்த வேண்டும்; 6.48% வட்டியில் இது 19.44 மில்லியன் வோன். வித்தியாசம் ஆண்டுக்கு 1.56 மில்லியன் வோன், அதாவது அசல் தவணைக்கு முன் மாதத்துக்கு சராசரியாக 130,000 வோன்.
அடுத்த கொள்கை முடிவுகள் அக்டோபர் மற்றும் நவம்பர் மாதங்களில் அறிவிக்கத் திட்டமிடப்பட்டுள்ளன; கூட்டங்களுக்கான துல்லியமான தேதிகள் குறிப்பிடப்படவில்லை. மேலும் வட்டி உயர்வுகள் இன்னும் முடிவுசெய்யப்படவில்லை. வைப்புத்தொகைக்கான போட்டி, பத்திர வருவாய், வங்கிக் கட்டணங்கள் மற்றும் தள்ளுபடிகளும் அடமானக் கடன் விலையைப் பாதிக்கும். எனவே, உயர்வின் அளவும் காலமும் ஒவ்வொரு கடனாளியின் ஒப்பந்தத்தையும் அடுத்த வட்டி மாற்றத் தேதியையும் பொறுத்திருக்கும்.
முக்கிய அம்சங்கள்
- செப்டம்பர் 2026 COFIX 0.25 சதவீதப் புள்ளி உயர்ந்து 3.43%-ஐ எட்டியது; நவம்பர் 2022-க்குப் பிறகு இதுவே மிகப் பெரிய மாதாந்திர உயர்வு.
- வங்கி வட்டி அட்டவணைகளின்படி, மாறும் வட்டி அடமானக் கடன்களின் உச்ச வட்டி என்எச் நோங்ஹியுப்புக்கு 6.48%, வூரிக்கு 6.20%, கேபி கூக்மினுக்கு 6.04% என இருந்தது.
- கொள்கை அடமானக் கடன்களைத் தவிர்த்து, 165 டிரில்லியன் வோன் மதிப்பிலான வங்கிக் கடன்களின் வட்டி நான்காவது காலாண்டில் மாற்றியமைக்கப்பட உள்ளது.
- அந்தக் கடன்கள் அனைத்தும் ஐந்து ஆண்டுகளுக்குப் பிறகு வட்டி மீள்நிர்ணயிக்கப்படும் எனக் கருதும் கணக்கீட்டின்படி, ஆண்டுக் கூடுதல் தவணைச் சுமை சுமார் 1.72 டிரில்லியன் வோன்.
- இரண்டாவது காலாண்டின் இறுதியில், நிலுவையில் இருந்த வங்கிகளின் அடமானக் கடன் தொகையில் மாறும் வட்டி கடன்கள் 64.8% ஆக இருந்தன.
- அக்டோபர், நவம்பர் கொள்கை முடிவுகள், வங்கிகளின் நிதிச் செலவுகள் மற்றும் தனிப்பட்ட ஒப்பந்தத் தேதிகள் ஆகியவை குடும்பத் தவணைகளில் அடுத்த மாற்றங்களைத் தீர்மானிக்கும்.