திருப்பிச் செலுத்த வேண்டிய காலக்கெடு கொண்ட வெளிநாட்டு நாணய நிதியம்
130 பில்லியன் டாலருக்கும் அதிகமான நிதியை ஈர்த்துள்ள வெளிநாட்டு நாணய வைப்புத் தொகைகளுக்காக, அடுத்த மூன்று முதல் ஐந்து ஆண்டுகளில் வட்டியையும் சேர்த்து 160 பில்லியன் முதல் 170 பில்லியன் டாலர் வரை இந்தியா திருப்பிச் செலுத்த வேண்டியிருக்கலாம் என்று கோட்டக் மகிந்திரா வங்கியின் நிறுவுநரும் செயல் சாரா இயக்குநருமான உதய் கோட்டக் தெரிவித்தார். உலகளாவிய அதிர்ச்சிகளிலிருந்து பாதுகாப்பளிக்கும் இந்த நிதி இருக்கும்போதே தயாராகத் தொடங்க வேண்டும் என்பதே அவரது செய்தி.
உள்ளடக்கம்
- திருப்பிச் செலுத்த வேண்டிய காலக்கெடு கொண்ட வெளிநாட்டு நாணய நிதியம்
- இந்த வைப்புத் தொகைகள் இந்தியாவுக்கு அளிப்பது என்ன?
- ஆகஸ்ட் 31 இறுதித் தேதி ஏன் முக்கியமானது?
- அமெரிக்கப் பத்திரங்களின் வருவாய் விகிதங்கள் எவ்வாறு தொடர்புடையவை?
- உள்நாட்டுச் சேமிப்பை வரிகள் வழிநடத்துகின்றன
- உள்நாட்டில் வாங்குவதும் வெளிநாட்டினர் விற்பதும் ஒரே நேரத்தில் நிகழலாம்
- தங்க இறக்குமதி டாலருக்கான தேவையை மேலும் அதிகரிக்கிறது
- திருப்பிச் செலுத்தும் காலம் வருவதற்கு முன் இந்தியா எதை உருவாக்க வேண்டும்?
- முக்கிய அம்சங்கள்
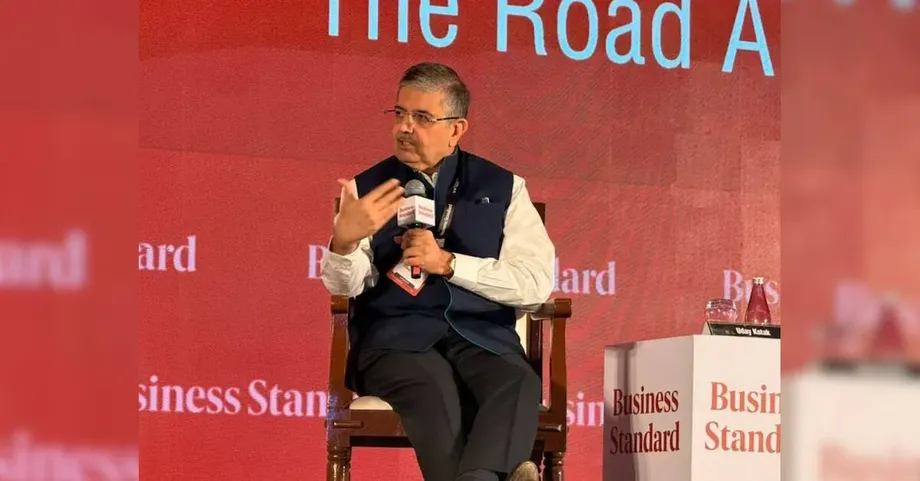
அக்டோபர் 26 அன்று மும்பையின் ஜியோ வேர்ல்ட் கன்வென்ஷன் சென்டரில் நடைபெற்ற பிசினஸ் ஸ்டாண்டர்ட் BFSI இன்சைட் உச்சிமாநாடு 2026-இல் பேசிய கோட்டக், மத்திய கிழக்கு மோதல் மற்றும் ரஷ்யா-உக்ரைன் போர் நிலவிய சூழலில் இந்த நிதியைப் பெற்றதற்காக அரசையும் இந்திய ரிசர்வ் வங்கியையும் (RBI) பாராட்டினார். FCNR(B) நிதி திரட்டலைப் பயனுள்ள பாதுகாப்பு அரணாக அவர் விவரித்தார்; இது இந்தியாவின் பொருளாதாரத்தை வலுப்படுத்த அவகாசம் அளிக்கிறது என்றார்.
வைப்புத் தொகைகளை இறுதியில் திருப்பிச் செலுத்த வேண்டியிருப்பதால், அடுத்த சில ஆண்டுகள் தயாராவதற்கான காலமாக இருக்கும் என்று கோட்டக் கூறினார். திருப்பிச் செலுத்த வேண்டிய தொகைக்கான வரம்பு அவரது மதிப்பீடு; ஒவ்வொரு ஆண்டும் முதிர்வடையும் தொகை எவ்வளவு என்பதைக் காட்டும் கால அட்டவணையை அவர் வழங்கவில்லை.
வைப்புத் தொகைகள் முதிர்வடைவதற்கு முன்பே கொள்கை வகுப்பாளர்கள் ஏன் செயல்பட வேண்டும் என்பதை விளக்கிய கோட்டக் கூறினார்:
இதைப் பற்றி இன்று நாம் பதற்றமடையத் தேவையில்லை; ஆனால் இதைத் திட்டமிட்டுச் செயல்படுத்த வேண்டும். தவிர்க்க முடியாமல் வரவிருக்கும் அந்தக் காலத்திற்காக இந்தியாவின் பொருளாதார மற்றும் நிதிக் கட்டமைப்பை நாம் உருவாக்க வேண்டும்.
தனித்தனியாக விவாதிக்கப்படும் பல அழுத்தங்களை அவரது வாதம் ஒன்றிணைத்தது: டாலர் கடன் பெறுவதற்கான செலவு, இந்திய சேமிப்புக்கான போட்டி, வெளிநாட்டு முதலீட்டாளர்கள் தங்கள் பணத்தைத் திரும்பப் பெறுவது, தங்க இறக்குமதிக்காகச் செலவிடப்படும் வெளிநாட்டு நாணயம் ஆகியவை. இவை அனைத்தும் எதிர்கால வெளிநாட்டுப் பணப்பரிவர்த்தனைகளை இந்தியா எந்த அளவு எளிதாகச் சமாளிக்க முடியும் என்பதைத் தீர்மானிக்கின்றன.
இந்த வைப்புத் தொகைகள் இந்தியாவுக்கு அளிப்பது என்ன?
FCNR(B) என்பது Foreign Currency Non-Resident (Bank) என்பதன் சுருக்கம். இந்தியாவுக்கு வெளியே வசிக்கும் தகுதியுடையோர் வெளிநாட்டு நாணயங்களில் வங்கிகளில் வைத்திருக்கும் வைப்புத் தொகைகளே இவை. வங்கிகள் வெளிநாட்டு நாணய நிதியைப் பெற்று, வைப்புத் தொகைகள் முதிர்வடையும்போது ஒப்புக்கொண்ட வட்டியுடன் அந்தப் பணத்தைத் திருப்பிச் செலுத்த வேண்டிய பொறுப்பைப் பெறுகின்றன.
சர்வதேசப் பணப்பரிவர்த்தனைகளுக்கு வெளிநாடுகளில் ஏற்றுக்கொள்ளப்படும் நாணயங்கள் தேவைப்படுவதால், வெளிநாட்டு நாணய நிதி முக்கியமானது. இந்திய ரூபாய் சேமிப்பு உள்நாட்டுச் செயல்பாடுகளுக்கு ஆதரவளிக்கிறது; டாலர்கள் மற்றும் பிற வெளிநாட்டு நாணயங்கள், வெளிநாட்டு விநியோகஸ்தர்கள், முதலீட்டாளர்கள், கடனளிப்போருக்குச் செலுத்த வேண்டிய தொகைகளைச் செலுத்த உதவுகின்றன.
புவிசார் அரசியல் நிச்சயமற்ற சூழலில் இந்த நிதி திரட்டல் இந்தியாவின் வெளிநாட்டு நாணய வளங்களை வலுப்படுத்தியதாகக் கோட்டக் கூறினார். நிலையான வட்டி விகிதத்தில் நிதி திரட்டியதும், பின்னர் உலகளாவிய கடன் செலவுகள் உயர்ந்தால் ஏற்படக்கூடிய பாதிப்பிலிருந்து பாதுகாப்பளித்தது.
இந்தப் பலனுடன் எதிர்காலக் கடப்பாடும் உள்ளது. வைப்புத் தொகைகள் முதிர்வடையும்போது அவற்றைத் திருப்பிச் செலுத்த வங்கிகளுக்கு வெளிநாட்டு நாணயம் தேவைப்படும்; இல்லையெனில் வைப்பாளர்களைப் புதுப்பிக்கச் சம்மதிக்க வைக்க வேண்டும். இந்த வைப்புகள் அளிக்கும் அவகாசத்தில், வெளிநாட்டு வருமானத்துக்கான வலுவான ஆதாரங்களையும் நிதி மீள்திறனையும் இந்தியா உருவாக்க வேண்டும் என்பதே கோட்டக்கின் கவலை.
எனவே நடைமுறைச் சவால் காலப்போக்கில் விரிகிறது: முதலில் நிதி கிடைத்து நிதி அமைப்புக்கு ஆதரவளிக்கிறது; பின்னர் அதைத் திருப்பிச் செலுத்த வேண்டிய தேவை உருவாகிறது. தயாராவது என்பது கடன்பட்ட தொகையையும், பணம் செலுத்த வேண்டிய காலத்தையும் கருத்தில் கொள்வதாகும்.
ஆகஸ்ட் 31 இறுதித் தேதி ஏன் முக்கியமானது?
செப்டம்பர் தொடக்கத்தில் அமெரிக்கப் பத்திரங்களின் வருவாய்விகிதங்கள் கடுமையாக உயர்வதற்கு முன்பே, ஆகஸ்ட் 31 அன்று நிதி திரட்டும் திட்டத்தை முடித்ததற்காக RBI-ஐ கோட்டக் பாராட்டினார். உயர்வுக்கு முன்பே இந்தியா நிலையான விகிதத்தில் டாலர் நிதியைப் பெற்றதாகவும், குறைந்தது 100 அடிப்படைப் புள்ளிகள் அதிகமாக இருந்திருக்கும் செலவைத் தவிர்த்ததாகவும் அவர் கூறினார்.
ஒரு அடிப்படைப் புள்ளி என்பது ஒரு சதவீதப் புள்ளியின் நூறில் ஒரு பங்கு. 100 அடிப்படைப் புள்ளிகள் உயர்வு என்றால், எடுத்துக்காட்டாக, ஆண்டு வட்டி விகிதம் 5%-லிருந்து 6%-ஆக உயர்வது. பெரிய அளவிலான கடன் திட்டத்தில், இந்த ஒரு சதவீதப் புள்ளி வட்டி செலுத்துதலில் கணிசமான வேறுபாட்டை ஏற்படுத்தும்.
கோட்டக் விவரித்த நிகழ்வுகளின் வரிசை இதுதான்:
- ஆகஸ்ட் 31: கோட்டக்கின் கூற்றுப்படி, RBI வைப்புத் தொகை திரட்டும் திட்டத்தை முடித்தது.
- செப்டம்பர் தொடக்கம்: அமெரிக்கப் பத்திரங்களின் வருவாய்விகிதங்கள் கடுமையாக உயர்ந்து, புதிய டாலர் நிதி பெறுவதற்கான செலவை அதிகரித்தன.
- அக்டோபர் 26, 2026: மும்பை உச்சிமாநாட்டில் உரையாற்றியபோது, எதிர்காலத் திருப்பிச் செலுத்தலுக்குத் தயாராகுமாறு கோட்டக் வலியுறுத்தினார்.
- அடுத்த மூன்று முதல் ஐந்து ஆண்டுகள்: வைப்புத் தொகைகள் திருப்பிச் செலுத்தப்பட வேண்டியதற்கு முன் இந்தியாவின் நிதி நிலையை வலுப்படுத்துவதற்கான காலமாக அவர் மதிப்பிட்டது.
கோட்டக்கின் மதிப்பீட்டின்படி, நிதி திரட்டிய நேரத்தில் இந்தக் காலத் தேர்வு செலவை மிச்சப்படுத்தியது. அதன் பிறகு என்ன செய்ய வேண்டும் என்பதில்தான் அவரது எச்சரிக்கை கவனம் செலுத்தியது: குறைந்த செலவிலான நிதி கிடைக்கும் இந்தக் காலத்தைப் பயன்படுத்தி, இறுதிக் கட்டணத்தைச் செலுத்தும் இந்தியாவின் திறனை மேம்படுத்த வேண்டும்.
அமெரிக்கப் பத்திரங்களின் வருவாய் விகிதங்கள் எவ்வாறு தொடர்புடையவை?
அமெரிக்க அரசுப் பத்திரங்களின் வருவாய்க்கும் இந்திய அரசுப் பத்திரங்களின் வருவாய்க்கும் இடையிலான போட்டியையும் கோட்டக் சுட்டிக்காட்டினார். 10 ஆண்டுகளில் முதிர்வடையும் அமெரிக்க கருவூலப் பத்திரத்தின் வருவாய் சுமார் 5% என்றும், அதே முதிர்வுக் காலமுள்ள இந்திய அரசுப் பத்திரத்தின் வருவாய் ஏறத்தாழ 7.4% என்றும் அவர் குறிப்பிட்டார்.
நாணயப் பரிவர்த்தனை ஏற்பாடுகள் இந்த ஒப்பீட்டை மாற்றக்கூடும். டாலர் சொத்தில் முதலீடு செய்யும் ரூபாய் முதலீட்டாளர், பத்திரத்தின் மதிப்பு மாறுவதுடன் மாற்று விகித ஏற்ற இறக்கங்களையும் எதிர்கொள்கிறார். முதலீட்டின் ரூபாய் மதிப்பு குறித்த நிச்சயமின்மையைக் குறைக்க, எதிர்கால நாணயப் பரிமாற்றத்தை முன்கூட்டியே ஏற்பாடு செய்வதே நாணய இடர் காப்பீடு (hedging) எனப்படுகிறது.
ஆண்டு நாணய இடர் காப்பீட்டுக் கூறு சுமார் 3.5% என்று கோட்டக் குறிப்பிட்டு, அமெரிக்க முதலீட்டின் ரூபாய் மதிப்பிலான மொத்த வருவாய் தோராயமாக 8.5% என்று கணித்தார். இந்தக் கணக்கீடு, டாலர் வருவாயுடன் நாணயக் கூறையும் சேர்க்கிறது. நடைமுறையில், நாணயப் பரிவர்த்தனையின் திசையைப் பொறுத்து, முதலீட்டாளர் தொடர்புடைய எதிர்கால நாணய வித்தியாசத்தைச் செலுத்த வேண்டுமா அல்லது பெற வேண்டுமா என்பது தீர்மானிக்கப்படும்.
அவர் அளித்த கணக்குகளின்படி, இந்திய அரசுப் பத்திரத்துடன் ஒப்பிடுகையில் கிடைக்கும் வருவாய் முன்னிலை 1.1 சதவீதப் புள்ளிகள் அல்லது 110 அடிப்படைப் புள்ளிகள். உண்மையான வருவாய், பரிவர்த்தனையின் நிபந்தனைகள், சந்தைக்கான அணுகல் மற்றும் பிற செலவுகளைப் பொறுத்தது.
வெவ்வேறு நாணயங்களில் கிடைக்கும் முதலீட்டு வாய்ப்புகளை முதலீட்டாளர்கள் ஒப்பிடுகிறார்கள் என்பதே கோட்டக்கின் பரந்த கவலை. பணவீக்கம் மற்றும் புவிசார் அரசியல் பதற்றங்களுக்கு இடையே, 10 ஆண்டு முதிர்வுக் காலமுள்ள இந்திய அரசுப் பத்திரத்தின் வருவாய் சுமார் 75 முதல் 80 அடிப்படைப் புள்ளிகள் உயர்ந்ததாகவும் அவர் கூறினார். பிற உள்நாட்டுக் கடன்களுக்கான வட்டி விகிதங்கள் நிர்ணயிக்கப்படும் அளவுகோல்களையும் இந்த மாற்றங்கள் பாதிக்கின்றன.
உள்நாட்டுச் சேமிப்பை வரிகள் வழிநடத்துகின்றன
பணத்தை எங்கு முதலீடு செய்வது என்பதைத் தீர்மானிப்பதற்கு முன் இந்திய முதலீட்டாளர்கள் இன்னொரு ஒப்பீட்டையும் எதிர்கொள்கின்றனர்: வரிக்குப் பிறகு வருவாயில் எவ்வளவு கையில் மிஞ்சும் என்பதே அது. கூடுதல் வரி உள்ளிட்ட பிற கட்டணங்களையும் சேர்த்து மூலதன ஆதாயத்துக்கான பயனுள்ள வரி விகிதம் சுமார் 14.95% என்றும், பெரிய தனிநபர் முதலீட்டாளர்களின் வட்டி வருமானத்துக்கான வரி 39% வரை செல்லக்கூடும் என்றும் கோட்டக் குறிப்பிட்டார்.
வாங்கிய விலையைவிட அதிக விலைக்கு முதலீட்டை விற்கும்போது கிடைக்கும் லாபமே மூலதன ஆதாயம். வைப்பில் இடப்படும் அல்லது வட்டி தரும் நிதிக் கருவி வழியாகக் கடனாக வழங்கப்படும் பணத்துக்குக் கிடைக்கும் தொகையே வட்டி. இவற்றுக்கு விதிக்கப்படும் வரி முறை, சேமிப்பாளருக்கு எந்த முதலீடு அதிக கவர்ச்சிகரமாகத் தெரிகிறது என்பதைப் பாதிக்கலாம்.
கோட்டக் குறிப்பிட்ட விகிதங்களின்படி, வரிக்குட்பட்ட 100 ரூபாய் ஆதாயத்தில் வரிக்குப் பிறகு சுமார் 85.05 ரூபாய் மிஞ்சும்; அதே சமயம் வரிக்குட்பட்ட 100 ரூபாய் வட்டியில் 61 ரூபாய் மிஞ்சும். வரி வேறுபாட்டைக் காட்டுவதற்காக இந்த எடுத்துக்காட்டில் வருமானத் தொகை ஒரே அளவில் வைக்கப்பட்டுள்ளது; உண்மையான வரிப் பொறுப்பு முதலீட்டாளரையும் முதலீட்டையும் பொறுத்தது.
இந்த வேறுபாடு, உபரிப் பணம் வைத்திருப்போரைப் பங்குகள் உள்ளிட்ட மூலதன ஆதாயம் தரும் முதலீடுகளைத் தேர்ந்தெடுக்கத் தூண்டி, வைப்புத் தொகைகள் மற்றும் வட்டி தரும் பிற கருவிகளுக்கான தேவையில் அழுத்தத்தை ஏற்படுத்துவதாகக் கோட்டக் கூறினார்.
வங்கிகளுக்கு, குடும்பச் சேமிப்பு எவ்வாறு ஒதுக்கப்படுகிறது என்பது முக்கியம்; ஏனெனில் வைப்புத் தொகைகள் நிதியின் முக்கிய ஆதாரமாக உள்ளன. உள்நாட்டு வரித் தேர்வுகளையும் வெளிநாட்டு நாணய நிதியையும் கோட்டக் ஒரே விவாதத்தில் இணைத்தார்: நிதி அமைப்பு பணத்தை எங்கிருந்து பெறுகிறது, அதற்காக எவ்வளவு செலுத்த வேண்டும் ஆகிய இரண்டையும் இவை பாதிக்கின்றன.
உள்நாட்டில் வாங்குவதும் வெளிநாட்டினர் விற்பதும் ஒரே நேரத்தில் நிகழலாம்
இந்தியச் சொத்துகளில் வெளிநாட்டு போர்ட்ஃபோலியோ முதலீட்டாளர்கள் சுமார் 700 பில்லியன் டாலர் வைத்திருப்பதாகக் கோட்டக் மதிப்பிட்டார். அந்நிய நேரடி முதலீட்டையும் சேர்த்தால், மொத்த வெளிநாட்டு முதலீட்டு இருப்பு சுமார் 1.5 டிரில்லியன் டாலர் என்று அவர் கணித்தார்.
போர்ட்ஃபோலியோ முதலீட்டில் பங்குகள், பத்திரங்கள் போன்ற நிதிச் சொத்துகளில் உள்ள முதலீடுகள் அடங்கும். அந்நிய நேரடி முதலீடு என்பது பொதுவாக ஒரு வணிகத்தில் நீண்டகால உரிமைப் பங்கைக் குறிக்கிறது. இந்தியப் பொருளாதாரத்திலும் சந்தைகளிலும் வெளிநாட்டினரின் பங்கேற்பு எந்த அளவில் உள்ளது என்பதை விளக்கவே கோட்டக் இந்தப் புள்ளிவிவரங்களைப் பயன்படுத்தினார்.
வெளிநாட்டு முதலீட்டாளர்கள் விற்கும்போது உள்நாட்டு முதலீட்டாளர்கள் வாங்குவதன் மூலம் பங்கு விலைகளுக்கு ஆதரவளிக்கலாம். பின்னர் வெளிநாட்டு விற்பனையாளர்கள் ரூபாயில் கிடைத்த தொகையை டாலராக மாற்றி வெளிநாட்டுக்கு அனுப்பலாம். இதனால் சந்தையில் உள்நாட்டுப் பங்கேற்பு வலுவாக இருந்தாலும், வெளிநாட்டு நாணயத்துக்கான தேவை உருவாகும்.
இந்தப் பரிவர்த்தனைகளில் இந்திய வாங்குநர்களின் பங்கை விவரித்த கோட்டக் கூறினார்:
ஒருபுறம், வெளிநாட்டு முதலீட்டுப் பாய்ச்சல்கள் நிகழும்போது இந்திய முதலீட்டாளர் எதிர்நிலையாக இருக்கிறார். மறுபுறம், இந்திய முதலீட்டாளர் நேரடியாகவோ மறைமுகமாகவோ வெளிநாட்டினருக்கு வெளியேறும் வாய்ப்பளிக்கிறார்; அதற்கு நான் எதிரானவன் அல்ல. இது சுதந்திரச் சந்தை. அதை நாம் மதிக்க வேண்டும்.
உள்நாட்டு முதலீட்டு ஏற்றத்தையும் இந்தியாவின் வெளிநாட்டுப் பரிவர்த்தனைக் கணக்குகளையும் அவரது கவலை இணைத்தது. உள்ளூர் வாங்குதல் விற்கப்படும் சொத்துகளை உள்வாங்கலாம்; அதேவேளை முதலீட்டாளர்கள் தங்கள் வருவாயை வெளிநாட்டுக்கு அனுப்புவதற்கேற்ப நாணயச் சந்தை பரிவர்த்தனைகளையும் கையாள வேண்டியிருக்கும்.
தங்க இறக்குமதி டாலருக்கான தேவையை மேலும் அதிகரிக்கிறது
2026 மார்ச்சில் முடிவடைந்த நிதியாண்டில் 26 பில்லியன் டாலர் நடப்புக் கணக்குப் பற்றாக்குறையும், 72 பில்லியன் டாலர் தங்க இறக்குமதியும் இருந்ததாகக் கோட்டக் குறிப்பிட்டார். அந்தத் தங்க இறக்குமதி இல்லையெனில் இந்தியா நடப்புக் கணக்கில் உபரி பதிவுசெய்திருக்கும் என்று அவர் வாதிட்டார்.
நடப்புக் கணக்கு என்பது பொருட்கள் மற்றும் சேவைகளின் வர்த்தகத்துடன், எல்லை தாண்டிய வருமானம் மற்றும் பரிமாற்றங்களையும் பதிவு செய்கிறது. இந்தப் பிரிவுகளின் கீழ் வெளிநாடுகளுக்குச் செலுத்தும் தொகை, பெறும் தொகையைவிட அதிகமாக இருந்தால் அது பற்றாக்குறையாகும். அப்போது இந்தியாவுக்கு முதலீட்டுப் பாய்ச்சல்கள், கடன் அல்லது பிற வெளிநாட்டு வளங்கள் மூலம் நிதி தேவைப்படும்.
கோட்டக் பயன்படுத்திய புள்ளிவிவரங்களின்படி, 26 பில்லியன் டாலர் பற்றாக்குறையிலிருந்து 72 பில்லியன் டாலர் தங்க இறக்குமதியைக் கழித்தால், கணக்கின் மற்ற அனைத்துப் பகுதிகளும் மாறாமல் இருக்கும்பட்சத்தில் 46 பில்லியன் டாலர் உபரி கிடைக்கும். எனவே அவர் குறிப்பிட்ட பற்றாக்குறையைவிட தங்க இறக்குமதி சுமார் 2.8 மடங்கு அதிகம்.
2027 மார்ச்சில் முடிவடையும் நிதியாண்டில் தங்க இறக்குமதி 90 பில்லியன் டாலரை எட்டக்கூடும் என்றும், எண்ணெய் இறக்குமதி 60 பில்லியன் முதல் 65 பில்லியன் டாலராக இருக்கலாம் என்றும் கோட்டக் கூறினார். அவரது தங்க இறக்குமதி கணிப்பு, முந்தைய ஆண்டின் 72 பில்லியன் டாலர் அளவைவிட 18 பில்லியன் டாலர் அல்லது 25% அதிகம்.
இந்தியக் குடும்பங்கள் தங்கம் வைத்திருக்க உரிமை உண்டு என்பதை ஏற்றுக்கொண்ட கோட்டக், அதை வாங்குவதற்குத் தேவைப்படும் வெளிநாட்டு நாணயத்தைப் பற்றியும் திட்டமிட்டு சிந்திக்குமாறு வலியுறுத்தினார். அதிக தங்க இறக்குமதியும், போர்ட்ஃபோலியோ முதலீட்டுப் பாய்ச்சல்களின் அழுத்தமும் சேர்ந்து ரூபாயின் மதிப்பைப் பாதிக்கக்கூடும் என்று அவர் எச்சரித்தார்.
திருப்பிச் செலுத்தும் காலம் வருவதற்கு முன் இந்தியா எதை உருவாக்க வேண்டும்?
ஆராய்ச்சி, தொழில்நுட்பம் மற்றும் இந்தியாவுக்கு அப்பாற்பட்ட தேவையைப் பூர்த்தி செய்யும் தொழில்களில் முதலீடு செய்யுமாறு கோட்டக் வலியுறுத்தினார். உள்நாட்டுச் சந்தைக்குள் நுழைய விரும்பும் வெளிநாட்டு முதலீட்டாளர்களை மட்டுமே சார்ந்திருக்காமல், தேர்ந்தெடுக்கப்பட்ட துறைகளில் மேலும் போட்டித்திறன் கொண்டதாக மாற அடுத்த மூன்று முதல் ஐந்து ஆண்டுகளைப் பயன்படுத்த வேண்டும் என்று அவர் வாதிட்டார்.
இந்தியத் தொழில்துறைக்கான தனது இலக்கை முன்வைத்த கோட்டக் கூறினார்:
அடுத்த ஐந்து ஆண்டுகளில் குறைந்தது சில துறைகளிலாவது இந்தியா உருவாக்க வேண்டும்; உலகுக்குத் தேவையானவற்றில் எதிர்நிலையாகவும், உலக அரங்கில் அங்கீகரிக்கப்படுபவையாகவும் இருக்க வேண்டும்.
வெளிநாடுகளில் பொருட்களையும் சேவைகளையும் விற்கும் நிறுவனங்கள் வருவாய் மூலம் வெளிநாட்டு நாணயத்தை ஈட்ட முடியும். பின்னர் திருப்பிச் செலுத்த வேண்டிய வைப்புத் தொகைகளிலிருந்தும், உரிமையாளர்கள் இறுதியில் தங்கள் வருவாயைத் திரும்பப் பெறக்கூடிய முதலீடுகளிலிருந்தும் இது வேறுபட்ட வெளிநாட்டு வள ஆதாரமாகும்.
கோட்டக்கின் முன்மொழிவுகள், திருப்பிச் செலுத்த வேண்டிய கேள்வியைப் பரந்த பொருளாதாரத்துடன் இணைக்கின்றன. அதிகப் போட்டித்திறனுள்ள தொழில்கள் வெளிநாட்டு வருமானத்தை உருவாக்கக்கூடும்; அதேவேளை சேமிப்பு, வரிவிதிப்பு, இறக்குமதி தொடர்பான முடிவுகள் இந்தியாவுக்குத் தேவைப்படும் வெளிநாட்டு நிதியின் அளவைப் பாதிக்கின்றன.
உடனடிச் செய்தி பதற்றமடைவதற்குப் பதிலாகத் தயாராக வேண்டும் என்பதே. இந்தியாவின் நீண்டகால வாய்ப்புகள் குறித்து கோட்டக் நம்பிக்கையுடன் இருந்தார்; அதே சமயம் வெளிநாட்டு வைப்புகள் பெற்றுத் தந்த காலத்தைப் பயன்படுத்தி, வெளிநாட்டுப் பணப்பரிவர்த்தனைகளைச் சமாளிக்கும் நாட்டின் திறனை வலுப்படுத்துமாறு கொள்கை வகுப்பாளர்களையும் நிதி நிறுவனங்களையும் வலியுறுத்தினார்.
முக்கிய அம்சங்கள்
- 130 பில்லியன் டாலருக்கும் அதிகமான FCNR(B) நிதிக்காக, வட்டியையும் சேர்த்து மூன்று முதல் ஐந்து ஆண்டுகளில் 160 பில்லியன் முதல் 170 பில்லியன் டாலர் வரை திருப்பிச் செலுத்த வேண்டியிருக்கலாம் என்று கோட்டக் மதிப்பிட்டார்.
- ஆகஸ்ட் 31 அன்று RBI திட்டத்தை முடித்ததை அவர் பாராட்டினார்; அதன் பிறகு நிதி பெற்றிருந்தால் குறைந்தது 100 அடிப்படைப் புள்ளிகள் கூடுதலாகச் செலவாகியிருக்கும் என்றார்.
- நாணய இடர் காப்பீடு செய்யப்பட்ட அமெரிக்க கருவூலப் பத்திரத்தின் ரூபாய் மதிப்பிலான வருவாய் சுமார் 8.5%; இந்திய அரசுப் பத்திரத்தின் வருவாய் 7.4% என்று அவரது ஒப்பீடு காட்டியது.
- வரிவிதிப்பில் உள்ள வேறுபாடுகள் உள்நாட்டுச் சேமிப்பை மூலதன ஆதாயம் தரும் முதலீடுகளுக்கு வழிநடத்தி, வட்டி வருமானத்திலிருந்து விலக்குவதாக அவர் கூறினார்.
- 2026 மார்ச்சில் முடிவடைந்த நிதியாண்டில் 26 பில்லியன் டாலர் நடப்புக் கணக்குப் பற்றாக்குறையுடன் ஒப்பிடுகையில், தங்க இறக்குமதி 72 பில்லியன் டாலராக இருந்ததாகக் கோட்டக் குறிப்பிட்டார்.
- வைப்புத் தொகைகள் முதிர்வடைவதற்கு முன், ஆராய்ச்சி, தொழில்நுட்பம் மற்றும் உலகளாவிய தேவையைப் பூர்த்தி செய்யும் தொழில்களில் முதலீடு செய்யுமாறு அவர் வலியுறுத்தினார்.