அதிகரிக்கும் எரிசக்திச் செலவு ரூபியா மீது அழுத்தம்
2026ஆம் ஆண்டின் இரண்டாம் காலாண்டில் இந்தோனேசியாவின் நடப்புக் கணக்குப் பற்றாக்குறை 12.49 பில்லியன் அமெரிக்க டாலராக விரிவடைந்தது. முதல் காலாண்டில் இது 3.58 பில்லியன் டாலராக இருந்தது. எரிசக்தி இறக்குமதிச் செலவு அதிகரித்ததால், நாட்டின் அந்நியச் செலாவணித் தேவை உயர்ந்தது. மொத்த உள்நாட்டு உற்பத்தியில் (GDP) பற்றாக்குறையின் பங்கு 3.34% ஆக உயர்ந்தது; மூன்று மாதங்களுக்கு முன்பு இது 0.97% ஆக இருந்தது.
உள்ளடக்கம்
- அதிகரிக்கும் எரிசக்திச் செலவு ரூபியா மீது அழுத்தம்
- பற்றாக்குறை எவ்வளவு வேகமாக வளர்ந்தது?
- எண்ணெய் மற்றும் எரிவாயு பொருட்களின் வர்த்தக உபரியைக் குறைக்கின்றன
- சேவைகள் மற்றும் முதலீட்டு வருமானம் செலவுச் சுமையை அதிகரிக்கின்றன
- வெளிநாட்டு முதலீடு பற்றாக்குறையின் பெரும்பகுதியை ஈடுசெய்கிறது
- கையிருப்பு பாதுகாப்பளிக்கிறது; கடனைக் கண்காணிக்க வேண்டும்
- நாணய மற்றும் வட்டி அழுத்தங்களை நிர்வகிக்கும் இந்தோனேசிய வங்கி
- எரிசக்தி மாற்றீடும் ஏற்றுமதியும் முக்கியமாகின்றன
- கணிப்புகளுக்கு இடையே பெருகும் இடைவெளி
- முக்கிய அம்சங்கள்
பற்றாக்குறைக்கு எரிசக்தி இறக்குமதிக்கான அதிகத் தேவை முக்கியக் காரணம் என்று இந்தோனேசிய வங்கியின் ஆளுநர் டெஸ்ட்ரி தமயந்தி அடையாளம் காட்டினார். அழுத்தம் எண்ணெயுடன் மட்டும் நின்றுவிடவில்லை: பிற பொருட்களின் வர்த்தக உபரி குறைந்ததும், சேவைகளுக்கான செலுத்துதல்களும், வெளிநாட்டு முதலீட்டாளர்களுக்கு அனுப்பப்பட்ட வருவாயும் இந்தோனேசியாவின் வெளிப்புறக் கணக்குகளுக்குச் சுமையாக அமைந்தன.
திங்கள்கிழமை, அக்டோபர் 26 அன்று, ஒரு அமெரிக்க டாலருக்கு 18,110 ரூபியா என்ற விலையில் நாணயம் வர்த்தகத்தை முடித்தது. ஜூன் தொடக்கத்துக்குப் பிறகான மிகக் குறைந்த முடிவு இதுவாகும். உயர்ந்த எண்ணெய் விலைகள், மத்திய கிழக்குப் பதற்றங்கள், உள்நாட்டுப் பங்குகளிலிருந்து வெளியேறிய வெளிநாட்டு முதலீடுகள் ஆகியவை டாலருக்கான தேவையை அதிகரித்தன.
நாளாந்தச் சரிவு 0.39% என இறுதி அறிக்கை குறிப்பிட்டது. அதேவேளை, பகல் நேரச் சந்தை அறிவிப்பில் முந்தைய முடிவு 18,080 எனக் குறிப்பிடப்பட்டது. இதனுடன் ஒப்பிடுகையில், 18,110 என்ற இறுதி விலை சுமார் 0.17% சரிவைக் குறிக்கிறது. ஜகார்த்தா நேரப்படி பிற்பகல் 2:12 மணிக்கு ரூபியா 18,133 ஆக வர்த்தகமான பிறகு, இழந்த மதிப்பில் ஒரு பகுதியை மீட்டது.
இந்தோனேசியா இப்போது ஒன்றோடொன்று தொடர்புடைய இரண்டு சவால்களை எதிர்கொள்கிறது: எரிசக்தி மற்றும் பிற இறக்குமதிகளுக்கான அந்நியச் செலாவணித் தேவையைக் குறைப்பது, அதே நேரத்தில் பற்றாக்குறைக்கு நிதியளிக்கப் போதுமான நிலையான முதலீட்டை ஈர்ப்பது. திடீர் நாணய ஏற்ற இறக்கங்களை இந்தோனேசிய வங்கியால் நிர்வகிக்க முடியும். ஆனால் டெஸ்ட்ரி முன்மொழிந்துள்ள ஏற்றுமதி மற்றும் உற்பத்தி மாற்றங்களுக்கு அரசு மற்றும் தொழில்துறையின் ஒருங்கிணைந்த நடவடிக்கை தேவை.
பற்றாக்குறை எவ்வளவு வேகமாக வளர்ந்தது?
இந்தோனேசிய வங்கியின் காலாண்டுப் புள்ளிவிவரங்களின்படி, முதல் காலாண்டுக்கும் இரண்டாம் காலாண்டுக்கும் இடையில் பற்றாக்குறை 8.91 பில்லியன் அமெரிக்க டாலர் அதிகரித்து, சுமார் 3.5 மடங்கானது. மொத்த உள்நாட்டு உற்பத்தியில் அதன் பங்கு 2.37 சதவீதப் புள்ளிகள் உயர்ந்தது.
நடப்புக் கணக்கு என்பது பொருட்கள் மற்றும் சேவைகளின் வர்த்தகம், எல்லைகளைக் கடக்கும் வருமானம், வெளிநாட்டில் பணிபுரியும் தொழிலாளர்கள் தாயகத்துக்கு அனுப்பும் பணம் போன்ற பரிமாற்றங்களைக் கண்காணிக்கிறது. அந்தப் பிரிவுகளில் வெளிநாடுகளுக்குச் செலுத்தும் தொகை, வெளிநாடுகளிலிருந்து வரும் வருவாயை விட அதிகமாக இருந்தால் அது பற்றாக்குறையாகும். இந்த வித்தியாசத்துக்கு முதலீடு, கடன் அல்லது பிற வெளிநாட்டு வளங்கள் மூலம் நிதியளிக்க வேண்டும்.
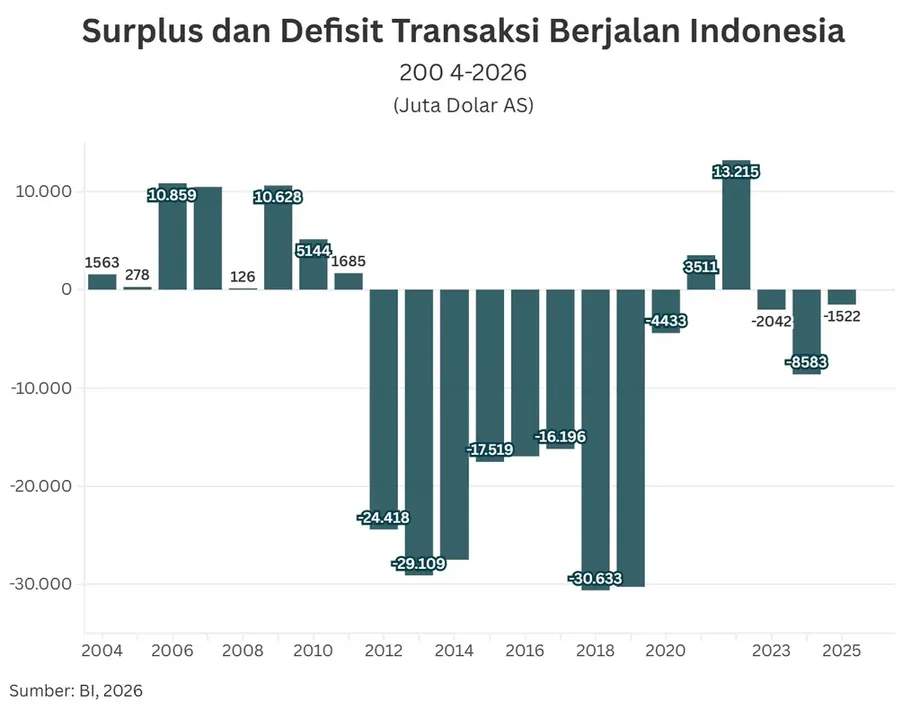
ஒரு ஆண்டுக்கு முந்தைய காலத்துடன் ஒப்பிடுகையிலும் சரிவு கடுமையாக இருந்தது. 2025ஆம் ஆண்டின் இரண்டாம் காலாண்டில் சுமார் 3 பில்லியன் அமெரிக்க டாலர், அதாவது மொத்த உள்நாட்டு உற்பத்தியில் 0.8% பற்றாக்குறை பதிவானது. 2025ஆம் ஆண்டு முழுவதற்குமான பற்றாக்குறை இதைவிட மிகக் குறைவாக, சுமார் 1.5 பில்லியன் டாலராக அல்லது மொத்த உள்நாட்டு உற்பத்தியில் 0.1% ஆக இருந்தது. எண்ணெய் மற்றும் எரிவாயு அல்லாத பொருட்களின் வலுவான வர்த்தக உபரி இதற்குத் துணைநின்றது.
மத்திய வங்கித் தலைமை மற்றும் கொள்கையில் மாற்றங்கள் நிகழ்ந்த காலத்தில் வெளிப்புற அழுத்தம் எவ்வாறு அதிகரித்தது என்பதை இந்த நிகழ்வுகளின் வரிசை காட்டுகிறது:
- 2026ஆம் ஆண்டின் முதல் காலாண்டு: நடப்புக் கணக்குப் பற்றாக்குறை 3.58 பில்லியன் அமெரிக்க டாலராகவும், மொத்த உள்நாட்டு உற்பத்தியில் 0.97% ஆகவும் இருந்தது.
- 2026ஆம் ஆண்டின் இரண்டாம் காலாண்டு: பற்றாக்குறை 12.49 பில்லியன் அமெரிக்க டாலராகவும், மொத்த உள்நாட்டு உற்பத்தியில் 3.34% ஆகவும் விரிவடைந்தது.
- ஜூன் 2026: அந்நியச் செலாவணி கையிருப்பு 145.6 பில்லியன் அமெரிக்க டாலராக இருந்தது.
- ஜூலை 25, 2026: பெர்ரி வார்ஜியோ தனிப்பட்ட காரணங்களுக்காகப் பதவி விலகியதைத் தொடர்ந்து, டெஸ்ட்ரி இடைக்கால ஆளுநரானார்.
- ஆகஸ்ட் 2026: மே மாதத்திலிருந்து மொத்தம் ஒரு சதவீதப் புள்ளி வட்டி உயர்வுக்குப் பிறகு, இந்தோனேசிய வங்கி தொடர்ந்து இரண்டாவது மாதமாக வட்டி விகிதங்களை மாற்றாமல் வைத்தது.
- அக்டோபர் 26, 2026: ஒரு டாலருக்கு 18,110 ரூபியா என்ற விலையில் ரூபியா வர்த்தகத்தை முடித்தது.
எண்ணெய் மற்றும் எரிவாயு பொருட்களின் வர்த்தக உபரியைக் குறைக்கின்றன
இந்தோனேசிய வங்கியின் செலுத்தல் சமநிலைப் புள்ளிவிவரங்களின்படி, எண்ணெய் மற்றும் எரிவாயு வர்த்தகப் பற்றாக்குறை முதல் காலாண்டின் 5.09 பில்லியன் அமெரிக்க டாலரிலிருந்து இரண்டாம் காலாண்டில் 10.18 பில்லியன் டாலராக இரட்டிப்பானது. உலகளாவிய எண்ணெய் விலை உயர்வால் இறக்குமதி எரிசக்தி விலை அதிகரித்தது.
அனைத்துப் பொருட்களின் வர்த்தக உபரி இதே காலகட்டத்தில் 8.2 பில்லியன் டாலரிலிருந்து 1.3 பில்லியன் டாலராகக் குறைந்தது. இது 6.9 பில்லியன் டாலர் அல்லது சுமார் 84% வீழ்ச்சியாகும். பொருட்களின் இறக்குமதிக்குச் செலவிட்டதைவிட ஏற்றுமதியிலிருந்து இந்தோனேசியா இன்னமும் அதிகம் ஈட்டியது. ஆனால் அந்தப் பாதுகாப்பு இடைவெளி மிகவும் குறுகியது.
உள்நாட்டுத் தேவை, மூலப்பொருட்கள், இயந்திரங்கள் மற்றும் நுகர்வோர் பொருட்களுக்கான கொள்முதலை அதிகரித்ததால், எண்ணெய் மற்றும் எரிவாயு அல்லாத இறக்குமதிகளும் உயர்ந்தன. இந்தக் கொள்முதல்கள் வெவ்வேறு நோக்கங்களுக்குப் பயன்படுகின்றன: இயந்திரங்கள் எதிர்கால உற்பத்தியை விரிவுபடுத்தலாம்; மூலப்பொருட்கள் தொழிற்சாலைகள் இயங்க உதவுகின்றன. இவை அனைத்துக்கும் வெளிநாட்டு விநியோகஸ்தர்களுக்குப் பணம் செலுத்த வேண்டும்.
எண்ணெய் விலை உயர்வு மற்றும் இறக்குமதி அதிகரிப்பு உள்ளிட்ட தற்காலிகக் காரணங்களால் காலாண்டுப் பின்னடைவு ஏற்பட்டதாக இந்தோனேசிய வங்கி கூறியது. இந்த வளர்ச்சியின் தன்மை மற்றும் தேவையை நிறைவேற்றும் உள்நாட்டு நிறுவனங்களின் திறன் குறித்து பேங்க் பெர்மாட்டாவின் தலைமைப் பொருளாதார நிபுணர் ஜோசுவா பார்டேடே கவனம் செலுத்தினார்.
உள்நாட்டு உற்பத்தி போதாமையாக இருக்கும்போது, அதிகரிக்கும் செலவினம் இறக்குமதிச் சார்பை ஏன் உயர்த்தக்கூடும் என்பதை ஜோசுவா விளக்கினார்:
"இதன் பொருள், உள்நாட்டுத் தேவை வலுப்பெறும்போது, கூடுதல் தேவையைப் பூர்த்தி செய்யும் அளவுக்கு உள்நாட்டு உற்பத்தித் திறன் இன்னும் முழுமையாக வளரவில்லை. இதனால் வளர்ச்சியின் ஒரு பகுதி இறக்குமதிக்குச் செல்கிறது," என்று அவர் கூறினார்.
சேவைகள் மற்றும் முதலீட்டு வருமானம் செலவுச் சுமையை அதிகரிக்கின்றன
புனிதப் பயணக் காலம் உள்ளிட்ட காரணங்களால், இரண்டாம் காலாண்டில் இந்தோனேசியாவின் சேவைப் பற்றாக்குறை விரிவடைந்தது. வெளிநாடுகளில் வாங்கப்படும் பயணம் மற்றும் அது தொடர்பான சேவைகளுக்கு, நாட்டுக்குள் எந்தப் பொருட்களும் வராவிட்டாலும் வெளிநாட்டுக்குப் பணம் செலுத்த வேண்டியிருக்கும்.
வெளிநாட்டுப் பங்குதாரர்களுக்கு வழங்கும் லாபப் பங்குகள், வெளிநாட்டுக் கடனளிப்போருக்குச் செலுத்த வேண்டிய வட்டி, பன்னாட்டு நிறுவனங்கள் வெளிநாடுகளுக்கு மாற்றும் லாபம் போன்றவற்றைப் பிரதிபலிக்கும் முதன்மை வருமானப் பற்றாக்குறையும் அதிகரித்தது. பருவகால நிறுவன லாபப் பங்கு வழங்கல்கள் காலாண்டு உயர்வுக்குப் பங்களித்தன.
இதனால் காலப்போக்கில் வெளிநாட்டு முதலீடு கணக்குகளில் இரண்டு விதங்களில் இடம்பெறுகிறது. புதிய முதலீடு இந்தோனேசியாவுக்குப் பணத்தைக் கொண்டுவருகிறது; அதே முதலீட்டின் வெளிநாட்டு உரிமையாளர்கள் ஈட்டும் வருமானம் பின்னர் வெளிநாட்டுக்குச் செலுத்தப்படும் தொகையாகிறது. பொருட்களின் அதிக வர்த்தக உபரி, இவ்வாறான தொடர்ச்சியான செலுத்துதல்களைச் சமாளிக்க உதவுகிறது.
வெளிநாடுகளில் பணிபுரியும் இந்தோனேசியத் தொழிலாளர்கள் தாயகத்துக்கு அனுப்பும் பணம், வெளிநாட்டு வருவாயின் ஒப்பீட்டளவில் நிலையான ஆதாரமாக அமைந்தது. பணம் அனுப்புதல் உள்ளிட்ட பிற பரிமாற்றங்களையும் உள்ளடக்கும் இரண்டாம் நிலை வருமான உபரி, முதல் காலாண்டுடன் ஒப்பிடுகையில் பெரிதாக மாறவில்லை என்று இந்தோனேசிய வங்கி தெரிவித்தது. பணம் அனுப்புதலே அதன் மிகப்பெரிய கூறாக இருந்தது.
வெளிநாட்டு முதலீடு பற்றாக்குறையின் பெரும்பகுதியை ஈடுசெய்கிறது
இரண்டாம் காலாண்டில் இந்தோனேசியாவின் மூலதன மற்றும் நிதிக் கணக்கில் 11.95 பில்லியன் அமெரிக்க டாலர் உபரி பதிவானது. பத்திரங்களை வெளிநாட்டினர் வாங்குவது, நிறுவனங்களில் முதலீடு செய்வது உள்ளிட்ட நிதி வரவுகளை இந்தக் கணக்கு பதிவு செய்கிறது. அந்த வரவுகள் நடப்புக் கணக்குப் பற்றாக்குறையின் பெரும்பகுதியை ஈடுசெய்தன.
செலுத்தல் சமநிலைப் பற்றாக்குறை முதல் காலாண்டின் 9.1 பில்லியன் டாலரிலிருந்து சுமார் 0.9 பில்லியன் டாலராகக் குறைந்தது. இந்த விரிவான கணக்கில் நடப்புக் கணக்கு, நிதிப் பரிவர்த்தனைகள் மற்றும் புள்ளிவிவரச் சரிசெய்தல்கள் இடம்பெறுகின்றன. எனவே, நடப்புக் கணக்கு மோசமடைந்தபோதும் காலாண்டில் இந்தோனேசியாவின் வெளிப்புற நிதிநிலை மேம்பட்டது.
வரும் பணத்தின் வகை முக்கியமானது. பங்குகள், பத்திரங்கள் போன்ற நிதிச் சொத்துகளில் செய்யப்படும் முதலீட்டு வரவு 9.95 பில்லியன் அமெரிக்க டாலராக இருந்தது; நேரடி முதலீடு 2.78 பில்லியன் டாலராக இருந்தது. முதலீட்டு வரவு, நேரடி முதலீட்டை விட சுமார் 3.6 மடங்கு அதிகம். இவை, பிற பரிவர்த்தனைகளையும் உள்ளடக்கும் விரிவான நிதிக் கணக்கின் பகுதிகள் என்பதால், இவற்றின் கூட்டுத்தொகை கணக்கின் மொத்த உபரியுடன் பொருந்தாது.
முதலீட்டு நிதிச் சொத்துகளில் முதலீடு செய்பவர்கள், பத்திரங்கள் மற்றும் பங்குகள் போன்ற எளிதில் விற்கக்கூடிய சொத்துகளை வாங்குகின்றனர். நேரடி முதலீட்டாளர்கள் பொதுவாகத் தொழிற்சாலை அல்லது கணிசமான உரிமைப் பங்கு போன்ற நீண்டகால வர்த்தக உரிமைகளைப் பெறுகின்றனர். பத்திரங்களைப் பொதுவாக விரைவாக விற்க முடியும் என்பதால், முதலீட்டாளர் மனநிலை மாறும்போது இவ்வகை நிதியுதவி அதிகம் பாதிக்கப்படலாம்.
உலகளாவிய நம்பிக்கை குறைந்தாலோ, அமெரிக்க வட்டி விகிதங்கள் உயர்ந்தாலோ அல்லது இந்தோனேசியாவின் பொது நிதிநிலை குறித்த கவலைகள் அதிகரித்தாலோ, அதிக வருவாயைக் கவர்ந்து வந்த நிதி வெளியேறக்கூடும் என்று ஜோசுவா எச்சரித்தார். அதன் அழுத்தம் ரூபியாவின் மதிப்புக் குறைவு, அரசு கடன் பெறும் செலவு அதிகரிப்பு, அந்நியச் செலாவணி கையிருப்பு சரிவு ஆகிய வடிவங்களில் வெளிப்படலாம்.
கையிருப்பு பாதுகாப்பளிக்கிறது; கடனைக் கண்காணிக்க வேண்டும்
ஜூன் மாதத்தில் இந்தோனேசியாவிடம் 145.6 பில்லியன் அமெரிக்க டாலர் அந்நியச் செலாவணி கையிருப்பு இருந்தது. சந்தை நெருக்கடியான காலங்களில் வெளிநாட்டுச் செலுத்துதல்கள் மற்றும் மத்திய வங்கிச் செயல்பாடுகளுக்குத் தேவையான வளங்களை இந்தக் கையிருப்பு வழங்குகிறது.
இரண்டாம் காலாண்டில் வெளிநாட்டுக் கடன் மொத்த உள்நாட்டு உற்பத்தியில் சுமார் 30.6% ஆக இருந்தது. எஞ்சியுள்ள முதிர்வுக் கால அடிப்படையில் கணக்கிடப்பட்ட குறுகியகால வெளிநாட்டுக் கடன், மொத்த உள்நாட்டு உற்பத்தியில் 7.2% ஆக இருந்தது. முதிர்வுக் காலம் என்பது, முதலில் நீண்டகாலத்துக்காகப் பெறப்பட்ட கடன்கள் உட்பட, ஓராண்டுக்குள் திருப்பிச் செலுத்த வேண்டிய கடன்களைக் குறிக்கிறது.
கையிருப்புடன் ஒப்பிடுகையில் குறுகியகால வெளிநாட்டுக் கடனின் விகிதம் முந்தைய காலாண்டின் 55.8%-லிருந்து 72.8% ஆக உயர்ந்தது; இது 17 சதவீதப் புள்ளி அதிகரிப்பாகும். இதனால், கையிருப்பின் பெரும் பங்கு விரைவில் திருப்பிச் செலுத்த வேண்டிய கடன்களுக்கு இணையாக இருந்தது.
அந்தலாஸ் பல்கலைக்கழகத்தின் பொருளியல் மற்றும் வணிகப் புலப் பேராசிரியர் சியாஃப்ருதீன் கரிமி, விரிவடைந்த பற்றாக்குறை எச்சரிக்கையுடன் இருக்க வேண்டியதற்கான காரணம் என்றார். உலகளாவிய நிதியுதவி நிபந்தனைகள் மேலும் இறுக்கமடைந்தாலோ, எண்ணெய் விலை மீண்டும் உயர்ந்தாலோ, ரூபியா மீதும் இந்தோனேசியாவின் நிதித் தேவைகள் மீதும் அழுத்தம் அதிகரிக்கக்கூடும் என்று அவர் எச்சரித்தார்.
நாணய மற்றும் வட்டி அழுத்தங்களை நிர்வகிக்கும் இந்தோனேசிய வங்கி
அக்டோபர் 26 அன்று, நாணயச் சந்தை நகர்வுகளையும் தேவை மற்றும் விநியோகத்தின் சமநிலையையும் இந்தோனேசிய வங்கி தொடர்ந்து கண்காணித்து வருவதாக டெஸ்ட்ரி கூறினார். மத்திய வங்கி தனது தலையீட்டு உத்தியை மாற்றவில்லை.
உடனடியாக அல்லது அதற்கு நெருக்கமான காலத்தில் பரிவர்த்தனை முடியும் வகையிலான நாணய வாங்கல், விற்பனை ஆகியவற்றைக் கொண்ட ஸ்பாட் பரிவர்த்தனைகளையும், வெளிநாடுகளில் செய்யப்படும் டெலிவரி இல்லா ஃபார்வர்டு ஒப்பந்தங்களையும், உள்நாட்டில் செய்யப்படும் டெலிவரி இல்லா ஃபார்வர்டு ஒப்பந்தங்களையும் இந்தோனேசிய வங்கி பயன்படுத்துகிறது. பிற்காலத்தில் பணமாகத் தீர்வு காணப்படும் இந்த ஒப்பந்தங்கள் மூலம், மாற்று விகித ஏற்ற இறக்கத்தால் ஏற்படும் பாதிப்புகளைச் சந்தைப் பங்கேற்பாளர்கள் நிர்வகிக்கலாம்.
உள்நாட்டு நிதி நிலைமைகளையும் மத்திய வங்கி கவனத்தில் கொள்ள வேண்டும். ஆளுநர் பதவிக்கான ஒரே வேட்பாளராக அதிபர் பிரபோவோ சுபியாந்தோவால் நியமிக்கப்பட்டதைத் தொடர்ந்து, ஆகஸ்ட் மாதம் நாடாளுமன்றத்தில் நடந்த மதிப்பீட்டில் டெஸ்ட்ரி கூறியதாவது: SRBI எனப்படும் இந்தோனேசிய வங்கி ரூபியா பத்திரங்களின் வட்டி விகிதங்கள் குறைந்து வருகின்றன. நிலுவையிலுள்ள SRBI மதிப்பு, உச்சமாக இருந்த சுமார் 1,100 டிரில்லியன் ரூபியாவிலிருந்து ஏறத்தாழ 1,050 டிரில்லியன் ரூபியாவாகக் குறைந்திருந்தது.
சுமார் 50 டிரில்லியன் ரூபியா அளவிலான இந்தக் குறைப்பு, சந்தையில் பணப்புழக்கத்தை அதிகரித்து, சந்தை வட்டி விகிதங்களை மத்திய வங்கியின் ஒருநாள் விகிதத்துக்கு நெருக்கமாகக் கொண்டுவரும் நோக்கத்தைக் கொண்டது. கடன் வழங்குவதற்கும் பரிவர்த்தனைகளுக்கும் உடனடியாகக் கிடைக்கும் பணமே பணப்புழக்கம் எனப்படுகிறது. அதைச் சரிசெய்வது, நிதி நிறுவனங்கள் ஒன்றுக்கொன்று விதிக்கும் வட்டி விகிதங்களையும், இறுதியில் பரந்த பொருளாதாரத்தின் கடன் பெறும் நிலைமைகளையும் பாதிக்கிறது.
வெளிப்புறக் கணக்குகள் வலுப்படுவது போன்ற நீடித்த ஆதரவுக்கும், சந்தை மனநிலையால் ஏற்படும் குறுகியகால நகர்வுகளுக்கும் இடையிலான வேறுபாட்டையும் டெஸ்ட்ரி சுட்டிக்காட்டினார். அக்டோபர் 26 அன்று அமெரிக்க டாலர் குறியீடு சிறிதளவு குறைந்து, ஜகார்த்தா நேரப்படி பிற்பகல் 3 மணிக்கு 101.802 ஆக 0.01% சரிந்தது; அதேவேளையில் ரூபியா மதிப்பு குறைந்தது.
எரிசக்தி மாற்றீடும் ஏற்றுமதியும் முக்கியமாகின்றன
B50, E50 உள்ளிட்ட எரிபொருள் கலவை மாற்றங்கள் மூலம் எரிசக்தி இறக்குமதியைக் குறைக்க அரசு முயல்கிறது. இந்தக் குறியீடுகள் பொதுவாக முறையே 50% உயிரி டீசல் மற்றும் 50% எத்தனால் கலந்த எரிபொருளைக் குறிக்கின்றன; மீதமுள்ள பகுதி பெட்ரோலிய எரிபொருளாக இருக்கும்.
இறக்குமதி செய்யப்படும் பெட்ரோலியத்தின் தேவையில் ஒரு பகுதியை மாற்று எரிபொருள் விநியோகத்தால் ஈடுசெய்வதே இந்த அணுகுமுறையின் நோக்கம். நடப்புக் கணக்குப் பற்றாக்குறைக்கான முக்கியத் தீர்வுகளாக ஏற்றுமதியை ஊக்குவிப்பதையும் இறக்குமதிக்குப் பதிலாக உள்நாட்டில் உற்பத்தி செய்வதையும் டெஸ்ட்ரி குறிப்பிட்டார். B50, E50 திட்டங்களுக்கான நடைமுறைப்படுத்தும் தேதிகளோ, அந்நியச் செலாவணி சேமிப்பு மதிப்பீடுகளோ குறிப்பிடப்படவில்லை.
இறக்குமதிக்குப் பதிலாகப் பொருட்களை உள்நாட்டில் உற்பத்தி செய்வதே இறக்குமதி மாற்றீடு எனப்படுகிறது. எரிசக்தித் துறையில், இது டாலருக்கான தேவையின் முக்கிய ஆதாரத்தைக் குறிவைக்கிறது. உற்பத்தித் துறையில், பொருட்கள் மற்றும் உபகரணங்களை உள்நாட்டிலேயே அதிகமாகப் பெற முடிந்தால், கூடுதல் இறக்குமதி குறைவாகவே உற்பத்தியை விரிவாக்கலாம்.
உயர் மதிப்புக் கூட்டப்பட்ட உற்பத்திப் பொருட்களின் ஏற்றுமதியுடன், எரிசக்தி இறக்குமதிக்குப் பதிலீடுகளை உருவாக்கவும் சியாஃப்ருதீன் வலியுறுத்தினார். வெளிநாடுகளில் விற்பதற்கு முன்பு பொருட்களை அதிக மதிப்புள்ள தயாரிப்புகளாகச் செயலாக்குவது ஏற்றுமதி வருவாயை உயர்த்தலாம். எரிசக்தி இறக்குமதிச் சார்பைக் குறைப்பது வெளிநாட்டுக்குச் செலுத்தப்படும் முக்கியச் செலவினத்தைக் குறைக்கும்.
ரூபியாவின் மதிப்பு குறைந்தால், இறக்குமதிப் பொருட்கள் மற்றும் வெளிநாட்டுப் பொருட்களைப் பயன்படுத்தித் தயாரிக்கப்படும் பொருட்களின் உள்ளூர் விலை உயரலாம். டாலரில் விநியோகஸ்தர்களுக்குப் பணம் செலுத்தும் நிறுவனங்கள், அதே டாலர் தொகையைச் செலுத்த அதிக ரூபியாவைச் செலவிட வேண்டியிருக்கும். ஏற்றுமதி மூலம் டாலர் ஈட்டும் நிறுவனங்களுக்கு ஒவ்வொரு டாலருக்கும் அதிக ரூபியா கிடைக்கும்; ஆனால் இறக்குமதி உள்ளீடுகளைப் பயன்படுத்துபவற்றின் செலவும் உயரலாம்.
கணிப்புகளுக்கு இடையே பெருகும் இடைவெளி
2026ஆம் ஆண்டு முழுவதற்குமான நடப்புக் கணக்குப் பற்றாக்குறை மொத்த உள்நாட்டு உற்பத்தியில் 2.5% முதல் 3% வரை இருக்கும் என்று பெர்மாட்டா பொருளாதார ஆய்வு நிறுவனம் கணித்தது. காலாண்டு அறிக்கையுடன் குறிப்பிடப்பட்ட இந்தோனேசிய வங்கியின் ஆண்டுக் கணிப்பு இதைவிடக் குறைவாக, மொத்த உள்நாட்டு உற்பத்தியில் 0.5% முதல் 1.3% வரை இருந்தது.
மீதமுள்ள காலாண்டுகளில் எண்ணெய்ச் செலவு, ஏற்றுமதி வருவாய், இறக்குமதித் தேவை மற்றும் வருமானச் செலுத்துதல்கள் ஆகியவற்றைப் பொறுத்தே முழு ஆண்டுக்கான முடிவு அமையும். முந்தைய ஆண்டுகளின் கணக்குகள், பொருட்களின் விலை எவ்வளவு தாக்கத்தை ஏற்படுத்தும் என்பதைக் காட்டுகின்றன: உலகளாவிய எரிசக்தி மற்றும் வேளாண் பொருட்களின் விலைகள் வழக்கமான நிலைக்குத் திரும்பியபோது, 2022இல் 13.2 பில்லியன் அமெரிக்க டாலர் நடப்புக் கணக்கு உபரி இருந்தது; அது 2023இல் 1.6 பில்லியன் டாலர் பற்றாக்குறையாக மாறியது.
அரசின் கடன் பெறும் தேவைகளும் கண்காணிக்க வேண்டிய மற்றொரு அழுத்தமாகும். 2026ஆம் ஆண்டின் முதல் பாதியில் வரவுசெலவுத் திட்டப் பற்றாக்குறை மொத்த உள்நாட்டு உற்பத்தியில் 0.76% ஆக இருந்தது; முழு ஆண்டுக்கான அரசின் கணிப்பு 2.85% ஆகும். அரசின் செலவு வருவாயை விட அதிகமாக இருப்பதே வரவுசெலவுத் திட்டப் பற்றாக்குறை; உலகின் பிற நாடுகளுடனான இந்தோனேசியாவின் பரிவர்த்தனைகளில் ஏற்படும் பற்றாக்குறையே நடப்புக் கணக்குப் பற்றாக்குறை.
இரண்டுக்கும் நிதியளிக்க வேண்டியிருக்கும்போது, குறிப்பாக சர்வதேச முதலீட்டாளர்களின் கடன் வழங்கும் விருப்பம் குறைந்தால், அரசு மற்றும் தனியார் கடனாளிகள் நிதிக்காக அதிகப் போட்டியை எதிர்கொள்ளக்கூடும். உடனடி நாணயச் சரிசெய்தல் இந்தோனேசிய வங்கியின் பொறுப்பாகும். ஆனால் நீடித்த முன்னேற்றம் ஏற்றுமதி வருவாய், எரிசக்திச் செலவு, உள்நாட்டு உற்பத்தி மற்றும் வரும் முதலீட்டின் நிலைத்தன்மை ஆகியவற்றைப் பொறுத்தது.
முக்கிய அம்சங்கள்
- 2026ஆம் ஆண்டின் இரண்டாம் காலாண்டில் இந்தோனேசியாவின் நடப்புக் கணக்குப் பற்றாக்குறை 12.49 பில்லியன் அமெரிக்க டாலராகவும், மொத்த உள்நாட்டு உற்பத்தியில் 3.34% ஆகவும் விரிவடைந்தது.
- எண்ணெய் மற்றும் எரிவாயு வர்த்தகப் பற்றாக்குறை இரட்டிப்பாகி 10.18 பில்லியன் டாலரானது; மொத்தப் பொருட்களின் வர்த்தக உபரி 1.3 பில்லியன் டாலராகக் குறைந்தது.
- அக்டோபர் 26 அன்று ஒரு டாலருக்கு 18,110 ரூபியா என்ற விலையில் நாணயம் வர்த்தகத்தை முடித்தது. ஜூன் தொடக்கத்துக்குப் பிறகான மிகக் குறைந்த முடிவு இதுவாகும்.
- 9.95 பில்லியன் அமெரிக்க டாலர் முதலீட்டு வரவு, 2.78 பில்லியன் டாலர் நேரடி முதலீட்டை விட அதிகமாக இருந்தது.
- ஜூன் மாத அந்நியச் செலாவணி கையிருப்பு 145.6 பில்லியன் அமெரிக்க டாலராக இருந்தது; கையிருப்புடன் ஒப்பிடுகையில் திருப்பிச் செலுத்த வேண்டிய கடன்கள் அதிகரித்தன.
- அரசு எரிசக்தி மாற்றீட்டையும் ஏற்றுமதி வளர்ச்சியையும் முன்னெடுத்த நிலையில், இந்தோனேசிய வங்கி நாணயச் சந்தையில் தொடர்ந்து தலையிட்டது.